El encarecimiento de las tasas de interés y la apertura económica empujaron los impagos en el Noreste argentino, con Chaco y Formosa al frente de las mayores dificultades financieras.
Buenos Aires, martes 8 septiembre (PR/26)– En medio del intenso debate sobre la sustentabilidad de los compromisos financieros, la región del NEA enfrenta un escenario sumamente complejo. Un informe detallado revela cómo la morosidad en préstamos personales afectó de lleno a la actividad económica provincial y a sus sectores.
Hacia el cierre del tercer trimestre de 2025, el nivel de impagos se disparó en las cuatro provincias del noreste. La problemática impactó primero a Formosa y Corrientes, sumándose luego Chaco y Misiones hacia mediados de 2026.
Para entender esta dinámica, resulta imprescindible mirar la contracara: el enorme salto en la disponibilidad de crédito. Al comparar el stock total de préstamos a junio de 2026 contra el mismo período de 2023, el financiamiento creció fuertemente a nivel real.
En este período, el stock real de créditos escaló un 81% a nivel nacional. En la región, Misiones lideró el crecimiento con un 65%, seguida muy de cerca por Corrientes con un 61%, mientras que Chaco y Formosa registraron subas del 49% y 43%.
Si bien un mayor financiamiento es el motor del consumo, también eleva sensiblemente el endeudamiento de los hogares. Cuando la economía cambia de ritmo, la falta de administración o giros adversos derivan de forma inevitable en incumplimientos con la banca.
Un factor determinante fue el brusco salto en las tasas de interés durante agosto de 2025. Este encarecimiento del dinero fue el gatillo directo que terminó desencadenando la fuerte escalada en la mora a partir del trimestre siguiente.
Evolución de la mora provincial: ¿cuáles son las más afectadas?
Al revisar los últimos tres años, la proporción de préstamos en situación no normal muestra saltos alarmantes. La provincia de Chaco sufrió la disparada más drástica, pasando de un modesto 2,5% inicial a un preocupante 24,2%.
Por su parte, Misiones pasó del 2,5% al 10,2% en el acumulado trienal. En tanto, Corrientes duplicó su indicador trepando del 7,4% al 14,9%, mientras que Formosa avanzó del 9,5% al 12,1% en el mismo lapso analizado.
El análisis del último año (junio 2026 contra junio 2025) refleja que todo el NEA superó la media nacional de morosidad. Sin embargo, Chaco y Formosa rompieron el molde con saltos astronómicos del 496% y 339% en sus stocks morosos.
Completando este panorama interanual, la provincia de Corrientes anotó un aumento del 154% en préstamos no normales, en tanto que Misiones registró una suba del 99%, consolidando una tendencia crítica para todo el bloque regional.
Radiografía por sectores: los rubros golpeados en cada provincia
Detrás de estos números globales, cada sector productivo enfrenta una realidad distinta. En Chaco el impacto más severo se concentró en Servicios, disparándose del 5% al 67,1%, impulsado primordialmente por las firmas de Correos y Telecomunicaciones.
Asimismo, la Industria Manufacturera chaqueña saltó del 1,8% al 23,9% de mora, golpeada por las dificultades de la industria textil. En Corrientes, las manufactureras también encabezan los problemas, trepando al 24,8%.
Adicionalmente, el territorio correntino padece aumentos significativos en los créditos al consumo (que llegaron al 17,6%) y en la Construcción, sector donde la mora se elevó bruscamente desde un 1,4% hasta tocar el 16,5%.
En el caso de Formosa, el Comercio fue el rubro con mayor deterioro al pasar del 3,9% al 15,5%, arrastrado por vehículos y combustibles. El sector Servicios alcanzó el 14,5%, afectado por la menor actividad en hoteles y restaurantes.
Resulta alarmante en Formosa el incremento en préstamos destinados al Consumo, cuya mora trepó del 1,9% al 10,4%. Este dato confirma de manera contundente el severo delizamiento en el presupuesto de las economías familiares.
En Misiones, el panorama al cierre de junio de 2026 muestra que la Producción Primaria encabeza la mora con un 16,3%, explicado por la ganadería, lana y leche, seguido por el Comercio minorista con 12,8%.
La nota positiva en la tierra colorada vino por el lado de los Servicios en Misiones, rubro que logró una leve contracción de la mora del 6,2% al 5,6%, apuntalado por la reactivación en actividades inmobiliarias y alquileres.
Causas y desafíos para revertir la mora en la región
El panorama actual responde a la apertura económica y desregulación, factores que expusieron a sectores como el textil, el comercio y los servicios a una mayor competencia, complicando su capacidad para mantener sus deudas al día.
A este escenario de alta competencia se suma el freno de la obra pública, golpeando de lleno a la construcción y encadenando un deterioro financiero que afecta la cobrabilidad del sistema bancario regional en su conjunto.
Frente a este desafío, los especialistas del IERAL destacan la urgencia de bajar las tasas de interés. Articular políticas públicas con el sector privado resultará clave para reducir el componente tributario crediticio.
De igual manera, urge diseñar herramientas operativas que permitan extender plazos a mediano y largo plazo. Un financiamiento sostenible requiere horizontes de pago acordes a la capacidad real de generación de ingresos de empresas y familias.
Finalmente, es imprescindible que gobiernos provinciales y municipios alivien de forma decidida la pesada carga fiscal sobre las líneas bancarias, complementando esto con una profunda campaña de educación financiera.
Buenos Aires lunes 7 septiembre (PR/26)– La creciente brecha entre los sectores primarios y la economía urbana reabre el debate sobre las inconsistencias del régimen actual. El dilema central radica en si es tiempo de flexibilizar el dólar y priorizar el crédito para evitar un sobreajuste reactivo.
Jorge Vasconcelos
Buenos Aires lunes 7 septiembre (PR/26)– En la década de los 90, bajo un escenario de apertura económica y estabilidad de precios, la disparidad en el ritmo de crecimiento entre los sectores intensivos en recursos naturales y los intensivos en mano de obra osciló cerca de los 2 puntos porcentuales anuales hasta 1998, antes de la devaluación del real brasileño.
Durante esa etapa, a pesar de las oscilaciones causadas por shocks como el Efecto Tequila, el sector agropecuario, la minería y los hidrocarburos mostraron un desempeño superior al consolidado de industria, comercio y construcción, aunque con una brecha sumamente acotada.
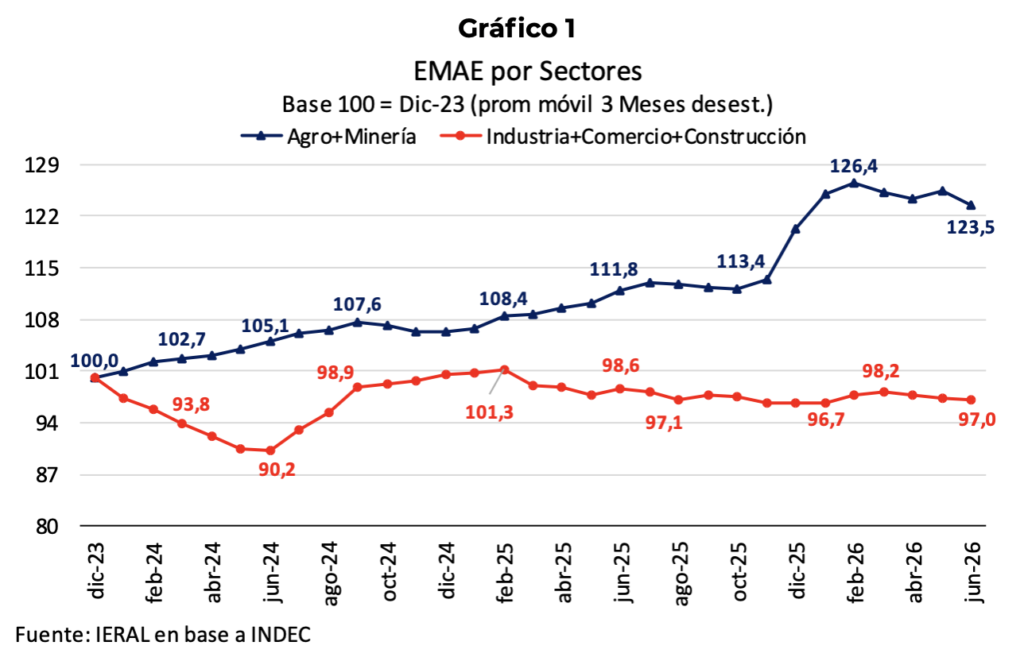
En contraste, el ciclo económico actual refleja una marcada divergencia entre ambos segmentos Productivos. Entre febrero de 2025 y junio de 2026, el promedio móvil del bloque agro, minería e hidrocarburos creció a una tasa anualizada del 10,3% (0,8% mensual).
Esta expansión contrasta con la caída anualizada del 3,1% registrada por el índice ponderado de industria, construcción y comercio. La brecha resultante de 13,4 puntos porcentuales no solo dista de los años 90, sino que marca un quiebre estructural respecto del período comprendido entre diciembre de 2023 y febrero de 2025.
En aquel lapso inicial, la diferencia de ritmo era de 6,1 puntos porcentuales. Tras el ajuste de comienzos de 2024, el rebote de la actividad urbana había sido enérgico, pero terminó chocado de frente contra un techo de cristal hacia febrero de 2025.
Un cambio de dinámica que supera lo estructural
La evolución reciente de estos indicadores sugiere que existe «algo más» que un mero cambio estructural en la dinámica sectorial. La brecha no se explica únicamente por el ingreso de productos importados o la desaceleración inflacionaria.
Si bien el impacto de la apertura económica es evidente en la industria al compararla con la construcción, sus efectos podrían haberse atenuado bajo un régimen monetario y cambiario definitivo en lugar de uno transitorio.
Analizar las peculiaridades de la coyuntura ayuda a evitar corolarios equivocados, como asumir que la economía no está lista para funcionar con integración mundial o estabilidad de precios. El verdadero problema radica en las inconsistencias entre objetivos e instrumentos.
Para corregir estos desequilibrios se requiere un «cambio de marcha» en el régimen de transición. Esto implica gestionar la política monetaria mediante tasas de interés en lugar del control de agregados, un esquema que impone un sobreajuste al estrangular el crédito.
Adoptar este enfoque exige mayor flexibilidad en el mercado de cambios, un paso que no tendría efectos negativos si se mantiene la acumulación de reservas. En cambio, persistir con el anclaje cambiario deteriora aceleradamente las expectativas del mercado.
Prueba de este desgaste es la demanda de dólares de personas físicas, que en julio de 2026 alcanzó los 3,4 mil millones de dólares. Este esquema de menor volatilidad de tasas y mayor flexibilidad cambiaria pudo aplicarse desde abril de 2025.
Ante el adelanto del clima electoral provocado por la debilidad del crecimiento, la inversión y el empleo, la urgencia de cambios es innegable. Con reservas líquidas del BCRA en 26,0 mil millones de dólares, el mejor antídoto es despejar los vencimientos de 2027 y flexibilizar el crédito.
A diferencia de la transición de 2015/16, donde se buscaba la unificación cambiaria, el principal riesgo hacia fines de 2027 es el retorno de los cepos y la ampliación de la brecha. Instrumentos como bonos duales o futuros resultan insuficientes para frenar esta incertidumbre.
Dos etapas marcadas por el 11 de abril de 2025
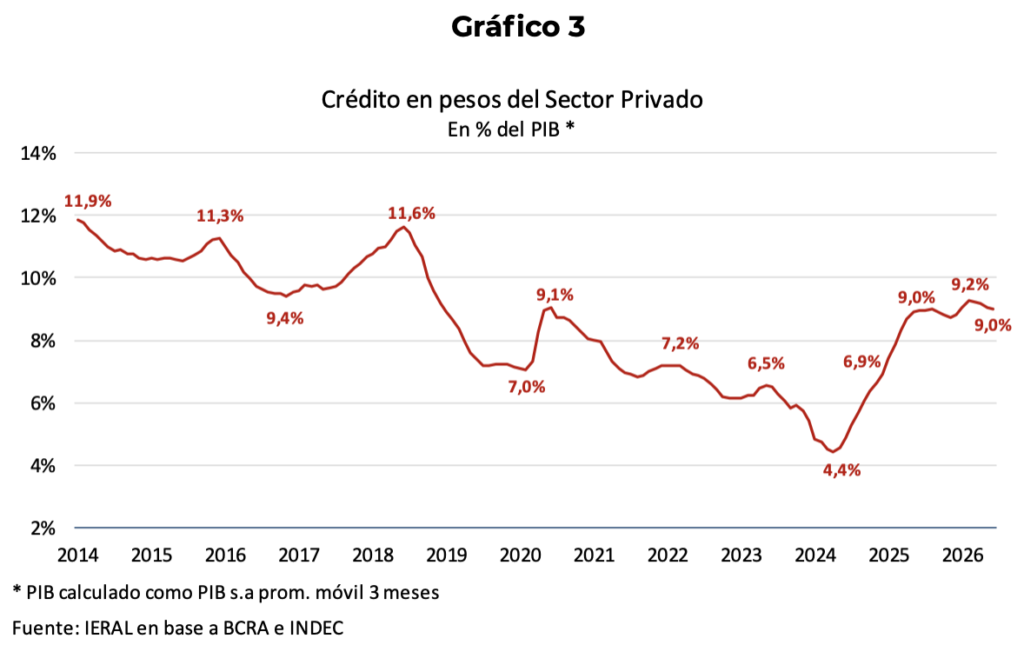
El período donde las diferencias entre el sector primario y el resto de la economía fueron menores coincidió con el auge del crédito privado, cuyo pico se registró en el segundo semestre de 2024 bajo el esquema de deslizamiento preanunciado (crawl).
En esa fase, las tasas de interés resultaron positivas en dólares pero negativas en pesos frente a la inflación. Entre junio de 2024 y febrero de 2025, el grupo de industria, comercio y construcción avanzó al 1,5% mensual (19,0% anualizado).
El impulso crediticio compensó temporalmente la apertura comercial, pero el esquema se agotó a principios de 2025 debido al deterioro del sector externo y la posterior aparición de fuertes turbulencias cambiarias.
El 11 de abril de 2025 se lanzaron las bandas cambiarias, un esquema híbrido que procuró frenar la inflación combinando un tipo de cambio administrado con un estricto control de agregados monetarios.
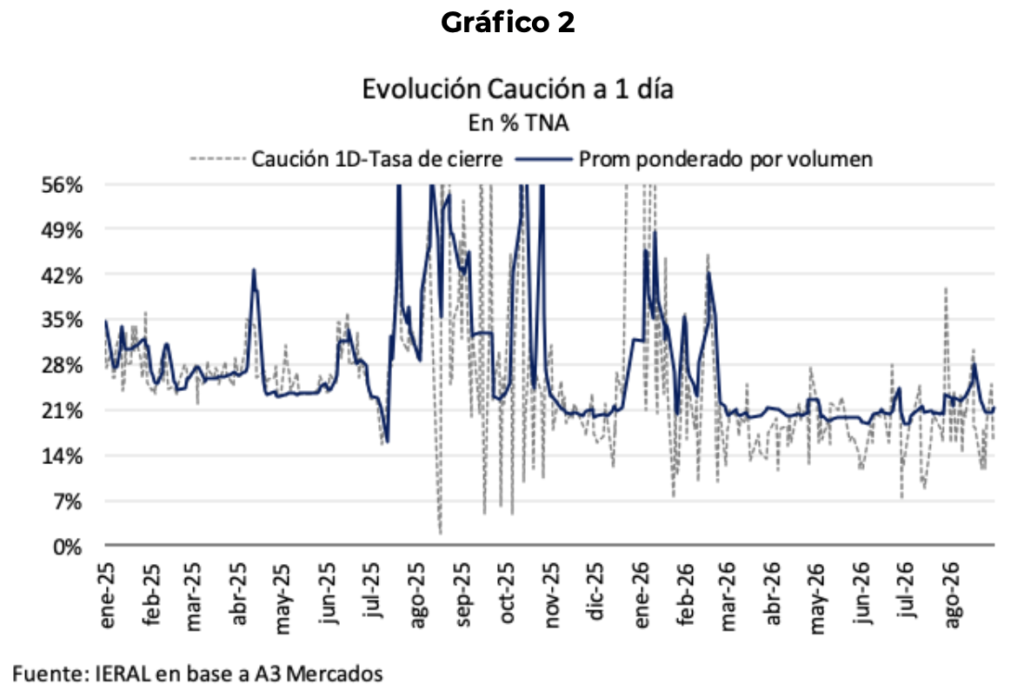
Este régimen disparó la volatilidad en las tasas de interés, convirtiéndose en la causa principal del estancamiento del crédito y el freno general de la actividad económica observado desde entonces.
La negativa del Banco Central a emitir pesos para comprar dólares dentro de las bandas privó de liquidez al crédito. La teoría de una «dolarización endógena» no se concretó, ya que el público prefirió atesorar los billetes antes que gastarlos.
La inestabilidad de las tasas se profundizó tras el rescate de las Lefi y los resultados electorales en la Provincia de Buenos Aires en septiembre de 2025, acortando drásticamente los plazos de financiamiento.
Factores como la falta de competencia bancaria, la dependencia del Tesoro del financiamiento local, los altos encajes y la elevada presión impositiva sobre préstamos agravaron de manera considerable la situación.
Ajustes en el esquema y la urgencia de reactivar el crédito
En diciembre de 2025 se indexaron las bandas cambiarias a la inflación pasada y se ratificó el control de agregados. Para marzo de 2026, el BCRA introdujo un corredor informal de tasas (20% al 25%), generando confusión al intentar controlar precios y cantidades simultáneamente.
Hacia agosto de 2026, un leve movimiento cambiario provocó un alza de tasas que perforó el techo del 25%, confirmando el predominio de una política monetaria contractiva y de rienda corta.
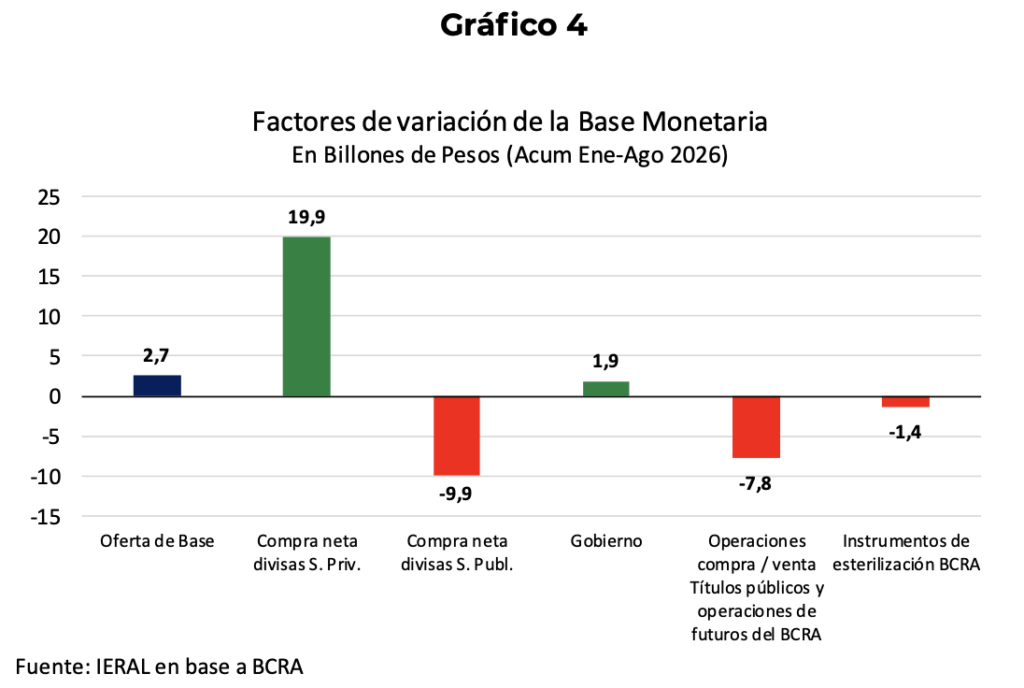
De hecho, solo 13,6 pesos de cada 100 emitidos por compra de divisas en 2026 quedaron circulando. La materia prima para el crédito fue ínfima, manteniendo el patrón restrictivo adoptado en 2025.
Dado el alto nivel de las tasas activas, se necesita que el crédito crezca al menos 2,0 puntos del PIB al año para evitar un efecto contractivo. Su estancamiento actual en el 9,0% del PIB fuerza a empresas y familias a cancelar deudas y frena la demanda agregada.
Este escenario provocó un deterioro acelerado en la cartera bancaria, donde la mora saltó del 2,6% al 7,7% en apenas doce meses.
Ante esta problemática, las autoridades económicas comenzaron a reaccionar mediante la inyección de fondos del FGS de ANSES para créditos hipotecarios por un equivalente al 0,2% del PIB.
A esto se suman la ampliación del acceso a «argendólares» para empresas no exportadoras y la ley de «inocencia fiscal» para estimular depósitos en moneda extranjera.
Aunque son medidas positivas, resultan insuficientes sin un recalibrado de fondo en el mix monetario y cambiario. Es el camino habitual en los planes de estabilización.
Anclas múltiples e inconsistencias del programa
A fines de 2023, el esquema de tres anclas (fiscal, monetaria y cambiaria) fue muy consistente. Sin embargo, como ocurrió en la experiencia de Israel en 1985, las anclas múltiples funcionan al inicio pero generan severas inconsistencias con el tiempo.
En la primera etapa, las tasas reales negativas permitieron la licuación de pasivos del BCRA, pero derivaron en una fuerte apreciación del peso y el paso de superávit a déficit en la cuenta corriente.
Entre febrero de 2024 y febrero de 2025, la inflación acumuló un 66,9% frente a una devaluación de solo el 26,8%, generando un descalce de 40 puntos porcentuales. La cuenta corriente pasó de +5,7 mil millones de dólares a un déficit de 4,2 mil millones.
El programa restrictivo de abril de 2025 corrigió el frente externo reduciendo el déficit de cuenta corriente a 1,2 mil millones en el primer trimestre, proyectando un superávit anual del 1,0% del PIB.
En la balanza de bienes y servicios, la corrección fue dramática: de un déficit de 2,2 mil millones de dólares a un superávit de 3,5 mil millones de dólares en el primer trimestre de 2026 (un giro de 3,2 puntos del PIB).
Semejante ajuste implica que la economía está invirtiendo menos de lo que ahorra, transformando a la tasa de inversión en la principal variable de ajuste.
El impacto directo en la inversión y las vías de solución
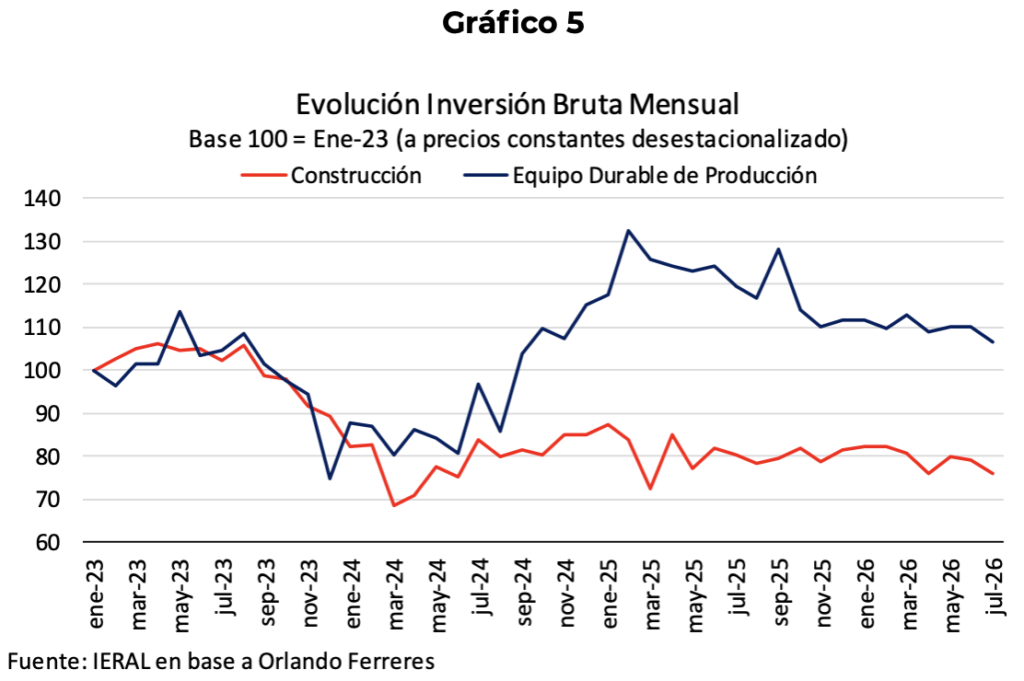
Según el Estudio Ferreres, la inversión bruta interna cayó un 15,2% entre febrero de 2025 y julio de 2026. La compra de maquinaria y equipo se desmoronó un 19,5%, mientras que la construcción cayó un 9,5%.
Para sostener las ganancias de productividad se requiere un ciclo ascendente de la inversión, condicionado por la rentabilidad esperada y los costos del financiamiento. El Merval en dólares 8,0% por debajo de 2025 sintetiza esta cautela.
Las inconsistencias entre las anclas complican la recaudación impositiva (caídas reales en IVA DGI y contribuciones patronales), derivando en un comportamiento procíclico del gasto público.
La desaceleración de la inflación de agosto de 2026, proyectada por debajo del 2,0% mensual, abre una ventana de oportunidad para abandonar el esquema rígido y pasar a un corredor formal de tasas (20%-25%) con mayor flexibilidad cambiaria.
El desafío en el frente externo exige despejar los vencimientos de deuda de 2027, similar a la operación realizada por Ecuador. Este blindaje es esencial para neutralizar la incertidumbre electoral y el riesgo de brecha.
Con reservas líquidas de 26,0 mil millones de dólares y un excedente sobre encajes cercano a 10,0 mil millones, el BCRA tiene el espaldero necesario para acelerar la recuperación del crédito y la actividad económica.
El ministro de Economía Luis Caputo anunció un plan para ampliar el acceso a la vivienda.
El Gobierno lanzó un nuevo programa de créditos hipotecarios UVA. Foto: Agencia NA (IA)
Buenos Aires, 26 agosto (PR/26) – El Gobierno nacional anunció un nuevo programa para impulsar los créditos hipotecarios con el objetivo de ampliar el acceso al financiamiento para la primera vivienda. La iniciativa, presentada por el ministro de Economía, Luis Caputo, utilizará recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES para que los bancos dispongan de más fondos y puedan otorgar nuevos préstamos.
A diferencia de lo que muchos creen, no se trata de una nueva línea de créditos que las personas puedan solicitar directamente al Estado. El programa está dirigido a las entidades financieras, que recibirán financiamiento mediante licitaciones y luego deberán destinar esos recursos exclusivamente al otorgamiento de créditos hipotecarios para la compra, construcción, ampliación o refacción de la primera vivienda.
Según supo la Agencia Noticias Argentinas, en base a lo que explicó Caputo durante la presentación, el principal problema que enfrenta hoy el mercado hipotecario es que los bancos reciben depósitos de corto plazo, pero deben otorgar préstamos que se pagan durante muchos años. Con este esquema, el Gobierno busca ofrecerles fondeo de largo plazo para que puedan ampliar la oferta de créditos sin asumir ese descalce financiero.
Lo más importante del programa
Monto total: $2 billones.
Primera licitación: $200.000 millones.
Los fondos provendrán del FGS de la ANSES.
Destino: compra, construcción, ampliación o refacción de la primera vivienda.
Beneficiarios finales: personas humanas, a través de entidades financieras.
Plazo mínimo de los créditos: 15 años.
Tasa máxima: UVA + 7,5%.
Monto máximo por préstamo: equivalente a 150.000 UVA.
¿Cómo funcionará el programa?
El mecanismo consiste en que el Estado colocará depósitos a plazo fijo en pesos ajustados por UVA más una tasa adicional. Esos fondos serán adjudicados a los bancos mediante licitaciones y las entidades tendrán la obligación de utilizarlos para otorgar créditos hipotecarios destinados a la primera vivienda.
Cada licitación será por $200.000 millones. Los bancos podrán participar en dos tramos: uno con un plazo de un año y una tasa mínima de UVA más 2,50%, y otro con un plazo de cinco años y una tasa mínima de UVA más 4,50%. Además, ninguna entidad podrá quedarse con más del 20% del monto de cada licitación, mientras que los fondos adjudicados deberán transformarse en créditos hipotecarios dentro de los 90 días corridos posteriores.
¿Qué significa la tasa UVA + 7,5%?
Uno de los datos más importantes del programa es que el Gobierno estableció un tope para la tasa de los créditos hipotecarios. Las entidades financieras que utilicen estos fondos no podrán otorgar préstamos con una tasa superior a UVA + 7,50%.
Esto significa que el préstamo se ajustará por la evolución de la Unidad de Valor Adquisitivo (UVA), que acompaña la inflación, y sobre ese capital actualizado el banco podrá cobrar una tasa de interés que no supere el 7,5% anual. Cada entidad podrá ofrecer condiciones comerciales diferentes, pero siempre respetando ese límite fijado por el programa.
Además, el Ministerio de Economía dispuso que los préstamos deberán tener un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA, requisitos que serán obligatorios para todas las entidades que participen de la iniciativa.
Un ejemplo para entender cuánto podría costar un crédito
El documento oficial difundido por el Gobierno incluye una simulación. Para una propiedad valuada en USD 106.667, el crédito cubriría el 75% del valor, equivalente a $120.920.000, con una tasa de UVA + 7% y un plazo de 25 años.
Valor de la propiedad en USD: 106.667
Monto crédito hipotecario (75%) en $: 120.920.000
Tasa: UVA + 7%
Plazo: 25 años
Cuota inicial en $: 865.098
En ese caso, la cuota inicial sería de $865.098, mientras que el grupo familiar debería demostrar un ingreso neto mensual de $3.460.391 para mantener una relación cuota-ingreso del 25%. Se trata de un ejemplo ilustrativo elaborado por el Ministerio de Economía para mostrar cómo podría aplicarse el programa.
Con esta iniciativa, el Gobierno busca que el sistema financiero disponga de más recursos de largo plazo para ampliar el mercado hipotecario. El objetivo es que más personas puedan acceder a un crédito para su primera vivienda, mientras los bancos cuentan con un mecanismo de financiamiento que les permita aumentar la oferta de préstamos bajo condiciones previamente establecidas.
La tradicional empresa láctea acumula un pasivo millonario entre bancos y cheques rechazados.
Tras meses de parálisis productiva, la firma santafesina busca evitar la quiebra en la Justicia.
Buenos Aires, sábado 22 agosto (PR/26)) — La histórica firma Lácteos Verónica, que opera tres plantas de procesamiento en la provincia de Santa Fe (Clason, Lehmann y Suardi), solicitó la apertura de su concurso preventivo de acreedores al registrar un pasivo de $15.945 millones tras atravesar meses de profunda parálisis productiva y cesación de pagos salariales.
La presentación tramita ante el Juzgado Nacional en lo Comercial N° 17, Secretaría N° 34, en la ciudad de Buenos Aires, con el patrocinio del Estudio Alegría, Buey Fernández, Fissore & Montemerlo.
En su argumentación técnica, la administración conducida por la familia Espiñeira presentó un balance financiero deteriorado que comprende $4745 millones en obligaciones bancarias con entidades como Catalinas Cooperativa de Crédito, Credibel, Banco Galicia, Banco Santander, Banco Provincia, Banco Ciudad, Banco Industrial, Banco Nación y Banco Macro, además de más de 2900 cheques rechazados por un saldo de $11.200 millones.
La debacle previa incluyó un frustrado Procedimiento Preventivo de Crisis que buscaba desvincular a unos 200 empleados y afectó la operatoria de 150 productores tamberos que reclaman acreencias acumuladas por US$60 millones.
Productores tamberos reclaman acreencias por alrededor de 60 millones de dólares a la compañía.
Según supo la Agencia Noticias Argentinas, la iniciativa en la Justicia comercial busca esquivar la quiebra definitiva en un escenario donde las autoridades provinciales ya preveían el desenlace. Desde el Ministerio de Trabajo santafesino que lidera Roald Báscolo admitieron que “era sabido que podría ocurrir”, luego de haber tenido que articular asistencia alimentaria junto a la Municipalidad de Suardi para auxiliar a los operarios perjudicados por el cese de haberes.
Ante la falta de respuestas directas por parte del directorio de la láctea, el delegado de Atilra en Lehmann, Domingo Possetto, expresó: “No sabemos qué puede ocurrir. Los trabajadores no quieren confrontar sino trabajar y cobrar, algo que hace mucho tiempo no pueden hacer”.
Paralelamente, la cooperativa cordobesa Copalac acordó operar a fasón las instalaciones de Suardi para ingresar leche cruda y producir leche en polvo, otorgando ocupación provisoria a 30 dependientes.
Sobre este pacto, la representación sindical de Atilra aclaró que “Copalac asumirá la responsabilidad solidaria por las obligaciones laborales y de la seguridad social de los empleados que se incorporen a prestar tareas en el marco de este acuerdo”, interrumpiendo momentáneamente una etapa de parálisis para una marca que entre enero de 2020 y abril de 2025 supo exportar manufacturas por más de US$102 millones a mercados internacionales.
El evento reunirá a referentes de toda la cadena para debatir sobre producción, innovación, gestión, tecnología y los desafíos del agro. Además, ofrecerá espacios para generar vinculaciones estratégicas y oportunidades de negocios, con propuestas exclusivas para startups, rondas de negocios, remates de hacienda, demostraciones y actividades abiertas.
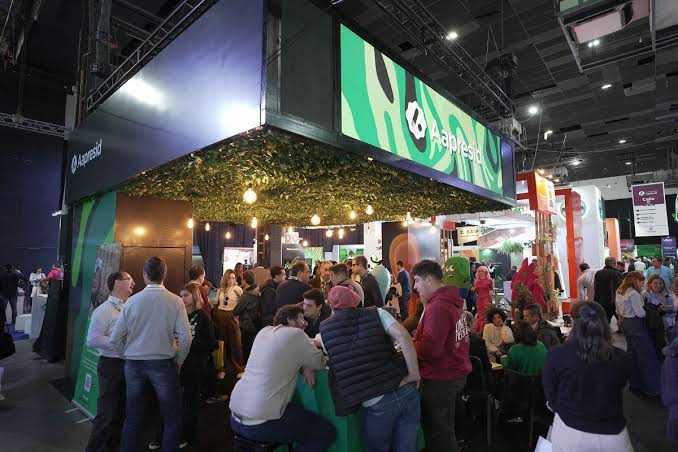
Rosario, lunes 3 agosto (PR/26) — Desde el martes 4 de agosto al mediodía, hasta el jueves 6 a las 18 horas se llevará a cabo la 34° edición del Congreso Aapresid con la fuerza de Expoagro, que este año regresa a Rosario y tendrá como sede el Salón Metropolitano.
Con la presencia de disertantes nacionales e internacionales, técnicos, productores, funcionarios y firmas del sector, el Congreso Aapresid se reafirma como la cita obligada con el conocimiento y la innovación para el agro.
10 auditorios y cientos de especialistas
Bajo el lema «Nuestro Suelo, Nuestra Voz», en sus 10 auditorios que funcionarán en simultáneo, con interpretación en inglés y portugués, se llevarán a cabo más de 100 paneles de los que participarán más de 350 oradores de primer nivel de Argentina y el mundo. La agenda recorrerá los 9 ejes temáticos del congreso.
«Nos preparamos para una nueva edición de este evento que cobra cada vez más relevancia, tanto para nuestra institución como para el ecosistema productivo y agroalimentario de Argentina y la región. Esperamos referentes de todo el mundo para hablar de los temas que interesan a los productores, desde las últimas tendencias en tecnologías y conocimiento agronómico, hasta lo político, económico y social. En un contexto cada vez más fragmentado y complejo, que despliega nuevas amenazas pero también nuevas oportunidades, el Congreso es un espacio ideal para debatir el destino del Agro argentino», expresó el presidente de Aapresid, Marcelo Torres.
Entre los principales expertos internacionales se destacan Chad Lee (Universidad de Kentucky), quien compartirá estrategias para el manejo del maíz de alto rendimiento; Christine Morgan, una de las principales especialistas mundiales en salud del suelo; Dwayne Beck, referente histórico de la agricultura regenerativa en Estados Unidos; Celso Omoto, que analizará la experiencia brasileña en el manejo de plagas como el gusano cogollero; y Muhammed Ibrahim, director general del IICA, quien expondrá sobre los nuevos modelos de cooperación científica y tecnológica para la agricultura.
La agenda se completa con el protagonismo de prestigiosos investigadores, técnicos y consultores nacionales. Entre ellos, Leonardo Coll, Gervasio Piñeiro, Fernando Salvagiotti, Diego Rotili, Wenceslao Tejerina, Alejandro Vera, Mariano Echegaray, David Miazzo y Leonardo De Benedictis, quienes trabajarán en profundidad las variables que hacen a la actividad agropecuaria pero también las novedades que llegan desde la academia.
Una nueva agenda para pensar el negocio
Entre las principales novedades de esta edición se destaca la incorporación del eje “Gestión Empresarial”, que reunirá a economistas, empresarios, consultores y especialistas para debatir sobre financiamiento, inversiones, liderazgo, organización de equipos y herramientas de gestión. Serán los encargados de complementar la tradicional mirada técnica del congreso con contenidos orientados a la gestión de las empresas del sector.
A la vez, se llevará a cabo una nueva edición de las charlas Aaprender, un espacio que busca ampliar la conversación incorporando miradas provenientes de otros ámbitos. Con la coordinación y participación del Biólogo y divulgador Diego Golombek, el ciclo incluirá en su “line up” a Sebastián Zuccardi (Bodega Zuccardi), Rosario Campos (Economista), Fredi Vivas (CEO y Cofundador de RockingData) y Carlos Ojea Rullán (Criador y Asesor Ganadero).
“Este Congreso reunirá a todos los actores de la cadena agroalimentaria para ofrecer a los productores una mirada 360° sobre la actualidad y tendencias en el sector, así como sobre las problemáticas y soluciones que se pueden generar. Nos convoca además un lema que nos interpela profundamente, porque es un llamado a escuchar del suelo y todo su conocimiento acumulado en miles de años para transformarlo en mejores decisiones”, expresó al respecto Carolina Meiller, directora adjunta de Prospectiva Aapresid.
Protagonismo AgTech
El ecosistema de startups líderes en innovación volverá a ocupar un lugar central dentro del Congreso. Como antesala del evento, el martes a las 9 horas abrirá sus puertas el Agtech Forum en la Bolsa de Comercio de Rosario, que continuará con actividades en el Salón Metropolitano para conectar startups, empresas, inversores y referentes tecnológicos.
En el congreso también funcionará el Espacio Agtech, un sector de 150 m2 donde distintas firmas exhibirán sus desarrollos y compartirán experiencias con productores y asesores.
El tradicional Agtech Demo Day, que se llevará a cabo el día miércoles 5 a las 17 horas, será la oportunidad para que algunos de esos emprendimientos tecnológicos se presenten ante un jurado especializado.
Negocios, inversiones y remates
«Hoy los productores buscan conocimiento, pero también herramientas para tomar decisiones y generar nuevas oportunidades. Por eso trabajamos para que el Congreso Aapresid combine una agenda técnica de primer nivel con remates de hacienda, espacios de networking, rondas de negocios y vinculación entre todos los actores del ecosistema agroindustrial«, señaló Martín Schvartzman, CEO de Exponenciar, empresa organizadora de Expoagro.
En este sentido, participarán más de 100 expositores haciendo del congreso un punto estratégico para el networking y los negocios. Desde firmas de semillas y genética, protección de cultivos, maquinaria, agricultura de precisión y tecnologías, hasta exportadoras y acopiadoras de granos, entidades financieras, aseguradoras e instituciones del rubro.
Las empresas además de estar presentes con sus equipos, brindar asesoramiento y charlas, también prepararon ofertas para todos los productores y técnicos que se acerquen al evento.
En la misma línea, para esta edición, se destaca la presencia de once bancos: Banco Nación, Galicia, Macro Agro, Banco Provincia, BBVA, Santander, Banco Comafi, ICBC, Banco Santa Fe, Banco Municipal de Rosario y Banco Entre Ríos. Quienes arribarán con interesantes promociones para impulsar las inversiones, y así producir más y mejor.
Promoviendo las relaciones comerciales, por segundo año consecutivo, se realizarán las Rondas de Negocios, una iniciativa que busca vincular a productores, empresas, startups Agtech e inversores para facilitar acuerdos, alianzas estratégicas y nuevas oportunidades de negocios. Las reuniones tendrán lugar el miércoles 5 por la tarde y el jueves 6 por la mañana, la participación será gratuita para todos los asistentes al Congreso, con inscripción previa y la posibilidad de participar como inversor o como oferente de soluciones.
Asimismo, durante el evento se desplegarán tres remates televisados y vía streaming, a cargo de las consignatarias: Jauregui Lorda, AFA y ROSGAN, el mercado ganadero de la Bolsa de Comercio de Rosario, a través de uno de sus socios operadores, Pastore y CIA.
Mucho más que un congreso
Fuera de los auditorios, el congreso contará una vez más con una diversidad de espacios e iniciativas para todos los públicos. Entre ellos se destaca el debut del Laboratorio de Suelos, impulsado junto al INTA para acercar demostraciones prácticas; la galería digital «Ciencia a Campo», donde se exhibirán investigaciones aplicadas a problemas concretos del productor; y el espacio Sabores de Santa Fe, que reunirá gastronomía regional, cocina en vivo y actividades vinculadas a la producción de alimentos.
De este último espacio participará el cocinero Luciano Luchetti (Locos x el asado) con una demostración de cocina el jueves al mediodía.
Asimismo, cada detalle será transmitido en vivo a través del streaming Levantando la Perdiz, que recorrerá el predio durante los tres días del evento con entrevistas e invitados especiales.
La agenda se completará con un “after” abierto a todos los asistentes el miércoles por la tarde.