La Argentina atraviesa un debate profundo sobre el rumbo de su economía. Por un lado, las exportaciones de 100 mil millones de dólares prometen aliviar las divisas y empujar el crecimiento.
Por Jorge Vasconcelos
Buenos Aires, jueves 30 julio (PR/26)–Por el otro, la fragilidad del mercado laboral complica la estabilidad social. Esta brecha entre números globales y el bolsillo cotidiano no debería sorprender a nadie.
El verdadero problema de fondo radica en la pérdida de productividad, que cayó un 8,5 % desde 2012 tras la llegada de los cepos al dólar y al comercio.
Aunque la productividad viene creciendo al 3,4 % anual en los últimos dos años, apenas alcanza para igualar el nivel que el país tenía en 2007. Ante una torta tan acotada para repartir, los inversores prefieren ser cautos y exigen ver reformas irreversibles antes de tomar decisiones de gran escala.
Sectores que vuelan vs. sectores estancados
Los datos recientes confirman este escenario heterogéneo. La inflación bajó, pero la actividad del segundo trimestre se estancó, alejando la meta del 3,0 % anual.
Sin embargo, hay señales de vida en la economía real. La construcción creció un 9,8 % desestacionalizado en el último trimestre, perfilando un salto potencial del 25,3 % anual.Este repunte es fundamental porque la construcción representa el 9,0 % del empleo total del país, inyectando dinamismo de forma directa en las calles.
La otra cara de la moneda la muestran el comercio, la industria y el transporte, que crecen a un ritmo muy lento de entre 1,9 % y 3,3 % anual.Como estos tres rubros concentran el 34,0 % del empleo nacional, su modesto desempeño explica por qué la sensación de mejora no llega a todos.
El reto del crédito y la ingeniería financiera
Para acelerar la recuperación, el Gobierno debió avanzar antes en la bajada del riesgo país y la reactivación del crédito privado.
Un canje preventivo de deuda a comienzos de año hubiera recortado la prima a 400 puntos básicos, abriendo la puerta a financiamiento más accesible.Además, aunque las tasas bajaron al rango de 20 % a 25 % anual, los altos encajes y los impuestos distorsivos frenan su traslado a los préstamos en pesos.
En el frente financiero, el compromiso de vencimientos para 2027 alcanza los 24,9 mil millones de dólares, exigiendo un esquema riguroso de refinanciación. Descontando los acuerdos garantizados y remanentes, quedará un saldo neto a renovar de 13,5 mil millones de dólares, lo que requerirá compras continuas de divisas.
El motor del interior y la ventaja del gas barata
En la economía real, solo tres provincias han incrementado el empleo privado formal registrado: Neuquén, Río Negro y San Juan.
Aun así, un grupo de 12 provincias logró aumentos del 14 % al 110 % en sus exportaciones, impulsadas por los hidrocarburos, la minería y el agro.Este auge exportador dinamiza la obra pública y privada. El Índice Construya subió un 6,3 %, impulsado por proyectos clave en infraestructura y logística.
Un caso claro es Vaca Muerta, donde los nuevos proyectos energéticos están convocando a más de 800 proveedores nacionales de bienes y servicios.
A su vez, disponer de gas natural competitivo ofrece un impulso único a industrias como la petroquímica y los fertilizantes.En la Argentina, el costo industrial del gas es un tercio del de Europa y la mitad del de China o Brasil, otorgando un atractivo insuperable.
Este avance de provincias mineras y petroleras redefine el mapa político: sus legisladores forman un bloque clave de gobernabilidad para asegurar las reformas.
Las 3 razones detrás del nuevo mínimo histórico de la gestión Milei.
Buenos Aires, domingo 12 julio (PR/26) – El escenario financiero argentino consolidó un cierre de semana excepcional. En una jornada marcada por el feriado cambiario local, el Riesgo País anotó un nuevo mínimo absoluto bajo la presidencia de Javier Milei al cerrar en 402 puntos básicos, quedando al borde de perforar la barrera psicológica de las 400 unidades.
Para encontrar un indicador en niveles similares hay que remontarse a marzo de 2018, durante el mandato de Mauricio Macri.
Con un retroceso diario del 0,5%, la caída del indicador que elabora el JP Morgan ya acumula una merma del 5,6% en lo que va de julio y un impresionante desplome del 29,6% en el transcurso de 2026.
A continuación, analizamos las tres razones clave que explican este optimismo del mercado, el rally de los bonos soberanos y el festejo de las acciones argentinas en Wall Street.
1. El impacto del Programa Financiero 2026–2027
El principal motor de la compresión del Riesgo País (que cayó más de 80 puntos básicos en el último mes) fue la recepción de la City a la hoja de ruta oficial. La presentación del Programa Financiero 2026–2027 por parte del equipo económico trajo previsibilidad a los inversores de mediano y largo plazo.
La certeza sobre cómo el Gobierno afrontará los vencimientos disipó los fantasmas de un cortocircuito financiero y disparó un rally de compras que los analistas tildan de «difícil de imaginar apenas un mes atrás».
2. Cumplimiento regulatorio: el pago masivo a los bonistas
Lejos de los discursos, el mercado validó las acciones concretas. El Gobierno inició el pago de vencimientos de deuda por USD 4.300 millones a los bonistas privados, correspondientes a los títulos reestructurados en 2020.
A pesar de la interrupción por el feriado del Día de la Independencia, el pago se liquidó de manera coordinada en dos tramos y terminará de acreditarse de forma definitiva el próximo lunes 13 de julio. Cumplir con este compromiso con reservas y recursos genuinos sepultó las dudas sobre la capacidad de pago del Banco Central.
3. Explosión de los bonos soberanos y los ADRs bancarios
La baja del indicador es la consecuencia directa de la suba de precio de los bonos públicos argentinos (a mayor precio, menor rendimiento y menor riesgo). Los títulos en dólares avanzaron en todas sus especies, liderados por el AL29D (1,2%) y el GD30D (0,8%).
Paralelamente, las acciones de empresas argentinas en Wall Street (ADRs) vivieron una fiesta financiera encabezada por el sector bancario, el termómetro directo de la economía local:
BBVA: +9,1%
Grupo Financiero Galicia: +8,8%
Banco Supervielle: +6,4%
En la plaza local, el índice Merval acompañó la tendencia con un alza del 2,4%, impulsado también por las casas matrices de los bancos locales (BBVA +7,6% y Galicia +6%).
La paradoja del día no laborable y qué esperar ahora
El hito financiero se dio en un contexto atípico. Al ser un día no laborable en Argentina, no hubo clearing bancario ni operaciones de contado inmediato o cauciones, limitando la actividad bursátil a transacciones de títulos privados y públicos a plazo de 24 horas. Tampoco operó el mercado de cambios oficial ($1460 / $1510), quedando únicamente activa la plaza informal del dólar blue, que se mantuvo planchada en $1490 para la compra y $1510 para la venta.
¿Qué significa esto para la economía general? De consolidarse esta tendencia y romper el piso de los 400 puntos, los analistas de mercado coinciden en que la Argentina encontrará una ventana de oportunidad óptima para regresar a los mercados internacionales de crédito.
Esto le permitirá al Gobierno refinanciar deudas a tasas mucho más bajas, ampliando el financiamiento disponible y otorgando una enorme flexibilidad para el programa económico de los próximos años.
Eliminar las retenciones, Ingresos Brutos o el impuesto al cheque suena a sentido común. Pero un análisis muestra que, sin animarse a una reforma más profunda, esa promesa puede demorar entre una y dos décadas en cumplirse.
Buenos Aires, jueves 9 de julio (PR/26) –Casi nadie discute el diagnóstico: la Argentina necesita ordenar su sistema tributario cuanto antes. El país no puede crecer con impuestos que le quitan competitividad a la producción y desalientan la inversión.
Los principales sospechosos ya son conocidos: derechos de exportación, impuesto al cheque, Ingresos Brutos, Sellos y las tasas municipales que gravan las ventas. Son los impuestos más distorsivos de la economía.
El problema es que no se pueden borrar de un plumazo: entre todos representan más del 7% del PBI en recaudación, y son la principal fuente de financiamiento de Nación, provincias y municipios.
Ahí aparece la segunda premisa, tan lógica como la primera: ninguna baja de impuestos puede poner en riesgo el equilibrio fiscal. Después de años de descontrol, regalar alivios sin financiamiento sería un boomerang.
Un plan que choca con la realidad del gasto
La idea que más adeptos consigue es la más intuitiva: primero bajar el gasto público, después usar ese ahorro para compensar lo que se deje de recaudar. Es lo que se conoce como “gradualismo tributario”.
El inconveniente es que las cuentas públicas ya no dan mucho más margen. El gasto se redujo de manera inédita desde 2023, y ese esfuerzo apenas alcanzó para un equilibrio fiscal muy ajustado.
No es que falte voluntad de ajustar. Es que el desequilibrio heredado era gigante, y sus secuelas van a seguir pesando durante mucho tiempo.
Hacia adelante, el margen para nuevos recortes es cada vez más angosto. Y hay un actor que juega en contra: el gasto previsional, que se lleva una porción enorme del presupuesto nacional y de al menos 13 provincias.
Mientras la reforma previsional siga esperando en un cajón, mantener el gasto total a raya de la inflación va a exigir un esfuerzo de austeridad cada vez mayor.
Crecer para pagar la cuenta: ¿cuánto hay que esperar?
Si el ajuste del gasto ya no alcanza, queda la otra vía: que el crecimiento económico amplíe la base imponible y genere más recaudación, sin tocar el gasto.
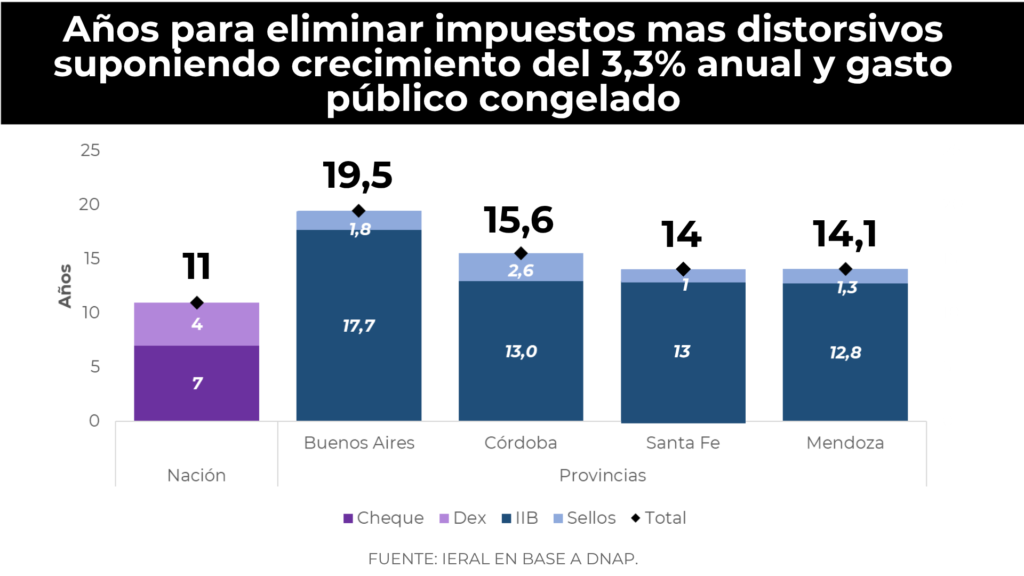
Una simulación permite ponerle números a esa apuesta. En un escenario optimista, con un crecimiento sostenido del 3,3% anual, algo que la Argentina nunca logró sostener en las últimas décadas, los plazos igual son largos.
A nivel nacional, harían falta 11 años de crecimiento ininterrumpido para compensar lo que se dejaría de recaudar al eliminar retenciones e impuesto al cheque.
Si se prioriza el campo, los productores agropecuarios tendrían que esperar casi 4 años para ver eliminadas las retenciones, y otros 7 años más para que desaparezca el impuesto a las transferencias bancarias.
Las provincias, la parte más difícil del rompecabezas
El panorama se complica todavía más al bajar a las provincias, donde Ingresos Brutos y Sellos son pilares de la recaudación local.
Aun congelando el gasto provincial y destinando todo el aumento de la coparticipación a compensar esa baja, los plazos se estiran mucho más allá de una década.
Se necesitarían aproximadamente 14 años en Santa Fe y Mendoza, 16 años en Córdoba y casi 20 años en la provincia de Buenos Aires.
La austeridad no alcanza: hace falta audacia
Nada de esto pone en duda que haya que sostener la prudencia fiscal. El punto es que, incluso siendo prudentes, ese camino solo no alcanza para bajar los impuestos que más dañan a la producción en plazos razonables.
El caso más claro es el de los impuestos que gravan las ventas: hoy un mismo hecho económico paga tres veces, con IVA, Ingresos Brutos y tasas municipales.
Avanzar hacia un “Súper IVA” permitiría recaudar lo mismo con un impuesto más neutral, transparente y fácil de fiscalizar, reduciendo la evasión y el daño sobre la competitividad.
Con la misma lógica, se podrían eliminar rápido los derechos de exportación mejorando el cobro de Ganancias y Bienes Personales, sin resignar ingresos fiscales.
Estas reformas exigen acuerdos políticos complejos y mucho trabajo técnico. Pero es la manera de no repetir el fracaso del Consenso Fiscal de 2017, que no falló por falta de voluntad, sino por apostar todo al gradualismo.
Confiar en que el crecimiento por sí solo compense la baja de impuestos es, como ya demostró esa experiencia, una apuesta demasiado riesgosa.
En junio, las ventas minoristas pyme subieron 0,9% frente al mismo mes de 2025, pero cayeron 1,3% respecto de mayo. El Mundial y el cobro del aguinaldo dieron un respiro puntual, aunque el semestre cierra con una caída acumulada del 2,5%.
Buenos Aires martes 7 julio(PR/26)– le dio un poco de aire al comercio pyme. Según el relevamiento de CAME, las ventas minoristas crecieron 0,9% interanual, a valores constantes. Pero si se mira el mes contra el mes anterior, el resultado fue otro: una baja del 1,3%, que confirma que la mejora no fue un cambio de tendencia sino un efecto de corto plazo.
De hecho, con este dato ya quedó consolidado el primer semestre del año, y el saldo no es alentador: una retracción acumulada del 2,5% entre enero y junio. Es decir, el veranito de junio fue una excepción dentro de un semestre que, en general, viene de caída.
¿Qué explicó la mejora puntual? Dos factores estacionales se combinaron: por un lado, el cobro del Sueldo Anual Complementario (SAC), que inyectó liquidez extra en los bolsillos de los consumidores; por otro, el arranque del Mundial de fútbol, que activó el consumo en rubros puntuales. Entre ambos sostuvieron el número general, aunque de forma selectiva y acotada.
Cómo ven los comerciantes su propia situación
El humor de los comercios también mejoró levemente. El 50,1% de los encuestados dijo que su situación económica se mantuvo estable en la comparación interanual, 1,9 puntos porcentuales más que en mayo. En paralelo, bajó la proporción de locales que describieron un escenario desfavorable: pasó del 45,1% al 43,1% en apenas un mes.
Mirando un poco más allá, a un año vista, la mayoría de los comerciantes no espera grandes cambios: el 52,3% proyecta continuidad. Un 37,7% confía en una mejora (aunque esa cifra retrocedió 1,1 punto frente al mes anterior), y solo un 10% anticipa un empeoramiento.
Donde el pesimismo sí se mantiene firme es en la decisión de invertir. El 59,3% considera que el contexto actual es adverso para meter capital en el negocio, apenas un 12,2% lo ve como un buen momento y el 28,5% restante prefiere no definirse. Un panorama casi calcado al de mayo.
Perfumería y farmacia, los grandes ganadores del mes
No todos los rubros vivieron junio de la misma manera. Cuatro de los sectores relevados por CAME mostraron una suba interanual. Los que más crecieron fueron Perfumería (+9,5%) y Farmacia (+5,4%), seguidos de cerca por Alimentos y bebidas (+2,9%) y Textil e indumentaria (+1,9%).
Del otro lado del mostrador quedaron los rubros vinculados a bienes durables, justamente los que más sufren cuando el bolsillo está ajustado: Bazar, decoración y muebles (-3,1%), Ferretería, materiales eléctricos y de la construcción (-2%) y Calzado y marroquinería (-1%). Una fotografía que confirma algo que ya se venía viendo: se gasta en lo puntual, no en lo que se puede postergar.
El canal online sigue ganando terreno
Un dato para no perder de vista: las ventas online de los comercios con local a la calle crecieron 16,7% interanual durante junio, y también subieron 4,1% desestacionalizado respecto de mayo. El comercio de cercanía cada vez depende más de su vidriera digital.
Un veranito que no cambia el fondo del problema
El repunte interanual de junio fue, en definitiva, focalizado y estacional. El Mundial y la liquidez transitoria del aguinaldo activaron rubros muy específicos, como perfumería, alimentos e indumentaria, pero ese flujo de consumo resultó selectivo y no logró frenar la caída mes a mes.
El resultado: un consumidor con el presupuesto justo, que elige gastar en cosas puntuales y sigue postergando la compra de bienes durables.
Del lado de los comercios, buena parte de las operaciones se cerraron gracias a planes de cuotas y beneficios bancarios, lo que deja en evidencia que al público le falta liquidez directa.
A eso se suma que los negocios vienen reportando una fuerte erosión en su rentabilidad, presionados por la actualización de costos fijos y por el avance de la competencia importadora.
Con los márgenes cada vez más ajustados, el empresariado pyme mantiene una postura de cautela financiera, frena sus proyectos de inversión y no proyecta, por ahora, un horizonte de expansión a corto plazo.
Primicias Rurales
Fuente: CAME (Confederación Argentina de la Mediana Empresa)
El fraude a través de pantallas y teléfonos ya supera los temores de la inseguridad callejera tradicional. Un reciente informe revela cómo las estafas por WhatsApp y el robo de identidad están transformando la vida cotidiana de millones de argentinos.
Buenos Aires 3 julioi (PR/26)–Durante décadas, cuando los argentinos hablábamos de inseguridad, nuestra mente viajaba automáticamente a la vereda, al transporte público o a la puerta de casa. Sin embargo, en los últimos tiempos, ese miedo experimentó una profunda mudanza: hoy el peligro viaja con nosotros en el bolsillo, camuflado en la pantalla de nuestro teléfono celular.
Un simple mensaje de texto que simula ser de nuestra entidad financiera, una llamada imprevista de un supuesto operador técnico o un correo electrónico con la estética exacta de una empresa conocida son ahora las herramientas preferidas por la delincuencia para vaciar cuentas bancarias o apropiarse de la identidad digital de las personas. Los ciberdelitos dejaron de ser un problema reservado a especialistas para convertirse en una experiencia cotidiana que atraviesa a millones de hogares.
De la calle al bolsillo: la migración exponencial del delito
Lo que antes se percibía como una estafa lejana, hoy se convirtió en una preocupante realidad. La última encuesta de seguridad digital elaborada por las firmas CertiSur y la consultora D’Alessio IROL expone un escenario alarmante: el 43% de los usuarios de Internet en Argentina sufrió algún hackeo o fraude digital entre 2025 y los primeros meses de 2026. Se trata de la cifra más alta de la que se tenga registro en el país, consolidando una tendencia que no para de crecer.
Para tomar dimensión del salto, basta con mirar hacia atrás: hace apenas cuatro años, solo el 9% de los internautas reportaba estos incidentes, una evolución que demuestra que el delito se trasladó a las plataformas virtuales a la misma velocidad con la que digitalizamos nuestras vidas.
WhatsApp: el anzuelo perfecto para generar confianza
El estudio confirma que el método rey de la ciberdelincuencia es el phishing o suplantación de identidad. Los atacantes perfeccionaron sus historias, haciéndose pasar por bancos, billeteras virtuales, organismos públicos o empresas de servicios. Incluso apelan a la urgencia emocional fingiendo ser un familiar en apuros.
El principal canal para ejecutar estas trampas es WhatsApp, concentrando el 31% de los casos, seguido por el correo electrónico con un 23% y las llamadas telefónicas con un 20%. Los delincuentes aprovechan las vías de comunicación más cotidianas para romper la barrera de la sospecha.
El impacto invisible: desconfianza y vulnerabilidad emocional
Esta oleada delictiva coincide con los registros de la Unidad Fiscal Especializada en Ciberdelincuencia (UFECI), que recibió 34.468 reportes de delitos informáticos, marcando un incremento del 21,1% respecto al año previo. Más allá del daño económico, el impacto más profundo es psicológico; las víctimas suelen experimentar una intensa sensación de vulnerabilidad, impotencia y pérdida de control.
Al mismo tiempo, la confianza institucional se desplomó drásticamente: hoy solo 4 de cada 10 usuarios consideran que las empresas y bancos hacen lo necesario para protegerlos, transformando el control de nuestra identidad digital en uno de los desafíos de seguridad más complejos del país.