Oct 12, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El crédito para la campaña 2026/27 se reparte entre bancos, mercado de capitales y proveedores, con tasas en dólares que van del 5% al 13% y una amplia dispersión en pesos según el instrumento y el plazo.
Por Franco Ramseyer – Emilce Terré – Julio Calzada
Rosario, lunes 12 octubre (PR/26)– La campaña 2026/27 ya está en marcha en la Argentina y los números invitan a pensar en grande: las proyecciones preliminares ubican el área agrícola sembrada en 44,2 millones de hectáreas, un registro muy cercano al récord de 44,4 millones de la campaña 2025/26, recientemente finalizada.
Con tanta tierra por sembrar, se espera una gran inversión por parte de los productores, y para ese esfuerzo el financiamiento resulta crucial. ¿Cuánto cuesta hoy conseguirlo? Un relevamiento realizado durante septiembre de 2026 recorrió las principales alternativas de crédito del sector: los bancos, el Mercado Argentino de Valores (MAV) y el crédito comercial.
Conviene tener presente que las condiciones vigentes al momento de la publicación podrían diferir de las aquí informadas. Aun así, las tasas relevadas resultan útiles como referencia de las alternativas existentes. El financiamiento se realiza a través de bancos, mercado de capitales y créditos del sector comercial, y las tasas en dólares oscilan entre 5% y 13%.
Bancos: un abanico amplio, en pesos y en dólares
Las tasas bancarias que se presentan son tasas nominales anuales vencidas (TNAV), en pesos y en dólares. Surgen de un relevamiento directo a diversas entidades bancarias que operan con el sector agropecuario.
Para respetar la confidencialidad de las instituciones entrevistadas, de cada instrumento se informa la banda de tasas (mínimo y máximo) y el rango de plazos. Unos y otros no sólo difieren por entidad, sino también según la escala, el monto y la habitualidad de las operaciones entre las partes.
En pesos: del sobregiro a las plataformas de insumos
El sector bancario ofrece un amplio abanico de instrumentos en moneda local. Estos son, con sus respectivas bandas de plazos y de tasas de interés.
Los acuerdos en cuenta corriente están pensados para cubrir necesidades de liquidez inmediata: permiten al productor girar por encima de su saldo en cuenta corriente (sobregiro) hasta un límite pactado. Tienen plazos de hasta 180 días, aunque la mayoría de las entidades los ofrece a 30 días.
Es la línea más cara del relevamiento, con tasas de entre 35% y 68% anual. Pese a esa gran dispersión, se observó una mayor concentración de respuestas en el rango que va de 40% a 55% de TNAV.
En el descuento de cheques y pagarés, los bancos adelantan fondos a cambio de una tasa de descuento. Los plazos van de 30 a 365 días, con una tasa de interés que se ubica entre 30% y 42,3%.
Los préstamos con convenio para la compra de insumos a través de plataformas permiten a los productores acceder, mediante distintas plataformas digitales, a líneas de crédito para adquirir insumos, con convenios de tasa con las empresas proveedoras. De acuerdo con el relevamiento, son las líneas que pueden alcanzar las mínimas tasas en moneda local: entre 16,6% y 42% nominal anual, con plazos que van de 30 días a 36 meses.
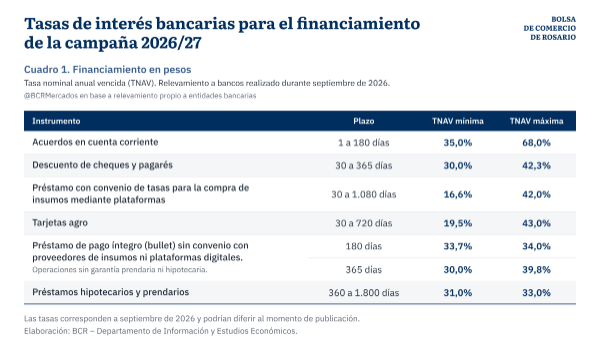
Las tarjetas agro permiten comprar insumos y maquinaria al momento de la siembra y diferir el pago hasta la cosecha. Van de 19,5% a 43% de TNAV, con plazos de hasta 720 días. Algunas entidades indicaron que este producto fue reemplazado por las plataformas digitales de compra de insumos, y también se registró una línea a tasa 0% contando con un aval.
En los préstamos de pago íntegro (bullet), tanto el capital como los intereses se cancelan en un único desembolso al vencimiento del plazo acordado. Con vencimiento a 180 días, las tasas van de 33,7% a 34%, mientras que para el vencimiento a 360 días se ubican entre 30% y 39,75%.
Los préstamos prendarios e hipotecarios son líneas a mayor plazo, de 12 a 60 meses, con garantías reales. Las tasas entre las entidades bancarias encuestadas van de 31% a 33%. Dentro de las respuestas también se incluyó una línea a tasa variable, conformada anualmente por la tasa TAMAR más 12,5 puntos porcentuales.
En dólares: más protagonismo y tasas más bajas
Los bancos también brindan a los productores financiamiento nominado en moneda extranjera, que ganó protagonismo en las últimas campañas a medida que la inflación y el tipo de cambio ingresaron en senderos de mayor estabilidad en comparación con años previos. Según el relevamiento, los préstamos en dólares estadounidenses se otorgan a través de tres instrumentos.
En los préstamos con convenio para la compra de insumos a través de plataformas, la TNAV se ubicó en un rango de 5% a 12%, con plazos desde 90 días hasta 48 meses. En un plazo de hasta 365 días, las tasas oscilaron entre 5% y 7,25%, mientras que los préstamos de mayor duración, hasta 48 meses, llegaron a alcanzar tasas del 12% nominal anual.
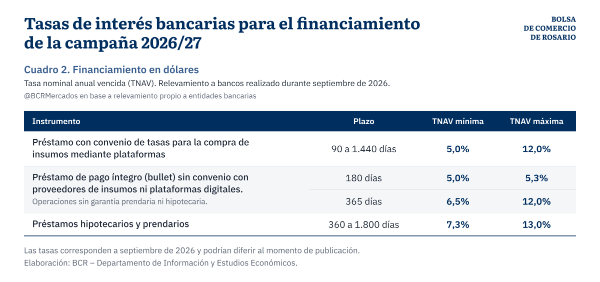
Los préstamos de pago íntegro (bullet), una modalidad que en los últimos años fue la más utilizada, tuvieron una tasa en dólares de 5% a 5,3% a 180 días, y a 365 días se ubicaron entre 6,5% y 12%.
Por último, los préstamos prendarios e hipotecarios, con plazos de 12 a 60 meses, se ofrecieron con tasas de 7,25% a 13%.
Mercado de capitales: el aval marca la diferencia
El MAV ofrece una amplia variedad de instrumentos para financiarse en pesos. Los principales son los pagarés, los cheques de pago diferido, los echeqs y las facturas de crédito electrónicas, que pueden negociarse con aval, con garantía o en forma no garantizada.
Los pagarés son promesas de pago a futuro, sin plazo máximo de emisión. Los cheques de pago diferido son órdenes de pago libradas contra un banco, con un vencimiento máximo de un año. Los echeqs son cheques emitidos de forma digital.
Las facturas de crédito electrónicas (FCEs) permiten descontar créditos por ventas de PyMEs con empresas grandes, y todas se consideran instrumentos de financiamiento PyME.
Los instrumentos avalados cuentan con el respaldo de una Sociedad de Garantía Recíproca (SGR), un Fondo Público de Garantía o una entidad financiera. Ese respaldo reduce el riesgo para quien presta y, por lo tanto, la tasa.
Los instrumentos garantizados permiten a la empresa que se financia garantizar su propia deuda con títulos valores. Los no garantizados, en cambio, dependen de la calidad crediticia del librador, por lo que sus tasas son más altas y más dispersas.
Para cada instrumento y plazo se relevó la banda de tasas (mínimo y máximo) y la tasa promedio ponderada en función del monto. Los datos corresponden a la semana del 7 al 11 de septiembre de 2026 y se refieren a operaciones de financiamiento al sector agropecuario.
Las tasas promedio en pesos se ubicaron mayormente entre 25% y 34% anual, según el instrumento y el plazo. Los echeqs avalados fueron la alternativa más competitiva: su tasa promedio fue de 25% en los tramos de hasta 60 días y subió gradualmente hasta 28% en el tramo de 181 a 365 días.
En el mismo segmento avalado, los cheques de pago diferido se negociaron al 26% en plazos de 61 a 120 días. Por su parte, las facturas de crédito electrónicas directas, operadas a plazos de hasta 90 días, mostraron tasas de entre 25% y 27,5%.
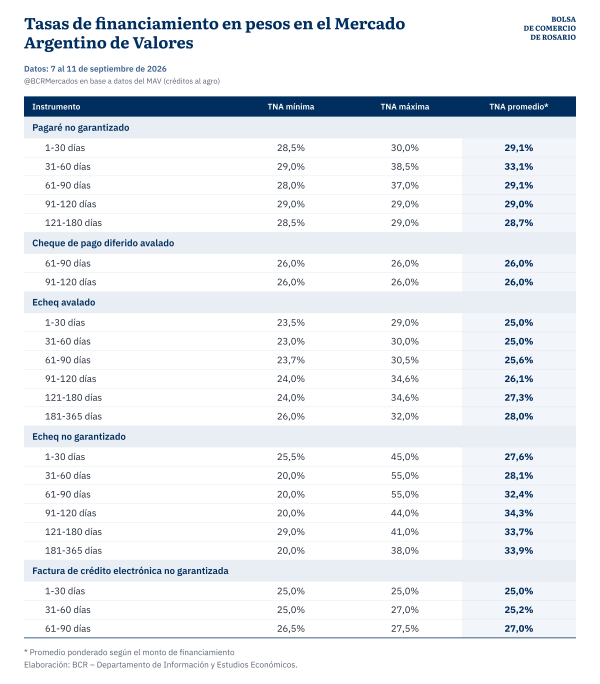
En el segmento no garantizado, los pagarés se negociaron a plazos de hasta 180 días, con tasas de entre 28% y 38,5% y promedios ponderados de 28,7% a 33,1%. Los echeqs no garantizados fueron el instrumento con mayor dispersión: la banda fue de 20% a 55%, con promedios de entre 27,6% y 34,3%.
La comparación entre ambos segmentos de echeqs brinda una referencia del valor del aval, dada la reducción de riesgo que implica: el diferencial en la tasa promedio fue de 2,6 puntos porcentuales a 30 días y llegó a 8,2 puntos en el tramo de 91 a 120 días.
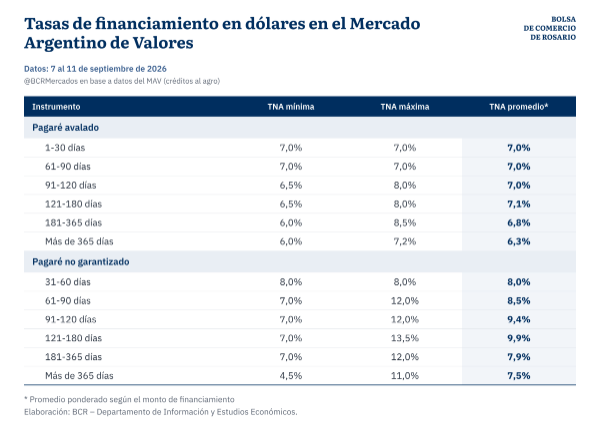
En moneda extranjera, durante la semana relevada el financiamiento al agro en el MAV se concentró en pagarés, tanto avalados como no garantizados. Los avalados se negociaron con tasas de entre 6% y 8,5% anual y promedios de entre 6,3% y 7,1%, con operaciones desde plazos de hasta 30 días hasta más de un año.
Los pagarés no garantizados tuvieron una banda más amplia, de 4,5% a 13,5%, con promedios de entre 7,5% y 9,9%. El costo adicional frente al segmento avalado fue de entre 1,1 y 2,8 puntos porcentuales, según el plazo.
Santa Fe bonifica hasta 10 puntos de tasa a las MiPyMEs
Un hecho relevante para el financiamiento en el mercado de capitales es la reciente firma del convenio entre la Provincia de Santa Fe y el MAV para bonificar las tasas de las MiPyMEs santafesinas. Pueden acceder las empresas con domicilio o explotación en la provincia, lo que incluye a los productores agropecuarios, siempre que obtengan un Certificado de Elegibilidad emitido por la Provincia.
El beneficio alcanza a la primera negociación de cheques de pago diferido, echeqs, pagarés bursátiles electrónicos y facturas de crédito electrónicas en pesos, con vencimiento de hasta 180 días. Sobre la tasa de mercado de cada operación, la Provincia bonifica hasta 10 puntos porcentuales, con un piso de 15% para la tasa final que paga la empresa.
Por ejemplo, un echeq avalado negociado al 25% quedaría en 15%, y un pagaré directo al 29% bajaría a 19%. La operación se liquida a la tasa concertada y el MAV transfiere luego la bonificación directamente a la cuenta de la empresa.
El programa cuenta con un aporte provincial de $1.000 millones y un tope dinámico de $180 millones de valor nominal negociado por beneficiario, es decir, que el tope se renueva a medida que vencen los documentos.
Crédito comercial: la principal fuente, casi toda en dólares
El crédito comercial que otorgan los proveedores de insumos, las cooperativas, los acopios, los exportadores y otros agentes de la cadena sigue siendo la principal fuente de financiamiento del productor agropecuario. Como no hay estadísticas oficiales sobre este canal, las condiciones se relevaron a partir de entrevistas realizadas a agentes del sector.
De acuerdo con lo relevado, el financiamiento se pacta casi en su totalidad en dólares y con pago a cosecha. Las tasas se ubican mayormente entre 6% y 10% anual, y en casos excepcionales se bonifican hasta 5% para clientes de larga trayectoria.
La modalidad más difundida es el canje: el productor paga los insumos financiados con mercadería física a cosecha. Más allá de esa modalidad, también se utilizan créditos en dólares y pagarés.
Primicias Rurales
Fuente: BCR
Oct 4, 2026 | Economía / Economía del Agro, Informes Técnicos
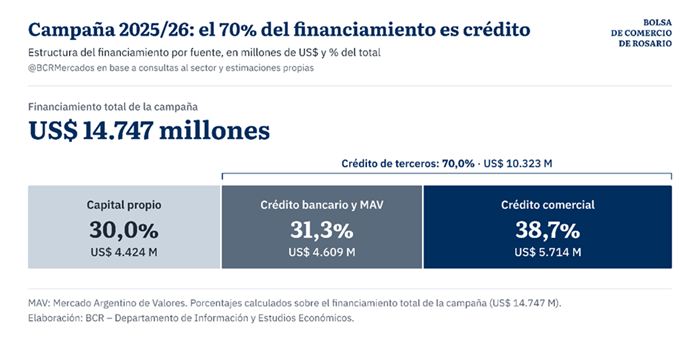
De los más de catorce mil millones de dólares que demandó sembrar la campaña, el setenta por ciento se apalancó en financiamiento externo, consolidando al crédito comercial a la cabeza junto a un crecimiento del sector bancario.
Buenos Aires domingo 4 octubre(PR/26)– Poner en marcha una campaña agrícola exige, año tras año, un fuerte adelanto de capital. Antes de que el primer grano sea cosechado, el productor ya afrontó la compra de semillas, fertilizantes y agroquímicos, sumada al costo de las labores de siembra y de las pulverizaciones.
Ese desembolso inicial tarda en transformarse en ingresos: el ciclo biológico de los cultivos impone varios meses de espera entre la inversión y la cosecha que la remunera.
Esa distancia temporal entre lo que se paga y lo que se cobra explica por qué el acceso al crédito es determinante para la actividad, en mayor medida que en otros sectores de la economía.
En una entrega previa del Informativo Semanal se puso número a esa inversión: US$ 14.747 millones destinados a sembrar la campaña 2025/26, el tercer monto más alto de, por lo menos, los últimos diez años. En esta edición, se indagará acerca de cómo y de dónde provinieron los fondos para financiar esas erogaciones. Para ello, se tienen en consideración registros estadísticos y entrevistas propias realizadas a los principales actores de la cadena.
Financiamiento de la campaña agrícola 2025/26
Como se anticipó, la inversión directa de los productores en la campaña 2025/26 habría alcanzado los US$ 14.747 millones, cifra que resulta de sumar los gastos en insumos, siembra y pulverización de soja, maíz, trigo, sorgo, cebada y girasol.
Un rasgo distintivo del ciclo 2025/26 fue el mayor peso del financiamiento en dólares. En un contexto de marcada desaceleración de la inflación y de relativa estabilidad cambiaria, a diferencia de lo observado por ejemplo en la campaña 2023/24, se redujo la incertidumbre sobre la evolución del tipo de cambio y de los precios, lo que favoreció una mayor utilización de instrumentos denominados en moneda dura, tanto en el circuito comercial como en el bancario.
1. Capital propio
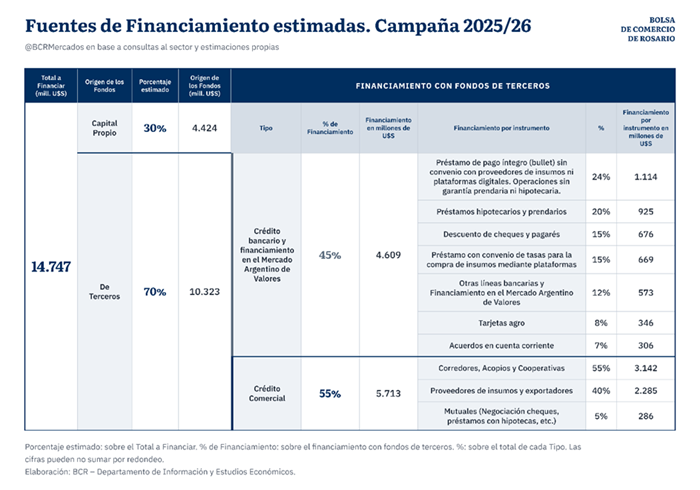
En primer lugar, sobre la base de las consultas realizadas se estima que el financiamiento de la inversión con capital propio habría rondado el 30% del total. Es decir que, en la campaña 2025/26, los productores habrían aportado aproximadamente US$ 4.424 millones de sus propias carteras.
2. Financiamiento de terceros
El 70% restante, es decir, unos US$ 10.323 millones, se habría financiado con fondos de terceros. Una parte de ese crédito se canalizó a través de los bancos y del Mercado Argentino de Valores (MAV); y otra, mayoritaria, dentro del circuito comercial, mediante acuerdos con corredores, acopios, cooperativas, proveedores de insumos, exportadores, traders y mutuales.
2.1. Bancos y Mercado Argentino de Valores
Alrededor del 45% del financiamiento de terceros, aproximadamente US$ 4.609 millones, se canalizó a través de créditos bancarios y del MAV. De acuerdo con las encuestas realizadas, los instrumentos utilizados fueron los siguientes:Préstamos de pago íntegro o bullet: fueron el instrumento bancario más utilizado en la campaña 2025/26, con cerca del 24% del crédito de este canal, por unos US$ 1.114 millones.
En un préstamo bullet, el productor recibe el capital al inicio y no realiza pagos parciales durante la vida del crédito: tanto el capital como los intereses se cancelan en un único desembolso al vencimiento del plazo acordado.
Esta estructura se adapta especialmente al ciclo agrícola, ya que permite hacer coincidir ese único pago con el momento de la cosecha y la comercialización, cuando el productor recupera liquidez.
En este caso se trata, además, de operaciones sin convenio con proveedores de insumos ni plataformas digitales y sin garantía prendaria ni hipotecaria; es decir, crédito otorgado esencialmente contra la firma del tomador.
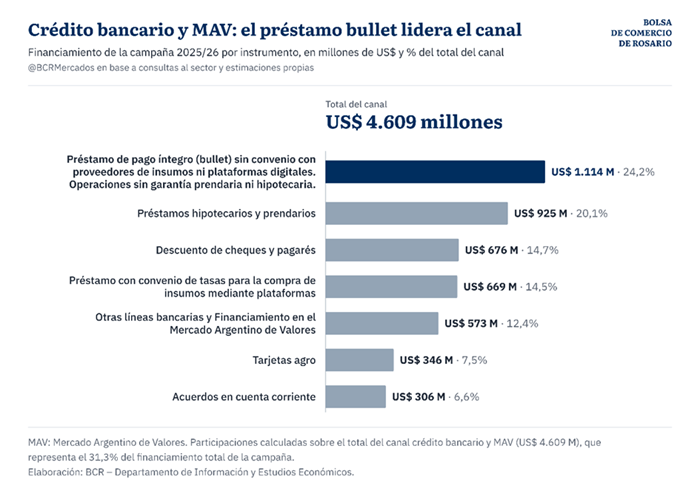
Préstamos hipotecarios y prendarios: explicaron cerca del 20% del financiamiento de este canal, unos US$ 925 millones. Se trata de créditos respaldados por garantías reales, hipotecarios sobre inmuebles y prendarios sobre bienes muebles como maquinarias y equipos, lo que permite al productor acceder a financiamiento de mayor plazo y con tasas más competitivas que las de los créditos no garantizados.
Descuento de cheques y pagarés: los bancos adelantan fondos por cheques y pagarés a cambio de una tasa de descuento. Estos instrumentos dieron cuenta de otro 15% del canal, por aproximadamente US$ 676 millones.
Préstamos con convenio de tasas para la compra de insumos a través de plataformas: mediante distintas plataformas digitales, los productores acceden a líneas de crédito para la adquisición de insumos mediante convenios de tasa con las empresas proveedoras.
Esta modalidad habría representado el 15% del crédito bancario y del MAV, por alrededor de US$ 669 millones.
Es una modalidad que ha presentado un crecimiento significativo en las últimas dos campañas agrícolas.Otras líneas bancarias y financiamiento en el MAV: reunieron alrededor del 12% del crédito de este canal, por unos US$ 573 millones. La categoría agrupa instrumentos de dos ámbitos.
Por el lado bancario, incluye los forwards cedidos, donde la entidad adelanta fondos contra la cesión de contratos de venta de granos con entrega futura, la prefinanciación de exportaciones, créditos para inversiones y microcréditos.
Por el lado del mercado de capitales, el MAV ofrece a los productores distintas opciones para financiarse, donde se destacan los pagarés, cheques de pago diferido y facturas de crédito electrónicas.Tarjetas agro: diseñadas a la medida del ciclo productivo, permiten comprar insumos y maquinaria al momento de la siembra difiriendo el pago hasta la cosecha, con vencimientos adaptados a cada cultivo.
Habrían aportado el 8% del crédito de este canal, unos US$ 346 millones.Acuerdos en cuenta corriente: pensados para cubrir necesidades de liquidez inmediata, permiten al productor girar por encima de su saldo en cuenta corriente, o sobregiro, hasta un límite pactado. Es un instrumento ágil que representó el 7% del canal, alrededor de US$ 306 millones.
2.2. Crédito comercial
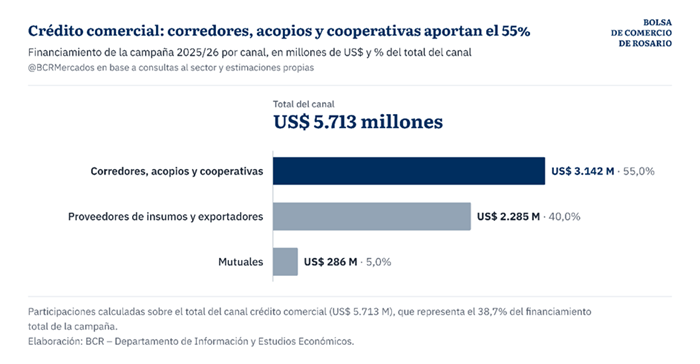
Como es habitual en el sector agrícola, la mayor parte del financiamiento de terceros provino del crédito comercial: alrededor del 55%, equivalente a unos US$ 5.713 millones.
Se trata de los préstamos otorgados por acopios, cooperativas, corredores, proveedores de insumos, exportadores y mutuales, entre otros agentes de la cadena. Su distribución se estima de la siguiente manera:Corredores, acopios y cooperativas: concentraron el 55% de este canal, unos US$ 3.142 millones.
Mayoritariamente, el financiamiento se realizó en modalidad de canje o bien con pago en dólares, contra un contrato de granos. También se utilizó financiamiento a través de cuentas corrientes en dólares.
Proveedores de insumos y exportadores: aportaron el 40%, unos US$ 2.285 millones. De acuerdo con las fuentes consultadas, la mayor parte de este crédito habría sido en modalidad de canje, seguido por cheques. También se realizó financiamiento en dólares contra forwards en garantía, y financiamiento a través de pagarés, mayoritariamente en dólares.
Mutuales: explicaron el 5% restante, unos US$ 286 millones. Esta modalidad es más frecuente en localidades pequeñas e incluye la negociación de cheques y los préstamos con hipoteca, entre otros instrumentos.
Para concluir, se destaca la importancia de contar con un panorama detallado sobre las fuentes de fondeo que impulsan cada ciclo productivo, permitiendo dimensionar el rol estratégico de bancos, mercados y eslabones comerciales en el desarrollo agropecuario.
Primicias Rurales
Fuente: www.bcr.com.ar Franco Ramseyer – Emilce Terré – Julio Calzada
Sep 26, 2026 | Actualidad, Desarrollo Humano
Con la pobreza en el 32,3% durante el primer semestre, supermercados y autoservicios descartan cada año toneladas de lácteos, fiambres y productos refrigerados por un valor que supera los 370 mil millones de pesos. La paradoja es tan dura como real: hoy, en la Argentina, donar alimentos sigue saliendo más caro que tirarlos a la basura.
 por María Ayuso-
Buenos Aires sábado 26 septiembre (PR/26)– La Argentina atraviesa un momento durísimo. La pobreza no deja de avanzar y, según los últimos datos oficiales del Indec, ya alcanza al 32,3% de la población durante el primer semestre del año. Son miles de familias que, todos los días, hacen lo imposible para poner un plato de comida sobre la mesa.
Y sin embargo, en medio de ese escenario, aparece una paradoja tan insólita como dolorosa. Durante el último año se desecharon nada menos que 73 millones de kilos de alimentos que estaban en perfectas condiciones para ser consumidos.
A la cabeza de ese descarte aparecen los lácteos, los fiambres y los productos refrigerados, los grandes protagonistas de lo que se tira todos los días en los supermercados y autoservicios de todo el país.
El impacto económico de este derroche es igual de impactante que el humano: se estima que las pérdidas llegan a los 370.520 millones de pesos, una cifra que golpea fuerte cuando se la piensa al lado de la crisis alimentaria que atraviesa el país.

Toda esta información surge de un relevamiento conjunto que llevaron adelante la Secretaría de Agricultura junto a distintas organizaciones especializadas y empresas del sector, que pusieron sobre la mesa un diagnóstico que hasta ahora era difícil de cuantificar.
Según explicó Fernando Uranga, director general del Banco de Alimentos de Buenos Aires, este enorme volumen de descarte se mantuvo bastante estable en los últimos años, sin grandes variaciones para arriba ni para abajo.
Para las entidades solidarias que trabajan todos los días contra el hambre, esos 73 millones de kilos representan una oportunidad única para combatir la inseguridad alimentaria que atraviesa a buena parte de la sociedad.
No es un dato menor: se trata de mercadería que ya forma parte del circuito minorista, lista para consumirse y ubicada, además, cerca de los grandes centros urbanos donde más se la necesita.
Menos del 5% se rescata: la gran deuda argentina
A pesar de esa ventaja logística, Uranga advierte sobre un dato alarmante: menos del 5% de los alimentos descartados por los comercios minoristas logra ser rescatado y reutilizado.
Esa marca deja a la Argentina muy por detrás de otros países de la región, donde los índices de recuperación superan sin mayores dificultades el 25% o el 30%.
Y hay que tener algo muy en cuenta: los 73 millones de kilos corresponden exclusivamente al desperdicio que se registra dentro de las grandes cadenas de supermercados y autoservicios.
Si se mira toda la cadena productiva, desde el campo hasta la góndola, la escala del problema se vuelve todavía más gigantesca y abarca todos los niveles de la economía nacional.

La Red de Bancos de Alimentos calcula que en el país se desperdicia, en total, aproximadamente el 12,5% de todos los alimentos que se producen cada año.
Desde estas instituciones sostienen con firmeza que gran parte de esa comida podría llegar a quienes más lo necesitan si existieran incentivos reales para que las empresas donen en lugar de tirar.
Donar sale más caro que tirar: la paradoja que nadie quiere
Ahí aparece la contradicción más difícil de digerir: hoy, en la Argentina, donar alimentos resulta más caro que tirarlos a la basura. Así de simple, y así de grave.
Esto significa que, en la práctica, colaborar depende hoy de la responsabilidad social empresaria de cada compañía, y no de una conveniencia económica real que empuje a donar de forma masiva.
Las normativas vigentes generan trabas innecesarias que terminan desincentivando la donación y frenan el flujo solidario hacia los sectores más vulnerables.
Con simples cambios regulatorios impulsados desde el Poder Ejecutivo, el país podría contar con una enorme cantidad de alimentos disponibles para la asistencia directa.
Los especialistas proponen modificar con urgencia el tratamiento del IVA para que las empresas no sufran penalizaciones fiscales justamente por decidir ser solidarias.
Los bancos de alimentos: la red que rescata lo que se puede
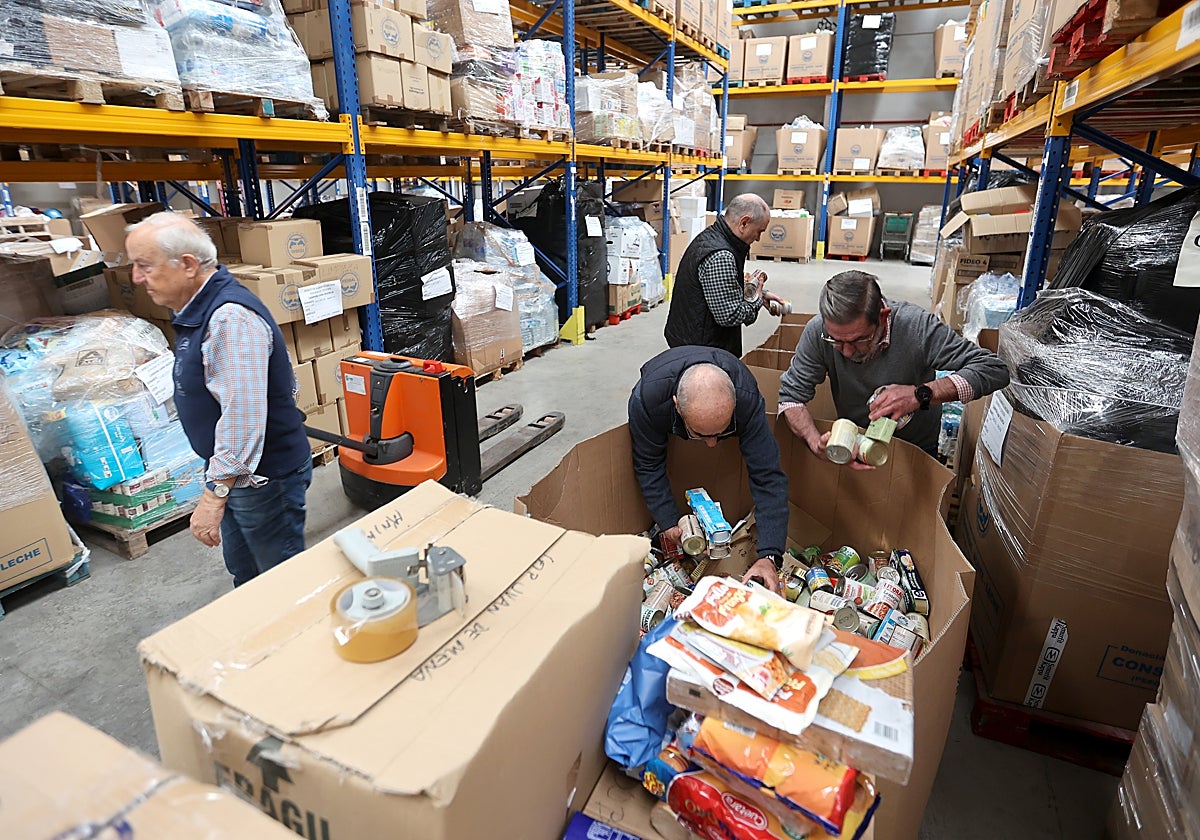
Los bancos de alimentos son estructuras fundamentales que recuperan productos con pequeños defectos estéticos para entregarlos a comedores y merenderos.
La red agrupa a 20 organizaciones distribuidas de manera federal por todo el país, que asisten directamente a iglesias, centros comunitarios y jardines infantiles.
Con la comida que hoy se pierde, las estimaciones indican que se podría alimentar dos veces a toda la población que hoy requiere asistencia alimentaria en la Argentina.
Durante el último año, los bancos que integran la red lograron rescatar más de 21 millones de kilos, que se transformaron en 63 millones de platos de comida nutritiva.
Esa ayuda tan necesaria llegó, a través de distintas agrupaciones sociales, a más de un millón de personas en situación de calle o de pobreza en todo el territorio nacional.
El Banco de Alimentos de Buenos Aires logró recuperar unas 7.400 toneladas, trabajando codo a codo con más de 1.300 organizaciones del conurbano bonaerense.
El director ejecutivo, Pablo Algraín, destaca que esos 21 millones representan apenas el 1% del total nacional que se desperdicia cada año.
Un verdadero cambio legislativo en materia fiscal permitiría, según los especialistas, duplicar el volumen rescatado en apenas un período anual de trabajo conjunto.
El nudo no está en la ley, sino en el bolsillo
La legislación actual ya cuenta con la llamada Ley Donal, que otorga protección jurídica y limita la responsabilidad civil y penal de quienes donan.
Sin embargo, el freno principal ya no está en el plano legal, sino en la pesada carga económica e impositiva que recae sobre la empresa que decide donar.
Al donar, las compañías pierden la posibilidad de computar el crédito fiscal del IVA, un beneficio que sí conservan si en cambio deciden desechar la mercadería.
A eso se suman los elevados costos operativos de transporte, almacenamiento, logística y clasificación que se exigen para garantizar la trazabilidad de lo donado.
Modificar el régimen fiscal del IVA eliminaría esa insólita desventaja económica frente al simple descarte de mercadería que sigue siendo perfectamente comestible.
Aunque el Estado resigne algo de recaudación fiscal, terminaría ahorrando recursos millonarios que hoy destina a programas directos de asistencia alimentaria.
Lo que ya funciona en otros países de la región
Mirar los ejemplos exitosos de otros países resulta clave para diseñar políticas públicas eficaces y sostenibles en el tiempo.
En Colombia, tras implementar modificaciones legales específicas sobre donaciones, el volumen recibido por los bancos de alimentos creció en 13.000 toneladas adicionales.
Países vecinos como Uruguay permiten computar el IVA de los productos donados, mientras que Brasil ofrece incentivos fiscales dentro de sus políticas ambientales.
Otra alternativa muy efectiva que se aplica en el mundo es el consumo preferente, que extiende legalmente la posibilidad de entregar productos más allá de la fecha impresa en el envase.
El impacto positivo de recuperar más alimentos trasciende lo social: también ayuda a frenar el uso desmedido de recursos naturales y a reducir emisiones contaminantes.
Cambiar esta ecuación básica permitiría que ayudar a quienes sufren hambre sea, al mismo tiempo, un acto económicamente viable y socialmente reconocido.
Las vías para colaborar con el Banco de Alimentos son múltiples: van desde el voluntariado activo hasta los aportes monetarios y logísticos.
Involucrarse en esta causa a través de alianzas corporativas o de la simple difusión fortalece una red solidaria que hoy resulta vital para el futuro de la Argentina.
Primicias Rurales
Fuente: La Nación
Sep 20, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El crédito bancario se consolida como una palanca decisiva para transformar oportunidades productivas en inversión, capital de trabajo y expansión de la capacidad de las empresas en todo el país.
Buenos Aires domingo 20 septiembre(PR/26)– El crédito bancario es una de las condiciones clave para transformar oportunidades productivas en inversión, capital de trabajo y expansión de capacidad.
Si bien no mide por sí solo la inversión ejecutada (las empresas se financian también con recursos propios, proveedores o el mercado de capitales), la evolución del stock de créditos da una señal valiosa sobre dónde crece la capacidad productiva.
La región Pampeana concentra la mayor parte del stock a junio de 2026, alcanzando los $84,2 billones, un equivalente al 86,4% del total nacional.
Cabe destacar que la Ciudad de Buenos Aires explica el 45,8% del total, debido a que muchas empresas tienen allí su sede central, aunque sus establecimientos productivos operen en otras provincias.
Distribución regional y las zonas con mayor dinamismo
Detrás de la región Pampeana se ubica el NOA, representando el 4,4% del total ($4,3 billones), seguido por la Patagonia con el 3,6% ($3,5 billones).
Por su parte, la región de Cuyo explica el 3% del total ($2,9 billones), mientras que el NEA representa el 2,7% ($2,7 billones). En los últimos tres años, el crédito productivo se expandió un 91% en términos reales a nivel nacional, marcando una recuperación histórica.
En este marco, la Patagonia (+112%) y el NOA (+107%) lideraron el crecimiento, mientras que la menor dinámica ocurrió en el NEA (+66%) y Cuyo (+69%).
Las provincias que lideraron la expansión crediticia
A nivel provincial, el mayor crecimiento en el stock de préstamos productivos lo registraron Jujuy (+284%), Neuquén (+206%) y Santiago del Estero (+178%).
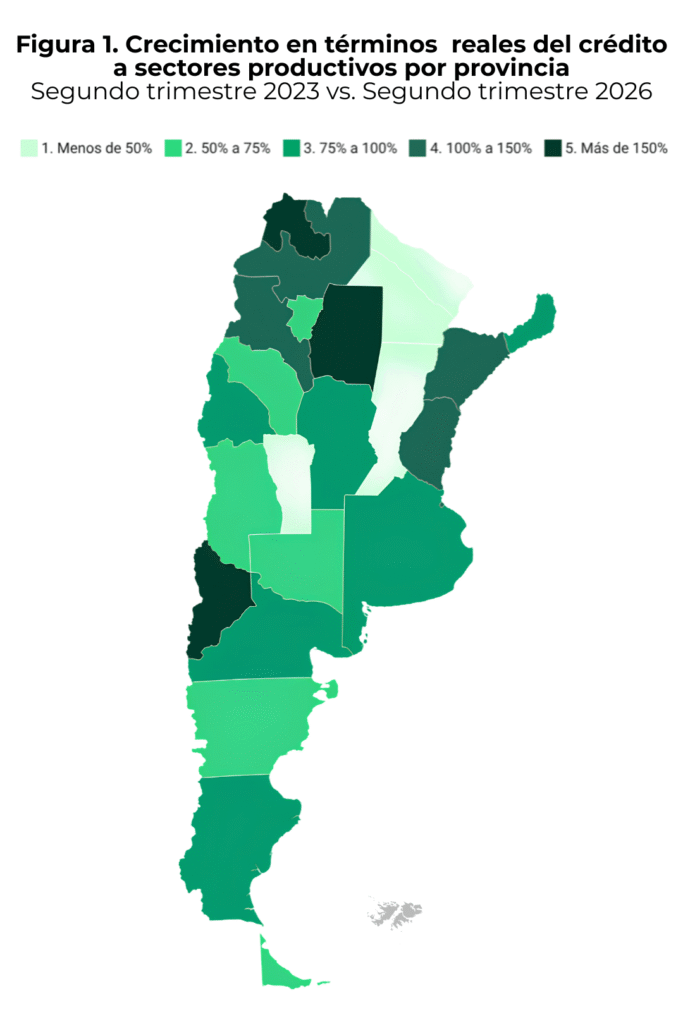
Completan el grupo de mayor avance las provincias de Catamarca (+125%) y Salta (+111%), mostrando el impulso federal.
En contraste, las menores tasas de crecimiento real se dieron en Formosa (+17%), San Luis (+42%), Chaco (+43%), Santa Fe (+43%) y La Rioja (+52%).
Radiografía del crédito en la región Pampeana
La región Pampeana presenta una expansión diversa entre industria, energía, servicios financieros y actividades agropecuarias.
En CABA, la Intermediación financiera creció más de un 280%, mientras que el crédito a la Explotación de Minas y Canteras subió más del 900%. Esto último responde a que grandes empresas mineras poseen sede en la capital, registrando allí las transacciones aunque exploten en provincias mineras.
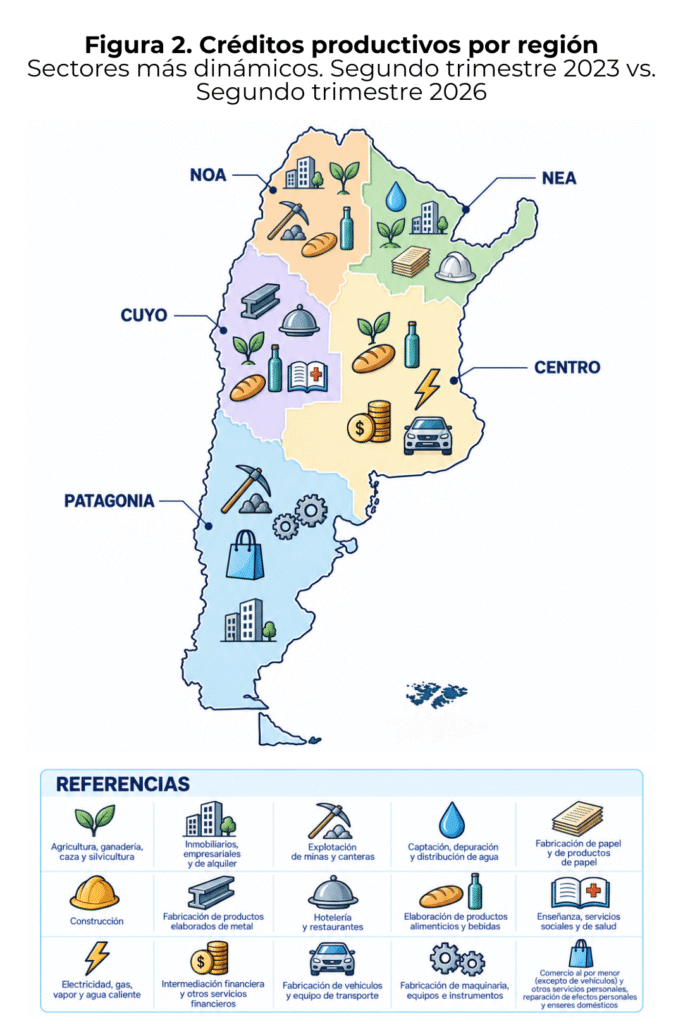
Por su parte, Córdoba mostró fuertes incrementos en el sector agropecuario, destacándose frutas y nueces (+3.000%), además de maquinaria y equipos.
Santa Fe sobresalió por la expansión de cultivos y servicios agrícolas (+200%), junto con subas de peso en la Intermediación Financiera.
Entre Ríos combinó avances en venta de combustibles (350%), productos textiles (341%) y elaboración de bebidas (700%).
Minería e hidrocarburos impulsan a la Patagonia y el NOA
En la Patagonia, el patrón de crecimiento está asociado a minería, hidrocarburos, industria y servicios vinculados. Neuquén sobresale en explotación de minas y canteras (450%) y extracción de petróleo y gas (impulsada por Vaca Muerta).
Tierra del Fuego registró expansiones en maquinaria y equipos y pesca, mientras Santa Cruz creció en servicios culturales y deportivos.
En el NOA, Jujuy se destacó con un salto del crédito a la explotación minera y minerales metalíferos superior al 100.000%.
Santiago del Estero creció en el sector agrícola e intermediación financiera, mientras Salta avanzó en cría de animales (+276%).
En Tucumán, los mayores aumentos se dieron en productos de molinería y alimentos para animales (+900%).
Las agroindustrias de Cuyo y el NEA
En Cuyo, San Juan concentró subas en la elaboración de bebidas (600%) y procesamiento de carnes y verduras (408%). En Mendoza, creció el crédito a hortalizas y flores (+270%) y productos elaborados de metal (340%), con auge en hotelería y restaurantes.
En el NEA, el sector agropecuario fue el motor: Chaco destacó en frutas (+1.200%) y cría de animales (+600%).
En Corrientes avanzaron los servicios agrícolas (580%) y la construcción (+200%), siendo caso único en la región. Misiones tuvo fuertes subas en fabricación de papel (700%), créditos inmobiliarios (+200%) y hotelería y restaurantes (+2000%).
Finalmente, en Formosa se destacó el financiamiento a la producción y procesamiento de carne, vegetales y aceites.
Perspectivas, desafíos y la necesidad de previsibilidad
El salto del crédito productivo entre 2023 y 2026 es una señal favorable de recomposición financiera por encima de la inflación.
El dinamismo del NOA y la Patagonia refleja cómo la minería y los hidrocarburos están rediseñando la geografía económica nacional.
Sin embargo, para lograr un crecimiento homogéneo, el desafío radicará en gestionar la política monetaria a través de la tasa de interés.
Asimismo, será crucial reducir los encajes bancarios y bajar la carga impositiva sobre el crédito para profundizar la intermediación financiera.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Sep 16, 2026 | Economía / Economía del Agro, Opiniones
Aunque las medidas oficiales intentan reanimar el financiamiento, la persistente falta de pesos en la economía y los altos niveles de morosidad mantienen frenados a los sectores estratégicos que sostienen la mayor parte del empleo nacional.
 Jorge Vasconcelos — Buenos Aires miércoles 16 septiembre (PR/26)– Las recientes medidas económicas, como los créditos hipotecarios y las líneas en dólares para empresas no exportadoras, representan un claro reconocimiento oficial sobre la severa falta de financiamiento que arrastra el país.
Sin embargo, estos anuncios actúan apenas como paliativos de bajo impacto frente a un escenario de estancamiento que comenzó a consolidarse en abril de 2025 por la decisión deliberada de restringir la liquidez en el mercado interno.
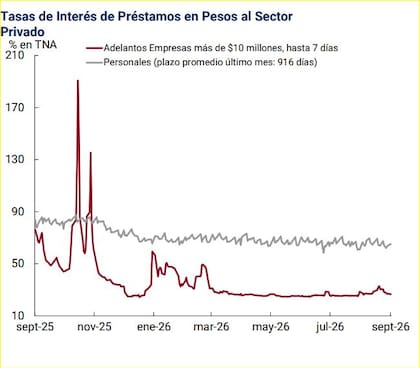
La expectativa gubernamental de una dolarización endógena sostenida por divisas privadas nunca ocurrió, provocado un estancamiento en el stock de préstamos que terminó afectando a la economía real.
El desafío de reorganizar incentivos y contener la mora
Reactivar el dinamismo crediticio exige encarar de manera simultánea los elevados índices de morosidad, evitando proyectos legislativos que limiten la oferta crediticia y generen distorsiones aún mayores.
Para refinanciar deudas de forma eficiente entre privados, el Banco Central de la República Argentina (BCRA) debería garantizar liquidez inmediata y establecer un marco de previsibilidad claro hacia el mediano plazo. Resulta indispensable evaluar la intervención oficial en el mercado de tasas de interés o facilitar el traspaso hacia préstamos UVA para reducir las cuotas iniciales sin descalzar a los bancos.

Asimismo, es necesario revisar la elevada presión impositiva nacional y provincial que pesa sobre las operaciones financieras para evitar una parálisis prolongada del crédito a futuro.
Una reconversión productiva trabada por el torniquete monetario
Si bien la mayor apertura y competencia exigían una reconversión productiva inevitable para dejar atrás la estanflación iniciada en 2011, el proceso se volvió crítico al cerrarse el grifo crediticio.
Desde la adopción del control de agregados monetarios como eje antiinflacionario en abril de 2025, la volatilidad de las tasas minó las posibilidades de financiamiento de las empresas. Posteriormente, el BCRA inició una compra masiva de divisas que elevó las reservas líquidas de 15 a 26 mil millones de dólares, pero sin modificar la rigidez del esquema monetario.
Esta absorción derivó en un pronunciado sobreajuste de la liquidez, donde la base monetaria apenas creció 6,6% nominal frente a una inflación del 33,5% en el último año.
La gran paradoja económica: desmonetización y brecha sectorial
El escenario actual configura una fuerte paradoja: mientras se busca relanzar el crédito, la economía registra su nivel de monetización más bajo, cayendo el M2 privado al 6,6% del PIB.
Pese a ello, existen datos alentadores como la desinflación al 1,7% en agosto y expectativas de devaluación acotadas en torno al 23,8% anual en los contratos a término. Esta ventana de oportunidad permitiría sofisticar el esquema mediante una meta de expansión monetaria alineada al sistema bancario y un corredor de tasas previsible.

La urgencia de corregir el rumbo queda en evidencia al constatar que la morosidad crediticia saltó del 2,6% al 7,7% en tan solo doce meses de programa.
Sin una expansión crediticia equivalente al 2% del PIB, las compañías se ven obligadas a sacrificar capital de trabajo para afrontar elevados costos financieros.
Esta sequía de fondos explica el deterioro del comercio, la industria y la construcción, sectores que representan el 43% del empleo total en la economía. La desaceleración industrial acumuló una caída del 6%, mientras que la construcción cayó 5,2% y la inversión en maquinaria y equipos retrocedió un impactante 14,8%.
En contraste, el bloque compuesto por el agro, la minería y los hidrocarburos mantiene una sólida expansión cercana al 10% anual, evidenciando una marcada brecha sectorial.
Esta divergencia genera dudas sobre la sustentabilidad del programa, al tiempo que la caída en la recaudación impositiva impulsa un peligroso ajuste pro-cíclico del gasto público.
Primicias Rurales
Fuente: Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL)