Dólar Blue: Compra $1.380 / Venta $1.400
Dólar Mayorista: Compra $1.385 / Venta $1.396
Dólar MEP: $1.424
Dólar Contado Con Liquidación (CCL): $ 1.477
Dólar Tarjeta: Venta $1.833

Buenos Aires, jueves 21 de mayo (PR/2026) — Todo empezó lejos de Buenos Aires: en el Golfo Pérsico. El presidente de Estados Unidos, Donald Trump, reveló que estuvo a tan sólo una hora de ordenar ataques militares contra Irán.
Por pedido de los líderes árabes de la región, frenó el ataque… pero les dio un ultimátum: dos o tres días para que Irán firme un acuerdo definitivo
«Si no hay acuerdo en el fin de semana, los bombardeos podrían reanudarse» — señalaron analistas citados por el medio estadounidense Axios.
📉-1,4%Cayó el Merval
(la bolsa argentina)
🌡️547Riesgo País
(subió al límite)
🛢️USD 111Barril de petróleo
en zona de riesgo
Eso disparó la incertidumbre en todo el mundo. Cuando hay tensión en Medio Oriente, el precio del petróleo sube, los inversores se ponen nerviosos y los mercados caen. Esta vez no fue la excepción.
Cuando hay conflictos en el Golfo Pérsico, el precio del petróleo se dispara porque esa zona produce gran parte de la energía del mundo. Un barril de Brent (el crudo de referencia) llegó a los USD 111, y el WTI americano cotizó en USD 104. ¿Sabías que…?
La OTAN está evaluando enviar buques militares a escoltar barcos comerciales en el Golfo Pérsico desde julio, algo que no sucedía desde las guerras del siglo pasado.
Para el campo argentino, esto también tiene impacto: el gasoil y los fertilizantes se encarecen cuando el petróleo sube, presionando los costos de producción agropecuaria.
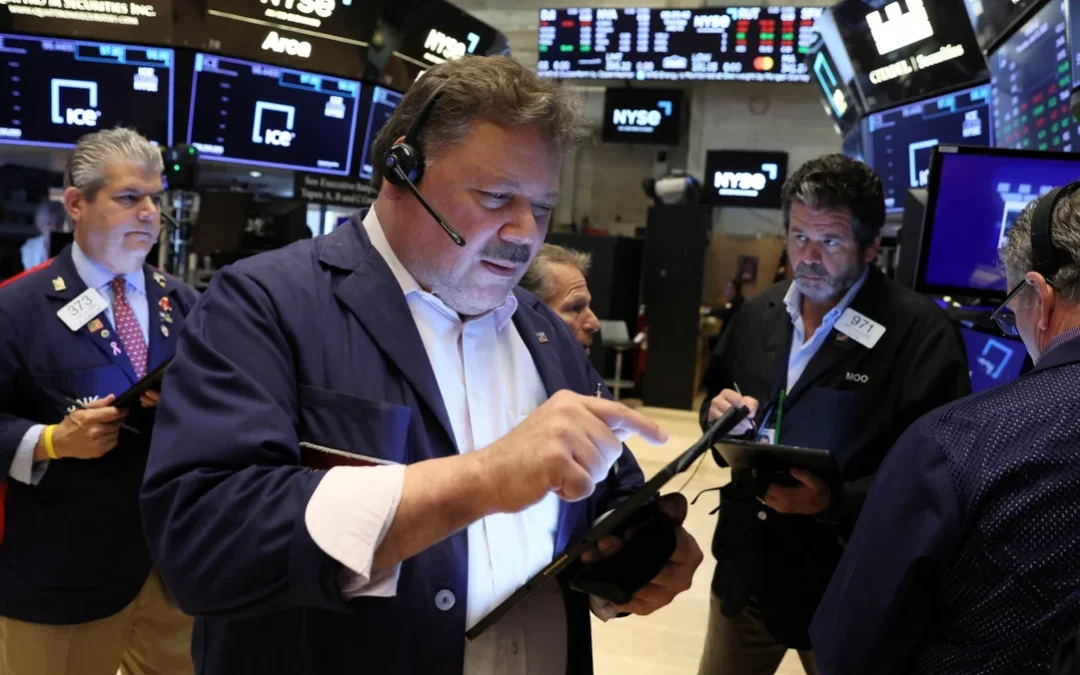
La bolsa de Nueva York cerró en rojo. Las empresas tecnológicas fueron las más golpeadas, en parte porque todos esperaban los resultados de Nvidia —el gigante de los chips de inteligencia artificial— y nadie quería apostar hasta verlos. A eso se sumó que las tasas de interés de los bonos del Tesoro americano llegaron a niveles que no se veían en años.
📊El Nasdaq (tecnológicas) bajó un 0,84% y el S&P 500 (las 500 mayores empresas) cayó 0,67%.
🏠La nota positiva la dio Home Depot: sus ganancias superaron las expectativas, mostrando que las familias americanas siguen gastando.
El malhumor global llegó directo a la bolsa porteña. El Merval —el índice que mide las principales acciones argentinas— cayó ayer 1,4% en dólares y tocó su nivel más bajo en dos meses, ubicándose en 1.867 puntos.
Los bancos fueron los más golpeados de la jornada:
Grupo Galicia cayó 5,4% en Wall Street. Una de sus peores jornadas recientes.
Banco BBVA Argentina bajó 5,35%.
Banco Macro perdió 4,9%.
El Riesgo País es un número que mide cuánto desconfían los inversores internacionales de la economía argentina. Cuanto más alto, peor. Hoy escaló a 547 puntos, lo que encarece cualquier préstamo que Argentina quiera tomar en el exterior.
Para más incertidumbre, el presidente del Banco Central, Santiago Bausili, confirmó que el cepo cambiario para las empresas no se va a levantar por ahora.
Las restricciones para que las compañías compren dólares seguirán vigentes, lo que decepcionó a los inversores que esperaban señales de apertura.
📌 En resumen: el 20 de mayo de 2026 fue un día difícil para los mercados argentinos, empujado por la tensión en Medio Oriente y la falta de novedades en el frente cambiario local. Habrá que seguir de cerca lo que suceda con Irán antes del fin de semana.
Primicias Rurales
Fuente: IOL Inversiones Online
Buenos Aires, miércoles 6 mayo (PR/26) – Los mercados financieros argentinos viven una jornada de marcado optimismo este miércoles. El motor de este impulso fue el anuncio de la agencia de análisis crediticio Fitch Ratings, que elevó la calificación de la deuda soberana de “CCC+” a B- con tendencia estable.
Según informó Noticias Argentinas, esta mejora representa un paso crucial en el objetivo del Gobierno de recuperar el acceso a los mercados internacionales de crédito.
La suba de los bonos de la deuda pública alcanzó hasta un 2% en el inicio de las operaciones. Entre los títulos públicos más destacados se encuentran el GD35 (1,6%), el AE38 (1,5%) y el AL35 (1,4%).
Como consecuencia directa de este fortalecimiento de los títulos, el riesgo país perforó niveles clave, situándose en la zona de los 526 a 528 puntos básicos, con perspectivas de continuar su descenso durante la rueda.
En el segmento de renta variable, el índice MERVAL registró un avance del 3,3%, impulsado principalmente por el sector bancario y las empresas energéticas.
En la plaza de Nueva York, los ADRs argentinos mostraron una performance sobresaliente, con subas lideradas por Ternium (9%), BBVA (8%) y Supervielle (7,9%), reflejando la confianza de los inversores externos ante las nuevas perspectivas crediticias del país.
De acuerdo a lo consignado por NA, Fitch fundamentó esta mejora en el avance estructural de los saldos fiscales y externos, la acumulación de reservas y los progresos en la agenda de reformas tras las elecciones de medio término de 2025.
El respaldo legislativo para la reforma laboral y un Presupuesto 2026 enfocado en el equilibrio fiscal fueron puntos clave para la decisión de la calificadora.
A pesar del clima festivo en los mercados, la agencia advirtió que la liquidez internacional permanece en niveles bajos y que la economía aún debe lidiar con una inflación elevada e historial de inestabilidad.
No obstante, el mercado local también recibió con agrado la estabilidad cambiaria: el dólar oficial en el Banco Nación cotiza a $1.360 para la compra y $1.410 para la venta, con una ligera baja respecto al cierre anterior.
Primicias Rurales
Fuente: Noticias Argentinas
Imagen creada con IA
Rosario, lunes 4 febrero (PR/26) — En el presente artículo se analiza el stock total de préstamos otorgados por entidades financieras al sector agrícola (cereales, oleaginosas y forrajeras) al 31 de diciembre de cada año, a partir de los datos provistos por el Banco Central de la República Argentina (BCRA).
Este financiamiento comprende diversos instrumentos: adelantos en cuenta (corriente u otras a la vista) o descuento de documentos, préstamos hipotecarios, prendarios, personales y a titulares del sistema de tarjetas de crédito, y cualquier otro préstamo de efectivo.
Las cifras, originalmente expresadas en pesos corrientes, se deflactaron para aislar el efecto del incremento de precios, utilizando el Índice de Precios al Consumidor (IPC). En consecuencia, los montos aquí presentados se expresan en pesos constantes de diciembre de 2025.
1. Stock de préstamos al sector agrícola
Según datos del BCRA, el stock acumulado de préstamos otorgados por entidades financieras al sector agrícola al 31 de diciembre de 2025 ascendió a un total de $ 6 billones. De esta suma, $ 1,6 billones corresponden a préstamos otorgados en pesos, mientras que los restantes $ 4,4 billones fueron otorgados en moneda extranjera, convertidos a pesos al tipo de cambio BCRA A 3500.
Considerando el volumen total de préstamos, se advierte que hacia finales de 2025 el stock de financiamiento bancario al sector agrícola registró un incremento real del 51% respecto a diciembre del año anterior y se ubicó 60% por encima del promedio de los últimos cinco años. Como consecuencia, resulta el monto más elevado del que se tiene registro para igual fecha desde el inicio de la serie en 1992.
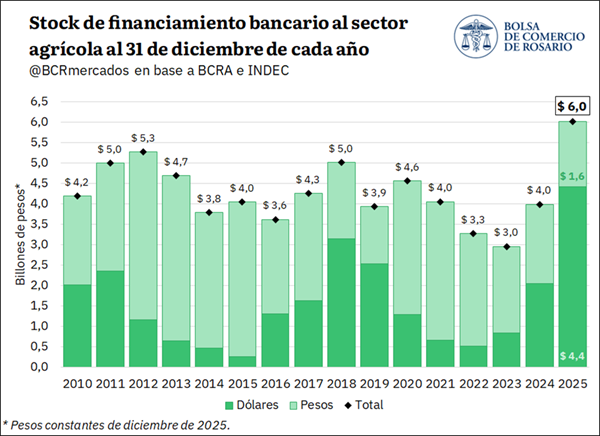
Diferenciando por moneda, se evidencia que el incremento en el stock de financiamiento al sector agrícola se explica por el sólido crecimiento de los préstamos en dólares, que más que duplicaron (+115%) el volumen registrado el año anterior. De hecho, el stock de préstamos en dólares hacia finales de 2025 es el más alto de toda la serie, cuadruplicando el stock promedio de los cinco años previos (+314%) para la misma fecha. Por el contrario, el monto de financiación en moneda local marcó un descenso del 17% respecto al año previo, e incluso se posicionó 41% por detrás del promedio del último quinquenio.
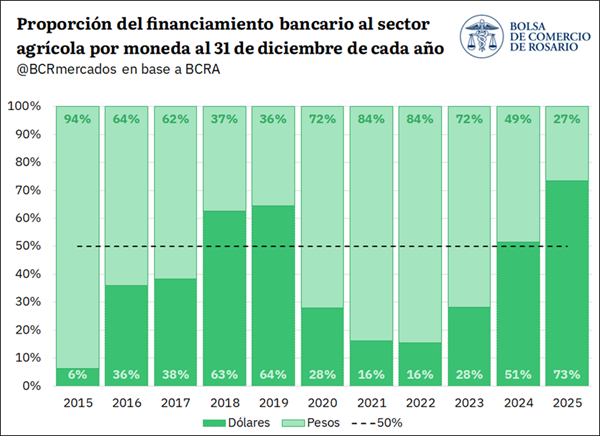
De esta manera, el stock de préstamos en moneda extranjera al sector agrícola alcanzó el 73% del total a fines de diciembre de 2025, siendo la mayor proporción desde la salida de la convertibilidad, 24 años atrás. Así, mientras que en el período comprendido entre 2015 y 2024 el financiamiento en dólares mostró una participación promedio del 28% del total, en 2025 dicha participación se ubicó 45 p.p. más arriba. Se evidencia entonces que el financiamiento bancario en dólares al agro muestra un crecimiento tanto en términos absolutos como relativos.
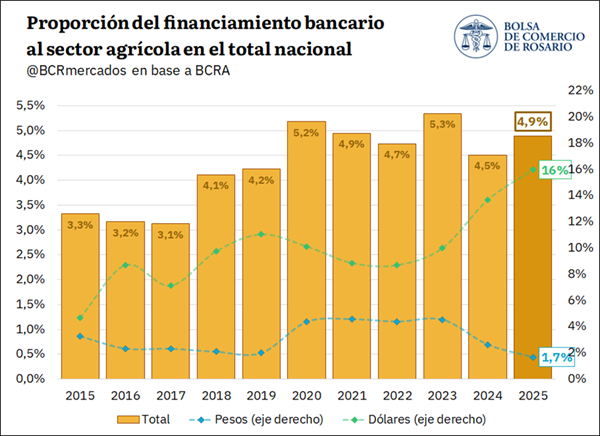
Cuando se realiza una comparación con los valores consolidados de financiamiento para toda la economía se evidencian algunos puntos que merecen ser destacados. En primer lugar, el stock total de préstamos otorgados por las entidades financieras al 31 de diciembre del último año mostró un aumento similar al del sector agrícola: se incrementó 39% interanual y se ubicó 61% por encima del promedio. En otras palabras, el crédito registró un crecimiento generalizado, tanto en el agro como en la economía en su conjunto. En consecuencia, la proporción del financiamiento bancario al sector agrícola en relación con el total de préstamos resultó del 4,9% al 31 de diciembre, en línea con el promedio del último lustro.
No obstante, al desagregar por moneda, se observa que el stock de financiamiento al total de la economía mostró un crecimiento tanto en pesos como en dólares hacia fines de 2025, aunque con mayor dinamismo en estos últimos, mientras que el financiamiento al sector agrícola aumentó únicamente en moneda extranjera. De esta manera, la participación del agro dentro del total de préstamos en dólares se incrementó notablemente, llegando a ser del 16% hacia fines de 2025, la más elevada de la que se tiene registro para igual fecha. Esto implica que la toma de crédito en dólares por parte del agro creció más que proporcionalmente que los préstamos bancarios en moneda extranjera en general. Por el contrario, el financiamiento en pesos a este sector dio cuenta del 1,7% del total de préstamos bancarios, la proporción más baja desde 2004.
En este sentido, el crecimiento del financiamiento tanto al agro como a la economía en general se puede atribuir a diversos factores. Por un lado, los informes del BCRA mencionan lo que se denomina el efecto crowding in, esto es, un menor peso del sector público en la toma de crédito que permitió que el financiamiento se canalice en mayor medida al sector privado. A esto se le suma una mayor oferta de fondos asociada a un incremento en los depósitos del sector privado, principalmente en dólares, que amplió la capacidad prestable del sistema bancario.
Adicionalmente, la flexibilización y la menor cantidad de restricciones para que los bancos otorguen financiamiento en moneda extranjera ayudan a explicar el sólido aumento de los créditos en dólares. Particularmente, en lo que respecta al agro, dado el fuerte perfil exportador del sector, resulta lógico que una gran proporción del financiamiento se canalice en esa moneda.
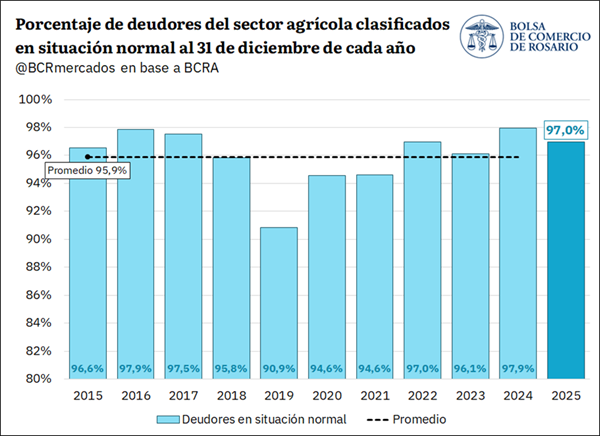
Finalmente, en lo que respecta a la morosidad e impago de los préstamos, se advierte que el cumplimiento del sector agrícola se mantuvo en porcentajes notablemente altos hacia fines de 2025, en línea con lo observado en la última década, lo que denota una gran capacidad de repago del sector. Al 31 de diciembre último, la cartera de deudores clasificados en situación normal, es decir, que no presentan atrasos de más de 31 días, se ubicó en el 97%.
2. Tasas de financiamiento bancario al sector agrícola
Un análisis interesante deviene de examinar las tasas de interés de los préstamos al sector agrícola. Estas tasas corresponden al promedio ponderado del stock de préstamos otorgados por las entidades financieras hacia fines de diciembre, de manera que reflejan principalmente las condiciones aplicadas por las entidades financieras con mayor participación en el crédito al sector agrícola.
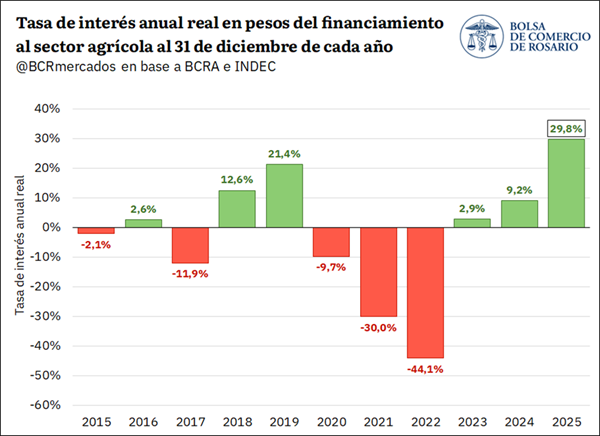
Al considerar los datos a diciembre desde el inicio de la serie en el año 2000, se observa que las tasas anuales de financiación en pesos al sector agrícola resultaron negativas en términos reales en 12 oportunidades, es decir, en casi la mitad del período analizado, llegando a ser del -44% en diciembre de 2022. No obstante, la desaceleración de la inflación desde 2024 y la volatilidad de las tasas de interés durante la segunda mitad de 2025 llevaron a que la tasa real anual de financiación en pesos al sector agrícola se estime en 29,8% hacia finales de aquel año. Así, se advierte que no sólo resultó positiva, sino que emerge como la más alta de la que se tiene registro desde el inicio de la serie para dicha fecha, encareciendo el financiamiento en pesos y desincentivando la toma de crédito en moneda local.
En cuanto a las tasas de interés reales de los préstamos otorgados en dólares al sector agrícola, los datos históricos evidencian que se mantuvieron positivas desde el inicio de la serie. En diciembre de 2025, la misma se estima en 5,2%, en línea con el promedio del 5,3% registrado para los diez años previos.
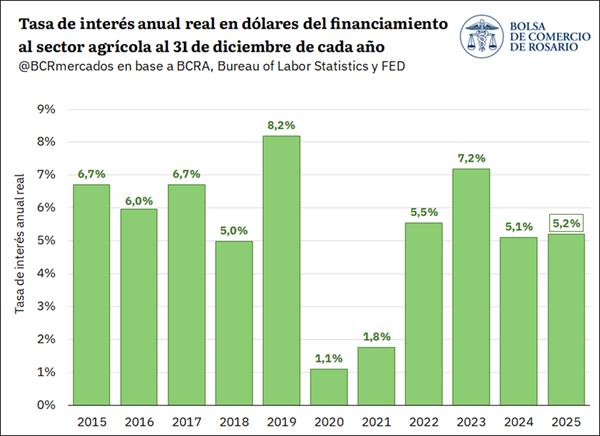
Al distinguir la evolución de las tasas de interés por moneda, se evidencia que mientras que el crédito en pesos al sector agrícola se encareció considerablemente hacia finales de 2025, el costo del financiamiento en dólares se mantuvo estable respecto a años anteriores. Esta situación también contribuye a explicar la reconfiguración observada en la composición del crédito, con una creciente participación de los préstamos en dólares en detrimento del financiamiento en pesos.
Aclaración metodológica sobre las tasas reales
El cálculo de tasas reales presentadas en esta nota se basa en la comparación entre la Tasa Nominal Anual (TNA) vigente en cada período y la inflación acumulada en los 12 meses siguientes. Este enfoque permite estimar la tasa real ex post, es decir, cuánto rindió efectivamente una colocación financiera o cuánto costó realmente un crédito, una vez descontada la inflación futura. Para el mes de diciembre de 2025, se utilizó como estimación la proyección del Relevamiento de Expectativas del Mercado (REM) del BCRA para Argentina y la proyección del Summary of Economic Projections de la Reserva Federal de Estados Unidos (FED).
Para realizar este cálculo, se utiliza la ecuación de Fisher, que define la tasa real como:
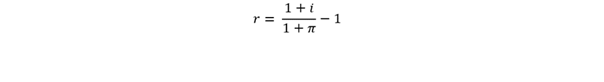
donde r es la tasa de interés real, i es la tasa nominal anual (TNA), y π es la inflación interanual futura.
Fuente: BCR Informativo Semanal
Primicias Rurales
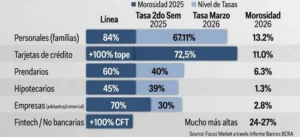
Buenos Aires, martes 24 marzo (NA) — Si bien el año pasado el 30% de la compraventa de propiedades en el país se concretó a través de créditos hipotecarios, el aumento de la tasa de interés, primero, y de la inflación, que afecta la actualización por UVA, abrió un compás de espera en la demanda de este tipo de financiación y, consecuentemente, en las transacciones inmobiliarias.
El marcado interés del sector intermediario y de los bancos en reactivar este segmento obedece a que, por un lado se consolide un negocio crediticio de largo plazo y bajo riesgo de cobrabilidad, y por otro, se movilice un mercado secundario destinado a viviendas para dar paso a los proyectos en suspenso de desarrollos inmobiliarios, constató la Agencia Noticias Argentinas.
Según algunos ejercicios posteados en las redes sociales, una propiedad que cuesta USD 100 mil se puede financiar en un 75% a 20 años, lo que significaría la necesidad de contar al menos con 25.000 dólares para anticipar, ahorrados o sacados en algún préstamo adicional.
Si la hipoteca es con ajuste UVA, según el REM del BCRA la cuota de febrero tendría un 2,8% flat.
Si es con el Banco Nación, por ese monto, se empieza con una mensualidad de $769.974, con el ICBC sería de $826.051 y el Ciudad, $864.532.
En esos valores andan los monoambientes o de dos en los principales barrios porteños, no siendo los tops, y en otros como Pompeya, limite con Boedo, por 750 mil se consiguen tres ambientes, con ajuste trimestral por inflación.
A ese costo cabe agregarle el pago de un crédito para el adelanto, de $100 mil para arriba cada mes.
Una de las formas en que el deudor mira este tipo de financiamiento es el precio de una cancelación anticipada, que normalmente en los primeros años sólo se pagaron intereses y el saldo es mayor que al empezar.
El techo que tienen los créditos hipotecarios es que la mayoría de los que lo gestionan no reúnen los requisito bancarios, en cuanto a ingresos registrados, proporción con la cuota mensual antigüedad (30%) y garantías.
Habiendo en CABA entre 200 y 300 mil departamentos desocupados, el año pasado se dieron 44.305 créditos, que lo convirtieron en el cuarto mejor año desde 2004.
Impulsados mayormente por líneas UVA, crecieron un 174% interanual en términos reales, abarcando más del 63% de las operaciones.
No caben dudas de que si el acceso fuese más fácil, el primer efecto sería la baja en el valor de los alquileres.
Sin embargo, luego de varios años en los que el acceso a la vivienda dependía casi exclusivamente del ahorro en dólares, se marcó un punto de inflexión que tornó al crédito a largo plazo en una herramienta estructural para concretar operaciones, cuando hasta hacía poco era marginal.
La ecuación cambió en la comparación entre alquilar y comprar: el incremento sostenido en la base de alquileres acercó el valor mensual de una locación promedio al de una cuota hipotecaria.
Para muchos sectores de la clase media, la compra vuelve a ser financieramente competitiva en el mediano y largo plazo, afirma Matías Chirom – CEO & Co – Founder de Baigún Realty.
Más allá de los volúmenes otorgados, el verdadero impacto del crédito es estructural.
El financiamiento actúa como un multiplicador de demanda: cuando existe, el mercado se expande de manera orgánica; cuando desaparece, se contrae y se vuelve estático.
Su efecto no se limita a habilitar una operación puntual.
Cada préstamo aprobado activa una cadena más amplia: incrementa la demanda genuina, consolida valores reales, incentiva nuevos desarrollos y genera empleo en la construcción y en toda su cadena de valor.
En ese proceso se produce un círculo virtuoso: mayor acceso impulsa nuevas inversiones, mayor oferta equilibra precios y el mercado gana profundidad.
Lejos de generar saltos especulativos en el corto plazo, el crédito tiende a ordenar y profesionalizar la dinámica de operaciones.
2026 podría proyectarse como un año aún más favorable para el acceso a la vivienda propia, si se mantienen las condiciones de reglas claras, previsibilidad contractual y estabilidad sostenida, a fin de consolidar el crédito hipotecario —bancario o privado—.
«Dejaría así de ser una ventana coyuntural para convertirse nuevamente en el motor que amplía el universo de compradores y devuelve movilidad a la clase media«, dijo Chirom.__IP__
Fuente: #AgenciaNA
Primicias Rurales
Buenos Aires, viernes 21 noviembre (PR/25) – La operación del dólar y de las acciones tendrá un funcionamiento diferente durante los cuatro días de fin de semana extra largo que se desarrolla desde este viernes 21 de noviembre hasta el lunes 24.
También hay modificaciones en el funcionamiento de los bancos.
Según un relevamiento de Agencia Noticias Argentinas el detalle es el siguiente:
Bancos:
Billeteras virtuales
DólartQJ7Vg
Bolsa de Comercio
El Riesgo País salta a 647 puntos este viernes, luego de haber perforado los 600 puntos al promediar la semana.
El indicador soberano que elabora JPMorgan muestra una tendencia negativa que se inició en la segunda parte de la rueda de ayer.



 El impacto que no fue contra el suelo, por Susana Tribiani
 ¿Y si estuviéramos volviendo a 1820? Por Sergio Mammarelli
 Lo que queda después de la pulverización: una alerta que Argentina no debería ignorar, por Ing. Agr. Pedro A. Lobos (traducido al inglés)
 De la alarma a la arquitectura: ¿quién controlará a la inteligencia artificial? Por Roberto Carlos «Pipo» Martínez Chaves (columna traducida al inglés)












