Para consolidar una sola percepción de país, resulta urgente igualar las condiciones tributarias y de acceso al crédito a las que hoy acceden las pymes del resto del mundo.
Por Cristian Brandt*
Buenos Aires, martes 23 de junio (PR/26) — El presente de la economía argentina se vive en dos velocidades: es emocionante para algunos y decepcionante para otros; un escenario sin antecedentes para los jóvenes y dolorosamente cíclico para los pos-40.
Probablemente todos tengan razón en algún punto, y es que hoy convivimos con una heterogeneidad en la dinámica del PBI y del empleo pocas veces vista en nuestro país.
Mientras el modelo liberal en implementación facilita el flujo de capital hacia los proyectos, industrias y geografías más productivas e integradas al mundo, los sectores rezagados —comercio, construcción e industria— observan los indicadores macroeconómicos como si pertenecieran a otro país.
En este contexto de brechas, el ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, anunció recientemente una “reforma estructural gigantesca para el mercado de capitales, para el financiamiento de nuestras empresas y para los instrumentos de ahorro de los argentinos”.
A través de las resoluciones 1145/26 y 1150/26, el Gobierno busca simplificar drásticamente el acceso al financiamiento, eliminando la aprobación previa de la Comisión Nacional de Valores (CNV) para emisiones de Fondos Comunes de Inversión cerrados, acciones, fideicomisos y obligaciones negociables por montos de hasta 100 millones de UVA (unos USD 139 millones).
La pregunta obligada es: ¿por qué el Gobierno pone la lupa y la urgencia regulatoria sobre el mercado de capitales doméstico justo ahora? La respuesta está en el corazón del sistema bancario tradicional y su actual parálisis crediticia.
El «efecto colateral» de la baja de inflación
El sacrificio financiero de la clase media urbana es enorme, y la sensación de asfixia no da tregua desde el repunte inflacionario del año pasado.
A este panorama se le sumó una realidad compleja: el freno del roll-over crediticio. Familias y empresas que antes refinanciaban de manera casi automática deudas vigentes —las cuales terminaban licuándose por la alta inflación— se chocaron de frente con un nuevo paradigma.
La baja de la inflación, una noticia celebrada a priori, generó un descalce inmediato porque no conllevó una reducción proporcional en las tasas de interés nominales. Este fenómeno explica el gran estrés crediticio que comenzaron a enfrentar familias, bancos, financieras y fintechs.
El último informe de bancos emitido por el Banco Central (BCRA), con datos a marzo de 2026, es elocuente: refleja una morosidad superior al 14% en préstamos personales y cercana al 12% en tarjetas de crédito. Entre proveedores no financieros de crédito (Fintech, cadenas de electrodomésticos, Cooperativas, etc) la morosidad en préstamos personales superó el 30%.
El drama de la mora no es patrimonio exclusivo de los hogares; la situación en el mundo corporativo es igualmente compleja. En este segmento, la morosidad golpeó incluso a sectores tradicionalmente sólidos, como las empresas exportadoras.
Muchas de ellas implementaron una estrategia que terminó siendo una trampa: financiarse con crédito local para retener y revaluar stock, apostando a un salto devaluatorio. Al mantenerse el dólar anclado, quedaron expuestas al impacto directo y negativo del carry trade en pesos, sufriendo un proceso de descapitalización severo que hoy las mantiene contra las cuerdas y sin capacidad de respuesta financiera.
Para el sistema bancario, este nivel de mora cruzada —que afecta tanto al consumo como a la producción— es un ancla. Por cada peso que las entidades prestan, deben comprometer un porcentaje de capital propio cuyo valor está atado a la calificación de riesgo del cliente.
A medida que la cartera se deteriora, los bancos se ven obligados a previsionar y absorber ese costo con su propio patrimonio. Esto destruye la rentabilidad de las carteras vigentes y reduce drásticamente el capital disponible para originar nuevos préstamos. Ante este escenario, la decisión de las áreas de riesgo fue la más racional: cerrar el grifo.
Dos países, dos sistemas de financiamiento
¿Qué relación tiene esta parálisis crediticia con la marcada heterogeneidad de nuestra economía? Una absoluta. El crédito es el combustible indispensable para los centros urbanos y el tejido productivo.
Hoy vemos que los grandes proyectos mineros o energéticos —las estrellas del modelo actual— se apalancan sin mayores problemas sobre el crédito internacional.
En cambio, la multiplicidad de comercios, pymes y empresas medianas que rodean el AMBA, el Gran Rosario o Córdoba dependen exclusivamente del mercado de crédito doméstico, tanto para sostener su capacidad operativa como para financiar el consumo de unas familias que ven muy enlentecido el recupero de sus ingresos.
Sin una mejora del ingreso real y con empresas descapitalizadas por las apuestas cambiarias fallidas, cualquier reactivación del crédito bancario tradicional será limitada. Por eso es vital mejorar las condiciones de competitividad desde el lado de la oferta.
Dado que el alivio impositivo viene rezagado —con la única excepción de la reducción del impuesto inflacionario abaratar y dinamizar las vías alternativas de financiamiento pasó a ser la prioridad número uno.
El impacto real del «fast-track» normativo
Allí es donde las resoluciones 1145 y 1150/26 adquieren verdadero sentido analítico, intentando saltear el cuello de botella bancario para dinamizar sectores con impacto directo en el empleo, como el inmobiliario y el financiamiento pyme.
Por experiencia propia de haber participado en múltiples emisiones de fideicomisos financieros, el proceso regulatorio no suele sufrir demoras cuando hay repetitividad en el emisor; la CNV ya conoce el historial de cumplimiento y el trámite fluye. El verdadero calvario burocrático y el desincentivo financiero ocurrían ante un nuevo emisor.
Al eliminar la barrera de la aprobación previa para montos de hasta USD 139 millones, la reforma toca la tecla correcta. No hace milagros con la macro, pero remueve el peaje burocrático para que el ahorro privado y los proyectos que necesitan capital se encuentren de forma directa.
En el mediano y largo plazo, este «bypass» al sistema bancario tradicional puede ser un buen dinamizador.
Volviendo al punto de partida sobre la dicotomía de las percepciones, no considero que estemos ante una situación meramente cíclica.
Argentina está transformando su matriz productiva hacia una frontera de sector externo mucho más alta y, fundamentalmente, sostenible. A largo plazo, este cambio estructural tendrá fuertes implicancias en la competitividad de toda la economía.
Por eso, si el objetivo de fondo es unificar las realidades y consolidar una sola percepción de país, resulta urgente igualar las condiciones tributarias y de acceso al crédito a las que hoy acceden las pymes del resto del mundo. Desregular el mercado de capitales es, en el fondo, el primer paso en esa dirección.
Arcor y la filial argentina de Danone comenzaron a trabajar en el saneamiento financiero de la empresa láctea para cambiar deuda “cara” por otra “barata” acorde al respaldo de los controlantes.
Buenos Aires, sábado 20 de junio (PR/26)–Luego de tomar el control total de Mastellone Hnos en marzo pasado, Arcor y la filial argentina de Danone comenzaron a trabajar en el saneamiento financiero de la empresa láctea para cambiar deuda “cara” por otra “barata” acorde al respaldo de los controlantes.
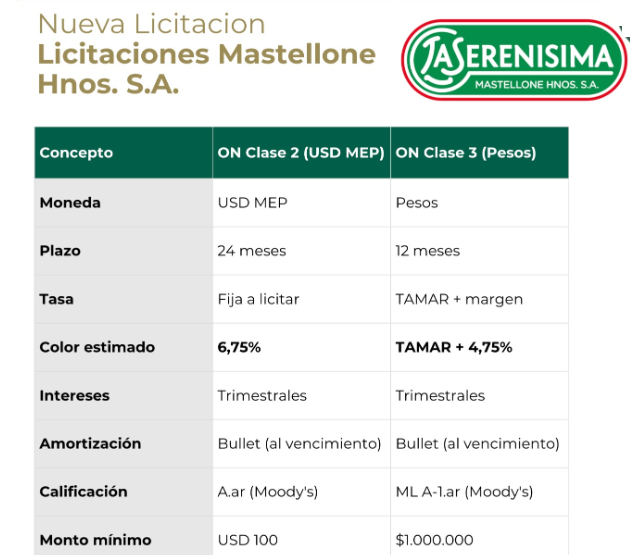
En ese marco, este jueves 18 de junio Mastellone Hnos lanzará dos Obligaciones Negociables (ON) con el propósito de obtener un monto total equivalente a 60 millones de dólares.
La oferta se divide en dos ON. La primera, denominada en dólares, cuenta con un plazo de 24 meses y una tasa fija estimada en 6,75% anual.
La segunda, en pesos, tiene un plazo de 12 meses y un interés variable compuesto por tasa Tamar + 4,75% (que a la fecha es equivalente a un 28,2% anual).
En ambos casos los intereses se abonarán de manera trimestral con amortización total del capital al vencimiento.
La tasa TAMAR
La tasa TAMAR (Tasa Mayorista de la Argentina) es una tasa de interés diaria publicada por el Banco Central (BCRA) que refleja el rendimiento promedio de los depósitos a plazo fijo mayoristas en pesos de 30 a 35 días de plazo. Hoy es del 23,5% anual.
En el prospecto de emisión de ambas ON, Mastellone Hnos indicó que los fondos obtenidos se destinarán a la cancelación de pasivos, “en particular de las Obligaciones Negociables Clase G, emitidas por la Sociedad el 30 de junio de 2021 por un monto total de 110.866.214 dólares, con una tasa de interés fija del 10,95% anual pagadera trimestralmente”.
El vencimiento de dichas ON Clase G opera el 30 de junio de 2026, fecha en la cual deberán abonarse el total del capital y la suma de 3.034.962 dólares en concepto de intereses. Los fondos también podrán emplearse para “eventuales necesidades de capital de trabajo”.
Obligaciones Negociables en dólares y en pesos
El hecho de ofrecer dos ON –en dólares y pesos– obedece tanto a una diversificación del riesgo como a la necesidad de generar alternativas diferenciales de cobertura para los inversores.
La tasa correspondiente a la ON en pesos puede parecer poco atractiva considerando una inflación minorista proyectada anual del 23,3%, según la mediana contenida en el último informe REM-BCRA.
Sin embargo, como en octubre de 2027 se realizan elecciones presidenciales en la Argentina, se trata de un instrumento que puede generar una renta considerable en caso de que se incremente la probabilidad de que el presidente Javier Milei no resulte reelecto.
Como contrapartida, si las encuestas reflejan en el primer semestre de 2027 que las chances de reelección de Milei son eveledas, entonces la tasa esperada de la ON en pesos tenderá a tornarse mucho menos competitiva que la del instrumento denominado en dólares.
La mejora en el clima financiero se disparó tras la mejora en la calificación de la deuda.El dólar oficial anotó su segunda baja consecutiva, mientras que el blue cotizó en sintonía y recortó a $1.450 y quedó por debajo del billete del Banco Nación.
Buen arranque de los bonos argentinos.
Fotografía: Agencia Noticias Argentinas
Buenos Aires, jueves 11 junio (PR/26) – Los bonos y acciones de la Argentina operan con fuertes subas luego de la recalificación de la deuda pública por parte de Standard & Poors
Según constantó Agencia Noticias Argentinas, los títulos públicos tienen avances de hasta 2,7% y los ADRs se disparan hasta 11% en el caso de los papeles bancarios.
A su vez, el MERVAL sube 4,8% también liderado por las acciones de las instituciones financieras.
La mejora se disparó luego que la califcadora S&P subió la nota de Argentina a B- de CCC+.
Semanas atrás había tomado la misma decisión Fitch y se espera que Moody’s haga una evaluación en similar sentido en julio.
“Esta decisión le abre las puertas a un universo de inversores para posicionarse en activos argentinos y refuerza el flujo de capital a tasas más bajas hacia activos de nuestro país, potenciando al mismo tiempo la canalización del ahorro hacia la inversión”, señaló el secretario de Finanzas, Federico Furiase.
El funcionario señaló que “la mejora obedece a fundamentos macroeconómicos: superávit fiscal, orden monetario, acumulación de reservas, superávit comercial, saneamiento del balance del BCRA, baja de los ratios deuda a PIB, programa financiero de dólares prefinanciado y extensión de duration en la curva de pesos”.
Mientras que el dólar oficial anotó su segunda baja consecutiva, mientras que el blue cotizó en sintonía y recortó a $1.450 y quedó por debajo del billete del Banco Nación.
En tanto, los bonos soberanos cedieron y las acciones argentinas operaron con mayoría de bajas.
Este jueves, el INDEC publicará el índice de precios al consumidor (IPC) de mayo y la mayoría de las consultoras prevén una inflación entre el 2,1% y 2,5%, sería el segundo mes en desaceleración.
Por otro lado, INDEC dará a conocer la valorización mensual de la canasta básica alimentaria (CBA) y de la canasta básica total (CBT) en mayo.
La tregua entre EE.UU. e Irán derrumbó el petróleo un 10% abriendo paso a nuevos récords en Wall Street, Argentina celebró la aprobación del FMI, Merval por encima de los USD 2.000 , riesgo país quebró los 500 puntos básicos
Por Damián Vlassich, Team Leader de Estrategias de Inversión en IOL
Buenos Aires, domingo 31 de mayo (PR»&)–El quinto mes del año se consolidó como el período de la gran reconfiguración macroeconómica y geopolítica global. Mientras el petróleo experimentó una corrección ante los avances de un acuerdo de paz entre Washington y Teherán, Wall Street hilvanó su mejor racha de ganancias semanales desde finales de 2023, coronada por la jura formal de Kevin Warsh al frente de la Reserva Federal.
En el plano local, la plaza argentina procesó con firmeza el aval del FMI y la consolidación de la desinflación, gatillando un rally financiero que llevó al Riesgo País a quebrar barreras técnicas emblemáticas.
Wall Street: corrección del crudo, la «Era Warsh» y la rotación tecnológica
El reloj de Ormuz y la caída del petróleo.Tras haber rozado picos superiores a los USD 112 por barril, el mercado energético se desplomó con fuerza hacia el cierre del mes. El catalizador definitivo fue el anuncio de Donald Trump confirmando una reunión de urgencia para evaluar la «determinación final» sobre un Memorándum de Entendimiento (MoU) de 60 días alcanzado con Irán. Los términos incluyen el compromiso de Teherán de no buscar armas nucleares, la remoción de minas y la apertura total del Estrecho de Ormuz. Como resultado, el crudo Brent retrocedió a USD 90,08 y el WTI cayó a USD 86,58, acumulando un desplome cercano al 10% semanal, su mayor caída desde principios de abril.
Cambio de era en la Fed
Kevin Warsh juró formalmente como nuevo presidente de la Fed. Su asunción coincidió con la publicación del PCE Core en 3,3% anual en abril, ratificando que el costo de vida mantendrá las tasas elevadas en el mediano plazo. Los rendimientos de los bonos del Tesoro a 10 años reaccionaron con un alivio técnico, retrocediendo al 4,50%, dando soporte a los nuevos récords del S&P 500 (+0,27% a 7.584 puntos) y el Dow Jones (+0,69% a 51.020 puntos).
CEDEARs destacados del mes
La selectividad de los inversores locales premió a las firmas que sostienen los pilares de la computación avanzada, los centros de datos y la infraestructura en la nube:
Micron Technology (MU): estrella indiscutida con un salto del +84,9% en el mes. Ingresó por primera vez al club del billón de dólares de capitalización bursátil, impulsada por un informe de UBS que estira su precio objetivo a USD 1.625.
Advanced Micro Devices (AMD): subió un +42,7% consolidando su liderazgo en el procesamiento de modelos de lenguaje en centros de datos.
Oracle (ORCL): avanzó un +38,0% beneficiada por la agresiva expansión de su infraestructura en la nube y los contratos para entrenar modelos de Inteligencia Artificial agéntica.
Argentina: el Merval supera los USD 2.000 y el Riesgo País perfora los 490 puntos
A diferencia de la cautela de abril, la plaza local vivió un mayo de fuerte descompresión y ganancias generalizadas, asimilando datos de alta frecuencia que posicionan la inflación del mes en torno al 2% mensual.
Espaldarazo del FMI: el Directorio aprobó la revisión del programa, liberando el desembolso de USD 1.000 millones y fijando el nuevo objetivo de acumulación de reservas en USD 8.000 millones para 2026.
Licitación del Tesoro: se pulverizaron vencimientos de $11 billones. La tasa fija perforó el 2% mensual por primera vez, con las nuevas LECAP a septiembre cortando a una TEM del 1,99%.
Hito del Merval: el índice líder alcanzó los 062 puntos en dólares, con una suba del +9,8% en moneda dura en el mes, superando la barrera de las 2.000 unidades por primera vez desde el 22 de abril.
Acciones destacadas
Los papeles del sector financiero lideraron el panel local, impulsados por la rotación de carteras y los datos de reactivación:
Banco Macro (BMA): registró un salto del +23,3% en pesos. El conjunto de bancos fue apuntalado por la holgada liquidez en pesos, balances mejores a los previstos y el repunte del 3,5% en la actividad del EMAE. Grupo Financiero Galicia (GGAL) avanzó un +18,6%, mientras BBVA Argentina y Grupo Supervielle completaron la marea verde con subas en torno al 20%.
YPF (YPFD): escaló un +15,0% en pesos. El mercado impulsó su cotización tras conocerse que Stanley Druckenmiller (Duquesne Family Office) adquirió más de 3 millones de acciones, consolidándola como la cuarta posición más grande de su portafolio personal.
Bonos, tipo de cambio e inflación
La calma cambiaria se extendió a lo largo de mayo, con el tipo de cambio oficial depreciándose un 2,3% hasta retornar a la zona de los $1.400, en línea con una variación prácticamente idéntica en el CCL (+2,4%), lo que refleja una brecha sostenidamente reducida. En términos reales, el ITCRM acumula una apreciación del 0,8% en el mes, que se amplía al 6,7% contra el primer trimestre y al 11,3% respecto al promedio de diciembre pasado.
Dentro de las bandas cambiarias, el tipo de cambio se ubica al 64% de la banda (levemente por encima del centro), con el techo actualmente en $1.757. La distancia spot-techo es del ~24%: no es un riesgo inmediato, pero merece monitoreo, ya que a medida que el tipo de cambio se aleja del techo se erosiona la efectividad del esquema como ancla psicológica.
En materia inflacionaria, el IPC de abril registró 2,6%, el dato más bajo en cinco meses: la núcleo desaceleró a 2,3% traccionada por la moderación en carnes. La variación acumulada en el año asciende al 12,3% y la interanual al 32,4%. El REM proyecta una convergencia gradual hacia la zona del 1,8–1,9% mensual hacia octubre de 2026.
Mayo volvió a ser favorable para la renta fija: la curva de tasa fija en pesos arrojó un retorno promedio del 2,7%. La deuda CER superó el 4% en el tramo medio-largo. La deuda hard dollar fue nuevamente la protagonista: los Globales promediaron una suba del 2,9%, llevando al Riesgo País a cerrar en 493 bps, perforando el umbral psicológico de los 500 puntos básicos.
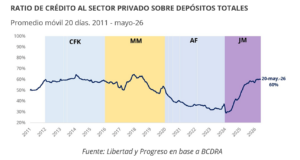
En mayo de 2026, por cada cien pesos depositados en el sistema bancario, sesenta llegan al sector productivo privado: el nivel más alto en ocho años. En apenas dos años, la intermediación financiera se duplicó. Una señal concreta de recuperación, aunque también un recordatorio de cuánto terreno falta recuperar.
Foto: Un indicador clave se duplicó en dos años
Buenos Aires,viernes 29 de mayo (PR/26)– Por cada cien pesos depositados en el sistema bancario, 60 llegan hoy al sector productivo privado. Ese dato, correspondiente a mayo de 2026, representa el nivel más alto en ocho años y marca un punto de inflexión en la historia reciente del sistema financiero argentino.
Según datos del BCRA procesados por Libertad y Progreso, la ratio de crédito al sector privado sobre depósitos totales alcanzó el 60% hacia finales de mayo de 2026. En apenas dos años, la intermediación financiera prácticamente se duplicó.
El deterioro acumulado entre 2018 y 2023
El dato contrasta con el deterioro profundo que acumuló este indicador entre 2018 y fines de 2023. Durante ese período, una combinación de represión financiera, cepo cambiario, inflación persistente y financiamiento forzoso al Estado desplazó al crédito privado del balance bancario.
La ratio llegó a su piso de 30% a comienzos de 2024: por cada cien pesos depositados en el sistema, solo treinta llegaban al sector productivo privado.
Una recuperación rápida y sostenida
Desde entonces, la recuperación fue rápida y sostenida. La eliminación del financiamiento monetario al Tesoro, la normalización del mercado cambiario y la reducción de la inflación crearon las condiciones para que los bancos volvieran a orientar sus carteras hacia el sector privado.
En dos años, la ratio pasó de 30% a 60%, prácticamente duplicándose.
Iván Cachanosky, Economista Jefe de la Fundación Libertad y Progreso, destacó:
«Está claro lo que ocurre cuando se dan los incentivos correctos. Por muchos años, la desconfianza generada por medidas populistas actuó como un freno para los créditos del sector privado. La recuperación que se ve hoy no es casualidad, es la consecuencia de eliminar el déficit fiscal y el financiamiento monetario. El 60% actual es una buena noticia, pero también un recordatorio de cuánto terreno se perdió y cuánto falta recuperar.»
¿Cuánto falta para recuperar el terreno perdido?
El 60% actual es, en términos históricos, un nivel todavía moderado. Durante la convertibilidad de los años noventa, esta ratio superaba el 90%, y en el período previo a la crisis de 2001 se ubicaba por encima del 70%.
Eso indica que hay espacio considerable para que la intermediación financiera siga profundizándose.