El maíz vuelve a la carga en la región núcleo

El maíz vuelve a la carga en la región núcleo

Un informe de la Bolsa de Comercio de Rosario revela que la baja en el precio de la urea reavivó el interés por el maíz en la región núcleo, mientras que la siembra de trigo muestra un progreso superior al promedio y espera lluvias clave.


Rosario, lunes 8 junio (PR/26) — El maíz recupera terreno frente a la soja. La fuerte baja de la urea, que pasó de 1.000 u$s/tonelada a negociarse entre 810 y 850 u$s/t, modificó el escenario agrícola para la campaña gruesa 2026/27.

La relación urea/maíz descendió a 4,3 toneladas, marcando una tendencia a la baja que le devolvió competitividad al cereal frente a la oleaginosa.

El cultivo «salió del rincón» y los productores muestran intenciones de repetir el área sembrada del récord histórico alcanzado el año pasado.

Factores que impulsan la preferencia maicera


A pesar de la elevada inversión inicial que requiere el cultivo, los agricultores lo eligen por su altísimo potencial de rendimiento y su capacidad multiplicadora.

El negocio encuentra un fuerte respaldo en la demanda ganadera para consumo interno, sumado a los perfiles de suelo cargados de agua.

El clima jugará a favor con pronósticos de un Niño firme, lo que sostiene el optimismo para alcanzar nuevamente las 2,3 millones de hectáreas.

Alerta por costos y clima de cautela

El sector se maneja con extrema cautela debido a que la rentabilidad de la última campaña se achicó y se compensó solo por volumen.

El elevado costo de fertilización mantiene un ritmo pausado en la compra de insumos, obligando a revisar los números con lupa.

Una vez superado el rinde de indiferencia, la productividad del maíz impacta de manera muy positiva en los ingresos del productor.

Trigo: siembra acelerada a la espera de agua


La implantación de trigo registra un avance del 45% en la región núcleo, superando en 9 puntos porcentuales el promedio de los últimos cinco años.

El mayor progreso se observa en el centro-sur de Santa Fe, donde las sembradoras ya cubrieron el 70% de la superficie intencionada.

En contraste, el norte de Buenos Aires muestra los mayores retrasos, con avances de apenas entre el 15% y 20% del área prevista.

Pronóstico de lluvias clave para el sudoeste

Los especialistas anticiparon probabilidad de chaparrones y tormentas desde la mañana del viernes 5 hasta el martes 9 de junio, lo que está ocurriendo.

El consultor Alfredo Elorriaga señaló que un sistema frontal avanzó desde el sudoeste de la región pampeana generando precipitaciones.

El agua será fundamental para reactivar las labores de siembra en los lotes donde la humedad de la capa superficial comenzó a escasear.

Balance hídrico tras el déficit de mayo

El mes de mayo terminó seco y marcadamente deficitario, con un promedio de lluvias de apenas 15 milímetros en toda la red de estaciones.

Esta escasez resultó oportuna en su momento para destrabar la cosecha gruesa, que venía demorada por los excesos hídricos de abril.

Las tormentas previstas marcarían el inicio de una primera quincena de junio más activa, normalizando los volúmenes de agua estacionales.

Primicias Rurales
Fuente: BCR
Giro histórico en la logística nacional: El Gobierno preadjudicó la concesión de la Hidrovía por 25 años

Giro histórico en la logística nacional: El Gobierno preadjudicó la concesión de la Hidrovía por 25 años

El Ministerio de Economía recomendó la oferta del consorcio Jan de Nul – Servimagnus por sobre sus competidores. El sector agroindustrial celebra la modernización y la rebaja inmediata del 15% en los costos de exportación.


Un paso clave hacia la modernización

Buenos Aires, sábado 6 junio (PR/26) — El Gobierno Nacional dio un avance decisivo en la privatización de la Vía Navegable Troncal, una infraestructura clave para el desarrollo económico del país.

A través de un dictamen oficial, se preadjudicó el contrato de concesión por un período de 25 años al consorcio de origen belga-argentino.

El Ministerio de Economía de la Nación confirmó que la propuesta seleccionada fue la presentada por Jan de Nul y Servimagnus.

Detalles de la evaluación y puntajes


La oferta ganadora resultó definitivamente superadora frente a la empresa competidora DEME NV, tras cumplir un estricto proceso de tres etapas.

Durante el análisis técnico, el consorcio preadjudicado obtuvo 66,20 puntos, mientras que la firma DEME NV alcanzó una calificación de 42,14 puntos.

En tanto, la propuesta de DTA Engenharia fue declarada inadmisible en primera instancia por no presentar la garantía de mantenimiento exigida.

Reducción de costos para el comercio exterior


En la evaluación económica ambas finalistas ofrecieron el menor precio posible, asegurando una rebaja tarifaria inmediata de casi el 15%.

Esta fuerte reducción de los costos logísticos impactará de forma directa sobre la competitividad de las exportaciones e importaciones de la región.

Las autoridades subrayaron que la medida romperá el estancamiento de las obras en la vía por donde circula el 80% del comercio exterior.

Transparencia y aval de organismos internacionales

El proceso de selección se estructuró bajo el sistema de puntajes de la UNCTAD, dependiente de la Organización de las Naciones Unidas.

Desde la cartera económica destacaron que el procedimiento cumplió al pie de la letra con las mejores prácticas internacionales de la ONU.

Durante las evaluaciones no se registró ningún pedido de impugnación por parte de las empresas y la Justicia rechazó denuncias opositoras.

Con este dictamen se abre un período de siete días corridos para impugnaciones formales antes de proceder a la firma del contrato definitivo.

Fuerte respaldo de los sectores productivos

Las entidades empresarias que nuclean a los principales usuarios de la ruta fluvial celebraron de forma unánime el avance de la licitación.

Instituciones como la Bolsa de Comercio de Rosario (BCR) y la cámara CIARA-CEC consideraron que se trata de un hito estratégico nacional.

También adhirieron la Unión Industrial Argentina (UIA), la Cámara de Puertos Privados y el Consejo Agroindustrial Argentino (CAA).

Un activo fundamental para el futuro del país


Los voceros del sector privado recordaron que habían pasado 31 años desde la última licitación integral de la Vía Navegable Troncal.

Explicaron que la celeridad del proceso era indispensable para reactivar las inversiones privadas y la mejora continua del sistema de navegación.

Remarcaron que la hidrovía es un activo fundamental para el agro, la industria, el abastecimiento de insumos y el turismo receptivo de cruceros.

Primicias Rurales

Exportaciones de carne: precios récord y mayor participación en mercados de alto valor sostienen el desempeño exportador

Exportaciones de carne: precios récord y mayor participación en mercados de alto valor sostienen el desempeño exportador

Pese a una caída del 26,5% en el volumen de abril, las exportaciones de carne vacuna lograron un precio récord histórico de USD 6.968 por tonelada. La menor dependencia de China y el crecimiento de envíos a mercados de alto valor como Estados Unidos sostienen el fuerte ingreso de divisas.


Rosario, viernes 5 junio (PR/26) — Con nuevos récords en valores, las exportaciones de carne vacuna volvieron a mostrar en abril una fuerte caída en volumen, tras la recuperación registrada el mes previo.
Según datos confirmados por el INDEC, las exportaciones de carne vacuna fresca y congelada totalizaron en abril 46.100 toneladas peso producto, por un valor de 321,3 millones de dólares. En comparación con marzo, los embarques registraron una caída del 26,5 % en volumen y del 24,6 % en valor.


No obstante, frente a abril de 2025, el volumen exportado resultó 13% inferior, aunque el ingreso de divisas fue 19,7% superior.

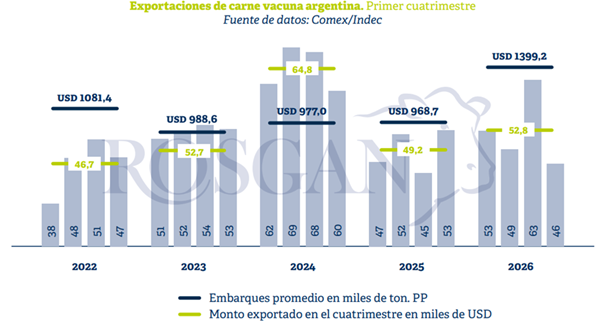
En el acumulado del primer cuatrimestre de 2026, las exportaciones alcanzaron cerca de 211.300 toneladas -con un promedio mensual de embarques de 52,8 miles de toneladas- por un valor aproximado de 1.399,2 millones de dólares.

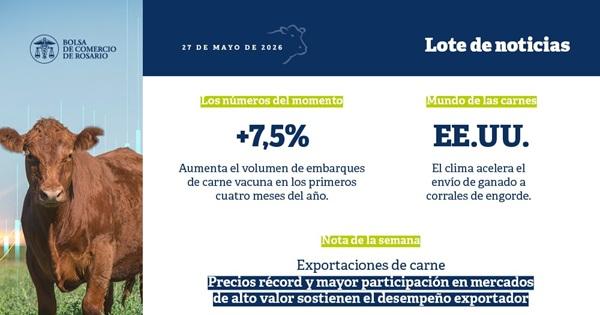
Comparado con igual período de 2025, el desempeño muestra una mejora tanto en volumen como en valor: los embarques crecieron 7,5%, mientras que la facturación avanzó 44,5% interanual.

Sin embargo, frente al primer cuatrimestre de 2024, los volúmenes exportados aún se ubican 18,5% por debajo, aunque el valor obtenido continúa siendo 43,2% superior.


Sucede que los precios de exportación de la carne vacuna continúan consolidando una firme tendencia alcista, pese a la creciente incertidumbre en torno a la interferencia política dentro del comercio internacional.

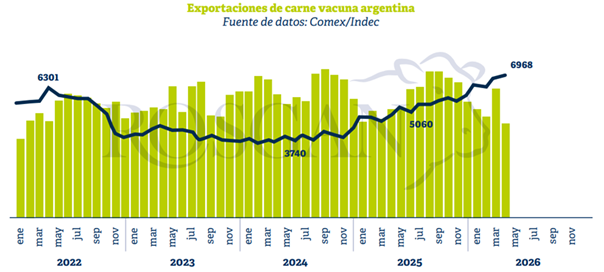
En abril, el precio promedio de exportación rozó los USD 7.000 por tonelada, marcando un récord histórico para la Argentina. Concretamente, el valor medio de los embarques alcanzó los USD 6.968 por tonelada.

Tras los máximos registrados en 2022, período de pospandemia, cuando el valor promedio había llegado a USD 6.300 por tonelada, el mercado atravesó un prolongado período de bajos precios que se extendió hasta fines de 2024. Desde entonces, la recuperación ha sido prácticamente ininterrumpida.

En comparación con abril de 2024, los precios actuales muestran una suba del 86% en dólares, mientras que frente a un año atrás el incremento interanual alcanza el 38%.


Parte de esta mejora responde al contexto internacional, caracterizado por una demanda sostenida y una oferta global relativamente limitada. Sin embargo, en el caso argentino también influye la creciente diversificación de destinos de exportación, lo que reduce la dependencia de China y mejora el valor promedio de colocación.

Parte de esta mejora responde al contexto internacional, caracterizado por una demanda sostenida y una oferta global relativamente limitada. Sin embargo, en el caso argentino también influye la creciente diversificación de destinos de exportación, lo que reduce la dependencia de China y mejora el valor promedio de colocación.

Actualmente, Estados Unidos es el segundo destino en importancia, absorbiendo el 15% de los embarques totales, frente al 9% registrado en igual período del año pasado y menos del 3% dos años atrás.

Aún cuando cerca del 90% de los despachos corresponden a carne congelada, de menor valor relativo que los cortes enfriados, el valor promedio de exportación prácticamente duplica el obtenido en China: alrededor de USD 8.200 por tonelada frente a USD 4.375 por tonelada.

Estas diferencias se amplían aún más al considerar otros destinos de mayor valor relativo, como la Unión Europea, Israel, Emiratos Árabes Unidos, Singapur, así como mercados regionales tradicionales como Brasil y Chile.

A modo de referencia, excluyendo China, el valor promedio de exportación hacia el resto de los destinos de la carne argentina se ubica actualmente en torno a los USD 10.140 por tonelada peso producto, es decir, más del doble del valor obtenido en el mercado chino.

En este contexto, la creciente diversificación de destinos no solo reduce la dependencia de un único mercado, sino que también contribuye a sostener la mejora del valor promedio de exportación del complejo cárnico.

A su vez, permite optimizar la colocación de cortes de mayor y menor valor en distintos mercados, fortaleciendo la eficiencia comercial del sector en su conjunto.


Primicias Rurales
Fuente: Rosgan
Agro: Exportaciones récord para los primeros cinco meses del 2026

Agro: Exportaciones récord para los primeros cinco meses del 2026

Por Ana Rubicondi – Franco Pennino – Matías Contardi – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
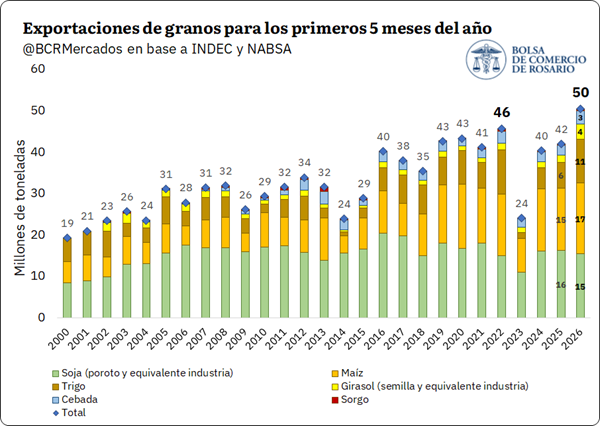
Las exportaciones de granos y subproductos alcanzaron un récord de 50,4 millones de toneladas entre enero y mayo. El ingreso de camiones a puerto está en máximos históricos, traccionado por el maíz y la soja con fuerte concentración en las terminales del Gran Rosario.
Imagen creada IA


Rosario, sábado 30 mayo (PR/26) — El ingreso de camiones a puerto se encuentra en máximos, con el 73.5% concentrado en el Gran Rosario y explicado principalmente por las descargas de maíz y soja. Las importaciones de fertilizantes en el primer cuatrimestre fueron las más altas desde 2021.


1. Trigo y maíz apuntalan las exportaciones de granos

El 2026 es un año relevante para el agro argentino a la espera de concretar una cosecha total de granos que se estima terminará por encima de las 165 Mt, abasteciendo sobradamente el mercado interno y convirtiendo a Argentina en el origen más competitivo para un amplio abanico de productos agro.

Este grado de competitividad viene siendo convalidado por la demanda externa, que absorbe granos a un ritmo extraordinario: sólo entre enero y mayo inclusive se embarcaron 50,4 millones de toneladas, el 68% como grano y el 32% como subproductos industriales -aceites, pellets y/o harinas.


Los principales protagonistas son el trigo y el maíz, con 10,6 Mt y 17,1 Mt exportadas respectivamente en los primeros cinco meses del año. Ello es, un 67% y 14% más que lo exportado para la misma altura el año pasado. 

El otro cultivo que está dando la nota en este 2026 es el girasol, con una absorción externa equivalente de 3,7 Mt entre semillas, aceite y harina. Además, desde abril comenzaron a intensificarse las exportaciones de soja, con 1,9 Mt exportadas de grano hasta ahora y 13,6 Mt que se procesaron para embarcar aceite y harina de soja.

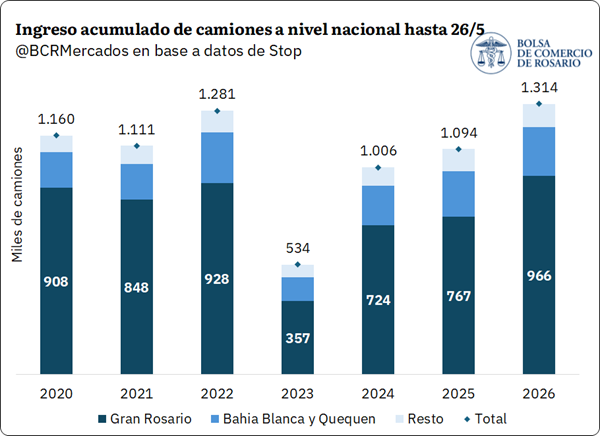
En tándem con un ritmo exportador récord, el ingreso de camiones a puerto está en máximos, con 1.313.635 unidades vehiculares ingresando a descargar en los puertos de todo el país, computando hasta el 26 de mayo del corriente año. De ese total, un 73,5% se concentran en la zona del Gran Rosario (unos 965.000 vehículos), ingresando en la región casi 200.000 camiones más que el año pasado.


En términos comerciales, la logística está jugando un rol fundamental en el mercado de granos durante este año. Entre la combinación de una cosecha récord de maíz y la relevancia de los planteos tempranos de esta campaña, sumado a la llegada de las toneladas de soja desde mediados de abril, el 65% de los 965.000 camiones que ingresaron al Gran Rosario en 2026 es explicado por las descargas conjuntas de soja y maíz en los últimos dos meses. 

2. La fijación de precios en soja aceleró un 70% en mayo

Las subas en el precio de exportación del complejo soja han venido traccionando el poder de compra del sector industrial/exportador en plena época de cosecha, lo que en parte ayudó a la recuperación de los precios en el mercado disponible.

Actualmente las ofertas de compras con entregas inmediatas en el Gran Rosario rondan los AR$ 460.000/t por soja, muy cerca del FAS teórico de AR$ 470.000/t, cuando apenas comenzado el mes de abril el mercado físico se había desplomado hasta los AR$ 430.000/t.

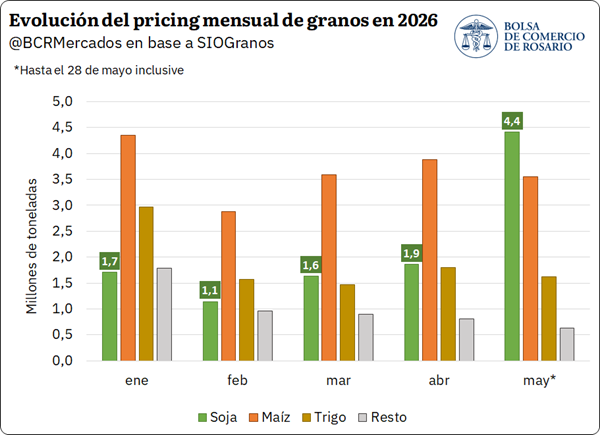
Las subas de los precios ofertados para la compra atrajeron más ventas en el mercado interno y dispararon el pricing de soja: el volumen de mercadería a la que se le puso precio en mayo creció un 70% con relación al acumulado entre enero y abril.

El volumen de mayo alcanza las 4,13 Mt entre compraventa a fijar y fijaciones de precio, de las cuáles el 85% fueron por nuevos contratos, 2,3 veces el volumen del mes pasado.


Este mes el precio negociado por soja en Chicago promedió los US$ 442/t, la cotización más alta en lo que va del año y un 15% por encima del nivel de todo 2025, alcanzando máximos desde abril del 2024.

Este nuevo “escalón” de precios donde se está negociando la oleaginosa vino traccionado por el impulso a biocombustibles en Estados Unidos y por el conflicto en Medio Oriente. Ambos dos llevaron las cotizaciones del aceite de soja cerca de los US$ 1.700/t en Chicago, una suba del 53% en lo que va del año.

Al mismo tiempo, los fondos especulativos jugaron un rol fundamental, posicionándose en todo el complejo soja y llegando esta semana a mantener una cartera comprada por 481.000 contratos entre futuros y opciones, una variación de cartera de más del 1.000% en el año habiendo comenzado vendidos el 2026.

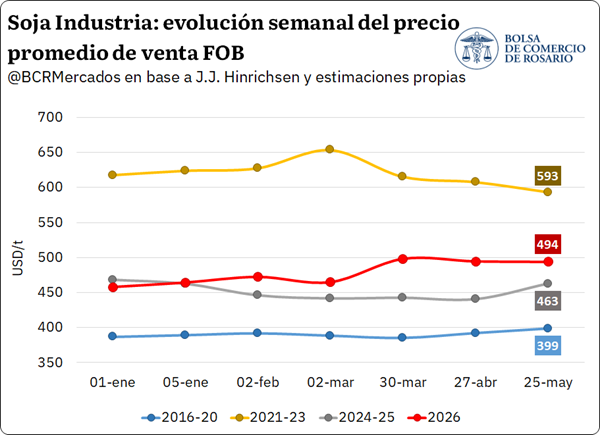
Esta dinámica del mercado internacional se traslada al mercado local vía revalorización del precio de exportación industrial. Tanto el precio del aceite como el de la harina de soja estuvieron subiendo desde que comenzó el año, alcanzando su valor más alto en plena cosecha. Actualmente el precio promedio FOB industrial ronda los US$ 494/t, un 8% más alto que a comienzos de año y el nivel de cotizaciones más altas para esta altura desde los extraordinarios valores del 2021 al 2023. 


Si bien la soja le quitó parte del protagonismo a los cereales en el mercado interno, las búsquedas de maíz por parte de la exportación siguen siendo intensas. El line up de maíz es de 1,8 Mt para los próximos quince días y la oferta de compra promedió US$ 181/t en la semana para originación inmediata o contractual, un premio de US$ 5/t respecto a las propuestas para descargas de maíz tardío.

Sin embargo, el nivel de precios por maíz viene presionado por la dinámica en Chicago, que luego de haber alcanzado máximos de un año el 5 de mayo pasado, acumula pérdidas del 6% en una oleada continuada de ventas por parte de los fondos especulativos. En las últimas tres semanas, los fondos redujeron su posición comprada en un 30% con ventas netas por el equivalente a 12 Mt de maíz.

El avance de la siembra y el clima favorable en Estados Unidos se combinaron con la caída en las cotizaciones del petróleo, disparando la salida de posiciones largas por parte de los especuladores, presionando los precios del cereal a la baja.

Lo que se ha venido traduciendo en una caída del precio FOB del maíz argentino y consecuente presión sobre los precios internos, que esta semana promediaron 1% menos y 4% por debajo que a comienzos de mayo.

3. Se desinfla el precio de la urea

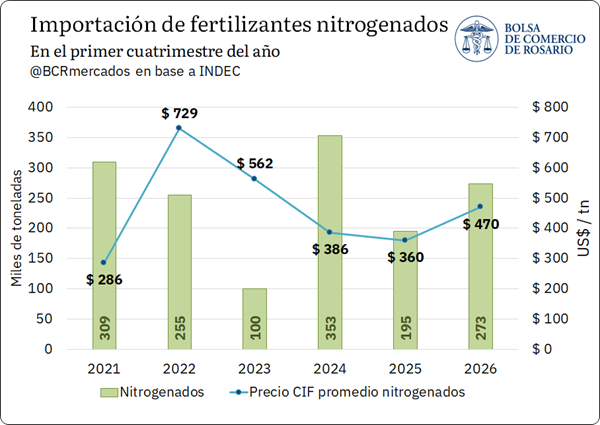
A pesar de la crisis derivada de la guerra en Medio Oriente y su consiguiente impacto en el mercado global de fertilizantes, la Argentina logró mantener un ritmo de importaciones del insumo más que aceptable en el primer cuatrimestre. En este escenario, las compras externas de fertilizantes nitrogenados -entre los que se incluye la urea- alcanzan las 273.000 tn y superan lo visto en 2022 a esta altura, cuando el mercado atravesaba la crisis de insumos por la guerra ruso-ucraniana.


Paradójicamente, este nivel de importaciones de nitrogenados es impulsado, ante todo, por guarismos superiores en el segundo bimestre, con volúmenes más altos en la serie para este periodo, y duplicando lo registrado en el primer bimestre.

Para esta categoría, las importaciones en marzo y abril de 2026 fueron 63% superiores al promedio del último lustro, respectivamente. Sin embargo, para esta misma comparativa, pero hecha para el primer bimestre, la variación contra la media quinquenal arroja una caída del -30%.

Profundizando en la coyuntura más reciente del mercado, los precios internos de la urea acumulan una segunda semana de descenso y la importación comenzó a mostrar un mayor pulso, sobre todo debido a la necesidad estacional de fosfatados.

Actualmente, los precios ofrecidos para urea por proveedores locales se encuentran en torno a los US$ 830 y 840/tn. Respecto a su punto más alto alcanzado en abril, las referencias de urea importada cayeron entre US$150 y $185/tn y la producida en fábricas locales alrededor de US$100 /t.

Otra buena noticia para el mercado de urea es que China -uno de los mayores productores de fertilizantes del mundo- volvió a habilitar sus exportaciones. Con la canilla del gigante asiático abierta, los precios internacionales deberían sentir un alivio.

Primicias Rurales

Fuente: BCR Informativo Semanal

El Gran Rosario se ubicó como el principal nodo portuario agroexportador del mundo en 2025

El Gran Rosario se ubicó como el principal nodo portuario agroexportador del mundo en 2025

Con un total de 75,7 millones de toneladas despachadas en 2025, el Gran Rosario recuperó el primer puesto en el ranking mundial de nodos portuarios agroexportadores. La región superó a los gigantes de Nueva Orleans y Santos gracias a la reactivación de la producción de soja y maíz.


Por Tomás Rodríguez Zurro – Emilce Terré – Julio Calzada
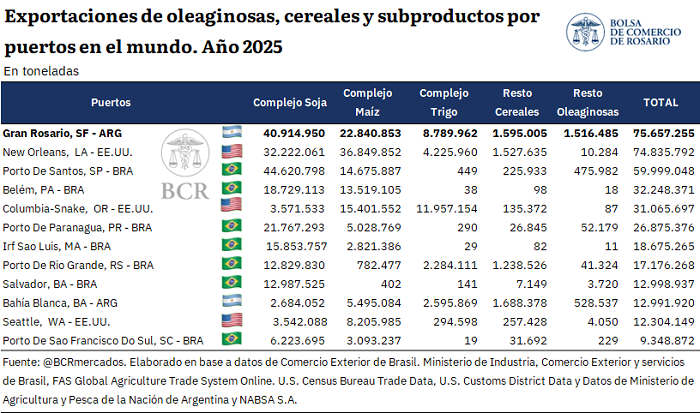
Rosario, viernes 29 mayo (PR/26) — Con embarques de granos, harinas y aceites por 75,7 millones de toneladas (Mt), el Gran Rosario se quedó con el podio en el ranking de nodos portuarios agroexportadores del mundo, por encima de Nueva Orleáns, en Estados Unidos y Santos, en Brasil.

El nodo agroexportador Gran Rosario presenta una estructura verdaderamente única a nivel global.

En un tramo de 70 Km a la vera del Río Paraná entre la localidad de Timbúes al norte y Arroyo Seco al sur se concentran 30 terminales portuarias, de las cuales 18 despachan los productos agroindustriales que representan casi 1 de cada 3 dólares que ingresan al país por exportaciones de bienes. 

Esta densidad portuaria invierte una lógica que opera en casi todos los grandes nodos de comercio internacional: aquí no son los granos los que viajan hasta el mar, sino los buques los que surcan aguas arriba el río Paraná para cargar directamente en el corazón productivo de la región.

La carga viaja hasta más de mil kilómetros desde los campos que la producen hasta el nodo del sur santafesino para ser procesados en el lugar, y embarcarse con destino a más de 150 países del mundo por la Vía Navegable Troncal de la Hidrovía que desemboca en el Río de la Plata y, desde allí, al océano Atlántico.

Esa integración entre producción, procesamiento y logística portuaria tiene su expresión más concreta en la capacidad industrial instalada.

La región concentra más de 52 millones de toneladas anuales de capacidad de molienda de oleaginosas, equivalente al 75% del total nacional. Pocas regiones del mundo combinan, en un radio tan acotado, semejante escala de infraestructura portuaria, capacidad agroindustrial y flujo exportador.

En 2025, esa singularidad quedó reflejada en los números: el Gran Rosario consolidó su posición como el principal nodo agroexportador del planeta.

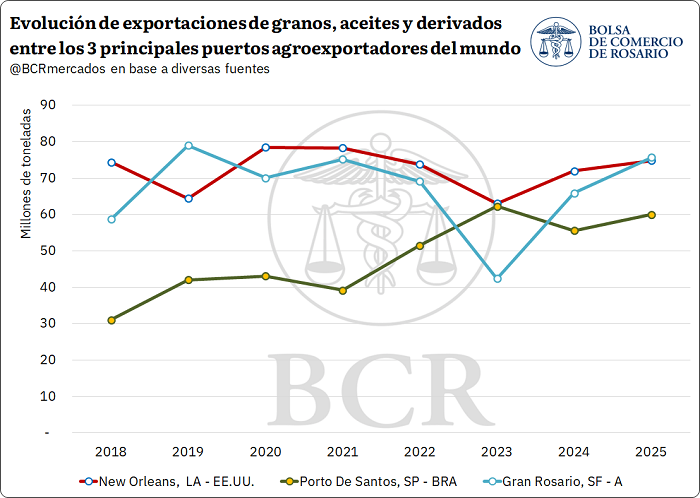
Con un total embarcado de 75,7 Mt de granos, aceites y subproductos, la región del Up-River alcanzó el primer puesto del ranking luego de varios años en los que la baja producción agrícola lo había desplazado al segundo lugar (incluso al tercero en el año 2023, el de la histórica sequía).

De esta manera, el Gran Rosario aventajó al distrito aduanero estadounidense de Nueva Orleans, Luisiana, que despachó un total de 74,8 Mt en todo el 2025. El podio de mayores nodos portuarios agroexportadores del año pasado lo cierra el puerto brasileño de Santos, San Pablo, con 60 Mt embarcadas en el año.


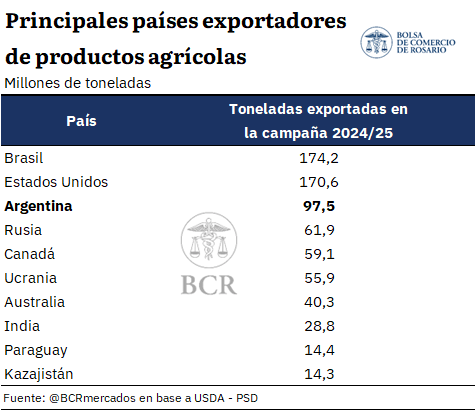
Argentina se encuentra tercero en el ranking de exportadores de commodities agrícolas a nivel global con un total exportado de 97,5 Mt en la campaña 2024/25. El primer puesto es liderado por Brasil con 174,2 Mt, mientras que el segundo lugar lo ocupa Estados Unidos, con despachos por 170,6 Mt.

Solamente con los embarques que salieron del Gran Rosario en el 2025, Argentina se colocó en el tercer lugar superando al resto del mundo en volumen despachado.

Debido a esto último, el análisis siguiente se enfoca únicamente sobre los puertos de Estados Unidos, Brasil y Argentina, sin entrar en detalle de los puertos de los países de menor exportación total de granos y derivados que la región del Gran Rosario como Ucrania, Rusia o Australia.


Desagregando por complejo, una buena oferta exportable de soja en el contexto de la guerra comercial entre Estados Unidos y China impulsó los despachos de poroto durante la segunda mitad del año pasado.

Ello, sumado a los tradicionales embarques de aceite y harina de soja (este último, el principal producto de exportación de la economía argentina) llevaron a que el Gran Rosario se quede con el segundo puesto en el ranking de exportadores de productos del complejo soja, sólo por debajo Santos y superando a Nueva Orleans.

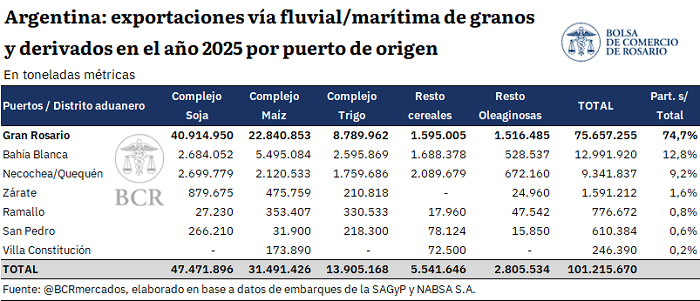
Los despachos de la oleaginosa y sus derivados desde las terminales portuarias de la región alcanzaron 40,9 Mt en el último año, por encima de las 35 Mt que se habían embarcado en el año previo.

En cuanto al complejo maíz, dado que Ucrania (4to país exportador del cereal) exportó menos toneladas que el total despachado desde el Gran Rosario, las 22,8 Mt embarcadas en el último año posicionan al Up-River como el segundo nodo portuario global en despachos de maíz, sólo por detrás de Nueva Orleans.

En lo que respecta al complejo trigo, si bien el Gran Rosario se ubicó en segundo puesto entre las regiones portuarias bajo análisis con 8,8 Mt, cabe mencionar que es probable que algunas zonas portuarias de otros países que como Rusia, Ucrania o Australia puedan haberlo superado en importancia. Otro tanto ocurre con los despachos de otros cereales y otros oleaginosos.

En términos agregados, una buena producción de soja y maíz en la campaña previa se hicieron sentir en un incremento en los despachos totales desde puertos argentinos durante el año pasado. Así, el puerto de Nueva Orleans quedó relegado al segundo puesto detrás del Gran Rosario y el puerto de Santos volvió a ubicarse tercero.

A continuación, se detallan las notas técnicas y se hace un breve análisis de la geografía y los movimientos de mercaderías en los puertos principales de Estados Unidos, Brasil y Argentina.

1.    Exportaciones de granos, aceites y subproductos de Estados Unidos

Los canales de exportación por agua, tanto de granos, oleaginosas y subproductos en Estados Unidos, se pueden dividir en dos vías principales. Una es a través de los puertos a graneles del Pacífico, y la otra es a través de las terminales ubicadas en la desembocadura del Río Mississippi en el Golfo de México. De acuerdo con el Agricultural Marketing Service (AMS), organismo que depende del Departamento de Agricultura de Estados Unidos, la cuenca del Mississippi es la arteria principal del sistema de comercio de granos estadounidense, exportando competitivamente maíz, trigo, soja y subproductos.

No obstante, cabe recalcar que existen otras regiones portuarias de relevancia en el país norteamericano que embarcan granos y derivados. Entre ellas se destacan los puertos situados en la región de los Grandes Lagos y los puertos ubicados sobre el Atlántico. Además, no debe soslayar los envíos vía ferrocarril a México, que no se encuentran en la lista por ser exportaciones por vía terrestre.


En la distribución de los envíos de graneles a lo largo del país inciden diversos factores como la distancia de las zonas de producción a los centros exportadores y los diversos medios de transporte que conectan los campos, los acopios y las terminales exportadores: una amplia red de ferrocarriles, autopistas y una gran extensión navegable del río Mississippi que pasa por gran parte de la zona productiva del país.

Según la AMS, se denomina Distrito Aduanero de Nueva Orleans a los puertos situados a lo largo del Río Mississippi desde Baton Rouge hasta Myrtle Grove, LA, mientras que este artículo tomará como Región Portuaria de Nueva Orleans. Esto se debe a que los puertos están lo suficientemente cerca, a veces incluso adyacentes, dando la apariencia de una gran zona portuaria.

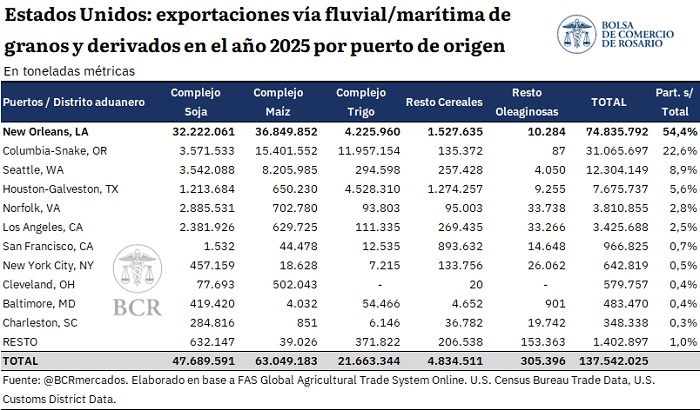
Según se desprende de los datos del cuadro anterior, para el año 2025 la Región Portuaria de Nueva Orleans despachó más de la mitad de todas las exportaciones agroindustriales estadounidenses. Además, representó casi el 70% de las exportaciones estadounidenses del Complejo Soja, el 60% de las de maíz y un 20% de las de trigo.


2.    Exportaciones de granos, aceites y subproductos de Brasil

Las vías de exportación de granos y derivados en Brasil, al igual que lo procedido para Estados Unidos, se pueden dividir en dos nodos principales. Una ruta pasa por los puertos localizados en el norte del país (como Sao Luis – Itaqui, Bacarena – Belém, Santarém, Manaus o Itaituba – siendo estos tres últimos puertos fluviales ubicados sobre el Río Amazonas). Santarém y Manaus tienen la capacidad de operar buques Panamax, que requieren un calado mínimo de 39,5 pies de profundidad. La otra salida de granos se encuentra en la región Sureste-Este, sobre puertos marítimos que ostentan gran parte del volumen del comercio exterior de Brasil (Santos, Paranaguá, Rio Grande, San Francisco Do Sul, Itajaí, Vitoria, entre otros),

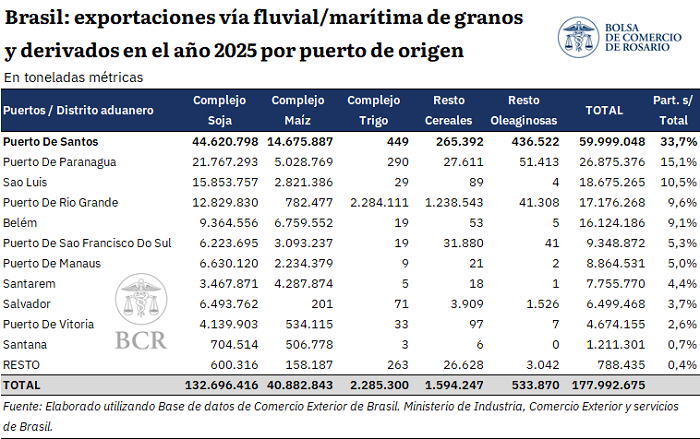
En Brasil existen al menos 40 puertos fluviales y marítimos para la carga agrícola a granel. El puerto más importante de Brasil es el puerto de Santos. Este posee varias terminales portuarias privadas en sus inmediaciones y es el punto de salida de gran parte de la exportación de cereales, oleaginosas y subproductos del país (33,7% sobre el total bruto exportado por Brasil en el año 2025), por lo que haremos hincapié sobre este puerto en particular.


De los datos del cuadro anterior se puede apreciar que gran parte del complejo soja y del complejo maíz se exporta a través de los puertos localizados en el Sureste del país (Santos, Paranaguá, Rio Grande, San Francisco Do Sul, Vitoria), representando el 67% del total de productos del complejo soja y el 59% del complejo maíz.

El puerto de Santos es, además, el más importante de América Latina por volumen comercial; ello es, tomando en cuenta todos los bienes de carga y descarga. Posee una participación aproximada de 25% en la balanza comercial brasilera, siendo sus principales productos exportados los del complejo soja, azúcar, jugo de naranja, maíz y pasta de madera química.

Al igual que lo que ocurre con la zona portuaria de Nueva Orleans, en el Puerto de Santos confluyen todos los modos de transporte disponibles (barcazas que bajan por la Hidrovía Tieté-Paraná que hacen su trasbordo en Pederneiras y ferrocarriles, ductos y camiones). En 2025 fueron despachados 44,6 Mt del complejo soja y 14,7 Mt del complejo maíz a través del puerto de Santos.

El total de graneles exportados ascendió a 60 Mt, lo que equivale a una participación de un tercio sobre el total de cargas de commodities agroindustriales embarcados por Brasil.

En la actualidad, los datos se encuentran desagregados en el sistema de estadísticas de comercio exterior de Brasil, como el “lugar de embarque” que toma el nombre de Unidad de Ingresos Federales. El “lugar de embarque” se define como la jurisdicción aduanera y las coordenadas de cada puerto específico.


3.    Exportaciones de granos, aceites y subproductos de Argentina

Al igual que en Brasil y Estados Unidos, la logística de granos y subproductos a granel en Argentina se organiza en dos zonas portuarias principales. Por un lado, la región del sur de la Provincia de Buenos Aires, que abarca los puertos de Necochea/Quequén y Bahía Blanca; por el otro la zona del Gran rosario, que abarca las terminales portuarias ubicadas sobre 70 Km de costa del Río Paraná desde Arroyo Seco hasta Timbúes (también denominada Zona Up-River Paraná).

En este polo exportador se encuentran terminales portuarias que operan distintos tipos de cargas en donde se despachan granos, aceites y subproductos a todo el mundo.

Desde el Gran Rosario salió en 2025 casi del 75% del total de productos agroindustriales despachados desde puertos argentinos, mientras que el segundo lugar lo ocupa el puerto de Bahía Blanca con el 13%.


4.    Evolución de los principales puertos en los últimos 5 años

Para finalizar, conviene realizar un análisis acerca de la evolución de la importancia relativa de los principales puertos del mundo en cuanto a la exportación de productos agrícolas y agroindustriales en los últimos años.


Tal como se aprecia en el gráfico precedente, el Gran Rosario se erigió como la principal zona portuaria del mundo en el año 2025, retomando el primer lugar del ranking luego de 6 años. Sin embargo, el volumen embarcado no alcanzó a superar el récord histórico que se marca con casi 80 millones de toneladas despachadas en el año 2019.

Entre 2020 y 2024, la producción total se vio afectada, en mayor o menor medida, por falta de precipitaciones en buena parte de las principales regiones productivas durante momentos clave para los cultivos, combinados con años de muy baja altura del río, que llevó a desviar carga hacia los puertos del sur bonaerense.

Sobresale en este sentido el bajo volumen que se exportó durante el año 2023 desde los puertos rosarinos, año en que la producción agrícola se vio diezmada por una severa sequía que contrajo los saldos exportables de granos y derivados.

Como corolario, las expectativas sobre lo que pueda ocurrir en el 2026 con muy altas, dada la producción récord de la última campaña 2025/26. En los primeros cuatro meses del año se embarcaron desde terminales portuarias argentinas 34,6 Mt entre granos, aceites y subproductos, un récord para igual período en relación con los años anteriores.

De ese total, 25,2 Mt se despacharon desde los puertos del Up-River, lo que también constituye un máximo para un primer cuatrimestre del año. De continuar la tendencia, se desprende que el Gran Rosario pueda posicionarse por segundo año consecutivo como el principal puerto agroexportador del mundo, hecho aún inédito.



Primicias Rurales

Fuente: Informativo Semanal de la BCR