¿Costo fiscal o devolución de capital?: el debate detrás de la baja de retenciones para los cereales de invierno

¿Costo fiscal o devolución de capital?: el debate detrás de la baja de retenciones para los cereales de invierno

Dónde dice “costo fiscal” debería decir “reducción de la apropiación indebida del capital de trabajo”


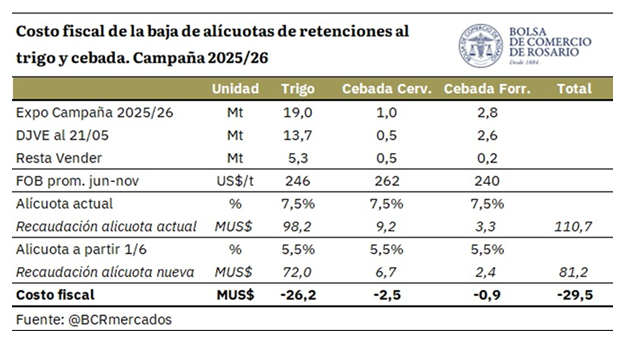
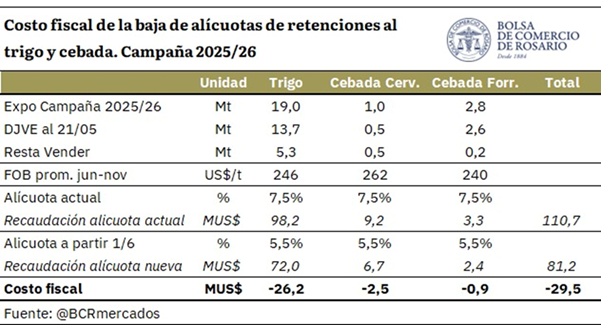
Los técnicos de la Bolsa de Comercio de Rosario estimaron el impacto fiscal de la baja de alícuotas de derechos de exportación en ambos cereales para la campaña 2025/26 en curso. Y lo calificaron de “relativamente acotado” porque se trata de gente muy educada.

“Una buena proporción del total de exportaciones estimadas para la campaña en ambos cultivos ya ha sido vendida al exterior. En el caso del trigo, resta vender 5,3 millones de toneladas de las 19 millones de exportaciones estimadas para todo el ciclo, mientras que, en cebada, el remanente asciende a 500.000 toneladas para la cervecera y 200.000 toneladas para la forrajera”, señala el informe de la entidad rosarina.

“Si se tiene en consideración ese saldo remanente a los precios FOB promedio para el período junio-noviembre del corriente año, el costo fiscal para el trigo asciende a 26,2 millones de dólares, mientras que para cebada totaliza 3,3 millones”, explica.

De todas maneras, el informe aclara que ese costo para el Estado podría incluso verse reducido si se asume que la rebaja de retenciones podría incentivar mayores ventas externas, dado que, con embarques por 20 millones para el 2025/26, el costo fiscal sería de apenas 12,7 millones de dólares para ambos cereales de invierno.

Aquí es importante hacer un aclaración que, si bien puede parecer redundante, está muy lejos de serlo. El concepto de “costo fiscal” está referido a la reducción de un impuesto distorsivo que no se aplica en ningún otro país del Mercosur.

En los hechos, por lo tanto, lo apropiado no es hablar de “costo fiscal”, ya que ese término corresponde a la resignación de un tributo de orden nacional que el Estado decide dejar de aplicar para favorecer a un sector determinado o bien a alguna región específica.

En lo que respecta a los derechos de exportación, una reducción de alícuotas no implica una resignación de recursos, sino la devolución –en este caso parcial, porque el impuesto se sigue aplicando– de una porción del capital trabajo apropiado de manera indebida por el Estado.

El propio presidente Javier Milei, durante el anuncio del cambio normativo realizada esta semana en la Bolsa de Cereales de Buenos Aires, reconoció que las retenciones son un “robo”.


Primicias Rurales

Fuente: Valor Soja

La competitividad del maíz argentino impulsa las ventas al exterior

La competitividad del maíz argentino impulsa las ventas al exterior

Ana Rubicondi – Franco Pennino – Matías Contardi – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
El maíz argentino consolida su competitividad global. Se acelera la comercialización de soja. El próximo Niño y la cumbre Trump-Xi Jinping en el ojo del mercado. El cereal local lidera la competitividad global y tracciona exportaciones récord, mientras la cosecha de soja toma impulso en los puertos y el mercado evalúa el impacto de las negociaciones entre EE.UU. y China.

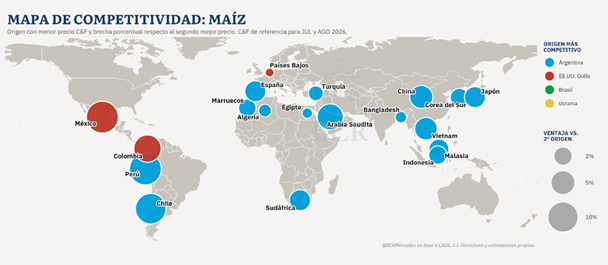
Rosario, domingo 24 mayo (PR/26) — El maíz de origen argentino consolida una sólida posición en el mercado internacional al posicionarse como el más competitivo del mundo, logrando aventajar en precios a exportadores clave como Brasil y Estados Unidos en destinos estratégicos del Sudeste Asiático y África.

Esta ganancia de competitividad, sustentada en una campaña 2025/26 con proyecciones de producción extraordinarias, aceleró fuertemente el ritmo de embarques y las operaciones en el mercado interno, donde ya se registran volúmenes históricos de comercialización.

El informe sectorial analiza además el escenario global de los commodities agrícolas tras la reciente cumbre presidencial entre Donald Trump y Xi Jinping, cuyo impacto en las cotizaciones de Chicago fue moderado por el uso de biocombustibles en Norteamérica.

En el plano local, la reactivación de la trilla tras las lluvias de abril impulsó un fuerte avance en la cosecha de soja y un notable incremento en el volumen de descargas en las terminales portuarias argentinas.

1. Argentina domina el mercado internacional de maíz

El maíz argentino es el más competitivo del mundo. De caras al ingreso de la cosecha tardía en nuestro país, el valor C&F de importación en los principales destinos de referencia del maíz origen argentino gana la pulseada al grano de otros exportadores, aún en pleno ingreso de la segunda cosecha de maíz de Brasil, la safrinha. Sobre la región del Sudeste Asiático, donde se encuentran algunos de los socios comerciales más importantes de la agroindustria argentina, el maíz local gana la pulseada en precios respecto al brasilero por una diferencia entre 5 a 11 USD/t. Sobre el continente africano -mercado muy relevante para el maíz a nivel global- los destinos más al norte son disputados de cerca con Estados Unidos; mientras que al sur la competencia es directa con la safrinha.

De la mano de esta ganancia de competitividad, las ventas externas de maíz se han acelerado en las últimas semanas, anotando un total de ventas al exterior de 16,8 millones de toneladas, por encima del registro de 11,7 Mt del año pasado.

Justificando el mayor volumen de ventas, en términos productivos la campaña 2025/26 es extraordinaria, con estimaciones actuales de producción de maíz en Argentina de 68 Mt. Al sumar los stocks iniciales estimados para el ciclo, la oferta total superaría las 74 Mt, 40% más que el ciclo pasado y un máximo histórico.

Estas magnitudes hablan por sí solas y explican el alto nivel de competitividad en el mercado internacional del maíz argentino.

La dinámica se refleja sobre todo en el ritmo de embarques del cereal desde que comenzó la campaña comercial: teniendo en cuenta lo programado para fines de mayo y lo ya embarcado, durante el primer trimestre del ciclo 2025/26 se despacharon más de 14,5 Mt de maíz, récord histórico y un 31% más que el promedio desde la 2018/19 en adelante.

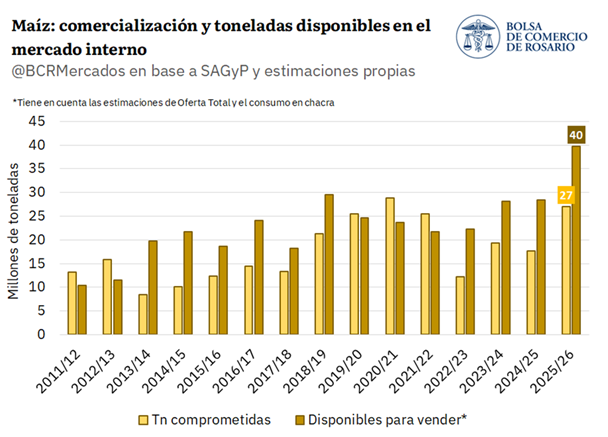
De la mano de un ritmo exportador fenomenal, la comercialización de maíz en el mercado interno es una de las más altas de la historia para esta altura del año, con 27 Mt ya comprometidas entre contratos con precio firme y a fijar. Este volumen supera en 53% el ritmo de operaciones del año pasado, y resulta sólo comparable con los de la campaña 2019/20 y 2020/21.

Sin embargo, la oferta disponible de este ciclo es tan alta, que más allá de que la absorción externa corra en máximos históricos y la comercialización interna sea la segunda más alta, la cantidad de toneladas estimadas que aún pueden llegar a comercializarse es completamente inusual: restan casi 40 Mt, 40% más que el ciclo pasado y 56% más que el promedio.

2. El impacto de la cumbre Trump-Xi Jiping en el mercado de granos fue de más a menos

La cumbre de la semana pasada entre Donald Trump y Xi Jinping fue uno de los encuentros presidenciales más relevantes del siglo, no solo por tratarse de las dos potencias económicas más importantes del mundo, sino por el contexto global dominado por el conflicto en Medio Oriente y un reordenamiento de las cadenas de valor globales. El mercado de granos no fue ajeno a éste, aguardando expectante noticias del acuerdo de granos estadounidenses por parte de China.

Si bien el último domingo la Casa Blanca emitió un comunicado informando que los asiáticos se habrían comprometido a importar desde Estados Unidos productos agro por un valor de al menos US$ 17.000 millones de dólares anualmente hasta 2028, y que estas compras se sumarían a las ya prometidas 25 Mt anuales de soja, la falta de mayores precisiones en términos de lapsos y productos alcanzados hizo que el impacto en los precios operados en el mercado de referencia de Chicago fuesen de más a menos.

Por la importancia del volumen de comercio bilateral, la soja es el commodity agro más afectado a los vaivenes de las negociaciones y, si bien la falta de compras nuevas debiese hundir los precios, Estados Unidos ha encontrado un mecanismo que permite darle sostén al ingreso de los farmers: los biocombustibles.

En efecto, a pesar de que las ventas de exportación estadounidenses de soja en general estén en mínimos de catorce años y hacia China en particular sean las más bajas en dos décadas, el aumento en el mandato de mezcla de combustibles permitió detener la sangría de precios. 


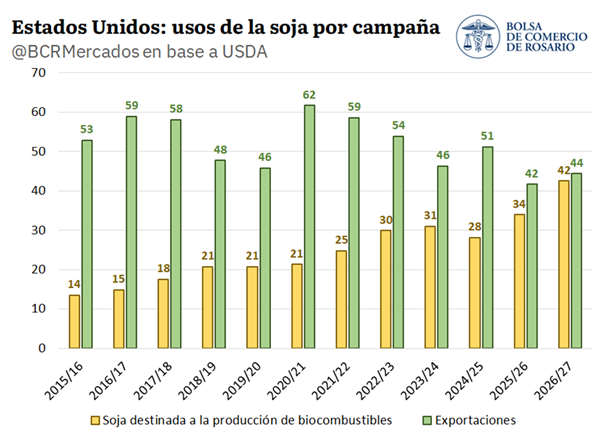
En números, para la actual campaña 2025/26 y la que abrirá en septiembre, el Departamento de Agricultura de Estados Unidos (USDA) proyecta exportaciones de soja por 42 y 44 Mt, respectivamente. Ello es un 21% menos que el promedio para el último quinquenio, pasando de absorber un 46% de la producción a apenas el 37%.

Sin embargo, el aumento en los mandatos de mezcla de combustibles fósiles con biocombustibles elaborados a partir de aceite de soja incrementará el uso de este subproducto de 5 a 8 Mt, compensando la caída en las ventas externas de poroto.

La producción de biocombustibles absorberá 42 Mt de soja para la 2026/27, 57% más que el promedio de los últimos cinco años.

En el agregado, para esta campaña y la que viene el crushing total de soja en Estados Unidos explicará el destino del 62% de la cosecha, compensando proporcionalmente los 10 p.p. de caída en las exportaciones directas de grano.

3. Toma impulso la comercialización de soja en Argentina

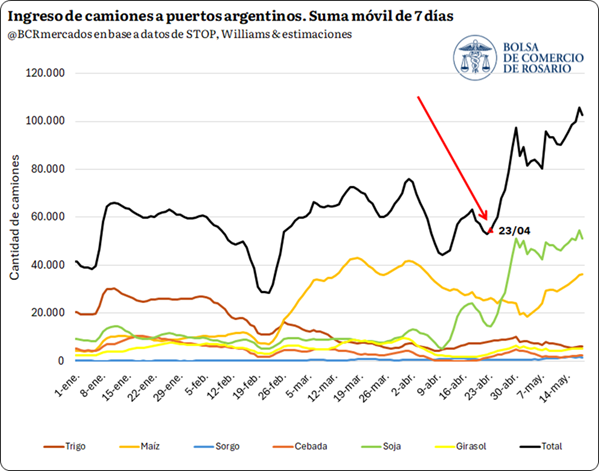
La cosecha de soja en Argentina pisó el acelerador con un avance del 77% a nivel país, según información publicada por la Secretaría de Agricultura, Ganadería y Pesca. Si bien en abril la cosecha se retrasó por las regulares lluvias que impidieron la entrada a los campos, ya cerrando el mes y en lo que va de mayo la trilla se aceleró y la soja pasó a tomar mayor protagonismo en las descargas en los puertos argentinos.

Al sumarse a los extraordinarios volúmenes de maíz, desde que inició mayo, el piso de descargas semanales fue de 80.000 t, y promediando mayo superó ya las 100.000 t semanales.

Este fuerte salto en las descargas se explica tanto por el catch up de las labores de cosecha como por la mejora en las ofertas de compra por parte de las fábricas locales. En efecto, la mejora del precio de la soja en el mercado de Chicago en mayo se contagió a los precios FOB de exportación argentinos, dando aire a la capacidad de pago de los compradores en el mercado doméstico.

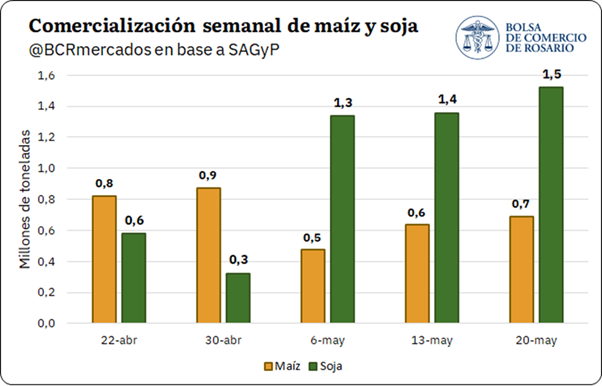
Precios más atractivos en el mercado local dieron impulso a las ventas, que superaron el millón y medio de toneladas en la última semana, según datos de SIO Granos.


Primicias Rurales
Fuente: BCR Informativo Semanal 
El impacto de las lluvias frena la actividad agropecuaria en abril, pero mantiene un fuerte crecimiento interanual

El impacto de las lluvias frena la actividad agropecuaria en abril, pero mantiene un fuerte crecimiento interanual

El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR) registró en abril una caída mensual desestacionalizada del 2,6%, afectado por demoras en la cosecha y dificultades logísticas. No obstante, el indicador se ubicó 16,5% por encima del nivel de igual mes del año anterior, según el informe elaborado por la Bolsa de Comercio de Rosario.

Rosario, domingo 24 mayo (PR/26) — El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, registró en abril una variación mensual desestacionalizada del -2,6%, en un contexto marcado por complicaciones climáticas que afectaron las labores de cosecha y la logística de mercadería.

En términos interanuales, el indicador se ubicó 16,5% por encima del nivel observado en abril de 2025.

El balance de las actividades productivas e industriales

Durante abril, ocho de las doce series que componen el índice registraron variaciones mensuales negativas, mientras que las cuatro restantes mostraron subas.

.Entre las principales incidencias negativas se destacó el avance mensual de labores agrícolas, que retrocedió 3% respecto de marzo debido a las abundantes lluvias y los retrasos en la cosecha de soja fundamentalmente.

Asimismo, las exportaciones de los principales complejos agropecuarios registraron una caída mensual del 3,4%, afectadas tanto por las precipitaciones persistentes como por dificultades en el transporte de mercadería hacia los puertos.

Las condiciones climáticas también impactaron sobre la actividad ganadera, particularmente la bovina. La faena bovina registró una caída mensual del 1,8%, mientras que la faena aviar y porcina retrocedieron 1% y 0,4%, respectivamente. La producción de leche mostró una baja del 1% respecto de marzo. En molienda, se observaron caídas del 2,2% en soja y del 0,3% en trigo.

En contraste, la molienda de cebada registró un incremento mensual del 1,1%, mientras que la molienda de girasol avanzó 0,8% en el marco de una elevada producción. En biocombustibles, se estiman subas mensuales del 0,9% en biodiesel y del 0,2% en bioetanol.

En la comparación interanual, diez de las doce series se ubicaron por encima del nivel registrado en abril de 2025.

La producción primaria mostró un incremento del 22,4%, impulsada por la mayor cosecha de girasol del siglo y el avance de una cosecha récord de maíz. Por su parte, el subíndice IACA-Agroindustria se ubicó 0,2% por encima del año pasado, con aumentos en molienda, producción de leche y biocombustibles.

En el sector porcino, la faena se posicionó cerca de 10% por encima de abril de 2025, consolidando la tendencia alcista observada en los últimos meses. En sentido contrario, la faena bovina y aviar mostraron caídas interanuales.

Finalmente, el subíndice de agroexportación registró una suba interanual del 20,8%, impulsada por el desempeño de los complejos maíz, girasol y lácteo, en el marco de una campaña 2025/26 con elevados niveles de producción.

Primicias Rurales

Fuente: BCR

El anuncio de baja de retenciones trae alivio a los márgenes

El anuncio de baja de retenciones trae alivio a los márgenes

La reducción de retenciones del 7,5% al 5,5% para trigo y cebada aportará alivio al sector frente a la suba de costos, impulsando la intención de siembra y la inversión tecnológica de cara a la campaña 2026/27.


Dirección de Información y Estudios Económicos de la Bolsa de Comercio de Rosario (BCR)
El anuncio de menores DEX para trigo y cebada ofrece alivio a los márgenes agrícolas, apuntalando decisiones de siembra e inversión de cara a la nueva campaña. El impacto fiscal de la medida para el ciclo en curso se estima en US$ 29 M.

Imagen creada por IA

Rosario, sábado 23 mayo (PR/26) — En un contexto internacional de fuerte encarecimiento de los insumos para la siembra de granos, el anuncio de la baja de la baja de derechos de exportación para trigo y cebada del actual 7,5% al 5,5% a partir de junio colabora en dar aire a los márgenes esperados del productor, en el tramo final de decisiones de cara a la campaña 2026/27.

En efecto, según reportó SAGyP, al 21 de mayo la siembra de trigo y cebada avanzó sobre el 3% y 6%, respectivamente, del área de intención.

En cebada, casi el 92% de la producción se concentra en Provincia de Buenos Aires, en tanto en trigo, más disperso geográficamente, el Norte argentino y la provincia de Entre Ríos destacan en los avances de labores, con una cobertura promedio del 30% de la superficie a implantar.

Mientras tanto, la fuerte suba que registraron los combustibles y fertilizantes a partir del conflicto armado en Medio Oriente y que llevó la relación urea/trigo al valor más alto de la historia -nunca hubo que entregar tantos kilos de trigo para recibir uno de urea- habían puesto en jaque la intención de siembra y las previsiones de inversión en paquetes tecnológicos.

Como referencia, a los precios actuales, fertilizantes y fletes (impactado por la suba del gasoil), explicaban en conjunto el 54% de los costos de producción del trigo, incluso para un campo modelo que se encuentra a 150 km del puerto de Rosario. El costo del flete, por supuesto, aumenta proporcionalmente a medida que la producción se aleja de los núcleos de consumo. De este modo, el margen neto en campo propio quedaba en 94 US$/ha según estimaciones de GEA-BCR, hundiéndose a US$ 103 de pérdida en caso del campo alquilado.

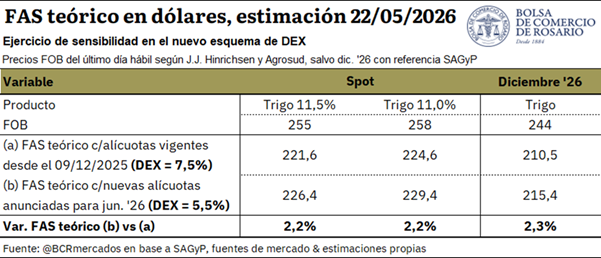
Respecto al impacto preliminar de la baja de retenciones sobre el mercado, y habida cuenta que la medida aún no ha sido oficializada en el Boletín Oficial y recién comenzaría a regir a partir de junio, en el presente análisis se estima el efecto sobre el FAS teórico tomando como referencia las cotizaciones actuales.

Enfocándonos en el caso del trigo, de implementarse la medida, ésta se traduce en una mejora directa en la capacidad de pago compradora tanto para las posiciones con descarga próxima como para la nueva cosecha.

Tal como se puede ver en el cuadro adjunto, en base a los precios actuales, la capacidad teórica de pago mejoraría en torno a 2,2 y 2,3% en el conjunto de posiciones. En términos absolutos, el FAS teórico mejora entre 4,8 y 4,9 dólares por tonelada con el nuevo esquema de DEX para el producto.

Por el lado de los tramos de la nueva cosecha, se remarca que aún no hay ofertas abiertas de mercado para el trigo, por lo que se utiliza únicamente la referencia del FOB oficial para el cálculo en su conjunto.


En tanto, con relación al impacto fiscal de la baja de alícuotas de derechos de exportación de 2 p.p. para trigo y cebada en la campaña actual, éste es relativamente acotado. Una buena proporción del total de exportaciones estimadas para la campaña en ambos cultivos ya ha sido vendida al exterior.

En el caso del trigo, resta vender 5,3 Mt de las 19 Mt de exportaciones estimadas para todo el ciclo, mientras que, en cebada, el remanente asciende a 500.000 t para la cervecera y 200.000 t para la forrajera.

Si se tiene en consideración ese saldo remanente a los precios FOB promedio para el período junio-noviembre del corriente año, el costo fiscal para el trigo asciende a US$ 26,2 millones, mientras que para cebada totaliza US$ 3,3 millones.

Este costo podría incluso verse reducido si se asume que la rebaja de retenciones incentiva las ventas externas, y lleva a las exportaciones totales para el ciclo triguero 2025/26 a 20 Mt. En ese caso, el costo fiscal sería de apenas US$ 12,7 millones para el cereal de invierno.


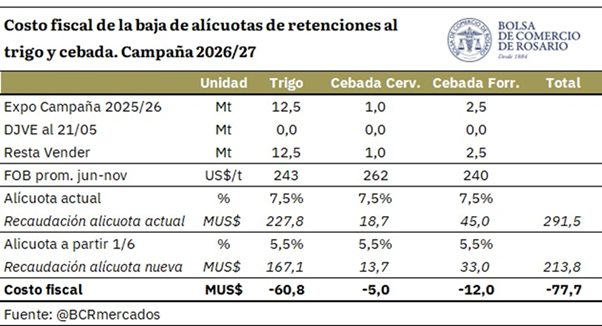
Para la próxima campaña 2026/27, en tanto, las proyecciones de producción y exportaciones son aún muy preliminares, y el cambio en la política comercial aún está a tiempo de apuntalar las siembras y la inversión.

Sin embargo, tomando como base la intención de siembra proyectada en mayo, el costo fiscal total de la medida asciende a apenas US$ 78 millones entre trigo y cebada, que podría ser compensado por el aumento en la producción y el comercio externo de cara a la campaña fina.

Como referencia, si las exportaciones trigueras 2026/27 suben a 13,5 Mt, el costo fiscal de la medida se reduce a US$ 47 M para ese cereal; en tanto que, si suben a 14,5 Mt, el costo ajusta a US$ 34 M.


Para cerrar el capítulo de siembras 2026/27, y en relación con las proyecciones climáticas, la evolución del Pacífico ecuatorial vuelve a ubicar a El Niño en el centro del monitoreo climático para el agro argentino.

Según la actualización del IRI del 19 de mayo de 2026, el sistema climático no solo estaría dejando atrás la neutralidad y avanzando rápidamente hacia condiciones El Niño, sino que la probabilidad de ocurrencia del fenómeno se mantiene cercana al 100% hasta el verano austral inclusive.

En términos de impacto sobre la producción agropecuaria argentina, el calentamiento del Pacífico suele incidir sobre el patrón de lluvias a través de los vientos alisios, que favorecen el transporte de humedad hacia nuestra región principalmente entre octubre/noviembre y marzo.

Si bien en Argentina este escenario suele asociarse con lluvias por encima de lo normal y, como sintetiza el refrán, rain makes grain —la lluvia hace al grano—, su impacto tiende a ser relativamente mayor sobre la cosecha gruesa que sobre la fina, y será positivo en tanto no ocurran excesos hídricos que pongan en jaque la producción o la logística.

De todos modos, debe tenerse presente que, más allá de estos fenómenos de escala global, existen otros factores regionales que pueden neutralizar o, por el contrario, profundizar sus efectos.

 

Primicias Rurales

Fuente: Bolsa de Comercio de Rosario (BCR)


La economía santafesina creció 6,2% en 2025 y el agro augura un 2026 auspicioso

La economía santafesina creció 6,2% en 2025 y el agro augura un 2026 auspicioso

La economía santafecina creció 6,2% en 2025

Tomás Rodríguez Zurro – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)

Traccionado por el agro, la industria y el comercio, el Producto Bruto Geográfico de la Provincia de Santa Fe registró dos años consecutivos de crecimiento, hecho que no ocurría desde 2015.


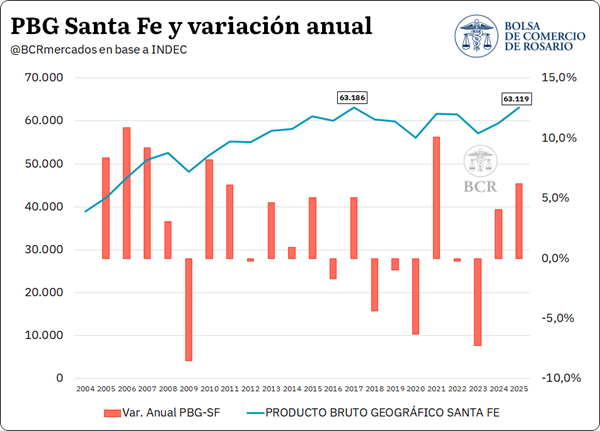
Rosario, Santa Fe, viernes 22 mayo (PR/26) — El Producto Bruto Geográfico (PBG) de Santa Fe estimado en base a datos del Instituto Provincial de Estadísticas y Censos (IPEC) vía Indicador Mensual de Actividad Económica registró un crecimiento interanual del 6,2% en 2025 y alcanzó un total estimado de 63.119 millones de pesos del año 2004.

De esta manera, la economía provincial hilvana dos años consecutivos de crecimiento económico, algo que no lograba desde hacía 10 años: 2013-2014-2015 fue el último período donde se sucedieron años consecutivos de expansión de la actividad económica provincial.

A pesar de haber registrado un crecimiento considerable de la economía santafesina durante el último año, el PBG de Santa Fe en 2025 no logró superar la marca del año 2017, máximo valor histórico del indicador desde el 2004 que mide la economía provincial, aunque quedó muy cerca de hacerlo.


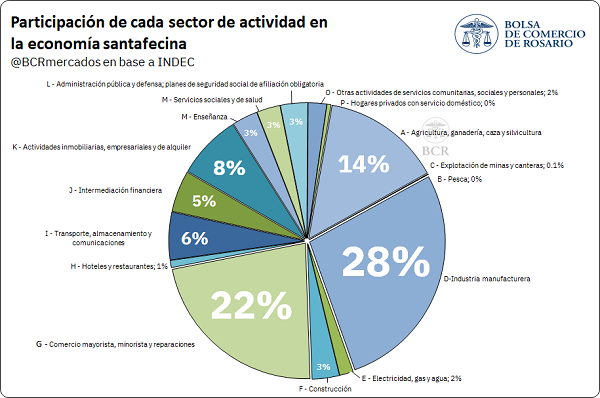
Observando el desempeño de los sectores de actividad, se aprecia que el crecimiento estuvo anclado en los tres más importantes del entramado económico santafecino: agro, industria y comercio. Estos tres sectores son los de mayor peso para la provincia en términos del Valor Agregado Bruto que aportan, y en conjunto representan el 64% de la economía provincial.

Para el año 2025, el agro da cuenta del 14% del total, la industria del 28% y el comercio del 22%. Además, la distancia respecto de los demás sectores es considerable: en 4to lugar en nivel de importancia el sector que sigue es el de actividades inmobiliarias, empresariales y de alquiler con 8%.


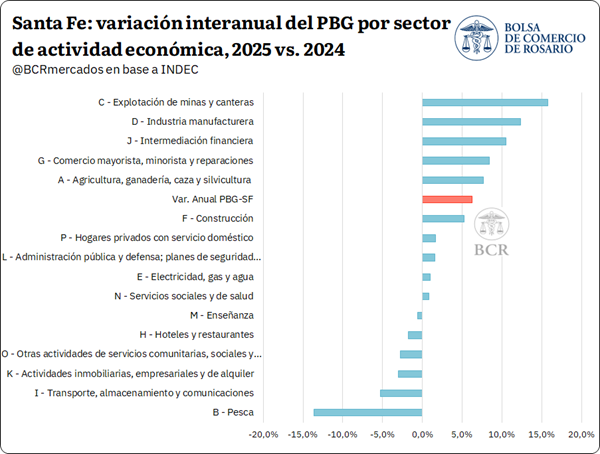
En 2025 el crecimiento exhibido por estos tres sectores se ubicó por encima del de la economía provincial en su conjunto. El agro creció 7,7%, la industria un 12,3% y el comercio 8,4%.

Es importante destacar que no existe información desagregada a nivel de rama industrial, razón por la cual es probable que exista una fuerte heterogeneidad entre ellas. Es probable que incida positivamente el buen desempeño de la Industria oleaginosa en el valor del último año.

También se destaca el sector de intermediación financiera, que registró un crecimiento del 10,5% y alcanzó una participación del 5% sobre el PBG provincial.

Por último, el sector de explotación de minas y canteras fue el que más creció durante el último año (15,8%) pero su peso en la economía santafecina es verdaderamente marginal (representa el 0,1% del PBG).

Como contracara, los sectores de hoteles y restaurantes, actividades inmobiliarias y empresariales y transporte, almacenamiento y comunicaciones se destacan entre aquellos que registraron caídas en su nivel de actividad durante el último año, pero su menor tamaño relativo a la economia provincial hizo que sus caídas no tuvieran demasiado impacto en la actividad económica agregada.


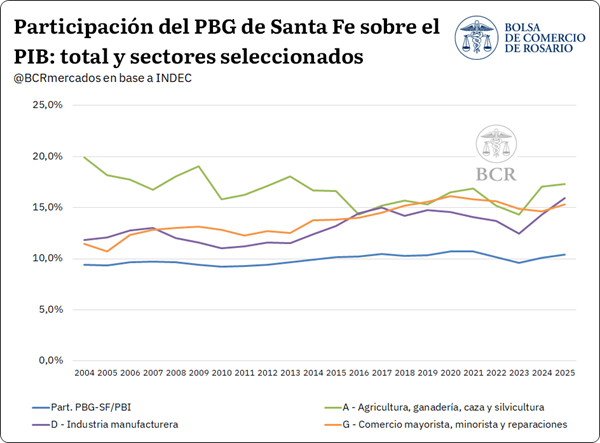
Al contrastar el PBG de Santa Fe con el PIB nacional sobresale que el aporte de la economía provincial al total nacional se incrementó en los últimos dos años. En 2025, Santa Fe aportó 10,4% del PIB argentino vs. 10,1% en 2024. Aún se ubica levemente por debajo del 10,7% que llegó a alcanzar en los años 2020 y 2021, pero exhibe un notorio incremento luego del mínimo de 9,3% del año 2023 (año de la histórica sequía).


 

Si se realiza el mísmo análisis pero enfocado por sectores, hay algunas conclusiones interesantes que se desprenden. Por un lado, el agro en Santa Fe es, de los tres principales sectores, el que más peso tiene en el total nacional.

En 2025 la provincia representó el 17,3% de la actividad de Agricultura, Ganadería, Caza y Silvicultura a nivel nacional.

Sin embargo, observando la evolución a lo largo de los años, se aprecia que fue perdiendo peso sobre el total, a medida que la actividad se expandió hacia otras provincias con menos tradición en la actividad.

Por el otro, en lo que repecta al Comercio Mayorista y Minorista, Santa Fe aportó el 15,3% del total nacional, incrementando su participación vs. 2024 pero por debajo del máximo alcanzado en 2020 (16,1%). Finalmente, la participación de la Industria Manufacturera santafecina alcanzó 15,9% del la Industria Manufacturera nacional.

Evolución mensual y perspectivas 2026

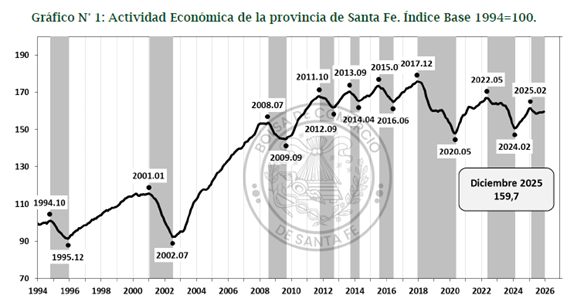
Ahora bien, uno de los inconvenientes de las estadísticas como el PBG y el PBI es que al ser valores promedio anuales, se pierde granularidad y no permite tener un termómetro mensual de la actividad. Al observar el Índice Compuesto Coincidente de Actividad Económica de la provincia de Santa Fe (ICA-SFE) que elabora la Bolsa de Comercio de Santa Fe, que mide la evolución mensual de la economía santafesina capturando los ciclos económicos provinciales, se aprecia que la economía provincial alcanzó un máximo relativo en febrero de 2025, permaneciendo el resto del año en un nivel levemente inferior.


Es decir, el PBG indica que la actividad promedio de 2025 se ubicó 6,2% por encima de la actividad promedio de 2024, pero el ICA-SFE muestra que la actividad tocó un pico en febrero 2025 y luego no pudo sostener un sendero positivo.

Para el año 2026, más allá de las condiciones macroeconómicas nacionales que afectarán a la actividad económica provincial, las perspectivas son auspiciosas. Anclado en la supercosecha 2025/26, la expectativa de que la economía provincial marque su tercer año consecutivo de crecimiento económico es una hipótesis razonable.

Particularmente al considerar que la producción agrícola tuvo un excelente desempeño en la región central y norte del país, por lo que el nodo portuario Gran Rosario va camino a tener un año récord en cuanto a volumen manejado, tanto en la recepción de granos como en embarques.


Primicias Rurales

Fuente: BCR Informativo Semanal