El tipo de cambio mayorista subió $1,5 y anotó su mayor valor del año.
El minorista se mantuvo estable.
Buenos Aires, 23 octubre (NA) — El dólar mayorista culminó la semana con un nuevo alza en su cotización hasta los $1.529,5, siendo el valor más alto del año.
Sobre el cierre del viernes, el tipo de cambio encadenó su sexta suba consecutiva, en un mercado que operó un volumen superior a los US$ 565 millones.
En el último día hábil, el dólar aumentó un peso y medio su valor, o el equivalente a 0,1%. En total, el alza de octubre se ubica en 0,8% o $12,5, mientras que en el año esa suba supera el 5% o $74,5.
La brecha con las bandas cambiarias que impuso el Banco Central se sigue ampliando: esta vez, la diferencia fue del 27,1% o de $414,06. Actualmente, el límite superior del techo cambiario está en los $1.943,56.
Respecto al dólar oficial o minorista, finalizó su jornada cotizando a $1.550 para la venta en la pizarra del Banco Nación, sin cambios respecto de su cierre anterior.
Así, el avance de la semana fue de $15 o el equivalente a un 1%, mientras que las entidades financieras relevadas por el Banco Central promediaron un dólar a $1.549,77 para la venta.
Para el «blue» o informal, la jornada se mantuvo calma y quedó ofrecido a $1.565 con un aumento semanal de 10 pesos ó 0,7%.
Por último, los tipos de cambio financieros también cerraron la semana con alzas cercanas a cinco pesos, en donde el MEP concluyó en $1.556,1 (+0,5%) y el Contado Con Liquidación en $1.647,1 (+0,5%).
Desde la liberación del mercado cambiario las compras privadas superaron los 57.000 millones de dólares, una cifra que cuadruplica el récord histórico del superávit energético y enciende las alarmas de cara al próximo año electoral.
Buenos Aires martes 20 octubre(PR/26)– Desde que el Gobierno dispuso levantar la restricción para la compra de dólares, la demanda de divisas se elevó por encima de los US$ 57.000 millones en agosto, un monto verdaderamente impactante que significó más de cuatro veces el superávit energético de ese mismo período.
La administración central liberó la adquisición de billetes para las personas humanas a partir de abril de 2025. El fin de esa restricción se tradujo de inmediato en una demanda exponencial de la población, que buscó masivamente la divisa estadounidense como histórico refugio de valor.
En las economías emergentes, la moneda extranjera suele funcionar como el principal resguardo ante la incertidumbre y la volatilidad financiera, un fenómeno de cobertura que volvió a reactivarse con singular fuerza en cada rincón del mercado local.
Durante el mes de agosto, la salida neta de billetes y divisas en el sector privado no financiero rozó los US$ 2.600 millones, dejando un mapa muy claro sobre la distribución de esos fondos en el sistema.
De ese total, se estima que unos US$ 1.100 millones quedaron depositados en bancos locales, mientras que unos US$ 700 millones fueron destinados directamente a la adquisición de activos externos.
Al mismo tiempo, otros US$ 900 millones se utilizaron para cancelar consumos y gastos con tarjeta en el exterior, impulsados principalmente por el turismo internacional y la cancelación de importaciones.
Un contraste evidente con el motor energético
De acuerdo con el último informe elaborado por la Fundación Libertad, entre abril de 2025 y agosto de este año las compras netas de billetes alcanzaron los US$ 57.471 millones, reflejando una presión constante sobre el mercado.
Esta cifra equivale a cuadruplicar el impresionante superávit alcanzado por el sector energético en ese mismo lapso de tiempo, el cual sumó la cifra de US$ 13.552 millones.
Desde la salida del cepo cambiario, el pico más alto de cobertura se registró en septiembre de 2025, cuando las compras privadas tocaron un techo cercano a los US$ 7.000 millones en un solo mes.
A partir de aquel momento, la demanda aflojó hasta posicionarse en una media de US$ 3.000 millones mensuales con oscilaciones normales, cerrando el mes de agosto con una adquisición neta de US$ 3.336 millones.
Por el lado de la energía, el balance muestra un crecimiento sin precedentes, acumulando un superávit de US$ 11.071 millones en los últimos doce meses y marcando un nuevo récord histórico para la industria.
Para entender el tamaño del salto estructural: a diciembre de 2023 este saldo era casi nulo con apenas US$ 41 millones, mientras que en agosto de 2024 escaló a US$ 4.226 millones y en 2025 rozó los US$ 7.200 millones.
En solo ocho meses transcurridos de 2026, el sector energético acumuló US$ 7.834 millones de superávit, igualando prácticamente en dos tercios de año todo lo conseguido a lo largo del año 2025 (US$ 7.829 millones).
La encrucijada de las reservas y el horizonte electoral
La producción energética ya representa casi la mitad del superávit comercial argentino: sobre los US$ 24.460 millones de saldo de bienes en 12 meses, el 45,3% corresponde de forma directa a la energía.
Sin embargo, la incesante masa de divisas solicitada por los particulares introduce una inevitable tensión sobre la tesorería y el esquema de reservas del Banco Central (BCRA).
En el balance cambiario reciente, la cuenta corriente anotó un saldo favorable de US$ 806 millones en agosto, encadenando su quinto mes consecutivo en terreno positivo para las cuentas del país.
Pese a este buen dato comercial, la cuenta financiera registró un saldo deficitario de US$ 1.061 millones, encendiendo las luces de advertencia en las oficinas analíticas del sector económico.
“La pregunta de fondo sigue siendo si el superávit corriente alcanza para cubrir esa demanda de cobertura sin que el BCRA resigne compras”, advierten con preocupación desde la Fundación Libertad.
El impacto real de esta persistente dolarización comenzará a sentirse con mayor fuerza a medida que avance el calendario hacia las decisivas elecciones presidenciales.
Si bien desde el Palacio de Hacienda sostienen que el año 2027 será un año atípico, la tradicional costumbre argentina de buscar cobertura cambiaria amenaza con condicionar la estrategia financiera oficial.
Esta continua búsqueda de refugio privado amenaza, en definitiva, con erosionar parte de la preciada bazuca de dólares con la que el equipo económico prevé garantizar la estabilidad macroeconómica.
Por Francisco Cuello Rosso – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
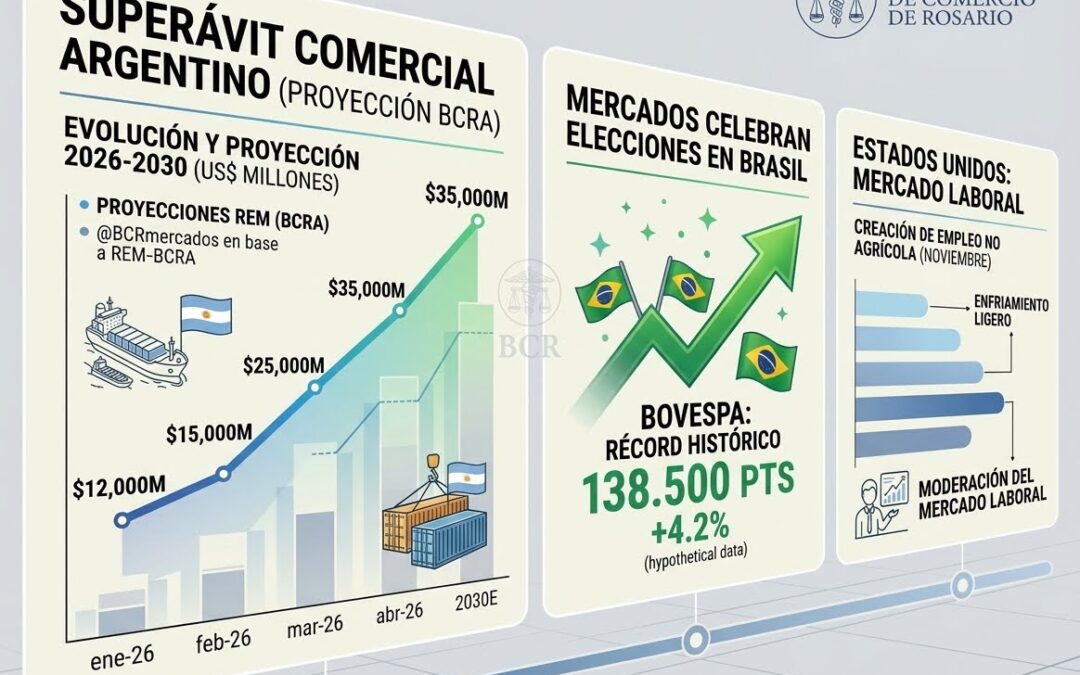
Con un superávit comercial argentino en alza según las proyecciones del BCRA, los mercados financieros celebraron los resultados electorales en Brasil con un récord histórico del Bovespa, al tiempo que Estados Unidos evidenció un ligero enfriamiento en su mercado laboral.
Rosario, jueves 15 octubre (PR/26) — El REM elevó con fuerza la proyección de superávit comercial para 2026, el bovespa alcanzó máximos históricos tras la primera vuelta electoral y el desempleo en Estados Unidos mostró una leve suba durante septiembre.
El REM es el Relevamiento de Expectativas del Mercado. Se trata de un informe mensual que elabora el Banco Central de la República Argentina (BCRA) en el cual consulta a los principales analistas económicos, consultoras, bancos y centros de investigación locales sobre sus proyecciones para las principales variables macroeconómicas del país (como la inflación, el tipo de cambio, el PBI y, en este caso, la balanza comercial y el superávit).
Básicamente, es una herramienta clave para saber qué espera el mercado que suceda con la economía en el corto y mediano plazo.
1) Mejoran las expectativas para la balanza externa argentina
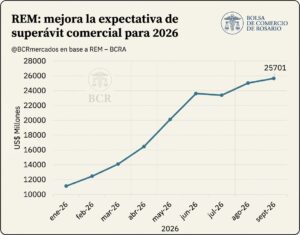
Las expectativas del mercado sobre el saldo comercial de 2026 mostraron una mejora significativa a lo largo del año. Según los distintos relevamientos del REM, la proyección de superávit comercial pasó de USD 11.175 millones en enero a USD 25.701 millones en septiembre, más que duplicándose en apenas ocho meses.
La mejora fue particularmente marcada durante el segundo trimestre, cuando la estimación pasó de USD 16.506 millones en abril a USD 23.600 millones en junio. Luego de una leve corrección en julio, la expectativa volvió a crecer en agosto y septiembre, alcanzando su mayor nivel del año. En el último REM, el BCRA informó que los analistas proyectan exportaciones por USD 101.200 millones e importaciones por USD 75.499 millones para 2026.
En conjunto, la evolución del REM refleja una visión cada vez más favorable sobre el desempeño del sector externo argentino durante 2026. Entre enero y septiembre, la proyección de superávit aumentó en USD 14.526 millones, mostrando una fuerte revisión al alza de las expectativas comerciales a medida que avanzó el año.
2) Elecciones en Brasil y reacción del mercado accionario
Durante 2026, el mercado accionario brasileño mostró una evolución marcada por una elevada volatilidad. El índice Bovespa comenzó el año en torno a los 160.500 puntos, avanzó con fuerza durante el primer cuatrimestre y alcanzó niveles cercanos a los 199.000 puntos en abril. Posteriormente, el índice corrigió parte de esas ganancias y llegó a ubicarse por debajo de los 170.000 puntos durante agosto, antes de iniciar una recuperación hacia septiembre.
El movimiento se aceleró significativamente tras la primera vuelta de las elecciones presidenciales del 4 de octubre. La reacción de los inversores estuvo asociada principalmente a expectativas de una política fiscal más restrictiva y a una mayor posibilidad de avanzar con reformas económicas en un escenario favorable a Bolsonaro.
En la primera rueda posterior a los comicios, el bovespa avanzó 7,70% y cerró en 206.911,89 puntos, alcanzando el mayor nivel de cierre de su historia y registrando su mayor suba diaria desde 2020. Durante la jornada llegó incluso a tocar un máximo intradiario de 209.605,70 puntos. Este fuerte movimiento evidencia la sensibilidad de los activos brasileños al escenario político y deja al resultado del balotaje como uno de los principales factores a monitorear para la evolución de los mercados de Brasil durante las próximas semanas.
3) Se ameseta el mercado laboral en EE. UU.
El mercado laboral de Estados Unidos mostró una leve moderación durante septiembre. La tasa de desempleo se ubicó en 4,2%, por encima del 4,1% registrado tanto en julio como en agosto. A lo largo de 2026, el indicador se mantuvo relativamente estable: comenzó el año en 4,3%, alcanzó un máximo de 4,4% en febrero y posteriormente descendió hasta 4,1%, antes del incremento observado en septiembre.
El aumento de la tasa durante septiembre se produjo en un contexto de expansión de la fuerza laboral. Según el Bureau of Labor Statistics, la población económicamente activa aumentó en aproximadamente 485.000 personas, mientras que el nivel de empleo creció en alrededor de 406.000. Como resultado, la cantidad de desempleados aumentó en 78.000 personas, hasta aproximadamente 7,1 millones, explicando la suba de una décima en la tasa de desempleo.
La evolución del mercado laboral continuará siendo uno de los principales elementos considerados por la Reserva Federal en sus próximas decisiones de política monetaria.
Un debilitamiento más pronunciado del empleo podría otorgar mayor margen para una política monetaria menos restrictiva y eventuales recortes de tasas, aunque la trayectoria de la inflación seguirá siendo determinante.
En este sentido, la combinación de una creación de empleo moderada y una tasa de desempleo ligeramente mayor aporta señales de cierto enfriamiento del mercado laboral estadounidense.
El tipo de cambio mayorista cerró septiembre con una suba de $8,5. En paralelo, el BCRA remontó e hizo la mayor compra de dólares del mes.
El dólar oficial cerró septiembre con un aumento de $10.
Buenos Aires, miércoles 30 septiembre (PR/26) — Luego de una serie de jornadas en las que cotizó al alza, el dólar cortó esa tendencia e hilvanó su tercera rueda a la baja.
Según supo la Agencia Noticias Argentinas, el tipo de cambio mayorista culminó en los $1.517, lo que significó una baja de cinco pesos respecto de su último cierre o el equivalente a 0,3%. Cerró septiembre con una suba de $8,5.
Su brecha con el techo cambiario continúa siendo elevada, dado que el mismo se encuentra en los $1.919,4, un 27% de diferencia.
Respecto al tipo de cambio minorista, en la pizarra del Banco Nación cerró en $1.540 para la venta. Así, cerró el jueves con una baja de cinco pesos (-0,3%). En el promedio de las entidades que releva el Banco Central (BCRA), el dólar oficial cotizó a $1.539,87 para la venta y $1.486,11 para la compra. En total, aumentó $10 durante el noveno mes.
El dólar informal o «blue» se movió en los $1.560 sin cambios en su cotización, subiendo solamente $5 en septiembre.
En cuanto a los tipos de cambio financieros, el MEP cerró el noveno mes en $1.548,7 (-0,01%) y el Contado Con Liquidación (CCL) hizo lo mismo en $1.614,2 (-0,3%).
El Banco Central hizo la mayor compra del mes
El BCRA cerró septiembre con un saldo comprador de US$ 473 millones, siendo uno de los más bajos del año. Hasta ayer había efectuado la compra con el monto más grande del mes; sin embargo, quedó en segundo lugar dado que hoy adquirió US$ 160 millones en el Mercado Libre de Cambios (MLC).
Así, el total de dólares comprados asciende hasta los US$ 14.568 millones. La autoridad monetaria sostuvo, cuando presentó la «fase 4» del programa monetario, que el objetivo es acumular entre US$ 10.000 millones y US$ 17.000 millones en 2026, dependiendo de la evolución de la demanda de dinero y la liquidez del mercado de cambios.
A pesar de eso, las reservas internacionales volvieron a caer. Este jueves cerraron en US$ 46.090 millones, lo que significó una caída de US$ 1.392, dado los movimientos bancarios que se efectúan a fin de mes.
Entre enero y mediados de septiembre, las Reservas Internacionales crecieron unos US$ 9.523 millones gracias a las compras de divisas. En el mundo, el tránsito de crudo por el Estrecho de Ormuz se derrumbó y devolvió la atención al mercado energético.
Por Francisco Cuello Rosso – Bruno Ferrari – Emilce Terr de la Bolsa de Comercio de Rosario (BCR)
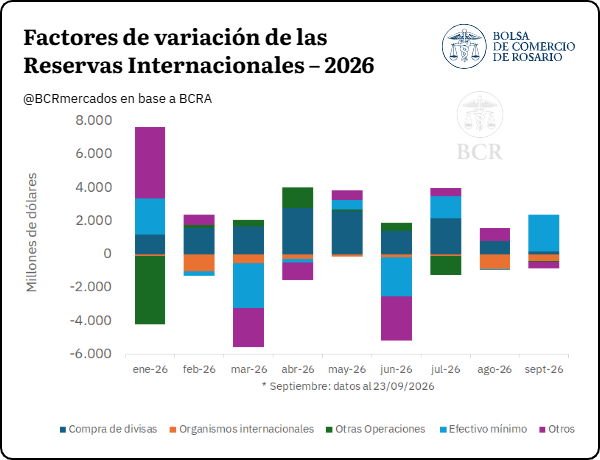
Rosario martes 29 septiembre (PR/26)– Entre enero y mediados de septiembre de 2026, las Reservas Internacionales registraron una variación positiva acumulada de aproximadamente US$ 9.523 millones. Detrás de ese avance hay un protagonista claro: las compras de divisas.
Las compras de divisas, el motor del año
Las compras de divisas fueron el principal factor positivo, con un aporte acumulado de alrededor de US$ 14.219 millones. Esa cifra equivale al 149% de la variación neta observada en el período, es decir, explicó más que la totalidad de la mejora.
Mirado en perspectiva, en los primeros nueve meses de 2026 las compras acumularon US$ 14.200 millones. Ese monto representa aproximadamente el 76% de todo lo registrado durante 2024 y resulta ampliamente superior al saldo de 2025.
Lo que restó: organismos internacionales y Sector Público
No todo empujó en la misma dirección. Entre los principales factores contractivos se destacaron las operaciones con organismos internacionales, que restaron aproximadamente US$ 3.276 millones, y las otras operaciones del Sector Público, con un efecto negativo de US$ 2.889 millones.
Juntos, ambos conceptos recortaron en más de US$ 6.100 millones el impulso generado por las compras de divisas. En el otro extremo, el efectivo mínimo aportó cerca de US$ 965 millones, mientras que el rubro “Otros” sumó una contribución positiva cercana a US$ 504 millones.
Un año de meses muy distintos
La evolución mensual muestra una elevada heterogeneidad entre los componentes. Marzo y junio cerraron con variaciones negativas de reservas, a pesar de que las compras de divisas siguieron aportando en positivo.
En otros períodos ocurrió lo contrario: el movimiento de los encajes, las operaciones del Sector Público y otros factores amplificaron el incremento de las reservas y potenciaron el efecto de las compras.
Ormuz, el punto más sensible del petróleo mundial
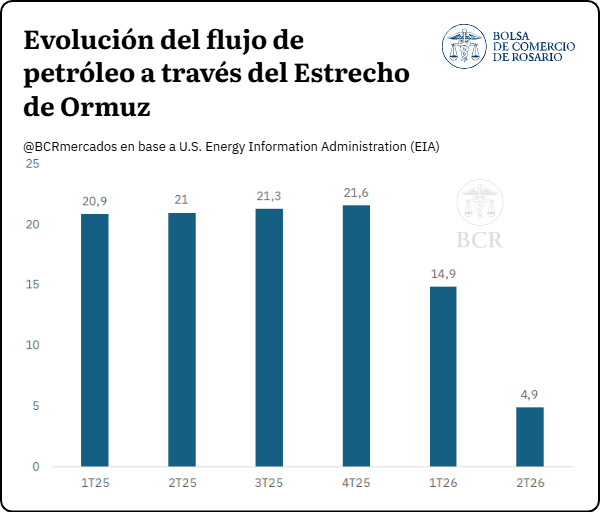
En el plano internacional, el Estrecho de Ormuz sigue siendo uno de los puntos más delicados para el mercado energético global. Según la EIA, el flujo de petróleo por esta vía se mantuvo elevado y relativamente estable durante 2025.
Los registros fueron de 20,9 millones de barriles diarios en el 1T25, 21,0 millones en el 2T25, 21,3 millones en el 3T25 y 21,6 millones en el 4T25. Son valores en línea con la importancia estructural del estrecho dentro del comercio marítimo mundial de crudo.
Un quiebre marcado en 2026
Sin embargo, en 2026 se observa un quiebre muy marcado. El volumen transportado cayó a 14,9 millones de barriles diarios en el 1T26 y profundizó su descenso hasta 4,9 millones en el 2T26.
Eso implica una contracción de aproximadamente 77% respecto del máximo del 4T25. La relevancia de este comportamiento excede la dinámica propia del estrecho y explica por qué el tránsito por Ormuz volvió a ocupar un lugar central en el análisis del mercado petrolero internacional.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario (BCR)Informativo Semanal