El dólar encadenó su tercera alza consecutiva: Nuevamente hubo demanda en el mercado de cambios

El dólar encadenó su tercera alza consecutiva: Nuevamente hubo demanda en el mercado de cambios

El dólar minorista cerró la semana con una nueva suba y alcanzó un récord nominal de $1.545 en el Banco Nación, en una jornada marcada por la demanda cambiaria y la expectativa ante la próxima licitación del Tesoro.


El dólar se negoció en alza.


Buenos Aires, viernes 25 septiembre (PR/26) — El dólar minorista se mostró de nuevo demandado en el mercado de cambios y cerró en su precio más alto del día, a $1.525,50, un nuevo récord nominal.

Además, la divisa mayorista subió seis pesos.

El techo para el régimen de bandas cambiarias cerró la semana en los 1.912,76 pesos. 

El dólar al público avanzó cinco pesos o 0,3% este viernes, a $1.545 para la venta en el Banco Nación, un nuevo máximo nominal.

El dólar blue se mantuvo a $1.560y a diez pesos de distancia de su récord del 28 de julio.

En el mercado de dólar futuro, la divisa operó con alza en un rango de 0,2% a 0,4% y un volumen elevado que resaltó, por el equivalente a US$ 2.000,2 millones.

La posición más negociada, para fin de mes, subió 6,50 pesos (+0,4%), a 1.531 pesos.

La atención del mercado se centra en el ritmo de compras del BCRA, que se ha estabilizado en torno a los US$ 10 millones diarios.

El Ministerio de Economía oficializó la licitación de un abanico de títulos financieros para afrontar vencimientos por $8,6 billones el próximo lunes 28.

El Tesoro ofrecerá únicamente instrumentos a corto y mediano plazo con vencimientos anteriores a los comicios de 2027.

La oferta incluye opciones a tasa fija, ajustadas por inflación y atadas al dólar.

El ritmo promedio de acumulación diaria de divisas muestra una desaceleración respecto a los meses anteriores.

A esta dinámica se sumaron factores de valuación de activos, como la baja registrada en la cotización del oro.


Fuente: Agencia NA
Primicias Rurales
Dólar tarjeta por encima de los .000 y el riesgo país tocó los 570 puntos básicos

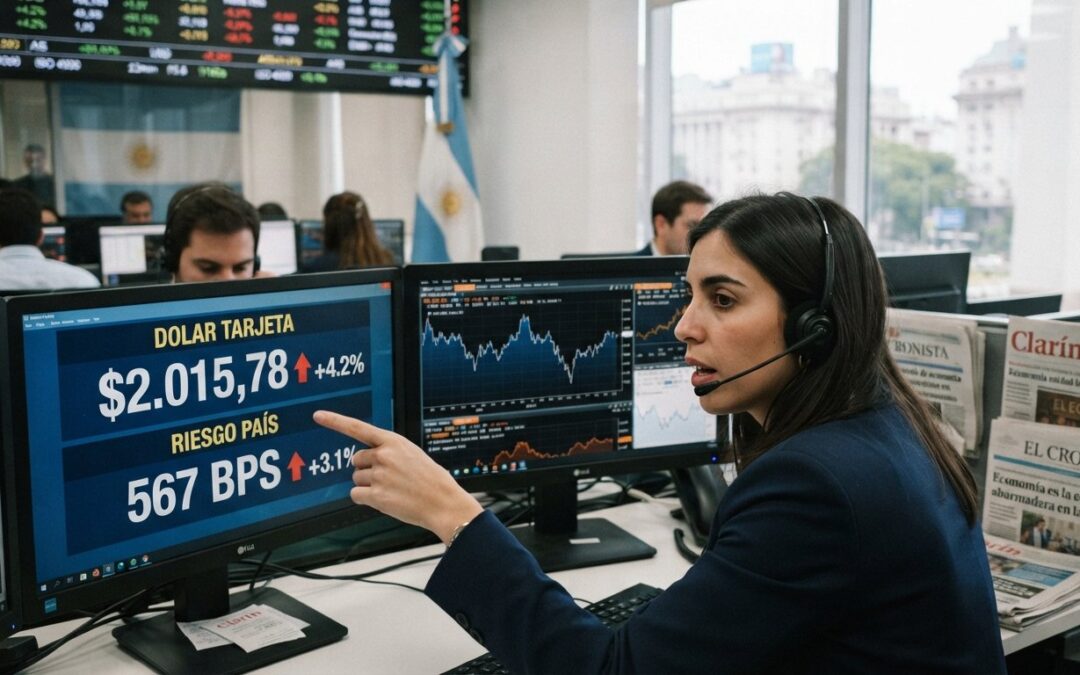
Dólar tarjeta por encima de los $2.000 y el riesgo país tocó los 570 puntos básicos

En una jornada de marcada tensión cambiaria y financiera, el dólar tarjeta superó la barrera de los $2.000 tras un nuevo avance del tipo de cambio oficial, mientras que los activos locales sufrieron su octava caída consecutiva y el riesgo país escaló a 570 puntos en sintonía con un escenario internacional adverso.


Buenos Aires, jueves 24 septiembre (PR/26) — El dólar tarjeta superó los $2.000 debido a una nuevo aumento de la cotización oficial que alcanzó a $1.540.

Tras el movimiento del dólar en el Banco Nación, el precio del dólar tarjeta/turismo –que se compone del precio oficial más un 30% de percepciones- trepó a $2.002. En tanto el blue opera en $ 1.560 y el mayorista llegó a $ 1.518.

En tanto, el dólar volvió a mostrar movimientos alcistas este jueves, alcanzando un nuevo máximo nominal, en un contexto en el cual se verifica una mayor demanda de cobertura y el Banco Central (BCRA) no logra acrecentar sus compras de divisas en el Mercado Libre de Cambios (MLC). El tipo de cambio estuvo presionado por el escenario internacional.

La cotización mayorista llegó a tocar los $1.521 durante la rueda, aunque finalizó en los $1.519,50, lo cual significó un incremento diario de $3,50.

El techo del régimen de bandas cambiarias se ubicó este jueves en $1.911,44, por lo que la brecha con ese umbral culminó en el 25,8%.

En el mercado minorista, en tanto, el dólar avanzó $5 hasta los $1.540 para la venta en el Banco Nación, mientras que el promedio informado por el BCRA entre las entidades financieras fue de $1.538,39 para la venta.

Dentro de los financieros, el MEP opera en $1540,97 y el CCL en $1.609,50, ambos con variaciones muy acotadas respecto de la jornada previa.

Qué se paga con el dólar tarjeta

  • Servicios de transporte internacional: Pasajes aéreos, terrestres o marítimos hacia o desde el exterior contratados en el país o en sitios web extranjeros.
  •  Servicios turísticos en el exterior: Reservas de alojamientos, alquiler de vehículos, excursiones y paquetes turísticos contratados fuera del país o a través de agencias internacionales.
  • Gastos presenciales en el exterior: Compras en tiendas, consumos gastronómicos, transporte local y entretenimiento abonados con tarjeta de crédito o débito emitida en Argentina.
  • Plataformas de streaming y servicios digitales: Suscripciones a plataformas globales (ej. Netflix, Spotify, Disney+, YouTube Premium) y licencias de software u aplicaciones facturadas en dólares.
  • Compras internacionales de bienes: Adquisiciones de productos en tiendas electrónicas extranjeras (ej. Amazon, AliExpress) con envío al país o retiro en el exterior.

Cómo evitar pagar ese precio y cancelar con dólares en cuenta

1. – Frenar el débito automático (Stop Debit): si la tarjeta está adherida al débito automático es necesario ingresar a Online Banking o app bancaria en la sección de Tarjetas o Pagos / Débitos automáticos y ejecutar la opción de Stop Debit para el período actual.

Si no se detiene el débito automático, el banco procesará el cobro total en pesos pesificando el saldo en dólares y se pagará el dólar a $ 2.002. Realizar esta gestión entre el día posterior a la fecha de cierre del resumen y las primeras horas del día del vencimiento

2 – Pagar el saldo en dólares desde tu Caja de Ahorro en dólares: Ingresar a Pago de Tarjetas en Home Banking, seleccionar la tarjeta correspondiente y elegí realizar un pago en moneda extranjera Ingresar el monto total en dólares que figura en el resumen e indicar que el dinero sea debitado de la caja de ahorro en dólares.


El riesgo país superó la barrera de los 560 puntos y apuntó su octava suba consecutiva

El riesgo país tocó hoy los 570 puntos básicos, consolidando una racha de ocho jornadas consecutivas en alza. Este incremento representa el nivel más alto registrado en los últimos cinco meses, interrumpiendo el proceso de mejora que se había observado a mediados de año cuando el indicador llegó a perforar la barrera de los 500 puntos.

Ese indicador clave alcanzó su mayor nivel en cinco meses.

Además, el S&P Merval perdió 1% en pesos y 1,3% medido en dólares, por lo que completó su cuarta rueda seguida en terreno negativo.

La presión sobre los activos argentinos coincidió con una jornada negativa en los mercados internacionales.

Wall Street cerró con bajas generalizadas y el aumento de los bonos del Tesoro de Estados Unidos elevó la referencia contra la que compite la deuda argentina.

En el plano local, la atención permaneció puesta en las condiciones de financiamiento del Tesoro y en la administración de los próximos vencimientos.

El ministro Luis Caputo mantuvo esta semana reuniones con inversores en Nueva York, entre ellas un encuentro organizado por J.P. Morgan.

Durante las ruedas siguientes los bonos continuaron retrocediendo y el riesgo país se mantuvo por encima de los 550 puntos.

En renta fija, los soberanos en dólares terminaron mayormente en terreno negativo y prolongaron la secuencia de pérdidas.

Entre los Bonares, el AL35 cayó 1,70%, el AN29 perdió 1,55% y el AE38 retrocedió 1,26%, mientras que entre los Globales el GD35 bajó 0,90% y el GD41 cedió 0,91%.

Gustavo Araujo, Head of Research de la empresa de servicios financieros Criteria, dijo que con el riesgo país nuevamente por encima de los 550 puntos básicos, la evolución de los mercados globales agrega un factor de volatilidad sobre la curva soberana argentina en dólares.

«El principal riesgo para la deuda emergente está en que la decisión de la FED de la suba de tasas venga acompañada de un mensaje más restrictivo de lo esperado», explicó.

Explicó que el canal relevante no es aritmético (duration por variación de tasa) sino el apetito global por el riesgo.

En otras palabras, lo que puede afectar a los bonos argentinos no es tanto el mayor rendimiento de los bonos del Tesoro americano en sí, sino el deterioro en la disposición a tomar riesgo emergente que ese movimiento suele traer consigo.

«Por ello no vemos la suba como un cambio estructural en la tesis de la curva argentina, sino como un evento que puede prolongar la volatilidad de corto plazo», señaló.

En renta variable, las bajas volvieron a abarcar buena parte del panel, aunque el sector financiero concentró los retrocesos más importantes.

En este sentido, Supervielle perdió 3,04%, Galicia cayó 2,94%, Banco Macro retrocedió 2,67% y BBVA cedió 2,57%.

A su vez, Energía también cerró mayormente en rojo, con TGN cayendo 1,60%, TGS 0,73%, Central Puerto 0,64% y Pampa Energía 0,29%.

La principal excepción fue YPF, que avanzó 1,64%, mientras Banco de Valores también terminó en positivo con una mejora de 0,37%.

Por fuera de esos sectores, Edenor perdió 2,08%, Telecom bajó 0,99% y Aluar cedió 0,94%, por lo que la caída volvió a extenderse entre servicios públicos, comunicaciones y materiales.

Por su parte, los ADRs en Wall Street perdieron hasta 3,9%. Los papeles que más sufrieron fueron los de Supervielle, Banco Macro (-3,5%) y BBVA (-3,3%).porteña registra un mal desempeño con Banco Supervielle (-2,6%) y Banco Macro (-2,5%) a la cabeza.


Fuente: Agencia NA
Primicias Rurales


El dólar mayorista sigue planchado con bajo nivel de compras del Banco Central

El dólar mayorista sigue planchado con bajo nivel de compras del Banco Central

Buena parte de los dólares provenientes del agro está siendo absorbida por importaciones, pagos externos y otras necesidades privadas.


El Banco Central sigue con bajo nivel de compras de divisas.


Buenos Aires, miércoles 23 septiembre (NA) — El dólar mayorista finalizó sin cambios en $1.514 y los niveles de absorción de divisas por parte del Banco Central siguen siendo bajos, pese a las exportaciones récords de la agroindustria.

En el Banco Nación, el dólar operó este martes en $1.535 para la venta, mientras que el promedio que realiza el BCRA de las distintas entidades financieras se ubicó en $1.533,694.

Entre los paralelos, el blue subió hasta los $1.555. 

En los financieros, el MEP se ubica en los $1.534,43 y el contado con liquidación (CCL) trepa 1,4% hasta los $1.598,34. 

Los futuros del dólar cotizaron con avances hasta noviembre y después comenzaron a descender. A diciembre, el dólar se ubica en $1.603,5.

La escasa volatilidad en la cotización se mantuvo pese a una elevada demanda privada de divisas.

Esa demanda viene absorbiendo buena parte de la oferta aportada por el sector agroexportador y limita el margen del Banco Central (BCRA) para acelerar la acumulación de reservas.

Uno de los principales interrogantes del mercado pasa actualmente por la capacidad del Banco Central para transformar la elevada oferta de divisas en una mayor acumulación de reservas.


El agro viene liquidando alrededor de US$ 170 millones diarios durante septiembre, pero el BCRA está comprando cerca de US$ 15 millones por rueda.

El resto de los sectores de la economía registra una demanda neta promedio cercana a u$s154 millones diarios, el nivel más elevado desde octubre de 2025.

Buena parte de los dólares provenientes del agro está siendo absorbida por importaciones, pagos externos y otras necesidades privadas.

El lunes, el BCRA compró apenas US$ 8 millones sobre un volumen negociado de alrededor de US$ 608 millones, con una participación del 1% del total operado. Con esta adquisición, el saldo positivo de septiembre alcanzó los US$ 211 millones.

En lo que va de 2026, las compras de la autoridad monetaria ascienden a u$s14.306 millones, pero a menor ritmo durante los últimos meses.


Fuente: Agencia NA
Primicias Rurales
Dolarizar para 25 años, criticarla para cinco

Dolarizar para 25 años, criticarla para cinco

CATO Nicolás Cachanosky explica que la dolarización no promete ser un «first best» en política monetaria. Promete algo distinto: que la estabilidad de precios no dependa de una sucesión de gobiernos que cumplan la promesa de “hacer las cosas bien”.


Buenos Aires, jueves 17 de septiembre (PR/26) .- La propuesta de «un buen BCRA» como alternativa a la dolarización requiere explicitar por cuánto tiempo debe sostenerse esa buena política monetaria para que se considere una solución.

La Argentina ya ensayó, dos veces, la versión más creíble de esa promesa: la Convertibilidad, que fue la regla monetaria más dura y consensuada del país y aun así no sobrevivió una sola transición presidencial, y el régimen de metas de inflación de 2016, que debe ser el único caso en el mundo de un país que adoptó formalmente metas de inflación y luego las abandonó formalmente. Mientras la dolarización lleva un cuarto de siglo funcionando en la región, ningún intento argentino de «hacerlo bien» llegó a la mitad de los dolarizados.

Un desacuerdo oculto

Cada vez que en Argentina se discute la dolarización, aparece la misma objeción: no hace falta renunciar al peso; basta con un Banco Central (BCRA) independiente que haga bien su trabajo. Un buen BCRA que baje la inflación con una política monetaria seria gana credibilidad, y el resultado sería el mismo, sin pagar el costo de perder el instrumento cambiario. La dolarización sería un costo innecesario.

Esta respuesta, que a veces parece el resultado de un acto reflejo, no especifica por cuánto tiempo debe mantenerse esa buena política monetaria para que cuente como una alternativa real.

Ese plazo es un desacuerdo de fondo entre quienes defienden y quienes se oponen a una dolarización formal de la economía. Quienes defienden la dolarización como una idea seria a considerar piensan, al menos en mi caso, en un horizonte temporal largo. Ecuador lleva 26 años dolarizado. El Salvador, 25 (Panamá es un caso especial en sí mismo, dolarizado desde su independencia en 1904). Quienes prefieren un buen BCRA como alternativa rara vez explicitan el horizonte temporal en el que lo tienen en mente. Y cuando uno mira la historia argentina, es difícil no sospechar que se piensa a un plazo mucho más corto.

La respuesta pendiente

Si la propuesta es un BCRA con una buena política monetaria en lugar de la dolarización, conviene mirar qué ocurrió cuando Argentina lo intentó formalmente. En 2016 el BCRA adoptó un régimen de metas de inflación, con la promesa explícita de independencia del organismo. No llegó a los dos años: incumplió sus metas de manera sistemática, las revisó al alza antes de abandonarlas, y en diciembre de 2017 el propio gobierno le impuso un cambio de meta que los mercados leyeron como intervención política. La inflación pasó de 24,8% a 47,6% en doce meses y el esquema se abandonó formalmente tras dos crisis cambiarias. En la literatura sobre metas de inflación, Argentina debe ser el único país del mundo que adoptó formalmente este régimen y luego lo abandonó formalmente; ningún otro país que lo intentó se arrepintió ni dio marcha atrás. La pregunta relevante, entonces, no es si una buena política monetaria puede funcionar en el papel. La pregunta relevante es: ¿Cuánto tiempo puede durar en la Argentina? ¿Y cuál es la probabilidad de que provea una estabilidad de precios creíble durante el mismo tiempo que puede hacerlo una dolarización?

La estabilidad de precios requiere ser defendida constantemente, gobierno tras gobierno, shock tras shock. Un régimen que da estabilidad de precios durante cinco años y colapsa en el sexto no es una alternativa a la dolarización. Es un paliativo con fecha de vencimiento, y esa fecha llega eventualmente. El plan actual todavía no cumple tres años y las discusiones sobre un posible atraso cambiario que pueda echar por tierra el régimen cambiario siguen siendo uno de los temas más comentados. Es decir, es un programa que aún no ha ganado la credibilidad necesaria.

Quienes proponen un Banco Central con reglas claras y disciplina monetaria como sustituto de la dolarización tienen que explicar por qué ese arreglo va a sobrevivir 25 años en un país donde ya se intentó un régimen con reglas más duras que cualquier promesa de buena política y no llegó a los 11 años.

El experimento argentino

La Convertibilidad, entre 1991 y 2002, fue lo más parecido que tuvo la Argentina a una regla monetaria dura y creíble: paridad uno a uno fijada por ley, con requisito de respaldo en reservas para la base monetaria. No fue una promesa de discrecionalidad bienintencionada. Fue una restricción legal explícita, diseñada precisamente para resolver el problema de credibilidad que hoy se exige a una buena política monetaria. Bajó la inflación de manera contundente en su primer año. Duró casi once. Terminó en la peor crisis económica y social de la historia reciente de Argentina.

Hay otro dato incómodo. La convertibilidad no sobrevivió a un solo cambio de presidente. Gobernó con Menem durante diez años y medio. Cuando asumió De la Rúa, el país colapsó antes de que completara su mandato. El régimen más exitoso y duradero en términos de estabilidad de precios no aguantó ni siquiera la primera transición presidencial pacífica.

El mejor resultado que la Argentina tiene para mostrar es de 11 años bajo un solo presidente. La dolarización en la región lleva más de 25 años, con una diversidad de presidentes, algunos abiertamente en contra, como Rafael Correa en Ecuador.

El instrumento no es el problema

El problema monetario de la Argentina no es de política monetaria. El problema es de durabilidad institucional. La Convertibilidad no cayó porque el uno a uno fuera una mala idea técnica, ni porque le faltara apoyo político al nacer. Las metas de inflación no fracasaron porque fueran una mala idea. Cayeron porque las condiciones políticas que la sostenían cambiaron, y la dirigencia política consideró menos costoso abandonar el régimen monetario que sostenerlo. Un régimen monetario que depende de la buena voluntad de “hacer las cosas bien” no es creíble por definición cuando el plazo en discusión abarca varias presidencias.

Ese es el fundamento pendiente en “démosle al BCRA una buena política monetaria”. No importa qué tan consistente sea esa política monetaria en un artículo académico. Lo que importa es si un gobierno futuro, con otro humor político, otra necesidad de gasto u otra lectura electoral, puede desarmarla sin pagar un costo político mayor que el de mantenerla. La historia argentina responde esta pregunta con claridad. No, no puede.

La dolarización no promete ser un first best en política monetaria. Promete algo distinto: que la estabilidad de precios no dependa de una sucesión de gobiernos que cumplan la promesa de “hacer las cosas bien”, cuando la evidencia empírica, la historia del país, apunta en sentido contrario.

La pregunta pendiente

Quien prefiera un BCRA con una buena política monetaria a la dolarización no tiene que convencerme de que el diseño sea razonable en teoría. Eso no es lo que está en discusión. Lo que tiene que explicar es por qué, en la Argentina, ese buen BCRA va a sobrevivir al próximo cambio de presidente, cuando la versión más exitosa y más consensuada que tuvimos no lo logró.

Hasta que esa pregunta no se responda con algo más que una promesa de buena conducta, la comparación pertinente no es entre una dolarización imperfecta y un BCRA ideal. Es entre una dolarización que ya lleva un cuarto de siglo funcionando en dos países de la región y una sucesión de intentos argentinos, cada uno presentado como la versión definitiva de “esta vez es diferente”, que no sobrevivió ni siquiera una transición presidencial.

La convertibilidad fue esa promesa en los noventa. Las metas de inflación se establecieron en 2016. Alguien, en algún momento de la próxima década, va a proponer la siguiente versión, con otro nombre y otro funcionario a cargo. La pregunta a la que ese anuncio todavía no responde es quién y cuándo va a explicar por qué esta vez sí llegará a los 25 años.



Primicias Rurales
Fuente: Libertad y Progreso
La minería argentina en su época de oro: récord absoluto de exportaciones y lluvia de inversiones sin precedentes

La minería argentina en su época de oro: récord absoluto de exportaciones y lluvia de inversiones sin precedentes

En los primeros seis meses de 2026, el sector minero alcanzó una facturación histórica de US$ 4.742 millones y duplicó sus máximos anteriores, impulsado por el fenómeno imparable del litio y cotizaciones récord.


Buenos Aires miércoles 16 septiembre (PR/26)– Las exportaciones mineras de Argentina alcanzaron un récord absoluto de US$ 4.742 millones durante el primer semestre de 2026. Se trata del nivel de facturación más alto de la historia para un periodo similar desde que existen registros oficiales.

Este formidable desempeño representa un impresionante crecimiento del 75% con respecto a los US$ 2.712 millones obtenidos en el mismo lapso de 2025. Asimismo, opaca de manera contundente los US$ 1.852 millones generados en el año 2024. Al analizar estas cifras en perspectiva histórica, la escala del logro impacta con fuerza. El récord semestral previo se remontaba a 2011 con US$ 2.260 millones, una marca que el desempeño actual logra duplicar holgadamente.

Si la mirada se extiende hacia dos décadas atrás, las ventas externas de minerales se multiplicaron por más de ocho. Este salto cuantitativo sepulta definitivamente una larga década de estancamiento donde las exportaciones difícilmente superaban el techo de los dos mil millones.

El mapa de los minerales: la potencia del litio y la fortaleza del oro


El dinamismo de la actividad no obedece a un único factor aislado. El oro se mantiene como el líder de la canasta exportadora al generar el 61% del total semestral, registrando un valor de venta notablemente superior a sus promedios históricos.

Por su parte, la plata consolidó su posición como el tercer mineral más comercializado. No obstante, ambos metales atraviesan un contexto productivo complejo con menores volúmenes extraídos y mayores costos de operación.

El verdadero empuje exportador para el oro y la plata provino directamente del contexto internacional de precios elevados, que compensó ampliamente cualquier ajuste en los volúmenes físicos producidos dentro del país. Sin embargo, la transformación estructural más importante la encabeza el litio, afianzado como el segundo mineral más valioso del país. Su protagonismo creció velozmente desde representar menos del 5% hace una década.

En la actualidad, el metal blanco explica casi una cuarta parte de las exportaciones mineras totales. Este salto exponencial se debe al despliegue y ampliación de proyectos en el norte argentino, que impulsaron un alza del 68% en cantidades.

Confianza inversora: el stock de capital extranjero marca un hito histórico


Paralelamente a la bonanza comercial, el sector registra el mayor nivel de Inversión Extranjera Directa (IED) de su historia. Según datos del Banco Central, el stock acumulado llegó a los US$ 24.849 millones en marzo de 2026.

Esta cifra representa un incremento notable frente a los US$ 22.049 millones del trimestre previo, confirmando la llegada masiva de capitales internacionales destinados a expandir la capacidad productiva nacional. A diferencia de los flujos temporales, el stock refleja la foto fija del capital efectivamente radicado en el país. Se trata de recursos inmovilizados en activos de larga vida como minas, equipamiento e infraestructura.

El proceso de acumulación inversora ha sido vertiginoso. En apenas dos años, el stock de IED se duplicó desde los US$ 12.402 millones registrados en marzo de 2024, demostrando una aceleración sin precedentes.

En un horizonte más amplio, la inversión extranjera acumulada casi se triplicó en menos de siete años, considerando que en septiembre de 2019 se situaba en torno a los US$ 8.361 millones.

Sectores clave y la consolidación de un nuevo ciclo de desarrollo


La distribución de las inversiones muestra que el mayor volumen se volcó a la explotación de minas y canteras. Este segmento saltó de US$ 1.000 millones en 2017 a más de US$ 13.000 millones en el presente.

El flujo de capitales del primer trimestre de 2026 tocó un récord histórico de US$ 2.799 millones netos. Este impresionante monto superó en un 36% a la marca trimestral anterior alcanzada a mediados de 2024.

El panorama actual contrasta radicalmente con el periodo 2017-2021, cuando la llegada de divisas raramente superaba los US$ 500 millones trimestrales y registraba desinversiones severas por la inestabilidad económica local. A partir de 2024, la tendencia se consolidó con ingresos firmes por encima de los US$ 1.000 millones por trimestre. La continuidad de estas divisas explica directamente la posterior expansión de los embarques.

Las exportaciones mineras treparon un 75% en el primer semestre y la inversión extranjera es récord

La convergencia entre marcas históricas de venta y llegada de capitales confirma que la minería vive un ciclo inédito. Esta combinación refleja la maduración de emprendimientos junto a la llegada de nuevos proyectos.

Con una participación del 10% en las exportaciones totales de la Argentina, la actividad minera consolida su rol estratégico como motor fundamental para la generación de divisas y el crecimiento económico del país.

Primicias Rurales
Fuente: Cámara Argentina de Empresas Mineras (CAEM) – Bolsa de Comercio de Rosario (BCR)