Sep 16, 2026 | Economía / Economía del Agro, Opiniones
Aunque las medidas oficiales intentan reanimar el financiamiento, la persistente falta de pesos en la economía y los altos niveles de morosidad mantienen frenados a los sectores estratégicos que sostienen la mayor parte del empleo nacional.
 Jorge Vasconcelos — Buenos Aires miércoles 16 septiembre (PR/26)– Las recientes medidas económicas, como los créditos hipotecarios y las líneas en dólares para empresas no exportadoras, representan un claro reconocimiento oficial sobre la severa falta de financiamiento que arrastra el país.
Sin embargo, estos anuncios actúan apenas como paliativos de bajo impacto frente a un escenario de estancamiento que comenzó a consolidarse en abril de 2025 por la decisión deliberada de restringir la liquidez en el mercado interno.
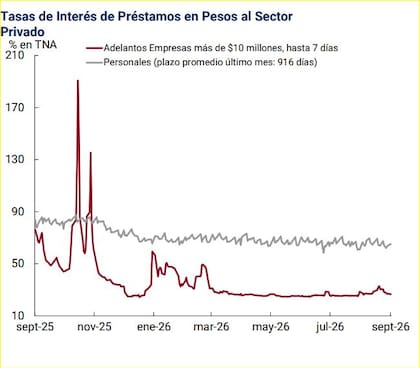
La expectativa gubernamental de una dolarización endógena sostenida por divisas privadas nunca ocurrió, provocado un estancamiento en el stock de préstamos que terminó afectando a la economía real.
El desafío de reorganizar incentivos y contener la mora
Reactivar el dinamismo crediticio exige encarar de manera simultánea los elevados índices de morosidad, evitando proyectos legislativos que limiten la oferta crediticia y generen distorsiones aún mayores.
Para refinanciar deudas de forma eficiente entre privados, el Banco Central de la República Argentina (BCRA) debería garantizar liquidez inmediata y establecer un marco de previsibilidad claro hacia el mediano plazo. Resulta indispensable evaluar la intervención oficial en el mercado de tasas de interés o facilitar el traspaso hacia préstamos UVA para reducir las cuotas iniciales sin descalzar a los bancos.

Asimismo, es necesario revisar la elevada presión impositiva nacional y provincial que pesa sobre las operaciones financieras para evitar una parálisis prolongada del crédito a futuro.
Una reconversión productiva trabada por el torniquete monetario
Si bien la mayor apertura y competencia exigían una reconversión productiva inevitable para dejar atrás la estanflación iniciada en 2011, el proceso se volvió crítico al cerrarse el grifo crediticio.
Desde la adopción del control de agregados monetarios como eje antiinflacionario en abril de 2025, la volatilidad de las tasas minó las posibilidades de financiamiento de las empresas. Posteriormente, el BCRA inició una compra masiva de divisas que elevó las reservas líquidas de 15 a 26 mil millones de dólares, pero sin modificar la rigidez del esquema monetario.
Esta absorción derivó en un pronunciado sobreajuste de la liquidez, donde la base monetaria apenas creció 6,6% nominal frente a una inflación del 33,5% en el último año.
La gran paradoja económica: desmonetización y brecha sectorial
El escenario actual configura una fuerte paradoja: mientras se busca relanzar el crédito, la economía registra su nivel de monetización más bajo, cayendo el M2 privado al 6,6% del PIB.
Pese a ello, existen datos alentadores como la desinflación al 1,7% en agosto y expectativas de devaluación acotadas en torno al 23,8% anual en los contratos a término. Esta ventana de oportunidad permitiría sofisticar el esquema mediante una meta de expansión monetaria alineada al sistema bancario y un corredor de tasas previsible.

La urgencia de corregir el rumbo queda en evidencia al constatar que la morosidad crediticia saltó del 2,6% al 7,7% en tan solo doce meses de programa.
Sin una expansión crediticia equivalente al 2% del PIB, las compañías se ven obligadas a sacrificar capital de trabajo para afrontar elevados costos financieros.
Esta sequía de fondos explica el deterioro del comercio, la industria y la construcción, sectores que representan el 43% del empleo total en la economía. La desaceleración industrial acumuló una caída del 6%, mientras que la construcción cayó 5,2% y la inversión en maquinaria y equipos retrocedió un impactante 14,8%.
En contraste, el bloque compuesto por el agro, la minería y los hidrocarburos mantiene una sólida expansión cercana al 10% anual, evidenciando una marcada brecha sectorial.
Esta divergencia genera dudas sobre la sustentabilidad del programa, al tiempo que la caída en la recaudación impositiva impulsa un peligroso ajuste pro-cíclico del gasto público.
Primicias Rurales
Fuente: Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL)
Sep 8, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El encarecimiento de las tasas de interés y la apertura económica empujaron los impagos en el Noreste argentino, con Chaco y Formosa al frente de las mayores dificultades financieras.
Buenos Aires, martes 8 septiembre (PR/26)– En medio del intenso debate sobre la sustentabilidad de los compromisos financieros, la región del NEA enfrenta un escenario sumamente complejo. Un informe detallado revela cómo la morosidad en préstamos personales afectó de lleno a la actividad económica provincial y a sus sectores.
Hacia el cierre del tercer trimestre de 2025, el nivel de impagos se disparó en las cuatro provincias del noreste. La problemática impactó primero a Formosa y Corrientes, sumándose luego Chaco y Misiones hacia mediados de 2026.

Para entender esta dinámica, resulta imprescindible mirar la contracara: el enorme salto en la disponibilidad de crédito. Al comparar el stock total de préstamos a junio de 2026 contra el mismo período de 2023, el financiamiento creció fuertemente a nivel real.
En este período, el stock real de créditos escaló un 81% a nivel nacional. En la región, Misiones lideró el crecimiento con un 65%, seguida muy de cerca por Corrientes con un 61%, mientras que Chaco y Formosa registraron subas del 49% y 43%.
Si bien un mayor financiamiento es el motor del consumo, también eleva sensiblemente el endeudamiento de los hogares. Cuando la economía cambia de ritmo, la falta de administración o giros adversos derivan de forma inevitable en incumplimientos con la banca.
Un factor determinante fue el brusco salto en las tasas de interés durante agosto de 2025. Este encarecimiento del dinero fue el gatillo directo que terminó desencadenando la fuerte escalada en la mora a partir del trimestre siguiente.
Evolución de la mora provincial: ¿cuáles son las más afectadas?
Al revisar los últimos tres años, la proporción de préstamos en situación no normal muestra saltos alarmantes. La provincia de Chaco sufrió la disparada más drástica, pasando de un modesto 2,5% inicial a un preocupante 24,2%.
Por su parte, Misiones pasó del 2,5% al 10,2% en el acumulado trienal. En tanto, Corrientes duplicó su indicador trepando del 7,4% al 14,9%, mientras que Formosa avanzó del 9,5% al 12,1% en el mismo lapso analizado.
El análisis del último año (junio 2026 contra junio 2025) refleja que todo el NEA superó la media nacional de morosidad. Sin embargo, Chaco y Formosa rompieron el molde con saltos astronómicos del 496% y 339% en sus stocks morosos.
Completando este panorama interanual, la provincia de Corrientes anotó un aumento del 154% en préstamos no normales, en tanto que Misiones registró una suba del 99%, consolidando una tendencia crítica para todo el bloque regional.
Radiografía por sectores: los rubros golpeados en cada provincia
Detrás de estos números globales, cada sector productivo enfrenta una realidad distinta. En Chaco el impacto más severo se concentró en Servicios, disparándose del 5% al 67,1%, impulsado primordialmente por las firmas de Correos y Telecomunicaciones.
Asimismo, la Industria Manufacturera chaqueña saltó del 1,8% al 23,9% de mora, golpeada por las dificultades de la industria textil. En Corrientes, las manufactureras también encabezan los problemas, trepando al 24,8%.
Adicionalmente, el territorio correntino padece aumentos significativos en los créditos al consumo (que llegaron al 17,6%) y en la Construcción, sector donde la mora se elevó bruscamente desde un 1,4% hasta tocar el 16,5%.
En el caso de Formosa, el Comercio fue el rubro con mayor deterioro al pasar del 3,9% al 15,5%, arrastrado por vehículos y combustibles. El sector Servicios alcanzó el 14,5%, afectado por la menor actividad en hoteles y restaurantes.
Resulta alarmante en Formosa el incremento en préstamos destinados al Consumo, cuya mora trepó del 1,9% al 10,4%. Este dato confirma de manera contundente el severo delizamiento en el presupuesto de las economías familiares.
En Misiones, el panorama al cierre de junio de 2026 muestra que la Producción Primaria encabeza la mora con un 16,3%, explicado por la ganadería, lana y leche, seguido por el Comercio minorista con 12,8%.

La nota positiva en la tierra colorada vino por el lado de los Servicios en Misiones, rubro que logró una leve contracción de la mora del 6,2% al 5,6%, apuntalado por la reactivación en actividades inmobiliarias y alquileres.
Causas y desafíos para revertir la mora en la región
El panorama actual responde a la apertura económica y desregulación, factores que expusieron a sectores como el textil, el comercio y los servicios a una mayor competencia, complicando su capacidad para mantener sus deudas al día.
A este escenario de alta competencia se suma el freno de la obra pública, golpeando de lleno a la construcción y encadenando un deterioro financiero que afecta la cobrabilidad del sistema bancario regional en su conjunto.
Frente a este desafío, los especialistas del IERAL destacan la urgencia de bajar las tasas de interés. Articular políticas públicas con el sector privado resultará clave para reducir el componente tributario crediticio.
De igual manera, urge diseñar herramientas operativas que permitan extender plazos a mediano y largo plazo. Un financiamiento sostenible requiere horizontes de pago acordes a la capacidad real de generación de ingresos de empresas y familias.
Finalmente, es imprescindible que gobiernos provinciales y municipios alivien de forma decidida la pesada carga fiscal sobre las líneas bancarias, complementando esto con una profunda campaña de educación financiera.
Primicias Rurales
Fuente: IERAL – NEA según datos del BCRA.
Sep 7, 2026 | Economía / Economía del Agro, Opiniones
Buenos Aires lunes 7 septiembre (PR/26)– La creciente brecha entre los sectores primarios y la economía urbana reabre el debate sobre las inconsistencias del régimen actual. El dilema central radica en si es tiempo de flexibilizar el dólar y priorizar el crédito para evitar un sobreajuste reactivo.

Jorge Vasconcelos
Buenos Aires lunes 7 septiembre (PR/26)– En la década de los 90, bajo un escenario de apertura económica y estabilidad de precios, la disparidad en el ritmo de crecimiento entre los sectores intensivos en recursos naturales y los intensivos en mano de obra osciló cerca de los 2 puntos porcentuales anuales hasta 1998, antes de la devaluación del real brasileño.
Durante esa etapa, a pesar de las oscilaciones causadas por shocks como el Efecto Tequila, el sector agropecuario, la minería y los hidrocarburos mostraron un desempeño superior al consolidado de industria, comercio y construcción, aunque con una brecha sumamente acotada.
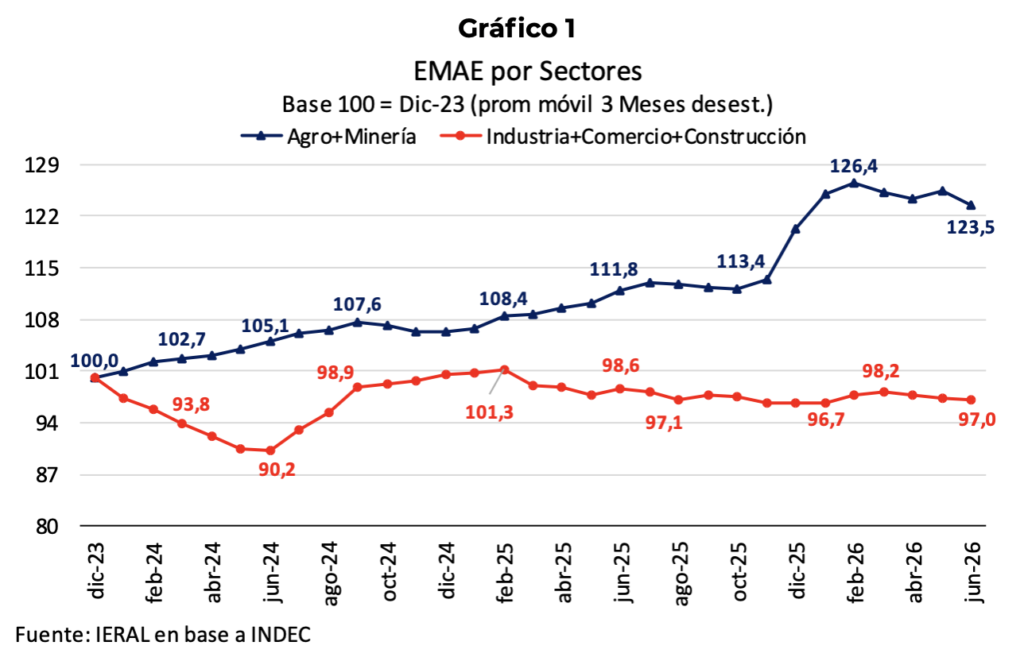
En contraste, el ciclo económico actual refleja una marcada divergencia entre ambos segmentos Productivos. Entre febrero de 2025 y junio de 2026, el promedio móvil del bloque agro, minería e hidrocarburos creció a una tasa anualizada del 10,3% (0,8% mensual).
Esta expansión contrasta con la caída anualizada del 3,1% registrada por el índice ponderado de industria, construcción y comercio. La brecha resultante de 13,4 puntos porcentuales no solo dista de los años 90, sino que marca un quiebre estructural respecto del período comprendido entre diciembre de 2023 y febrero de 2025.
En aquel lapso inicial, la diferencia de ritmo era de 6,1 puntos porcentuales. Tras el ajuste de comienzos de 2024, el rebote de la actividad urbana había sido enérgico, pero terminó chocado de frente contra un techo de cristal hacia febrero de 2025.
Un cambio de dinámica que supera lo estructural
La evolución reciente de estos indicadores sugiere que existe «algo más» que un mero cambio estructural en la dinámica sectorial. La brecha no se explica únicamente por el ingreso de productos importados o la desaceleración inflacionaria.
Si bien el impacto de la apertura económica es evidente en la industria al compararla con la construcción, sus efectos podrían haberse atenuado bajo un régimen monetario y cambiario definitivo en lugar de uno transitorio.
Analizar las peculiaridades de la coyuntura ayuda a evitar corolarios equivocados, como asumir que la economía no está lista para funcionar con integración mundial o estabilidad de precios. El verdadero problema radica en las inconsistencias entre objetivos e instrumentos.
Para corregir estos desequilibrios se requiere un «cambio de marcha» en el régimen de transición. Esto implica gestionar la política monetaria mediante tasas de interés en lugar del control de agregados, un esquema que impone un sobreajuste al estrangular el crédito.
Adoptar este enfoque exige mayor flexibilidad en el mercado de cambios, un paso que no tendría efectos negativos si se mantiene la acumulación de reservas. En cambio, persistir con el anclaje cambiario deteriora aceleradamente las expectativas del mercado.
Prueba de este desgaste es la demanda de dólares de personas físicas, que en julio de 2026 alcanzó los 3,4 mil millones de dólares. Este esquema de menor volatilidad de tasas y mayor flexibilidad cambiaria pudo aplicarse desde abril de 2025.
Ante el adelanto del clima electoral provocado por la debilidad del crecimiento, la inversión y el empleo, la urgencia de cambios es innegable. Con reservas líquidas del BCRA en 26,0 mil millones de dólares, el mejor antídoto es despejar los vencimientos de 2027 y flexibilizar el crédito.
A diferencia de la transición de 2015/16, donde se buscaba la unificación cambiaria, el principal riesgo hacia fines de 2027 es el retorno de los cepos y la ampliación de la brecha. Instrumentos como bonos duales o futuros resultan insuficientes para frenar esta incertidumbre.
Dos etapas marcadas por el 11 de abril de 2025
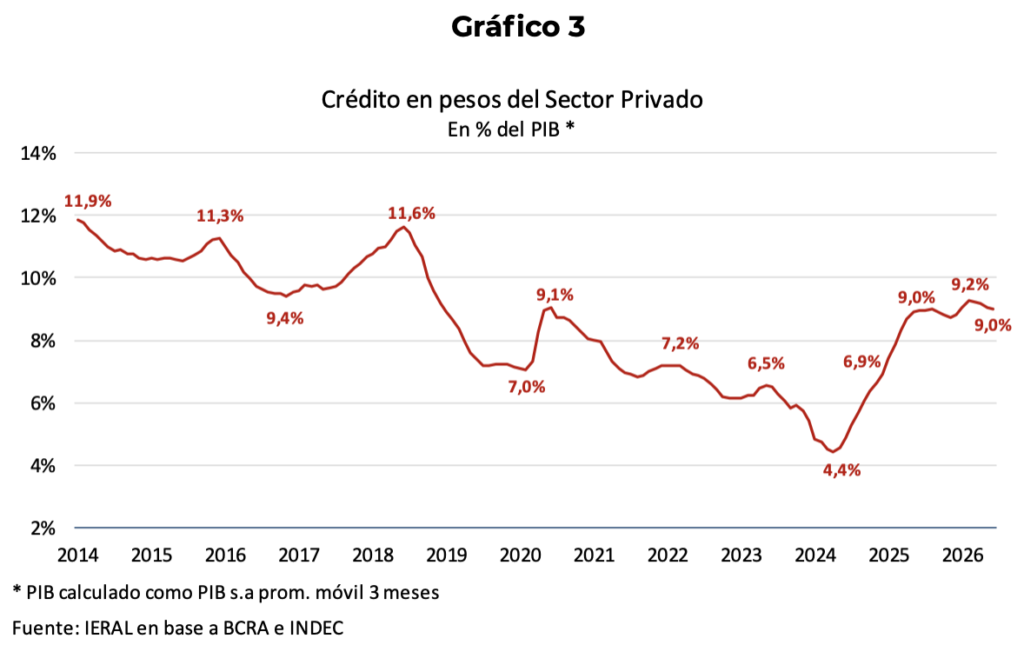
El período donde las diferencias entre el sector primario y el resto de la economía fueron menores coincidió con el auge del crédito privado, cuyo pico se registró en el segundo semestre de 2024 bajo el esquema de deslizamiento preanunciado (crawl).
En esa fase, las tasas de interés resultaron positivas en dólares pero negativas en pesos frente a la inflación. Entre junio de 2024 y febrero de 2025, el grupo de industria, comercio y construcción avanzó al 1,5% mensual (19,0% anualizado).
El impulso crediticio compensó temporalmente la apertura comercial, pero el esquema se agotó a principios de 2025 debido al deterioro del sector externo y la posterior aparición de fuertes turbulencias cambiarias.
El 11 de abril de 2025 se lanzaron las bandas cambiarias, un esquema híbrido que procuró frenar la inflación combinando un tipo de cambio administrado con un estricto control de agregados monetarios.
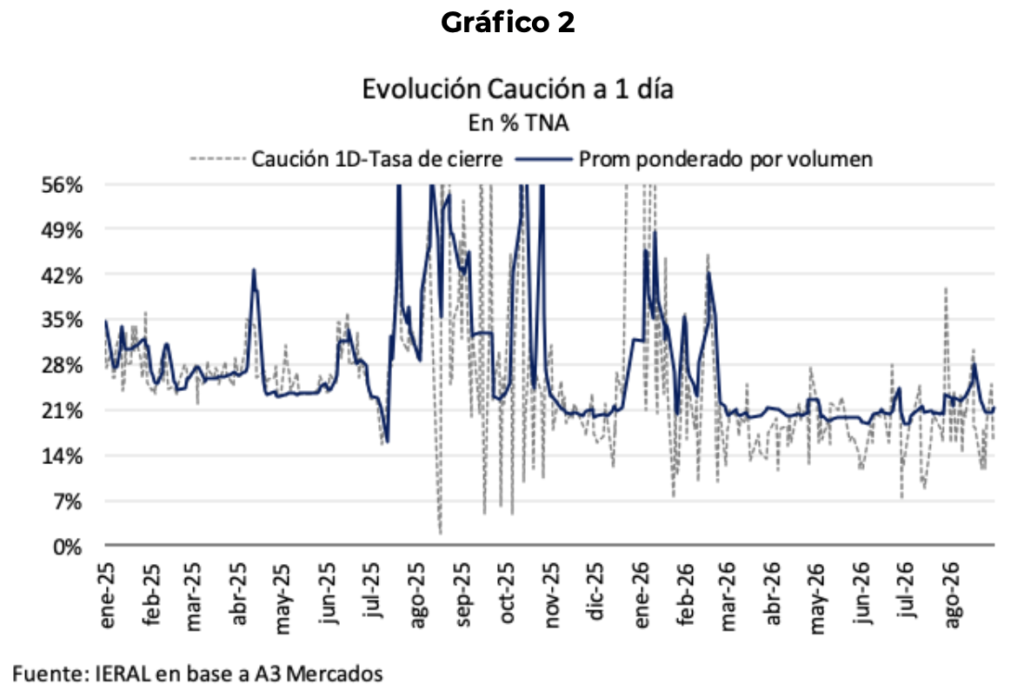
Este régimen disparó la volatilidad en las tasas de interés, convirtiéndose en la causa principal del estancamiento del crédito y el freno general de la actividad económica observado desde entonces.
La negativa del Banco Central a emitir pesos para comprar dólares dentro de las bandas privó de liquidez al crédito. La teoría de una «dolarización endógena» no se concretó, ya que el público prefirió atesorar los billetes antes que gastarlos.
La inestabilidad de las tasas se profundizó tras el rescate de las Lefi y los resultados electorales en la Provincia de Buenos Aires en septiembre de 2025, acortando drásticamente los plazos de financiamiento.
Factores como la falta de competencia bancaria, la dependencia del Tesoro del financiamiento local, los altos encajes y la elevada presión impositiva sobre préstamos agravaron de manera considerable la situación.
Ajustes en el esquema y la urgencia de reactivar el crédito
En diciembre de 2025 se indexaron las bandas cambiarias a la inflación pasada y se ratificó el control de agregados. Para marzo de 2026, el BCRA introdujo un corredor informal de tasas (20% al 25%), generando confusión al intentar controlar precios y cantidades simultáneamente.
Hacia agosto de 2026, un leve movimiento cambiario provocó un alza de tasas que perforó el techo del 25%, confirmando el predominio de una política monetaria contractiva y de rienda corta.
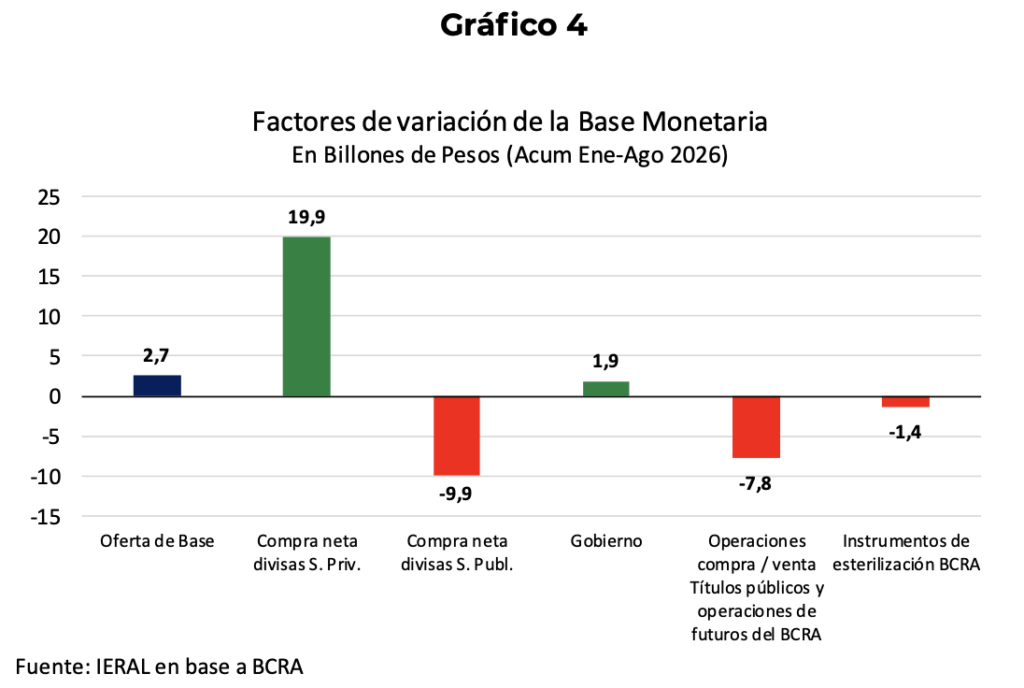
De hecho, solo 13,6 pesos de cada 100 emitidos por compra de divisas en 2026 quedaron circulando. La materia prima para el crédito fue ínfima, manteniendo el patrón restrictivo adoptado en 2025.
Dado el alto nivel de las tasas activas, se necesita que el crédito crezca al menos 2,0 puntos del PIB al año para evitar un efecto contractivo. Su estancamiento actual en el 9,0% del PIB fuerza a empresas y familias a cancelar deudas y frena la demanda agregada.
Este escenario provocó un deterioro acelerado en la cartera bancaria, donde la mora saltó del 2,6% al 7,7% en apenas doce meses.
Ante esta problemática, las autoridades económicas comenzaron a reaccionar mediante la inyección de fondos del FGS de ANSES para créditos hipotecarios por un equivalente al 0,2% del PIB.
A esto se suman la ampliación del acceso a «argendólares» para empresas no exportadoras y la ley de «inocencia fiscal» para estimular depósitos en moneda extranjera.
Aunque son medidas positivas, resultan insuficientes sin un recalibrado de fondo en el mix monetario y cambiario. Es el camino habitual en los planes de estabilización.
Anclas múltiples e inconsistencias del programa
A fines de 2023, el esquema de tres anclas (fiscal, monetaria y cambiaria) fue muy consistente. Sin embargo, como ocurrió en la experiencia de Israel en 1985, las anclas múltiples funcionan al inicio pero generan severas inconsistencias con el tiempo.
En la primera etapa, las tasas reales negativas permitieron la licuación de pasivos del BCRA, pero derivaron en una fuerte apreciación del peso y el paso de superávit a déficit en la cuenta corriente.
Entre febrero de 2024 y febrero de 2025, la inflación acumuló un 66,9% frente a una devaluación de solo el 26,8%, generando un descalce de 40 puntos porcentuales. La cuenta corriente pasó de +5,7 mil millones de dólares a un déficit de 4,2 mil millones.
El programa restrictivo de abril de 2025 corrigió el frente externo reduciendo el déficit de cuenta corriente a 1,2 mil millones en el primer trimestre, proyectando un superávit anual del 1,0% del PIB.
En la balanza de bienes y servicios, la corrección fue dramática: de un déficit de 2,2 mil millones de dólares a un superávit de 3,5 mil millones de dólares en el primer trimestre de 2026 (un giro de 3,2 puntos del PIB).
Semejante ajuste implica que la economía está invirtiendo menos de lo que ahorra, transformando a la tasa de inversión en la principal variable de ajuste.
El impacto directo en la inversión y las vías de solución
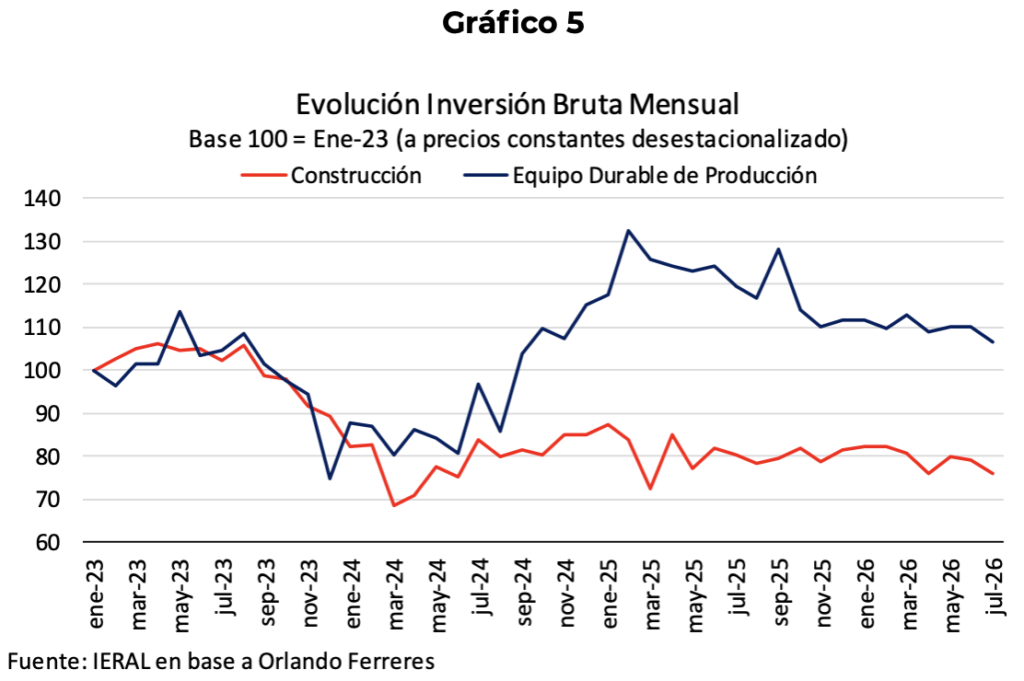
Según el Estudio Ferreres, la inversión bruta interna cayó un 15,2% entre febrero de 2025 y julio de 2026. La compra de maquinaria y equipo se desmoronó un 19,5%, mientras que la construcción cayó un 9,5%.
Para sostener las ganancias de productividad se requiere un ciclo ascendente de la inversión, condicionado por la rentabilidad esperada y los costos del financiamiento. El Merval en dólares 8,0% por debajo de 2025 sintetiza esta cautela.
Las inconsistencias entre las anclas complican la recaudación impositiva (caídas reales en IVA DGI y contribuciones patronales), derivando en un comportamiento procíclico del gasto público.
La desaceleración de la inflación de agosto de 2026, proyectada por debajo del 2,0% mensual, abre una ventana de oportunidad para abandonar el esquema rígido y pasar a un corredor formal de tasas (20%-25%) con mayor flexibilidad cambiaria.
El desafío en el frente externo exige despejar los vencimientos de deuda de 2027, similar a la operación realizada por Ecuador. Este blindaje es esencial para neutralizar la incertidumbre electoral y el riesgo de brecha.
Con reservas líquidas de 26,0 mil millones de dólares y un excedente sobre encajes cercano a 10,0 mil millones, el BCRA tiene el espaldero necesario para acelerar la recuperación del crédito y la actividad económica.
Primicias Rurales
Fuente: IERAL
Sep 4, 2026 | Actualidad, Aventura y Turismo
Tras un 2025 de éxodo récord hacia el exterior, la llegada de viajeros extranjeros vuelve a ganar fuerza en 2026. A pesar de la recuperación del sector receptivo, la salida neta de divisas continuará ejerciendo una fuerte presión sobre las reservas del Banco Central.
Buenos Aires viernes 4 septiembre (PR/26)– Después de un 2025 convulsionado por un fuerte éxodo turístico y una salida récord de divisas, las últimas cifras oficiales del INDEC confirman un claro giro en las decisiones de viaje. Hoy son menos los argentinos que deciden vacacionar en el exterior y, al mismo tiempo, aumenta la llegada de visitantes extranjeros. A pesar de este alivio, el saldo negativo mantendrá un impacto elevado sobre la economía.
Aunque la marcada recuperación del turismo receptivo aportará niveles históricos de divisas a lo largo de 2026, la balanza turística seguirá funcionando como un drenaje significativo para las reservas internacionales. Se estima un déficit proyectado de entre US$ 5.700 y US$ 6.200 millones. Sin embargo, los datos más recientes ya muestran señales de reacomodamiento.
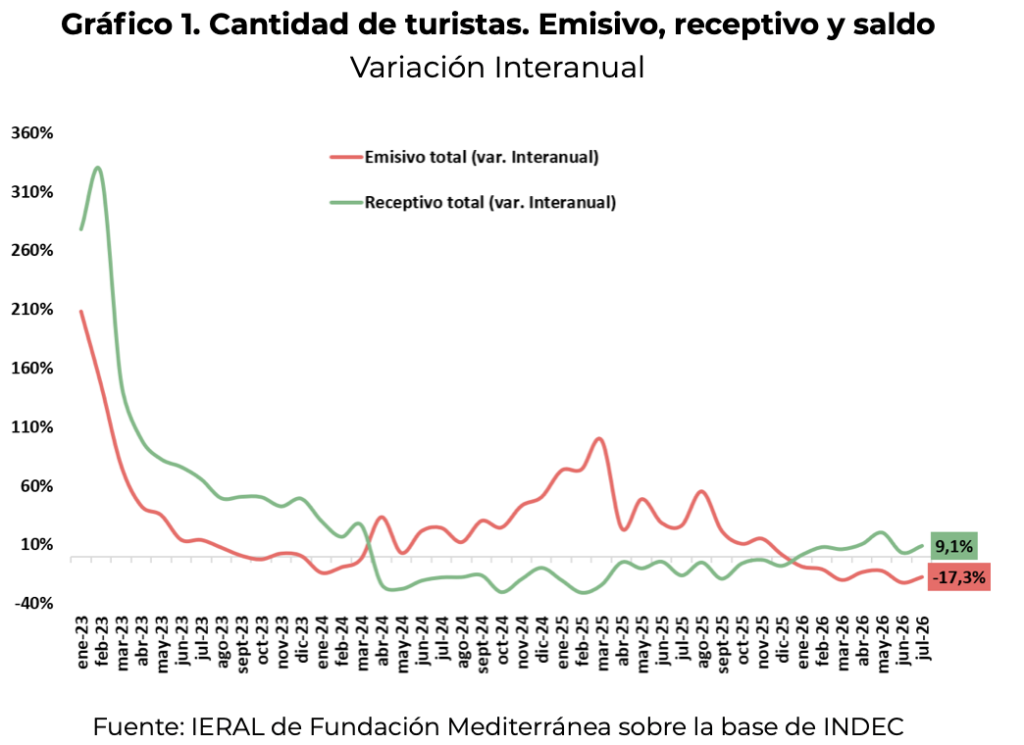
Esta dinámica de transformación resulta de gran valor para la generación de empleo local y el ordenamiento del frente externo. Durante el mes de julio, la llegada de turísticas no residentes registró un aumento del 9%, mientras que los viajes de argentinos hacia el exterior se contrajeron un 17% en la comparación interanual.
Cifras y desbalances en la balanza de viajeros
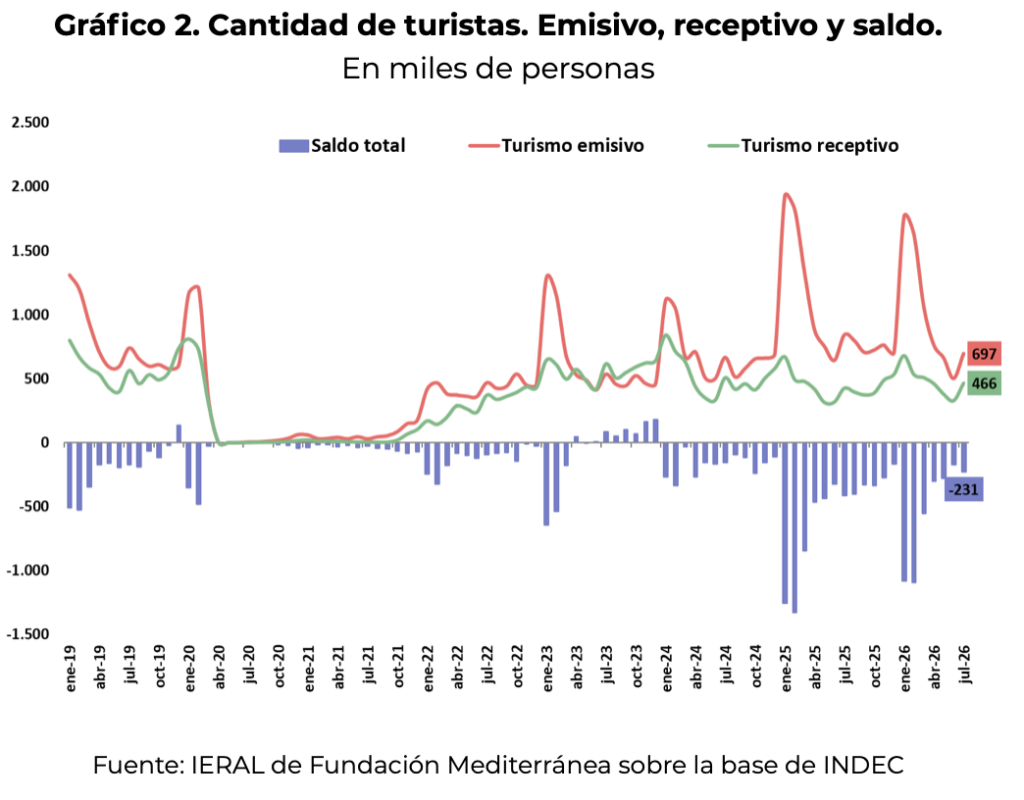
Si bien la brecha entre las salidas y las entradas de turistas sigue siendo relevante, muestra una mejora sustancial respecto de 2025. Solo en julio, la diferencia neta entre el turismo emisivo y el receptivo fue de aproximadamente 231 mil personas, confirmando que la distancia entre ambos flujos comenzó a acortarse progresivamente.
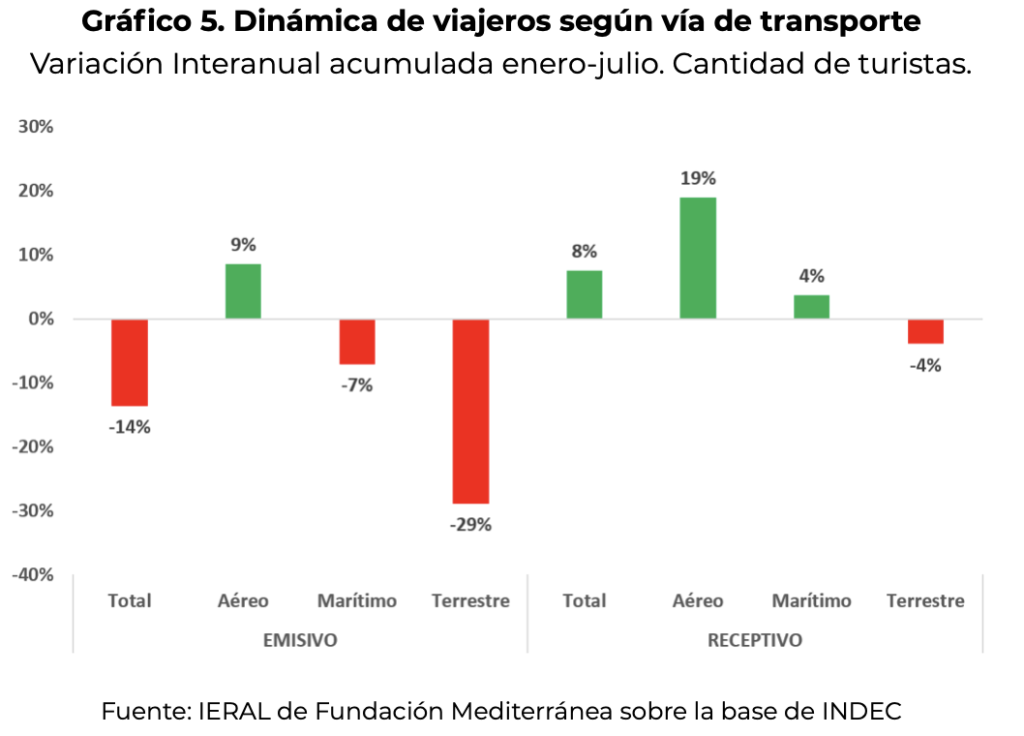
Al evaluar los primeros siete meses de 2026, se observa una reducción del 14% en la cantidad de argentinos que optaron por vacacionar fuera del país. En contraposición, el turismo receptivo creció un 8% globalmente, impulsado por las llegadas por vía aérea que se dispararon un 19% en el mismo período.
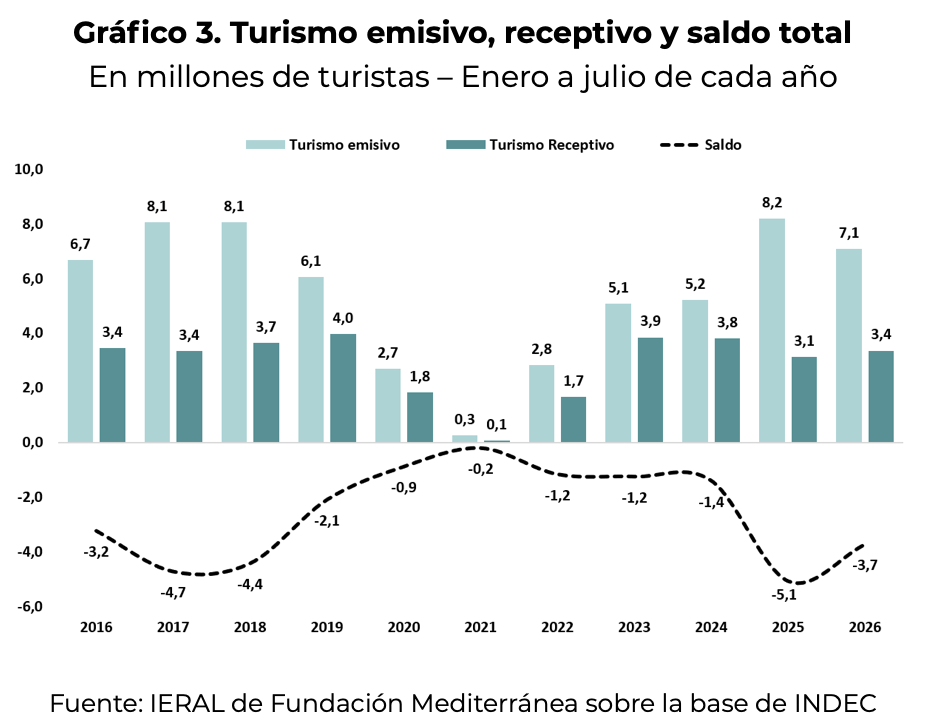
En cantidad de personas, la diferencia neta anual pasó de un récord negativo de 5,1 millones en 2025 a 3,7 millones de personas en 2026. En lo que va del año ya ingresaron 3,4 millones de turistas no residentes, mientras que 7,1 millones de residentes viajaron al exterior.
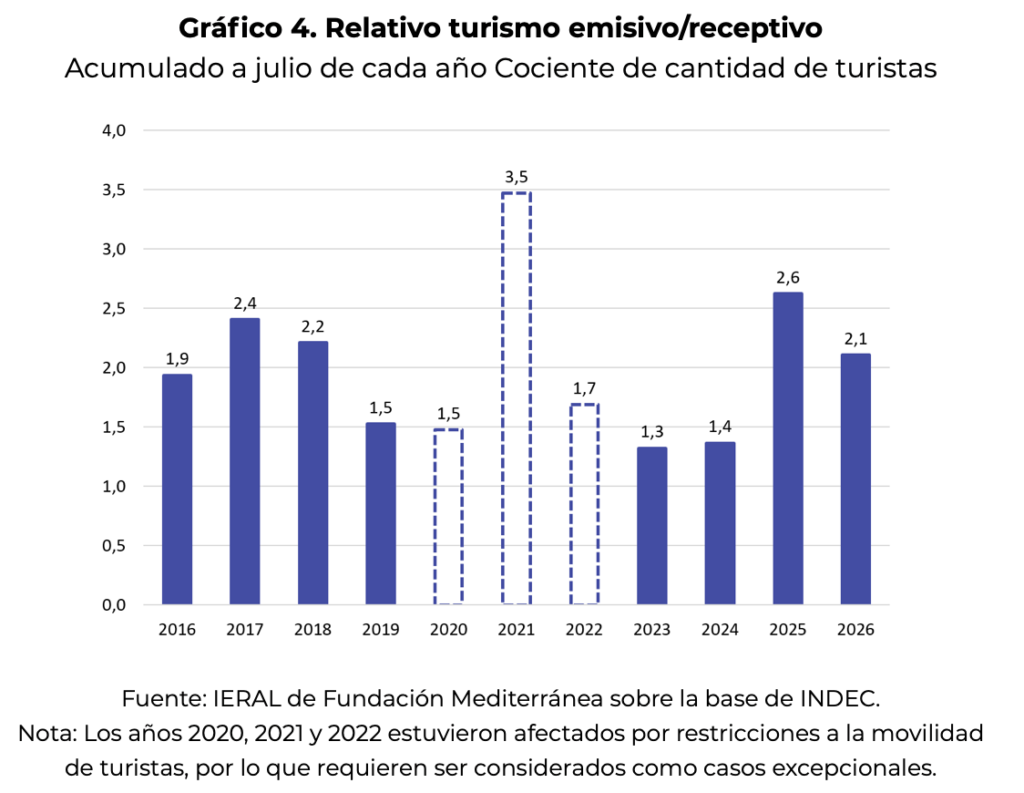
Al analizar el indicador clave de comportamiento, se aprecia que por cada turista internacional que arribó al país, unos 2,1 argentinos viajaron al extranjero. Esta relación es similar a la registrada en 2018 y se ubica holgadamente por debajo del pico histórico de 2,6 alcanzado en 2025.
Comportamiento por medios de transporte y factores estacionales
Al desglosar los medios de transporte, el turismo emisivo por vía aérea muestra un crecimiento del 9% frente al año anterior, mientras que las salidas por vía terrestre o marítima sufrieron una fuerte retracción. Esto evidencia una marcada diferencia de comportamiento según el perfil y costo del viaje.
Los viajes terrestres de menor costo exhibieron la mayor caída del período, al tiempo que el transporte aéreo mantuvo su expansión. Asimismo, el contexto del Mundial de Fútbol junto a otros factores climáticos y económicos frenó las decisiones de salida durante el invierno, registrando una marcada caída desestacionalizada.
Proyección de divisas y el desafío de la competitividad
La paulatina reactivación del turismo receptivo promete ser una fuente clave de divisas. La salida de fondos por residentes en el exterior bajaría a un rango de entre US$ 11.000 y US$ 12.000 millones, mientras que los ingresos por turistas extranjeros aportarían entre US$ 5.300 y US$ 5.800 millones, bordear o superar récords históricos.
De este modo, la salida neta de divisas turísticas rondará entre los US$ 5.700 y US$ 6.200 millones. Si bien este déficit se encuentra actualmente amortiguado por el superávit de la balanza comercial de bienes, no deja de representar una tensión evidente sobre la acumulación de reservas.
Para consolidar esta tendencia positiva y achicar de forma estructural el desbalance, resulta indispensable potenciar la competitividad del sector. Si bien la desregulación y la baja de la inflación ayudan, la apreciación cambiaria limita el atractivo relativo frente a otros destinos internacionales.
El desafío principal pasa por sostener políticas de largo plazo que mejoren la infraestructura, conectividad y pasos fronterizos, sumado a la ampliación del crédito y a un sistema tributario menos gravoso. Solo así el turismo podrá afianzarse como motor de inversión, empleo y divisas.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Sep 2, 2026 | Economía / Economía del Agro, Opiniones
Un análisis profundo sobre las dinámicas del mercado argentino en la previa electoral, destacando las mejores oportunidades en bonos CER, instrumentos a tasa fija, deudas corporativas y nuevos CEDEARs agrícolas.
Buenos Aires, miércoles 2 septiembre (PR/26)– En el panorama político actual se observa una clara divergencia entre el Índice de Confianza del Gobierno y la sólida paridad que sostienen los bonos. Este fenómeno señala que los inversores han comenzado a separar el ruido político de corto plazo de los factores fundamentales que garantizan la solvencia del país.
Dicho de otra manera, mientras la opinión pública aún no muestra signos evidentes de recuperación en su confianza, el mercado financiero demuestra una mayor tolerancia y templanza frente al deterioro político transitorio, respaldando la capacidad de pago a largo plazo.
Inflación y la Oportunidad de Extender Duration en Bonos CER
A lo largo del mes de agosto, las curvas de Tasa Fija y CER experimentaron una clara expansión, impulsada sobre todo por un incremento real en las tasas de interés del mercado.
Si analizamos la perspectiva histórica, las paridades presentes en los títulos de mayor duration se ubican en niveles que típicamente se asocian con momentos de estrés macroeconómico acentuado.
En medio de un escenario donde la desinflación continúa y los fundamentos macroeconómicos se mantienen firmes, identificamos una excelente oportunidad para extender duration posicionándose estratégicamente en instrumentos vinculados al CER.
Opciones destacadas como el TXMJO y el TY30P cotizan actualmente en paridades muy cercanas a sus mínimos anuales, situándose en el 76% y 102% respectivamente, resultando muy atractivas para perfiles inversores adecuados.
Estrategia de Tasas y la Normalización de la Liquidez
Respecto a las tasas de interés, el hecho más sobresaliente se dio en la licitación de la semana pasada. La lectura del mercado indica que el Tesoro convalidó un rollover del 96%, evitando forzar renovaciones agresivas.
Esta decisión volcó de forma muy acotada cerca de medio billón de Pesos a la calle, con el objetivo de no presionar el tipo de cambio spot y acompañar una normalización progresiva de la liquidez.

Frente a este accionar cauteloso, surge la incógnita sobre si paulatinamente retornaremos a la consolidación del recordado “Punto Anker” dentro del esquema financiero oficial.
Para armar una posición sólida en tasas, el activo estrella indiscutido es el TMVE8. Al ser un bono Dual, brinda la flexibilidad ideal para capturar ganancias tanto ante una suba de tasa como frente a un alza del dólar.
Por su parte, el resto de los instrumentos duales pesificados han dejado de ofrecer atractivo en su componente CER, reduciendo considerablemente su valor relativo frente a alternativas más eficientes.
Si bien no prevemos un salto discreto ni abrupto del Tipo de Cambio en los próximos meses, la realidad indica que el costo de cobertura es accesible y la incertidumbre cambiaria siempre permanece latente.
Pragmatismo en Renta Fija Soberana y Corporativa
Una novedad relevante en la curva soberana de Hard Dollar fue la omisión del AO29 en la reciente licitación, dado que hubiera exigido emitir por encima del 10% en MEP y 11,5% en cable.
Debido al incremento en la prima de Riesgo País, las autoridades prefirieron no validar semejante nivel de tasa, enviando una clara señal de prudencia financiera al mercado.
Esta medida ratifica una estrategia centrada en renovar vencimientos de corto plazo, evitando encarecer el costo de financiamiento a mayor plazo, reflejando el pragmatismo del Tesoro y del BCRA.
En el segmento corporativo, la semana trae interesantes novedades con la licitación de Compañía General de Combustibles (CGC), que buscará capitalizarse en Dólares MEP a 36 meses.
Con un precio de emisión par del 100% y licitación de tasa, se anticipa que la rendición final de estos títulos corporativos se ubique en niveles cercanos al 8,5%.
Nuevas Oportunidades en Renta Variable: CEDEARs Agrícolas
Dentro de la Renta Variable, el mercado se prepara para la llegada de nuevos CEDEARs de acciones y ETFs, ampliando el abanico de diversificación para los inversores locales.
Entre las alternativas más destacadas resaltan los ETFs CORN y SOYB, fondos cotizados ideados para replicar con precisión la evolución del Maíz y la Soja en Chicago.
Estos innovadores instrumentos aportan inmensas ventajas competitivas, resultando enormemente valiosos tanto para productores agropecuarios como para inversores ajenos al sector del agro.
Los administradores de estos fondos operan futuros en Chicago y efectúan los rollings correspondientes, permitiendo posicionarse al alza sin la complejidad de gestionar directamente cuentas de futuros, márgenes o diferencias diarias.
Sumado a esto, permiten mantener una exposición directa al activo subyacente facilitando la obtención de apalancamiento mediante cauciones ante necesidades financieras de corto plaz
Primicias Rurales
Fuente: Agroeducación




















