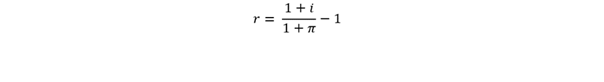El dólar cerró mayo en alza y el mercado lo ubica en .600 para diciembre y el riesgo país en baja

El dólar cerró mayo en alza y el mercado lo ubica en $1.600 para diciembre y el riesgo país en baja

Esto se dio en el marco de una acentuación de las compras por parte del Banco Central.


El dólar cerró mayo en alza.

Buenos Aires, viernes 29 mayo (PR/26) — El dólar oficial encadenó su segundo aumento mensual consecutivo y cerró arriba de los $1.400 en la última rueda de mayo. No obstante.

En el año aún arrastra una caída del 3,2% (-$47). 

Esto se dio en el marco de una acentuación de las compras por parte del Banco Central (BCRA), que ya superan los US$ 2.500 millones en el mes, impulsado por la liquidación del agro y el regreso de emisiones de deuda corporativa.

El tipo de cambio retrocedió $2 a $1.408 para la venta en el segmento mayorista y la cotización quedó nuevamente lejos del techo del esquema de bandas cambiarias, que hoy escaló $1.757,34, con una brecha del 24,8%.

El volumen operado en el segmento de contado superó los US$ 719,8 millones.

El dólar mayorista avanzó 1,2% (+$17), tras subir en tres de las cuatro semanas y tocar un máximo el pasado miércoles 27.

En tanto, los contratos de futuros operaron subas por hasta 0,3% en tramos de 2026, pero anotaron mayoría de bajas en los de 2027.

El mercado local «pricea» que el dólar mayorista se ubicará a $1.410 para fines de mayo y a $1.615 para fines de diciembre.

Este viernes, se operaron unos u$s1.639 millones.

A nivel minorista, el dólar cerró a $1.430 para la venta en el Banco Nación (BNA).

Así, el dólar tarjeta se posicionó a $1.859. Por su parte, de acuerdo revelamiento de entidades financieras del BCRA, el dólar marcó un promedio ponderado de $1.431,57.

Entre las cotizaciones financieras, el MEP opera a $1.434,96, mientras que el contado con liquidación (CCL) lo hace a $1.485,40, por lo que la brecha con el mayorista se sostiene a 5,5%. En tanto, el dólar blue cotiza estable a $1.430 para la venta, según un relevamiento de Ámbito en cuevas de la city porteña.

El riesgo país, en tanto, se afianza por debajo de los 500 puntos, producto de una nueva suba de los bonos argentinos.

Al promediar la rueda de este viernes, se ubica en 490 unidades, con una reducción de cuatro puntos con relación al último cierre.

El retroceso es producto de una nueva suba de los bonos de la deuda pública. Tanto los Bonar como Globales avanzan hasta 0,7% en el mejor de los casos.

De continuar con la caída, alcanzaría el valor más bajo en la gestión de Javier Milei. El mismo lo consiguió el 29 de enero, cuando llegó a 482 puntos.


Fuente: #AgenciaNA

Primicias Rurales

El crédito privado alcanza su nivel más alto en ocho años: señal de que la intermediación financiera argentina renace

El crédito privado alcanza su nivel más alto en ocho años: señal de que la intermediación financiera argentina renace

En mayo de 2026, por cada cien pesos depositados en el sistema bancario, sesenta llegan al sector productivo privado: el nivel más alto en ocho años. En apenas dos años, la intermediación financiera se duplicó. Una señal concreta de recuperación, aunque también un recordatorio de cuánto terreno falta recuperar.


Foto:  Un indicador clave se duplicó en dos años


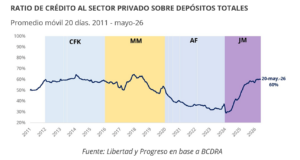
Buenos Aires,viernes 29 de mayo (PR/26)– Por cada cien pesos depositados en el sistema bancario, 60 llegan hoy al sector productivo privado. Ese dato, correspondiente a mayo de 2026, representa el nivel más alto en ocho años y marca un punto de inflexión en la historia reciente del sistema financiero argentino.

Según datos del BCRA procesados por Libertad y Progreso, la ratio de crédito al sector privado sobre depósitos totales alcanzó el 60% hacia finales de mayo de 2026. En apenas dos años, la intermediación financiera prácticamente se duplicó.


El deterioro acumulado entre 2018 y 2023

El dato contrasta con el deterioro profundo que acumuló este indicador entre 2018 y fines de 2023. Durante ese período, una combinación de represión financiera, cepo cambiario, inflación persistente y financiamiento forzoso al Estado desplazó al crédito privado del balance bancario.

La ratio llegó a su piso de 30% a comienzos de 2024: por cada cien pesos depositados en el sistema, solo treinta llegaban al sector productivo privado.


Una recuperación rápida y sostenida


Desde entonces, la recuperación fue rápida y sostenida. La eliminación del financiamiento monetario al Tesoro, la normalización del mercado cambiario y la reducción de la inflación crearon las condiciones para que los bancos volvieran a orientar sus carteras hacia el sector privado.

En dos años, la ratio pasó de 30% a 60%, prácticamente duplicándose.


Iván Cachanosky, Economista Jefe de la Fundación Libertad y Progreso, destacó:

«Está claro lo que ocurre cuando se dan los incentivos correctos. Por muchos años, la desconfianza generada por medidas populistas actuó como un freno para los créditos del sector privado. La recuperación que se ve hoy no es casualidad, es la consecuencia de eliminar el déficit fiscal y el financiamiento monetario. El 60% actual es una buena noticia, pero también un recordatorio de cuánto terreno se perdió y cuánto falta recuperar.»


¿Cuánto falta para recuperar el terreno perdido?


El 60% actual es, en términos históricos, un nivel todavía moderado. Durante la convertibilidad de los años noventa, esta ratio superaba el 90%, y en el período previo a la crisis de 2001 se ubicaba por encima del 70%.

Eso indica que hay espacio considerable para que la intermediación financiera siga profundizándose.


Primicias Rurales

Fuente:  Fundación Libertad y Progreso


Las exportaciones agroindustriales alcanzan los USD 16.804 millones en el primer cuatrimestre de 2026, un 16,2% más que el año anterior

Las exportaciones agroindustriales alcanzan los USD 16.804 millones en el primer cuatrimestre de 2026, un 16,2% más que el año anterior

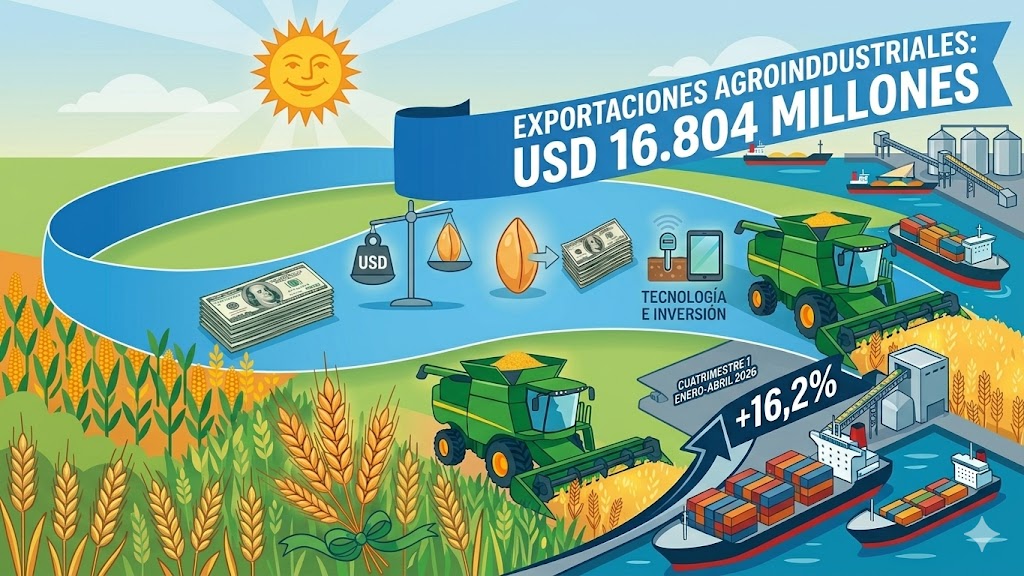
Las exportaciones agroindustriales sumaron USD 16.804 millones en el primer cuatrimestre de 2026, creciendo un 16,2% interanual gracias al impulso de las economías regionales, el trigo y el girasol.


Imagen creada por IA


Buenos Aires, sábado 23 mayo (PR/26) — El Consejo Agroindustrial Argentino (CAA) presentó el Informe Mensual de Exportaciones por Complejos, elaborado por la Bolsa de Cereales destacando la consolidación del crecimiento de los sectores productivos nacionales durante el primer cuatrimestre del año.

Entre enero y abril de 2026, el sector agroindustrial argentino acumuló exportaciones por un valor total de 12.218 millones de USD en marzo, elevándose hasta los 16.804 millones de USD al cierre de abril.

Esta última cifra representa un incremento consolidado del 16,2% en comparación con el mismo período de 2025, lo que se traduce en un ingreso adicional de 2.337 millones de USD para el país en lo que va del año.

Durante abril de 2026, el sector agroindustrial generó despachos por 4.542 millones de USD. Al realizar la comparativa interanual, el sector exportó 650 millones de USD más que en abril de 2025, manteniendo la tendencia positiva observada a lo largo del año y reafirmando el rol estratégico de la agroindustria como el principal motor de inserción internacional de la economía argentina.

El desempeño cuatrimestral reflejó realidades mixtas entre las diversas cadenas de valor, destacándose el fuerte impulso de las economías regionales y los cultivos de invierno:

  • Mayor contribución al crecimiento neto: Los complejos de Girasol, Trigo y Carne + Cuero vacuno se posicionaron como los pilares fundamentales, aportando el mayor volumen de divisas adicionales a la balanza comercial agroindustrial.
  • Mayor dinamismo relativo (crecimiento porcentual): Los sectores que evidenciaron una mayor aceleración en su tasa de crecimiento respecto al año anterior fueron el Porcino, el Girasol y el de Legumbres.
  • Efecto amortiguador: En contraposición, los complejos de Soja, Manisero y Avícola registraron variaciones negativas o de menor dinamismo que amortiguaron el potencial de crecimiento del índice general.


El Informe también analizó el comportamiento de las variables macroeconómicas que impactan directamente en el comercio exterior. En este sentido, se detalló que el Tipo de Cambio Real Multilateral (TCRM), calculado por el Banco Central de la República Argentina (BCRA), registró una disminución del 2% con respecto al nivel del mes anterior (marzo de 2026). Con este movimiento, el indicador se ubicó un 1% por debajo del promedio registrado durante el año 2025.

El Consejo Agroindustrial Argentino continuará monitoreando mensualmente la evolución de los mercados internacionales y el desempeño exportador de sus más de 60 cámaras miembro, con el compromiso firme de promover políticas públicas que potencien el valor agregado, el empleo federal y el arraigo productivo.


Primicias Rurales

Fuente: CAA

La principal avícola del país acumula salarios impagos y los trabajadores paralizan la actividad

La principal avícola del país acumula salarios impagos y los trabajadores paralizan la actividad

El grupo Granja Tres Arroyos enfrenta un complejo panorama financiero y operativo.

Granja Tres Arroyos atraviesa un complejo escenario financiero.

Buenos Aires, miércoles 13 mayo (PR/26) — La principal avícola del país, Granja Tres Arroyos (GTA), atraviesa una creciente crisis ante el atraso del pago de salarios y el incumplimiento de compromisos financieros que derivaron en la paralización de la planta de faena Wade S.A.

La medida de fuerza en una de las instalaciones más grandes que posee el grupo GTA, heredada de Cresta Roja, fue adoptada por los trabajadores ante la demora en el cobro de sus haberes, que viene realizándose en cinco cuotas.

Llegando a mediados de mayo, la empresa aún adeuda el pago de la última cuota correspondiente a la segunda quincena de marzo y los sueldos de abril, por lo que los empleados decidieron avanzar con el cese de actividad.

El conflicto con los trabajadores es un reflejo del complejo escenario que viene arrastrando la empresa en los últimos años, con caída en la producción a niveles notoriamente bajos y con deudas en aumento producto de cheques rechazados, lo que amenaza la sostenibilidad operativa.

A nivel productivo, la reducción de la actividad rondaría el 70%, ya que el grupo llegó a faenar cerca de 700.000 pollos diarios, pero actualmente el volumen habría bajado a cerca de 200.000 aves al día, según calcula la cadena avícola.

En este sentido, la planta de Wade tiene capacidad para faenar 210.000 pollos por día, pero venía procesando hasta 170.000 hasta la semana pasada. Con el conflicto actual, la cifra descendió a 50.000 unidades diarias.

En el plano financiero, la deuda del grupo asciende a $35.000 millones, según los registros del Banco Central (BCRA). La misma se compone de 615 cheques sin fondos por un total de $6.026 millones a cargo de Wade y de 1.813 cheques rechazados por $29.333 millones pertenecientes a Granja tres Arroyos.

Fuente: #AgenciaNA

Primicias Rurales

Financiamiento bancario al sector agrícola en niveles récord

Financiamiento bancario al sector agrícola en niveles récord

Por Belén Maldonado – Emilce Terré- Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Al 31 de diciembre de 2025, el stock de créditos al sector agrícola ascendía a $ 6 billones, siendo el monto más elevado registrado para la misma fecha. Los préstamos en dólares dieron cuenta del 73% del total, marcando un sólido crecimiento.

Imagen creada con IA


Rosario, lunes 4 febrero (PR/26) — En el presente artículo se analiza el stock total de préstamos otorgados por entidades financieras al sector agrícola (cereales, oleaginosas y forrajeras) al 31 de diciembre de cada año, a partir de los datos provistos por el Banco Central de la República Argentina (BCRA).

Este financiamiento comprende diversos instrumentos: adelantos en cuenta (corriente u otras a la vista) o descuento de documentos, préstamos hipotecarios, prendarios, personales y a titulares del sistema de tarjetas de crédito, y cualquier otro préstamo de efectivo.

Las cifras, originalmente expresadas en pesos corrientes, se deflactaron para aislar el efecto del incremento de precios, utilizando el Índice de Precios al Consumidor (IPC). En consecuencia, los montos aquí presentados se expresan en pesos constantes de diciembre de 2025.

1. Stock de préstamos al sector agrícola

Según datos del BCRA, el stock acumulado de préstamos otorgados por entidades financieras al sector agrícola al 31 de diciembre de 2025 ascendió a un total de $ 6 billones. De esta suma, $ 1,6 billones corresponden a préstamos otorgados en pesos, mientras que los restantes $ 4,4 billones fueron otorgados en moneda extranjera, convertidos a pesos al tipo de cambio BCRA A 3500.

Considerando el volumen total de préstamos, se advierte que hacia finales de 2025 el stock de financiamiento bancario al sector agrícola registró un incremento real del 51% respecto a diciembre del año anterior y se ubicó 60% por encima del promedio de los últimos cinco años. Como consecuencia, resulta el monto más elevado del que se tiene registro para igual fecha desde el inicio de la serie en 1992.
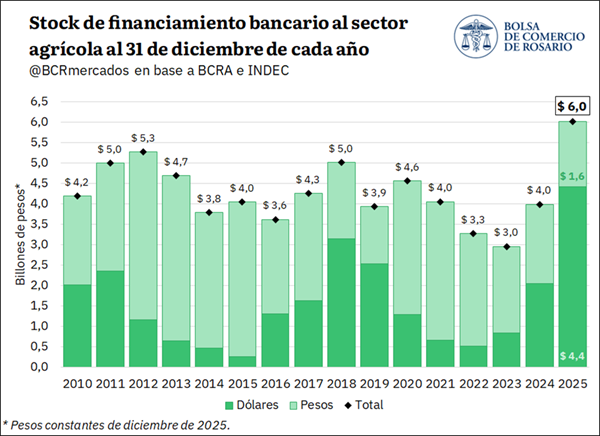
Diferenciando por moneda, se evidencia que el incremento en el stock de financiamiento al sector agrícola se explica por el sólido crecimiento de los préstamos en dólares, que más que duplicaron (+115%) el volumen registrado el año anterior. De hecho, el stock de préstamos en dólares hacia finales de 2025 es el más alto de toda la serie, cuadruplicando el stock promedio de los cinco años previos (+314%) para la misma fecha. Por el contrario, el monto de financiación en moneda local marcó un descenso del 17% respecto al año previo, e incluso se posicionó 41% por detrás del promedio del último quinquenio.

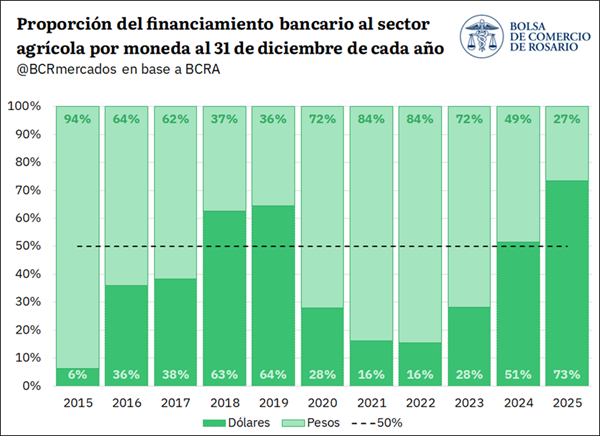
De esta manera, el stock de préstamos en moneda extranjera al sector agrícola alcanzó el 73% del total a fines de diciembre de 2025, siendo la mayor proporción desde la salida de la convertibilidad, 24 años atrás. Así, mientras que en el período comprendido entre 2015 y 2024 el financiamiento en dólares mostró una participación promedio del 28% del total, en 2025 dicha participación se ubicó 45 p.p. más arriba. Se evidencia entonces que el financiamiento bancario en dólares al agro muestra un crecimiento tanto en términos absolutos como relativos.
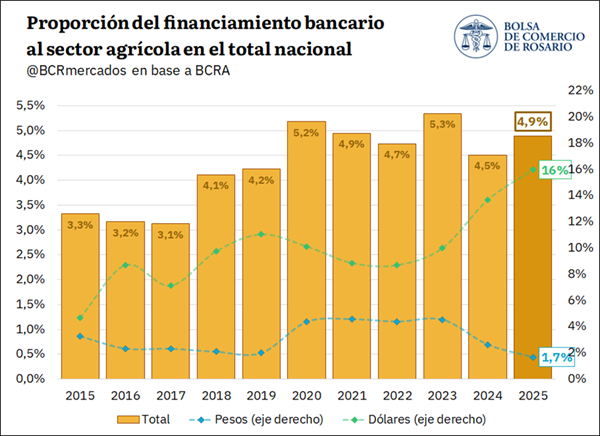
Cuando se realiza una comparación con los valores consolidados de financiamiento para toda la economía se evidencian algunos puntos que merecen ser destacados. En primer lugar, el stock total de préstamos otorgados por las entidades financieras al 31 de diciembre del último año mostró un aumento similar al del sector agrícola: se incrementó 39% interanual y se ubicó 61% por encima del promedio. En otras palabras, el crédito registró un crecimiento generalizado, tanto en el agro como en la economía en su conjunto. En consecuencia, la proporción del financiamiento bancario al sector agrícola en relación con el total de préstamos resultó del 4,9% al 31 de diciembre, en línea con el promedio del último lustro.

No obstante, al desagregar por moneda, se observa que el stock de financiamiento al total de la economía mostró un crecimiento tanto en pesos como en dólares hacia fines de 2025, aunque con mayor dinamismo en estos últimos, mientras que el financiamiento al sector agrícola aumentó únicamente en moneda extranjera. De esta manera, la participación del agro dentro del total de préstamos en dólares se incrementó notablemente, llegando a ser del 16% hacia fines de 2025, la más elevada de la que se tiene registro para igual fecha. Esto implica que la toma de crédito en dólares por parte del agro creció más que proporcionalmente que los préstamos bancarios en moneda extranjera en general. Por el contrario, el financiamiento en pesos a este sector dio cuenta del 1,7% del total de préstamos bancarios, la proporción más baja desde 2004.
En este sentido, el crecimiento del financiamiento tanto al agro como a la economía en general se puede atribuir a diversos factores. Por un lado, los informes del BCRA mencionan lo que se denomina el efecto crowding in, esto es, un menor peso del sector público en la toma de crédito que permitió que el financiamiento se canalice en mayor medida al sector privado. A esto se le suma una mayor oferta de fondos asociada a un incremento en los depósitos del sector privado, principalmente en dólares, que amplió la capacidad prestable del sistema bancario.

Adicionalmente, la flexibilización y la menor cantidad de restricciones para que los bancos otorguen financiamiento en moneda extranjera ayudan a explicar el sólido aumento de los créditos en dólares. Particularmente, en lo que respecta al agro, dado el fuerte perfil exportador del sector, resulta lógico que una gran proporción del financiamiento se canalice en esa moneda.

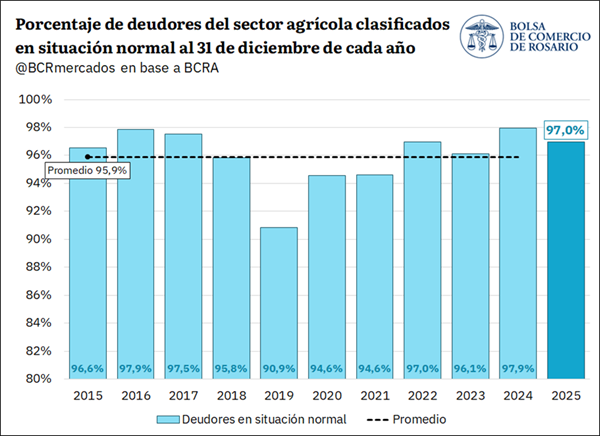
Finalmente, en lo que respecta a la morosidad e impago de los préstamos, se advierte que el cumplimiento del sector agrícola se mantuvo en porcentajes notablemente altos hacia fines de 2025, en línea con lo observado en la última década, lo que denota una gran capacidad de repago del sector. Al 31 de diciembre último, la cartera de deudores clasificados en situación normal, es decir, que no presentan atrasos de más de 31 días, se ubicó en el 97%.

2. Tasas de financiamiento bancario al sector agrícola

Un análisis interesante deviene de examinar las tasas de interés de los préstamos al sector agrícola. Estas tasas corresponden al promedio ponderado del stock de préstamos otorgados por las entidades financieras hacia fines de diciembre, de manera que reflejan principalmente las condiciones aplicadas por las entidades financieras con mayor participación en el crédito al sector agrícola.

Al considerar los datos a diciembre desde el inicio de la serie en el año 2000, se observa que las tasas anuales de financiación en pesos al sector agrícola resultaron negativas en términos reales en 12 oportunidades, es decir, en casi la mitad del período analizado, llegando a ser del -44% en diciembre de 2022. No obstante, la desaceleración de la inflación desde 2024 y la volatilidad de las tasas de interés durante la segunda mitad de 2025 llevaron a que la tasa real anual de financiación en pesos al sector agrícola se estime en 29,8% hacia finales de aquel año. Así, se advierte que no sólo resultó positiva, sino que emerge como la más alta de la que se tiene registro desde el inicio de la serie para dicha fecha, encareciendo el financiamiento en pesos y desincentivando la toma de crédito en moneda local.
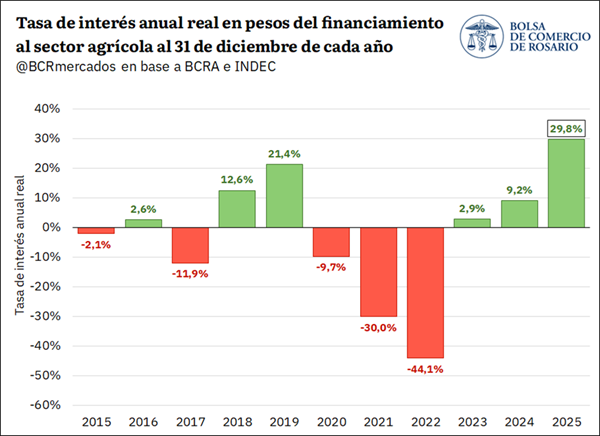
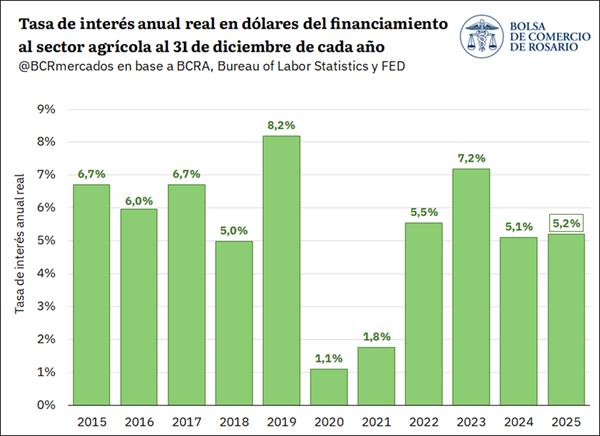
En cuanto a las tasas de interés reales de los préstamos otorgados en dólares al sector agrícola, los datos históricos evidencian que se mantuvieron positivas desde el inicio de la serie. En diciembre de 2025, la misma se estima en 5,2%, en línea con el promedio del 5,3% registrado para los diez años previos.

Al distinguir la evolución de las tasas de interés por moneda, se evidencia que mientras que el crédito en pesos al sector agrícola se encareció considerablemente hacia finales de 2025, el costo del financiamiento en dólares se mantuvo estable respecto a años anteriores. Esta situación también contribuye a explicar la reconfiguración observada en la composición del crédito, con una creciente participación de los préstamos en dólares en detrimento del financiamiento en pesos.


Aclaración metodológica sobre las tasas reales

El cálculo de tasas reales presentadas en esta nota se basa en la comparación entre la Tasa Nominal Anual (TNA) vigente en cada período y la inflación acumulada en los 12 meses siguientes. Este enfoque permite estimar la tasa real ex post, es decir, cuánto rindió efectivamente una colocación financiera o cuánto costó realmente un crédito, una vez descontada la inflación futura. Para el mes de diciembre de 2025, se utilizó como estimación la proyección del Relevamiento de Expectativas del Mercado (REM) del BCRA para Argentina y la proyección del Summary of Economic Projections de la Reserva Federal de Estados Unidos (FED).

Para realizar este cálculo, se utiliza la ecuación de Fisher, que define la tasa real como:

donde r es la tasa de interés real, i es la tasa nominal anual (TNA), y π es la inflación interanual futura.

 

Fuente: BCR Informativo Semanal 

Primicias Rurales