Oct 6, 2026 | Informes Técnicos
Las exportaciones de trigo alcanzaron un récord para esta altura del año, la demanda externa de soja argentina toca máximos de siete años y el maíz cae a mínimos de un mes en Chicago, mientras el mercado digiere la cumbre entre Trump y Xi Jinping.
Por A. Rubicondi – F. Pennino – M. Contardi – E. Terré
Rosario martes 6 octubre (PR/26)– Terminado septiembre, y según datos de embarques de NABSA, las exportaciones de trigo del mes marcaron un récord absoluto para esta época del año: se enviaron al exterior más de 1,05 Mt, un 23% por encima del registro del año pasado y más del doble del promedio de las últimas cinco campañas.
Con ese impulso, las exportaciones acumuladas del ciclo ya superan las 16,2 Mt, el valor más alto del que se tenga registro. Todo esto ocurre en un contexto de mayor demanda por el cereal argentino.
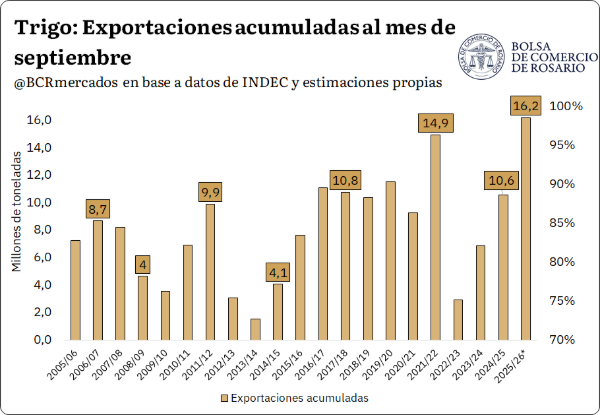
A solo dos meses de que termine la campaña, y sobre una estimación de 18 Mt exportadas para la 2025/26, el avance supera el 90% de lo proyectado. Es un porcentaje en línea con el promedio de los últimos años.
Sin embargo, en términos absolutos el objetivo luce bastante más exigente. El remanente de 1,8 Mt, aunque levemente inferior al del año pasado, sería el segundo más alto de por lo menos las últimas veinte campañas.
El contraste se agranda al mirar el calendario: los envíos que suelen concretarse entre octubre y noviembre promedian menos de 1 Mt.
Un escenario internacional que juega a favor
Frente a ese desafío, tal como analizamos en el reporte anterior, el panorama internacional parecería estar más alineado que nunca. La idea de un acuerdo entre Rusia y Ucrania, dos de los principales oferentes del cereal en este momento del año, parece cada vez más lejana.
Aunque ambas partes buscan vías alternativas para comercializar su cosecha, los envíos de septiembre de ambos orígenes se ubicaron un 80% por debajo de lo que suelen exportar a esta altura.
En ese marco, muchos molinos del sudeste asiático ya estuvieron recurriendo a nuestro país: el 43% de los envíos argentinos del mes tuvo como destino países de Asia, en gran parte Indonesia. Con una cosecha en valores históricos y un remanente por comercializar todavía elevado en términos relativos, se abre una oportunidad para colocar trigo en los meses venideros.
Del disponible al diferido: la brecha se dio vuelta
El reacomodamiento también se lee en la relación entre el disponible y el diferido. Cuando recrudeció el conflicto en el Mar Negro, a principios de julio, la brecha se amplió hasta superar el 30% de TNA.
Tal como señalamos en el reporte del 7 de agosto, una abundante oferta remanente en el disponible y un origen argentino que por entonces se ubicaba entre los menos competitivos hicieron que solo los precios diferidos acompañaran la suba internacional del cereal, mientras la pizarra quedaba rezagada.
A esta altura del año, lo habitual es justamente lo contrario: el pase suele ubicarse en terreno negativo, porque la presión de oferta llega con la cosecha y recae sobre las posiciones diferidas (diciembre o enero). De hecho, el promedio de los últimos cinco años para esta fecha también es negativo.
Lo distintivo de la 2025/26 fue la demora en llegar a ese punto: con una oferta remanente tan abultada en el disponible, la curva se sostuvo en terreno positivo durante toda la campaña, bien por encima del resto de los años de la serie.
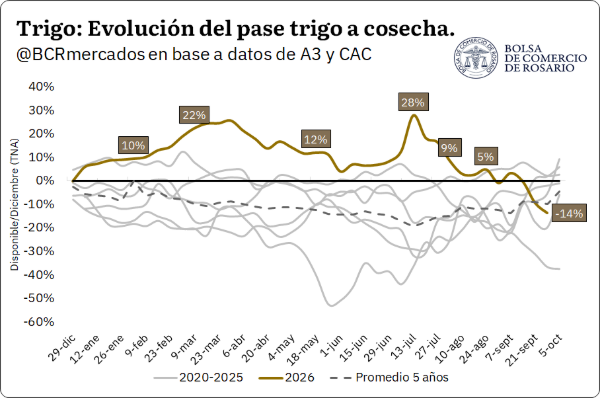
Con un panorama internacional más claro para colocar trigo argentino, la presión se trasladó al disponible y la pizarra cerró a mitad de esta semana en US$ 229,2/t, unos US$ 10/t por debajo de los valores de finales de agosto, pero por encima del precio a cosecha.
La posición diciembre terminó en US$ 221,9/t, siguiendo la baja internacional del cereal. El resultado es una brecha negativa entre el disponible y el diferido que no se había visto en toda la campaña, con un pase que fue del 28% a mediados de julio al -14% actual y que finalmente converge con el promedio histórico para la fecha.
Soja argentina: la demanda externa, en máximos de siete años
A pesar del desplome en Chicago, el disponible por la soja no se resintió de la misma manera. El mercado spot se sigue operando en torno a los AR$ 560.000/t, lo que promedia cerca de US$ 370/t, una caída de tan solo US$ 2/t respecto a la semana pasada, mientras en Chicago cayó más de un 2% semanal.
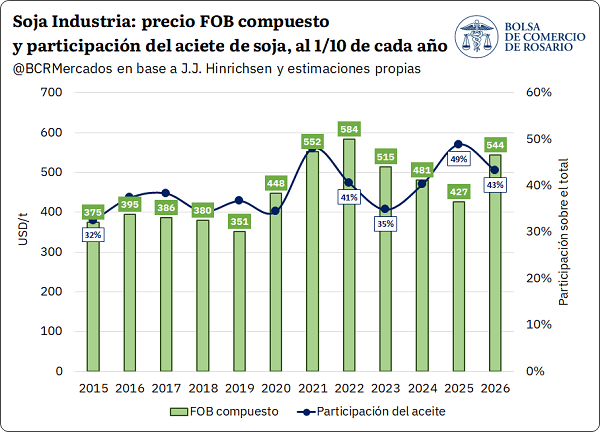
En perspectiva, el nivel actual sigue siendo relativamente elevado: durante septiembre promedió un 12% más en dólares que en todo el resto del año y es el más alto desde 2023.
Lo que sostiene estos precios internos es la excelente dinámica externa, que mantiene el precio promedio de exportación industrial en máximos desde 2022. La cotización del aceite promedia actualmente los US$ 1.200/t, valores que no se veían desde el inicio del conflicto entre Rusia y Ucrania, y que fue, hasta ahora, el principal factor que sostuvo el precio industrial durante todo el año.
Sin embargo, las fuertes subas en Chicago del poroto de soja y su consecuente arrastre alcista en la harina revalorizaron el subproducto, que llegó a promediar valores máximos desde mayo de 2024. El precio de exportación de la harina argentina terminó septiembre en US$ 416/t, 20% por encima de la media del resto del año y 31% por delante del promedio de todo 2025.
Por eso, mientras las cotizaciones del aceite se mantienen elevadas pero estacionarias, la abrupta suba de la harina durante septiembre impulsó aún más el precio promedio de exportación industrial, lo que sostuvo el poder de compra interno y explica el nivel de cotizaciones spot en el mercado local.
Incluso, el sostén sería aún mayor de no haber sufrido un derrotero de US$ 20/t en los contratos de futuros de Chicago durante la semana. La harina argentina se negocia con una prima positiva respecto a la plaza de referencia de EE. UU. en el mercado de exportación, lo que amortiguó las bajas en los futuros y la hizo perder solo US$ 8/t entre una semana y otra.
En materia de exportación, el complejo soja fue acelerando durante la campaña. Hasta septiembre inclusive, las exportaciones de harina alcanzan máximos desde la 2018/19 y el volumen de embarques de aceite de soja es récord.
Aunque las exportaciones de poroto corran casi a la mitad de lo que fueron el año pasado, cuando China jugó un rol clave absorbiendo porotos en Sudamérica, la absorción externa de soja es la más alta en siete campañas a esta altura.
Con el equivalente a 21,78 Mt embarcadas o procesadas para embarcar como subproductos hacia el resto del mundo, la absorción externa para el mercado de soja argentino es un 5% más intensa que el año pasado y un 10% más alta que durante la última década a esta altura.
Lo que dejó la cumbre entre Trump y Xi Jinping para la soja
La reunión entre Donald Trump y Xi Jinping dejó novedades favorables para una amplia gama de productos agropecuarios estadounidenses, aunque con una ausencia particularmente relevante: el poroto de soja quedó excluido del listado propuesto para recibir un tratamiento arancelario más favorable.
El esquema anunciado contempla reducciones para productos como maíz, trigo, sorgo, carnes y lácteos, e incluso para aceite y harina de soja, mientras que el poroto estadounidense continúa alcanzado por un arancel adicional del 10%.
La noticia frustró parte de las expectativas que el mercado había construido en la previa, cuando una eventual mejora en el acceso al principal destino mundial de soja aparecía como uno de los principales factores alcistas para Chicago. Entre el viernes y el lunes, la soja cayó US$ 11/t (2,2%), hasta ubicarse en torno a US$ 473/t.
La respuesta bajista reflejó que el acuerdo no modifica por ahora las condiciones que enfrentan los compradores privados chinos: operadores consultados por Reuters señalan que el arancel adicional del 10% sigue haciendo poco competitiva a la soja estadounidense para los crushers comerciales.
La decisión de Beijing se entiende tanto desde la geopolítica como desde las necesidades inmediatas de China. Los procesadores privados ya tienen cubierta buena parte de sus necesidades hasta comienzos de 2027 con soja de Brasil, Argentina y reservas estatales, mientras los márgenes de molienda siguen negativos y la demanda de harina se muestra debilitada.
A fines de septiembre, los stocks de soja en 111 plantas procesadoras chinas alcanzaron 7,96 Mt, el nivel más alto en al menos quince años. En este contexto, la necesidad inmediata de recurrir al poroto estadounidense es acotada.
Estados Unidos, cada vez más puertas adentro
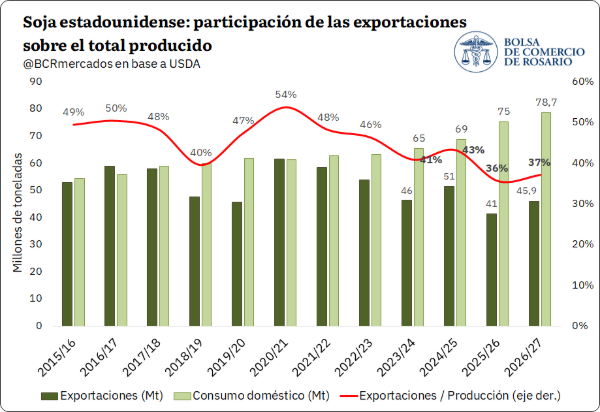
Sin embargo, el panorama actual para la soja estadounidense presenta una diferencia importante respecto de otros episodios de tensión comercial: el mercado interno absorbe hoy una proporción considerablemente mayor de la producción.
Para la campaña 2026/27, el USDA proyecta un crushing récord de 75,6 Mt, frente a exportaciones estimadas en 45,9 Mt, lo que consolida al procesamiento doméstico como el principal destino del poroto estadounidense.
Detrás de este cambio está, entre otros factores, la expansión de la demanda de aceite de soja para la industria de biocombustibles. Desde 2021 se amplió fuertemente la capacidad de crushing estadounidense, impulsada por una mayor demanda de harina pero, sobre todo, por el crecimiento del uso de aceite como materia prima para biocombustibles.
Las políticas estadounidenses continúan incentivando esa demanda y el USDA proyecta para 2026/27 un nuevo récord de procesamiento.
Así, la exclusión de la soja del entendimiento comercial con China es un factor bajista para el frente exportador estadounidense, pero encuentra como contrapeso una demanda doméstica mucho más robusta que años atrás.
En paralelo, maíz, trigo y sorgo sí aparecen entre los productos contemplados para un tratamiento arancelario más favorable, lo que podría mejorar su competitividad relativa en el mercado chino. El efecto sobre los volúmenes realmente comercializados dependerá de la demanda china y de la implementación definitiva de las medidas.
El maíz se hunde a mínimos de un mes tras el informe del USDA
El maíz se desplomó en Chicago tras la publicación del informe trimestral de stocks del USDA, que mostró una disponibilidad mucho mayor a la esperada. Al 1° de septiembre, Estados Unidos tenía 53,2 Mt de maíz almacenadas, un 35% más que un año atrás, cuando los stocks eran de 39,4 Mt.
Además, el dato superó en unas 4,5 Mt la expectativa promedio del mercado, situada en torno a 48,7 Mt, y generó una fuerte reacción bajista en las cotizaciones.
La sorpresa obligó al mercado a recalibrar rápidamente el balance de oferta estadounidense: el ciclo 2025/26 terminó dejando un carry sensiblemente mayor al descontado, por lo que la campaña 2026/27 comienza con una base de existencias más holgada. Esa mayor disponibilidad fue el principal detonante de la liquidación de posiciones y del fuerte ajuste bajista registrado en Chicago tras conocerse el informe.
Primicias Rurales
Fuente: www.bcr.com.ar
Oct 5, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Argentina exportó 5,5 millones de toneladas de aceite entre enero y agosto, con India como principal destino. Biocombustibles y El Niño ajustan el mercado y abren nuevas oportunidades.
Por Franco Pennino – Bruno Ferrari – Emilce Terré
Rosario lunes 6 octubre (PR/26)–Las exportaciones argentinas de aceites vegetales atraviesan un momento histórico. Entre enero y agosto de 2026, el INDEC informó exportaciones por 5,5 millones de toneladas, un récord para los primeros ocho meses del año.
De ese total, 4,1 millones de toneladas correspondieron a aceite de soja y 1,4 millones a aceite de girasol. En el caso del girasol, el tonelaje exportado es un máximo histórico, en línea con la cosecha 2025/26, que también fue récord.
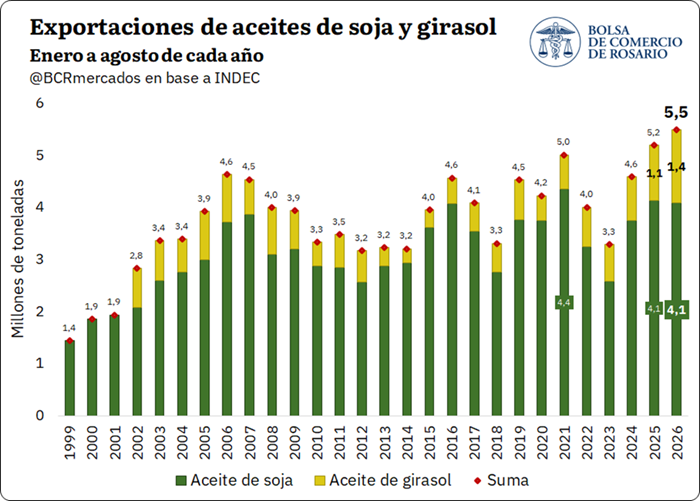
Con la soja la historia es algo distinta: 2026 registra el tercer volumen exportado más alto de la historia argentina, detrás de 2021 (primer lugar) y 2025 (segundo lugar).
Pero si se mira una ventana más corta, desde que arrancó la campaña de soja en abril, los despachos de aceite llegan a un pico histórico de 2,92 millones de toneladas, según datos del INDEC.
Detrás de este dinamismo hay un contexto global favorable en materia de demanda. En lo coyuntural, pesa el vigor de las compras de India, el principal importador mundial de aceites vegetales.
A eso se suma una menor disponibilidad de aceite de girasol de Rusia y Ucrania, por una producción ajustada, y las políticas de biocombustibles de países clave, que limitan los saldos exportables de aceites vegetales.
India, el gran socio del aceite argentino
India gana cada vez más peso como socio comercial. Entre enero y agosto de 2026, el 62% de los aceites vegetales que exportó el país tuvo como destino el mercado indio.
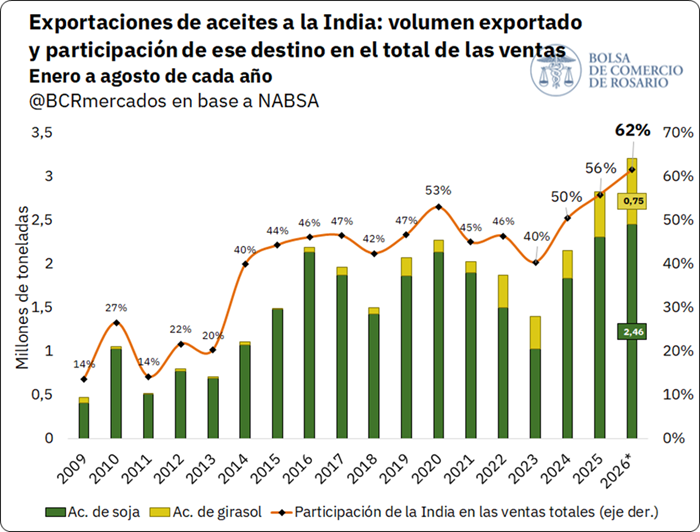
Los embarques fueron de 2,46 millones de toneladas de aceite de soja y 0,75 millones de aceite de girasol.
En conjunto, los despachos de ambos aceites a India suman 3,2 millones de toneladas, el mayor volumen enviado a ese destino para los primeros ocho meses de un año en toda la serie.
Una demanda india que no frena y rompe récords
La mayor presencia argentina coincide con una demanda india particularmente dinámica. Las importaciones totales de aceites vegetales del país asiático se mantienen en niveles históricamente altos.
Según estimaciones preliminares de LSEG/Refinitiv, podrían cerrar la campaña 2025/26 en 16,6 millones de toneladas, lo que sería un récord histórico.
Por producto, las importaciones de aceite de palma se contrajeron en los últimos años, mientras que crecieron con fuerza las compras de aceite de soja.
Estas últimas ya alcanzaron un récord de 5,5 millones de toneladas en la campaña 2024/25, y se estima que el ciclo actual llegue a un nuevo máximo de 5,7 millones.
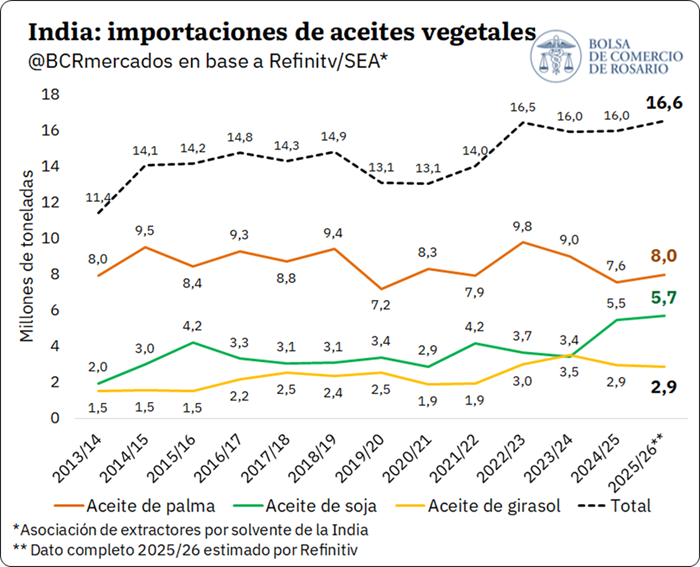
Esta evolución es especialmente relevante para Argentina, dada su posición como principal exportador mundial de aceite de soja y la elevada importancia que tiene India dentro de sus destinos.
En 2025, además, Argentina se convirtió en el principal abastecedor de aceites vegetales de la India (ver IS N° 2228).
Esa posición se mantiene en la campaña actual: entre noviembre de 2025 y agosto de 2026, los envíos sumaron 3 millones de toneladas, por delante de Malasia (2,62 millones) e Indonesia (2,58 millones), según la SEA, la Asociación de Extractores por Solvente de la India.
El Mar Negro, el girasol más caro y los aranceles que bajaron
Las disrupciones del Mar Negro, tanto productivas como logísticas, están dificultando el abastecimiento de aceite de girasol. Rusia y Ucrania explican juntos cerca de dos tercios de las exportaciones mundiales del producto.
Los ataques sobre infraestructura portuaria generaron un problema de disponibilidad y de flujo hacia los principales compradores.
En plena demanda estacional previa a la temporada de festividades, India encontró mayores dificultades para conseguir girasol y desplazó parte de sus compras hacia aceites sustitutos.
El aceite de soja argentino encontró allí una oportunidad, y los embarques alcanzaron un récord para el mes de agosto.
La competitividad de la soja también se vio favorecida por el encarecimiento relativo del girasol. Luego de una ajustada campaña 2025/26 en Rusia y Ucrania, los balances globales quedaron más restringidos.
Así, el girasol amplió su prima frente a alternativas más económicas como la soja y la palma.
En paralelo, India profundizó los incentivos a las compras externas con una nueva reducción de aranceles. Los derechos sobre el aceite crudo de palma y de soja bajaron del 10% al 5%, mientras que los del aceite de girasol crudo pasaron del 16,5% al 5,5%.
La medida, orientada a contener los precios internos durante la temporada de festividades, mejora la competitividad de los aceites importados y podría dar un impulso adicional a las colocaciones argentinas.
Biodiésel: cada vez menos palma para el mundo
Las políticas de biocombustibles están tomando cada vez más relevancia y también presentan una oportunidad para las exportaciones argentinas de aceites.
El creciente uso doméstico de aceite de palma para biodiésel en los principales productores del Sudeste Asiático limita el saldo disponible para exportación y sostiene sus precios relativos, lo que favorece la sustitución hacia otros aceites.
Este fenómeno comienza a adquirir una dimensión estructural y será clave para comprender las perspectivas del mercado global en los próximos años.
Hacia adelante, el panorama sigue mostrando fundamentos favorables para las exportaciones argentinas. Una parte importante de esta perspectiva proviene del mercado de aceite de palma, el más consumido a nivel mundial.
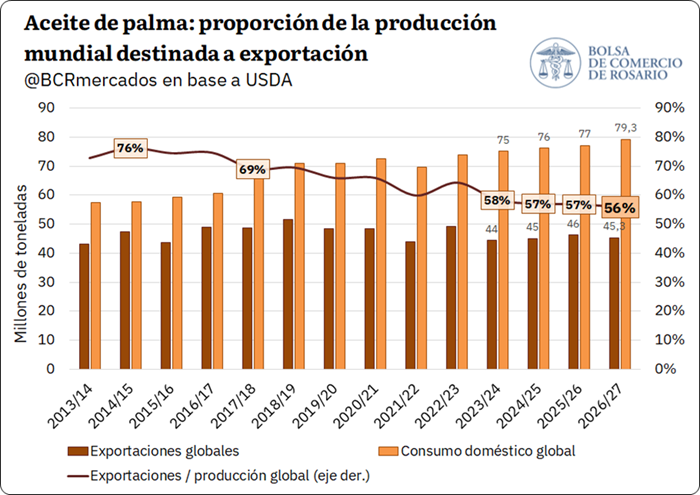
Allí, el crecimiento del uso doméstico en los principales productores comienza a reducir la proporción disponible para el comercio internacional.
El USDA señala que la participación del aceite de palma exportado sobre el total producido en el mundo cayó de casi 75% en 2017/18 a menos de 60% en los últimos años, principalmente por el mayor uso interno en los países productores.
Para 2026/27, las exportaciones mundiales caerían otro 2%.
Indonesia y Malasia, con el biodiésel en el centro de la escena
Indonesia explica gran parte de este cambio. Desde julio de 2026, el mayor productor y exportador mundial implementó el mandato B50, que eleva al 50% la proporción de biodiésel de palma mezclada con gasoil.
De acuerdo con el USDA, la medida llevaría el consumo doméstico indonesio de aceite de palma a 25,3 millones de toneladas en 2026/27, un 11% más, mientras que el saldo disponible para exportación se reduciría a 23,1 millones.
El resultado es que una proporción creciente de la producción que antes podía abastecer al mercado exportador ahora se utilizará puertas adentro del país asiático.
Malasia, segundo exportador mundial, también avanza en la misma dirección, aunque a una escala considerablemente menor. Desde junio elevó de B10 a B15 el mandato de biodiésel en la Malasia peninsular, fortaleciendo asimismo la demanda doméstica de palma.
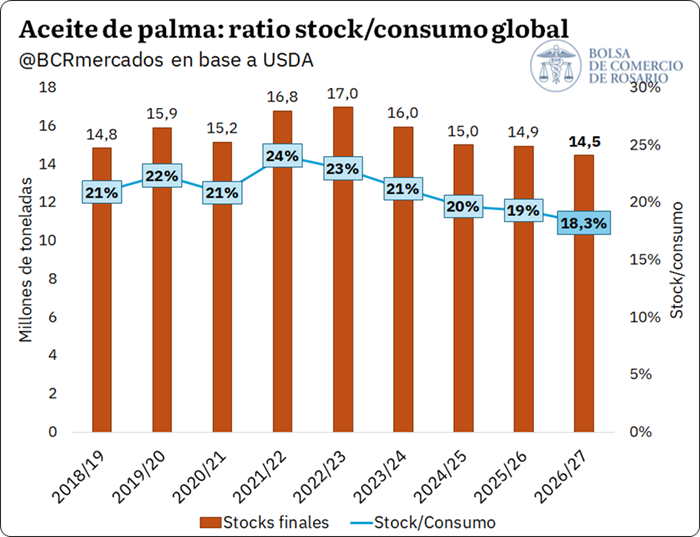
Por el momento, los elevados stocks permiten absorber ese crecimiento sin comprometer las exportaciones: el USDA-FAS proyecta embarques por 15,9 millones de toneladas en 2026/27 y stocks finales todavía holgados.
Así, Malasia funciona actualmente como un amortiguador del ajuste generado por Indonesia, aunque el margen podría reducirse si continúa aumentando el uso energético o se deteriora la producción.
El Niño, un riesgo más del lado de la oferta
A esta presión por el lado de la demanda se suma un riesgo creciente sobre la oferta. Indonesia atraviesa un episodio de El Niño muy fuerte, con lluvias que comenzarían más tarde de lo habitual en buena parte del país.
Dado que el impacto de la sequía sobre la palma suele aparecer con varios meses de rezago, el principal efecto productivo podría sentirse durante 2027, con perspectivas de menor producción tanto en Indonesia como en Malasia.
El ajuste también aparece en el balance mundial. El USDA proyecta para la campaña 2026/27 una ligera caída de la producción global de palma y una baja de 2% en las exportaciones, con Indonesia explicando buena parte de la menor disponibilidad.
En la serie utilizada en este informe, los stocks finales caerían y la relación stock/consumo se ubicaría en torno al 18%, su menor nivel desde 2016/17.
No se trata todavía de una escasez inmediata, ya que Malasia mantiene stocks elevados, sino de un mercado que enfrenta simultáneamente mayor demanda energética y un riesgo creciente sobre la producción futura.
Una oportunidad para el aceite de soja argentino
Para Argentina, este escenario presenta una oportunidad. Menor disponibilidad exportable de palma y precios más firmes mejoran la competitividad relativa de los aceites sustitutos, especialmente del aceite de soja.
Este efecto resulta particularmente relevante en India, donde los compradores modifican rápidamente su mix de importaciones en función de los precios relativos.
Mientras Indonesia absorba más palma para biodiésel y continúen las restricciones sobre los flujos de aceite de girasol del Mar Negro, el aceite de soja argentino encuentra un contexto internacional favorable.
Con él, Argentina puede ganar espacio en el principal mercado importador mundial de aceites vegetales.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario
Sep 20, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Las exportaciones de aceite de soja marcan un hito sin precedentes, mientras las tensiones globales aceleran la demanda de trigo y maíz argentino.
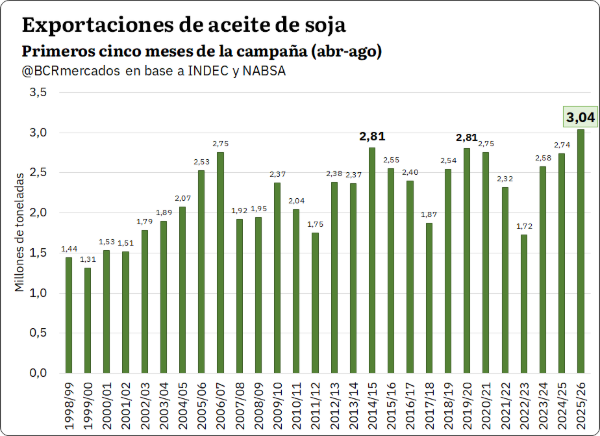
Buenos Aires domingo 20 septiembre(PR/26)– Las exportaciones de aceite de soja alcanzaron un récord histórico en Argentina al superar por primera vez las 3 millones de toneladas embarcadas durante los primeros cinco meses de la campaña 2025/26.
Este fenómeno se debe a la extraordinaria demanda de la India, el mayor comprador mundial, sumada a la menor oferta de competidores que destinan más volumen a biocombustibles, logrando embarques por 3,03 Mt según datos de INDEC y NABSA.
El impulso de los volúmenes coincide con valores elevados impulsados por el conflicto en Estrecho de Ormuz, sosteniendo el precio spot por encima de los US$ 1.100/t e incluso con picos superiores a los US$ 1.200/t en los mercados internacionales.
En tanto, la harina de soja también registra un excelente desempeño al acumular 13,41 Mt enviadas al exterior, destacándose un mes de agosto sobresaliente con 2,91 Mt, la cifra mensual más alta del último año.
Este liderazgo nacional contrasta fuertemente con la caída de envíos en Brasil, cuyos embarques de harina retrocedieron en agosto a 2,02 Mt, marcando su nivel más bajo desde febrero y desacelerando su promedio mensual.
Precios locales y pizarras internacionales cerca de sus máximos
En la plaza local, los valores de la soja en pizarra se mantuvieron firmes tocando techos de $558.000/t o US$ 372,6, acompañando de cerca las subas internacionales y sosteniéndose en la zona más alta del mes.
Paralelamente, las cotizaciones en el mercado de Chicago cerraron con el contrato de noviembre en US$ 485/t, sostenidas por expectativas de mayor demanda de China y rumores de reducciones arancelarias.
A su vez, la tensión geopolítica en Medio Oriente mantiene al petróleo por sobre los US$ 100 por barril, lo que impulsa al grano de soja por ser insumo clave para la elaboración de biodiésel.
Pese a esta firmeza de cotizaciones, la comercialización interna se entibió en los últimos días, registrándose negocios por 650.000 toneladas, la cifra semanal más moderada del último mes según datos oficiales de SAGyP.
Maíz 2026/27: Sólido arranque y oportunidades desde el Mar Negro
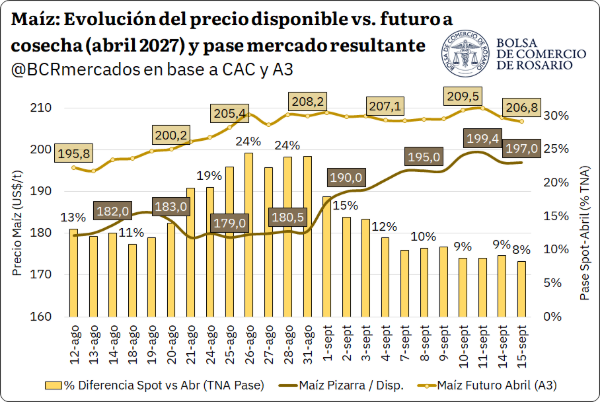
Respecto a la campaña de maíz 2026/27, la siembra muestra un avance del 7%, pero las ventas anticipadas ya alcanzan un máximo récord de 6,48 Mt, reflejando una agresiva comercialización inicial.
Un dato destacado es que el 53,5% del maíz vendido ya cuenta con precio fijado, marcando el nivel de certidumbre comercial más elevado de los últimos cuatro años para estas fechas de campaña.
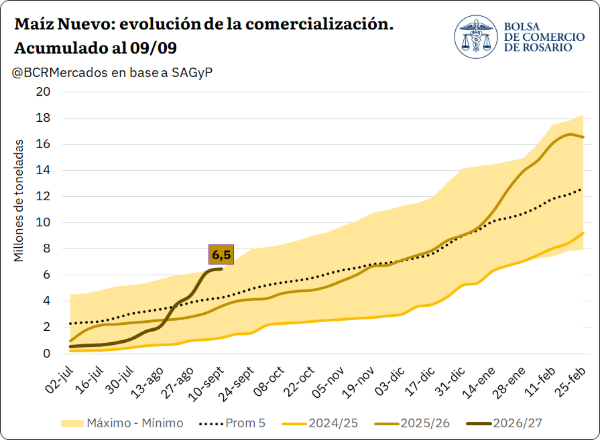
Esta aceleración comercial cobró fuerza desde mediados de agosto, sumando más de 4 Mt vendidas en pocas semanas, aunque el ritmo luego se moderó debido a ajustes en el pase de cotizaciones spot y futuras.
Actualmente, la pizarra de maíz cotiza en torno a los US$ 196,8/t, experimentando una suba del 11% durante septiembre y estrechando las brechas con los valores a cosecha que rondan los US$ 208/t.
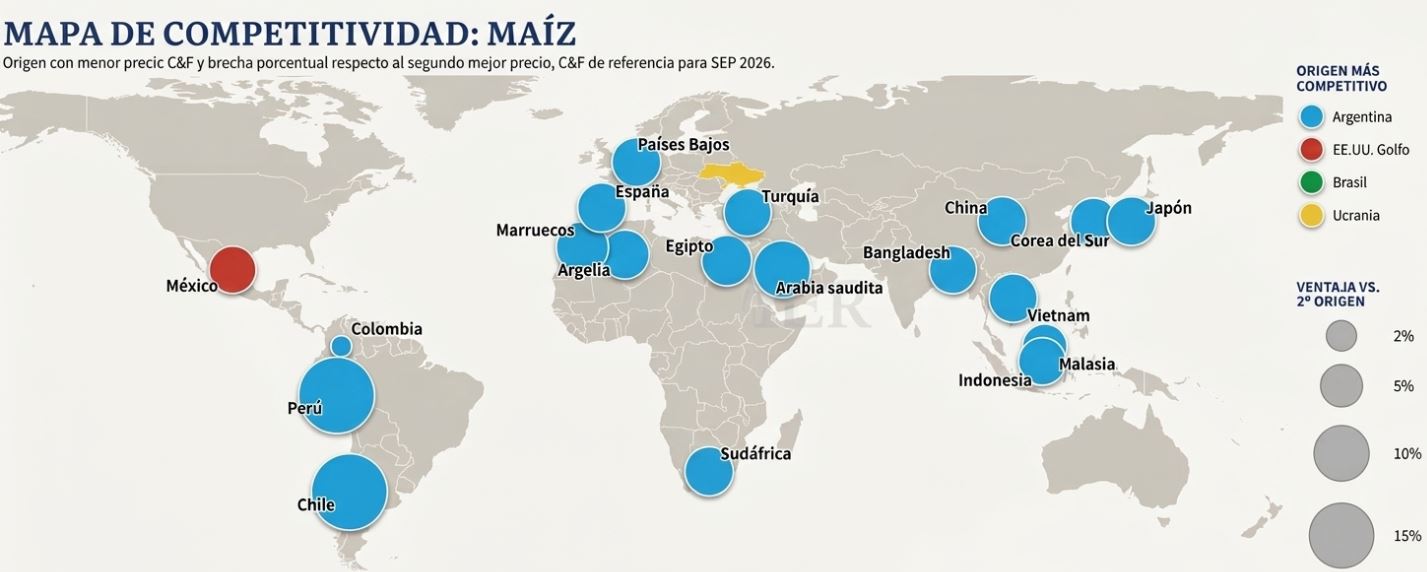
En el plano internacional, la Argentina destaca como el origen de maíz más competitivo del mundo, aprovechando las dificultades logísticas y bélicas que padecen las exportaciones en la región del Mar Negro.
A pesar de acuerdos puntuales sobre infraestructura, los continuos conflictos con drones y misiles entre Rusia y Ucrania preocupan a los compradores globales de granos, restando dinamismo a un bloque que concentra el 12,2% de la oferta global.
Adicionalmente, el fenómeno climático de El Niño amenaza la producción en Sudáfrica y Asia, mientras que una severa sequía redujo la cosecha en la Unión Europea, afectando drásticamente a países como Francia.
En el mercado norteamericano, el USDA proyecta un recorte de producción de casi 30 Mt para EE.UU. por menor área y olas de calor en el cinturón maicero, achicando el saldo exportable global.
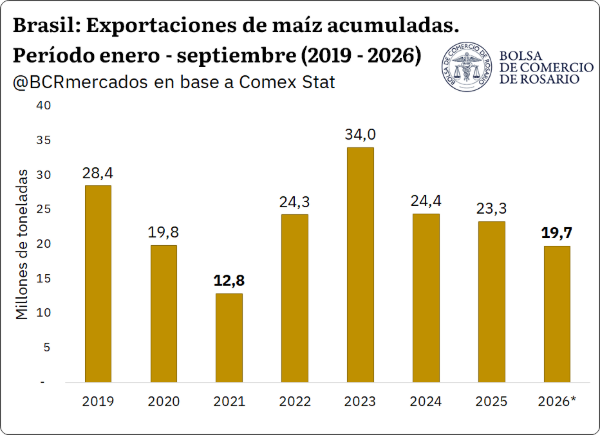
Por su parte, Brasil reduce su presencia exportadora por un fuerte consumo interno para biocombustibles, proyectando para septiembre envíos por solo 5,2 Mt, uno de los volúmenes más bajos en cuatro años.
Trigo: Septiembre se encamina a un récord de exportaciones
Las terminales portuarias argentinas viven su nivel más alto de embarque de trigo desde abril, impulsadas por importadores urgidos de abastecimiento ante los cuellos de botella en el Mar Negro.
Según previsiones del sector, la región del Mar Negro atraviesa su peor desempeño exportador en años, convirtiendo al cereal argentino en la mejor opción o second best para el mercado comprador internacional.
La nómina de buques programados se dinamizó fuertemente, estimándose ventas externas récord de 916.000 toneladas de trigo para completar este mes de septiembre con máximos históricos. De cara a la nueva cosecha 2026/27, permanecen disponibles 5,4 Mt sin vender, dejando abierta la incógnita sobre el volumen final de los stocks de remanente que atravesarán el empalme de campañas.
Finalmente, en el mercado local el trigo disponible mostró retrocesos hacia los $335.000/t o US$ 224, registrando una moderación en el volumen semanal de negocios con 245.000 toneladas pactadas.
Primicias Rurales
Fuente: www.bcr.com.ar
Sep 14, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
Buenos Aires, lunes 14 septiembre (PR/26) — La Argentina se mantiene como el origen más competitivo al momento de originar maíz para la gran mayoría de países del mundo ante la imposibilidad de Ucrania de poder exportar cereal por los puertos del Mar Negro.
A pesar de eso, gracias al contexto internacional, los productores argentinos están recibiendo precios elevados en términos relativos tanto para el maíz 2025/26 como para el de la nueva campaña 2026/27.
Si se consideran los precios C&F de referencia (FOB más costo de flete) para el presente mes de septiembre, el origen argentino se ubica como el más competitivo, con ventajas sobre el segundo mejor origen que en varios destinos superan el 10%.
“Con precios competitivos, abundante oferta y firme demanda externa, se espera que los embarques de maíz argentinos se mantengan sólidos en los próximos meses, sobre todo en un escenario donde las complicaciones logísticas en el Mar Negro podrían dejar a la Argentina como un origen clave de maíz”, señala un informe de la Bolsa de Comercio de Rosario.
Además del “apagón logístico” presente en el Mar Negro –que no tiene perspectivas de una pronta solución–, Europa y EE.UU. experimentaron problemas climáticos que redujeron la oferta allí prevista del cereal para el ciclo 2026/27.
“Brasil viene exportando menos, con una fuerte demanda interna volcada a la producción de biocombustibles, particularmente etanol: de enero a agosto de este año despachó 14,48 millones de toneladas de maíz, un 8% menos que en el mismo período del año pasado y casi un 43% por debajo del máximo de envíos al exterior de 2023”, remarca el informe.
Del lado argentino, la contracara es una abundante disponibilidad que se contrapone a la situación de sus competidores. En su último informe mensual, la Secretaría de Agricultura estimó una producción de 71,7 millones de maíz para el ciclo 2025/26 (comercial + forrajero de uso propio) y, a esta altura del calendario, aún restan muchas toneladas por vender.
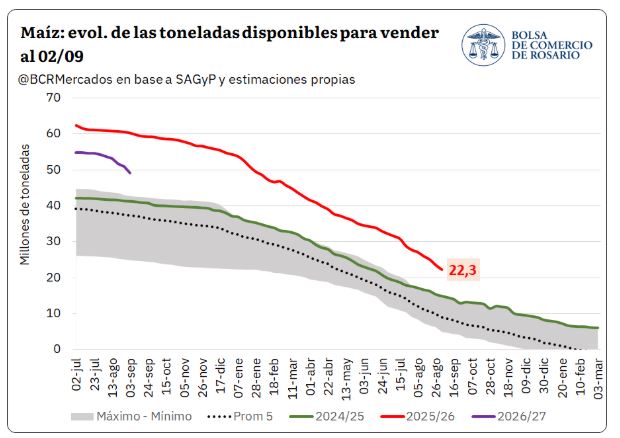
“Para la semana del pasado 2 de septiembre (último dato oficial) se llevaba comercializado el 58% de la producción de maíz, un porcentaje relativamente bajo frente al 67% que marca el promedio de los últimos cinco años para esta época”, indica el documento.
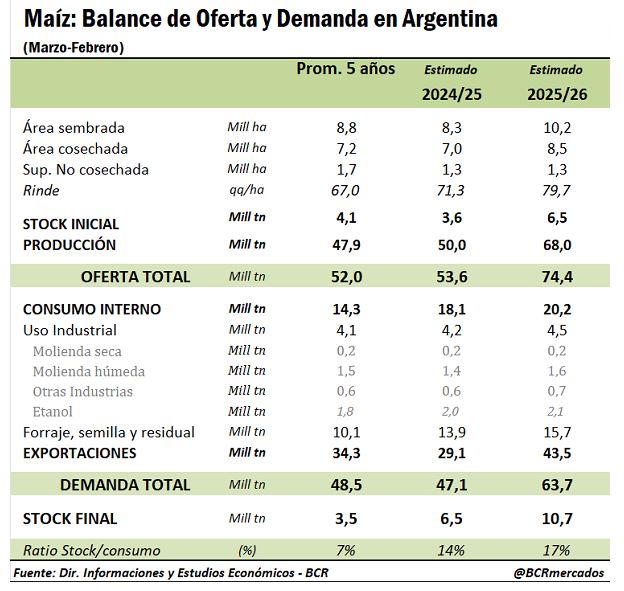
La Bolsa de Comercio de Rosario estima que el área sembrada de maíz 2026/27 sería de 10,6 millones de hectáreas para alcanzar una producción tentativa de 67,5 millones de toneladas.
Si ese pronóstico se consolida, considerado que aún quedan más de 22,3 millones de toneladas de maíz 2025/26 por vender y que la nueva campaña arrancaría con un stock inicial de 10,7 millones de toneladas, puede considerarse un auténtico “milagro” los precios que están recibiendo los empresarios agrícolas argentinos.
Primicias Rurales
Fuente: Valor Soja
Sep 13, 2026 | Economía / Economía del Agro, Ganadería, Informes Técnicos
Las exportaciones argentinas de sebo bovino se multiplicaron por veinte en la última década, impulsadas por el auge del diésel renovable en Estados Unidos.
Por Ana Rubicondi – Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
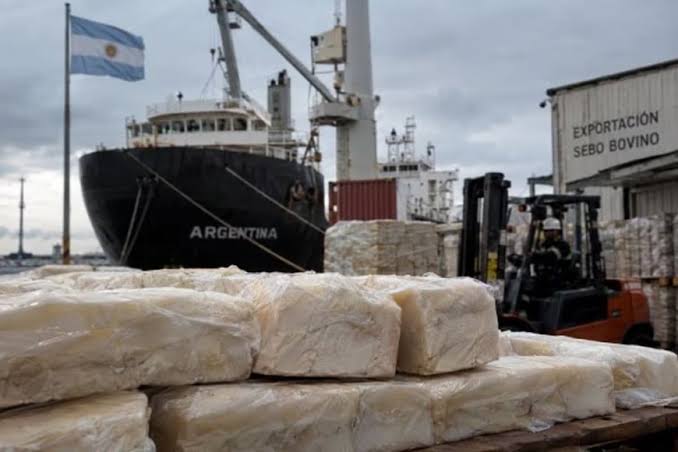
Rosario, domingo 13 septiembre (PR/26) — En 2025, Argentina envió al exterior cerca 154.808 de toneladas (t )de sebo bovino, un volumen inimaginable 10 años atrás. En este sentido, se propone un recorrido que aborde los últimos acontecimientos que llevaron a la reconfiguración de este mercado.
En 2015, la Argentina había colocado 6.819 toneladas de sebo bovino en el mercado externo. En 2025 exportó 154.808 toneladas equivalentes a 125,2 millones de dólares: el volumen se multiplicó por más de 20 en 10 años, convirtiendo a un subproducto de bajo perfil en una de las categorías con mayor crecimiento del complejo en apenas unos años.
Las causas del salto, sin embargo, son más externas que internas. La producción local de sebo depende de la faena bovina, ya que se trata de un subproducto obtenido durante el faenado y el desposte del ganado en los frigoríficos. Y durante un período de casi quince años el volumen faenado creció un 25%, mientras los envíos externos de sebo lo hicieron un 4.480%. Lo que cambió fue la demanda internacional, empujada sobre todo por la política energética de Estados Unidos, que reordenó por completo el mapa de un mercado hasta entonces marginal en el comercio agroindustrial.
- Sebo bovino: de un subproducto más de la faena a multiplicar sus exportaciones
El sebo bovino es la grasa que se obtiene del procesamiento de los subproductos de la faena. En el frigorífico el producto principal es la carne, pero del mismo proceso salen también cueros, menudencias, huesos y tejido grasoso. Este último se destina a plantas de rendering, donde se cocina a altas temperaturas para separar el componente líquido del sólido. De ahí se obtienen dos productos principales: sebo y harina de carne y hueso.
Durante siglos ese sebo tuvo un destino previsible: jabones, cosméticos, velas y alimentación animal. Mercados de valor moderado, estables y poco disputados. Eso empezó a cambiar en la última década.
- El motor de la demanda: el diésel renovable estadounidense
Desde 2020, Estados Unidos desarrolló una industria de diésel renovable de escala considerable. Según datos de la Energy Information Administration (EIA), la producción pasó de unos 7,2 millones de barriles anuales a fines de 2018 a 69,4 millones en 2025, con la mayor parte de la expansión concentrada en 2022 y 2023.
A diferencia del biodiésel tradicional, el diésel renovable se elabora mediante hidrotratamiento y resulta químicamente equivalente al diésel de origen fósil, lo que permite utilizarlo sin límites de mezcla. Esa característica amplió el mercado potencial y motivó la conversión de refinerías de petróleo existentes, que sumaron capacidad de procesamiento y pasaron a requerir aceites y grasas en volúmenes significativos.
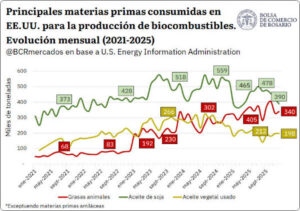
El sebo, que hasta entonces competía en mercados de valor moderado, pasó a integrar la canasta de insumos de una industria energética en crecimiento. El consumo estadounidense de grasa bovina para biocombustibles trepó de unas 75.000 toneladas mensuales en 2021 a un máximo cercano a las 450.000 a fines de 2025: un crecimiento superior al 720% en menos de cinco años.
- ¿Por qué grasa bovina?
La preferencia por el sebo responde a factores de dos órdenes distintos.
En el plano técnico, se trata de una grasa con un alto grado de saturación, con un perfil de ácidos grasos comparable al del aceite de palma. Esa característica la hace apta para los procesos de hidrotratamiento con los que se elaboran el diésel renovable y el combustible de aviación sostenible.
El segundo factor, y probablemente de los más determinante, es de orden regulatorio: el sebo califica con una intensidad de carbono menor que la de los aceites vegetales. La intensidad de carbono (CI, por su sigla en inglés) mide las emisiones de gases de efecto invernadero asociadas a todo el ciclo de vida del combustible, por unidad de energía, e incluye desde el origen del insumo hasta la combustión final. A esto hay que sumarle que la EPA (Agencia de Protección Ambiental), fijó para 2026 y 2027 los volúmenes obligatorios de mezcla de biocombustibles más altos para la historia del país.
En cuanto a la forma de medición de la intensidad de carbono, formalizado en el modelo GREET del Argonne National Laboratory (base metodológica de los programas estadounidenses), parte de que el animal se cría para producir carne, de modo que la huella de la actividad ganadera se asigna a ese producto principal.
El cálculo correspondiente al sebo comienza en el proceso de rendering, sin incorporar las etapas previas. El mismo criterio se aplica al aceite vegetal usado, una materia prima aún más limpia por tratarse enteramente de un residuo.
El aceite de soja, en cambio, es el producto primario del cultivo y por lo tanto incorpora en su cálculo las labores agrícolas, los fertilizantes, el transporte del grano y la molienda.
Son dos esquemas los que resumen, para Estados Unidos, los beneficios de incorporar materias primas con un CI bajo:
El crédito 45Z del Departamento del Tesoro es un crédito impositivo de hasta un dólar por galón cuyo monto varía en función inversa de la intensidad de carbono del combustible. Reemplazó a un esquema anterior que pagaba un monto fijo por galón, sin considerar la intensidad de carbono ni el origen de la materia prima, y que venció a fines de 2024.
El Low Carbon Fuel Standard de California, por su parte, obliga a reducir la intensidad de carbono promedio del combustible comercializado en ese estado y genera créditos proporcionales. Sus enmiendas de noviembre de 2024 incorporaron un tope a los créditos provenientes de biodiésel elaborado con aceites de soja y canola vírgenes.
- Un mercado mundial reordenado
El desarrollo de esta industria dejó su marca en la estadística de comercio internacional. El volumen mundial importado de sebo bovino se mantuvo relativamente estable durante los últimos años, en torno a los 2 millones de toneladas anuales, aunque con algunas oscilaciones. Lo que se modificó fue la composición de esa demanda.
Estados Unidos, que a comienzos de la serie explicaba una porción marginal de las importaciones mundiales, pasó a concentrar más de la mitad en 2025. En paralelo, el conjunto de los demás destinos redujo sus compras de manera sostenida.
La lectura que sugieren estos datos es que buena parte del sebo que antes se destinaba a jabonería, oleoquímica y alimentación animal se fue reasignando hacia el nuevo uso energético. Al dejar de ser un residuo de bajo costo, terminó reemplazado parcialmente en esos usos tradicionales por otras materias primas, como derivados sintéticos o de origen vegetal para la producción de jabones.
Del lado de la oferta, el movimiento fue igualmente marcado. Estados Unidos, que en 2015 era el segundo exportador mundial, descendió al sexto lugar en 2025: el país pasó a retener su propia producción para abastecer a su industria de combustibles. Ese espacio fue ocupado por proveedores del hemisferio sur.
El caso más notable es el de Brasil. Hace diez años se ubicaba en el puesto 31, con exportaciones menores a las 1.000 toneladas anuales; hoy es el segundo exportador mundial de grasas bovinas, con envíos por 402.000 toneladas, un volumen prácticamente similar al de Australia, que encabeza el ranking.
El caso de Argentina es similar al de su vecino. En 2015 se ubicaba en el puesto 15 del ranking mundial, con una participación del 0,4% en el comercio internacional de la posición. En 2025 alcanzó el cuarto lugar, con el 7,8% del total, detrás de Australia, Brasil y Canadá.
- El caso argentino
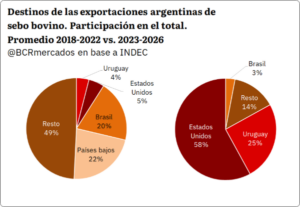
El crecimiento del volumen exportado argentino tuvo como contrapartida una reorientación completa de los mercados de destino. En el promedio del período 2018-2022, los principales compradores eran Países Bajos y Brasil, mientras que Estados Unidos representaba una porción menor de los envíos. En el promedio 2023-2026, con el último año todavía en curso, Estados Unidos concentró cerca del 60% del total y Uruguay una cuarta parte, en tanto que la participación brasileña se redujo de manera marcada.
Hay además un rasgo del caso argentino que merece atención: a diferencia de lo que ocurre en otros países productores, la industria local de biocombustibles no utiliza grasas animales como insumo. El biodiésel argentino se elabora a partir de aceite de soja, según consigna la Secretaría de Agricultura. La totalidad del sebo disponible queda entonces orientada al mercado externo o a los usos industriales tradicionales.
Sin embargo, conviene hacer una aclaración. A partir de 2026, el crédito 45Z excluye de elegibilidad al sebo bovino importado. En ese sentido, los envíos hacia Estados Unidos en los primeros 7 meses del año registraron una caída moderada (-4% interanual para el mismo período en 2025) y dos factores contribuyen a explicarlo.
Por un lado, la demanda estadounidense excede su capacidad de abastecimiento interno: los operadores del mercado señalan que, con obligaciones de mezcla en aumento, los volúmenes importados continuarían siendo un componente relevante de la oferta. Por otro, el sebo mantiene sus destinos industriales tradicionales (oleoquímica, jabonería, alimentación animal).
En ese sentido, la fuerte absorción interna que Estados Unidos viene realizando de su propia producción es lo que abrió el espacio que proveedores como Brasil y Argentina ocuparon en el mercado internacional, tanto para uso energético como para los segmentos tradicionales de demanda.
Primicias Rurales
Fuente: BCR – Informativo Semanal