Sep 11, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Opiniones
Con el barril acercándose a los U$S 100, el Parlamento avanza en biocombustibles y en el mercado de carbono, la Rural define su nueva conducción y Chicago responde firme: así fue el arranque de un septiembre movido.
Buenos Aires viernes 11 septiembre (PR/26)– Septiembre llegó con un combo de noticias que combinan lo económico, lo político y lo climático, y que ya empiezan a marcar el rumbo del agro argentino en las próximas semanas.
El precio del petróleo casi tocando los U$S 100 el barril fue, sin duda, uno de los datos más comentados. El recrudecimiento del conflicto en Medio Oriente y el tráfico en su nivel más bajo desde mayo en el Estrecho de Ormuz encendieron las alarmas energéticas en todo el mundo.
Esa tensión se sintió de inmediato en Chicago. La reapertura de ayer, tras el feriado del lunes, mostró una plaza firme, especialmente para la soja y el trigo. A eso se suma que la guerra entre Rusia y Ucrania —dos gigantes en la producción de cereal y girasol— sigue restringiendo el comercio desde esa región.
En paralelo, el folklore político también tuvo protagonismo. Esta semana se definen las elecciones divididas en la Sociedad Rural Argentina, con Pino y Pereda como protagonistas de una interna que el sector sigue de cerca.
Otra buena noticia llegó desde el Congreso: todo indica que se rechazará la propuesta de reactivar la Ley de Ecocidio, una iniciativa que generaba preocupación —con razón— entre los productores. En simultáneo, el dictamen de comisiones sobre la Ley de Biocombustibles sumó respaldo, ahora también de una veintena de entidades que reclaman su aprobación cuanto antes.
El clima tampoco se quedó afuera del combo: frío, nevadas y hasta granizo en distintas zonas marcaron el último fin de semana, completando un arranque de mes con mucho para seguir.
La actividad parlamentaria no se detuvo ahí. También avanzó en comisiones el estratégico Mercado de Créditos de Carbono, aunque no sin generar cierto revuelo. Desde CRA, los ruralistas fueron claros: remarcaron que la titularidad de esos activos debe pertenecer, exclusivamente, a los productores agropecuarios.
La entidad ratificó, en distintas comunicaciones, su acompañamiento al desarrollo de un mercado nacional de carbono, entendido como una oportunidad para atraer inversiones, fortalecer la sostenibilidad y generar nuevas fuentes de ingresos para el sector. Eso sí, siempre y cuando la futura legislación garantice seguridad jurídica y respete el derecho de propiedad de los productores.
¿Brasil, el espejo en el que mirarse?
El éxito agroindustrial de Brasil en los últimos 25 años —con una tendencia que arrancó ya en los años 70 y 80 y se consolidó en lo que va del siglo XXI— no deja de sorprender. El país vecino logró desplazar a la Argentina en rubros donde antes era protagonista, como la carne vacuna, algunas frutas y varios cultivos anuales.
Por eso despertó tanto interés la presentación de un análisis del CIPPEC, el think tank que dirige el economista y ex diputado nacional por Santa Fe, Luciano Laspina. El trabajo no solo aporta datos: también habilita comparaciones ineludibles.
Un repaso rápido por la ganadería alcanza para entender la magnitud del fenómeno. En los años 70, Argentina y Brasil tenían rodeos similares, de unos 60 millones de cabezas cada uno, aunque con una diferencia sensible en calidad.
Hoy el panorama es otro: Argentina tiene 10 millones de cabezas menos que entonces, mientras que Brasil ronda los 200 millones —aunque podría «rebotar» tras su actual liquidación—. El país vecino, además, cuenta con más mercados de exportación abiertos, gracias a su estatus de país libre de aftosa sin vacunación, y logró una calidad carnicera destacada.
Los números del Cippec son elocuentes. Desde el año 2000, Brasil produjo unas 1.550 millones de toneladas adicionales de granos respecto de la Argentina, con un valor estimado en U$D 475.000 millones.
La brecha también se nota en el bolsillo del productor. Entre 2002 y 2025, por cada tonelada vendida, el productor argentino recibió, en promedio, el 60% de lo que percibió un colega brasileño en soja, el 65% en maíz y el 72% en trigo. En soja, la facturación por hectárea del argentino fue apenas el 53% de la brasileña durante todo el período analizado.
El crecimiento del agro brasileño también transformó la geografía humana del país. Entre 1992 y 2022 surgieron 319 nuevas ciudades y más de 5 millones de personas se mudaron a las nuevas zonas agropecuarias.
La economía en su conjunto también sintió el impacto. Entre 1995 y 2025, mientras el PIB total de Brasil se duplicó aproximadamente, el PIB del agronegocio se multiplicó por 3,3. En dos de cada tres años, el agronegocio creció más que el resto de la economía.
El Centro-Oeste brasileño es quizás el ejemplo más claro de esa transformación. Pasó de representar apenas el 3% de las exportaciones del país en el año 2000, al 16% en 2025. Y en términos per cápita, el salto fue de U$D 160 —la mitad del promedio nacional— a U$D 3.156, casi el doble del promedio per cápita de todo Brasil.
Más allá de los números, lo que realmente interesa es entender por qué se invirtieron las tendencias entre estos dos socios del Mercosur, hasta dónde puede la Argentina achicar esas brechas, y si las políticas brasileñas son, efectivamente, replicables.
El análisis preliminar del Cippec apunta a una definición estratégica que Brasil sostuvo en el tiempo, y hacia la cual hizo confluir sus políticas económicas —especialmente la tributaria—, sumada a una decisión geopolítica clave: conquistar el oeste y sumarlo a la producción, además del sur y la costa, que ya eran las regiones agrícolas tradicionales.
El derecho a la propiedad privada se ató directamente al crecimiento económico, lo que permitió, entre otras cosas, desactivar al Movimiento Sin Tierra.
Un dato no menor: Brasil no tiene retenciones, y sus bienes de exportación no pagan Ingresos Brutos sobre los insumos. La comparación con la Argentina, que aún sostiene un aporte que supera los U$S 5.000 millones al año en retenciones —que llegaron a ser más del doble—, es inevitable. Brasilia, en cambio, otorga un subsidio al crédito de U$S 56 por hectárea, equivalente a unos U$S 3.000 millones anuales.
En definitiva, y según los datos del Cippec, Brasil combinó una definición estratégica clara, una planificación territorial sostenida en el tiempo —que incorporó nuevas áreas productivas— y una batería de herramientas de política tributaria y crediticia. El resultado está a la vista (MDZ).
La soja vuelve a ser protagonista
La soja también tuvo su capítulo destacado. Con una molienda que superó los 4 millones de toneladas en julio, y que acumula casi 24 millones de toneladas en los primeros siete meses del año, volvió a convertirse en uno de los motores de la agroindustria.

Ese ritmo permitió que las fábricas alcanzaran un uso del 84% de su capacidad instalada, incluyendo la soja de importación. El impulso no fue exclusivo de la soja: el girasol también aportó lo suyo, con una molienda récord de 3,4 millones de toneladas en el mismo período, un 25% más que en los primeros siete meses del año pasado.
Según el monitor agroindustrial de agosto que publica Ciara-CEC, julio dejó otros tres récords históricos de exportación: 5,5 millones de toneladas de maíz, 62.000 toneladas de girasol en grano y 222.000 toneladas de harina de girasol.
La liquidación de divisas acompañó ese buen momento. Agosto fue el tercer mejor mes del siglo para este indicador, con U$S 2.751 millones, lo que llevó el acumulado del año a superar los U$S 19.000 millones, un 12% por encima del promedio 2008-2025.
El crédito mejora, pero todavía no alcanza
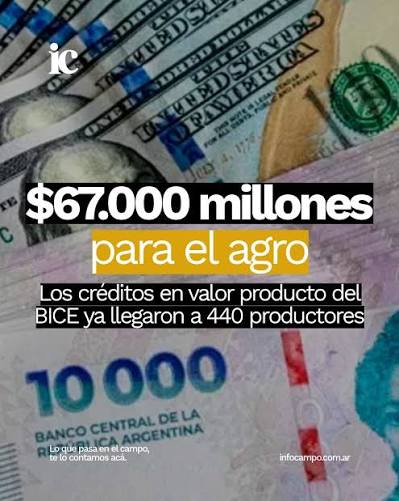
En materia de financiamiento, las señales son mixtas. La Secretaría de Agricultura informó que el Banco de Inversión y Comercio Exterior (BICE) ya otorgó más de $ 67.000 millones en créditos a Valor Producto, unos U$S 45 millones.
Sin embargo, un estudio de las cooperativas de Coninagro advierte que, aunque el crédito agropecuario creció un 37% interanual, todavía resulta insuficiente para las necesidades del sector.
Según ese trabajo, el saldo agregado llegó a U$D 12.303 millones en junio de 2026, una mejora del 37% respecto al mismo mes del año anterior, equivalente a una inyección adicional de U$D 3.329 millones en la economía productiva.
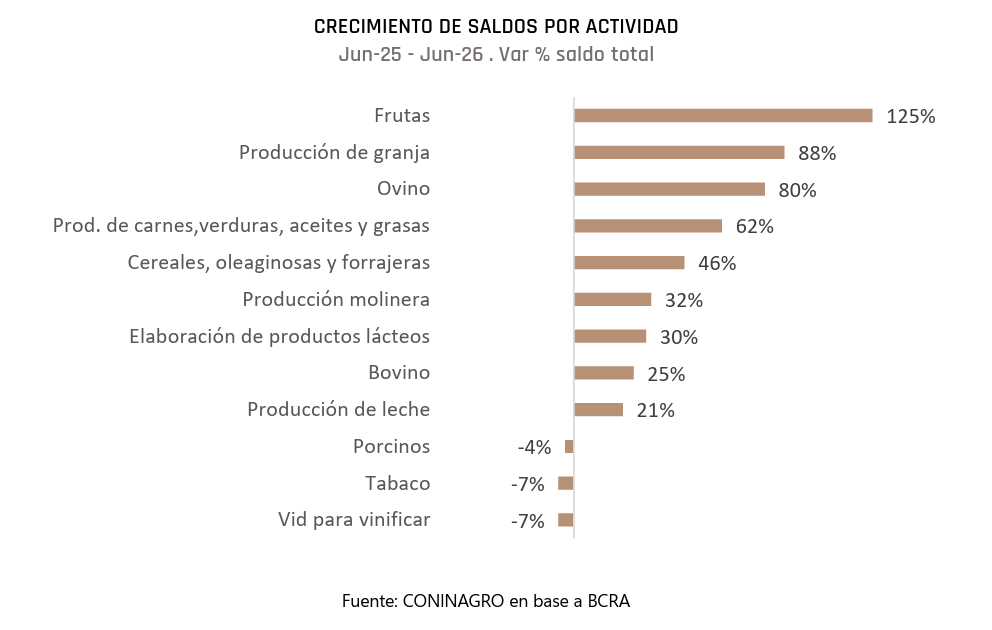
Aun así, se trata de apenas un cuarto de la inversión productiva anual, un porcentaje que resulta aún más acotado si se considera la profunda descapitalización que enfrenta el sector, erosionado durante más de dos décadas.
Coninagro también recuerda que la producción agropecuaria contó históricamente con créditos de evolución, una herramienta que hace años dejó de existir. A eso se suma la cantidad de campos que quedaron fuera del sistema financiero formal —sin carpetas aprobadas— y que hoy solo se sostienen con crédito comercial.
Parte de esa limitación tiene una explicación clara en las tasas de interés. En pesos, el promedio subió de 49,3% a 52,4% interanual. El sector bovino fue el más castigado, con tasas promedio del 59%, consolidándose como el segmento de mayor costo financiero.
El panorama es distinto en dólares, donde el crédito trajo alivio: la tasa promedio bajó de 7,8% en 2025 a 5,7% a mediados de 2026, una caída del 27%. Este tipo de financiamiento fue traccionado, especialmente, por el sector cerealero.
Lo acotado del aporte financiero queda en evidencia con un dato contundente: la cobertura de crédito sobre la producción nacional anual apenas alcanza entre el 7% y el 10% del Valor Bruto de Producción (VBP) para los granos anuales y la ganadería, dos de los principales rubros del sector.
En cuanto a los créditos a Valor Producto del BICE —una herramienta bastante más amigable para los productores y disponible para los sectores ganadero, tambero y porcino, según detalla Agricultura— los cerca de U$S 45 millones entregados en los últimos dos años a 440 productores son una buena señal, aunque siguen resultando exiguos frente a las necesidades de recomposición que enfrenta el principal sector generador de divisas que todavía tiene el país (MDZ).
Primicias Rurales
Fuente: Radio Mitre / Varios
Sep 8, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Opiniones
El USDA publicará el 11 de septiembre un reporte clave para el maíz y la soja de Estados Unidos, mientras la guerra entre Rusia y Ucrania vuelve a poner al trigo en el centro de la escena, según Dante Romano, de la Universidad Austral.
Rosario, martes 8 septiembre (PR/26) — Europa podría necesitar 7 millones de toneladas adicionales de maíz y China acelera sus compras de soja estadounidense. En Argentina, el maíz nuevo ya se vende a un ritmo tres veces superior al habitual.
“El mercado llega al reporte del USDA con fundamentos alcistas, pero también con muchas de estas noticias ya incorporadas en los precios”, advierte Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.
El mercado espera con especial atención el reporte WASDE del 11 de septiembre.
Operadores privados estiman una producción estadounidense de 402 millones de toneladas, unos 4,6 millones menos que la proyección oficial, con un rinde de 112,3 qq/ha.
La condición buena a excelente del cultivo se mantiene en 57%, en niveles asociados a rindes inferiores a los previstos en agosto.
“El maíz es probablemente el mercado donde el USDA puede generar el mayor movimiento. La diferencia entre las estimaciones privadas y oficiales es significativa y el mercado necesita saber cuánto de ese recorte termina reflejándose en los stocks”, señala Romano.
Europa enfrenta un fuerte déficit de maíz
La sequía está golpeando con fuerza al maíz europeo. En Francia, la condición buena a excelente cayó al 27%, el peor registro desde 2011, y se proyecta una caída de 35% en la producción.
Fabricantes europeos estiman que deberán importar 7 millones de toneladas adicionales desde Ucrania, Estados Unidos y Brasil.
A esto se suma la incertidumbre por los embarques ucranianos: Ucrania representa alrededor del 10% de las exportaciones mundiales de maíz.
China acelera la compra de soja estadounidense
Las exportaciones estadounidenses de soja volvieron a ubicarse en casi 2 millones de toneladas para la campaña 2026/27, con China como principal destino.
El país asiático estaría acelerando sus compras antes de la visita de Xi Jinping a Estados Unidos, prevista para el 24 de septiembre, y busca mostrar avances hacia su compromiso de adquirir 25 millones de toneladas de soja estadounidense.
Mientras tanto, la condición buena a excelente de la soja norteamericana cayó al 58%, siete puntos por debajo del año pasado.
“La soja tiene una combinación interesante: una condición de cultivos que empeora, una demanda china muy firme y una molienda estadounidense que puede recibir apoyo adicional de las nuevas exigencias de biocombustibles”, explica Romano.
Argentina acelera las ventas de maíz de la nueva campaña
Los buenos precios internacionales aceleraron la comercialización argentina.
Las ventas de maíz de la campaña 2026/27 alcanzan unas 650.000 toneladas semanales, frente a las 200.000 habituales.
Ya se vendió el 5% de la producción esperada, contra 3,6% del promedio histórico.
Sin embargo, la siembra recién comenzó, con un avance de 1,5%, y persisten dudas sobre el maíz temprano por el riesgo de chicharrita.
“El productor está aprovechando los buenos precios y adelantando negocios. La contracara es que todavía existen dudas importantes sobre la implantación temprana por la chicharrita”, sostiene Romano.
El trigo queda atrapado entre la guerra y una posible negociación
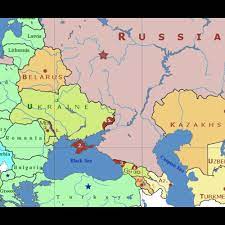
El cierre logístico del Mar Negro está redireccionando la demanda hacia otros proveedores.
Importadores asiáticos compraron más de 500.000 toneladas de trigo a Australia y Argentina, mientras los exportadores argentinos ya registraron 300.000 toneladas de DJVE de trigo nuevo para diciembre.
Pero el mercado también está pendiente de las señales diplomáticas entre Rusia y Ucrania.
La posibilidad de una negociación ya provocó fuertes tomas de ganancias en Chicago.
“El trigo está reaccionando más a la logística y a la geopolítica que a los fundamentos productivos. Argentina tiene una oportunidad comercial, pero cualquier avance concreto entre Rusia y Ucrania puede generar una corrección muy rápida en los precios”, concluye Romano.
Sobre la Universidad Austral
Con sede en la Ciudad de Buenos Aires, Pilar y Rosario, es una institución de educación superior creada por la Asociación Civil de Estudios Superiores -ACES-, entidad civil sin fines de lucro, con personería jurídica e inscripta en el Registro Nacional de Entidades de Bien Público.
La Universidad Austral promueve la investigación, imparte enseñanza de grado y posgrado, realiza programas de extensión, y brinda atención sanitaria desde su Hospital Universitario.
Está constituida por las Facultades de Ciencias Biomédicas; Ciencias Empresariales; Comunicación; Derecho; Ingeniería; Hospital Universitario Austral; Parque Austral; IAE Business School; Escuela de Educación; Escuela de Política, Gobierno y Relaciones Internacionales; Instituto de Ciencias para la Familia; Instituto de Filosofía.
Primicias Rurales
Fuente: Universidad Austral
Ago 17, 2026 | Actualidad, Economía / Economía del Agro, Opiniones
Mientras nuestro vecino reglamenta una norma histórica para descarbonizar la aviación y liderar la región, la industria agroindustrial local advierte sobre el retraso regulatorio y exige aprobar una ley que impulse las bioenergías.
Buenos Aires, lunes 17 agosto (PR/26)–El gobierno de Brasil dio un paso decisivo al reglamentar el Programa Nacional de Combustible Sustentable de Aviación (ProBioQAV), enmarcado en la Ley del Combustible del Futuro. La medida firmada por el presidente Lula da Silva fija las reglas de juego para acelerar la transición energética aérea.
Este marco regulatorio definitivo abarca la producción, certificación, comercialización y uso del combustible sostenible de aviación (SAF). Las metas de reducción de emisiones para la aviación doméstica arrancan en 2027 y escalarán de forma gradual hasta alcanzar un 10% en 2037.
Para garantizar el rigor ambiental, se implementa un sistema nacional con requisitos de trazabilidad y sostenibilidad. A su vez, el nuevo Certificado de Sustentabilidad del SAF (CS-SAF) permitirá comercializar de manera independiente el atributo ecológico del combustible.
Liderazgo regional y valor agregado agrícola
Las proyecciones brasileñas son ambiciosas: estiman una capacidad de producción de 2.100 millones de litros anuales para 2030. Con esta cifra, el país vecino se consolida a la vanguardia sudamericana y demuestra cómo transformar la transición energética en desarrollo productivo.
Los biocombustibles representan una vía estratégica para industrializar materias primas como los aceites vegetales. Su avance no solo moviliza fuertes inversiones privadas, sino que genera empleo calificado y dinamiza las economías regionales.
La advertencia para la Argentina
El contraste con la realidad nacional encendió las alarmas del sector agroexportador. Gustavo Idígoras, presidente de CIARA-CEC, cuestionó que el país continúe atado a un marco normativo vetusto mientras las propuestas de reforma permanecen paralizadas en el Congreso.
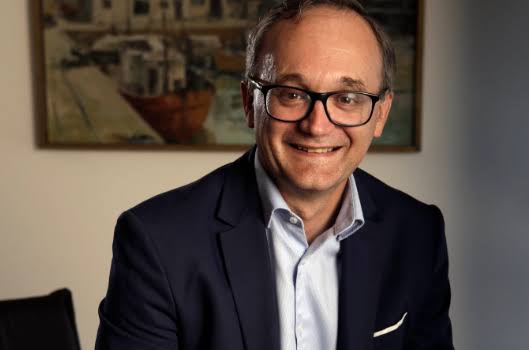
«Mientras Brasil construye futuro, nosotros vivimos en el pasado con una ley vigente de estilo soviético», sentenció el dirigente. Destacó que el potencial argentino radica en generar bioenergías sustentables de alta calidad promoviendo la libre competencia.
Para la cadena agroindustrial, el momento de actuar es ahora. Sanctionar una Ley de Biocombustibles moderna resultará indispensable si la Argentina pretende dejar el banco de suplentes y posicionarse como un actor clave en el mercado global del SAF y los combustibles marítimos.
Primicias Rurales
Fuente: CIARA-CEC
Ago 15, 2026 | Economía / Economía del Agro, Opiniones
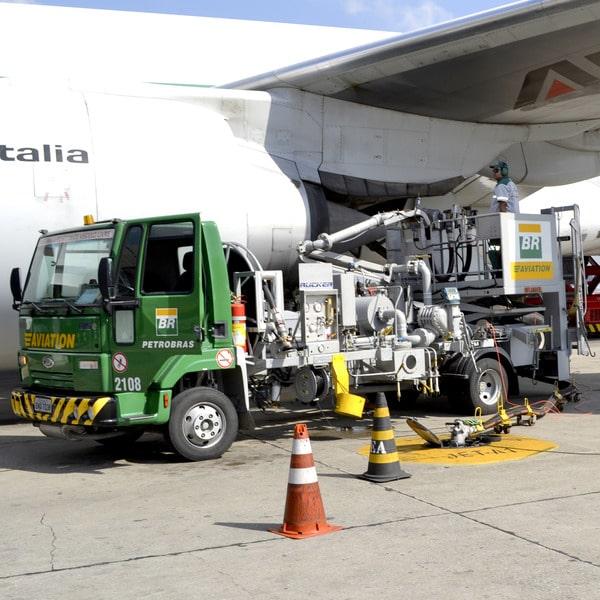
El gobierno de Lula da Silva reglamentó un ambicioso programa de combustibles sustentables para la aviación, con metas obligatorias hasta 2037 y una capacidad proyectada de más de 2.100 millones de litros anuales para 2030.
Buenos Aires, sábado 15 agosto (PR/26)–El Gobierno de Brasil dio un paso decisivo en su transición energética. El 12 de agosto de 2026, el presidente Luiz Inácio Lula da Silva firmó el decreto que reglamenta el Programa Nacional de Combustible Sustentable de Aviación (ProBioQAV), una pieza clave de la Ley del Combustible del Futuro.
La medida establece el marco regulatorio definitivo para la producción, certificación, comercialización y utilización del combustible sostenible de aviación (SAF) en todo el país.
Metas obligatorias hasta 2037
El programa fija metas obligatorias y graduales de reducción de emisiones para la aviación doméstica brasileña, que comenzarán a regir en 2027.

Ese porcentaje irá creciendo año a año hasta alcanzar una reducción del 10% en 2037, un horizonte pensado para dar previsibilidad a toda la cadena productiva.
Certificación, trazabilidad y un nuevo mercado ambiental
Brasil también creó un sistema nacional de certificación obligatoria para el SAF, ya sea producido localmente o importado, con requisitos específicos de trazabilidad y sostenibilidad.
A eso se suma el Certificado de Sustentabilidad del SAF (CS-SAF), que permite comercializar por separado el atributo ambiental del combustible, abriendo un mercado propio para ese valor agregado.

Con este esquema, Brasil proyecta una capacidad potencial de producción de 2.100 millones de litros anuales de SAF en 2030, una cifra que lo posiciona como líder regional en combustibles sostenibles.
Una política de desarrollo, no solo ambiental
La experiencia brasileña deja una enseñanza clara: la transición energética puede convertirse en una verdadera política de desarrollo productivo para las cadenas agroindustriales.

Los biocombustibles representan una oportunidad estratégica para agregar valor a materias primas agrícolas como los aceites vegetales, estimular inversiones industriales, crear empleo calificado y fortalecer las economías regionales, además de beneficiar al consumidor.
La mirada desde Argentina
Frente a este escenario, el presidente de CIARA-CEC, Gustavo Idígoras, fue contundente:
“Mientras Brasil construye futuro nosotros vivimos en el pasado, con una ley vigente de estilo soviético y un proyecto de ley en el Senado que no tiene interés legislativo en ser sancionado”, afirmó.
“El futuro de Argentina pasa por generar bioenergías basadas en materia prima agrícola con alta calidad y sustentabilidad, y fomentando la libre competencia. Es el momento de sancionar una Ley en Argentina que genere futuro”, concluyó.
Primicias Rurales
Fuente: CIARA-CEC