Oct 18, 2026 | Actualidad, Informes Técnicos
Las nuevas proyecciones globales anticipan un crecimiento sostenido del consumo agroalimentario hacia 2035, ubicando a nuestro país en una posición estratégica para liderar el abastecimiento de harinas, aceites, carnes, cereales y lácteos.
Por Bruno Ferrari – Emilce Terré
Buenos Aires domingo 18 octubre(PR/26)– La OCDE y la FAO publicaron una nueva edición de sus Perspectivas Agrícolas 2026-2035, un informe de referencia sobre la evolución esperada de los mercados agroalimentarios mundiales.
El análisis global anticipa que el mundo seguirá aumentando su producción y demanda de alimentos hacia la próxima década. En este escenario, el comercio internacional será clave para equilibrar la oferta y la demanda entre regiones y sostener la seguridad alimentaria a nivel mundial.
En términos generales, se espera que el valor de la producción agropecuaria mundial medido a precios constantes crezca un 13,3% hacia el año 2035.Por su parte, la producción ganadera se expandiría un 15,1%, la producción agrícola un 12,5% y el uso de proteínas para alimentación animal un 13,5%.
Cerca del 73% del aumento de la producción de cultivos provendría de mejoras en los rendimientos y solo un 9% por mayor intensificación del suelo.
El motor principal de este crecimiento se ubica en los países de ingresos medios de Asia-Pacífico, África Subsahariana y América Latina.Estas regiones explicarían en conjunto el 80% del aumento de la producción global durante los próximos diez años. La región de Asia-Pacífico aportaría el 57,5% del crecimiento total, con India a la cabeza aportando un impresionante 25,6%.
Por su parte, África Subsahariana elevaría de manera significativa su participación global del 11,2% al 15,6% en el mismo período.A su vez, los consumidores de países de ingresos medios-bajos diversificarían sus dietas incorporando una mayor proporción de productos de origen animal. Por su parte, los precios reales de los commodities agrícolas se mantendrían estables o levemente por debajo de los niveles actuales.
Debido a esto, la competitividad y los volúmenes exportados serán determinantes para el éxito de las naciones productoras.En este escenario, Argentina podría tener un papel sumamente relevante en el abastecimiento de la mayor demanda de los países importadores. En particular, las proyecciones de OCDE y FAO identifican oportunidades concretas donde el país se ubicaría entre los principales proveedores mundiales.
Harinas y aceites: Argentina liderará el crecimiento exportador global
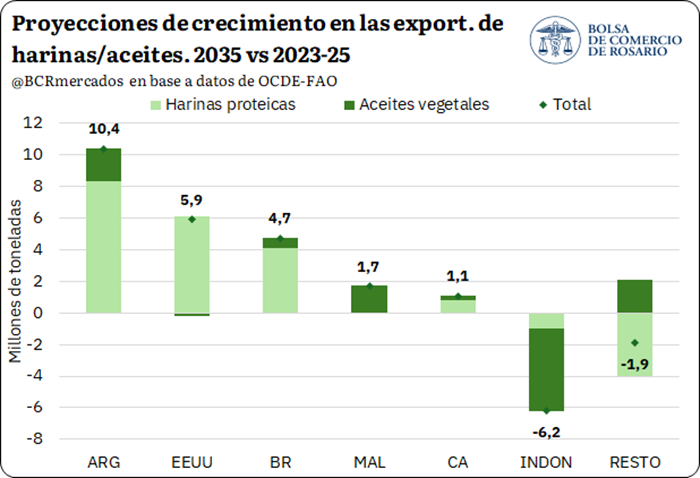
Es en el complejo oleaginoso donde se vislumbran las mayores y más claras oportunidades de crecimiento para la economía argentina. Según las proyecciones, Argentina sería el país que más incrementará sus exportaciones conjuntas de harinas proteicas y aceites vegetales hacia 2035.
Se estima un aporte de 10,4 millones de toneladas adicionales con respecto al promedio registrado entre los años 2023 y 2025.Ese impresionante volumen supera con holgura lo proyectado para sus competidores más directos en el mercado internacional. Estados Unidos sumaría 5,9 Mt, Brasil 4,7 Mt, Malasia aportaría 1,7 Mt y Canadá unos 1,1 Mt adicionales.En el caso argentino, 8,3 Mt corresponderían a harinas y 2,1 Mt a aceites vegetales de alta calidad.
Esto refuerza el perfil de Argentina como el principal proveedor mundial de harinas proteicas y líder indiscutido en aceite de soja.En el extremo opuesto se posiciona Indonesia, cuyas exportaciones caerían de manera drástica en 6,2 Mt durante la década.
Esta baja en aceites se explica por su mayor demanda doméstica destinada a expandir el corte obligatorio de biocombustibles locales.La retracción del mayor exportador de aceite de palma abre un espacio clave para que otros orígenes ganen mercado. Por el lado de las harinas, el 80% del aumento de importaciones se concentrará en Asia, especialmente en el Sudeste Asiático.
Allí, la capacidad de molienda local no logrará acompañar la fuerte expansión programada para su producción animal.El crecimiento exportador argentino en harinas y aceites se sustentará en un incremento de la producción de soja. Puntualmente, se espera que el país alcance una cosecha de 56 millones de toneladas de soja hacia el año 2035. Este factor clave permitirá que Argentina se mantenga como el mayor exportador mundial, superando a Brasil y Estados Unidos.
Cereales: el maíz y el trigo cuentan con un amplio margen de crecimiento
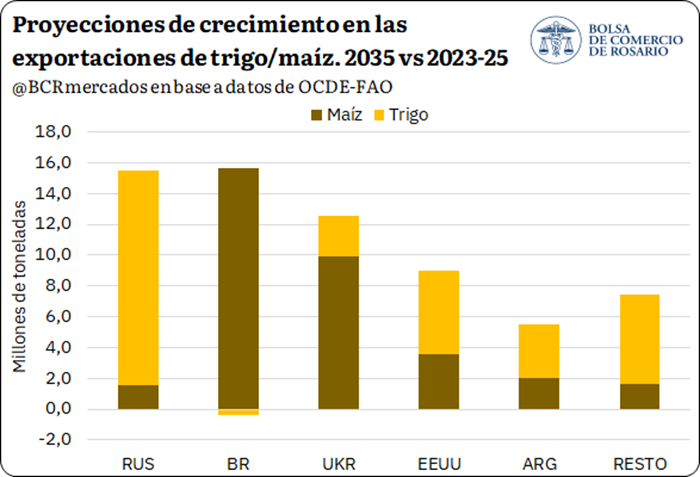
En el mercado de cereales, el crecimiento de exportaciones estará liderado por Rusia y Brasil con 15,5 Mt y 15,2 Mt extras. Serán seguidos por Ucrania con un adicional de 12,5 Mt y por los Estados Unidos, que sumará cerca de 8,9 Mt.
La composición difiere según el país: Rusia crecería en trigo, Brasil en maíz y Ucrania combinaría ambos cultivos. Por su parte, los Estados Unidos sumarían mayor volumen en envíos de trigo que en sus embarques de maíz. Respecto a Argentina, incrementaría sus envíos en unas 5,5 Mt, compuestas por 3,5 Mt de trigo y 2 Mt de maíz.
Aunque el aumento es más moderado, el país se mantendrá firme entre los principales orígenes para la demanda global. El resto de los países exportadores de cereales aportaría en conjunto unos 7,4 Mt adicionales, mayormente de trigo. Importantes mejoras en productividad, infraestructura y comercialización permitirían a Argentina captar una porción aún mayor.
Más allá de los volúmenes, Argentina, Rusia y Pakistán explicarán el 40% del incremento de producción mundial de trigo. En el mercado del maíz, la comercialización continuará sumamente concentrada entre cuatro principales potencia agrícolas. Estados Unidos, Brasil, Argentina y Ucrania concentrarán cerca del 90% de las exportaciones globales del grano.
La participación proyectada para la Argentina alcanzará un sólido 16% del mercado mundial hacia 2035. Del lado de la demanda, el aumento en el consumo estará impulsado por compras de maíz desde Asia y África.
Carnes: la carne vacuna se consolida y proyecta un récord de un millón de toneladas
La diversificación de las dietas hacia proteínas animales abre un abanico de valiosas oportunidades para las cadenas cárnicas. Las exportaciones de carne vacuna argentina podrían alcanzar el hito histórico de 1 millón de toneladas en el año 2035. Esta importante proyección se apoya firmemente en el gran salto exportador experimentado por el sector a partir del año 2017.
En aquel período, los envíos pasaron de unas 300.000 toneladas a superar holgadamente las 850.000 toneladas en solo tres años.
Tras alcanzar un pico cercano a las 934.000 toneladas en 2024, las cifras muestran una breve meseta técnica. Posteriormente se espera una sostenida recuperación durante todo el resto de la década analizada por los organismos. El informe ubica a Argentina entre los países de mayor expansión junto con China, Tailandia y Turquía.
Este importante crecimiento se sostendrá sobre ganancias de productividad, disponibilidad de alimento y costos competitivos. En cuanto a la carne aviar, los envíos crecerán gradualmente hasta alcanzar un volumen cercano a las 228.000 toneladas en 2035.
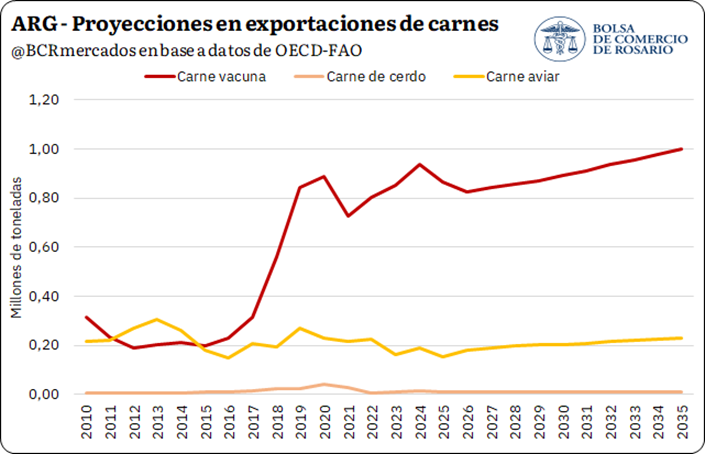
Esa cifra representa un notable incremento relativo del 35,9% en comparación con el promedio 2023-2025. Por su parte, la carne de cerdo mantendrá cifras marginales con una caída proyectada del 11,3% respecto a la base. De este modo, la bovina seguirá consolidándose como el indiscutido producto estrella de la canasta cárnica exportadora.
Lácteos: Argentina será el segundo país de mayor crecimiento en leche en polvo
El consumo de lácteos continuará expandiéndose por el aumento poblacional y los cambios de hábitos en el consumidor. El comercio mundial alcanzaría las 13,7 Mt en 2035, registrando un alza del 11% respecto al período base. En el mercado de leche entera en polvo, Nueva Zelanda liderará la oferta con 118.000 t adicionales hacia 2035.
Inmediatamente detrás se posicionará Argentina con un valioso aporte incremental de casi 34.000 toneladas. Completan el podio India con 32.800 t, Estados Unidos con 21.200 t y China aportando unas 17.600 t.
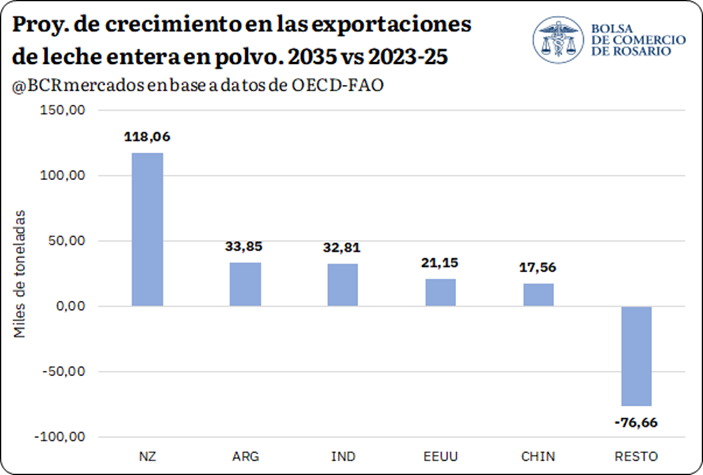
En paralelo, el resto de los competidores globales reducirá conjuntamente sus envíos en unas 77.000 toneladas. Entre las naciones en retroceso destacan Vietnam (-22.900 t), Australia (-10.500 t) y la Unión Europea (-57.000 t). Esto configura un mercado lácteo internacional cada vez más concentrado en un puñado de proveedores altamente eficientes.
De este modo, Argentina se posiciona como el segundo país con mayor crecimiento exportador de leche entera en polvo. Esta es una señal sumamente relevante para una industria nacional que busca recuperar escala y dinamismo internacional. Según los datos del informe, la Argentina explicará el 6% total de las exportaciones globales de leche en polvo para 2035.
Primicias Rurales
Fuente: www.bcr.com.ar
Oct 16, 2026 | Actualidad, Informes Técnicos
Los biocombustibles se consolidan como un nuevo motor de demanda para la soja y el maíz. Su expansión en Estados Unidos y Brasil amplifica el impacto de la energía sobre los granos y explica la creciente divergencia de precios entre orígenes.
Por Matías Contardi y Emilce Terré
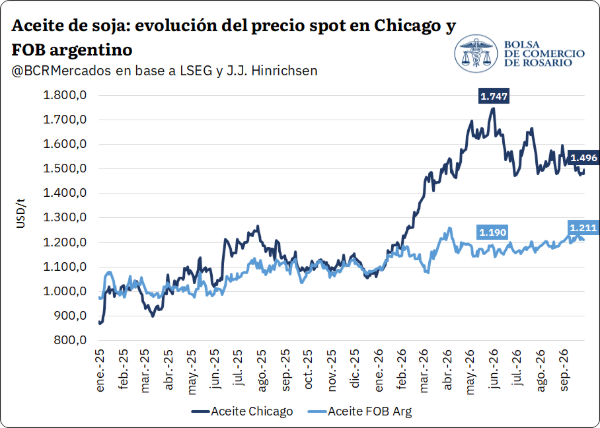
Rosario, Viernes 16 octubre (PR/26)– En junio de este año, el precio del aceite de soja en Chicago alcanzó los US$ 1.747 por tonelada, con una suba del 60% desde enero. Quedó así muy cerca de tocar el máximo histórico nominal de abril de 2022.
Dos caminos distintos para un mismo aceite
Detrás del salto estuvo el cierre del Estrecho de Ormuz, fruto del conflicto armado que se desató en Medio Oriente a fines de febrero. El episodio disparó el precio del barril de petróleo, sacudió los mercados internacionales y alimentó el apetito de los especuladores por los commodities agro.
Tres meses después, el conflicto entre Rusia y Ucrania escaló rápidamente y generó todavía más disrupciones al comercio global. Lo que comenzó como un problema de flujo se fue transformando, poco a poco, en un problema de stock.
La continuidad de los ataques redundó en una destrucción constante de capital: no solo en el crackeo de petróleo crudo, sino también en refinación, infraestructura portuaria y almacenamiento. El golpe fue transversal a incontables sectores, entre ellos granos y fertilizantes.
Bajo este nuevo escenario global, el barril Brent sigue cotizando por encima de los US$ 100 y los futuros de soja, maíz y trigo alcanzaron máximos de tres años y medio en Chicago.
El aceite sigue en un escalón superior, aunque ya no en el pico alcanzado a mediados de año. Aun así, se ubica un 40% por encima de donde arrancó 2026.
Chicago y Argentina, cada uno por su lado
Sin embargo, mientras en el mercado norteamericano el aceite se negocia en un escalón muy superior, en la Argentina el precio de exportación del aceite de soja, que toma como referencia a Chicago, copió la tendencia pero no la intensidad. Entre las dos cotizaciones se abrió una amplitud enorme.
La diferencia máxima llegó a ser del -33%. En promedio, desde fines de febrero, el aceite de soja argentino vino operando con una prima negativa del 24% sobre Chicago.
Esta bifurcación de precios, que suelen ir juntos, no es más que la consecuencia de un cambio estructural en el mercado de commodities agro que se viene gestando desde hace dos décadas y media: un «nuevo» driver de demanda, los biocombustibles.
Un motor de demanda que no para de crecer
Si bien la adopción de biocombustibles es un proceso que data de mediados del siglo pasado en países como Brasil y Estados Unidos, a partir de los años 2000 la promoción y regulación de la industria comenzó a intensificarse y generalizarse en buena parte del globo.
Ya sea con el objetivo declarado de reducir la huella de carbono, diversificar la matriz energética, promover la industria local o una combinación de las tres, gobiernos nacionales y provinciales introdujeron mandatos de mezcla obligatoria. De ellos, la tasa de corte es la herramienta más popular.
Este proceso de promoción derivó en una utilización cada vez más importante de commodities agrícolas para elaborar bioetanol y biodiesel. Según la Organización para la Cooperación y Desarrollo Económico (OCDE), en el año 2000 se utilizaron 22 Mt de maíz para producir bioetanol en el mundo.
Diez años después, ese volumen anual se había multiplicado por 6,5 hasta alcanzar las 144 Mt de grano, mientras que para 2026 se estima que se utilizarán 205 Mt del cereal para convertirlo en energía.
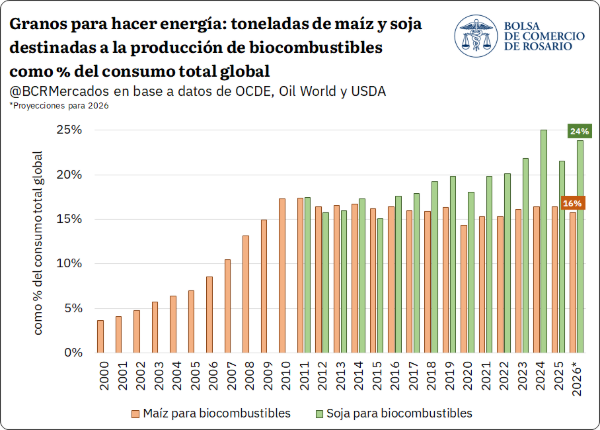
Con el biodiesel, la dinámica es similar. Mientras en 2011 se usaban menos de 40 Mt de soja, en 2026 Oil World proyecta que su elaboración necesitará 89 Mt, el equivalente al 24% del consumo global de soja.
Vale remarcar que, en el caso de la soja, se considera la cantidad equivalente de poroto necesario a industrializar para obtener los volúmenes de aceite que efectivamente se destinan a biodiesel. Por eso, además de ese aceite se obtiene también, como complemento, harina de soja.
Según Torroba (2025), al año 2024 hay 56 países que directa o indirectamente imponen requerimientos de mezcla de bioetanol con nafta y 45 países con requerimientos de mezcla de biodiesel con diésel. Sin embargo, tanto la producción como el consumo global están fuertemente concentrados en países productores clave.
Entre Estados Unidos y Brasil se explica el 79% de la producción mundial de bioetanol y el 73% del consumo. En biodiesel, entre ambos representan el 40% de la producción total y el 44% del consumo global.
La salvedad en este último punto es que, entre estos dos países, explican el 77% de la producción mundial de biodiesel a base de aceite de soja.
En consecuencia, la transición de la matriz energética global hacia un uso más intensivo de combustibles elaborados a partir de biomasa vegetal despertó una variable de demanda cada vez más intensa. Y está particularmente concentrada en dos de los tres principales exportadores de soja y maíz del mundo.
Estados Unidos y Brasil, en el centro de la escena
Desde 2010 se consumen más de 100 Mt anuales de maíz con fines energéticos en Estados Unidos. Hace tres años consecutivos que se utilizan casi 150 Mt por año para hacer bioetanol, lo que ya supera las dos quintas partes del consumo interno del cereal en el país del norte.
En Brasil, el uso intensivo de maíz como materia prima para etanol es una dinámica muy reciente, pero que viene creciendo a pasos agigantados. Este año, según la OCDE, terminarían utilizando 21 Mt, 2,8 veces más que hace solo cinco años.
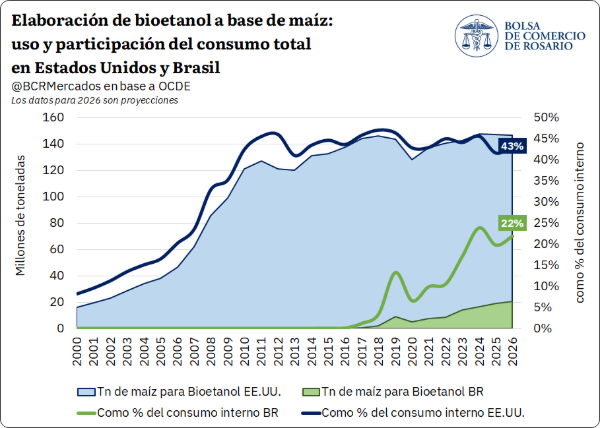
Ese volumen representa el 22% del consumo interno de maíz en Brasil, cuando hace una década esta demanda era inexistente.
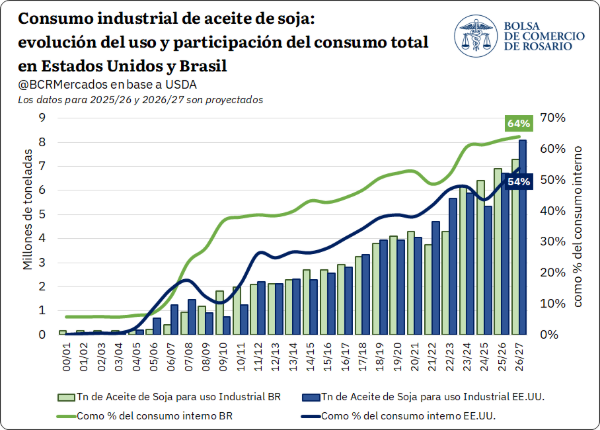
En biodiesel, el proceso de adopción es más vertiginoso aún. Según las expectativas del USDA para la campaña 2025/26, tanto en Brasil como en Estados Unidos se consumirían con fines industriales cerca de 7 Mt de aceite de soja.
Es decir, 4 y 6 veces más aceite, respectivamente, de lo que esta industria absorbía quince años atrás. Actualmente, más de la mitad del aceite de soja que se utiliza en Estados Unidos tiene una finalidad industrial, mientras que en Brasil esa proporción asciende al 64% del total.
Las consecuencias para el mercado de commodities
Estados Unidos y Brasil son los dos principales países exportadores de maíz y soja del mundo y, al mismo tiempo, de los mayores consumidores. Ambos consumen más maíz del que exportan por campaña, dinámica que también es cierta en el caso de la soja para Estados Unidos.
En nuestro país vecino, en cambio, las exportaciones son muy superiores al consumo local. Aunque esto se debe más a un aumento constante de la producción carioca que a una flaqueza de mercado interno, ya que los brasileños consumen más de 60 Mt de soja por campaña.
Como buena parte del consumo interno es cada vez más traccionada por la demanda para biocombustibles, en el margen el destino energético o exportador del grano compite en el mercado internacional.
En consecuencia, el impacto que tiene el precio de la energía sobre estos commodities ahora es doble: por el lado de la oferta, el tradicional efecto sobre los costos de producción, y por el lado de la demanda, el «nuevo» efecto sustitución entre combustible fósil y biocombustible.
Como ocurrió durante este 2026, al aumentar el precio del petróleo los biocombustibles funcionan como sustituto directo, más aún en aquellos países donde su adopción es masiva. Copian la tendencia alcista en precios y arrastran a las cotizaciones de los granos.
Un claro ejemplo es el mercado brasileño, donde el uso de maíz para bioetanol está creciendo mucho últimamente: al aumentar el precio del petróleo sube el precio interno del maíz, restándole competitividad en el mercado FOB frente a otros orígenes que no tengan una demanda interna tan intensa.
Ello explica que Brasil lleve exportadas 14,5 Mt de maíz en 2026, un 13% menos que el promedio de los últimos seis años, cuando la oferta total de esta campaña es un 25% superior.
Al mismo tiempo, la bifurcación del mercado de aceite de soja también se explica por esta dinámica. En Estados Unidos, la Agencia de Protección Ambiental (EPA) incrementó este año los mandatos obligatorios de mezcla de aceite de soja para la elaboración de biocombustibles en un 77% respecto a 2025, obligando a procesar el equivalente a 3,7 Mt más de soja.
Tal tamaño de demanda interna lleva a que la totalidad del aceite de soja que se produce en el país norteamericano se consuma puertas adentro, con más de la mitad con destino a la elaboración de biodiesel. En consecuencia, al escalar el precio del petróleo, las cotizaciones del aceite de soja en Chicago se dispararon.
El aceite argentino no copió la misma intensidad por el simple hecho de que su demanda está focalizada en abastecer el consumo alimenticio y, casi completamente, el mercado exportador.
Tres conclusiones clave
De este escenario se desprenden tres conclusiones claves:
- a) El mercado de commodities está «partido». Dos de los tres principales exportadores de soja y maíz cuentan con un driver de demanda que ningún otro comprador global mantiene en la misma intensidad. Por lo que, frente a cambios bruscos que condicionen la demanda de biocombustibles, los precios de estos orígenes tenderán a separarse del resto.
- b) Nunca podrán disociarse completamente. Aunque esta bifurcación exista, los precios internacionales tenderán a arbitrarse.
- c) Un shock energético tiene doble impacto sobre los granos. Está el clásico impacto por el lado de la oferta, vía costos de producción, y uno relativamente más reciente, por el lado de la demanda, vía efecto sustitución de los combustibles fósiles. Este último, más intenso en aquellos orígenes donde los biocombustibles tienen más relevancia.
Primicias Rurales
Fuente: BCR
Oct 13, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
La Argentina ya despachó cerca de 88,9 Mt de granos y subproductos en lo que va de 2026, un récord histórico. El maíz y las harinas proteicas ganan terreno en el comercio global, con un mercado convulsionado por la escalada de conflictos geopolíticos.
Por A. Rubicondi – F. Pennino – M. Contardi – B. Ferrari – E. Terré
Buenos Aires martes 13 octubre (PR/26)– El frente externo argentino sigue dando la nota: hasta septiembre se mantiene el récord de exportaciones de los principales productos agrícolas de 2026, con cerca de 88,9 Mt enviadas al exterior.
Es casi un 10% más que el año pasado y unas 6 Mt por encima del récord anterior, los 83 Mt de 2021. Detrás de ese número conviven una campaña que dejó niveles de oferta extraordinarios y una demanda externa que absorbe granos como nunca.
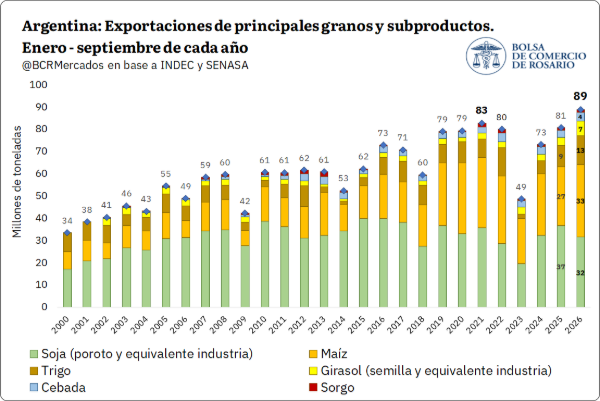
Entre los cultivos destacados del año aparece el trigo, con 12,8 Mt exportadas, un 60% más que el promedio de los últimos años para esta fecha. El girasol, por su parte, ya superó las 6,5 Mt y más que duplica el promedio de las últimas campañas.
Más allá del balance anual, el que mayor empuje tuvo en este tiempo fue el complejo soja: en los últimos dos meses sus exportaciones acumuladas crecieron a un ritmo del 30%. Una excelente dinámica externa y cotizaciones firmes para los subproductos aceleraron los envíos.
Solo en harina de soja, entre agosto y septiembre se despacharon más de 6 Mt, un valor totalmente récord para esta altura del año frente a otras campañas. El maíz acompañó ese ritmo, con un crecimiento de más del 29% de las exportaciones acumuladas del año en apenas dos meses.
Maíz: embarques récord y mucho grano todavía por salir
Entre agosto y septiembre se exportaron cerca de 7,63 Mt del cereal, el valor más alto de los últimos años para esos meses. El acumulado de la campaña a septiembre trepa a 30,2 Mt, casi un 18% por encima del promedio reciente.
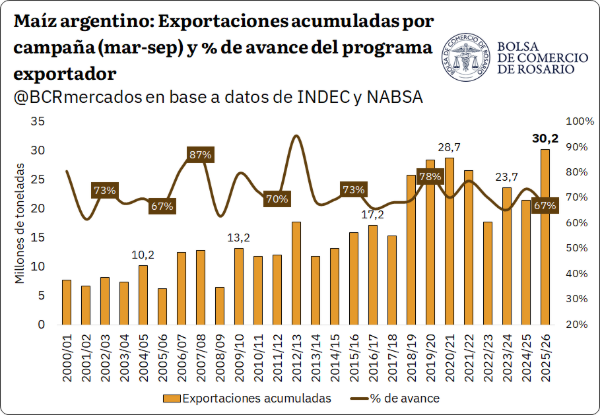
Ese récord convive con un programa exportador que todavía tiene mucho por delante. Sobre una producción que SAGyP estima en 72,5 Mt para la 2025/26 y exportaciones proyectadas en 45 Mt para toda la campaña, quedarían cerca de 14,7 Mt por enviar al exterior.
En términos absolutos, nunca habían quedado tantas toneladas por despachar a esta altura del año. En términos relativos, en cambio, el avance del 67% se ubica levemente por debajo del promedio de los últimos años.
La comercialización interna sigue una dinámica parecida. A la semana finalizada el 30 de septiembre las compras totales superaron las 45 Mt, un valor récord que sobresale por más de 10 Mt del promedio para esta altura del año.
Ese dinamismo va de la mano de precios internos que se sostienen por encima de los US$ 190/t. A fines de septiembre llegaron a máximos desde principios de año, con la pizarra en torno a los US$ 199/t.
Competitividad y un Mar Negro cada vez más complicado
Volviendo al frente externo, el maíz argentino muestra buenos niveles de competitividad, tanto por factores internos como externos. En el plano doméstico pesan la abundante oferta, la buena comercialización y los recortes de derechos de exportación.
La alícuota pasó del 12% a mediados de 2025 al 8,5% que rige desde el último decreto 423/2026. En el plano externo, en tanto, las disrupciones globales también favorecen la demanda por el maíz argentino.
El conflicto del Mar Negro se agravó notablemente en los últimos días. Una escalada de ataques con drones alcanzó por primera vez la zona económica exclusiva de Bulgaria, miembro de la OTAN, y hundió un buque mercante.
En las últimas semanas también fueron blanco petroleros y refinerías. Con un conflicto que no parece encontrar un desenlace a corto plazo, y siendo Ucrania el cuarto exportador de maíz más grande del mundo, las exportaciones por esa ruta vienen limitadas.
Y el calendario no ayuda: en los meses venideros el país suele exportar en promedio 6,9 Mt de maíz hasta fin de año, en línea con el inicio de la cosecha en octubre. Los envíos ucranianos se redireccionan por otras vías, principalmente por el Danubio hacia la Unión Europea.
El bloque, que según la Comisión Europea reportaría su producción más baja desde al menos el año 2000 (48,3 Mt, tras una sequía que devastó los cultivos de varias regiones), importaría 32% más de maíz que el año pasado según S&P Global, con Ucrania como su segundo proveedor.
Sin embargo, si continúan las interrupciones logísticas en la región, el maíz del Mar Negro podría correr el mismo desenlace que el trigo: exportaciones paralizadas y terminales de granos sin operar, en un contexto de conflicto y presión de oferta.
Brasil exporta menos y el consumo interno le gana terreno
A estas complicaciones se suma que Brasil estaría exportando menos maíz. Según datos de ANEC, el país vecino envió cerca de 5,39 Mt en septiembre, el segundo valor más bajo desde 2019 y 22% menos que el año pasado a esta altura.
Detrás de ese comportamiento aparece un cambio estructural: la demanda interna compite con el programa exportador. La producción brasileña creció fuerte en los últimos años, pero también lo hizo la porción destinada al consumo doméstico, sobre todo industrial, asociado a los biocombustibles.
El contraste es claro: el consumo industrial pasaría de 19 Mt a 37 Mt en solo 4 años. Frente al promedio de los últimos cinco años, el consumo doméstico total de la 2026/27 crecería un 42%, mientras que las exportaciones caerían más de un 10%.
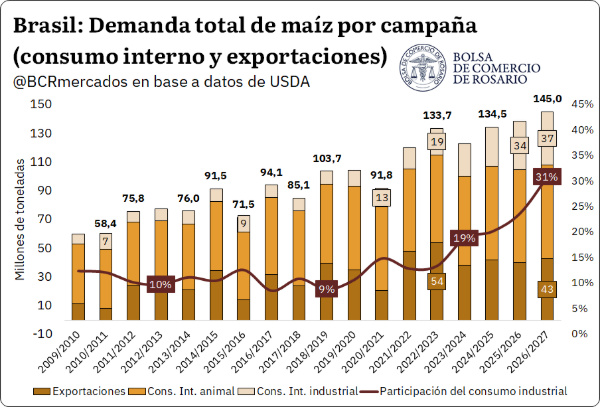
De este modo, el arranque del último trimestre encuentra al maíz argentino como uno de los más competitivos a nivel global, con un remanente por despachar inédito en términos absolutos y dos de los grandes orígenes con menos grano disponible para el mercado externo.
Las harinas argentinas ganan terreno en un mercado convulsionado
Las harinas vegetales argentinas también registran un gran desempeño exportador. La harina de soja muestra un dinamismo notable: tras un agosto que batió récord de embarques para ese mes, septiembre no se queda atrás y es el segundo mes más alto de 2026.
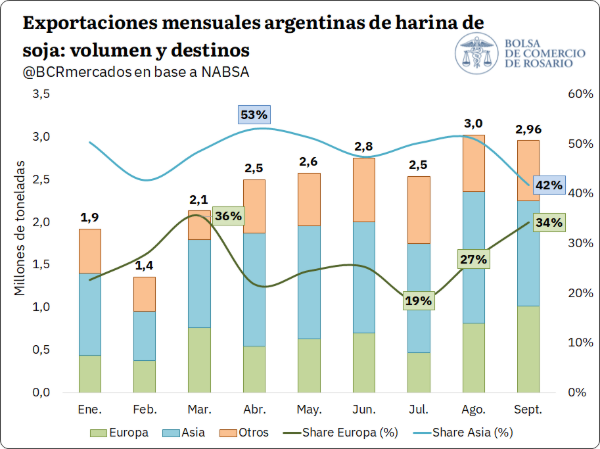
Según la agencia NABSA, se estiman embarques por 2,96 Mt para septiembre. De confirmarse con los datos de aduanas, sería el segundo valor más alto de la historia para ese mes.
Este dinamismo se enmarca en una oferta más ajustada de maíz, sobre todo en Europa. Ucrania, el principal proveedor de maíz de la UE, enfrenta grandes dificultades para exportar y, a pocas semanas del inicio de su cosecha, el conflicto parece lejos de terminar.
La incertidumbre sobre si habrá volumen suficiente del cereal para abastecer la demanda forrajera aumenta el atractivo de otros insumos, como las harinas proteicas. Europa estrecha así lazos comerciales con la Argentina como proveedor de harina de soja.
En septiembre los despachos hacia el Viejo Continente fueron los más altos del año, según NABSA. En agosto y septiembre, el bloque europeo registró compras casi un 30% mayores que el promedio del último lustro para ese bimestre.
Girasol: récord histórico y un comprador inesperado
El complejo soja no fue el único ganador de esta ventana de oportunidad. La harina de girasol alcanzó exportaciones récord: entre enero y septiembre se despacharon 1,74 Mt, 54% o 615.000 t más que el máximo anterior (2024/25).
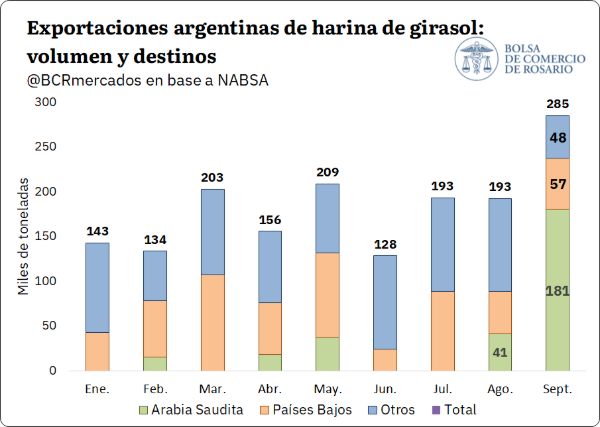
El resultado se explica sobre todo por el volumen muy abultado de la 2025/26, que batió una marca productiva. Además, septiembre de 2026 fue el mejor mes exportador de la historia para este producto.
La coyuntura ayuda a explicar este nivel de absorción externa y, como no sorprende, las distorsiones comerciales del conflicto del Mar Negro también impactan en este mercado. Rusia y Ucrania son los dos mayores productores y exportadores globales de girasol y sus derivados.
Como efecto del fuego cruzado en el paso marítimo, las exportaciones de harina de girasol de esos orígenes se estancaron en niveles mínimos en agosto y septiembre, dejando al mundo desabastecido. Fue la gran oportunidad que dio viento de cola a la exportación argentina.
En una campaña girasolera con saldos productivos nunca vistos, la Argentina se posiciona como alternativa competitiva en sus subproductos. Sin embargo, el mercado de la harina de girasol es pequeño comparado con el de soja.
Por eso, compras extraordinarias pueden elevar sustancialmente la proporción exportada, como ocurrió el último mes: el interés de Arabia Saudita dejó las exportaciones en 285.000 t, y ese destino representó más de la mitad del tonelaje despachado.
La aparición de la demanda saudí parece responder a la competitividad argentina en subproductos de girasol, mientras el precio de la harina de soja sube desde mediados de agosto y en septiembre alcanzó en Chicago un máximo de dos años.
Arabia Saudita no es un comprador habitual de harina de girasol argentina, aunque sí de harina de soja, con una influencia creciente en los últimos cinco años. Son volúmenes de carácter puntual de un importador neto de harinas proteicas, pero suficientes para dejar una marca histórica.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario – Informativo Semanal
Oct 11, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Los biocombustibles consolidan un nuevo motor de demanda para soja y maíz: su expansión en Estados Unidos y Brasil amplifica el impacto de la energía sobre los granos y explica la creciente divergencia de precios entre orígenes.
Por Matías Contardi – Emilce Terré
Rosario, domingo 11 octubre (PR/26)–Con biodiesel, la dinámica es similar. Mientras en 2011 se usaban menos de 40 Mt de soja, en 2026 Oil World proyecta que la elaboración de biodiesel necesitará de 89 Mt, el equivalente al 24% del consumo global de soja. Vale remarcar que, en soja se considera la cantidad equivalente de poroto necesario a industrializar para obtener los volúmenes de aceite que efectivamente se destinan a la producción de biodiesel, por lo que además de ese aceite se obtiene también como complemento harina de soja.
Según Torroba (2025), al año 2024 hay 56 países que directa o indirectamente imponen requerimientos de mezcla de bioetanol con nafta y 45 países con requerimientos de mezcla de biodiesel con diesel oil. Sin embargo, tanto la producción como el consumo global está fuertemente concentrada en países productores clave.
Entre Estados Unidos y Brasil se explica el 79% de la producción mundial de bioetanol y el 73% del consumo. Para biodiesel, entre ambos representan 40% de la producción total y el 44% del consumo global. La salvedad en este último punto es que entre estos dos países explican el 77% de la producción de biodiesel a base de aceite de soja del mundo.
En consecuencia, la transición de la matriz energética global hacia un uso más intensivo de combustibles elaborados a partir de biomasa vegetal despertó una variable de demanda que cada vez es más intensa y que está particularmente concentrada en dos de los tres principales exportadores de soja y maíz del mundo.
El rol de los biocombustibles en Estados Unidos y Brasil
Desde 2010 que se consumen más de 100 Mt anuales de maíz con fines energéticos en Estados Unidos. Hace tres años consecutivos que prácticamente se vienen utilizando casi 150 Mt de maíz anualmente para hacer bioetanol, ya superando las dos quintas partes del consumo interno del cereal en el país del norte.
Al mismo tiempo, en Brasil, el uso intensivo de maíz como materia prima para etanol es una dinámica muy reciente, pero que viene creciendo a pasos agigantados. Este año, según la OCDE, terminarían utilizando 21 Mt de maíz, 2,8 veces más que hace solo cinco años y representando el 22% del consumo interno de maíz en Brasil, cuando hace una década atrás esta demanda era inexistente.
En biodiesel, el proceso de adopción es más vertiginoso aún. Según las expectativas del USDA para la campaña 2025/26, tanto en Brasil como en Estados Unidos se consumirían con fines industriales cerca de 7 Mt de aceite de soja; ello es, 4 y 6 veces más aceite, respectivamente, de lo que esta industria absorbía quince años atrás. Actualmente, más de la mitad del aceite de soja que se utiliza en Estados Unidos tiene una finalidad industrial, mientras que en Brasil esa proporción asciende al 64% del total.
Las consecuencias para el mercado de commodities
Al mismo tiempo que Estados Unidos y Brasil son los dos principales países exportadores de maíz y soja del mundo, también son de los mayores consumidores del mundo. Ambos consumen más maíz del que exportan por campaña, dinámica que también es cierta en el caso de la soja para Estados Unidos, aunque no en Brasil.
En nuestro país vecino, las exportaciones son muy superiores al consumo local. Aunque esto se deba más a un aumento constante de la producción carioca, que, por una flaqueza de mercado interno, ya que los brasileros consumen más de 60 Mt de soja por campaña. Como buena parte del consumo interno es cada vez más traccionada por la demanda para biocombustibles, en el margen, el destino energético o exportador del grano compite en el mercado internacional.
En consecuencia, el impacto que tiene el precio de la energía sobre estos commodities ahora es doble: por el lado de la oferta, el tradicional efecto sobre los costos de producción, y por el lado de la demanda el “nuevo” efecto sustitución entre combustible fósil y biocombustible.
Como ocurrió durante este 2026, al aumentar el precio del petróleo, los biocombustibles funcionan como sustituto directo, más aún en aquellos países donde su adopción es masiva, copiando la tendencia alcista en precios y arrastrando a las cotizaciones de los granos.
Claro ejemplo de esta dinámica es lo que está ocurriendo en el mercado brasilero, donde el uso de maíz para bioetanol está creciendo mucho últimamente: al aumentar el precio del petróleo, sube el precio interno del maíz, restándole competitividad en el mercado FOB frente a otros orígenes que no tengan una demanda interna tan intensa. Ello explica que Brasil lleve exportadas 14,5 Mt de maíz en 2026, 13% menos que el promedio en los últimos seis años, cuando la oferta total de esta campaña es un 25% superior.
Al mismo tiempo, la “bifurcación” del mercado de aceite de soja también se explica por esta dinámica. En Estados Unidos, la Agencia de Protección Ambiental (EPA, por sus siglas en inglés) incrementó este año los mandatos obligatorios de mezcla de aceite de soja para la elaboración de biocombustibles en un 77% respecto a 2025, obligando a procesar el equivalente a 3,7 Mt más de soja este año.
Tal tamaño de demanda interna lleva a que la totalidad del aceite de soja que se produce en el país norteamericano se consuma puertas adentro, con más de la mitad con destino a la elaboración de biodiesel. En consecuencia, al escalar el precio del petróleo, las cotizaciones del aceite de soja en Chicago se dispararon. El aceite argentino no copió la misma intensidad, por el simple hecho de que su demanda está focalizada a abastecer el consumo alimenticio y, casi completamente, al mercado exportador.
De este escenario se desprenden tres conclusiones claves
a) El mercado de commodities está “partido”. Dos de los tres principales exportadores de soja y maíz cuentan con un driver de demanda que ningún otro comprador global mantiene en la misma intensidad. Por lo que, frente a cambios bruscos que condicionen la demanda de biocombustibles, los precios de estos orígenes tenderán a separarse del resto.
b) Aunque esta “bifurcación” exista, nunca podrán disociarse completamente, ya que los precios internacionales tenderán a arbitrarse.
c) Un shock en los precios de la energía, tiene doble impacto sobre el mercado de granos: el clásico impacto por el lado de la oferta vía costos de producción, y uno relativamente más reciente, por el lado de la demanda vía efecto sustitución de los combustibles fósiles. Este último, más intenso en aquellos orígenes donde los biocombustibles tienen más relevancia.
Primicias Rurales
Fuente www.bcr.com.ar
Oct 9, 2026 | Actualidad, Economía / Economía del Agro
La petrolera estatal cerró un acuerdo de largo plazo con TotalEnergies para producir SAF en Santa Fe y se suma así a la transición energética global.
Buenos Aires viernes 9 octubre (PR/26)– YPF dio un paso que marca un antes y un después en la industria energética argentina. La petrolera de mayoría estatal confirmó que fabricará en el país el Combustible de Aviación Sostenible (SAF), el insumo estrella que hoy revoluciona el transporte aéreo en todo el mundo.

A través de un comunicado oficial, la compañía anunció la firma de un contrato de compraventa a largo plazo con la multinacional francesa TotalEnergies. La empresa europea comprará de forma anticipada toda la producción destinada a la exportación, lo que le da a YPF un cliente asegurado antes de empezar.
El acuerdo estratégico incluye además un derecho de preferencia a favor de TotalEnergies sobre los volúmenes de producción remanentes. Es decir, la petrolera francesa tendrá prioridad también sobre lo que sobre después de cubrir los envíos pactados.
Una sociedad para darle nueva vida a un complejo parado desde 2017
El desarrollo estará a cargo de Santa Fe Bio, una alianza igualitaria entre YPF y Essential Energy. La iniciativa requerirá una inversión de más de 400 millones de dólares para transformar el complejo de San Lorenzo, en Santa Fe, que permanece inactivo desde 2017.
La ubicación no es un detalle menor: el predio está sobre la Hidrovía, una ventaja logística clave para sacar la producción hacia el mundo. Se prevé una producción cercana a 170.000 toneladas anuales de SAF y de aceite vegetal hidrotratado (HVO).
El pacto con TotalEnergies también minimiza el riesgo financiero y facilita el acceso al project finance. Además, posiciona al complejo para adherirse al RIGI, el régimen de incentivos para grandes inversiones.
Hasta un 80% menos de emisiones y un mercado que pide más
El SAF permite reducir hasta un 80% las emisiones del transporte aéreo frente a los combustibles fósiles. Con una demanda externa en alza por las normativas ambientales, el complejo podría exportar por un valor anual estimado entre 300 y 1.000 millones de dólares.
Dos etapas de obra y la meta puesta en fines de 2029
Los trabajos se dividirán en dos fases. La primera es una planta de pretratamiento, que ya registra un 30% de avance. La segunda es la biorrefinería final, cuyo inicio operativo se proyecta para fines de 2029.
Primicias Rurales
Fuente: Agencia NA