Todavía resta comprometer el 30% de la cosecha de trigo

Todavía resta comprometer el 30% de la cosecha de trigo

Por A. Rubicondi – F. Pennino – M. Contardi – E. Terre – J. Calzada de la Bolsa de Comercio de Rosario (BCR)

Aún resta comprometer el 30% de la cosecha de trigo argentino, impulsado por precios firmes y la tensión en el Mar Negro, mientras el complejo soja y el maíz enfrentan mayor volatilidad y ajustes a la baja en Chicago.

Rosario, sábado 8 agosto (PR/26) — La tensión en el Mar Negro sostiene los precios y las fijaciones de trigo nuevo. Repunte el line up del complejo soja. En Chicago la oleaginosa y el maíz acumulan pérdidas del 5 y 6% desde el pico de julio y el clima suma volatilidad.


1. Trigo: la región del Mar Negro en el ojo de la tormenta

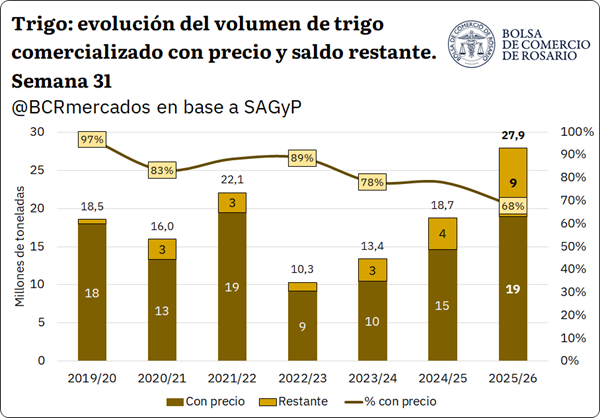
Con el 95% del área de trigo nuevo ya sembrada en Argentina, sigue pendiente de comercialización un remanente considerable de la campaña actual. De la mano de un fuerte salto en el volumen cosechado, a la fecha se comercializó el 70% de la campaña 2025/26, por debajo del 86% que promedian las últimas cinco campañas a esta altura del año.

En volumen, sin embargo, las 19 millones de toneladas (Mt) de trigo ya vendidas se encuentran en línea con el máximo histórico que anotaron en 2022. Si se excluye la previsión de uso de trigo para semilla, el remanente para comercializar en lo que resta de la campaña es de 7,2 Mt, mientras que las toneladas que todavía no tienen precio hecho se acercan a 9 Mt.
 

Aun así, el ritmo de comercialización se mantiene firme semana a semana y el dato saliente de julio estuvo en las fijaciones, particularmente del trigo nuevo. Entre la semana del 8-jul y la del 29-jul, el volumen de trigo 2026/27 con precio hecho creció en 573.000 t; ello es, 4,5 veces el registro de la campaña nueva anterior (2025/26) para ese período y más que duplicando el promedio de los últimos cinco años.

El que no acompañó con el mismo ímpetu fue el trigo de la campaña en curso, que sumó 1,19 Mt en el mismo período, un 14% por encima del año pasado, cuando la producción era casi un 50% menor a la de esta campaña.

Detrás de esta dinámica está la mejora de las cotizaciones. El precio pizarra para el trigo ganó 9,7 USD/t desde principios de julio hasta alcanzar los US$ 209/t al 4 de agosto (+5%), mientras que la nueva cosecha, medida por el futuro a diciembre, llegó a US$ 218,9/t a mediados de esta semana, casi 20 US$/t más que a comienzos de mes (+9%).

El resultado es una brecha creciente entre disponible y diferido: el pase hacia las posiciones de diciembre y enero rindió para estos últimos días entre 13% y 20% TNA, máximos de cinco años para esta altura del año, un incentivo concreto para retener mercadería y capturar el carry. Ese premio al diferido tuvo su correlato en una actividad inusual en el mercado a término A3: el volumen operado en diciembre y enero superó, medido en toneladas de trigo, las 1,68 Mt en julio, el triple de lo habitual para esta altura del año y el mayor registro mensual conjunto para estos contratos en los últimos cinco años.

El sostén de fondo sigue viniendo del Mar Negro. Rusia restringió el mes pasado el transporte marítimo a través del Mar de Azov luego de un ataque de drones ucranianos sobre varios buques rusos, lo que generó desde ese entonces una fuerte volatilidad en el valor del trigo.

Esto ocurre dado que el conflicto golpea de lleno al cereal, uno de los principales productos de exportación de la región, donde ambos países concentran cerca del 30% de las exportaciones totales del cereal a nivel global según datos del USDA.

Según fuentes de Reuters, los costos de seguro de guerra para los fletes que salen del Mar Negro han aumentado hasta el 2% del valor de un barco, desde alrededor del 1% hace 2 semanas. Esto provocaría que muchos compradores se muestran reticentes a tomar cargas desde puertos de la zona.

Como consecuencia de las dificultades para colocar granos en el mercado externo, la creciente prima de riesgo y la presión de cosecha, los precios ucranianos y rusos respondieron de forma distinta a la tendencia alcista global: los valores FOB de ambos orígenes vienen corrigiendo a la baja para no perder competitividad, con caídas de hasta el 2% desde el inicio de la guerra, suceso que estaría volviendo a Argentina uno de los orígenes menos competitivos al haber acompañado el cereal argentino la suba de precio generalizada del cultivo en hasta 5,3%.
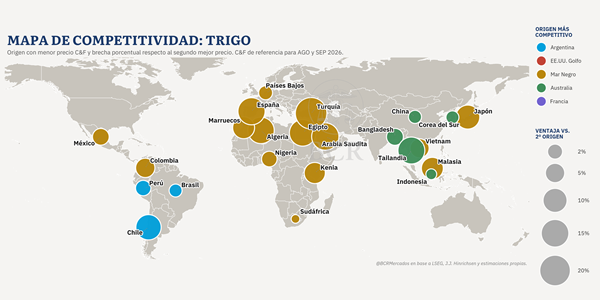


En este sentido, Argentina quedó entre los orígenes menos competitivos en el mercado FOB. Aunque este hecho suele ser común para esta altura del año, donde el hemisferio norte se encuentra en plena cosecha, este año resultaría ser atípico por la oferta remanente argentina.

Incluso el C&F del trigo ruso para Brasil se ubica en valores apenas superiores al argentino, en un año donde la baja proteína del trigo disminuyó la demanda de nuestro vecino para el cereal.

Esto se refleja en los niveles de line-up, que al 4 de agosto rondan las 339.350 t, un nivel promedio a los demás años, cuando hoy queda mucha más oferta restante para colocar. 


2. Repunta el line up del complejo soja, pero la comercialización no le sigue el pulso

El line up del complejo soja no para de subir y ya está en el segundo nivel más alto del último lustro a esta altura del año. El producto que más apuntaló los programas de embarques fue la harina de soja, aunque en general aceite y porotos también vienen elevando la programación. Sin embargo, la comercialización de porotos no mostró un dinamismo proporcional en las últimas semanas.
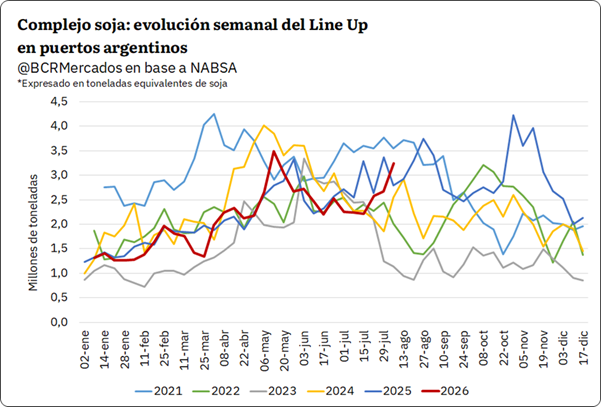
 

Las exportaciones totales del complejo soja hasta julio inclusive se estiman en 16,48 Mt (medido en porotos equivalentes), mientras en el mercado local se comprometieron 23,73 Mt.

Esta diferencia lleva a entender que la exportación está bien abastecida de materia prima para industrializar y exportar, sin necesidad de buscar concretar negocios en el mercado interno en lo inmediato.

Con ello además se explica que, aunque el line up se haya visto dinamizado, la comercialización de porotos no haya respondido en la misma magnitud durante las últimas semanas.

Desde el lado de la oferta, aunque la escalada de precios de las dos semanas anteriores en Chicago (y en el mercado local) coincidió con mayores volúmenes comercializados, estos no se alejaron demasiado de la media.

La principal reacción se observó en las fijaciones, que en esas dos semanas acumularon 1,89 Mt, cuando en las quincenas anteriores las fijaciones fueron de 1,36 Mt en promedio.

Dando vuelta la página, en lo que refiere a maíz, previo al desplome de precios en Chicago, el disponible había llegado a ofrecerse hasta en $280.000 (US$ 190/t).

En aquel momento, la comercialización se apuntaló de inmediato y se enlazaron tres semanas de altos volúmenes: 3,7 Mt, contra las 1,78 Mt de las semanas anteriores.

También las fijaciones se vieron fuertemente movilizadas, siendo la semana del 22 de julio la de mayor volumen con precio asignado en lo que va de la campaña, coincidente con la escalada de precios.

Sin embargo, el traspié de los precios en Chicago dejó de dar soporte a los precios locales de maíz, con la pizarra cayendo a los últimos días a $275.000/t (US $185) y tanto las fijaciones como la comercialización se vieron resentidas: los compromisos cayeron a 0,69 Mt (promedio de últimas cinco semanas de 1,0 Mt), mientras las fijaciones fueron de 0,49 Mt (vs 1,0 Mt promedio de cinco semanas).

En materia de cotizaciones de soja, la aguda caída de precios en Chicago siguió profundizándose durante esta semana, aunque todavía no se trasladó del todo a las cotizaciones locales.

La soja sigue por encima de los $500.000/t y el panorama comercial se mantuvo firme, pactándose 0,75 Mt esta última semana , aunque en materia de fijaciones la semana fue la más magra desde abril.


3. Los futuros de soja y el maíz retroceden entre 5 y 6% en Chicago

Luego de alcanzar máximos de dos años para soja y desde mayo para el maíz, las cotizaciones de los granos gruesos en Chicago siguen reajustando a la baja, acumulando pérdidas de 5 y 6% desde el pico del 24 de julio. Los granos copiaron la misma tendencia que el petróleo, que vuelve a negociarse entre 80 y 84 USD/bbl.

La creciente expectativa por un nuevo intento de desescalada militar entre EE. UU. e Irán arrastró a los energéticos hacia abajo y con ello continuó el desarme de posiciones largas por parte de los fondos especulativos.

Más allá de los reajustes recientes, las cotizaciones se están negociando en un escalón más elevado que a principios de año: 11% más para soja y 5,3% más para el maíz.

Entre los sucesivos conflictos geopolíticos, su impacto en energía, insumos claves y las expectativas de oferta, más el creciente impulso a la industria de biocombustibles, resultaron en un mix de factores alcistas en la plaza norteamericana.

Sin embargo, ya adentrados en agosto, ventana crítica para la definición de rindes de soja y maíz en Estados Unidos, el pronóstico climático juega un papel clave más que en cualquier otra época del año.

Más del 50% de la soja y el maíz se encuentran atravesando condiciones de sequía actualmente, el segundo registro más alto en los últimos quince años para esta época. En su último informe, el USDA ajustó a la baja en dos puntos la superficie de maíz en condiciones buenas a excelentes (61%, 12 p.p. menos que el año pasado) y mantuvo la calificación para la soja (63%, 6 p.p. menos que el año anterior).
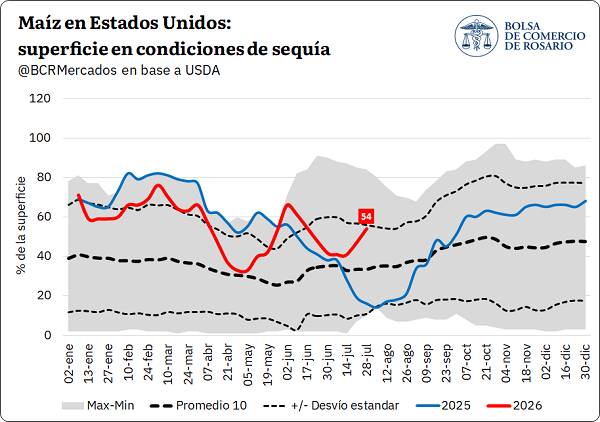
 

Las lluvias recientes moderaron las alertas en Chicago, aunque eso no se haya visto reflejado en los informes de condiciones de cultivos. Hacia delante, el pronóstico marca precipitaciones apenas por encima de lo normal para la región del Medio Oeste estadounidense.

En un escenario donde los milímetros son tan esperados por el mercado y donde los fondos aún mantienen una cartera profundamente comprada tanto en soja como maíz, la confirmación de lluvias funciona como luz verde para continuar con el desarme de posiciones en futuros, presionando sobre las cotizaciones.

A la inversa, en un contexto donde no sobra humedad, la eventual ausencia de los milímetros direccionaría los precios en el sentido contrario. Dado el punto de partida inicial, el mercado de granos promete creciente volatilidad para todo el mes de agosto.


Primicias Rurales
Fuente: BCR Informativo Semanal
Agenda conjunta entre el agro y la Jefatura de Gabinete

Agenda conjunta entre el agro y la Jefatura de Gabinete

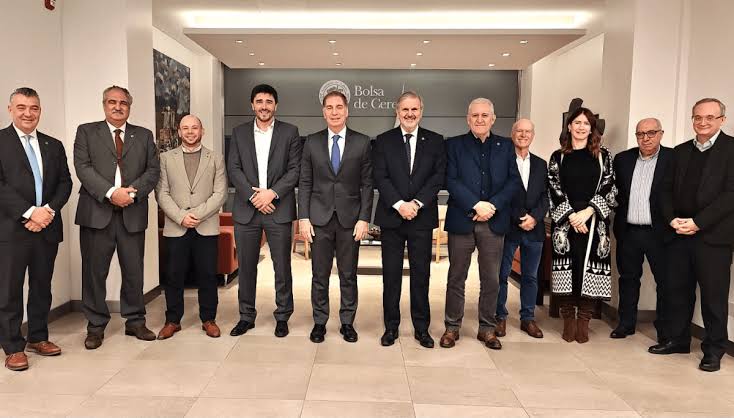
La Bolsa de Cereales de Buenos Aires y la Jefatura de Gabinete acordaron una agenda de competitividad para potenciar el sector, priorizando la baja de impuestos, la reducción de costos logísticos y nuevas inversiones agroindustriales.


Buenos Aires, sábado 8 agosto (PR/26) — Autoridades de la Bolsa de Cereales de Buenos Aires, junto a representantes del Consejo Agroindustrial Argentino y el Centro de Corredores, mantuvieron una reunión de trabajo con el Jefe de Gabinete, Diego Santilli, para trazar una agenda común orientada a potenciar la competitividad del sector.


Consensos y estabilidad macroeconómica


Durante el encuentro en el Salón Consejo, el presidente de la Bolsa de Cereales, Ricardo Marra, destacó el cambio de rumbo en la relación entre el Estado y el campo.

Celebró la estabilidad macroeconómica y la coincidencia con el Gobierno nacional en la necesidad de bajar la carga tributaria para fomentar la producción.

Asimismo, resaltó la importancia de impulsar la inserción internacional de la Argentina tras años de políticas contrarias al desarrollo agropecuario.

Ejes legislativos y productivos


Las autoridades analizaron cinco iniciativas prioritarias para la competitividad de la cadena agroindustrial y la reducción de costos:

  • Ley de Biocombustibles: Impulso a un marco regulatorio moderno para fomentar las energías limpias y la agregación de valor.

  • Marina Mercante y Practicaje: Promoción de acuerdos orientados a bajar los costos logísticos fluviales y marítimos.

  • Infraestructura Crítica: Avance en las concesiones y privatizaciones de la red vial y del ferrocarril Belgrano Cargas.

  • Inversiones (RIGI/RIMI): Extensión de regímenes de incentivos específicos para estimular nuevos proyectos en el sector.

  • Terrenos ferroviarios: Agilización de la Ley 25.069 para regularizar el dominio de predios ocupados por plantas de acopio.


Participantes del encuentro


Por parte de la Bolsa de Cereales asistieron Ricardo Marra, D. Asseff, L. Zubizarreta, D. Cifarelli, M. M. Rebizo y R. Costa.

El Centro de Corredores estuvo representado por M. Hermansson, Daniel Fernández y Jorge La Salvia.

En tanto, el Consejo Agroindustrial Argentino (CAA) contó con la presencia de su presidente, Gustavo Idígoras.

Primicias Rurales
Fuente: Bolsa de Cereales de Buenos Aires
Productores y especialistas compartieron experiencias sobre la intensificación de rotaciones con cultivos de invierno en AAPRESID

Productores y especialistas compartieron experiencias sobre la intensificación de rotaciones con cultivos de invierno en AAPRESID

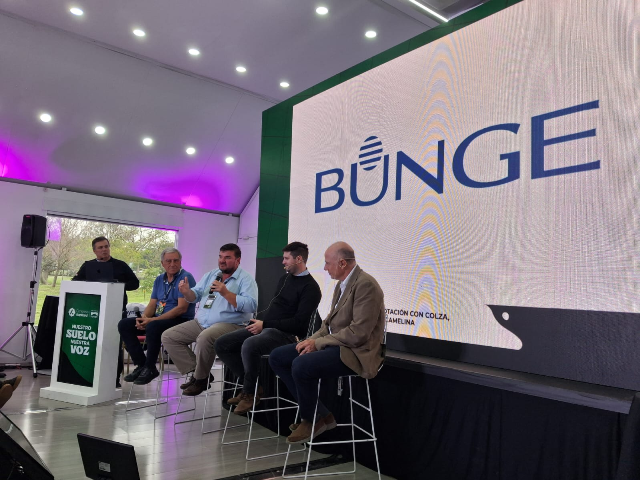
Durante el 34° Congreso Aapresid, Bunge presentó su programa de oleaginosas de invierno —colza, cártamo y camelina— como una alternativa para intensificar las rotaciones, mejorar la salud del suelo y atender la creciente demanda de materias primas con baja huella de carbono.


Rosario, jueves  6 de agosto (PR/26) – En el marco del 34° Congreso AAPRESID, Bunge realizó la charla técnica «Intensificando la rotación con colza, cártamo y camelina», un espacio en el que referentes del sector compartieron experiencias a campo sobre la incorporación de estos cultivos de invierno, sus beneficios agronómicos y las oportunidades que generan para los productores.

La actividad reunió a productores, asesores y especialistas interesados en conocer experiencias concretas sobre el manejo de estas oleaginosas, cuyo crecimiento en Argentina se aceleró en los últimos años como parte de estrategias orientadas a intensificar las rotaciones, mejorar la salud del suelo y generar nuevas alternativas productivas y comerciales.

Jorge Bassi, Director de Marketing y Nuevos Negocios de Bunge Argentina, fue el encargado de abrir la jornada y destacó que cualquier estrategia de transformación productiva debe construirse junto a quienes asumen el riesgo en el campo. «Lanzamos planes y programas, pero quien está en el campo y arriesga el capital es el productor. Por eso, todo lo que hacemos parte de trabajar junto a ellos y generar herramientas que permitan producir más y, al mismo tiempo, hacerlo de una manera cada vez más sustentable», señaló.

Bassi explicó que la compañía comenzó hace cuatro años a desarrollar una propuesta de intensificación agrícola basada en oleaginosas de invierno. «Intensificar la agricultura nos permite generar un doble impacto: reemplazar un período de barbecho por un cultivo que genera renta y al mismo tiempo dejar más carbono en el suelo, cuidando su estructura”, afirmó.

Esta estrategia, agregó, se integra en una agenda más amplia de descarbonización y transición energética. La agricultura tiene un papel relevante tanto por su propia huella ambiental como por su capacidad de suministrar materias primas para biocombustibles. En ese marco, remarcó la necesidad de medir las emisiones de toda la cadena, preservar el carbono de la materia orgánica del suelo, y evitar el cambio en el uso del suelo.

Para Bassi, la Argentina cuenta con una ventaja comparativa: inviernos que permiten producir y que pueden aprovecharse mediante el desarrollo de oleaginosas adaptadas a esos períodos. Al mismo tiempo, la transición del transporte abre una oportunidad adicional. «La agricultura también es parte de la transición del transporte, porque puede ser una fuente de materias primas para los biocombustibles, y ayudar al transporte a reducir sus emisiones», sostuvo.

Entre los nuevos mercados, destacó el crecimiento del Sustainable Aviation Fuel (SAF), que demandará grandes volúmenes de aceites de baja huella de carbono. Esta oportunidad para el sector agropecuario exige producir materias primas con emisiones cada vez menores. «La demanda de aceites para la industria de SAF está creciendo y, para estas empresas, la certificación es fundamental. Ya que el principal factor es la huella de carbono de la materia prima y cómo fue producida», explicó.

En ese sentido, subrayó que no alcanza con aumentar la producción: también es decisivo que se haga con un esquema de intensificación de la rotacion. La producción se desarrolla bajo convenio  con productores y, de acuerdo con Bassi, en 2026 alcanzó 160.000 hectáreas certificadas entre los tres cultivos incluidos en el programa. «Es una manera de producir más, pero también de responder a una demanda que cada vez va a exigir materias primas con una menor huella de carbono»,resumió.

Durante el panel, distintos asesores técnicos compartieron casos desarrollados en diferentes regiones productivas del país y mostraron cómo la colza, el cártamo y la camelina pueden integrarse en planteos concretos, con resultados agronómicos y económicos diversos.


Cártamo: resiliencia y diversificación productiva


El Ing. Agr. Miguel Kolar, asesor técnico de AGRO Cotton Grupo Linke, relató que la incorporación del cártamo surgió como respuesta a varias campañas afectadas por la sequía. «Tuvimos que replantearnos nuestro modelo productivo y buscar alternativas que nos permitieran hacer una agricultura más resiliente», afirmó.

La primera experiencia del grupo con el cultivo fue en 2024. Desde entonces, comenzaron a incorporarlo y a evaluar su complementariedad con el resto del sistema. Según Kolar, el cártamo permite diversificar la producción y, especialmente, sostener al maíz dentro de la rotación, logrando un uso más eficiente de los recursos mediante la combinación de ambos cultivos.

La escala alcanzada refleja la importancia que adquirió la alternativa: «Hoy estamos haciendo unas 15.000 hectáreas de cártamo sobre un total de 20.000 hectáreas. Es una superficie muy significativa para nosotros y demuestra la importancia que fue adquiriendo este cultivo dentro de nuestro modelo productivo», señaló.


Colza en la zona centro: producción y aporte al suelo

El Ing. Agr. Matías Taravella, asesor técnico de Jakas Kokic Ivancich SA, compartió la experiencia de tres años de trabajo con colza junto a Bunge. En su zona, caracterizada por períodos de barbecho prolongados, las condiciones climáticas permitieron encontrar en este cultivo una alternativa para aprovechar mejor una etapa del año en la que tradicionalmente no había producción.

Taravella destacó la adaptación y el potencial productivo de la colza. «Hemos logrado lotes de hasta 30 quintales por hectárea con cosecha directa, lo que demuestra que es un cultivo que tiene un muy buen potencial productivo para nuestra región», expresó.

Además del rendimiento, remarcó los beneficios sobre el recurso suelo. Tras la cosecha, la colza deja un suelo muy mullido, condición que favorece la infiltración del agua. Para el asesor, este efecto resulta central porque la evaluación no debe limitarse al resultado de una campaña, sino considerar la capacidad del sistema para sostenerse en el largo plazo.

«La incorporación de cultivos de invierno nos permite pensar en un sistema más intensivo, en el que podamos hacer más cultivos durante el año y aprovechar mejor los recursos que tenemos disponibles», concluyó Taravella.


Colza y camelina en el sudeste bonaerense

El Ing. Agr. Pablo Calviño, asesor técnico del sudeste de Buenos Aires, planteó que el aspecto central de estos cultivos de invierno es comprender dónde encajan dentro del sistema y qué nuevas posibilidades habilitan al ocupar espacios que antes quedaban vacíos.

En su experiencia, la soja de segunda sembrada sobre camelina alcanza un rendimiento muy similar al de una soja de primera. Esto permite sumar un cultivo de invierno sin resignar de manera significativa el potencial del cultivo posterior. A su vez, explicó que el costo de implantar camelina es prácticamente equivalente al de mantener un barbecho, con la diferencia de que el lote produce, genera una renta y aporta valor al sistema.

Calviño también señaló que la camelina permitió descubrir un espacio productivo que antes no era considerado. Su incorporación posibilita adelantar la siembra de soja y comenzar entre el 20 y el 28 de noviembre, una fecha que anteriormente resultaba impensada para la zona.

«Lo interesante de estos cultivos es que no necesariamente vienen a reemplazar a los cultivos tradicionales, sino a ocupar un período que antes estaba vacío. Eso nos permite intensificar la producción y aprovechar mucho mejor cada hectárea», sostuvo.


Las presentaciones permitieron mostrar resultados obtenidos en distintas zonas productivas y analizar el manejo agronómico, la adaptación de los cultivos, su aporte a la intensificación de las rotaciones y su potencial para generar nuevas oportunidades comerciales dentro de sistemas agrícolas más sustentables.

Los casos expuestos coincidieron en una idea central: la incorporación de oleaginosas de invierno permite transformar períodos improductivos en una etapa activa de la rotación, sin plantear necesariamente una sustitución de los cultivos tradicionales.

La participación de Bunge en AAPRESID 2026 forma parte de su estrategia de acompañar la evolución de sistemas productivos cada vez más eficientes y sustentables, promoviendo alternativas que contribuyan a diversificar las rotaciones, cuidar los suelos, reducir la huella de carbono y generar nuevas oportunidades de agregado de valor para el agro argentino.


Acerca de Bunge
En Bunge (NYSE: BG), nuestro propósito es conectar a los agricultores con los consumidores para entregar alimentos, ingredientes y combustibles esenciales al mundo. Como proveedor líder de soluciones agroindustriales, nuestro equipo trabaja con agricultores en todo el mundo para trasladar productos agrícolas desde donde se cultivan hasta donde se necesitan, de manera más rápida, inteligente y eficiente. Somos líderes mundiales en origen, almacenamiento y distribución de granos, procesamiento y refinación de oleaginosas, ofreciendo un amplio portafolio de aceites, grasas y proteínas de origen vegetal. Trabajamos junto a nuestros clientes en ambos extremos de la cadena de valor para ofrecer productos de calidad y desarrollar soluciones innovadoras adaptadas a las necesidades cambiantes del consumidor. Con más de 200 años de experiencia y presencia en más de 50 países, estamos comprometidos con fortalecer la seguridad alimentaria global, impulsar la sostenibilidad y ayudar a las comunidades a prosperar donde operamos. Bunge tiene su sede registrada en Ginebra, Suiza, y su sede corporativa en St. Louis, Missouri. Más información en Bunge.com. 


Primicias Rurales
Fuente: Aapresid


Crecimiento de la actividad agropecuaria marcó un alza importante interanual

Crecimiento de la actividad agropecuaria marcó un alza importante interanual

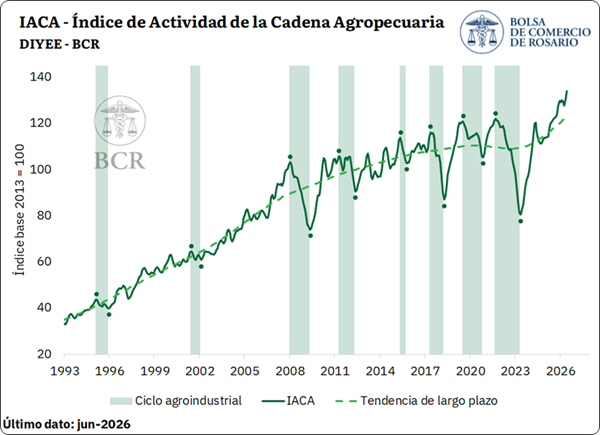
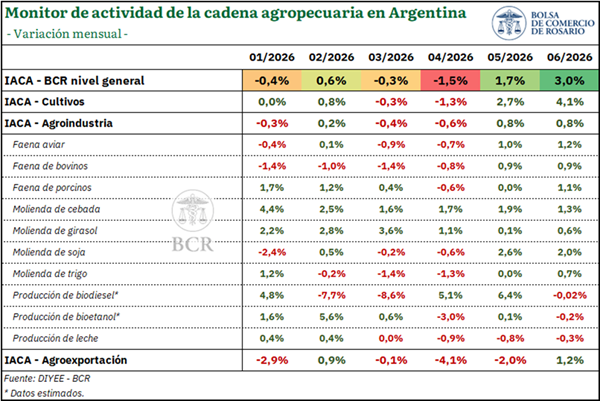
El Índice de Actividad de la Cadena Agropecuaria de la Bolsa de Comercio de Rosario (IACA-BCR) creció un 3% mensual en junio, alcanzando su nivel más alto desde el inicio de los registros e impulsado por las labores agrícolas, la industria y las exportaciones.


Rosario, miércoles 5 agosto (PR/26) — La actividad agropecuaria marcó un nuevo récord. El IACA-BCR, el Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario (BCR) creció 3% mensual en junio, impulsado por el avance de las labores agrícolas y una mejora generalizada de la actividad industrial y exportadora. En términos interanuales, el índice se ubicó 10,9% por encima de junio de 2025.


1.    IACA-BCR: ÍNDICE GENERAL

El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, exhibió un incremento mensual desestacionalizado del 3% en junio. Con este resultado, la serie superó el máximo alcanzado en febrero y se posicionó en el nivel más elevado desde el inicio de los registros.

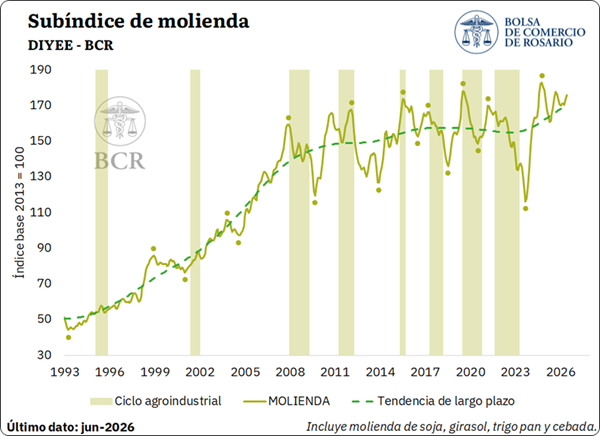
Durante junio, nueve de las doce series que componen el índice evidenciaron una variación mensual positiva, mientras que las tres restantes se posicionaron a la baja. El mayor impulso provino del avance mensual de labores agrícolas, que creció 4,1% frente a mayo, en un mes caracterizado por las labores de cosecha de los cultivos gruesos junto con el avance en la implantación de la nueva campaña de trigo y cebada. La actividad molinera también mostró un desempeño favorable, con incrementos en todas las series que la integran. La molienda de soja avanzó 2% mensual, mientras que el crushing de girasol creció 0,6%. A su vez, en lo que respecta a los cereales, el procesamiento de trigo y cebada aumentó 0,7% y 1,3% durante junio, respectivamente.

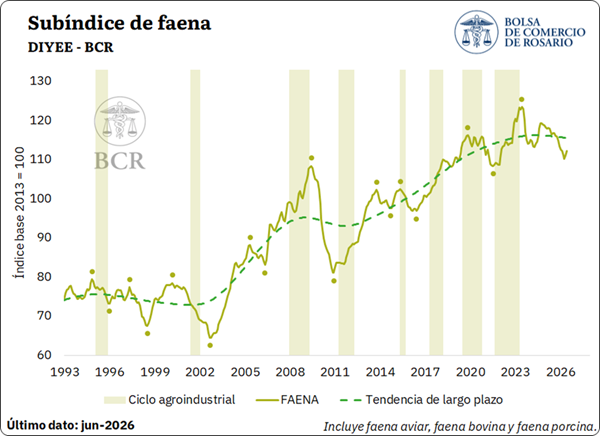
Por el lado de la faena, las tres series registraron variaciones positivas. La faena aviar aumentó 1,2%, la faena porcina avanzó 1,1% y la faena bovina creció 0,9% respecto de mayo. Asimismo, las exportaciones de los principales complejos agropecuarios, medidas en dólares constantes, presentaron una mejora mensual del 1,2%, interrumpiendo tres meses consecutivos de caídas.

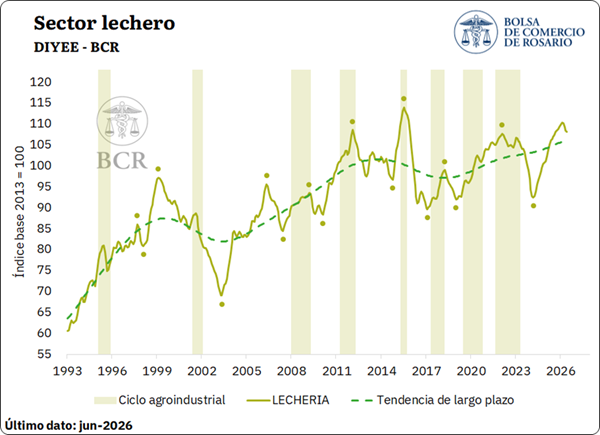
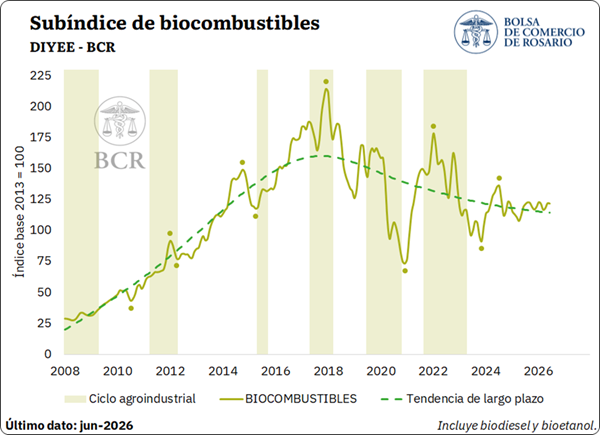
En contraste, se estima que la elaboración de biodiésel y bioetanol habría marcado un leve retroceso del 0,02% y 0,2%, respectivamente. La producción de leche, por su parte, anotó una leve contracción mensual del 0,3%.

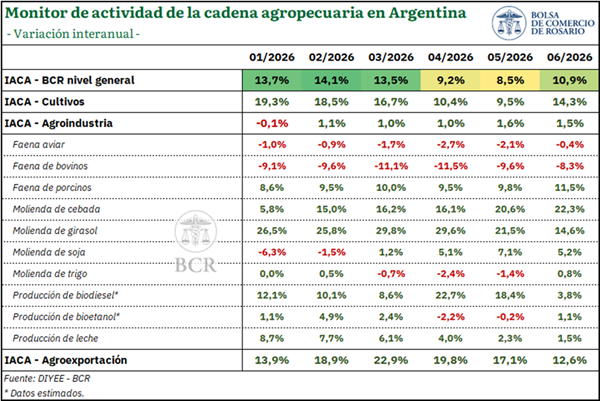
Analizando las variaciones interanuales, se observa que el IACA-BCR se posicionó 10,9% por encima de junio de 2025. Diez de las doce series que integran el indicador superaron los niveles registrados durante el mismo mes del año anterior, reflejando un crecimiento extendido entre la producción primaria, la actividad industrial y las exportaciones.

En primer lugar, el IACA-Cultivos marcó una suba interanual del 14,3%, consolidándose como uno de los principales motores del índice general. Este desempeño se enmarca en una campaña agrícola 2025/26 récord, caracterizada por una producción histórica de trigo y maíz, la mayor cosecha de girasol del siglo y el mayor volumen de soja desde la campaña 2018/19.

Por su parte, el IACA-Agroindustria se ubicó 1,5% por encima de junio de 2025, impulsado fundamentalmente por el buen desempeño de la actividad molinera. La molienda de cebada creció 22,3% interanual, mientras que el procesamiento de girasol avanzó 14,6%, el crushing de soja aumentó 5,2% y la molienda de trigo se incrementó 0,8%. También se destacó la faena porcina, con una suba del 11,5%, mientras que la producción de leche y de biocombustibles también se posicionó ligeramente al alza. Estos incrementos lograron compensar las caídas interanuales observadas en la faena bovina y aviar, siendo estos los únicos dos sectores que componen el índice que registraron retrocesos.

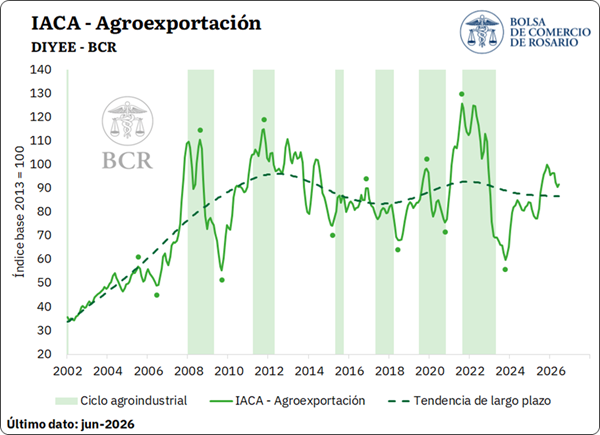
Finalmente, el IACA-Agroexportación exhibió un incremento del 12,6% respecto a igual mes del año anterior, encadenando doce meses consecutivos de crecimiento interanual. El crecimiento estuvo explicado por una mejora tanto en las cantidades exportadas como en su valor, impulsadas principalmente por los complejos girasol, cebada, lácteo y soja.

2.    SUBÍNDICES

2.1.    IACA – Cultivos: Actividad de la producción de granos

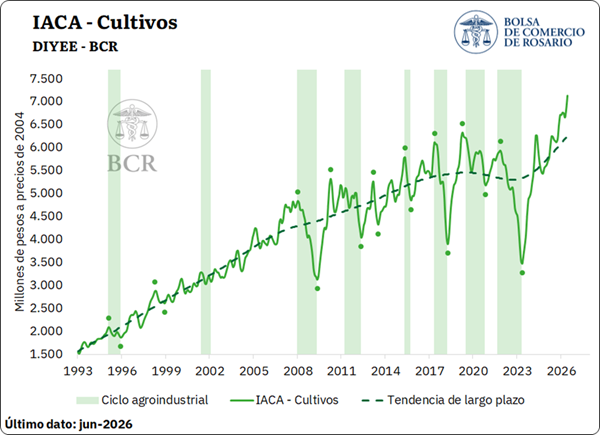
El IACA – Cultivos refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir con dicha periodicidad la actividad primaria de producción de granos. En junio, la actividad primaria exhibió un crecimiento desestacionalizado del 4,1% respecto de mayo y alcanzó un nuevo máximo histórico.

Durante el sexto mes del año, continuó la cosecha de soja, maíz y sorgo. En lo que respecta a la oleaginosa, la recolección mostró un avance de 7 p.p. en junio, algo inferior a lo observado para igual mes de años anteriores, debido al gran avance registrado durante mayo. Como resultado, la cosecha de soja hacia mitad de año se encontró prácticamente finalizada, con una estimación de producción que asciende a 51,5 Mt, la más elevada desde la campaña 2018/19.

En cuanto al maíz, la cosecha mostró un progreso de 12 p.p. en junio, por debajo de lo observado en el mismo período de los años previos, viéndose demorada por la prioridad otorgada a la trilla de soja. No obstante, el impresionante volumen de producción del cereal, que se espera que ascienda a un récord de 68 Mt, impulsó los niveles de actividad asociados a su recolección. Por último, la cosecha de sorgo avanzó 23 p.p. durante junio, por debajo del promedio para los últimos años, debido a la persistencia de elevados niveles de humedad ambiental y en el grano.

Con relación a las labores de siembra, durante el sexto mes del año se avanzó con la implantación de la cosecha fina 2026/27. La siembra de trigo marcó un avance mensual de 51 p.p. sobre un área estimada de siembra que, si bien se prevé que disminuya respecto a la campaña previa, se ubicaría 7% por encima del promedio, dejando como resultado un gran número de hectáreas trabajadas en el último mes. Las labores de siembra de cebada, en tanto, mostraron un progreso mensual de 55 p.p., muy por detrás de años anteriores.

2.2.    IACA – Agroindustria: Actividad agroindustrial

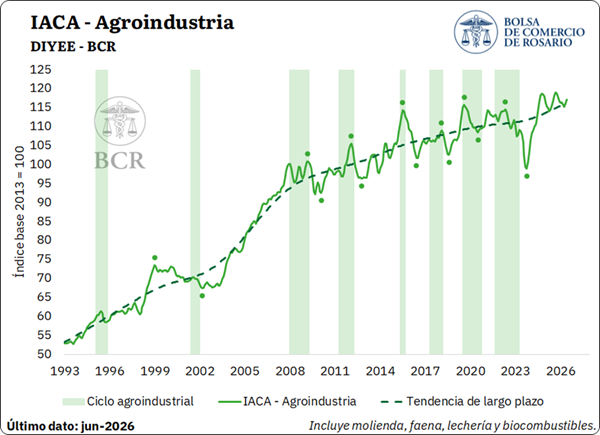
En cuanto a la actividad del sector industrial con base agropecuaria, la misma exhibió una mejora mensual del 0,8% en junio, encadenando dos meses consecutivos de crecimiento. En términos de nivel, el subíndice se ubicó apenas 1,6% por debajo del máximo histórico alcanzado en septiembre de 2025 y superó en 1,5% el registro de junio del año pasado.

Dentro de las actividades que componen al sector agroindustrial, la molienda conjunta de los principales cereales y oleaginosas avanzó 1,5% mensual y se posicionó 6,4% por encima de junio de 2025. Las cuatro series que integran el subíndice presentaron mejoras frente a mayo.

El crushing de soja experimentó una suba mensual del 2%, procesándose 4,1 Mt de la oleaginosa, el cuarto mayor volumen registrado para ese mes desde el inicio de la serie en 1998. La molienda de girasol, por su parte, aumentó 0,6% mensual, encadenando seis meses al alza en los cuales acumuló un incremento del 11%. Con un procesamiento de casi 549.000 toneladas, junio resultó el segundo mejor registro para ese mes, en el marco de la abundante producción de la campaña 2025/26.

En cuanto a los cereales, el procesamiento de cebada creció 1,3% mensual, alcanzando el tercer mayor volumen para un mes de junio. La serie acumula así ocho meses consecutivos en terreno positivo, con un impresionante crecimiento de casi el 30%. La molienda de trigo, por su parte, avanzó 0,7% frente a mayo.

Por su parte, el subíndice de faena exhibió una mejora del 1% mensual, con variaciones positivas en los tres tipos de carne analizados. En lo que respecta a la faena de bovinos, la misma avanzó 0,9% respecto de mayo, posicionándose al alza por segundo mes consecutivo, luego de casi un año y medio de variaciones negativas. Los informes del sector destacan que el impulso provino de una generosa disponibilidad de novillos de todo tipo que venían ganando peso en campos y corrales, a lo que se suma un nivel récord de ocupación en los feedlots.

En materia de precios, las cotizaciones del sector ganadero volvieron a corregirse a la baja durante junio, marcando una caída real del 3,1% respecto de mayo. Como resultado, el precio promedio del novillo en el mercado agroganadero se ubicó 15,4% por debajo del nivel de febrero, cuando alcanzó su máximo valor histórico. A pesar de ello, las cotizaciones se mantienen en niveles excepcionalmente elevados.

En cuanto a la faena aviar, la misma creció 1,2% mensual en junio, frente a una demanda en constante aumento, siendo el pollo una de las proteínas más accesibles para los hogares en comparación con otras carnes. Mientras tanto, la faena porcina continuó mostrando un sólido desempeño, con un avance mensual del 1,1%. Así, con alrededor de 821.000 animales procesados, junio marcó un nuevo récord para el sector.

Con respecto al sector lechero, la serie desestacionalizada de producción exhibió una leve caída del 0,3% respecto de mayo, la cuarta de manera consecutiva. A pesar de ello, la producción mensual alcanzó 943 millones de litros durante el último mes, el segundo mejor registro para junio desde el inicio de la serie. De esta manera, el acumulado para el primer semestre del año ascendió a 5.354 millones de litros y se posicionó como el tercero más elevado en términos históricos.

En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,35 para el mes de junio, marcando una disminución del 1% respecto de mayo, aunque por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,25 / litro. En línea con esta caída, el índice internacional de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) también marcó un retroceso mensual en junio, en este caso del 1,5%, alcanzando su nivel más bajo desde noviembre de 2023.

En cuanto a las relaciones insumo-producto, se estima que en junio un litro de leche podía comprar, en promedio, 2 kg de maíz, en línea con el valor de referencia. En cuanto a la soja, en junio la relación se ubicó en 1,11 kg por litro de leche, por encima de la relación de referencia que suele ser de 1.

Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, habría disminuido 0,1% en junio y se habría ubicado 2,4% por encima del año anterior. Diferenciando por producto, la elaboración de biodiesel habría caído 0,02% respecto de mayo. De cumplirse esta estimación, la producción para el primer semestre habría marcado un incremento interanual del 11%, pero aún se ubicaría 26% por debajo del promedio de los últimos cinco años. En contraste, se estima que la producción de bioetanol habría retrocedido un 0,2% mensual y, si bien implicaría una leve caída del 1% interanual, sería el segundo mayor volumen de producción para el período desde el inicio de la serie.

En términos de mezcla obligatoria, en mayo se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, con la posibilidad de incorporar voluntariamente hasta 15% de bioetanol en naftas y hasta el 20% de biodiésel en gasoil. Por su parte, para el sexto mes del año, la Secretaría de Energía dispuso un incremento del 2,7% en los precios mínimos de adquisición de biodiésel, fijando su valor en $ 1.858,4 por tonelada; mientras que el precio del bioetanol se incrementó en 1,7%, ascendiendo a $ 1.023,1 por litro para el elaborado a base de caña y $937,7 por litro para el de maíz.

2.3.    IACA – Agroexportación: Actividad de la agroexportación

Analizando el último eslabón de la cadena a través del IACA-Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales, medidas en dólares constantes, arrojaron una variación mensual desestacionalizada positiva del 1,2% en junio. De esta manera, el indicador interrumpió tres meses consecutivos de caídas.

En términos de volumen, se advierte que durante junio se exportaron 8,9 Mt de productos pertenecientes a los nueve complejos considerados, volumen que resultó 1,6% superior al de junio del año pasado y 7,4% mayor al promedio de los últimos cinco años. Cinco de los nueve complejos incrementaron sus cantidades exportadas en términos interanuales, mientras que seis superaron el promedio del último quinquenio.

En términos de valor, las exportaciones totalizaron US$ 4.011 millones. Entre los desempeños más destacados se encontró el complejo girasol, que exportó 490.200 toneladas, lo que implicó un crecimiento del 73,5% respecto de junio de 2025 y más del doble del promedio del último quinquenio, siendo el máximo volumen registrado para un mes de junio. Similarmente, el complejo lácteo exportó cerca de 37.500 toneladas, lo que representó un aumento interanual del 32,6% y el mayor volumen despachado durante un mes de junio desde el inicio de la serie. El complejo cebada, por su parte, mostró un fuerte crecimiento, con exportaciones por aproximadamente 285.000 toneladas, 45,9% por encima de junio del año pasado.

Las exportaciones del complejo soja alcanzaron 4,3 Mt, lo que implicó un incremento interanual del 2,4%. Mientras tanto, el complejo porcino marcó uno de los mayores incrementos interanuales, exportando alrededor de 1.215 toneladas, un 79,9% más que en junio de 2025, aunque su participación en el total exportado resulta muy reducida.

Por otro lado, el complejo carne y cueros bovinos experimentó una disminución del 5,2% interanual en las cantidades despachadas, pero un aumento del 28,8% en la facturación, reflejando una mejora significativa en el valor medio de los precios de exportación. En sentido contrario, los embarques de trigo se ubicaron 21,6% por debajo de junio de 2025, aunque resultaron levemente superiores al promedio de los últimos cinco años. Las exportaciones de maíz alcanzaron 3,1 Mt y retrocedieron 3,2% interanual, pese al elevadísimo volumen cosechado; mientras que el complejo avícola presentó caídas tanto en volumen como en valor.


Primicias Rurales
Fuente: BCR Informativo Semanal
La Bolsa de Cereales de Buenos Aires presentó las perspectivas agrícolas de Sudamérica en el primer Outlook Agro Brasil

La Bolsa de Cereales de Buenos Aires presentó las perspectivas agrícolas de Sudamérica en el primer Outlook Agro Brasil

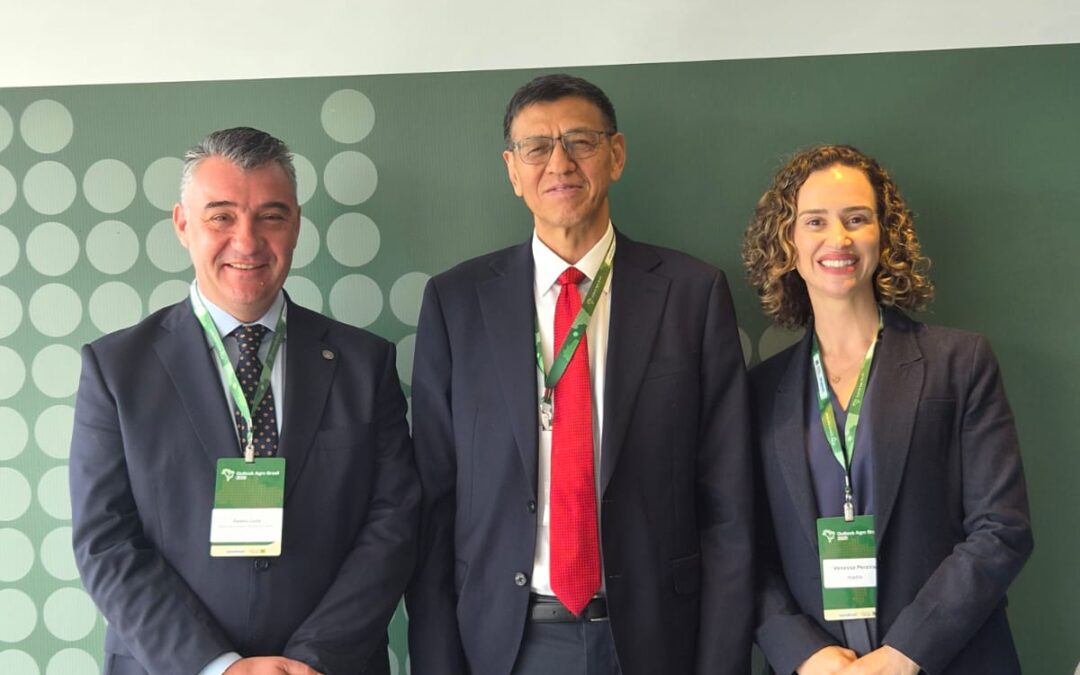
Foto: de izq a der: Ramiro Costa (Bolsa de Cereales) junto con Shenggen Fan · Profesor de la Universidad Agrícola de China y Vanessa Da Fonseca Pereira – Asesora del Gabinete del MAPA


Convocada por el Ministerio de Agricultura y Ganadería de Brasil y ApexBrasil, la Bolsa expuso el panorama regional sudamericano en la edición inaugural del foro en Brasília, consolidando su posicionamiento como referente técnico y analítico del agro.


Buenos Aires, viernes 30 julio (¨PR/26) — La Bolsa de Cereales de Buenos Aires participó del Outlook Agro Brasil 2026, un nuevo foro estratégico organizado conjuntamente por el Ministerio de Agricultura y Ganadería de Brasil (MAPA) y la Agencia Brasileña de Promoción del Comercio y la Inversión (ApexBrasil), en la ciudad de Brasília.


El evento, que suma a Brasil al calendario global de foros agroindustriales al estilo de los consolidados modelos de Estados Unidos y Argentina, reunió a máximos referentes globales del sector.


Entre ellos se destacaron los ministros brasileños André de Paula (Agricultura) y Márcio Elias Rosa (Desarrollo, Industria y Comercio), Justin Benavidez (economista jefe del USDA), David Laborde (directivo de la FAO), así como representantes de Embrapa, INMET, la Organización de Cooperativas Brasileñas (OCB) y el sector privado.


En representación de la Institución, su gerente general, Ramiro Costa, expuso en el bloque «Factores que determinarán la campaña 2026/27», moderado por Andrea Parrilla, asesora de la Secretaría Ejecutiva del MAPA, junto a especialistas en clima, riesgo climático y mercado de fertilizantes.


Durante su disertación, Costa propuso analizar a Brasil, Argentina, Paraguay y Uruguay no solo como mercados aislados, sino como una verdadera plataforma agroalimentaria regional sustentada en cuatro pilares: alimentos, insumos para la producción animal, energía y sostenibilidad.


«Si analizamos a Brasil, Argentina, Paraguay y Uruguay uno por uno, podemos perder de vista lo más importante: juntos constituyen una de las plataformas agroalimentarias más relevantes del mundo. Nuestros países enfrentan muchos de los mismos shocks globales. En algunos mercados compiten, pero en muchos otros se complementan», señaló Costa.


Asimismo, destacó el crecimiento productivo de los últimos 25 años y repasó los datos que demuestran el peso estructural de la región en el comercio mundial: concentra más de la mitad de la producción global de soja, cerca de dos tercios de las exportaciones de la oleaginosa y sus derivados, y entre el 35% y el 40% de los embarques mundiales de maíz.


«La región ya no es solamente un productor agrícola importante: se ha vuelto esencial para la seguridad alimentaria y el comercio agropecuario mundial. Pero la escala, por sí sola, no garantiza competitividad», advirtió.


De cara al nuevo ciclo productivo, Costa detalló los cinco ejes que marcarán el pulso del ciclo 2026/27: clima, márgenes de los productores, tecnología, biocombustibles y trazabilidad. En ese sentido, destacó que el panorama agrícola ya no se explica solo por las exportaciones de alimentos, sino que la demanda de energía está ganando un peso estructural.


Respecto a las exigencias ambientales internacionales y la trazabilidad, sostuvo que la región no empieza de cero y cuenta con valiosos sistemas de información: “En materia de trazabilidad, la región ya cuenta con experiencia, tecnología, información confiable y programas muy valiosos. El desafío es desarrollar soluciones confiables para los mercados, que sean prácticas para los productores y adaptadas a las realidades productivas de cada país.»


Para concluir, enfatizó que la integración regional es una realidad productiva y comercial en marcha que requiere ser acompañada institucionalmente: “La integración regional no es solamente una aspiración futura: ya es una realidad productiva y comercial. El próximo paso es acompañarla con mejor infraestructura, procedimientos comerciales más simples y una mayor coordinación. La oportunidad no consiste solamente en producir y exportar más, sino en agregar valor y convertirnos en un proveedor más integrado, innovador, sostenible y confiable.»


Primicias Rurales
Fuente: Bolsa de Cereales de Buenos Aires