Jul 23, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
Argentina descendió al tercer puesto mundial en capacidad de molienda de soja, superada por Estados Unidos y Brasil, debido al estancamiento de la industria local frente a la fuerte expansión de los biocombustibles en el exterior, la alta carga tributaria y los nuevos desafíos para recuperar competitividad.
Por Matías Contardi – Bruno Ferrari – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, jueves 23 julio (PR/26) — Argentina cayó al tercer puesto en capacidad de molienda de soja entre principales competidores, superada por Estados Unidos y Brasil. El avance de los biocombustibles impulsa nuevas inversiones en dichos países, mientras la industria local se estanca.
En el marco de la gran expansión del cultivo de soja en Argentina desde fines de la década de 1970, es que comienza a crecer con mayor intensidad la capacidad de procesamiento de oleaginosas en el país.
Sin embargo, es recién hacia fines de la década de 1990 y comienzos de los 2000 cuando el Gran Rosario se consolida como el principal impulsor de esa expansión.
Este proceso tiene lugar en un contexto marcado por la sanción de la Ley 24.093 en 1992, que desregula la actividad portuaria, y por el inicio de la concesión de la Hidrovía Paraguay-Paraná en 1995, un primer paso importante para garantizar un mínimo de 32 pies de calado desde el complejo portuario del Gran Rosario hasta el océano, fortalecer la competitividad y asegurar el flujo exportador.
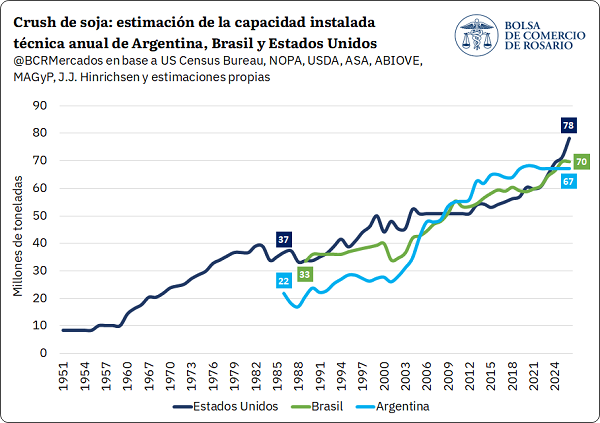
Tal como se ve en el siguiente gráfico, esa ingente cantidad de inversiones en industrias portuarias – mayormente ubicadas en el Gran Rosario – es que permite posicionar a la Argentina como el país exportador líder en derivados oleaginosos con mayor capacidad instalada de procesamiento de soja del mundo hacia el año 2011, por encima de Estados Unidos y Brasil.
La industria local ostenta ese puesto durante quince años ininterrumpidos, aunque operando, en promedio, a un 60% de capacidad instalada. Esto último, en vistas de una oferta doméstica de soja que resultó insuficiente para cubrir el potencial de procesamiento, en un contexto de desincentivo a la producción de soja ante la excesiva carga impositiva que empieza a sufrir el complejo desde inicios de la década de los 2000.
Luego de alcanzar en 2020 un techo teórico con poco más de 68 Mt potenciales de procesamiento anual de soja, la expansión se detiene e inclusive llega a reducirse marginalmente. En simultáneo, los otros dos grandes orígenes de soja en el mercado global mantuvieron una tasa promedio de expansión industrial constante, en línea con una oferta local de soja abundante y creciente en el tiempo: la industria de soja en Estados Unidos y Brasil crece al 4% y 1,9% promedio anual durante la última década.
De esta manera, es que desde 2024 Argentina pasa a ubicarse en el segundo puesto en capacidad instalada teórica de procesamiento de soja entre los tres orígenes exportadores líderes al ser superado por Estados Unidos y en 2025 se retrocede al tercer puesto al ser superado por Brasil.
1. Mercado de soja a nivel mundial: cambio estructural en un contexto de mayor demanda para biocombustibles
El mercado de commodities agrícolas y la industria de soja en particular, están atravesando un cambio de paradigma en cuanto a los drivers de demanda que impulsan la expansión de la producción y la industrialización. Si entre finales de 1980 y mediados de la segunda década de este siglo la transformación de proteína vegetal en proteína animal, traccionada por el crecimiento en el consumo de carnes a nivel global con China a la cabeza, fue el principal factor que potenció el avance en la producción de granos, la promoción para la elaboración de biocombustibles está liderando el flujo de la demanda. Esto último, más allá de que continúan creciendo los usos de los granos para alimentación animal y humano.
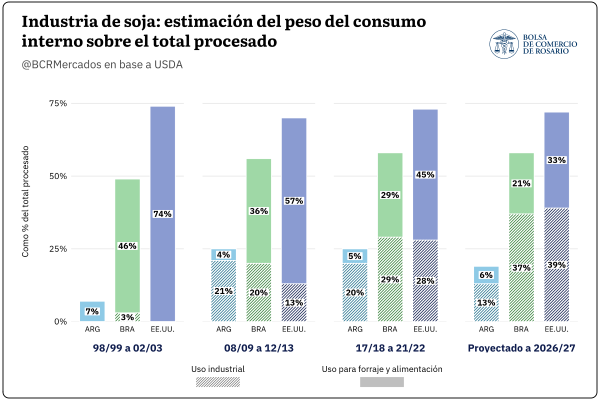
A principios de este siglo, prácticamente no se procesaba soja con el fin de utilizar aceite para usos industriales. En Estados Unidos y Brasil, grandes países exportadores de soja y también ávidos consumidores de aceite y harina, la molienda de soja promediaba 44 y 23 Mt respectivamente.
Gran parte de los productos derivados que se obtenían de ese procesamiento eran destinados a abastecer la demanda interna: en Estados Unidos en torno al 75% y en Brasil casi el 50%. El total que se consumía internamente se repartía en dos grandes grupos: uso forrajero (principalmente cubierto por la harina de soja) y consumo alimenticio (aceite de soja), más allá de un excedente de poroto de soja que era clave para abastecer la demanda de China y en menor medida de otros países.
Un cuarto de siglo más tarde, los norteamericanos procesan más de 70 Mt de soja (+ 67%) y los brasileros más de 60 Mt (+190%). Mientras las proporciones entre las toneladas que se procesan para exportar y las que se consumen internamente prácticamente no cambiaron, lo que sí cambia es la proporción en el “para qué” son utilizadas.
.En Estados Unidos, la mitad de la molienda de soja que abastece al mercado interno se utiliza como insumo para un proceso industrial posterior (principalmente biodiésel), mientras que en Brasil la participación es aún mayor, explicando casi dos terceras partes del total.
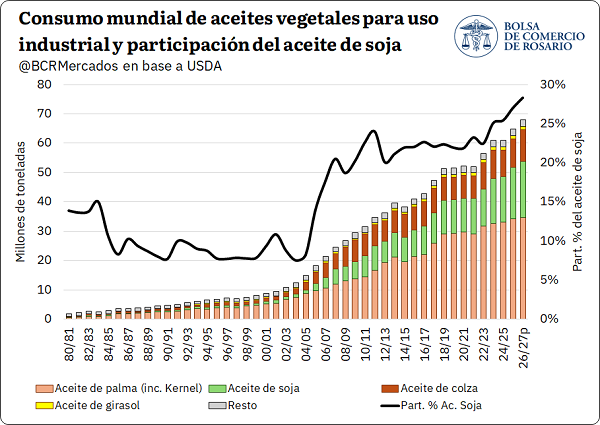
Si se hace foco en los aceites vegetales, los biocombustibles cumplen un rol cada vez más relevante en la matriz de demanda de estos productos. Tal como se puede ver en el siguiente gráfico, si bien existen diversas materias primas para producir biodiésel, el aceite de palma —principalmente en Indonesia— es uno de los insumos más utilizados.
No obstante, con el paso del tiempo y el aumento de las tasas de corte en grandes países productores de soja, el aceite de soja gana participación como insumo industrial.
Actualmente, su peso sobre el total se ubica cerca del 30% y alcanza máximos históricos a nivel mundial. Esta dinámica global se explica casi en su totalidad por Brasil y Estados Unidos, que actualmente representan el 80% del consumo global de aceite de soja para uso industrial.
En el plano productivo, en las últimas dos décadas y media, Brasil mutiplicó por seis su cosecha de soja, con un récord de 180 Mt en la última campaña. Estados Unidos, por su parte, registra un crecimiento más moderado, en torno al 60%, con una producción cercana a 116 Mt en el ciclo comercial actual y una expectativa de alcanzar 120 Mt en el próximo ciclo productivo.
La combinación de una producción creciente en ambos países y nuevos drivers de demanda que incentivan el procesamiento industrial para usos no alimentarios está modificando la estructura de precios relativos del complejo soja. En particular, se observa un salto en el denominado oilshare, dado que el aceite pasa a sostener una proporción creciente del margen de crushing, en detrimento de la harina de soja.
De esta forma, el salto en la demanda de aceites vegetales en general, y de aceite de soja en particular, explica el vertiginoso ritmo de expansión de la capacidad instalada de procesamiento tanto en Estados Unidos como en Brasil. Ambos países, históricamente dominantes en el mercado de exportación de poroto de soja, intensifican cada vez más su procesamiento interno. Este cambio altera la dinámica de los mercados internacionales de subproductos del complejo soja y genera efectos directos sobre las cotizaciones.
2. El crush global de soja aumentó cerca de 100 Mt en la última década, mientras Argentina se quedó al margen de ese crecimiento industrial
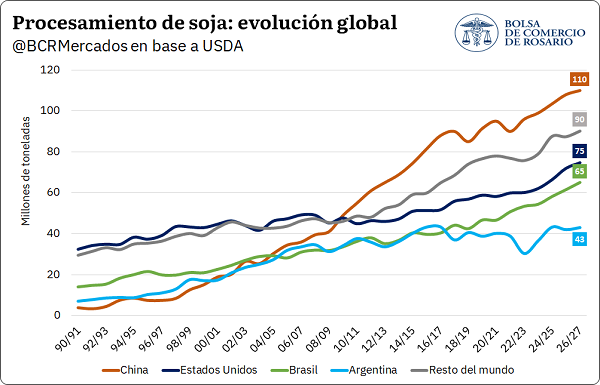
El avance de la industrialización de soja no es un fenómeno exclusivo de los principales países exportadores del complejo, sino una dinámica que se extiende a gran parte del mundo. A comienzos de la década de 1990, Brasil, Argentina y Estados Unidos concentraban el 62% del crush mundial de soja. Actualmente, este grupo representa poco menos del 50% del total.
En términos generales y teniendo en consideración el desempeño de la última década, el crush global de soja aumentó 95 Mt, donde 43% se explica por Brasil y Estados Unidos, mientras que al agregar China estos 3 países representan el 72% del total. Vale destacar que, en dicho período Argentina no solo no crece, sino que contrae marginalmente su nivel de molienda, mientras que el resto de los países explica de forma diversificada el 28% restante con 26,6 Mt.
En general, la expansión en la industrialización del resto del mundo es nutrida por el aporte de volumen que provee tanto Brasil como Estados Unidos al mercado.
Estos dos países explican el origen del 90% de las importaciones globales de poroto de soja. Teniendo en cuenta que durante las últimas décadas sus exportaciones conjuntas crecieron por encima del aumento en las importaciones de poroto de soja de China (destino clave para ambos países) y que la producción de soja en el resto de regiones creció a un ritmo marginal, el impacto en la dinámica del mercado fue doble: por un lado, estos países han abastecido una demanda en expansión de poroto de soja a otros países que no son China; por otro lado, ha implicado una reducción relativa en la demanda global de importación de productos derivados, ya que se intensifica la industrialización en “destino”.
3. Mirando hacia el futuro: perspectivas de crush en principales países exportadores del complejo soja
A partir del escenario presentado anteriormente, se configura un panorama en el cual está creciendo de forma sostenida la demanda de oleaginosas y, aceites vegetales en particular, como feedstocks fundamentales para la industria de biocombustibles. Esto, con objeto de cumplir los mandatos de cortes con combustibles fósiles que están implementando los diferentes países.
Al analizar los tres principales países líderes en exportaciones del complejo soja, en el caso de Brasil y Estados Unidos, se presenta una política clara que busca incrementar el corte de biodiesel con gasoil para disminuir la dependencia en combustibles fósiles.
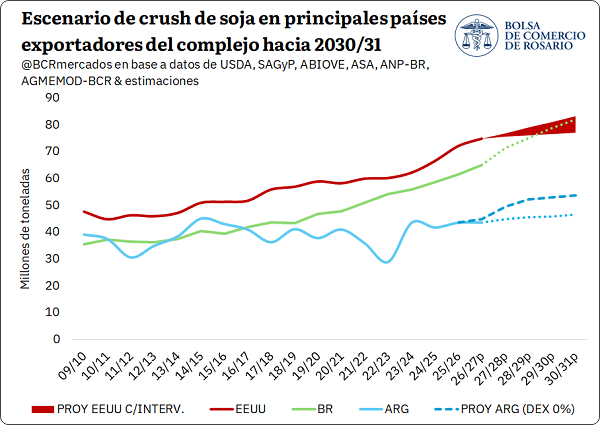
Tal como se vio en el primer gráfico presentado, es el factor clave que está dinamizando las inversiones en ambos países para aumentar la capacidad de procesamiento local.
Considerando proyecciones conservadoras en base a las necesidades industriales mínimas para cumplir con la normativa de biocombustibles en cada país y siguiendo el escenario base del USDA para la próxima década, el procesamiento de soja en Estados Unidos podría ubicarse entre 77 y 83 Mt hacia 2030. Mientras que, en el caso de Brasil, el crush doméstico de soja podría ubicarse en torno a 82 Mt hacia dicho período.
Para el caso de Argentina, las proyecciones hacia adelante son más complejas ya que, si bien se tiene un programa futuro de baja paulatina en los derechos de exportación para los principales cultivos extensivos, la política futura de biocombustibles todavía está en pleno debate. Siguiendo el modelo AGMEMOD de la BCR, las proyecciones para el escenario base, manteniendo todas las condiciones actuales constantes, se estima que hacia 2030 el crush de soja podría incrementarse levemente hasta 46,5 Mt.
En cambio, considerando un escenario sin derechos de exportación, para el mismo período la industrialización de soja podría alcanzar las 54 Mt en Argentina, lo que significaría un aumento en torno al 23% frente al nivel de molienda actual.
Por último, vale remarcar que se han anunciado posibles inversiones privadas para expandir y eficientizar la capacidad de molienda de oleaginosa en Argentina por un monto en torno a los USD 1.000 millones.
Por el lado de la expansión de la capacidad instalada, se instalarían en Buenos Aires y Santa Fe, a través de grupos empresarios distintos y que podrían sumar a la capacidad de molienda nacional 22.000 toneladas diarias, lo cual equivale a un extra de 7,2 millones de toneladas anuales.
Es decir, si bien Argentina presenta desafíos dado el contexto presentado, los incentivos se estarían alineando para ejecutar inversiones y pensar en un escenario de crecimiento en la actividad hacia adelante.
Primicias Rurales
Fuente: BCR Informativo Semanal
Jul 23, 2026 | Actualidad, Economía / Economía del Agro, Ferias, Exposiciones y Cursos
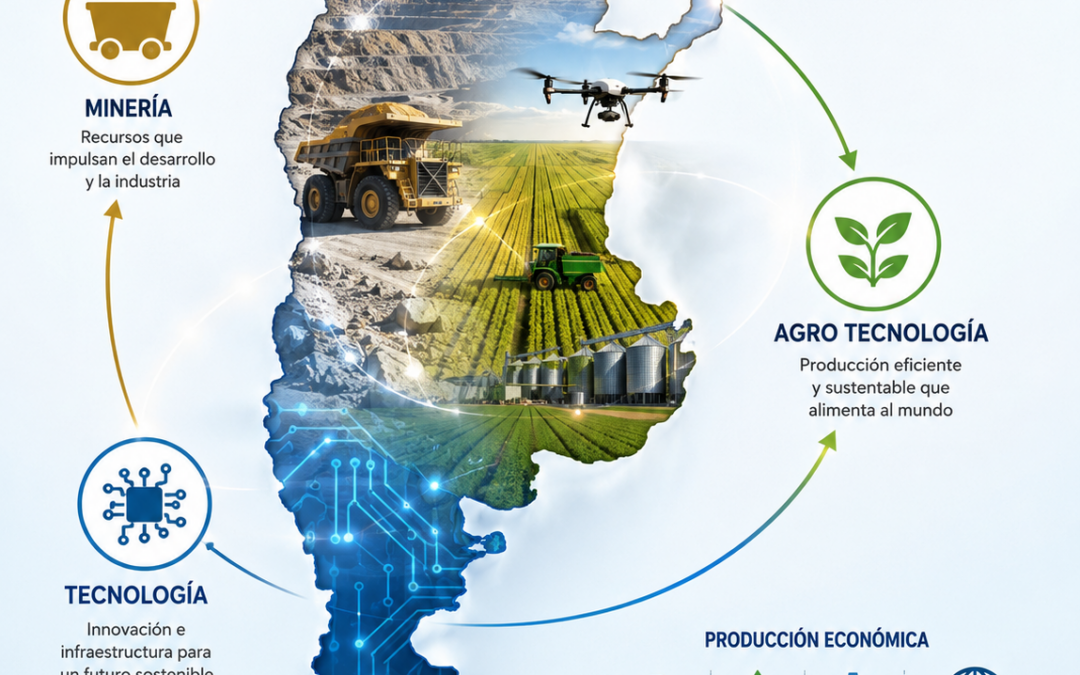
Con la participación del viceministro de Economía, José Luis Daza, en el Coloquio Empresarial , organizado por el Instituto de Estudios Económicos, de la Sociedad Rural Argentina, que se realizó en el Auditorio Principal xde la Expo Rural 2026, figuras del sector energético, minero, agropecuario y tecnológico coincidieron en que el campo ya no será el único motor de la economía.
Buenos Aires, jueves 23 julio (PR/26) .. Representantes de los principales sectores productivos de la economía argentina -el energético, minero, agropecuario y del conocimiento-, participaron del Coloquio Empresarial en el marco de la Exposición Rural de Palermo. Sobre el cierre de la jornada, disertó el viceministro de Economía, José Luis Daza, quien mantuvo además un intercambio con el presidente de la SRA, Nicolás Pino.
El lema elegido para la presente edición de la Expo Rural, “El campo nos une”, es visto comoi una invitación a integrar las actividades de punta en pos de objetivos comunes.
Bajo esa premisa, Horacio Marín, CEO y Presidente de YPF; Roberto Cacciola, presidente de Minera Santa Cruz S.A. y de la Cámara Argentina de Empresas Mineras (CAEM); Federico Boglione, presidente de Los Lazos-La Sibila; y Víctor Valle, CEO de Pieper AI, pusieron en común los desafíos y oportunidades que inaugura el contexto económico y las perspectivas de trabajar en conjunto de cara a la próxima década.
“Nos pone muy contentos ver que el campo no va a ser el único en empujar el país. Fuimos el sector que lo hizo por 200 años, pero ahora se van a juntar más brazos y la carga se va a hacer más liviana”, destacó el presidente de la SRA, Nicolás Pino, quien celebró la sinergia proyectada entre cada una de las actividades productivas.
Por el lado energético, Horacio Marín hizo un repaso por las inversiones llevadas adelante por YPF los últimos 3 años, en el marco de incentivos para agregar valor, y pidió “continuar en este camino hasta convertirlo en política de Estado”.
Respecto a las proyecciones de la petrolera estatal, su presidente aseguró que planean crear 40.000 puestos de trabajo fijos durante la siguiente década y generar exportaciones por más de 25.000 millones de dólares anuales a partir de 2031. “Estoy convencido de que este cambio histórico va a perdurar y en 10 años vamos a ser un país en el que se complementen las actividades”, expresó, a tono con el espíritu de la jornada.
Desde el sector minero, Roberto Cacciola destacó que “Argentina es un país elegido como lugar de inversión” y, al igual que ocurre con la energía, la actividad prevé un crecimiento exportador acompañado por proyectos como el RIGI.
“Para 2035 vamos a generar más de 35.000 millones de dólares anuales de exportación. Eso significa que Argentina no va a depender sólo del agro y el sector energético, y que la minería va a ser fundamental en la generación de divisas y de empleo”, afirmó Cacciola.
Y destacó: “Argentina está de moda porque empieza a ser creíble y en el exterior se reconoce que ha habido un cambio cultural”, destacó el empresario.
Quien se refirió al sector agropecuario fue el empresario Federico Boglione, quien pidió unir esfuerzos de manera intra e inter sectorial para alcanzar las metas productivas históricas. “Las empresas individuales han crecido mucho, pero el país no nos acompañó. Me da esperanza escuchar a los otros sectores, porque son los que podrán traccionar para que nosotros también exportemos”, afirmó.
El tándem productivo contempla también a la economía del conocimiento, actualmente el tercer complejo exportador de Argentina, y con proyección de crecer aún más. Durante su exposición, Víctor Valle aseguró que el país “está muy bien posicionado por sus recursos energéticos y mineros”, demandados por el sector tecnológico, y aseguró que “existe la oportunidad concreta de aumentar las exportaciones en un 50%”.
A su turno, el viceministro de Economía, José Luis Daza, hizo un repaso por los alcances del programa económico llevado a cabo por el gobierno y expresó su apoyo al agro. “En Argentina todos le debemos un enorme agradecimiento al campo, porque fue el que históricamente se puso el país al hombro”, afirmó el funcionario.
En cuanto a los desafíos proyectados, Daza enfatizó que es necesario “continuar con el proceso de desregulación y de integración al mundo, seguir bajando trabas a importaciones y exportaciones, y mantener tanto el ancla fiscal como la política desinflacionaria”. Todos ellos, aseguró, aspectos que atañen al agro.
“Tenemos una estructura impositiva que atenta enormemente contra la producción y la inversión. Hay que terminar con las retenciones, ingresos brutos y tasas municipales, limpiar el sistema impositivo e institucionalizar la reforma. El proceso de transformación recién comienza y tenemos que consolidar el cambio”, concluyó.
Al cierre del encuentro, el viceministro mantuvo un intercambio con el presidente de la SRA, quien, por su parte, ratificó lo expuesto en la jornada.
“Entre todos se nos va a hacer más fácil poner a Argentina donde debería estar. De acá a 10 años espero que ya no hablemos del potencial argentino, sino de nuestra producción. No sólo del campo, sino de todos los sectores”, expresó Pino.
👉 TODA LA INFO en:
www.sra.ar/exposiciones/exposicion-rural
www.exporuralvirtual.com.ar
www.exposicionrural.com.ar
AGENDA – 23 de julio (Expo Rural 26 Edición YPF)
Jul 14, 2026 | Agricultura, Economía / Economía del Agro, Especial
El mercado internacional vuelve a concentrarse en los fundamentos productivos y comerciales tras la volatilidad financiera de las últimas semanas. El clima, la demanda mundial, las proyecciones agrícolas y la calidad de la producción argentina serán determinantes para la evolución de los precios y la comercialización durante los próximos meses.
Buenos Aires, martes 14 de julio (PR/26) .- Los mercados de soja, maíz y trigo atraviesan un período de fuerte expectativa luego de varios meses marcados por la volatilidad financiera y los movimientos de los fondos de inversión. Si bien durante junio las cotizaciones estuvieron influenciadas por factores especulativos, el escenario comienza nuevamente a enfocarse en las variables estructurales que históricamente determinan la evolución de los precios internacionales: la producción, la demanda, los stocks, el clima y el comercio global.
En este contexto, el panorama internacional presenta desafíos y oportunidades para Argentina, uno de los principales exportadores mundiales de granos. La evolución de la campaña estadounidense, la cosecha récord de Brasil, la demanda de China y las perspectivas de consumo industrial aparecen como factores centrales para definir el comportamiento del mercado durante el segundo semestre del año.
En el caso de la soja, el mercado continúa girando alrededor del denominado triángulo Estados Unidos-China-Brasil, cuyos movimientos siguen marcando la tendencia internacional. La evolución de las exportaciones norteamericanas hacia el gigante asiático continúa siendo determinante para el nivel de existencias finales en Estados Unidos, indicador considerado uno de los principales termómetros para la formación de precios.
Durante junio, la falta de avances concretos en los acuerdos comerciales entre Washington y Beijing generó una importante liquidación de posiciones compradoras por parte de los fondos de inversión que operan en Chicago. Esa salida de capital provocó una baja significativa de las cotizaciones, aunque posteriormente el mercado recuperó estabilidad al volver a concentrarse en los fundamentos productivos.
En las últimas semanas, los pronósticos de altas temperaturas y menores precipitaciones sobre el cinturón agrícola estadounidense impulsaron nuevas subas, a lo que se sumaron anuncios de embarques con destino a China que devolvieron confianza respecto del comercio bilateral. Estos factores volvieron a darle impulso a un mercado que permanece extremadamente sensible a cualquier novedad climática o geopolítica.
Otro aspecto que adquiere creciente relevancia es el desarrollo de la industria de los biocombustibles en Estados Unidos. El incremento del procesamiento de soja para producir aceite destinado al biodiésel podría aumentar la demanda del grano, aunque ese proceso también implica una mayor producción de harina, que deberá encontrar nuevos mercados para evitar excedentes que terminen presionando los precios internacionales.
Las proyecciones agrícolas conocidas durante julio mantuvieron prácticamente sin cambios los principales indicadores mundiales respecto del mes anterior. Si bien no hubo modificaciones significativas en las estimaciones de producción y stocks, el mercado continúa siguiendo muy de cerca cualquier variación en el clima estadounidense, considerado el principal factor capaz de modificar el escenario actual.
En Argentina, la situación comercial de la soja mantiene una elevada proporción de producción aún sin precio definido. Casi la mitad de la oferta total permanece fuera del circuito comercial o entregada con precio pendiente de fijación, una condición que otorga margen para futuras decisiones de venta dependiendo de la evolución del mercado.
En el plano interno, la mejora registrada en los valores expresados en pesos respondió principalmente al ajuste del tipo de cambio ocurrido durante junio y no a una recuperación genuina de las cotizaciones internacionales. En dólares, el mercado prácticamente no mostró diferencias respecto de los valores registrados un mes atrás.
La industria aceitera continúa siendo el principal sostén de la demanda doméstica, mientras que el mercado exportador de poroto enfrenta mayores dificultades. En el mediano plazo también aparecen interrogantes vinculados con el crecimiento de la producción estadounidense de harina de soja, que podría aumentar la competencia internacional para uno de los principales productos de exportación argentinos.
Para el maíz, el comportamiento internacional mostró una dinámica similar. Luego de la fuerte caída experimentada durante junio por la salida de posiciones compradoras de los fondos especulativos, el mercado comenzó a recuperar terreno al volver a enfocarse en los fundamentos productivos y comerciales.
Las exportaciones estadounidenses mantienen un desempeño excepcional y se encaminan hacia niveles récord, al tiempo que la demanda mundial continúa creciendo y absorbiendo buena parte de la enorme producción global registrada durante la última campaña. Esa fortaleza del consumo permitió sostener un escenario relativamente equilibrado pese a la abundante oferta.
Uno de los indicadores más observados continúa siendo la relación entre stocks y consumo, que permanece en uno de los niveles más bajos de los últimos años. Esa situación limita la posibilidad de fuertes caídas de precios, especialmente si aparecen inconvenientes climáticos durante las etapas críticas del desarrollo de los cultivos.
Las condiciones meteorológicas en Estados Unidos concentran buena parte de la atención del mercado, mientras que en Brasil avanza la cosecha de la denominada Safrinha, considerada la principal producción de maíz del país. El volumen final de esa cosecha tendrá un impacto directo sobre la disponibilidad mundial y sobre la competencia exportadora que enfrentará Argentina.
También se mantiene bajo observación la posible aprobación definitiva del uso permanente de mezclas con mayor contenido de bioetanol en Estados Unidos, una medida que incrementaría la demanda de maíz destinado a la producción de combustibles renovables.
En el mercado argentino, el comportamiento de los precios fue muy similar al registrado en soja. Las mejoras observadas en pesos respondieron principalmente al efecto cambiario, mientras que las cotizaciones en dólares permanecieron prácticamente estables durante el último mes.
La comercialización continúa mostrando un importante volumen pendiente de fijación de precios, aunque la demanda sigue siendo muy activa tanto para operaciones inmediatas como para posiciones futuras. Sin embargo, el ingreso masivo del maíz brasileño al mercado internacional representa un elemento que podría moderar futuras mejoras de precios.
Las recientes subas registradas en Chicago durante los días en que el mercado argentino permaneció sin operaciones podrían trasladarse a las cotizaciones locales, especialmente en un contexto donde la demanda continúa mostrando firme interés por la mercadería disponible.
En cuanto al trigo, el escenario internacional presenta características particulares. Los factores financieros perdieron protagonismo rápidamente y el mercado volvió a concentrarse en las perspectivas productivas del hemisferio norte y en la evolución de la oferta proveniente de la región del Mar Negro.
Estados Unidos enfrenta dificultades productivas debido a la escasez de precipitaciones sobre importantes áreas cultivadas, situación que afectó el rendimiento del trigo de invierno. Al mismo tiempo, las proyecciones de siembra para la próxima campaña muestran uno de los niveles más bajos de las últimas décadas.
A nivel global también comienzan a observarse señales de menor disponibilidad futura. Si bien la última campaña fue excepcional en términos productivos, las proyecciones indican una reducción de la relación entre stocks y consumo debido a que la demanda mundial crecería por encima de la producción.
Las exportaciones de Rusia y Ucrania continúan siendo determinantes para la formación de precios internacionales. La agresividad comercial de ambos países mantiene una fuerte presión competitiva sobre el resto de los exportadores y limita las posibilidades de recuperación de las cotizaciones.
Otro elemento seguido de cerca es la posible influencia del fenómeno El Niño sobre importantes regiones productoras de China, India y Australia. Eventuales problemas climáticos podrían modificar sustancialmente el equilibrio entre oferta y demanda durante la próxima campaña.
Para Argentina, el principal desafío continúa siendo la calidad del trigo obtenido en la última cosecha. Esa situación limita el acceso a mercados de mayor valor agregado y obliga a competir principalmente por precio, reduciendo las posibilidades de mejorar los ingresos por exportación.
La menor calidad también afecta el comportamiento del mercado interno, donde la industria molinera paga importantes premios por mercadería que cumple con los estándares requeridos. Sin embargo, la disponibilidad de trigo con esas características resulta reducida, dificultando la operatoria comercial.
A ello se suma un importante volumen de trigo que todavía permanece sin precio definido, situación que incrementa la incertidumbre de productores y operadores mientras esperan mejores condiciones de mercado para concretar las ventas.
En términos generales, el escenario para los tres principales cultivos argentinos continuará dependiendo de la evolución del clima en Estados Unidos, el avance de la cosecha brasileña, la dinámica del comercio internacional, las decisiones de los grandes compradores mundiales y la evolución de los conflictos geopolíticos que puedan alterar el funcionamiento de los mercados.
Mientras tanto, la demanda industrial y exportadora seguirá desempeñando un papel clave para la comercialización local, en un contexto donde gran parte de la producción todavía permanece sin precio definitivo y las decisiones comerciales dependerán de la evolución de un mercado que continúa mostrando elevados niveles de incertidumbre.
Primicias Rurales
Fuente: Sandra Capocchi
Jul 3, 2026 | Actualidad, Economía / Economía del Agro, Ferias, Exposiciones y Cursos
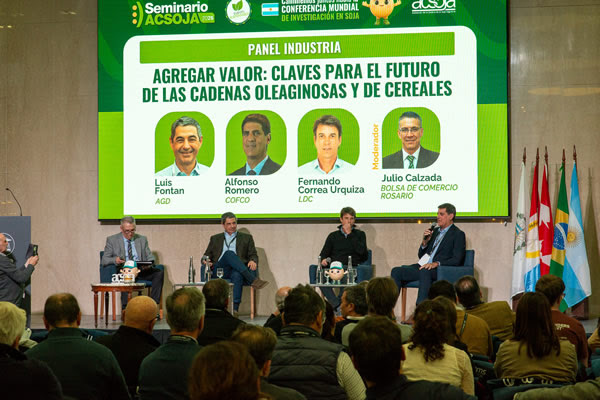
Referentes de COFCO, LDC y AGD coincidieron en el Seminario ACSOJA 2026, en Rosario, en que el país cuenta con una industria de procesamiento de clase mundial. Sin embargo, advirtieron que hace falta una nueva Ley de Biocombustibles y reglas estables para volver a atraer inversiones.
Buenos Aires viernes 3 de julio (PR/26)–El cierre del Seminario ACSOJA 2026, realizado en la Bolsa de Comercio de Rosario bajo el lema «Caminemos juntos hacia la Conferencia Mundial de Investigación en Soja», dejó un mensaje claro desde la industria aceitera: Argentina tiene todo para volver a liderar el procesamiento de soja a nivel mundial, pero necesita terminar de ordenar la casa. Así lo plantearon los referentes de las principales agroexportadoras durante el panel «Agregar valor: Claves para pensar el futuro de las cadenas oleaginosas y de cereales», del que participaron Alfonso Romero (COFCO), Fernando Correa (LDC) y Luis Fontan (AGD), con la moderación de Julio Calzada, de la BCR.
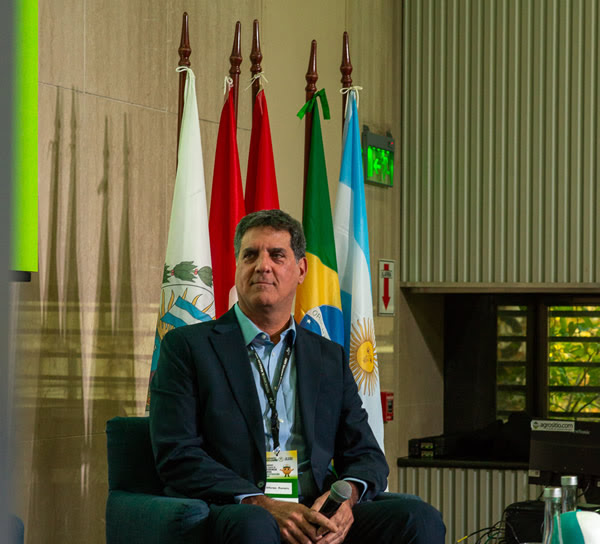
La charla giró en torno a tres ejes centrales: la competitividad del complejo sojero, el proyecto de nueva Ley de Biocombustibles y el posible cierre del mercado europeo al biodiésel argentino, además de las oportunidades para fortalecer el agregado de valor dentro del país.
Una industria que empieza a recuperar terreno
Los tres ejecutivos coincidieron en que Argentina comenzó a recuperar condiciones para competir de igual a igual con Brasil y Estados Unidos, países que en los últimos años expandieron fuertemente su capacidad de molienda de la mano de políticas de promoción de los biocombustibles. Aun así, remarcaron que todavía quedan reformas pendientes para aprovechar todo el potencial de la cadena.

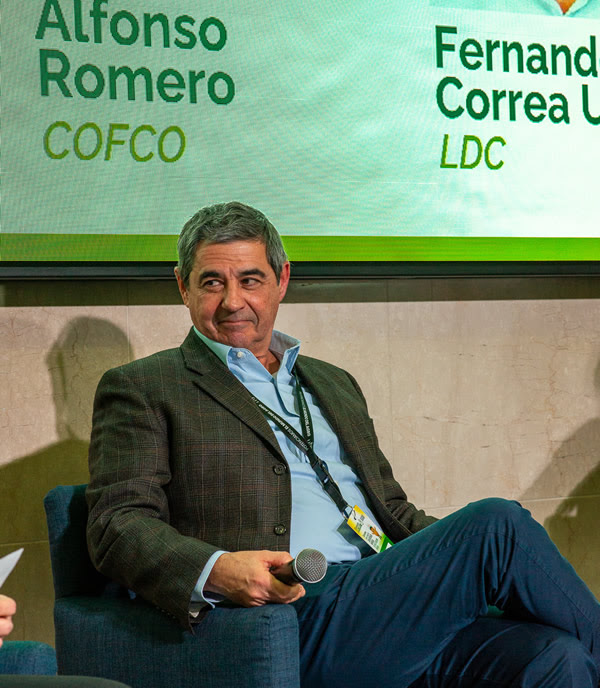
Alfonso Romero, de COFCO, destacó que durante el último año empezaron a alinearse las políticas públicas con las necesidades del sector privado, un cambio que, según explicó, ya se refleja en nuevas inversiones. También valoró el cronograma de reducción gradual de los derechos de exportación por darle previsibilidad al sector, aunque insistió en que el gran desafío pendiente sigue siendo mejorar la rentabilidad del productor. «Cuando el primer eslabón de la cadena es competitivo, el resto de la industria encuentra las condiciones para invertir, incorporar tecnología y generar más valor agregado», afirmó.
Romero agregó que la disponibilidad de gas competitivo, las obras de infraestructura y el desarrollo de la Hidrovía serán claves para consolidar la posición de la industria argentina.
En el mismo sentido, los tres empresarios pidieron profundizar la baja de los derechos de exportación sobre la soja y sus derivados, preservar el diferencial arancelario que favorece la industrialización, avanzar con obras de infraestructura y consolidar herramientas de diferenciación como la sustentabilidad, la trazabilidad y las certificaciones de calidad. En ese marco, mencionaron a VISEC, la plataforma de trazabilidad de la cadena sojera argentina, como un modelo para demostrar el cumplimiento de los estándares ambientales que exige, sobre todo, la Unión Europea.
Biocombustibles: la gran oportunidad que espera su ley
Otro de los temas centrales del panel fue el debate legislativo por una nueva Ley de Biocombustibles. Los tres referentes respaldaron un esquema que incentive las inversiones y promueva mayor competencia, ya que consideran que elevar el corte obligatorio de biodiésel permitiría industrializar más soja, sustituir importaciones de gasoil y mejorar el precio que recibe el productor, en línea con lo que ya hacen los principales países productores del mundo.

Luis Fontan, de AGD, recordó que la industria aceitera invirtió, hace más de una década, miles de millones de dólares para desarrollar un complejo moderno de producción de biodiésel y otros derivados de alto valor agregado, como la glicerina de calidad farmacéutica. Sin embargo, advirtió que buena parte de esa capacidad sigue ociosa por la falta de un marco regulatorio que impulse el consumo interno y por las barreras comerciales que enfrentan las exportaciones argentinas.
«Tenemos plantas de escala mundial, con altísima eficiencia tecnológica, que hoy trabajan por debajo de su potencial», resumió Fontan.
Condiciones únicas, con la necesidad de sostenerlas
El panel coincidió en que Argentina tiene una de las industrias de procesamiento de soja más eficientes del mundo, con ventajas competitivas construidas durante décadas de inversión. El desafío, de ahora en más, pasa por sostener un marco de reglas estables que incentive nuevas inversiones, promueva el agregado de valor y acompañe las crecientes exigencias internacionales en materia de sustentabilidad.

Fernando Correa, de LDC, sostuvo que el país reúne condiciones difíciles de igualar: un complejo industrial y portuario concentrado en el Gran Rosario, productores altamente eficientes y una ubicación estratégica para abastecer a los mercados internacionales. Aun así, advirtió que el fuerte crecimiento de la capacidad de molienda en Brasil y Estados Unidos obliga a la Argentina a recuperar competitividad para sostener su liderazgo.
«Cuando la cadena deja de tener viento de frente demuestra el potencial que tiene. Si logramos eliminar los sobrecostos que hoy limitan nuestra competitividad, la industria argentina está en condiciones de competir de igual a igual con cualquier actor del mundo», aseguró Correa.
Rosario, antesala de la Conferencia Mundial de Soja
El Seminario ACSOJA 2026 funcionó, además, como antesala de la 12.ª Conferencia Mundial de Investigación en Soja, que se realizará del 4 al 7 de abril de 2027 en Rosario y reunirá a investigadores, empresas, productores y especialistas de todo el mundo para debatir sobre el presente y el futuro del cultivo.
A lo largo de la jornada se abordaron temas estratégicos vinculados con la producción, los mercados, la infraestructura, la industrialización, la calidad y el agregado de valor. También hubo espacio para la innovación alimentaria, con la presentación de una bebida vegetal fermentada a base de soja, desarrollada por estudiantes de Ingeniería en Tecnología de Alimentos de la UCEL, un proyecto que recibió una mención especial de ACSOJA en el Concurso Estudiantil de Alimentos Innovadores de Rosario (CEAIR).
El evento contó con el apoyo de BCR Labs, Bunge, Greenlab, Williams Agroservicios, A3 Mercados, Fyo, Galicia, Hedgepoint Global Markets, Spraytec, AGD, Cofco International, LDC, Molinos Agro, el Gobierno de la Provincia de Santa Fe y el Ministerio de Agrobioindustria de la Provincia de Córdoba, junto con Campo Limpio, Deubel, Grupo Aliendro, Naquet Alimentos Sin TACC y The Carbon Sink.
Para revivir el Seminario, se puede ingresar en www.seminarioacsoja.org.ar.
Primicias Rurales
Fuente: ACSOJA
Jun 30, 2026 | Actualidad, Economía / Economía del Agro, Ferias, Exposiciones y Cursos
La cadena sojera ratificó su apoyo a las medidas macroeconómicas actuales, aunque solicitó mayor celeridad en las reformas. El objetivo es liberar el potencial productivo y alcanzar un círculo virtuoso de inversión y crecimiento en todo el complejo.
Rosario, martes 30 junio (PR/26) — En la apertura del Seminario ACSOJA 2026, que se realiza en la Bolsa de Comercio de Rosario (BCR), el presidente de la entidad, Rodolfo Rossi, reconoció los avances en equilibrio fiscal y desregulación. Sostuvo que, si bien el Gobierno va en la dirección correcta, la reducción gradual de retenciones es insuficiente para liberar el potencial del sector.
El directivo insistió en que el país dispone de superficie para aumentar la producción sustentable si se logran cerrar las brechas tecnológicas. Para esto, solicitó avanzar hacia retenciones cero, junto con una nueva ley de semillas y la promoción del uso de fertilizantes.
También reclamó una nueva legislación sobre biocombustibles, mayores inversiones en infraestructura logística, mejoras ferroviarias y el fortalecimiento del sistema científico. Rossi subrayó que la soja fue responsable del 24,2% de las exportaciones en 2025, alcanzando ingresos por 21.440 millones de dólares.
El secretario de Agricultura, Sergio Iraeta, destacó que la macroeconomía muestra «signos de normalización» y agradeció la confianza del sector. Aseguró que la gestión económica trabaja para «sacarle la mochila al campo» y aliviar la carga sobre los productores e industria.
Por su parte, el secretario de Gobierno de Rosario, Sebastián Chale, celebró la elección de la ciudad como sede de la Conferencia Mundial de Investigación en Soja 2027. Reclamó, no obstante, mayor inversión nacional en infraestructura para fortalecer la competitividad del polo agroindustrial.
El evento mundial reunirá en abril de 2027 a especialistas de más de 100 países. Allí se abordarán temas de biotecnología, inteligencia artificial, sanidad y comercio internacional, proyectando el potencial de la agroindustria argentina al mundo.
Sobre ACSOJA:
La asociación es una entidad sin fines de lucro constituida en 2004, integrada por los seis sectores de la cadena. Cuenta con más de 30 entidades privadas y públicas, incluyendo al INTA y universidades, con el fin de proyectar un futuro común y competitivo.
Primicias Rurales
Fuente: ACSOJA