Exportaciones agro: termina marzo y un primer trimestre récord

Exportaciones agro: termina marzo y un primer trimestre récord

Por Franco Pennino – Matías Contardi – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
La alta competitividad de los granos argentinos en el mercado internacional está traccionando niveles de demanda históricos para esta altura del año. Las descargas en puertos también están en máximos.


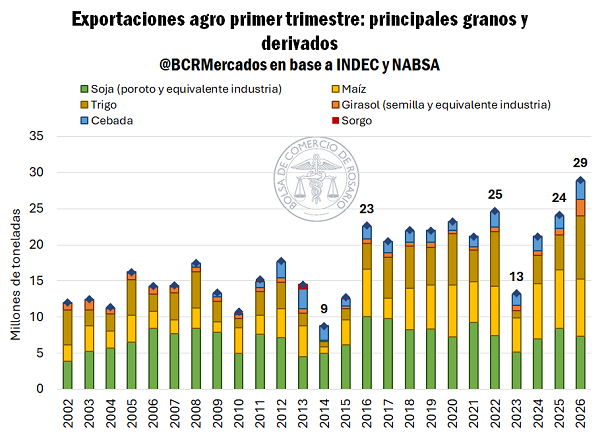
Rosario, domingo 29 marzo (PR/26) — En anticipo de un año que hará historia para el sector agroindustrial, el primer trimestre del 2026 cierra con récord de exportaciones para los principales granos y derivados.

Teniendo en cuenta las toneladas necesarias para la elaboración de aceites y harinas vegetales y las embarcadas como grano, durante los primeros tres meses del año se enviaron al exterior el equivalente a 29 millones de toneladas (Mt) de granos.


La producción total de esta campaña ascendería a 160 Mt según las estimaciones de la Bolsa de Comercio de Rosario (ver), un récord histórico para el campo argentino. Considerando los niveles de oferta tan elevados y dado el perfil marcadamente exportador del agro, el efecto en precios es notorio este año, especialmente en maíz y trigo donde la oferta argentina se cuenta entre las más competitivas del mundo. Este posicionamiento ha venido ayudando a traccionar la absorción externa de cereales y oleaginosas.

En los cereales el efecto es notorio, se acumulan factores positivos tales como exportaciones récord de trigo, la segunda mejor performance en los registros para el complejo cebada, el mejor arranque del año para el sorgo en una década y la segunda mejor marca exportadora para el maíz.

Sólo en los primeros tres meses del año se exportaron 8,8 Mt de trigo (11,7 Mt en la campaña), el doble que en los últimos cinco años. Los embarques de cebada alcanzan las 2,5 Mt en el año (2,8 Mt en la campaña); un 40% por encima del promedio para el último quinquenio y un 50% más que en la última década.

Para el sorgo y el maíz la campaña recién comenzó este mes de marzo, aunque solo ello bastó para que los volúmenes de embarques estén en lo más alto. Con los buques que fueron apareciendo en el Line Up para el mes, las exportaciones de maíz llegarían a las 5 Mt, profundizando el récord para marzo y marcando el segundo mejor primer trimestre de la historia, solo por detrás del año pasado. Por sorgo se embarcaron 207.000 toneladas, un 30% más que el año pasado.

En el plano de las oleaginosas, el girasol está rompiendo récord de exportación con la combinación de una excelente performance exportadora de aceites y una dinámica completamente atípica de embarques de semillas.

Entre todo el complejo girasolero, teniendo en cuenta las toneladas equivalentes, la absorción externa superaría las 2 Mt solo en el primer trimestre, 3,7 veces el promedio de la última década. La soja, en cambio, escapa a esta tendencia general y si bien la nueva campaña arranca formalmente el 1ro de abril, en este primer trimestre del año las exportaciones suman 7,3 Mt, un 2% por debajo de la media para el último quinquenio.

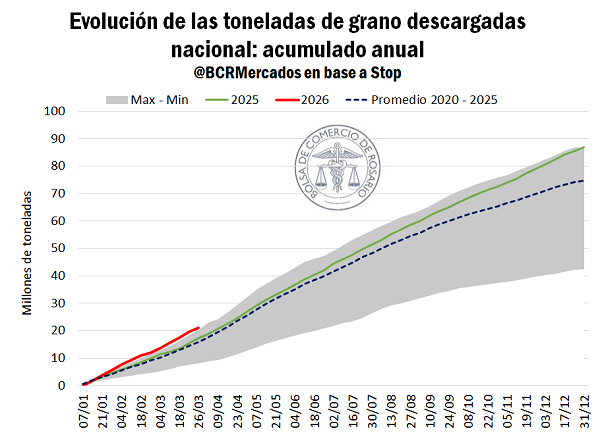
De la mano de un ritmo exportador extraordinario, la descarga de toneladas en puertos y plantas a nivel nacional está en máximos y solo vaticina el principio de lo que será un año marcado por la logística. Ya se entregaron más de 21 Mt entre cereales y oleaginosas según el sistema Stop, 22% más que el año pasado a la misma altura.

En plena cosecha de maíz, a nada de comenzar de forma generalizada las labores en soja, a mitad de camino en cosecha de girasol y con una campaña histórica de trigo, el cupo juega un rol fundamental que se traduce en descuentos sobre las cotizaciones para la descarga inmediata.


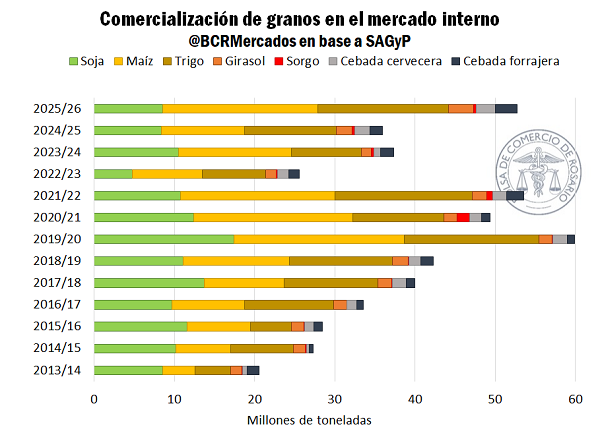
El ritmo de comercialización de granos en el mercado interno viene cortado por la misma tijera que el de exportación y descargas de granos, todo traccionado en esencia por la misma dinámica: oferta récord y demanda que convalida, traduciéndose en búsqueda de originación por parte del sector exportador e industrial. De esta forma, las compras de granos en el mercado físico superan las 52 Mt hacia fines de marzo para la campaña 2025/26; esto es, un 46% más que la campaña pasada en igual período y un 30% por encima del promedio para la última década.

2- Soja: cerrando la 2024/25

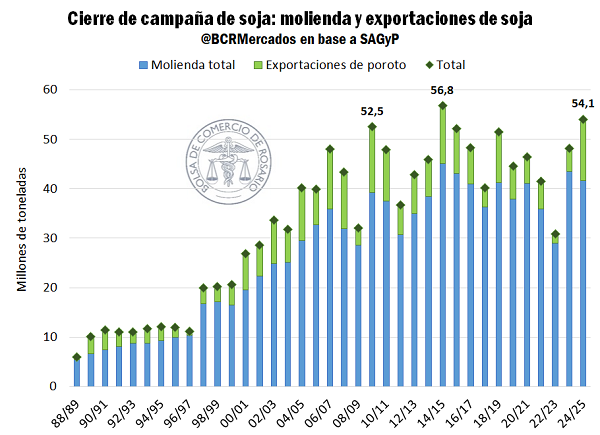
El ciclo 2024/25 estuvo marcado comercialmente por el efecto de la guerra comercial entre Estados Unidos y China, que modificó el flujo internacional de poroto con los asiáticos pivoteando sobre la soja argentina. Las exportaciones de la campaña cerrarían en 12,4 Mt de soja: 2,7 veces más que la 2023/24, un 88% por encima del promedio para la última década y la segunda mejor marca exportadora de la historia.

La aspiradora china funcionó como un driver de demanda fundamental en el mercado interno que además se encontró altamente solicitado para el procesamiento de porotos en un contexto internacional de elevada demanda por aceites vegetales. Generalmente, la época de mayor competitividad para los porotos argentinos coincide con el inicio de la cosecha, sin embargo, el año pasado, durante los meses de agosto a diciembre del 2025 los embarques de soja superaron las 8,4 Mt, 30% por encima del récord anterior y traccionados completamente por la demanda asiática. Esta dinámica llevó que hacia fines de campaña queden cada vez menos toneladas para procesar.

La molienda total de soja durante el mes de febrero fue de 1,98 Mt según SAGyP, un 25% menos que febrero del 2025 y, sacando la sequía, es la peor performance para el mes en doce años. Sin embargo, teniendo en cuenta la molienda de la campaña hasta febrero y proyectando marzo en base a los niveles de suministros y flujos comerciales por soja, esta Bolsa de Comercio estima que el crushing de la 2024/25 ascendería a 41,6 Mt, apenas por debajo de la campaña pasada y 6% delante del promedio para la última década.


Entre los embarques y el procesamiento de la soja, la campaña 2024/25 cerraría con una absorción de 54,1 Mt, la segunda más alta en la historia para los dos principales drivers de demanda de soja argentina. De esta forma, las existencias que pasan para la nueva 2025/26 se estiman en 3,8 Mt. Sin tener en cuenta el 2023, año de la histórica sequía, este nivel de stock final es el más bajo en una década.

3- En línea de largada para la campaña sojera 2025/26, se disparan las importaciones de soja paraguaya

La cosecha de soja está a días de comenzar y se comprometieron 8,5 Mt de la 2025/26 hasta ahora; en línea con el volumen del año pasado pero un 24% debajo del promedio para la última década.

Sin una oferta interna generalizada hasta el momento, desde el lado de la demanda, las fábricas locales sí hacen visible su decisión por mantener un volumen operativo estable y esto se evidencia sobre todo en un elevado nivel de absorción de producción proveniente del Paraguay.

En este escenario, el papel de la materia prima importada del país vecino toma mayor relevancia. Paraguay está cerrando lo que se estima podría ser una nueva cosecha récord de más de 11,53 millones de toneladas, con lo cual se presenta bien abastecida para cubrir las necesidades de la industria argentina de crushing.

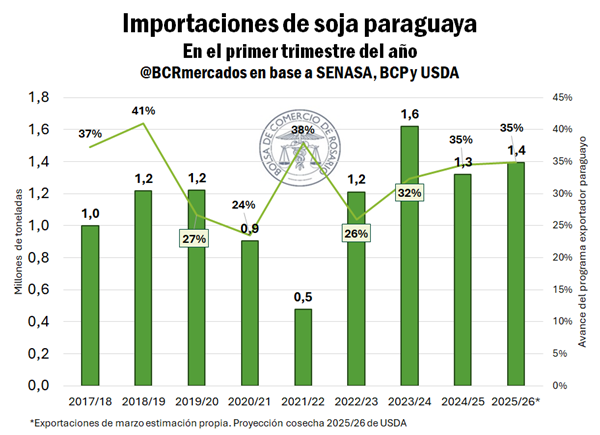
A su vez, este hecho ayuda a explicar las elevadas cifras de importación de soja que se registran hasta el momento. Se estima que para el primer trimestre del año las importaciones de poroto provenientes de nuestros vecinos paraguayos alcancen las 1,4 Mt de porotos de soja, de acuerdo con datos de SENASA.


Desde el lado paraguayo, nuestros hermanos limítrofes vienen manteniendo un ritmo exportador en máximos de, por lo menos, la última década. Según el USDA, desde Paraguay se exportarían 7,7 Mt esta campaña, la segunda mejor marca de su historia, y que ya habría completado 35% de su programa exportador. Es decir, el total exportado en grano es casi la cuarta parte de la producción estimada para la 2025/26. El dato revela lo abultado de los stocks disponibles para vender al exterior desde ese origen, cumpliendo también con la demanda de materia prima de las plantas de procesamiento locales. En este sentido, la competencia juega como un limitante para las subas del nivel de precios de la oleaginosa ofrecida en el mercado interno.

4- La disparada del petróleo por el conflicto armado en Medio Oriente abre una ventana a los biocombustibles

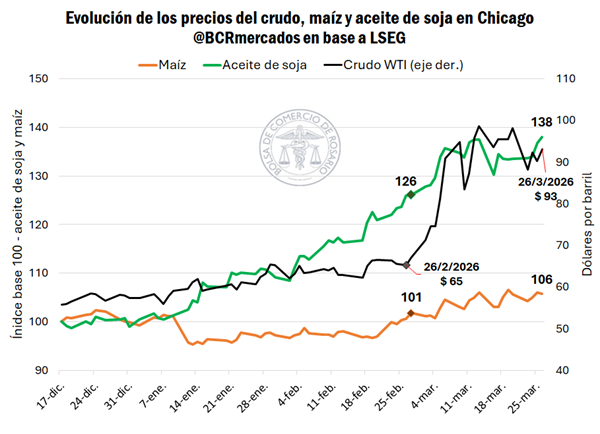
El conflicto armado en Medio Oriente ya está llegando al mes de duración, y el petróleo fue el principal commodity afectado tanto por las interrupciones en la cadena de suministros como por los ataques iraníes al complejo productivo petrolero de la región, con el WTI subiendo hasta 47%.

Frente a este escenario, mediante la Resolución 79/2026 de la Secretaría de Energía se incrementó el límite máximo de oxígeno en naftas hasta el 5,6% para facilitar las mezclas con mayor contenido de etanol. En este sentido, si bien el corte obligatorio se mantiene en 12%, las petroleras podrían voluntariamente subirlo hasta un 15% para hacer frente al contexto internacional. De efectivizarse este mayor porcentaje de mezcla, el uso doméstico de maíz para producción de etanol podría sumar otro medio millón de toneladas, si se mantuviese la proporción actual de participación respecto a la caña de azúcar, dinamizando inversiones en el sector.

Estados Unidos, por su parte, reaccionó de manera similar. La Agencia de Protección Ambiental de EE. UU. oficializó la entrada en vigor del corte con etanol en naftas del 15% (E15) a nivel nacional. Según las últimas estimaciones del USDA, en Estados Unidos el uso de maíz en etanol explica el 42,5% del consumo interno por el cereal, siendo el segundo mayor factor de demanda para el maíz norteamericano luego del uso forrajero. En la misma sintonía se encuentra el uso de aceite de soja para la producción de biodiesel, donde las expectativas para la campaña estadounidense 2026/27 están puestas a que explique más de la mitad del consumo interno de aceite de soja. En Argentina, en tanto, el uso de maíz para la producción de bioetanol explica entre un 10% y un 14% del consumo interno, según la campaña.

Así las cosas, el aceite de soja y el maíz encontraron impulso en el mercado de referencia de Chicago. La alta vinculación de ambos cultivos con el sector energético explica el importante dinamismo de los precios en las últimas semanas.

Primicias Rurales
Fuente: Informativo Semanal BCR
Récord histórico y crecimiento sostenido de las exportaciones en febrero

Récord histórico y crecimiento sostenido de las exportaciones en febrero

El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR) registró en febrero una suba mensual desestacionalizada del 0,2% y se ubicó 15,8% por encima del mismo mes del año anterior, según el informe de la Bolsa de Comercio de Rosario (BCR)

Rosario, viernes 27 marzo (PR/26) — El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR) mostró en febrero una variación mensual positiva del 0,2% respecto de enero, alcanzando un nuevo máximo histórico y sumando cuatro meses consecutivos en niveles récord.

En la comparación interanual, el indicador se ubicó 15,8% por encima de febrero de 2025, consolidando una tendencia de crecimiento en el sector.

Qué impulsó la suba del índice

De las doce series que componen el índice, siete registraron subas y cinco mostraron caídas, con datos ajustados por estacionalidad.

El principal motor del crecimiento fue el avance de las labores agrícolas, especialmente por el progreso en la cosecha de girasol.

De las doce series que componen el índice, siete registraron subas y cinco mostraron caídas, con datos ajustados por estacionalidad.

El principal motor del crecimiento fue el avance de las labores agrícolas, especialmente por el progreso en la cosecha de girasol.

Entre los componentes con variaciones positivas se destacaron:

  • Molienda de trigo (+0,3%)
  • Molienda de cebada (+1,7%)
  • Faena de porcinos (+0,6%)
  • Faena aviar (+0,1%)
  • Producción de biodiesel (+1,5%)
  • Producción de bioetanol (+3,4%)

Sectores con caídas durante febrero

En contraste, algunos rubros mostraron retrocesos:

  • Exportaciones agropecuarias (-5,6%), por menores envíos de soja y maíz
  • Molienda de soja (-3,7%)
  • Molienda de girasol (-0,4%)
  • Producción de leche (-0,1%)
  • Faena bovina (-0,3%)

Fuerte crecimiento interanual

El crecimiento respecto a 2025 estuvo impulsado principalmente por la producción primaria, con un aumento cercano al 25% interanual, en un contexto de:

  • Cosecha fina histórica
  • Alta producción de girasol
  • Avance en la siembra de maíz

Además, el subíndice de agroexportación registró una suba interanual del 1,5%.

En sentido contrario, el subíndice agroindustrial cayó 0,7% interanual, afectado por:

  • Menor faena bovina
  • Caída en la molienda de soja


Evolución por subíndices

  • IACA-Cultivos:
    Registró una suba mensual del 1,7%, acumulando cinco meses consecutivos en alza, impulsado por la siembra de la campaña gruesa y la cosecha de girasol y maíz temprano.
  • Actividad agroindustrial:
    Mostró una caída del 0,8% mensual, debido a menor actividad en molienda y faena.
    • Molienda total: -2,0%
    • Molienda de soja: -3,7%
    • Faena total: -0,1% (con nueva baja en bovinos)
  • Sector lácteo:
    Presentó una leve contracción del 0,1%.
  • Biocombustibles:
    Exhibieron un crecimiento del 2,5% mensual, por aumentos en biodiesel y bioetanol.


Exportaciones con comportamiento dispar

El subíndice de agroexportación cayó 5,6% en febrero, explicado por menores ventas externas de soja y maíz.

Sin embargo, se observó un desempeño heterogéneo, con altos volúmenes de exportación en trigo y girasol, que moderaron parcialmente la caída general.

Primicias Rurales

Fuente: Bolsa de Comercio de Rosario

Carinata, camelina y colza: su rol en la intensificación de los sistemas agrícolas

Carinata, camelina y colza: su rol en la intensificación de los sistemas agrícolas

Por Giuliana Dellamaggiore – Bruno Ferrari – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
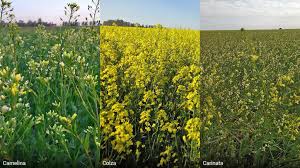
Carinata, camelina y colza ganan protagonismo como oleaginosas invernales integradas a rotaciones agrícolas, con creciente inserción a mercados de bioenergía y sistemas agrícolas más sustentables.


Rosario, domingo 22 marzo (PR/26) — La colza, la camelina y la carinata integran un conjunto de oleaginosas con creciente inserción en mercados vinculados a la bioenergía —especialmente en el caso de la camelina y la carinata—, bajo esquemas productivos y comerciales diferenciados del complejo oleaginoso tradicional.

El objetivo de este informe es analizar las características productivas y el panorama actual de estos cultivos en la Argentina. El abordaje se presenta en dos entregas: esta primera nota se enfoca en las características generales, el contexto productivo y de mercado, y las principales ventajas de estas oleaginosas; en una segunda publicación se profundizará en su dinámica de comercialización y en los mecanismos de formación de precios.

El avance de estas oleaginosas responde, en parte, a la convergencia entre la necesidad de intensificar los sistemas productivos, los aportes ambientales y agronómicos de estos cultivos y la expansión de los mercados energéticos sustentables. A continuación, se analizan estos factores.

Intensificación agrícola y aprovechamiento del barbecho invernal

La intensificación de los sistemas agrícolas, orientada a mejorar la eficiencia productiva, encuentra en estos cultivos una alternativa para sumar etapas productivas a las rotaciones, generar una renta adicional y reemplazar el barbecho por períodos activos de fotosíntesis y fijación de carbono. Según el caso específico, actúan como “cultivos de servicio con renta” o puentes verdes, al ocupar ventanas productivas asociadas a períodos de descanso del suelo.

Dado que en Argentina existen amplias superficies en barbecho invernal —especialmente en regiones alejadas de la influencia marítima—, estas especies encuentran su nicho productivo: la colza1 y la carinata se adaptan preferentemente a barbechos más largos, mientras que la camelina, por su ciclo más corto, se ajusta mejor a ventanas productivas más acotadas.

Ventajas productivas y ambientales 

De acuerdo con investigaciones de la Facultad de Agronomía de la Universidad de Buenos Aires (FAUBA), el desarrollo de raíces profundas y pivotantes en este grupo de cultivos favorece la descompactación biológica, mejora la aireación del suelo y aumenta la infiltración de agua, contribuyendo a un funcionamiento más eficiente del perfil edáfico.

Asimismo, estos cultivos presentan una elevada producción de biomasa, con un aporte significativo al balance de carbono del sistema, ya que parte de esa biomasa se incorpora al suelo y promueve el incremento del carbono orgánico y la disponibilidad de nutrientes.

A ello se suma el efecto alelopático de estos cultivos —especialmente en la camelina—, que contribuye al control de malezas y permite entregar el lote en mejores condiciones para el cultivo siguiente. Este atributo resulta clave en zonas con presencia de malezas resistentes, donde los barbechos prolongados son costosos, y refuerza el valor de la diversificación de rotaciones como herramienta central del manejo integrado de malezas, en línea con los enfoques promovidos por la Red de Manejo de Plagas (REM) de Aapresid2.

Demanda específica y destino energético

El desarrollo de estas oleaginosas invernales está impulsado por la creciente demanda de la industria energética de aceites certificados con baja huella ambiental, destinados tanto a biodiésel convencional como a biocombustibles avanzados, como el Aceite Vegetal Hidrotratado (HVO) y el Combustible Sostenible de Aviación (SAF).

Dentro de estos mercados, el SAF se posiciona como una de las principales alternativas para la descarbonización del transporte aéreo, permitiendo reducir las emisiones de gases de efecto invernadero hasta en un 80% respecto de los combustibles fósiles tradicionales.

Actualmente existen más de 300 proyectos de desarrollo de SAF en 40 países  con Estados Unidos concentrando aproximadamente el 35% de la capacidad proyectada. En ese marco, en agosto de 2025, YPF y Essential Energy firmaron un acuerdo para la creación de Santa Fe Bio, una biorrefinería destinada a la producción de HVO y SAF en Argentina.

No obstante, el fuerte impulso que cobró la demanda de SAF en base a los últimos compromisos regulatorios y objetivos de descarbonización, incluidos mandatos de mezcla y metas de reducción de emisiones, en Europa, Estados Unidos y economías de Asia hacen prever una necesidad estructural de ampliar la capacidad instalada en el mediano plazo.  Este escenario abre nuevas oportunidades para cultivos oleaginosos alternativos capaces de abastecer materias primas sostenibles para la industria energética.

Localización, superficie implantada y rindes

En términos generales, según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), la colza presenta mayor concentración en Tucumán, Chaco y Santiago del Estero, con presencia adicional en Santa Fe y Córdoba.

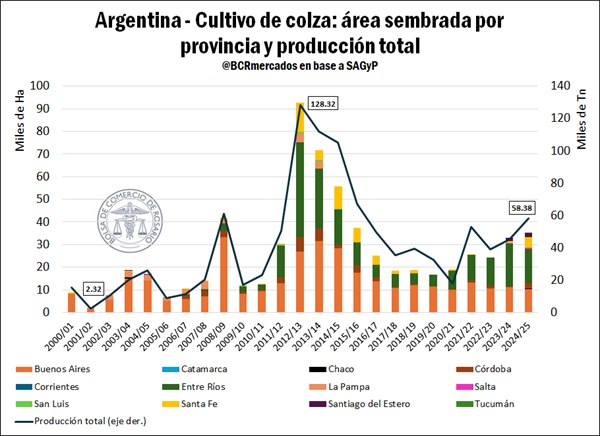
En la provincia de Buenos Aires conviven la colza y la camelina en las zonas centro, norte y sudeste, mientras que en el sudoeste bonaerense la camelina adquiere mayor relevancia. Entre Ríos es la provincia con mayor superficie implantada con oleaginosas invernales del país: según estimaciones de la Bolsa de Cereales de Entre Ríos, alcanzó 31.200 ha y una producción total de 48.620 t la campaña 2025/26.

Según comentó el experto Jorge Bassi en el podcast “Levantando la perdiz” de AAPRESID del 3 de junio de 20253, la superficie total implantada con oleaginosas invernales en Argentina se ubicó en torno a las 170.000 ha en 2025, lo que representa un crecimiento significativo respecto de tres años atrás, cuando las estimaciones rondaban las 30.000 ha.


De acuerdo con cifras de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), para la campaña 2024/25, la colza alcanzó una superficie sembrada de 35.147 ha y una producción de 58.379 t. Los rendimientos promedio de la colza son cercanos a 2 t/ha, con marcadas diferencias regionales: desde 1,6 t/ha en Córdoba hasta valores próximos a 3,5 t/ha en el sudeste bonaerense.

En el caso de la camelina y la carinata, si bien no existen aún estadísticas oficiales consolidadas, estimaciones basadas en información de empresas y acopios indican superficies superiores a las 35.000 ha en cada cultivo para la campaña 2025/26. Los rendimientos actuales se ubican entre 0,6 y 1,2 t/ha en camelina y en torno a 1,4 t/ha en carinata.

Desafíos y oportunidades

El principal desafío de la cadena a nivel global es desarrollar nuevas fuentes de energía renovable que atiendan el incremento exponencial de la demanda proyectada. A nivel local, voces del sector coinciden en que el desafío central consiste en traducir los beneficios ambientales de estos cultivos en valor económico concreto para el productor, lo que exige avanzar en esquemas de certificación que vinculen la producción primaria con las cadenas industriales de aceites y biocombustibles.

Esto implica, a su vez, generar las bases para un crecimiento orgánico: seleccionar los mejores materiales de semilla, garantizar el acompañamiento técnico durante el cultivo y desarrollar la infraestructura industrial para ofrecer soluciones logísticas adecuadas a los productores.

En materia de mejoramiento genético, persiste el reto de acompañar la expansión territorial de estas oleaginosas mediante una mayor adaptación genética a la diversidad de ambientes productivos del país.

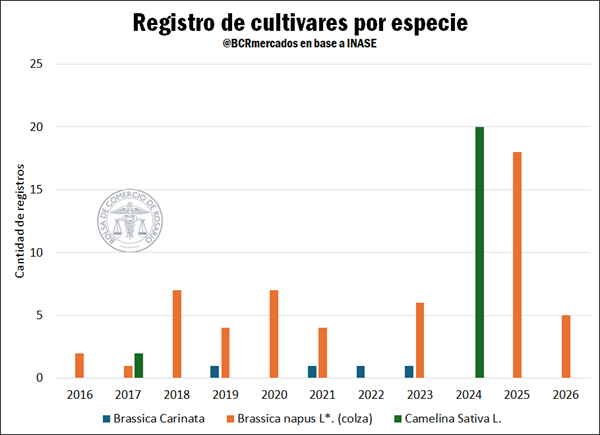
Según INASE, más del 50% de los cultivares disponibles de estos tres cultivos se inscribió en los últimos dos años y, en colza, más de un tercio de los registros de la última década corresponde a 2025, lo que evidencia una fase de aceleración en el desarrollo genético.

En los últimos diez años, las inscripciones de cultivares combinan participación pública y privada, aunque con predominio empresarial. En camelina, la mayoría de los registros desde 2016 fueron solicitados4 por firmas extranjeras con representación local.

En carinata, el 75% de los cultivares fue inscripto por una empresa nacional radicada en Santa Fe, la cual cuenta con un programa de investigación de carinata radicado en Venado Tuerto con ensayos a campo en todo el territorio agrícola.

En colza, de los 54 cultivares registrados, 46 corresponden a empresas extranjeras, 6 a una firma nacional y 2 fueron solicitados por el Instituto Nacional de Tecnología Agropecuaria. En términos territoriales, la representación se concentra principalmente en Buenos Aires, Santa Fe y Córdoba.


Desde la perspectiva agronómica, los principales desafíos se concentran en el manejo, especialmente en la etapa de implantación; en tanto que el desarrollo comercial de estos cultivos enfrenta, además, desafíos vinculados a la escala y continuidad de la oferta, la articulación entre los distintos eslabones de la cadena y el cumplimiento de certificaciones y estándares de sostenibilidad exigidos por los mercados de bioenergía.

Al respecto, el especialista Rubén Dicún5 subraya que la carinata se desarrolla bajo un esquema de producción trazado y certificado, y que su valor no debe medirse únicamente por el margen directo: integrada como alternativa invernal en la rotación, mejora las condiciones del suelo y contribuye al desempeño del cultivo siguiente, por lo que su verdadero rendimiento solo se comprende al analizarlo dentro del sistema productivo.

En este contexto, diversos expertos coinciden en que Argentina cuenta con una ventaja comparativa real: la disponibilidad de superficie libre en invierno y las buenas prácticas de labranza de sus productores la posicionan como un actor estratégico en el desarrollo de biocombustibles y en la inserción de su complejo agroindustrial en la transición energética global.

Desarrollo e investigación

La consolidación de estos cultivos en Argentina se sustenta en un trabajo sostenido de investigación orientado a su adecuada inserción en las rotaciones agrícolas. La FAUBA desarrolla en ese sentido líneas de estudio centradas en la caracterización genética y la zonificación ambiental, con una trayectoria consolidada en colza y carinata a la que se suma, más recientemente, investigación específica sobre camelina.

La combinación de herramientas de modelización y ensayos a campo, articulada con inversiones privadas en investigación y desarrollo y con el apoyo de organismos públicos, permite acelerar la transferencia de resultados.

Este esquema de cooperación público-privada constituye un ejemplo a seguir para acortar la curva de adopción de estos cultivos y consolidar su inserción en el sistema agrícola argentino.


Los autores agradecen la colaboración de Jorge Bassi, Rubén Dicún y Luciana Huergo por su revisión del documento y sus aportes durante la elaboración de esta nota.

1 La colza presenta cultivares de hábito invernal y primaveral, cuya adecuada adaptación al ambiente y a la fecha de siembra resulta clave para optimizar los rendimientos.
2 Asociación Argentina de Productores en Siembra Directa (AAPRESID). (2017, 25 de septiembre). Rotación de cultivos: primera herramienta para luchar contra las “malezas resistentes”.
3 Disponible en: https://www.youtube.com/watch?v=91iwc5WUPfQ&list=PLMiwxgAFUG9eDnVJww_zVlj3eUjFVtunO&index=25 
4 El solicitante es quien presenta formalmente el cultivar para su inscripción en INASE, ya sea quien desarrolló genéticamente el material, o el titular de los derechos comerciales en el país. El representante es quien actúa en nombre del solicitante, generalmente cuando el desarrollador es extranjero.
5 Licenciado en Administración de Empresas (UBA), Country Head Argentina de Nufarm Argentina (ex Nuseed), empresa multinacional de semillas especializada en tecnología para cultivos agrícolas.

Fuente: BCR Informativo Semanal

Primicias Rurales

¡Qué poco duró la alegría! Ayer se fueron para atrás los precios de la soja en Chicago

¡Qué poco duró la alegría! Ayer se fueron para atrás los precios de la soja en Chicago

El aceite de soja en Chicago pasó de subas a bajas intradiarias ante la debilidad de las exportaciones estadounidenses y la falta de avances en el programa de biocombustibles. Mientras tanto, Brasil gana protagonismo en el comercio global de soja.

Valor Soja por Valor Soja

Buenos Aires, martes 10 marzo (PR/26) — Los precios del aceite de soja en el CME Group (“Chicago”), que habían arrancado la jornada de este lunes con alzas de la mano de la firmeza que está registrando el petróleo por el conflicto presente en Medio Oriente, comenzaron a “pagar la vuelta” por la tarde para finalizar con bajas intradiarias.

La cuestión es que, más allá de que el aceite de soja es un insumo clave para la elaboración de biodiésel en EE.UU., el programa de promoción de biocombustibles diseñado por la gestión de Donald Trump sigue sin estar implementado en los hechos.

Si a eso se le suma el hecho de que los embarques de poroto de soja estadounidense siguen retrasados por compras de China menores a las esperadas, entonces era cuestión de tiempo de que el mercado dejara las expectativas de lado para comenzar a darse un “baño” de realidad.

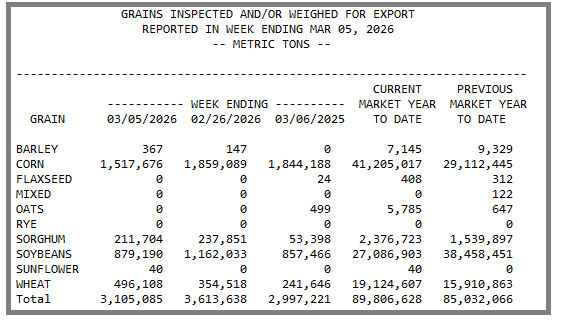
El último dato oficial informado por el USDA señala que al pasado 5 de marzo los embarques de poroto 2025/26 de EE.UU. sumaban 27,0 millones de toneladas versus 38,4 millones en la misma fecha del año pasado.

Aún con una oferta exportable muy baja prevista para el presente ciclo 2025/26 de 42,8 millones de toneladas versus 52,9 millones en el promedio del último lustro, EE.UU. necesita incrementar de manera sustancial el volumen de embarques de poroto para poder cumplir con la meta proyectada.

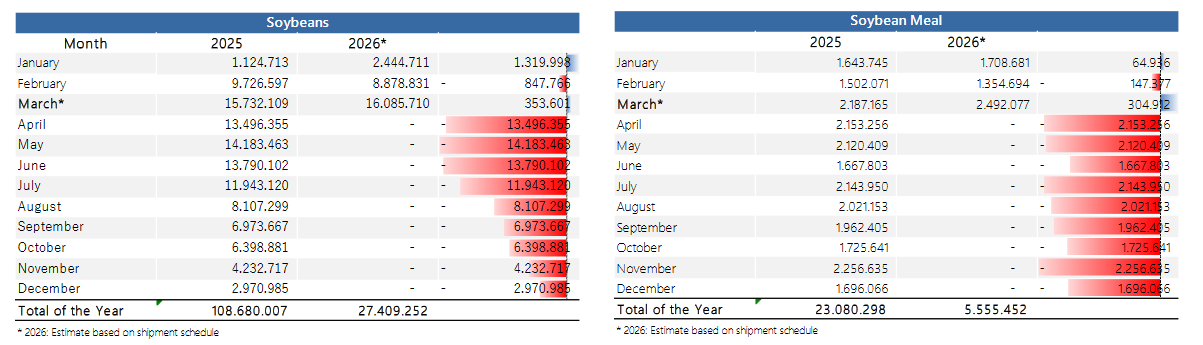
El protagonismo comercial a partir de ahora es de Brasil, que en el presente mes de marzo, según estimaciones de la entidad agroexportadora brasileña Anec, proyecta embarcar poroto y harina de soja por 16,0 y 2,49 millones de toneladas, cifras 1,7% y 14% superiores a las registras en el mismo período de 2025.

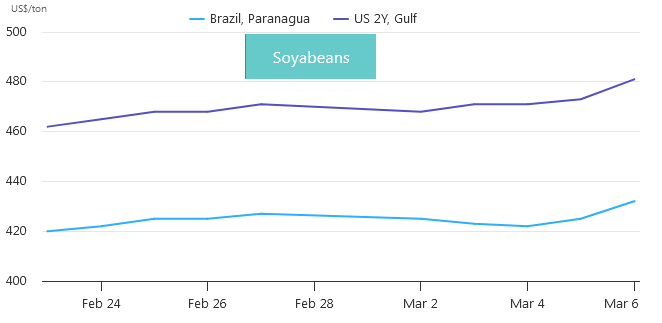
La competitividad del poroto de soja brasileño con respecto al estadounidense hace que el destino sudamericano, por factores estaciones –plena cosecha de la oleaginosa– sea el preferido para originar soja; la única limitante es la logística.


Primicias Rurales

Fuente: Valor Soja

La actividad agropecuaria alcanzó un nuevo máximo en enero

La actividad agropecuaria alcanzó un nuevo máximo en enero

El Índice de Actividad de la Cadena Agropecuaria de la Bolsa de Comercio de Rosario (BCR) marcó en enero un alza mensual del 1,2% y alcanzó un nuevo récord histórico, impulsado por una cosecha 2025/26 que se perfila como la mayor de la historia.
Rosario, jueves 5 marzo (PR/26) — Dirección de Informaciones y Estudios Económicos: El avance de labores de una cosecha 2025/26 que se estima récord le da impulso a la actividad del sector. La agroindustria y las exportaciones, no obstante, retrocedieron levemente en el primer mes del año, luego de meses de elevada actividad.


1. IACA-BCR: Indice General

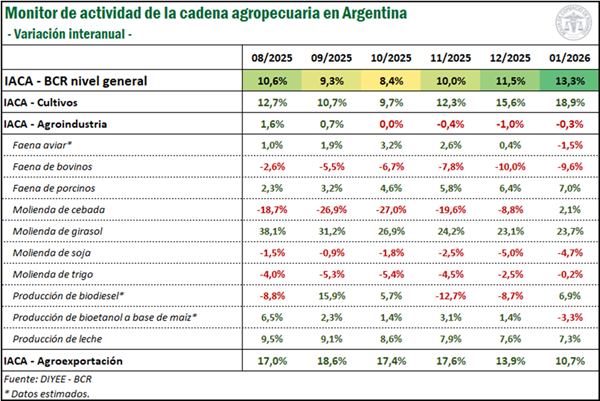
El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, registró un incremento mensual del 1,2% en enero, alcanzando un nuevo máximo histórico. En la comparación interanual, la serie se ubica 13,3% por encima del primer mes de 2025.
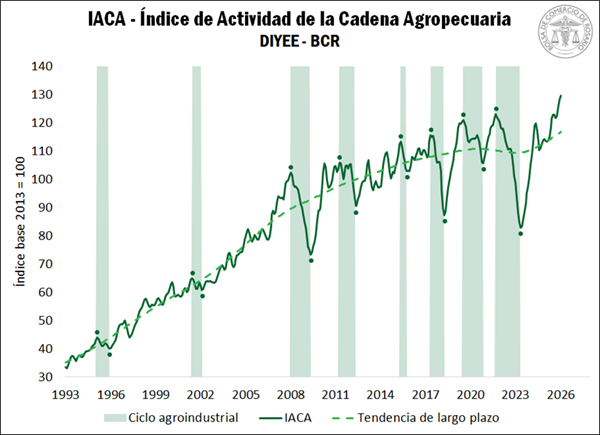
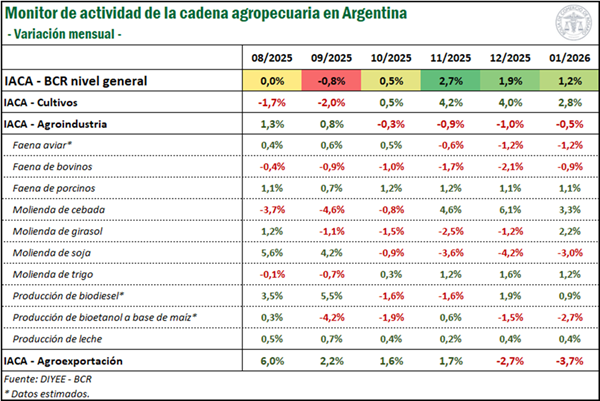
De las 12 series que componen el índice, siete registraron una variación mensual positiva y cinco marcaron un retroceso. Cabe mencionar que todas las series analizadas fueron filtradas por estacionalidad y valores irregulares extremos, de manera que resulte válido realizar comparaciones intermensuales. De esta manera, la serie que más traccionó al índice general fue nuevamente el avance mensual de labores agrícolas, con un incremento del 2,8% respecto de diciembre, en un contexto de producción récord de los cultivos de invierno. La molienda de cereales; esto es, la molienda de trigo y la molienda de cebada, también registraron incrementos mensuales en enero, del 1,2% y 3,3%, respectivamente, en tanto la molienda de girasol avanzó 2,2% respecto al mes anterior. La faena de porcinos, por su parte, registró un nuevo aumento mensual del 1,1%, mientras que la producción de leche creció 0,4% en la comparación con el último mes del año. Por último, se estima un aumento en la elaboración de biodiesel de 0,9% mensual en enero.

En contraposición, la molienda de soja volvió a retroceder, ubicándose 3% por detrás del mes de diciembre. La faena aviar y la faena de bovinos, por su parte, disminuyeron en el mes un 1,2% y 0,9%, respectivamente, en tanto las exportaciones de los principales complejos agropecuarios cayeron 3,7% vs. diciembre, debido a una menor exportación de los complejos maíz y soja que no llega a ser compensada por el gran desempeño para complejos como trigo, cebada y girasol. Finalmente, se estima que una merma mensual de la producción de bioetanol de 2,7%.
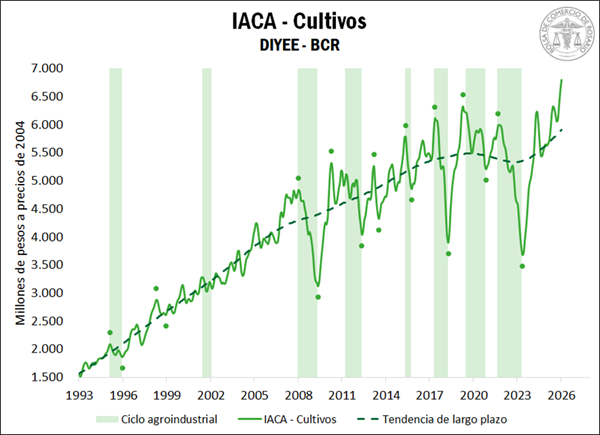
Analizando las variaciones interanuales, se advierte que la producción primaria y la exportación sostuvieron un sólido crecimiento, que impulsaron al índice a ubicarse por encima de igual mes del año anterior, pese a la leve merma en la actividad agroindustrial. En este sentido, el IACA-Cultivos muestra un crecimiento del 18,9% respecto a enero de 2025, como resultado del avance de la cosecha de una campaña fina récord y la mayor cosecha de girasol del siglo. El subíndice de exportaciones agropecuarias, por su parte, registró una suba interanual del 10,7% gracias al elevado volumen de embarques de trigo, cebada y girasol, así como también el fuerte impulso en los precios de exportación de la carne.

El subíndice IACA-Agroindustrial, sin embargo, arrojó una disminución del 0,5% respecto al año pasado, aunque se mantiene en torno a máximos históricos. En este caso, la merma en sectores de gran peso tales como la faena de bovinos y la molienda de soja no logró ser compensada por el incremento en otros rubros como la faena de porcinos, la molienda de girasol y la producción de leche.


2. SUBÍNDICES


2.1. IACA – Cultivos: Actividad de la producción de granos

El IACA – Cultivos, que mide la actividad de producción de granos y refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, registró una variación mensual desestacionalizada positiva del 1,3% en enero, hilando cuatro meses consecutivos al alza. De esta manera, la serie superó el récord alcanzado en el último mes del año pasado, para alcanzar un nuevo máximo.

Respecto a la actividad generada por las labores de siembra, la implantación de los principales cultivos de la cosecha gruesa mostró un progreso sostenido durante el primer mes del año, alcanzando etapas finales a nivel nacional. En cuanto a la soja, el avance mensual de siembra se mantuvo en línea con años anteriores, progresando 13 p.p. y alcanzando el 99% del área estimada de siembre hacia finales del mes. El maíz, por su parte, ya contaba con un avance importante al iniciar el año, de manera que el registro mensual de enero resultó levemente inferior al de años anteriores. Aun así, el número de hectáreas trabajadas se mostró elevada, debido al crecimiento en el área estimada de siembra. Finalmente, el sorgo registró un avance de 28 p.p. a lo largo del mes, muy por encima de años anteriores, alcanzando el 90% de la superficie estimada hacia finales de enero.
Por su parte, las labores de cosecha también dieron un fuerte impulso a la serie. En lo que respecta al trigo, en enero se dio por finalizada la mayor cosecha de la historia con un gran número de hectáreas trabajadas, consecuencia de haber presentado este ciclo la mayor superficie implantada en 30 años. El girasol, que muestra asimismo el área sembrada más alta del siglo, registró un importante avance de 20 p.p. en la cosecha durante el primer mes del año, dejando como resultado un gran número de hectáreas trabajadas. Por último, se dio por finalizada la cosecha de cebada, que también se estima una producción récord para la campaña 2025/26, aportando al buen desempeño del indicador.


2.2. IACA – Agroindustria: Actividad agroindustrial

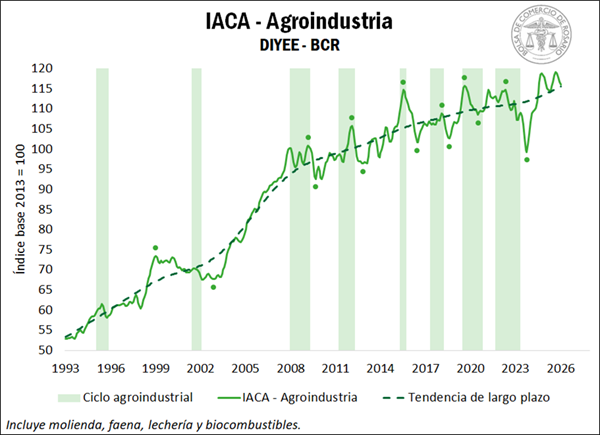
En cuanto a la actividad del sector industrial con base agropecuaria, en enero la misma marcó un retroceso del 0,5% respecto al mes anterior, aunque se mantiene elevada en términos de nivel, sosteniéndose muy cerca de los máximos valores históricos. La actividad agroindustrial se mide a través del desempeño de los sectores de molienda, faena, lechería y biocombustibles.

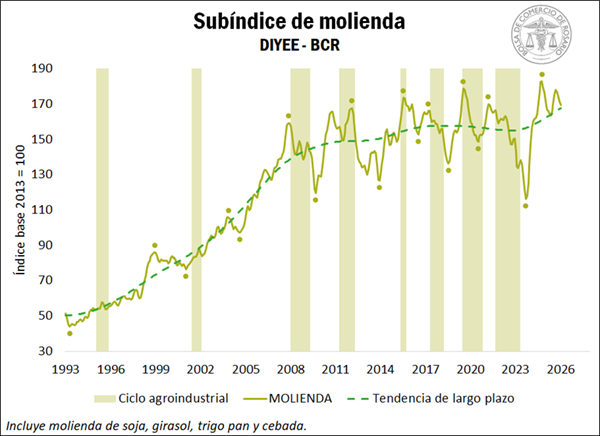
Llevando la mirada al desempeño de la actividad molinera, se advierte una caída mensual desestacionaliza del 1,1% en la molienda conjunta de los principales cereales y oleaginosas durante enero, siendo la cuarta de manera consecutiva.

La disminución mensual en el índice responde a una caída en el crushing de soja, que se posicionó 3% por debajo de diciembre, aunque resulta importante mencionar que en los últimos meses gran parte de la cosecha de la oleaginosa se destinó al mercado externo como poroto sin procesar, con volúmenes récord de exportaciones en noviembre y diciembre para aquellos meses del año, dejando como saldo menos disponibilidad para la industria. Por el contrario, el procesamiento de girasol creció 2,2% en el primer mes de la nueva campaña, que promete alcanzar valores inéditos en el siglo.

En lo que respecta a los cereales, los datos dan cuenta de un gran desempeño para la industrialización de la cosecha fina. La molienda de trigo avanzó 1,2% respecto a diciembre, con una abundante cosecha recolectada de los campos, mientras que el procesamiento de cebada registró un crecimiento del 3,3% mensual.
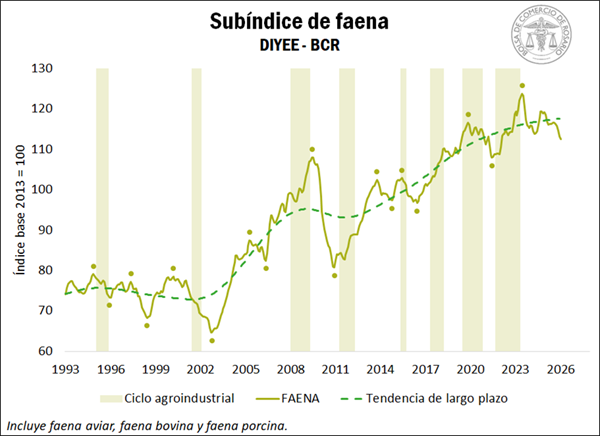
Por su parte, el subíndice de faena mostró una caída del 0,6% en enero, siendo la sexta de manera consecutiva. Nuevamente, la contracción se ve propiciada mayormente por una menor faena de bovinos, que marcó una contracción del 0,9% en el primer mes del año, acumulando una caída del 6,8% en los últimos seis meses. En este respecto, los informes del sector indican que el actual esquema de precios está incentivando el agregado de kilos, lo que llevó a los productores a extender los tiempos de engorde, generando un bache temporal de oferta. A ello se le suma que, si bien caída del stock bovino nacional se desaceleró, las existencias continúan por debajo de los niveles previos a la sequía, limitando la disponibilidad de animales.

Así, en un escenario marcado por una oferta reducida y una demanda que se mantiene firme, se convalidan precios históricamente altos en términos reales. La cotización promedio del novillo en el mercado agroganadero en enero se posicionó 83,1% por encima del mismo mes de 2025, frente a un incremento del Índice de Precios al Consumidor (IPC) del 32,4% durante el mismo período.

En cuanto a la carne aviar, se estima que en enero la faena de aves habría marcado una disminución del 1,2%, en el contexto del freno productivo de algunas plantas de la industria, que redujeron transitoriamente la oferta disponible de aves para procesamiento. Por el lado del sector porcino, la faena continúa mostrando un avance firme, con una tasa de cambio mensual del 1,1% en enero, alcanzando nuevos máximos mes a mes. El cerdo se consolida así como una gran alternativa de consumo para la tradicional carne bovina.

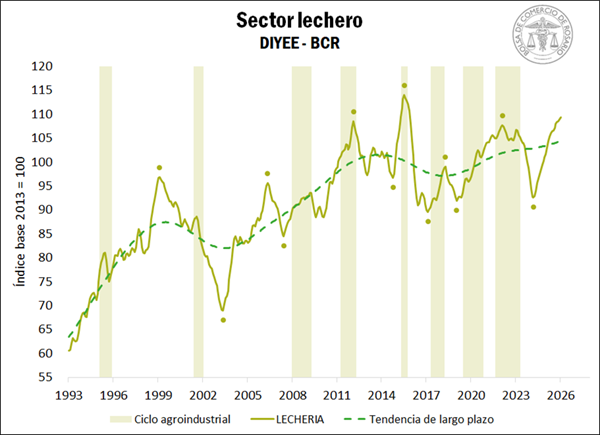
En lo que respecta al sector lechero, el mes de enero arrojó una variación mensual positiva del 0,4%, hilando 22 meses consecutivos al alza. De esta manera, la producción de leche inició el año manteniendo la tendencia alcista, luego de la fuerte expansión registrada en 2025 que dejó una base productiva sólida para el comienzo de 2026. De hecho, desde el inicio de la serie en 1983, es el cuarto mejor enero del que se tenga registro.

Es importante destacar, no obstante, que este crecimiento ocurre a pesar de que los precios del sector se mantienen bajos, en un contexto internacional desafiante. El índice de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) marcó una caída del 22% entre junio de 2025 y el reciente mes de enero. Esta presión repercute en el mercado local, donde el precio en dólares por litro de leche en enero se ubicó en U$S 0,32 / litro, 18% por debajo de junio de 2025.

En cuanto a las relaciones de precio respecto de los insumos, se estima que en enero un litro de leche, en promedio, podría comprar 1,72 kg de maíz y 0,98 kg de soja. En el caso del cereal, la relación de referencia para el maíz suele ser de 2; es decir, un litro de leche debería poder comprar 2 kg del cereal, mientas que en lo que respecta a la soja, la relación de referencia suele ser de 1. De esta manera, se advierte que el precio relativo del litro de leche por kilo de soja y maíz se ubicó por debajo de los precios de referencia por quinto mes consecutivo.
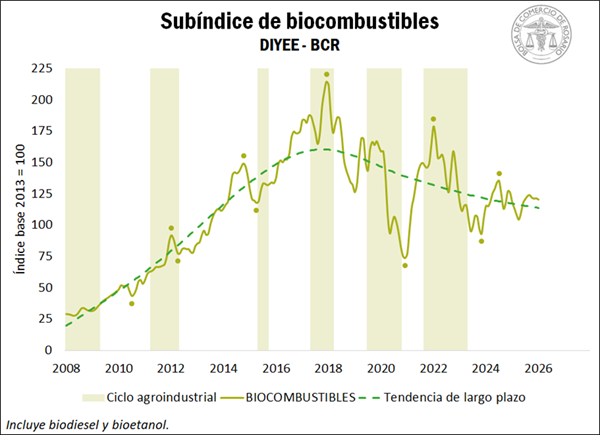
Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, registró una caída mensual del 0,9% durante enero. Esta disminución responde a una merma estimada en la elaboración de bioetanol, que habría disminuido 2,7% respecto de diciembre, en tanto la producción de biodiesel, por el contrario, habría avanzado 0,9% mensual. Respecto a este sector, cabe mencionar que en el primer mes del año se restableció el corte obligatorio del 7,5% en gasoil con biodiesel, luego de la reducción transitoria aplicada en noviembre pasado, así como nuevos precios de adquisición para ambos biocombustibles.

2.3. IACA – Agroexportación: Actividad de la agroexportación

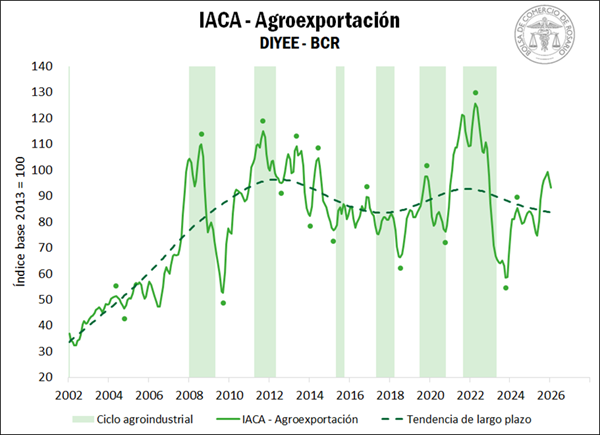
Analizando el último eslabón de la cadena a través del IACA – Agroexportación, se advierte que las exportaciones de los complejos agroindustriales marcaron una caída mensual del 3,7% en enero, posicionándose a la baja por segundo mes consecutivo, aunque esta caída se da en el marco de un sólido crecimiento del 30% en los seis meses anteriores.

Este retroceso se debe a menores exportaciones de soja y de maíz. En el caso de la oleaginosa, la caída se registra luego de dos meses – noviembre y diciembre – de exportaciones inusualmente elevadas, en el contexto de la guerra comercial entre China y EE. UU. Por su parte, las menores exportaciones de maíz responden a la abundante oferta internacional, mientras que en el plano local aún no comenzó la cosecha de los granos gruesos.


Por el contrario, el complejo trigo sigue batiendo récords: en enero se registraron exportaciones por 4 millones de toneladas (Mt), siendo el mejor registro histórico para dicho mes y más que duplicando los volúmenes promedio para el mismo mes de los últimos cinco años. En este sentido, la abundante oferta debido a una cosecha histórica posiciona al cereal argentino como uno de los más competitivos a nivel mundial.

La misma situación se replica para el complejo cebada, con exportaciones por 1,4 Mt en enero, marcando el segundo mejor registro de la historia para el primer mes del año.

En cuanto a las oleaginosas, el complejo girasol también registró un máximo histórico para enero, con exportaciones por encima de las 395.000 toneladas, ante el avance de una cosecha que se prevé que sea la más elevada del siglo. Por último, merece la pena destacar que las exportaciones del complejo carne y cuero bovinos se mantienen al alza, aunque el incremento responde a precios elevados más que a cantidades.



Primicias Rurales

Fuente: BCR Informativo Semanal