Entre Medio Oriente y la cosecha local: la soja mejora rindes pero se retrasa, el maíz apunta a un récord y el trigo queda bajo presión por costos

Entre Medio Oriente y la cosecha local: la soja mejora rindes pero se retrasa, el maíz apunta a un récord y el trigo queda bajo presión por costos

La soja argentina reporta rindes de 3750 kg / Ha pese al retraso por lluvias, mientras el maíz se perfila para una campaña récord de hasta 67 millones de toneladas. En contraste, el trigo enfrenta una fuerte incertidumbre por la duplicación en costos.

Rosario, lunes 20 abril (PR/26) — Con avances y retrocesos en el conflicto entre Estados Unidos e Irán, los granos comienzan a enfocarse en sus fundamentos. En Argentina, la cosecha de soja avanza lenta pero con mejores rindes, el maíz muestra una producción en alza y fuerte demanda externa, y el trigo enfrenta incertidumbre por costos de fertilizantes, según Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.

 El mercado internacional de granos transita un escenario de alta volatilidad, marcado por la incertidumbre geopolítica en Medio Oriente.

La secuencia reciente de hechos (con altos el fuego parciales, negociaciones fallidas y anuncios cruzados sobre la reapertura del estrecho de Ormuz) configura un contexto ambivalente, que mantiene la tensión en los mercados energéticos. Sin embargo, el impacto sobre los granos comienza a diluirse frente al peso creciente de sus propios fundamentos.

“La situación en Medio Oriente sigue siendo confusa, con avances y retrocesos permanentes. Esto sostiene la volatilidad en energía, pero cada vez cuesta más trasladarlo directamente a los precios de los granos”, explica Dante Romano.

Soja: mejores rindes y cautela comercial

En el caso de la soja, el mercado global combina una oferta abundante —con Brasil incrementando producción y exportaciones— con una demanda que encuentra sostén en el avance de los biocombustibles. En Estados Unidos, la molienda alcanza un récord de 6,16 millones de toneladas en marzo, mientras los stocks de aceite bajan respecto del mes anterior, lo que da impulso a los precios. La siembra, además, avanza con rapidez y ya alcanza el 6%.

En Argentina, la cosecha de soja progresa con dificultades por las lluvias, con un avance del 6,2%, aunque muestra un dato clave: los rindes iniciales promedian 37,5 qq/ha, por encima de los 34,2 qq/ha de la campaña pasada.

“La cosecha viene demorada, pero con rindes mejores a lo esperado. Si el clima se estabiliza, podemos ver una presión de cosecha más concentrada y fuerte en el corto plazo”, señala Romano. En paralelo, el mercado evidencia una marcada cautela comercial, con ventas a precio que apenas alcanzan el 9% de la producción.

Maíz: hacia una campaña récord

Para el maíz, el escenario internacional aparece más débil por la falta de un impulso claro desde la demanda. Aun así, las exportaciones estadounidenses se mantienen a buen ritmo. En Argentina, el panorama es más sólido: la cosecha alcanza el 29%, con rindes promedio de 87,5 qq/ha, superiores a los del ciclo anterior, y proyecciones de producción que oscilan entre 61 y 67 millones de toneladas.

“El maíz en Argentina muestra muy buenos rindes y una producción que puede ser récord. A esto se suma una demanda externa activa que sostiene el mercado local”, afirma Romano. Este contexto se ve reforzado por un ritmo de ventas sostenido y por una elevada demanda de embarques, con una cola de buques que supera los niveles habituales.

Trigo: el dilema de los costos

En el caso del trigo, el foco en Argentina está puesto en la próxima campaña, donde el fuerte aumento en los costos de los fertilizantes —con valores que se duplican— pone en duda la intención de siembra.

“El trigo enfrenta un problema serio de costos. El encarecimiento de los fertilizantes puede reducir el área y condicionar la producción futura en Argentina”, advierte Romano. Esta situación ya se refleja en una desaceleración del ritmo comercial.

Logística y clima en el mercado interno

A nivel local, el mercado está atravesado por una combinación de factores climáticos, logísticos y de costos. Las lluvias continúan demorando la cosecha y generan incertidumbre sobre la magnitud de la oferta.

Al mismo tiempo, las protestas de transportistas y las restricciones en zonas clave como Bahía Blanca, Necochea y el sur de Córdoba complican el flujo de mercadería, en un contexto de fuerte aumento del costo del gasoil.

“La combinación de lluvias, problemas logísticos y costos crecientes genera un mercado muy sensible. Si la cosecha se dosifica, los compradores pueden verse obligados a convalidar precios más altos”, concluye Romano.

Primicias Rurales

Fuente: Universidad Austral

El girasol “es la estrella” pero enfrenta desafíos para consolidar su crecimiento

El girasol “es la estrella” pero enfrenta desafíos para consolidar su crecimiento

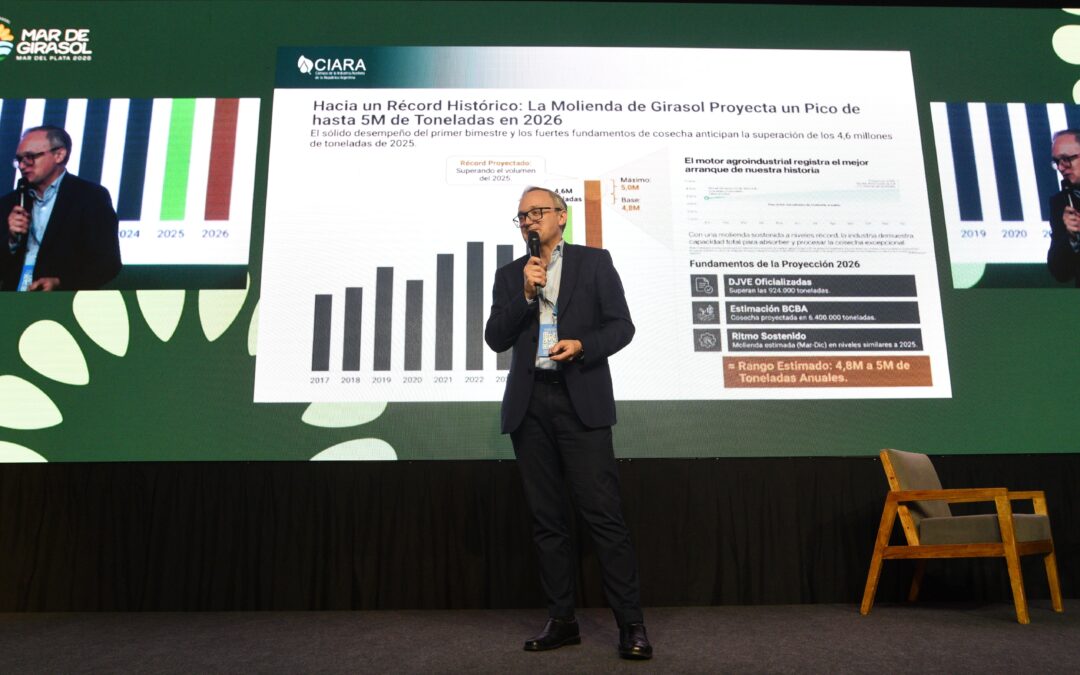
En el marco del VIII Congreso Argentino de Girasol de ASAGIR, referentes del sector público y privado coincidieron en el potencial del cultivo para duplicar exportaciones, aunque advirtieron sobre obstáculos logísticos y la necesidad de reglas estables.


Buenos Aires, jueves 16 abril (PR/26) — “El girasol es la estrella del agro en la Argentina. Como industria creemos que será la estrella en los próximos cinco años”, afirmó Gustavo Idigoras, presidente de la Cámara de la Industria Aceitera de la República Argentina (CIARA) y el Centro Exportadores de Cereales (CEC).

“Esta trayectoria de crecimiento positiva que muestra más de 60% de crecimiento de producción hay que consolidar en muchos aspectos. El crecimiento muestra debilidades u oportunidades de mejora para llegar a los mercados compradores a nivel mundial”.

En ese sentido, remarcó que “Argentina puede duplicar las exportaciones del complejo de girasol en los próximos 5 años. El mundo miraba a Ucrania, a Rusia, al Mar Negro. Hoy miran a la Argentina”. Sin embargo, alertó sobre dificultades recientes como los bloqueos de los transportistas en la Pcia. de Bs. As. “En los últimos siete días no pudimos cargar un solo barco en Bahía Blanca y en Quequén.  y esto que parece un problema solo nuestro, hoy lo sufren los compradores en la India, en Turquía, en Bulgaria, afectando la reputación de nuestro país. Las noticias a nivel mundial indican que Argentina tiene un problema sindical que nadie sabe cómo ocurrió”.

“Cuando uno intenta explicar qué es un autoconvocado, es muy difícil entenderlo para un comprador que está en Nueva Delhi tratando de prever en tiempo el arribo de un barco de Argentina. Todo este escenario de crecimiento fenomenal, por pequeñas cosas puede ponerse en riesgo”, agregó.

Idigoras insistió en las metas del sector. “La ambición es duplicar las exportaciones del complejo de girasol. Es realizable, podemos alcanzar esa producción y tener más de 4 millones de hectáreas bajo producción. Pasar de 1,5 millón de toneladas de exportación de aceite a 3 millones”. También destacó el impacto económico. “Esta industria le va a dar este año a la Argentina US$ 2.800 millones. Le puede dar en los próximos tres años, por año, US$ 5.000 millones. Seríamos la cuarta industria de divisas de la Argentina”.

Y planteó un reclamo concreto. “Hay un tema importante, los derechos de exportación. Hoy están en el 4,5%. Somos una economía regional. Por lo tanto, tenemos que tener un tratamiento de economía regional. No somos igual que el resto de los cultivos cerealeros y oleaginosos. Al Gobierno le queda una economía regional pendiente, el girasol. Tener retención cero es una condición sine qua non para seguir creciendo en esta estrategia”.

Inserción internacional y oportunidades de mercado


Por su parte, el Subsecretario de Mercados Agroalimentarios e Inserción Internacional, Agustín Tejeda, señaló que a nivel mundial hay “un mercado complejo pero que demanda atributos bien específicos que Argentina tiene y supo construir en el último tiempo vinculado con la eficiencia del sistema productivo. Con todo el potencial, con los recursos y el diagnóstico que tenemos del mundo, lo que nos planteamos como estrategia de inserción internacional es consolidar a Argentina como un proveedor confiable, previsible y eficiente de alimentos y otros productos y servicios derivados aprovechando las ventajas competitivas”, sostuvo.

Además, remarcó que “el mercado internacional presenta grandes oportunidades como también desafíos. Argentina está en una mejor posición que sus competidores para poder superar esos desafíos y aprovechar las oportunidades. Tiene atributos y un marco de políticas previsible para convertirla en un proveedor líder, confiable y seguro”.

Tejeda destacó un logro reciente. “Argentina se convirtió en 2025 en el principal proveedor del principal mercado mundial de aceites vegetales. Es fruto del trabajo del sector privado con el sector público, gracias a las exportaciones a India de aceite de soja y de girasol”. Y subrayó que “en los últimos meses muestra tasas de crecimiento muy importantes. En el primer trimestre del año hubo un crecimiento interanual de 18% en la exportación de aceites vegetales”.


Desde el ámbito institucional, Ángeles Naveyra, presidenta de Barbechando, puso el foco en la necesidad de consensos. “El agro no depende del color político, sino que necesitamos que los legisladores voten conociendo el impacto que tienen las leyes para la Argentina”.

“Animarse a dar las discusiones en una sala donde se dejan aparte las ideologías y se defiende la producción y el empleo. Políticas públicas que no se puedan cambiar con otro gobierno que un día venga y por ejemplo determine cerrar las exportaciones”, afirmó.

Claves productivas y posicionamiento global

En un panel que analizó a la Argentina en el comercio global de girasol, el director comercial de girasol de Bunge, Alfredo Castiglione, sostuvo que “Argentina sigue bien posicionado en el rol que se ganó en los últimos años. Hay una oportunidad única en el reposicionamiento de Argentina en el mercado internacional. Es importante el flujo de exportación de granos. El foco está en mejorar las tácticas desde el campo hasta al puerto. En pesticidas, en sustentabilidad y en el manejo de puertos está la clave. El girasol es estratégico, energético y tiene una posición en la geopolítica global”, detalló.

Por su parte, el gerente senior de molienda de Cofco, Jaime Acuña, resaltó el cambio estructural del sector: “Este es el mejor congreso de ASAGIR de la historia. Estar sentado acá con casi 7 millones de toneladas de producción de girasol era impensable. Cuando hace siete años atrás mirábamos al girasol, estaba súper castigado con producción siempre a la baja. La cadena es uno de los fundamentos donde se paró el girasol para lograr todo esto”, explicó.

Y subrayó que “cuando el girasol tuvo la oportunidad, el efecto de la reacción fue impresionante. Nadie podía pensar en el récord que íbamos a tener hoy de producción. Nos pone en un lugar como un proveedor confiable en un mundo en conflicto. También como un productor de aceite en un mundo que demanda aceites de todo tipo. El girasol hacia adelante va a seguir beneficiado”, concluyó.

Finalmente, el gerente de agronegocios de Unión Agrícola de Avellaneda, Mariano Tortul, vinculó el cultivo con la agenda energética global. “El mundo está focalizado en la energía, y muchos países buscan una mayor independencia energética y depender menos de las importaciones. Es una gran oportunidad para el girasol por su gran contenido de aceite, si bien tiene una desventaja competitiva por cuestiones intrínsecas que es muy poco lo que se usa en biodiesel. Lo que producimos tenemos que verlo hoy como energía”, señaló.

“Hay cuestiones energéticas que estimulan un mayor consumo de aceite. Esto beneficia a la Argentina y va a abrir puertas a nuevos mercados, mayor exportación y va a seguir impulsando una mayor producción a nivel mundial”, concluyó.

Acerca de ASAGIR: La Asociación Argentina de Girasol es una organización integrada por todos los sectores de la cadena de valor del girasol, cuyo objetivo es promover la competitividad y el crecimiento sostenible del cultivo en el país.


Fuente: ASAGIR
Primicias Rurales

¡Atención! El maíz sigue siendo el protagonista, con stocks comerciales récord

¡Atención! El maíz sigue siendo el protagonista, con stocks comerciales récord

Las existencias de maíz alcanzaron un récord histórico de 19,3 millones de toneladas al inicio de abril, impulsadas por una cosecha excepcional. En paralelo, la campaña de soja arranca con una comercialización acelerada, aunque con una oferta total proyectada por debajo del promedio.


Por Franco Pennino – Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, lunes 13 abril (PR/26) — Sigue llegando maíz a las plantas comerciales y los stocks del cereal al primero de abril son un récord de 19,3 millones de toneladas (Mt.)
La campaña de soja 2025/26 ya se largó, con una comercialización que toma impulso, pero la oferta total estará por debajo del promedio.


1.    Récord de existencias de maíz: 19,3 Mt al primero de abril

El flujo de maíz sigue siendo extraordinario, al miércoles de esta semana ya hay acumulado compromisos por 21,9 Mt del cereal para la campaña 2025/26, 42% más que el promedio de los últimos diez años y el 33% de la cosecha estimada. En términos relativos de la producción, se progresa 6 puntos porcentuales por encima del año pasado a esta altura.

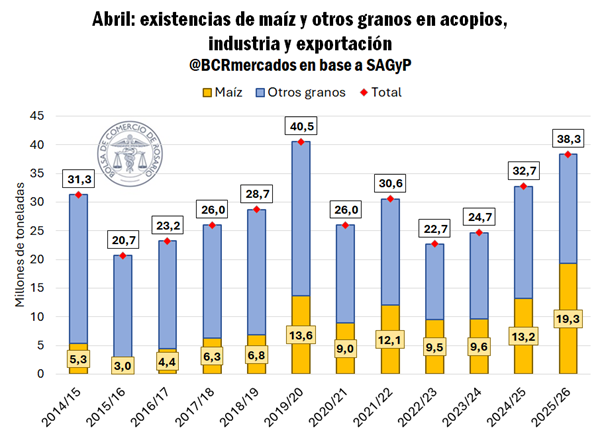
En sintonía con una cosecha récord estimada en 67 Mt (ver), las existencias de maíz al primero de abril alcanzan 19,3 Mt según SAGyP. Esto es un máximo histórico para dicho momento del año, 46% más que el año pasado a esta altura y 2,3 veces el promedio de los últimos diez años. Es decir, los números comerciales comienzan a reflejar el gran salto productivo del maíz temprano y un panorama muy positivo para la oferta total del cereal en este nuevo ciclo comercial 2025/26. Esto, en un contexto en el cual el hemisferio norte tendrá retracciones de área de maíz por el efecto de rotaciones y el aumento de costos productivos.

Entre la estimación de una cosecha récord de maíz, que ya avanza sobre el 25% a nivel nacional, el récord productivo de trigo y girasol, más las toneladas que empiezan a llegar de soja, las existencias totales de granos en plantas de acopio, elevadoras e industria alcanzan las 38,3 Mt al primero de abril.

Dicho número se encuentra apenas por debajo del récord del año 2020, cuando se registró un stock de 17 Mt de soja y este año solo se contabilizan 4,6 Mt a comienzos de mes.

De esta forma, la composición del stock cambió fuertemente, ya que estas 12,4 Mt menos de soja al primero de abril, se compensan casi en su totalidad por 5,6 Mt adicionales de maíz, 2,4 Mt más de trigo y 2 Mt extras de girasol, que en conjunto suman 10,1 Mt más que en abril de 2020.

En el mercado de granos todo está conectado: el espacio físico juega un rol fundamental en la colocación de precios, sobre todo para mercadería disponible, lo que explica las presiones en las cotizaciones del maíz y la soja en estas semanas.

2.    El mercado local de soja pone primera

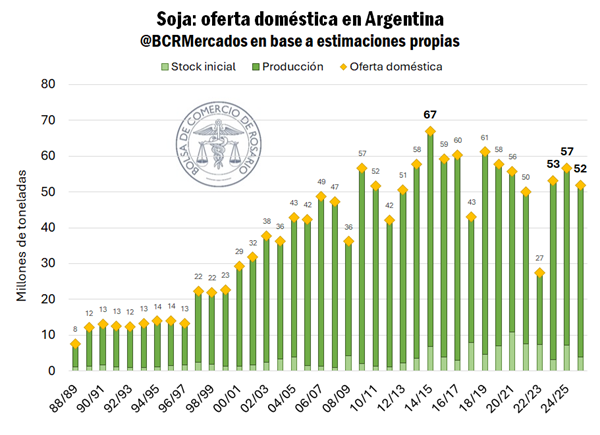
Cartón lleno para la campaña gruesa: comienza abril y arranca el ciclo comercial 2025/26 de la soja. A pesar de que la superficie sembrada habría caído 8,7% entre campañas, se espera que el rinde promedio nacional compense en el margen, proyectando una cosecha de 48 Mt según GEA-BCR (ver). Sin embargo, los stocks iniciales de la campaña, remanentes de la 2024/25, son los más bajos en una década (dejando a un lado la sequía), por lo que la oferta doméstica para este nuevo ciclo se estima en 52 Mt, la más baja desde la 2022/23 y 8% por debajo del promedio de los últimos diez años. En la zona núcleo el avance de cosecha todavía es incipiente, culpa de las interminables lluvias sobre la región. Según GEA (ver) solo se habría cosechado el 2% de la zona central, por detrás del 7% del año pasado y muy lejos del 50% promedio de las últimas campañas a estas alturas. En los primeros ocho días de abril ya llovió lo que suele llover en todo el mes y está retrasando las labores.
Si bien aún el avance de las labores es incipiente, el volumen de toneladas que se operaron en el mercado interno creció exponencialmente. En términos comerciales, la comercialización adelantada evolucionó con cautela.

Sólo se vio un salto importante en octubre de 2025 con la eliminación temporaria de retenciones, y desde allí la concertación de negocios se centró en maíz. Sin embargo, con la inminente llegada de la cosecha, el volumen operado se comenzó a acelerar, en la búsqueda de ponerse al día con las ventas y asegurar un lugar para la descarga.

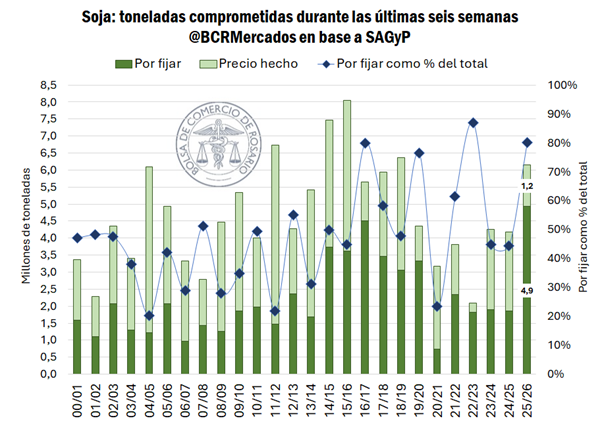
En las últimas seis semanas se duplicaron las toneladas comprometidas con un volumen negociado de 6,1 Mt de soja, lo que representa 13% de la cosecha esperada, el avance más rápido en diez años.

Al tiempo que avanza la comercialización, las cotizaciones en el mercado disponible se desplomaron 9% en dólares, teniendo en cuenta que la pizarra pasó de promediar US$ 350/t a US$ 319/t en diez ruedas. Lo poco atractivo de las cotizaciones actuales para el lado vendedor son evidentes en el tipo de contratos que se cierran.

El 80% de las toneladas comprometidas en las últimas seis semanas para la 2025/26 son a fijar precio; en términos de volumen, es la primera vez que se comprometen tantas toneladas sin precio, con casi 5 Mt. 

3.    El aceite de soja sostiene los precios internos

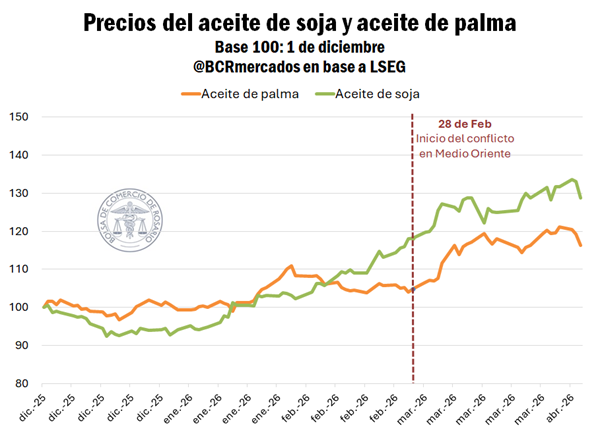
La guerra en Medio Oriente estuvo traccionando las cotizaciones internacionales por commodities estos últimos meses. Un conflicto de estas características tiene implicancias en un amplio espectro de actividades a lo largo de todo el globo, pero una directa de ellas ha sido la suba de los productos energéticos en el mercado internacional y con ello, la tracción en aceites vegetales.

La cotización FOB del aceite de soja argentino promedia US$ 1.258 /t en el spot, ganando más de US$ 150/t (+ 14%) en lo que va del año.

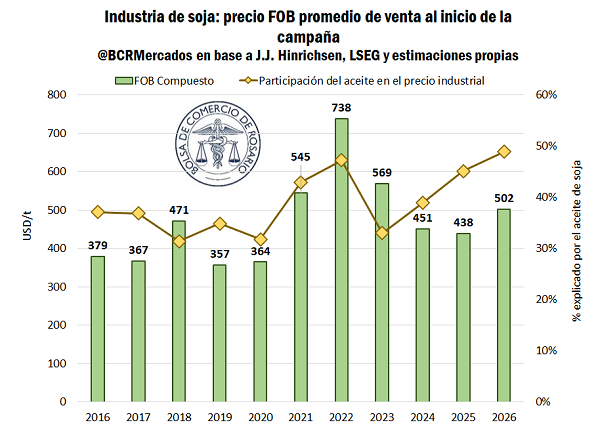
El nivel actual de precios de exportación de aceite para la cosecha es el tercero más alto en los últimos quince años, solo después de los precios estratosféricos del 2022 y apenas por detrás del 2012. El rally en las cotizaciones del aceite traccionó el precio promedio de venta del sector industrial a cosecha, haciendo que pase de US$ 461/t promedio en marzo a US$ 502/t durante esta semana.

Como las cotizaciones por la harina no se mantuvieron en niveles tan alto, actualmente el precio del aceite explica casi la mitad del precio de venta industrial de soja esta campaña, máximos en una serie de diez años.

Esta dinámica implica que el poder de compra industrial está altamente expuesto a la fortaleza del aceite en un escenario de altísima volatilidad global.

Como efecto colateral del cierre del Estrecho de Ormuz, varios de los grandes productores y exportadores de aceites vegetales han buscado incrementar la participación de biocombustibles en su matriz energética, lo que implica eventualmente mayor absorción interna. Este hecho no es trivial para el mercado global, siendo que ya tiene un antecedente cercano el aumento sostenido de consumo de aceite de palma en Indonesia con una producción que crece en menor medida, provocando una menor disponibilidad del producto e impulsando las cotizaciones del aceite de palma por encima incluso que las del de soja o girasol.

4.    Biocombustibles al rescate: la respuesta de los grandes productores/exportadores

Durante el último mes, con el recrudecer del conflicto en Medio Oriente, se ha visto como el escenario de abastecimiento energético se tornó complejo para muchos países. Las principales naciones afectadas fueron las de Asia, que es el principal destino de las exportaciones de combustibles del Golfo Pérsico. En la mayoría de los casos estas debieron adoptar incluso medidas de racionamiento de los combustibles, en búsqueda de morigerar los graves efectos de la crisis.

El malestar en Asia provocado por la escasez de combustibles fósiles fogueó el debate por incrementar las mezclas con biocombustibles, tratando de aprovechar recursos propios y reducir la dependencia de combustibles importados. Indonesia y Malasia, los dos grandes productores y exportadores de aceite de palma, avanzan a incrementar su tasa de corte a niveles muy elevados; por el lado del aceite de soja, Estados Unidos hizo lo propio y Brasil avanza en la misma dirección.

Indonesia y Malasia avanzan en una mayor utilización de biocombustibles en el sudeste asiático. Indonesia proyecta pasar de B40 a B50 a partir de julio, con el objetivo de generalizar su uso en el transporte hacia 2028. En paralelo, Malasia evalúa escalar desde B10 hacia B20 y B30 de forma gradual. En América, Brasil también profundiza esta tendencia y planea elevar la mezcla obligatoria de bioetanol del 30% al 32% en el corto plazo, reforzando el rol de los biocombustibles en su matriz energética.
Por último, el viernes 27 de marzo entró en vigor la nueva política de mezcla de biocombustibles de la EPA en Estados Unidos. Dicha normativa establece nuevos volúmenes de corte obligatorio con biocombustibles en 2026 y 2027, cifras que no tienen precedentes e incluso son mayores a los inicialmente propuestos en junio de 2025. Según el informe técnico de la EPA, el impacto directo de la nueva regulación implica un aumento del uso de aceite de soja para la producción de BBD (Biomass-Based Diesel) del 62% y 72% en 2026 y 2027 respectivamente, esto equivale al uso total anual de 8,4 Mt de aceite en 2026 y 8,9 Mt de aceite de soja en 2027. En términos comparativos, el uso promedio de aceite de soja para la producción de BBD durante los últimos cinco años en USA fue de 4,6 Mt. Según el mismo reporte de la agencia, espera que el 100% de la producción de aceite de soja sea a base de materia prima local, por lo que implicaría una necesidad de procesamiento interno de soja por entre 44 Mt y 47 Mt para cubrir dicha necesidad de aceite respectivamente.



Primicias Rurales

Fuente; BCR Informativo Semanal

Zafra 2026: Tucumán inicia la molienda bajo la sombra de la competencia brasileña y reclamos de competitividad

Zafra 2026: Tucumán inicia la molienda bajo la sombra de la competencia brasileña y reclamos de competitividad

Con el inicio de la molienda en el Ingenio Cruz Alta, Tucumán puso en marcha la zafra azucarera 2026. En un clima de tensión, el sector industrial advirtió sobre el impacto letal que tendría la apertura de importaciones de azúcar brasileño para las economías del NOA.


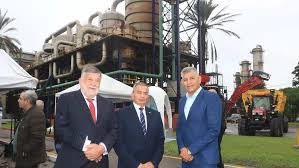
Tucumán, domingo 12 abril (PR/26) — La industria sucroalcoholera argentina dio su puntapié inicial. La Compañía Azucarera Los Balcanes inauguró la temporada de cosecha en el Ingenio Cruz Alta, marcando el pulso de una actividad que es columna vertebral del Norte Grande.

Sin embargo, el tradicional aroma a caña quemada llegó acompañado de una fuerte advertencia política y económica dirigida a la Casa Rosada.

El riesgo de las importaciones y el acecho de Brasil

La directora ejecutiva de la firma, Catalina Rocchia Ferro, lideró el discurso de apertura con un mensaje contundente sobre la política comercial externa. La preocupación central radica en la asimetría competitiva con Brasil, el mayor productor mundial de azúcar.

La empresaria calificó como una potencial «ruina para el norte argentino» la entrada indiscriminada de excedentes del país vecino, cuyos costos de producción y subsidios indirectos difieren drásticamente de la realidad local.

“Necesitamos jugar con las mismas reglas; no somos los primos pobres del país”, enfatizó Rocchia Ferro, haciendo un llamado directo al Gobierno nacional por la falta de seguridad jurídica y la ausencia de políticas que impulsen los biocombustibles.

Inversiones para potenciar la molienda

Pese al contexto de incertidumbre por el atraso cambiario y la caída del consumo interno, Los Balcanes anunció un plan de mejoras estructurales para el Ingenio Cruz Alta.

Los compromisos incluyen la finalización de una nueva caldera y la instalación de un quinto molino, obras clave para elevar la capacidad de procesamiento y optimizar la eficiencia energética de la planta.

Del acto participaron figuras clave como el presidente del grupo, Jorge Rocchia Ferro, y la vicepresidenta Catalina Lonac, junto a representantes gremiales, cañeros independientes y autoridades de la Secretaría de Producción de Tucumán.

Radiografía de un sector estratégico: el azúcar en números

La industria azucarera en Argentina no es sólo una actividad agrícola; es un complejo industrial que integra a 19 ingenios distribuidos en Tucumán (14), Salta (2) y Jujuy (3). A continuación, los datos que definen la relevancia del sector:

  • Producción anual: Argentina produce aproximadamente 2,2 millones de toneladas de azúcar comercial.

  • Empleo: El sector genera más de 60.000 puestos de trabajo directos y cerca de 140.000 indirectos, siendo el mayor empleador privado de la región.

  • Superficie: Se cultivan cerca de 380.000 hectáreas de caña de azúcar, con Tucumán concentrando el 65% del área total.

  • Exportaciones: El país exporta anualmente entre 300.000 y 500.000 toneladas, principalmente a mercados de Chile, Estados Unidos y la Unión Europea.

  • Bioetanol: La industria aporta el 50% del corte obligatorio de alcohol en las naftas del país, procesando más de 500 millones de litros anuales a base de melaza y jugos directos.

Desafíos legislativos y biocombustibles

El sector insiste en que la sostenibilidad de la zafra depende de un nuevo marco para la Ley de Biocombustibles.

El reclamo de «reglas claras» apunta a que se reconozca el valor ambiental del etanol de caña y se actualicen los precios de compra por parte de las petroleras, los cuales han quedado desfasados frente a la inflación de costos operativos.

Con la maquinaria ya en marcha, la industria tucumana espera que 2026 sea un año de consolidación, siempre y cuando el mercado interno no sea inundado por el excedente extranjero.

Primicias Rurales

Fuentes: Varias

Brasil bloqueó la posibilidad de importar biodiésel argentino por medio de una barrera regulatoria

Brasil bloqueó la posibilidad de importar biodiésel argentino por medio de una barrera regulatoria

Valor Soja por Valor Soja

El Gobierno de Lula da Silva blindó su mercado interno de biocombustibles mediante una nueva normativa del CNPE. La medida impide que el biodiésel argentino compita en el corte obligatorio, obligando a Brasil a importar aceite crudo para procesarlo localmente pese a los mayores costos.


Buenos Aires, miércoles 8 abril (PR/26) — El pasado 1 de abril el Consejo Nacional de Política Energética de Brasil (CNPE) aprobó una resolución que dispone que todo el biodiésel utilizado para el corte obligatorio con gasoil debe provenir exclusivamente de unidades de producción autorizadas por la Agencia Nacional de Petróleo, Gas Natural y Biocombustibles (ANP).

En la práctica, la normativa refuerza la postura del gobierno de Luiz Inacio Lula da Silva de impedir la importación de biodiésel para cumplir con el mandato de mezcla obligatoria, que se encuentra en el 15%.

Si bien la molienda de soja en Brasil vienen creciendo para generar una mayor oferta interna de aceite de soja, la realidad es que el elevado consumo de biodiésel hace que el país deba importar aceite de soja desde la Argentina.

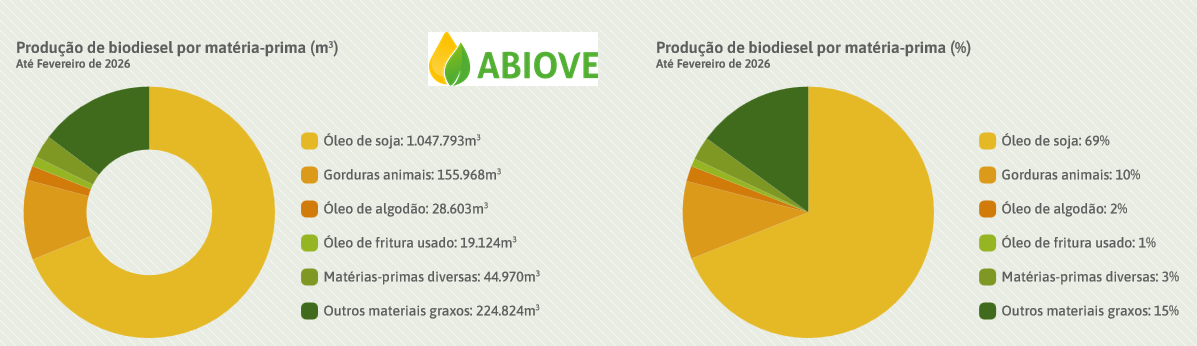
La entidad que agrupa a la industria aceitera brasileña (Abiove) estima que en 2026 Brasil deberá importar 125.000 toneladas de aceite de soja versus 105.000 y 100.000 toneladas en 2025 y 2024 respectivamente.

En la actual coyuntura sería económicamente factible en Brasil reemplazar esas importaciones de aceite argentino directamente por biodiésel de ese origen, aunque eso ahora ya no es posible por la barrera regulatoria implementada por el CNPE.

Una de las alternativas instrumentadas por Brasil para poder generar biodiésel con materias primas locales consiste en emplear recursos alternativos, tales como el sebo bovino, aceite de algodón o aceite usado de cocina.


El pasado 1 de marzo, según el cronograma establecido para la política de biocombustibles, Brasil tendría que haber incrementado el corte de biodiésel con gasoil al 16%, pero el gobierno de Lula decidió posponer la medida por tiempo indefinido.

Por su parte, la Confederación Brasileña de Agricultura y Ganadería (CNA), entidad gremial que representa los intereses del campo en ese país, solicitó el al Ministerio de Minería y Energía que aumente la mezcla obligatoria de biodiésel con gasoil al 17% para asegurar el abastecimiento interno del combustible a precios razonables.


Primicias Rurales

Fuente: Valor Soja