Oct 16, 2026 | Actualidad, Informes Técnicos
Los biocombustibles se consolidan como un nuevo motor de demanda para la soja y el maíz. Su expansión en Estados Unidos y Brasil amplifica el impacto de la energía sobre los granos y explica la creciente divergencia de precios entre orígenes.
Por Matías Contardi y Emilce Terré
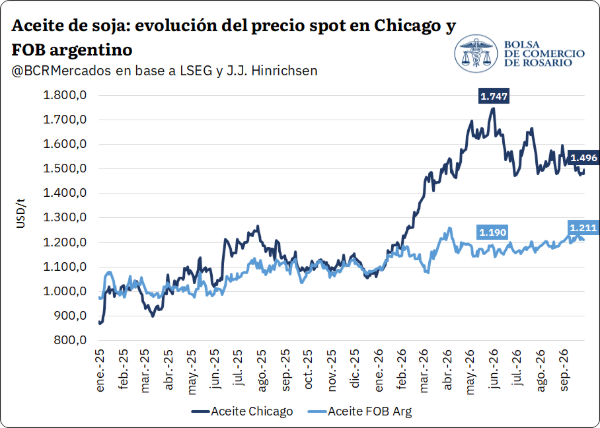
Rosario, Viernes 16 octubre (PR/26)– En junio de este año, el precio del aceite de soja en Chicago alcanzó los US$ 1.747 por tonelada, con una suba del 60% desde enero. Quedó así muy cerca de tocar el máximo histórico nominal de abril de 2022.
Dos caminos distintos para un mismo aceite
Detrás del salto estuvo el cierre del Estrecho de Ormuz, fruto del conflicto armado que se desató en Medio Oriente a fines de febrero. El episodio disparó el precio del barril de petróleo, sacudió los mercados internacionales y alimentó el apetito de los especuladores por los commodities agro.
Tres meses después, el conflicto entre Rusia y Ucrania escaló rápidamente y generó todavía más disrupciones al comercio global. Lo que comenzó como un problema de flujo se fue transformando, poco a poco, en un problema de stock.
La continuidad de los ataques redundó en una destrucción constante de capital: no solo en el crackeo de petróleo crudo, sino también en refinación, infraestructura portuaria y almacenamiento. El golpe fue transversal a incontables sectores, entre ellos granos y fertilizantes.
Bajo este nuevo escenario global, el barril Brent sigue cotizando por encima de los US$ 100 y los futuros de soja, maíz y trigo alcanzaron máximos de tres años y medio en Chicago.
El aceite sigue en un escalón superior, aunque ya no en el pico alcanzado a mediados de año. Aun así, se ubica un 40% por encima de donde arrancó 2026.
Chicago y Argentina, cada uno por su lado
Sin embargo, mientras en el mercado norteamericano el aceite se negocia en un escalón muy superior, en la Argentina el precio de exportación del aceite de soja, que toma como referencia a Chicago, copió la tendencia pero no la intensidad. Entre las dos cotizaciones se abrió una amplitud enorme.
La diferencia máxima llegó a ser del -33%. En promedio, desde fines de febrero, el aceite de soja argentino vino operando con una prima negativa del 24% sobre Chicago.
Esta bifurcación de precios, que suelen ir juntos, no es más que la consecuencia de un cambio estructural en el mercado de commodities agro que se viene gestando desde hace dos décadas y media: un «nuevo» driver de demanda, los biocombustibles.
Un motor de demanda que no para de crecer
Si bien la adopción de biocombustibles es un proceso que data de mediados del siglo pasado en países como Brasil y Estados Unidos, a partir de los años 2000 la promoción y regulación de la industria comenzó a intensificarse y generalizarse en buena parte del globo.
Ya sea con el objetivo declarado de reducir la huella de carbono, diversificar la matriz energética, promover la industria local o una combinación de las tres, gobiernos nacionales y provinciales introdujeron mandatos de mezcla obligatoria. De ellos, la tasa de corte es la herramienta más popular.
Este proceso de promoción derivó en una utilización cada vez más importante de commodities agrícolas para elaborar bioetanol y biodiesel. Según la Organización para la Cooperación y Desarrollo Económico (OCDE), en el año 2000 se utilizaron 22 Mt de maíz para producir bioetanol en el mundo.
Diez años después, ese volumen anual se había multiplicado por 6,5 hasta alcanzar las 144 Mt de grano, mientras que para 2026 se estima que se utilizarán 205 Mt del cereal para convertirlo en energía.
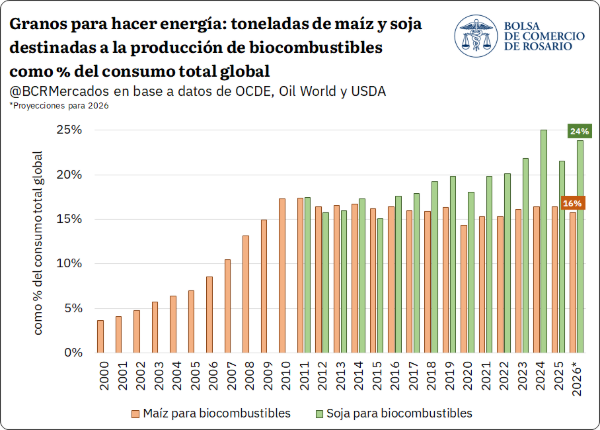
Con el biodiesel, la dinámica es similar. Mientras en 2011 se usaban menos de 40 Mt de soja, en 2026 Oil World proyecta que su elaboración necesitará 89 Mt, el equivalente al 24% del consumo global de soja.
Vale remarcar que, en el caso de la soja, se considera la cantidad equivalente de poroto necesario a industrializar para obtener los volúmenes de aceite que efectivamente se destinan a biodiesel. Por eso, además de ese aceite se obtiene también, como complemento, harina de soja.
Según Torroba (2025), al año 2024 hay 56 países que directa o indirectamente imponen requerimientos de mezcla de bioetanol con nafta y 45 países con requerimientos de mezcla de biodiesel con diésel. Sin embargo, tanto la producción como el consumo global están fuertemente concentrados en países productores clave.
Entre Estados Unidos y Brasil se explica el 79% de la producción mundial de bioetanol y el 73% del consumo. En biodiesel, entre ambos representan el 40% de la producción total y el 44% del consumo global.
La salvedad en este último punto es que, entre estos dos países, explican el 77% de la producción mundial de biodiesel a base de aceite de soja.
En consecuencia, la transición de la matriz energética global hacia un uso más intensivo de combustibles elaborados a partir de biomasa vegetal despertó una variable de demanda cada vez más intensa. Y está particularmente concentrada en dos de los tres principales exportadores de soja y maíz del mundo.
Estados Unidos y Brasil, en el centro de la escena
Desde 2010 se consumen más de 100 Mt anuales de maíz con fines energéticos en Estados Unidos. Hace tres años consecutivos que se utilizan casi 150 Mt por año para hacer bioetanol, lo que ya supera las dos quintas partes del consumo interno del cereal en el país del norte.
En Brasil, el uso intensivo de maíz como materia prima para etanol es una dinámica muy reciente, pero que viene creciendo a pasos agigantados. Este año, según la OCDE, terminarían utilizando 21 Mt, 2,8 veces más que hace solo cinco años.
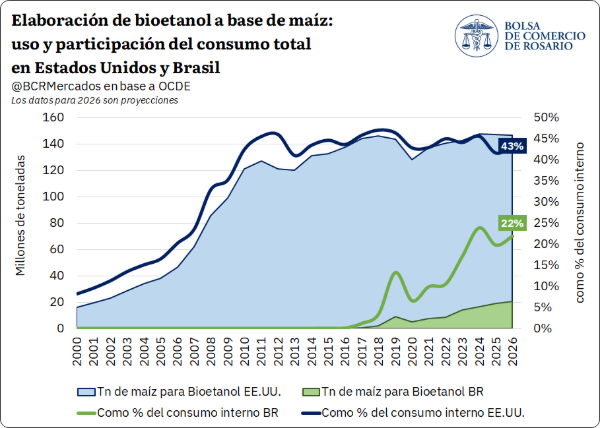
Ese volumen representa el 22% del consumo interno de maíz en Brasil, cuando hace una década esta demanda era inexistente.
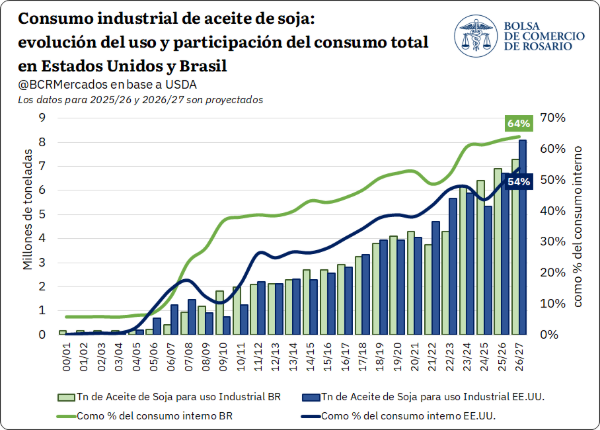
En biodiesel, el proceso de adopción es más vertiginoso aún. Según las expectativas del USDA para la campaña 2025/26, tanto en Brasil como en Estados Unidos se consumirían con fines industriales cerca de 7 Mt de aceite de soja.
Es decir, 4 y 6 veces más aceite, respectivamente, de lo que esta industria absorbía quince años atrás. Actualmente, más de la mitad del aceite de soja que se utiliza en Estados Unidos tiene una finalidad industrial, mientras que en Brasil esa proporción asciende al 64% del total.
Las consecuencias para el mercado de commodities
Estados Unidos y Brasil son los dos principales países exportadores de maíz y soja del mundo y, al mismo tiempo, de los mayores consumidores. Ambos consumen más maíz del que exportan por campaña, dinámica que también es cierta en el caso de la soja para Estados Unidos.
En nuestro país vecino, en cambio, las exportaciones son muy superiores al consumo local. Aunque esto se debe más a un aumento constante de la producción carioca que a una flaqueza de mercado interno, ya que los brasileños consumen más de 60 Mt de soja por campaña.
Como buena parte del consumo interno es cada vez más traccionada por la demanda para biocombustibles, en el margen el destino energético o exportador del grano compite en el mercado internacional.
En consecuencia, el impacto que tiene el precio de la energía sobre estos commodities ahora es doble: por el lado de la oferta, el tradicional efecto sobre los costos de producción, y por el lado de la demanda, el «nuevo» efecto sustitución entre combustible fósil y biocombustible.
Como ocurrió durante este 2026, al aumentar el precio del petróleo los biocombustibles funcionan como sustituto directo, más aún en aquellos países donde su adopción es masiva. Copian la tendencia alcista en precios y arrastran a las cotizaciones de los granos.
Un claro ejemplo es el mercado brasileño, donde el uso de maíz para bioetanol está creciendo mucho últimamente: al aumentar el precio del petróleo sube el precio interno del maíz, restándole competitividad en el mercado FOB frente a otros orígenes que no tengan una demanda interna tan intensa.
Ello explica que Brasil lleve exportadas 14,5 Mt de maíz en 2026, un 13% menos que el promedio de los últimos seis años, cuando la oferta total de esta campaña es un 25% superior.
Al mismo tiempo, la bifurcación del mercado de aceite de soja también se explica por esta dinámica. En Estados Unidos, la Agencia de Protección Ambiental (EPA) incrementó este año los mandatos obligatorios de mezcla de aceite de soja para la elaboración de biocombustibles en un 77% respecto a 2025, obligando a procesar el equivalente a 3,7 Mt más de soja.
Tal tamaño de demanda interna lleva a que la totalidad del aceite de soja que se produce en el país norteamericano se consuma puertas adentro, con más de la mitad con destino a la elaboración de biodiesel. En consecuencia, al escalar el precio del petróleo, las cotizaciones del aceite de soja en Chicago se dispararon.
El aceite argentino no copió la misma intensidad por el simple hecho de que su demanda está focalizada en abastecer el consumo alimenticio y, casi completamente, el mercado exportador.
Tres conclusiones clave
De este escenario se desprenden tres conclusiones claves:
- a) El mercado de commodities está «partido». Dos de los tres principales exportadores de soja y maíz cuentan con un driver de demanda que ningún otro comprador global mantiene en la misma intensidad. Por lo que, frente a cambios bruscos que condicionen la demanda de biocombustibles, los precios de estos orígenes tenderán a separarse del resto.
- b) Nunca podrán disociarse completamente. Aunque esta bifurcación exista, los precios internacionales tenderán a arbitrarse.
- c) Un shock energético tiene doble impacto sobre los granos. Está el clásico impacto por el lado de la oferta, vía costos de producción, y uno relativamente más reciente, por el lado de la demanda, vía efecto sustitución de los combustibles fósiles. Este último, más intenso en aquellos orígenes donde los biocombustibles tienen más relevancia.
Primicias Rurales
Fuente: BCR
Oct 12, 2026 | Actualidad, Agricultura
Especialistas del INTA Famaillá evalúan distintos cultivares de mostaza como cultivo de servicio. Al descomponerse en el suelo, la planta ayuda a controlar nematodos, hongos y malezas, y además aporta materia orgánica y favorece la vida del suelo.
Buenos Aires lunes 12 octubre (PR/26)– El uso de cultivos de servicio con propiedades biofumigantes se consolida como una alternativa para mejorar la salud del suelo y disminuir la incidencia de patógenos que afectan la producción hortícola y otros sistemas productivos.
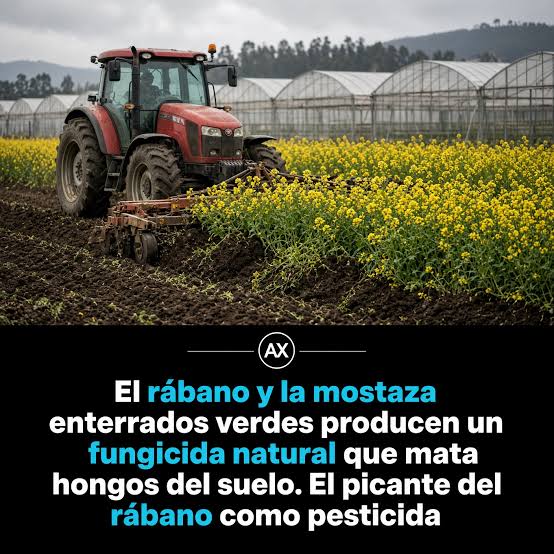
En esa línea, especialistas del INTA Famaillá, Tucumán, evalúan el comportamiento de diferentes materiales de mostaza y su incorporación al suelo. Buscan reducir el uso de insumos químicos, mejorar las propiedades físicas y biológicas del suelo y fortalecer la sustentabilidad de los sistemas productivos.
Cómo funciona: la descomposición hace el trabajo
“La técnica se basa en el efecto que produce la descomposición de la mostaza incorporada al suelo, proceso durante el cual se generan compuestos que resultan tóxicos para diversos fitopatógenos. Estos compuestos son los isotiocianatos”, explicó María de los Ángeles Quinteros, investigadora del INTA Famaillá.
Los estudios realizados previamente en tomate mostraron una disminución en las poblaciones de nematodos y hongos fitopatógenos. Esos resultados impulsaron nuevos ensayos para ampliar el conocimiento sobre su efecto en otros sistemas productivos.
Frutilla: biomasa, agua y plástico transparente
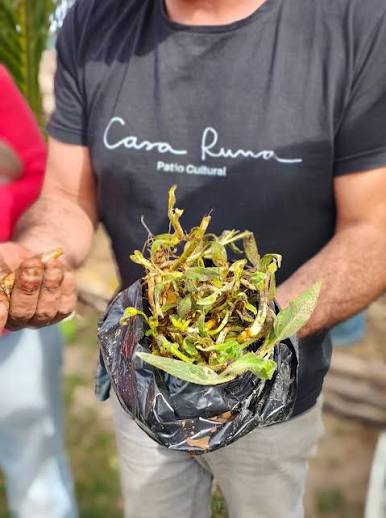
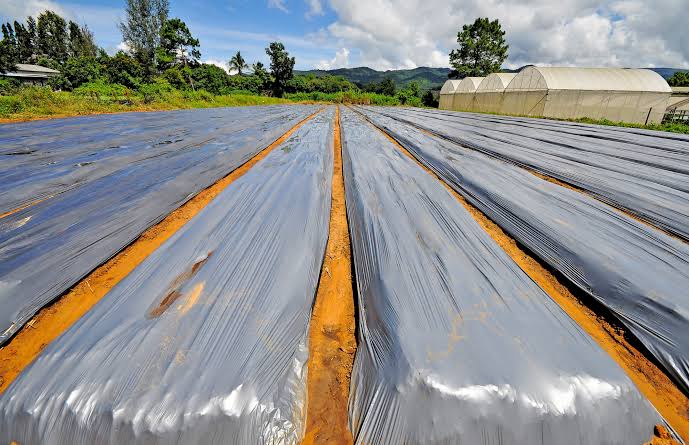
En el cultivo de frutilla, la técnica consiste en incorporar la biomasa de la mostaza al suelo, realizar un riego abundante y cubrir la superficie con plástico transparente. Así se favorece la fermentación y el aumento de la temperatura.
Esta combinación de procesos biológicos y físicos se conoce como biosolarización y potencia el efecto biofumigante, con lo que contribuye al manejo de organismos perjudiciales presentes en el suelo.
“Además de reducir la presión de patógenos, esta práctica permite disminuir el uso de agroquímicos, herbicidas y nematicidas, al tiempo que mejora el contenido de materia orgánica y la disponibilidad de nitrógeno en el suelo”, señaló Quinteros.
Mostaza también en cultivos extensivos
En esta etapa, los especialistas también ensayan el uso de la mostaza en cultivos extensivos de granos de primavera-verano. Debido a la superficie involucrada, en estos sistemas no se utiliza plástico.
La planta se corta y se deja sobre el suelo 40 días antes de la siembra del cultivo de renta. De esta manera, la biomasa se descompone y libera los compuestos que aportan el efecto biofumigante, al tiempo que suma materia orgánica.
Delfina INTA, una variedad desarrollada en casa
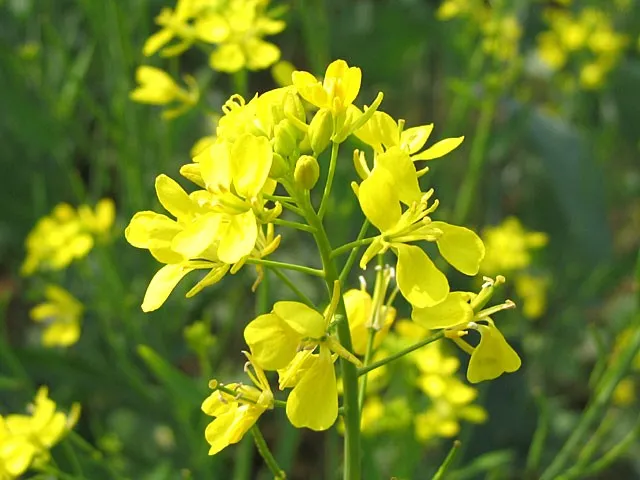
Entre los materiales evaluados se destaca la variedad Sinapis alba var. Delfina INTA, desarrollada en el INTA por el investigador Ignacio Paunero. Se trata de una mostaza comestible que, además, presenta propiedades biofumigantes.
Como cultivo de servicio, aporta materia orgánica, contribuye al control de nematodos fitófagos y hongos fitopatógenos, controla malezas, favorece la biología del suelo y ayuda a mejorar sus propiedades físicas.
La evaluación del INTA Famaillá busca profundizar el conocimiento sobre el comportamiento de Delfina INTA como biofumigante y su potencial para incorporarla a diferentes estrategias de manejo de los sistemas productivos.
Santa Catalina UNLP: un trabajo en red
En paralelo, el INTA Famaillá participa, junto con la Estación Experimental Santa Catalina de la Facultad de Ciencias Agrarias y Forestales de la Universidad Nacional de La Plata (UNLP) y la Facultad de Ciencias Agrarias de la Universidad Nacional de Lomas de Zamora (UNLZ), en la evaluación del cultivar “Santa Catalina UNLP”.
Este material fue desarrollado por el equipo de la Estación Experimental Santa Catalina, con la participación de Omar Perniola, investigador de esa institución, y presenta propiedades biofumigantes. Desde el INTA Famaillá se evalúan esas propiedades y su comportamiento en el suelo.
En el trabajo también participa Silvia Chorzempa, docente e investigadora de la UNLZ, junto con el equipo del INTA Famaillá. Analizan los beneficios vinculados con el aporte de materia orgánica, el control de malezas y la mejora de la biología del suelo.
También está en etapa de evaluación la mostaza india Brassica juncea, var. Santa Catalina, creada por Omar Perniola y su equipo de la Universidad de La Plata y Lomas de Zamora.
Drones e imágenes satelitales para medir el avance
El trabajo se realiza también en conjunto con el Conicet, junto a Gustavo Martos y su equipo de imágenes satelitales y aéreas y uso de drones. Con estas herramientas se analizan la cobertura y la biomasa y se calculan índices como NDVI, VARI, GLI y NDMI.
Estos datos permiten realizar interpretaciones geoespaciales y crear mapas por ambientes productivos. La actividad se articula con Cristina Morales, Karina Zelaya y Pablo Benedetti.
Una herramienta promisoria para el manejo integrado
Además de su capacidad para contribuir al control de plagas y enfermedades, los materiales evaluados se analizan como cultivos de servicio para mejorar la salud del suelo, reducir la erosión y favorecer la biodiversidad en los agroecosistemas.
En paralelo, el equipo del INTA Famaillá continúa evaluando en Tucumán el comportamiento de Sinapis alba para el control de nematodos, hongos y malezas en el vivero forestal de la Estación Experimental Agropecuaria Famaillá, junto a Pablo Saravia.
Para Quinteros, el empleo de mostazas biofumigantes representa una herramienta promisoria dentro de los sistemas de manejo integrado, ya que combina beneficios productivos y ambientales. “Además de contribuir al manejo de organismos perjudiciales, estas especies permiten aportar materia orgánica y favorecer las condiciones físicas y biológicas del suelo”, destacó.
De este modo, las investigaciones buscan generar información sobre el potencial de las mostazas como herramientas de manejo integrado, capaces de controlar organismos perjudiciales y, al mismo tiempo, mejorar las condiciones del suelo, aportar materia orgánica y reducir la dependencia de insumos químicos.
Primicias Rurales
Fuente: INTA
Oct 11, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Los biocombustibles consolidan un nuevo motor de demanda para soja y maíz: su expansión en Estados Unidos y Brasil amplifica el impacto de la energía sobre los granos y explica la creciente divergencia de precios entre orígenes.
Por Matías Contardi – Emilce Terré
Rosario, domingo 11 octubre (PR/26)–Con biodiesel, la dinámica es similar. Mientras en 2011 se usaban menos de 40 Mt de soja, en 2026 Oil World proyecta que la elaboración de biodiesel necesitará de 89 Mt, el equivalente al 24% del consumo global de soja. Vale remarcar que, en soja se considera la cantidad equivalente de poroto necesario a industrializar para obtener los volúmenes de aceite que efectivamente se destinan a la producción de biodiesel, por lo que además de ese aceite se obtiene también como complemento harina de soja.
Según Torroba (2025), al año 2024 hay 56 países que directa o indirectamente imponen requerimientos de mezcla de bioetanol con nafta y 45 países con requerimientos de mezcla de biodiesel con diesel oil. Sin embargo, tanto la producción como el consumo global está fuertemente concentrada en países productores clave.
Entre Estados Unidos y Brasil se explica el 79% de la producción mundial de bioetanol y el 73% del consumo. Para biodiesel, entre ambos representan 40% de la producción total y el 44% del consumo global. La salvedad en este último punto es que entre estos dos países explican el 77% de la producción de biodiesel a base de aceite de soja del mundo.
En consecuencia, la transición de la matriz energética global hacia un uso más intensivo de combustibles elaborados a partir de biomasa vegetal despertó una variable de demanda que cada vez es más intensa y que está particularmente concentrada en dos de los tres principales exportadores de soja y maíz del mundo.
El rol de los biocombustibles en Estados Unidos y Brasil
Desde 2010 que se consumen más de 100 Mt anuales de maíz con fines energéticos en Estados Unidos. Hace tres años consecutivos que prácticamente se vienen utilizando casi 150 Mt de maíz anualmente para hacer bioetanol, ya superando las dos quintas partes del consumo interno del cereal en el país del norte.
Al mismo tiempo, en Brasil, el uso intensivo de maíz como materia prima para etanol es una dinámica muy reciente, pero que viene creciendo a pasos agigantados. Este año, según la OCDE, terminarían utilizando 21 Mt de maíz, 2,8 veces más que hace solo cinco años y representando el 22% del consumo interno de maíz en Brasil, cuando hace una década atrás esta demanda era inexistente.
En biodiesel, el proceso de adopción es más vertiginoso aún. Según las expectativas del USDA para la campaña 2025/26, tanto en Brasil como en Estados Unidos se consumirían con fines industriales cerca de 7 Mt de aceite de soja; ello es, 4 y 6 veces más aceite, respectivamente, de lo que esta industria absorbía quince años atrás. Actualmente, más de la mitad del aceite de soja que se utiliza en Estados Unidos tiene una finalidad industrial, mientras que en Brasil esa proporción asciende al 64% del total.
Las consecuencias para el mercado de commodities
Al mismo tiempo que Estados Unidos y Brasil son los dos principales países exportadores de maíz y soja del mundo, también son de los mayores consumidores del mundo. Ambos consumen más maíz del que exportan por campaña, dinámica que también es cierta en el caso de la soja para Estados Unidos, aunque no en Brasil.
En nuestro país vecino, las exportaciones son muy superiores al consumo local. Aunque esto se deba más a un aumento constante de la producción carioca, que, por una flaqueza de mercado interno, ya que los brasileros consumen más de 60 Mt de soja por campaña. Como buena parte del consumo interno es cada vez más traccionada por la demanda para biocombustibles, en el margen, el destino energético o exportador del grano compite en el mercado internacional.
En consecuencia, el impacto que tiene el precio de la energía sobre estos commodities ahora es doble: por el lado de la oferta, el tradicional efecto sobre los costos de producción, y por el lado de la demanda el “nuevo” efecto sustitución entre combustible fósil y biocombustible.
Como ocurrió durante este 2026, al aumentar el precio del petróleo, los biocombustibles funcionan como sustituto directo, más aún en aquellos países donde su adopción es masiva, copiando la tendencia alcista en precios y arrastrando a las cotizaciones de los granos.
Claro ejemplo de esta dinámica es lo que está ocurriendo en el mercado brasilero, donde el uso de maíz para bioetanol está creciendo mucho últimamente: al aumentar el precio del petróleo, sube el precio interno del maíz, restándole competitividad en el mercado FOB frente a otros orígenes que no tengan una demanda interna tan intensa. Ello explica que Brasil lleve exportadas 14,5 Mt de maíz en 2026, 13% menos que el promedio en los últimos seis años, cuando la oferta total de esta campaña es un 25% superior.
Al mismo tiempo, la “bifurcación” del mercado de aceite de soja también se explica por esta dinámica. En Estados Unidos, la Agencia de Protección Ambiental (EPA, por sus siglas en inglés) incrementó este año los mandatos obligatorios de mezcla de aceite de soja para la elaboración de biocombustibles en un 77% respecto a 2025, obligando a procesar el equivalente a 3,7 Mt más de soja este año.
Tal tamaño de demanda interna lleva a que la totalidad del aceite de soja que se produce en el país norteamericano se consuma puertas adentro, con más de la mitad con destino a la elaboración de biodiesel. En consecuencia, al escalar el precio del petróleo, las cotizaciones del aceite de soja en Chicago se dispararon. El aceite argentino no copió la misma intensidad, por el simple hecho de que su demanda está focalizada a abastecer el consumo alimenticio y, casi completamente, al mercado exportador.
De este escenario se desprenden tres conclusiones claves
a) El mercado de commodities está “partido”. Dos de los tres principales exportadores de soja y maíz cuentan con un driver de demanda que ningún otro comprador global mantiene en la misma intensidad. Por lo que, frente a cambios bruscos que condicionen la demanda de biocombustibles, los precios de estos orígenes tenderán a separarse del resto.
b) Aunque esta “bifurcación” exista, nunca podrán disociarse completamente, ya que los precios internacionales tenderán a arbitrarse.
c) Un shock en los precios de la energía, tiene doble impacto sobre el mercado de granos: el clásico impacto por el lado de la oferta vía costos de producción, y uno relativamente más reciente, por el lado de la demanda vía efecto sustitución de los combustibles fósiles. Este último, más intenso en aquellos orígenes donde los biocombustibles tienen más relevancia.
Primicias Rurales
Fuente www.bcr.com.ar
Sep 29, 2026 | Actualidad, Economía / Economía del Agro, Especial
Un kilo de pellets de madera aporta una energía equivalente a 0,81 litros de GLP y puede utilizarse en sistemas automatizados para generar vapor, agua o aire caliente.
Buenos Aires, martes 29 de septiembre (PR/26) — El Consejo Foresto Industrial Argentino – CONFIAR- destaca el potencial de esta fuente energética producida a partir de subproductos de la forestoindustria para abastecer procesos de sectores como el lácteo, avícola, porcino, cárnico y distintas actividades agroindustriales. Con alrededor de 10 plantas productoras identificadas en el país, el desafío es conectar oferta, tecnología y demanda para que la alternativa gane escala.
De un lado, aserraderos que todos los días generan aserrín, virutas y otros subproductos durante la transformación de la madera. Del otro, industrias que necesitan producir vapor, agua o aire caliente para sostener buena parte de sus procesos productivos. En el medio aparece un pequeño cilindro de madera capaz de conectar ambos mundos.
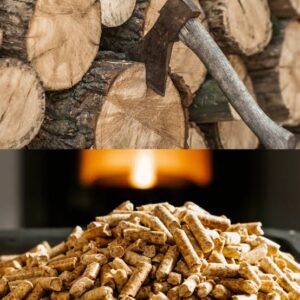
Los pellets de madera se producen a partir de biomasa forestal (o de otra actividad agrícola) que, compactada, pueden utilizarse como fuente de energía térmica en equipos especialmente diseñados para su combustión.
Para CONFIAR, su desarrollo abre una oportunidad que excede al propio sector forestal: transformar materiales derivados de una actividad rural e industrial en energía capaz de abastecer procesos de otras cadenas productivas.
La alternativa cobra relevancia en un escenario en el que las empresas buscan diversificar sus fuentes de energía, reducir la dependencia de combustibles fósiles, mejorar la previsibilidad del abastecimiento y avanzar en sus procesos de transición energética.
Y hay un dato que permite dimensionar su capacidad energética: un kilo de pellets de madera equivale a aproximadamente 0,81 litros de gas licuado de petróleo (GLP). Además, el material puede almacenarse durante períodos prolongados y utilizarse en sistemas automatizados de alimentación y combustión.
ENERGÍA PARA PRODUCIR
Cuando se habla de pellets de madera, una de las primeras asociaciones suele ser la calefacción residencial. En distintos países europeos su utilización en viviendas y edificios está ampliamente extendida. Pero el mercado potencial es mucho más amplio.
Con la tecnología adecuada, los pellets pueden utilizarse para generar vapor, agua caliente y aire caliente, tres recursos necesarios en numerosos procesos industriales. El material aportado por el sector identifica entre sus potenciales usuarios a las industrias láctea, avícola, porcina y cárnica, entre muchas otras.
También pueden encontrarse aplicaciones en el secado de granos, té, yerba y otros productos agrícolas; procesos frigoríficos; calefacción de instalaciones productivas; sistemas de agua caliente y climatización, entre otros usos.
Esto permite mirar el desarrollo de los pellets de madera desde otra perspectiva: no solamente como un nuevo producto de la forestoindustria, sino como un insumo energético para otras actividades económicas. Lo que comienza como aserrín o viruta en un aserradero puede terminar generando el calor necesario para procesar alimentos, secar productos agrícolas, calefaccionar instalaciones o abastecer procesos industriales.
DE LA LEÑA A LOS SISTEMAS AUTOMATIZADOS
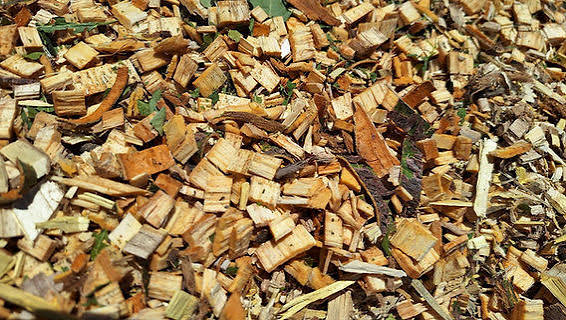
La biomasa forestal no es nueva como fuente de energía. Lo que cambió en los últimos años es la tecnología disponible para utilizarla. Actualmente existen sistemas de combustión mediante estufas, quemadores, calderas y centrales térmicas capaces de operar con pellets. Entre sus prestaciones aparecen la automatización de procesos, el monitoreo remoto y el control de variables de funcionamiento. Esto también permite diferenciar al pellet de otras formas tradicionales de biomasa, como la leña o el chip. Su homogeneidad y formato facilitan el almacenamiento, transporte y alimentación automatizada de los equipos, permitiendo incorporarlo a sistemas tecnológicamente más sofisticados.
En instalaciones modernas, la combustión de biomasa puede integrar sistemas automatizados, monitoreo remoto y control de procesos, aportando previsibilidad a la operación. El desafío, entonces, no pasa solamente por disponer del combustible. Requiere conectar producción de pellets, tecnología de combustión y necesidades energéticas concretas de cada industria.
ARGENTINA: PRODUCIR ENERGÍA A PARTIR DE LO QUE YA PRODUCE
La Argentina tiene una ventaja particular para desarrollar esta cadena: posee una base forestoindustrial capaz de generar la materia prima necesaria. El país cuenta con alrededor de 1,3 millones de hectáreas de plantaciones forestales, de las cuales aproximadamente el 75% se concentra en la Mesopotamia.
Durante la transformación industrial de esa madera se generan subproductos que pueden ser aprovechados para producir energía y sumar valor al recurso forestal.
En 2025 se habían identificado en Argentina alrededor de 10 plantas productoras de pellets de madera. Entre las empresas con producción integrada aparecen compañías de Misiones y Corrientes como Lipsia, Victoria Maderas/Laharrague Chodorge, Enrique R. Zeni, EUCA-O y Acon Timber, la mayor productora de pellets del país.
El directorio sectorial muestra, además, que algunas de estas empresas cuentan con certificaciones de gestión sostenible forestales y específicas para pellets.
La oportunidad consiste ahora en lograr una mayor conexión entre quienes disponen de esta fuente energética y quienes necesitan energía térmica por razones de disponibilidad, costos, diversificación de su matriz o estrategias de transición energética.
UN MERCADO MUNDIAL QUE YA MARCA RÉCORDS
Mientras Argentina busca desarrollar esa conexión, el mercado internacional muestra la escala que puede alcanzar esta industria. La producción mundial de pellets de madera llegó en 2025 a un récord de 53,5 millones de toneladas, un 10% más que el año anterior, mientras que el consumo alcanzó los 51,5 millones de toneladas. Europa constituye uno de los ejemplos más desarrollados: un año antes, en 2024, la Unión Europea había producido alrededor de 19,5 millones de toneladas y consumido cerca de 22 millones. El mercado incluye tanto calefacción residencial como aplicaciones industriales. Para Argentina, esa experiencia muestra dos caminos que pueden avanzar en paralelo: desarrollar una demanda interna capaz de aprovechar la disponibilidad local de biomasa y construir escala, calidad y estándares para acceder a las oportunidad es del mercado internacional.
EL DESAFÍO ES QUE LOS ELIJAN
La discusión energética ya no se limita a disponer o no de una determinada fuente. Cada industria evalúa costos, disponibilidad, tecnología, logística, previsibilidad, requerimientos ambientales y características específicas de sus procesos antes de elegir cómo generar la energía que necesita. Allí aparece el próximo desafío para los pellets de madera argentinos: competir por esa elección. Frente a los combustibles fósiles, ofrecen una alternativa energética de origen renovable que puede integrarse a estrategias de transición energética, siendo en muchos casos, competitiva con respecto al GLP. Frente a otras formas de biomasa, como la leña o el chip, suman posibilidades de almacenamiento, automatización y utilización en equipos de mayor sofisticación tecnológica .
En un mundo que produjo más de 53 millones de toneladas de pellets de madera en un solo año, Argentina tiene la posibilidad de mirar aquello que sale de sus aserraderos no solamente como un subproducto, sino como materia prima para una nueva cadena de valor, energía, competitividad y desarrollo regional.
Primicias Rurales
Fuente: CONFIAR
Sep 8, 2026 | Actualidad, Agricultura, Informes Técnicos
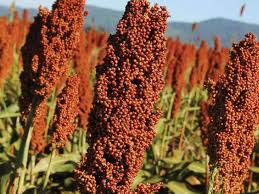
El cultivo de sorgo experimenta una importante ganancia genética de más de 70 kilos de grano por hectárea al año, pero los rindes a campo siguen relegados. De cara a la nueva campaña, el ajuste técnico, la rotación de suelos y su tolerancia a plagas posicionan al cereal como un pilar agronómico y ganadero clave para la Argentina.
Buenos Aires martes 8 septiembre (PR/26)– La ganancia genética del sorgo en Argentina viene creciendo a pasos agigantados, sumando más de 70 kilos de grano por hectárea cada año.
Este avance permitió alcanzar potenciales superiores a los 15.000 kilos por hectárea. Sin embargo, el promedio nacional apenas ronda los 3.500 kilos, cifra inferior a los 5.000 kilos alcanzados hace 15 años.
La explicación a este desfasaje responde a múltiples factores, situando al manejo agronómico en el centro de la escena. La histórica expansión del maíz y la soja desplazó al sorgo hacia ambientes de menor potencial.
A esa pérdida de superficie de calidad se sumaron menores niveles de inversión y fertilización. Por ello, capturar el verdadero techo productivo exige cuidar decisiones clave como las ventanas de siembra y la densidad de plantas.
Asimismo, resulta fundamental monitorear el carryover de herbicidas en el suelo y planificar con precisión la cosechadora. Evitar que el cultivo quede postergado al final de la siembra le permite expresar de lleno todo su potencial productivo.
El regreso del cereal como aliado ambiental y sanitario
La campaña 2026/27 abre una oportunidad inmejorable para dar el salto. Diversos productores están reincorporando el sorgo por su enorme contribución a la rotación de cultivos y al aporte de materia orgánica.
Su potente sistema radicular mejora sensiblemente la estructura del suelo y fortalece la sustentabilidad global. En el contexto actual de las cadenas de verano, se transforma en una herramienta estratégica indispensable.
Una de sus mayores fortalezas agronómicas es que no es hospedante de la chicharrita del maíz (Dalbulus maidis), ofreciendo un esquema mucho más estable, diversificado y seguro.

A la par del grano comercial, el sorgo cobra un protagonismo decisivo en la producción ganadera. Los materiales destinados a forraje y silaje destacan por generar grandes volúmenes de biomasa de alta calidad.
Biotecnología e innovación al servicio del campo
Esta plasticidad le permite desplegar una gran adaptación ambiental en múltiples regiones del país. En simultáneo, el mercado se renueva con la incorporación constante de entre 65 y 70 nuevos híbridos cada año.
Entre los principales avances biotecnológicos sobresalen las tecnologías de tolerancia a herbicidas imidazolinonas, representadas en plataformas comerciales como iGrowth, Suron y Palladium.

También se han logrado progresos trascendentales en la resistencia al pulgón amarillo y notables mejoras en la digestibilidad de silajes mediante tecnologías como la nervadura marrón (materiales BMR).
El verdadero desafío para esta campaña 2026/27 pasa por consolidar esa genética de vanguardia en mayores márgenes de rentabilidad y valor agregado para todo el sistema agropecuario.
Primicias Rurales
Fuente: Maizar