Oct 6, 2026 | Actualidad, Ganadería
Del 6 al 8 de octubre, la entidad financiera estará presente en Margarita Belén, Chaco, con un espacio institucional para acercar a los productores su oferta comercial, asesoramiento y alternativas de financiación.
Buenos Aires, martes 6 de octubre (PR/26) — Desde hoy 6 al 8 de octubre de 2026, la Nacional Primavera Braford volverá a reunir a productores, criadores, cabañas, empresas y referentes de la actividad en el predio de la Sociedad Rural del Chaco, en Margarita Belén.
En ese marco, Banco Nación (BNA) acompañará una vez más al sector agropecuario con una propuesta orientada a estar cerca de quienes impulsan la producción ganadera de la región.
Organizada por la Asociación Braford Argentina (ABA) y con la fuerza de Expoagro, la exposición combinará genética de excelencia con actividades técnicas y comerciales, consolidándose como un punto de encuentro para la raza y para la ganadería del norte argentino.
Un espacio estratégico para la ganadería
Para Banco Nación, participar de la Nacional Primavera Braford representa una oportunidad para profundizar su presencia en una región de gran potencial productivo y acompañar el desarrollo de una actividad clave para las provincias del norte.
Desde la entidad destacaron que decidieron formar parte de la exposición por tratarse de un encuentro estratégico para la ganadería del norte argentino, capaz de convocar en un mismo lugar a los diferentes protagonistas de la cadena.
La expectativa para esta edición estará puesta en profundizar el vínculo con productores, criadores y empresas, acercar soluciones financieras y generar nuevas oportunidades comerciales que contribuyan al crecimiento de la actividad.
Banco Nación, cerca de los productores
Durante las tres jornadas, Banco Nación contará con un stand institucional de 40 m², donde los visitantes podrán acercarse para recibir asesoramiento, conocer la oferta comercial de la entidad y consultar las distintas alternativas de financiación disponibles.
Entre las herramientas que tendrán protagonismo se encuentra Tarjeta AgroNación, destinada a acompañar las necesidades de los productores y facilitar el acceso a diferentes bienes y servicios vinculados con la actividad agropecuaria. Su propuesta también tendrá presencia en los distintos canales y espacios de comunicación de la exposición, junto con Banco Nación.
Braford vuelve a encontrarse en Margarita Belén
La Nacional Primavera tendrá nuevamente como escenario a la Sociedad Rural del Chaco, en Margarita Belén. La exposición contará, al igual que en 2025, con el impulso de Expoagro, una marca de Exponenciar con amplia trayectoria en la organización de encuentros agroindustriales.
La alianza apunta a potenciar el alcance de la muestra y ampliar las oportunidades comerciales, de comunicación y relacionamiento para productores, cabañas, empresas y demás actores vinculados con la actividad.
Durante tres días, Braford será protagonista en una región estratégica para su desarrollo, con una propuesta que buscará poner en valor la genética, el intercambio técnico y los negocios, fortaleciendo el crecimiento de la raza en Chaco, Formosa y todo el norte argentino.
En este escenario, la presencia de Banco Nación reafirma el acompañamiento histórico de la entidad al sector agropecuario, a través de herramientas financieras, presencia territorial y soluciones orientadas a impulsar el desarrollo productivo.
Del 6 al 8 de octubre, Margarita Belén volverá a convertirse en punto de encuentro para la comunidad Braford, con la fuerza de Expoagro
Primicias Rurales
Fuente: ExpoAgro
Sep 25, 2026 | Actualidad, Agricultura, Informes Técnicos
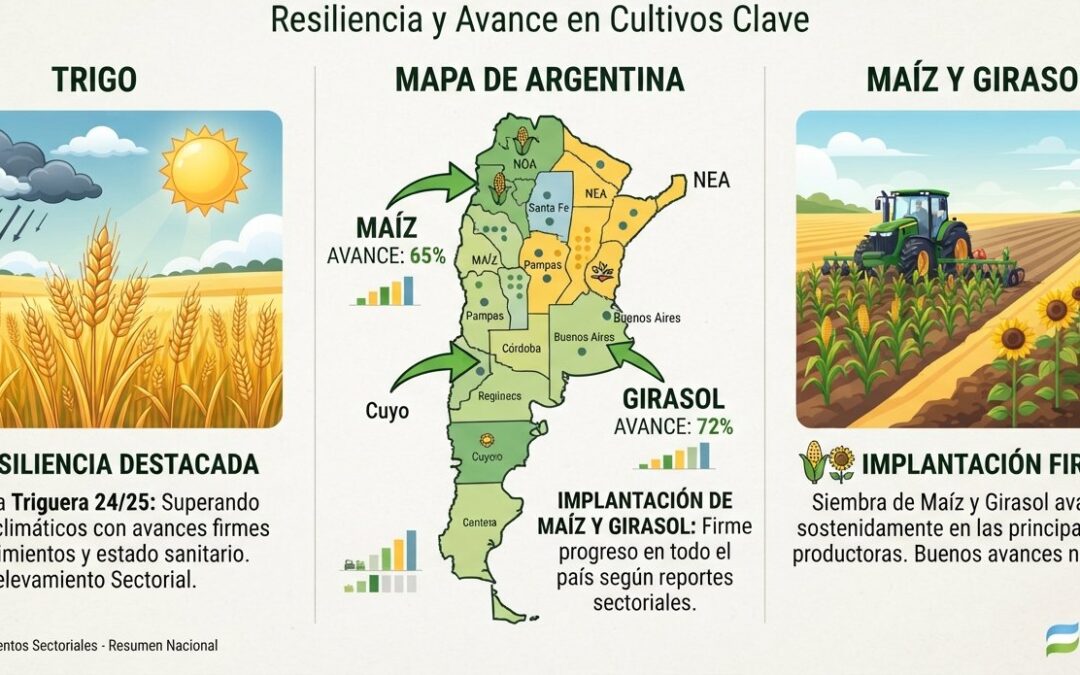
La campaña triguera mantiene una resiliencia destacada a pesar de las adversidades climáticas, mientras la implantación de maíz y girasol avanza con firmeza en todo el territorio nacional según los relevamientos sectoriales.
El trigo resiste las inclemencias climáticas
Buenos Aires, viernes 25 septiembre (PR/26) — La campaña agrícola avanza en la Argentina en medio de un escenario climático exigente que combina bajas temperaturas, granizo y una progresiva falta de precipitaciones en regiones clave del área agrícola nacional. Sin embargo, los últimos relevamientos especializados muestran un panorama de marcada resiliencia en los cultivos extensivos.
De acuerdo con las evaluaciones técnicas, del Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires, el trigo mantiene una condición de cultivo entre “normal y excelente” en el 94,6 % del área sembrada. Pese a que en la última semana se registraron heladas y tormentas de granizo —con mayor intensidad en sectores del Centro-Norte de Córdoba y el Centro-Este de Entre Ríos—, los análisis preliminares indican que el impacto no afectó superficies de gran extensión.
Respecto de las heladas sobre el centro y sur de la franja agrícola, el cereal se encuentra mayormente atravesando etapas entre macollaje y encañazón, fases fisiológicas en las que no se estiman pérdidas severas sobre el rendimiento potencial final de la cosecha.
Alerta por la condición hídrica y el avance de la gruesa
No obstante, los especialistas alertaron sobre una baja de 5,8 puntos porcentuales en la condición hídrica nacional del cultivo. En zonas de Córdoba, Santa Fe, Entre Ríos, La Pampa y el norte y oeste de Buenos Aires empieza a registrarse una creciente necesidad de precipitaciones, justo en el momento en que las plantas incrementan su demanda de agua al ingresar a estadios reproductivos críticos.
En lo que respecta a la campaña gruesa 2026/27, las labores de implantación de maíz con destino a grano comercial alcanzaron el 17,1 % de la superficie nacional proyectada en 8,4 millones de hectáreas. Con un avance intersemanal de 6 puntos porcentuales, los trabajos muestran un adelanto de casi 5 puntos frente a la campaña anterior y al promedio de los últimos diez años.
En paralelo, la cosecha del ciclo maicero 2025/26 se encuentra en su tramo final, con el 99,2 % de la superficie recolectada a nivel país. Los rendimientos relevados ratifican las previsiones iniciales y permiten sostener la estimación de producción nacional en 64 millones de toneladas.
Dinámica del girasol y perspectivas productivas
Por el lado del girasol, la siembra avanzó 4,8 puntos en la semana hasta cubrir el 31,4 % de las 3,1 millones de hectáreas estimadas para la nueva campaña, impulsada por un ajuste en las proyecciones del área en el Noreste Argentino (NEA) y la recuperación hídrica en sectores como el este de Santiago del Estero.
La evolución conjunta de las labores refleja la capacidad de adaptación del sector agropecuario frente a un contexto climático desafiante, donde el monitoreo constante de los perfiles de suelo resulta fundamental para asegurar el éxito de los cultivos de invierno y verano en las principales zonas productivas del país.
Fuente: PAS Bolsa de Cereales de Buenos Aires
Primicias Rurales
Sep 19, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
Proyecciones preliminares 2026/27: el agro argentino sostiene muy buenas expectativas
El campo argentino proyecta una producción de 155,8 millones de toneladas y apunta a un récord histórico de exportaciones por 42.200 millones de dólares para la campaña 2026/27, consolidándose como un proveedor global clave.
Por Matías Contardi – Tomás Rodriguez Zurro – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 19 septiembre (PR/26) — Si las lluvias acompañan y revierten el déficit actual, la producción del agro podría alcanzar 155,8 Mt. El sostén de los precios internacionales deja una proyección de exportaciones por US$ 42.200 MM, la más alta de la historia.
1- Producción: la proyección preliminar alcanza 155,8 Mt, si el clima acompaña.
La campaña 2025/26 dejó la vara muy alta, pero aun así las proyecciones preliminares para el nuevo ciclo 2026/27 están lejos de decepcionar, siempre y cuando acompañe el clima. Teniendo en cuenta el relevamiento de intenciones de siembra, rindes proyectados para la fina y rindes tendenciales en el caso de maíz, girasol y sorgo, la producción total de granos para la próxima campaña se estima inicialmente en 155,8 Mt, 10% menos que en el actual ciclo.
Vale aclarar que, ante los excepcionales rindes observados del ciclo corriente, que se ubicaron muy por encima de su valor tendencial, el ajuste productivo se explicaría prácticamente en su totalidad por efecto rendimiento, al considerar que éstos volverían a su nivel de largo plazo.
En efecto, si bien los cultivos invernales ya están en pleno desarrollo y acercándose a su fase crítica de definición de rindes con necesidad de una recarga de lluvias para sostener su potencial productivo (ver informe semanal de GEA-BCR), para los cultivos de verano que recién se están comenzando a sembrar las estimaciones preliminares asumen rindes tendenciales.
Mediando un pronóstico de Niño fuerte, aumentan las probabilidades de lluvias por encima de lo normal en zonas productivas del país, pero, de todos modos, el enfoque más conservador es asumir, a priori, normalidad. Del lado de la superficie sembrada total, prácticamente no se registrarían cambios respecto a la anterior campaña 2025/26.
1.1- La vara alta: repaso productivo de la campaña actual
La actual campaña 2025/26 se apoyó en un régimen de lluvias excepcional: los acumulados no escasearon en la región central y varios meses rompieron récords, registrando el invierno más lluvioso de los últimos 60 años. Ello no sólo potenció los rindes de los cultivos invernales, sino que también colaboró en reponer el agua en las napas.
Bajo este escenario, la producción total de granos 2025/26 alcanzó los 172,4 millones de toneladas (Mt), un récord histórico. En particular, la producción de trigo fue de 29,5 Mt sobre una superficie récord de 7,2 millones de hectáreas (Mha), en maíz se cosecharon 70,5 Mt, también un máximo, en tanto que la soja sumó otros 51,5 Mt.
Sin embargo, en la previa, ni la más optimista de las proyecciones esperaba un escenario productivo como el que tuvimos. Las expectativas iniciales para la 2025/26 a esta altura del año pasado vaticinaban una cosecha récord, pero de “sólo” de 146,4 Mt. El gran salto fue explicado por 1,3 Mha más que se sumaron en maíz, 300.000 hectáreas más en trigo y rindes nacionales que estuvieron 21% por encima de la media.
Mirando hacia delante, con auspiciosas condiciones agronómicas iniciales, casi idéntica superficie y abundantes lluvias esperadas, no es descabellado pensar que el número final de producción tenga potencial para ajustarse aún más al alza. Esperemos que el clima no juegue una mala pasada.
1.2- Proyecciones preliminares para la producción 2026/27: Con el foco puesto en lo que viene, se sembró más trigo de lo esperado y hay grandes expectativas para la gruesa
A diferencia de la implantación del año pasado, la siembra para la 2026/27 no encontró su principal condicionante en el agua, sino en los costos.
La implantación de trigo arrancó con las mejores reservas hídricas de la década: “analizando los perfiles en los dos metros de suelo, surge que las condiciones actuales para Argentina son mejores que en mayo del 2021”, publicaba GEA-BCR en su informe mensual de mayo.
Sin embargo, las buenas condiciones agronómicas se eclipsaban por el efecto del conflicto en Medio Oriente: el precio de los fertilizantes, principalmente la urea, escaló hasta los 1.000 US$/t, un valor similar al de mayo de 2022, cuando el trigo cotizaba cerca de 350 US$/t; contra los 230 US$/t a cosecha en ese momento.
Partiendo en orden cronológico, esa ecuación de costos llevó a GEA-BCR a proyectar en mayo una caída de 500.000 hectáreas en el área triguera, un 7% interanual, con un rinde nacional castigado por la menor fertilización y un horizonte productivo de entre 18 y 19 Mt. La posterior baja de la urea, que pasó de 1.000 a entre 800 y 850 US$/t en junio y a alrededor de 550 US$/t en julio, junto con lluvias muy oportunas durante el mes de junio, revirtió buena parte de ese recorte.
La superficie se recompuso mes a mes hasta los 6,95 Mha, apenas un 3% por debajo del récord de siembra del ciclo anterior, y quedó como la segunda mayor siembra nacional de los últimos diecisiete años. Con esa área y una recuperación de los niveles de fertilización, la producción proyectada asciende a 21 Mt.
El trigo, por su parte, comienza a acercarse a su fase crítica de definición de rindes con déficit de agua en la región núcleo. Hoy, 160.000 hectáreas están en condiciones regulares (esto es, el 10% de lo sembrado en la zona), aumentando la necesidad de lluvias que permitan sostener el potencial productivo y evitar pérdidas.
Mientras tanto, el 67% se mantiene en condiciones buenas y excelentes mientras otro 23% se define como “buena”, según GEA-BCR. En cuanto a la cebada, se estima que la producción alcance 4,9 Mt, por debajo de los 5,5 Mt obtenidos en la campaña anterior.
Respecto a los cultivos de verano, la siembra de la gruesa cuenta con el pronóstico de un “Niño” fuerte a muy fuerte a partir de octubre, aunque las decisiones de siembra estuvieron dominadas este año por los costos, principalmente combustibles, y la presencia de chicharrita disuadiendo a algunos en sus planteos productivos.
De todos modos, el enfoque más difundido a la hora de realizar proyecciones preliminares es asumir condiciones de normalidad, ello es, que los rindes se ubican en su nivel tendencial de largo plazo. Mes a mes, a medida que avance la campaña, éstos se irán ajustando según evolucionen las condiciones efectivas de desarrollo de los cultivos.
Del lado de la superficie, hoy la intención de siembra de maíz se ubica en 10,6 Mha, un 4% por debajo de los 11 Mha implantadas en la 2025/26, de las cuales 8,9 Mha se destinarían a grano comercial. Con rindes tendenciales, la producción de maíz 2026/27 se proyecta preliminarmente en 67,5 Mt.
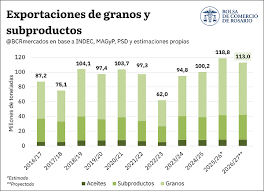
La contracara de las dificultades del maíz es una recuperación del área destinada a soja. Luego de varios ciclos de retroceso, la intención de siembra de soja se estima en 16,7 Mha, un 2% por encima de la campaña anterior. Sobre la base de un área no cosechable promedio y un rendimiento también promedio, de 29,1 qq/ha, el horizonte productivo se ubica en 47,8 Mt, un 7% menos que en la campaña actual.
La otra oleaginosa fuerte, el girasol, sostiene el salto de área del ciclo anterior. Siguiendo las proyecciones de la Secretaría de Agricultura Ganadería y Pesca (SAGyP), la superficie a implantarse en la 2026/27 se mantiene en torno a los 3,2 Mha, un nivel prácticamente idéntico al de la campaña previa y muy por encima de cualquier registro de la década anterior. Este número de superficie deja al girasol con una proyección de producción de 7,0 Mt.
El sorgo, en cambio, se mantiene prácticamente sin cambios, con una superficie estimada en torno a los 0,8 Mha para la nueva campaña, en línea con el ciclo anterior. En base a rindes tendenciales, con estos niveles de superficie la cosecha se proyecta en 2,1 Mt para el nuevo ciclo.
De esta manera, la producción total de granos en la 2026/27 podría alcanzar 155,8 Mt, un 10% menos que el volumen total obtenido en la campaña previa, pero quedando igualmente como la segunda mayor de la historia, solo por detrás de las 172,4 Mt del ciclo que termina y por encima de las 141,5 Mt de la 2018/19.
De todas formas, no debe soslayarse que, respecto de la cosecha gruesa, los números de producción son tentativos, y lo que ocurra efectivamente con el clima será determinante de los rendimientos y, por tanto, del volumen de cosecha en el nuevo ciclo.
A pesar de los auspiciosos niveles de humedad iniciales durante agosto, en el último mes el ritmo de lluvias estuvo en torno a lo normal, llevando a un relativo deterioro de los perfiles, pero que aún convive con expectativas de un fenómeno Niño durante la primavera/verano que arroje lluvias superiores a la media en gran parte de la zona agrícola del país.
2- Con el sostén de los precios internacionales, las expectativas preliminares arrojan un posible récord de divisas del agro
Siempre que el clima acompañe, en base a las expectativas de producción para el nuevo ciclo se espera que el sector agroindustrial vuelva a jugar su rol clave en la economía argentina como aportante de divisas para el equilibrio de las cuentas externas del país.
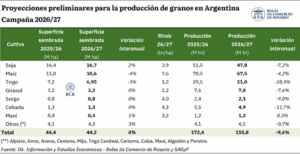
Preliminarmente, el volumen de envíos al exterior se proyecta en 113 Mt en la 2026/27; ello es, 5,8 Mt menos que el total estimado a exportar en el ciclo que corre, aunque aún el segundo más alto en los registros.
Desglosando este total, para el ciclo comercial 2026/27 se proyectan envíos al exterior de granos por un total de 70,7 Mt, con el maíz posicionándose nuevamente como el principal grano de exportación (45 Mt), seguido por el trigo (13 Mt) y la cebada (3,2 Mt). Las exportaciones de poroto de soja, en tanto, se estiman preliminarmente en 5,5 Mt, mientras que el sorgo aportaría 1,2 Mt y el girasol 1,1 Mt.
En cuanto a los embarques de subproductos y aceites, para la 2026/27 se espera un incremento de 560.000 toneladas en los subproductos, hasta un total de 33,7 Mt; y un volumen de aceites prácticamente idéntico al del ciclo actual, en 8,5 Mt. Dentro de estos agregados, la harina de soja explica 30,6 Mt de los subproductos, mientras que entre los aceites se destacan 6,2 Mt de aceite de soja, y 1,9 Mt de aceite de girasol.
|
El agro continúa haciendo historia: si el clima acompaña, las exportaciones agroindustriales podrían aportar un récord de US$ 42.200 millones de dólares, superando el récord de la 2021/22.
|
Las expectativas de una nueva gran campaña productiva en Argentina coinciden con un escenario global atacado por varios frentes, dejando recortes significativos en la oferta mundial de productos agroindustriales. Por un lado, el déficit de lluvias combinado con altas temperaturas en varias regiones del hemisferio norte afectó fuertemente la cosecha de trigo primero y la de maíz después. Sumado a ello, el Niño vaticina lluvias por debajo de lo normal en varias zonas productores claves del globo, como el sudeste de Asia, Oceanía, regiones de Brasil y EE.UU. Por el otro lado, la seguidilla de conflictos geopolíticos que irrumpen en la logística de granos y productos claves para su producción y traslado, incrementan los costos y distorsionan los flujos normales de abastecimiento.
En este “nuevo mundo”, Argentina aparece como un proveedor confiable de alimentos, al mismo tiempo que las cotizaciones internacionales por maíz, soja y trigo llegaron a alcanzar máximos de tres años y medio. Por ello, en base a los precios de exportación proyectados para el próximo ciclo, el aporte del sector en términos de divisas por exportaciones ascendería a US$ 42.200 millones, el registro más alto de la serie.
 El valor de las exportaciones agroindustriales en dólares superaría así los US$ 41.800 millones proyectados tanto para la actual campaña, que anotó volúmenes récord, como de la campaña 2021/22 cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.
Entre los principales complejos, el sojero se erigiría nuevamente como el principal complejo exportador, con US$ 22.000 millones generados por los despachos de granos y derivados, pero también se destaca el maíz, con un aporte de US$ 10.100 millones que constituye un máximo histórico para el cereal. El complejo triguero, en tanto, generaría envíos por US$ 3.500 millones, por debajo de los US$ 4.200 millones del ciclo actual como consecuencia de la menor cosecha. El complejo girasol, apunta a generar exportaciones por US$ 3.400 millones.
3- Consumo interno e industrialización: máximos en 2026/27
La absorción interna de granos tiene su correlato con el resto de los indicadores productivos y comerciales de la campaña. Se proyecta que el ciclo 2026/27 marque un récord tanto en el consumo en chacra y uso como semilla, como en el destino industrial (aceitera, molienda de cereales y otras industrias).
En cuanto al consumo en chacra y uso como semilla, se estiman casi 27 Mt destinadas a este fin, donde la absorción de maíz para alimentación animal es el rubro de mayor aporte. El buen momento que atraviesan los sectores de producción de proteína animal —tanto cárnico como ovo-lácteo— permite prever que un mayor volumen de granos se destine a tal fin.
En el sector industrial, la industrialización de granos oleaginosos se proyecta prácticamente estable entre campañas (49,7 Mt en el nuevo ciclo frente a 49,8 Mt en la campaña en curso, año que marca un récord).
Aquí cabe destacar que a los buenos números de molienda de soja se suma el excelente momento del girasol, que dio un salto importante en los últimos años: pasó de una industrialización promedio de 3 Mt anuales a más de 5,9 Mt en el ciclo actual y 5,8 Mt estimadas para el nuevo.
En cuanto a las otras industrias, se proyecta una absorción de 15 Mt en la campaña 2026/27, de la mano de un elevado volumen de molienda de trigo e industrialización de maíz (molienda húmeda, seca y producción de etanol).
Finalmente, respecto de la absorción interna de los productos agroindustriales, se proyecta un consumo estable de aceites vegetales entre campañas, de 3 Mt en la 2026/27, idéntico al volumen del ciclo en curso, de los cuales 1,1 Mt serían destinados a la producción de biodiesel, también estable entre campañas.
En cuanto a las harinas vegetales, el consumo aparente de harina de soja crece 4% entre campañas de la mano del aumento en el consumo animal, en línea con lo proyectado para el maíz.
Primicias Rurales
Fuente: BCR Informativo Semanal
Sep 17, 2026 | Actualidad, Ganadería, Informes Técnicos
En lo que va del año se viene registrando un contundente ajuste en el nivel de faena. Sin embargo, los corrales de engorde aún sostienen niveles de encierre récord, que podrían aportar un volumen importante de animales terminados durante los próximos meses
Rosario, jueves 17 septiembre (PR/26) —De acuerdo con los datos recientemente publicados por la Dirección Nacional de Control Comercial Agropecuario, entre enero y agosto la faena vacuna alcanzó las 8.130.170 cabezas, lo que representa una caída del 10% respecto de los registros de un año atrás.
El dato no sorprende, puesto que el mercado ya esperaba una baja significativa en los volúmenes faenados durante este año, frente a la clara necesidad de retención de determinadas categorías de animales que venían extrayéndose a tasas muy elevadas, en especial las hembras.
Asimismo, en paralelo, se profundizó un cambio en los sistemas de producción tendiente a alargar los ciclos de recría y engorde, que sin duda también ha afectado temporalmente la cantidad de animales disponibles para su ingreso a faena.
Pero ¿cuánto de esta baja en los niveles de faena responde a un cambio estructural, asociado a una mayor retención general del rodeo, y cuánto obedece a un bache temporal de oferta que, de ser así, debería comenzar a traducirse en una mayor salida de animales terminados durante los próximos meses?
Lo cierto es que agosto refleja el 14.º mes consecutivo en el que la cantidad de animales ingresados a faena resulta inferior a la registrada en igual mes del año previo, dando cuenta de una tendencia descendente que ya se extiende por más de un año.
A su vez, en este contexto de menor faena, la proporción de hembras resulta significativamente más baja que la registrada durante los últimos ciclos. En efecto, agosto marcó una participación de hembras del 43,1%, el menor porcentaje desde junio de 2021, cuando, como consecuencia de una drástica intervención sobre los mercados, se restringieron las exportaciones con el objetivo de limitar la faena.
Esta vez, sin necesidad de una intervención, el propio mercado parece haber comenzado a regularse, con una mayor retención orientada a preservar la capacidad productiva futura.
Paralelamente, coexiste otro tipo de retención temporal de hacienda, producto del cambio en los sistemas de producción, que lentamente retornan hacia esquemas que años atrás eran habituales en nuestra ganadería: la recría.
Desde el año pasado a la fecha se viene observando una intensificación muy marcada de estos procesos como etapa previa al ingreso a corrales de engorde y terminación.
Actualmente, los feedlots aportan cerca del 38% del total de animales que llegan a faena. Su participación viene creciendo de manera prácticamente ininterrumpida desde 2020, cuando su oferta representaba cerca del 30% de la faena total.
Es por ello que comprender la dinámica de los corrales resulta clave para proyectar los niveles futuros de faena y producción de carne.
Según los datos informados por el SENASA al 1º de septiembre de 2026, los feedlots alojaban un total de 2,086 millones de vacunos, un 5,6% más que lo registrado un año atrás. Esta relación positiva se viene reafirmando desde comienzos de año y, más precisamente, a lo largo de los últimos diez meses.
Sin embargo, la estadística de ingreso y salida de los corrales no muestra la misma performance.
Durante agosto, según los registros del SENASA, salieron de los corrales de engorde 431.280 animales terminados, esto es, un 7,3% menos que un año atrás. Del mismo modo, esta dinámica de menores salidas mensuales se viene repitiendo durante los últimos once meses.
En el caso de los ingresos, también se observa una performance inferior a la del año pasado, aunque con caídas más pronunciadas. Desde mediados de 2025 los feedlots vienen recibiendo mensualmente menos hacienda que un año atrás.
En agosto de este año ingresaron, según SENASA, 341.098 animales, un 14% menos que en agosto del año pasado.
Por lo tanto, al contrastar ambas series, vemos que mientras el nivel de stock reportado por los feedlots viene superando sistemáticamente los registros del año previo —al punto de marcar un récord histórico de encierre—, el movimiento de ingreso y salida de animales no refleja el mismo comportamiento.
La diferencia es relevante: mientras los ingresos cayeron un 14%, los egresos lo hicieron un 7,3%. Esta combinación, junto con el stock acumulado de los meses anteriores, ayuda a explicar por qué los corrales mantienen actualmente un nivel de existencias tan elevado pese a estar recibiendo menos animales. En definitiva, un comportamiento compatible con el alargamiento de los ciclos productivos que se viene reflejando en todo el sistema ganadero.
Esta dinámica también se refleja en el peso medio de los animales faenados.
En efecto, los datos de industrialización muestran un crecimiento sostenido en el peso medio de la res faenada. En agosto, este indicador alcanzó un promedio de 246 kilos por res, unos 11 kilos más que en el mismo mes de 2025 y el máximo histórico en más de 30 años. Este incremento -consistente con un alargamiento de los ciclos productivos de recría y engorde- permite compensar parcialmente la menor cantidad de animales faenados con una mayor cantidad de kilos producidos por animal.
Sin embargo, en los próximos meses el factor climático volverá a poner a prueba a los sistemas de producción, tanto pastoriles como de confinamiento.
Las perspectivas de un año Niño, con lluvias por encima de lo normal, podrían generar dificultades operativas en distintas zonas productivas. En los sistemas pastoriles, el exceso de precipitaciones puede afectar el acceso y utilización de los potreros, mientras que en los corrales de engorde también puede restringir la capacidad de recepción y reducir sus márgenes por menor utilización.
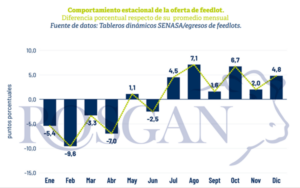
En este contexto, la estacionalidad histórica de los movimientos de los feedlots adquiere especial relevancia.
Los próximos cuatro meses —septiembre, octubre, noviembre y diciembre— serán determinantes para establecer cuánto de la hacienda actualmente encerrada terminará convirtiéndose en oferta efectiva de faena.
De acuerdo con el comportamiento histórico, los egresos de los corrales suelen alcanzar niveles elevados durante este período, con octubre entre los meses de mayor salida. En tanto, septiembre, noviembre e incluso diciembre presentan habitualmente niveles de ingreso algo más moderados, aunque todavía superiores al promedio general.
En definitiva, de sostenerse este comportamiento, durante los próximos meses los feedlots deberían estar entregando, en promedio, cerca de 400.000 animales mensuales.
Considerando el período septiembre-diciembre, esto implicaría una oferta potencial cercana a 1,6 millones de cabezas provenientes de los corrales durante los últimos cuatro meses del año.
Este volumen, sin embargo, no debe interpretarse necesariamente como una oferta adicional o extraordinaria. Se trata de una estimación de los animales que podrían salir de los corrales durante el período y que, en buena medida, responden al stock actualmente acumulado y a la dinámica de permanencia dentro del sistema.
Por lo tanto, será clave observar cómo evolucionan las salidas de los feedlots en relación con el nivel de faena total.
Si efectivamente la actual dinámica de mayor permanencia en los corrales comienza a traducirse en una mayor oferta de animales terminados, la participación del feedlot dentro de la faena debería crecer por encima del 38% actual.
En cambio, si su participación se mantiene en torno a los niveles actuales, una oferta de aproximadamente 1,6 millones de animales terminados provenientes de los corrales durante septiembre-diciembre implicaría una faena total para el período cercana a los 4,2-4,3 millones de cabezas.
Sumados a los 8,1 millones de animales faenados hasta agosto, estos volúmenes llevarían la faena anual a un rango de aproximadamente 12,3-12,4 millones de cabezas.
El verdadero interrogante, por lo tanto, no es únicamente cuánto de la oferta futura está actualmente encerrada, sino a qué velocidad esos animales comenzarán a transformarse en oferta efectiva de faena.
Fuente: ROSGAN
Primicias Rurales