Sep 13, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Ganadería, Informes Técnicos
El último informe de CONINAGRO revela un escenario de fuertes contrastes productivos, con nueve cadenas en rojo tras la incorporación de la actividad forestal y los cítricos dulces.
Un escenario dispar en el mapa productivo nacional
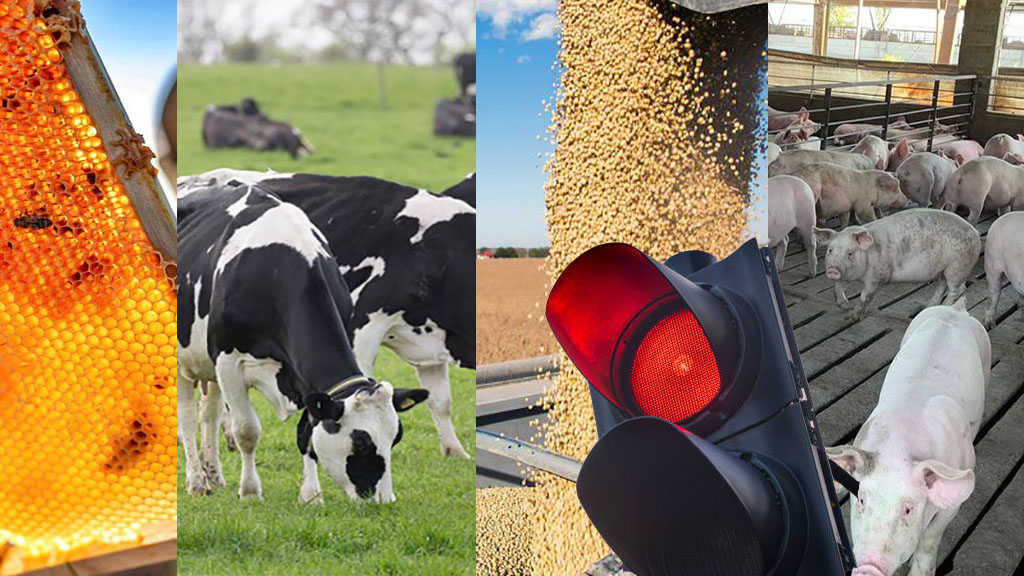
Buenos Aires, domingo 13 septiembre (PR/26) — El último Semáforo de Economías Regionales de CONINAGRO, correspondiente a julio de 2026, muestra un escenario dispar para las producciones argentinas: mientras granos, bovinos, ovinos y miel avanzan en verde, nueve actividades permanecen en rojo y dos nuevas cadenas —forestal y cítricos dulces— acaban de ingresar a la zona de mayor alerta.
El mapa productivo de las economías regionales argentinas vuelve a mostrar fuertes contrastes. El último informe registró cuatro actividades en verde, seis en amarillo y nueve en rojo, configurando un escenario donde la recuperación de algunos sectores convive con dificultades persistentes en buena parte de las cadenas productivas.
La principal novedad del relevamiento es el ingreso de las actividades forestal y de cítricos dulces a la zona roja, luego de pasar desde el amarillo. De esta manera, el grupo de producciones en situación crítica vuelve a ampliarse de manera preocupante para el sector.
El Semáforo analiza tres grandes dimensiones fundamentales: negocio, producción y mercado. El primero considera la evolución de precios y costos; el segundo observa variables como superficie, stock y producción; mientras que el tercero contempla exportaciones, importaciones y consumo interno.
Precios que no alcanzan para cubrir el escenario de costos
En buena parte de las actividades que aparecen en rojo, el principal problema está en el denominado componente de negocio.
Según CONINAGRO, los precios recibidos por los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación, mientras los costos operativos continuaron aumentando de forma sostenida. Esa combinación deteriora los márgenes reales y puede terminar impactando también sobre las decisiones de producción y sobre el comportamiento futuro de las cadenas.
Entre las producciones que permanecen en rojo se encuentran yerba mate, arroz, vino y mosto, hortalizas, algodón, leche y mandioca, a las que ahora se suman forestales y cítricos dulces.
El caso forestal resulta particularmente significativo: los precios acumularon apenas un 4% de incremento interanual, mientras la demanda interna se encuentra condicionada por la menor actividad de la construcción y la obra pública. Al mismo tiempo, las importaciones de productos forestales aumentaron un 13% interanual.
En cítricos dulces, el panorama también se deterioró por el lado de la demanda. El consumo interno cayó un 10% interanual y las exportaciones retrocedieron un 34%, mientras los precios aumentaron un 17%, ubicándose por debajo de la inflación. La producción se mantiene alrededor de 1,6 millones de toneladas y unas 80.000 hectáreas sembradas.
No todas son malas noticias para el sector
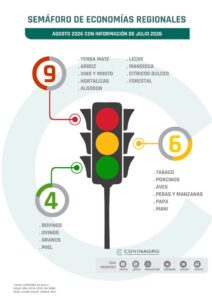
El otro extremo del semáforo presenta un panorama bastante más favorable. Bovinos, ovinos, granos y miel permanecen en verde. En estos casos, el comportamiento de los precios constituye una de las principales fortalezas, con valores que evolucionaron por encima de la inflación y permitieron una mejora de los precios relativos y de los márgenes.
También aparece como factor positivo el comportamiento de los mercados y, en términos generales, una dinámica productiva que acompañó de manera adecuada la evolución de estas actividades.
En bovinos, por ejemplo, el precio al productor alcanzó en julio los $4.680 por kilo de novillito y $6.211 por kilo de ternero, con una suba mensual promedio del 5% y un incremento interanual del 60%. Además, las exportaciones del complejo bovino llegaron a USD 5.964 millones en los últimos doce meses, un 35% más que en igual período anterior.
Los granos también se encuentran entre los sectores destacados del período. En julio, los precios promedio de cebada, girasol, maíz, soja, sorgo y trigo aumentaron un 5% respecto de junio y un 34% interanual, ubicándose levemente por encima de la inflación del período analizado.
Seis actividades quedan en una zona de incertidumbre
El amarillo representa una situación de mayor incertidumbre dentro del esquema. Allí permanecen tabaco, peras y manzanas, aves, porcinos, papa y maní. Se trata de actividades que presentan señales mixtas: precios que en algunos casos no logran recomponer completamente su poder adquisitivo, costos todavía elevados y una demanda que no termina de adquirir suficiente dinamismo para consolidar una recuperación.
No hay un deterioro generalizado en estas cadenas, pero tampoco aparecen condiciones suficientemente sólidas como para hablar de una recuperación sostenida a mediano plazo.
Una mirada que va más allá de la foto del mes
La importancia del informe no está solamente en conocer el color que cada actividad presenta actualmente. CONINAGRO publica el Semáforo desde enero de 2018, lo que permite observar la evolución de las economías regionales a lo largo de más de ocho años de registros continuos.
Y allí aparecen algunos datos sumamente preocupantes. De las 19 actividades relevadas, siete permanecieron en rojo durante más de la mitad del período analizado. La vitivinicultura encabeza este grupo: estuvo en rojo durante más del 73% de los meses relevados. Le siguen la lechería, con un 65%, y las actividades arrocera y citrícola, con un 64%.
Particularmente llamativo es el caso del vino, que acumula 42 meses consecutivos en rojo, desde enero de 2023. La yerba mate, por su parte, lleva 28 meses consecutivos en esa misma situación crítica desde abril de 2024.
Las economías regionales también generan dólares
El panorama adquiere otra dimensión estratégica cuando se observa con atención el comercio exterior.
Durante los primeros siete meses de 2026, las 19 actividades relevadas acumularon USD 37.725 millones en exportaciones, un 17% más que durante igual período de 2025 y un 12% por encima del promedio de los últimos cinco años.
El complejo granario explica USD 29.583 millones, equivalente al 78% del total exportado. La soja representa poco más de la mitad de ese monto, seguida de cerca por maíz, girasol, trigo, cebada y sorgo.
Detrás aparece la cadena bovina, con USD 3.459 millones, seguida por la lechería, con USD 1.047 millones, y el maní, que aportó USD 745 millones al total general.
El contraste con las importaciones también es muy significativo: las 19 actividades acumularon compras externas por USD 2.987 millones en los primeros siete meses del año. Esto significa que por cada dólar importado se exportaron aproximadamente 13 dólares.
El productor recibe una porción menor de la góndola
Otro de los datos clave que aporta el informe permite mirar el problema directamente desde el precio final. En julio, ocho de las 11 actividades analizadas registraron una participación del productor inferior a su promedio histórico.
En la cadena lechera, por ejemplo, el tambero recibió apenas el 23% del precio final, cinco puntos por debajo de su promedio histórico del 28%. En el vino, la participación fue del 17%, frente al 24% histórico, mientras que en la yerba mate llegó al 15%, ocho puntos por debajo de su registro habitual.
El arroz también muestra una reducción marcada: el productor captó el 15% del precio final, registrando cinco puntos menos que su promedio histórico.
El dato ayuda a explicar una de las principales tensiones que atraviesan actualmente varias economías regionales: que una mejora o estabilidad del precio en góndola no necesariamente se traduce en una mejora equivalente para quien produce en el origen.
Un mapa productivo con señales contrapuestas
El Semáforo de julio deja así una fotografía con luces verdes, amarillas y rojas, pero también con tendencias estructurales que merecen atención prioritaria.
Mientras algunas cadenas encuentran mejores condiciones de negocio y mercados externos activos, otras enfrentan una combinación compleja de precios rezagados, costos elevados, menor consumo y serias dificultades para colocar la producción.
El dato más contundente es que nueve de las 19 economías regionales continúan en rojo y dos nuevas actividades acaban de ingresar a esa zona, en un contexto donde el índice general muestra una etapa de estabilización, aunque todavía dentro de un escenario general de advertencia.
El informe completo de CONINAGRO permite conocer el detalle específico de cada una de las 19 actividades, sus precios, producción, consumo, exportaciones, importaciones y su respectiva evolución histórica a lo largo del tiempo.
Primicias Rurales
Fuente: Todo Agro
Sep 12, 2026 | Actualidad, Agricultura, Informes Técnicos
El Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires informó avances en las labores de maíz temprano y girasol, mientras el trigo continúa su desarrollo con una elevada condición hídrica y de cultivo.
Buenos Aires, sábado 12 septiembre (PR/26) — Tras una semana sin lluvias, se aceleraron las labores de siembra de maíz temprano y girasol en distintas regiones del área agrícola.
Según el Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires, el maíz con destino a grano comercial de la campaña 2026/27 alcanza el 5,5 % del área proyectada.
La superficie prevista para el maíz 2026/27 es de 8,4 millones de hectáreas. Durante la última semana, las labores avanzaron 4 puntos porcentuales.
A nivel nacional, el avance de la siembra presenta un adelanto de 1,7 puntos porcentuales respecto de la campaña anterior.
Las tareas se concentran principalmente en el Centro-Norte de Santa Fe, Núcleo Norte y Centro-Este de Entre Ríos, regiones donde las condiciones permitieron acelerar la implantación.
En el Núcleo Sur, en cambio, la siembra presenta un avance todavía incipiente, debido a que las bajas temperaturas del suelo podrían retrasar la emergencia del cultivo.
En cuanto al maíz de la campaña 2025/26, la cosecha alcanzó el 96,9 % del área apta, por lo que comienza a transitar su tramo final.
A pesar de este avance, las labores mantienen una demora interanual de 3,1 puntos porcentuales.
Los rindes relevados continúan en línea con las expectativas planteadas para la campaña, por lo que la Bolsa de Cereales mantiene su proyección de producción nacional en 64 millones de toneladas.
Los rindes de maíz en las distintas regiones
El rinde promedio nacional alcanza los 7.780 kilos por hectárea.
En el NOA, el rendimiento llega a 5.770 kg/ha, mientras que en el NEA se ubica en 5.710 kg/ha.
El Centro-Norte de Córdoba presenta un rinde de 8.300 kg/ha, mientras que el Sur de Córdoba registra 7.710 kg/ha.
En el Centro-Norte de Santa Fe, el rendimiento informado es de 7.140 kg/ha. En el Núcleo Norte, alcanza los 9.560 kg/ha, uno de los valores más elevados del relevamiento.
El Núcleo Sur registra 9.380 kg/ha, mientras que el Centro-Este de Entre Ríos presenta 6.560 kg/ha.
En el Norte de La Pampa-Oeste de Buenos Aires, el rinde alcanza 8.870 kg/ha. En el Centro de Buenos Aires, se ubica en 6.960 kg/ha.
En el Sudoeste de Buenos Aires-Sur de La Pampa, el rendimiento llega a 6.520 kg/ha, mientras que en el Sudeste de Buenos Aires se ubica en 6.420 kg/ha.
Para San Luis, el PAS informa 6.690 kg/ha. En la Cuenca del Salado, el rinde es de 6.430 kg/ha.
Finalmente, en Otras regiones, el rendimiento alcanza 6.570 kg/ha.
La cosecha acumulada alcanza 8.005.858 hectáreas, sobre un área sembrada de 8.400.000 hectáreas.
La superficie perdida asciende a 134.156 hectáreas, mientras que el área cosechable llega a 8.265.844 hectáreas, con una producción acumulada estimada de 62.258.129 toneladas.
Girasol: la siembra alcanza el 23,4 % del área prevista
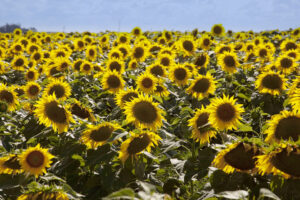
La implantación de girasol 2026/27 también tomó ritmo durante la última semana.
El PAS señala que la siembra cubre el 23,4 % de las 3 millones de hectáreas proyectadas, luego de registrar un progreso intersemanal de 4,1 puntos porcentuales.
El avance se encuentra 5,1 puntos porcentuales por encima del promedio histórico y 6,7 puntos porcentuales por encima del promedio de las últimas cinco campañas, mostrando un ritmo de implantación particularmente dinámico para esta etapa del ciclo.
Las labores se concentran principalmente en el norte y centro del área agrícola, con especial participación del Centro-Norte de Santa Fe, donde la siembra se aceleró y ya alcanza el 50 % del área proyectada.
La ausencia de lluvias durante la última semana favoreció el ingreso de las máquinas a los lotes y permitió avanzar con mayor rapidez en las zonas que presentaban condiciones adecuadas para la implantación.
En el NEA, la siembra de girasol alcanza el 94 % del área prevista, ubicándose prácticamente en la etapa final.
En cambio, en Santiago del Estero, las labores permanecen a la espera de nuevas precipitaciones que permitan continuar con la implantación.
Hacia el sur del área agrícola, la siembra de girasol todavía no se ha iniciado.
En el conjunto nacional, las hectáreas sembradas alcanzan 700.778 hectáreas sobre las 3 millones de hectáreas proyectadas para la campaña 2026/27.
La superficie regional proyectada
El comportamiento regional muestra diferencias importantes.
En el NEA, la superficie proyectada para 2026/27 alcanza 557.100 hectáreas, con 523.674 hectáreas sembradas, equivalentes al 94 %.
En el Centro-Norte de Córdoba, se proyectan 94.800 hectáreas, con 7.584 hectáreas implantadas, equivalentes al 8 %.
En el Centro-Norte de Santa Fe, la superficie proyectada llega a 309.900 hectáreas y ya se sembraron 154.950 hectáreas, el 50 % del total.
En el Núcleo Norte, la superficie proyectada es de 62.400 hectáreas, de las cuales se implantaron 9.360 hectáreas, equivalentes al 15 %.
En el Centro-Este de Entre Ríos, sobre 22.100 hectáreas proyectadas, se sembraron 2.210 hectáreas, el 10 %.
El Norte de La Pampa-Oeste de Buenos Aires proyecta 382.600 hectáreas, mientras que el Centro de Buenos Aires alcanza una proyección de 188.000 hectáreas.
En el Sudoeste de Buenos Aires-Sur de La Pampa, la superficie prevista llega a 480.400 hectáreas.
En el Sudeste de Buenos Aires, la superficie proyectada asciende a 585.800 hectáreas, mientras que en San Luis se estiman 74.500 hectáreas y en la Cuenca del Salado, 95.800 hectáreas.
Para Otras regiones, la proyección alcanza 3.000 hectáreas, de las cuales ya se implantaron las 3.000 hectáreas, completando el 100 % de la superficie prevista en esa zona.
En comparación con la campaña 2025/26, la superficie nacional proyectada pasa de 2.850.000 a 3.000.000 de hectáreas, lo que representa una expansión del área prevista para el nuevo ciclo.
Trigo: avanza el macollaje y aumenta la encañazón
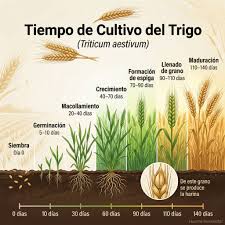
Mientras avanzan las siembras de los cultivos de verano, el trigo continúa desarrollando sus distintas etapas fenológicas a nivel nacional.
El PAS informa que el 53 % del área se encuentra en pleno macollaje, mientras que otro 41 % se encuentra en encañazón.
El desarrollo fenológico es mayor en el NOA y el NEA, donde el cultivo atraviesa un invierno caracterizado por temperaturas cálidas y pocas horas de frío.
Esta situación genera incertidumbre respecto de los rendimientos que finalmente podrían alcanzarse.
A nivel nacional, el 89 % del área implantada presenta una condición hídrica Adecuada a Óptima, mientras que la condición general del cultivo mejoró 2 puntos porcentuales durante el período analizado.
De esta manera, el 95,9 % del área triguera presenta actualmente una condición de cultivo ubicada entre Normal y Excelente, reflejando un escenario general favorable para el desarrollo de los lotes.
En ambos núcleos agrícolas, el cereal avanza desde el macollaje hacia la encañazón.
Los lotes más adelantados se encuentran próximos a alcanzar hoja bandera y cuentan con una buena disponibilidad hídrica.
Hacia el sur del área agrícola, el desarrollo del cultivo es más lento.
Allí predominan los lotes que todavía se encuentran en pleno macollaje, aunque los perfiles presentan óptima humedad, condición que favorece la continuidad del desarrollo.
Durante los últimos días se registraron heladas en ambas regiones del sur, por lo que el comportamiento de las temperaturas continuará siendo un factor relevante para la evolución del cereal.
En materia sanitaria, se generalizan las aplicaciones preventivas de fungicidas, principalmente destinadas al control de mancha amarilla y roya, enfermedades que requieren seguimiento a medida que avanza la fenología del cultivo.
Toda el área triguera ya fue implantada
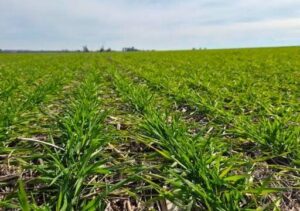
La superficie proyectada para el trigo 2026/27 alcanza 6,5 millones de hectáreas, frente a los 6,7 millones de hectáreas de la campaña 2025/26.
El PAS registra el 100 % de la superficie proyectada ya sembrada, por lo que las principales variables de seguimiento pasan ahora por la evolución fenológica, disponibilidad de humedad, estado sanitario y potencial de rendimiento.
Por regiones, el NOA cuenta con una superficie proyectada de 382.200 hectáreas; el NEA, con 551.400 hectáreas; el Centro-Norte de Córdoba, con 547.000 hectáreas, y el Sur de Córdoba, con 241.800 hectáreas.
El Centro-Norte de Santa Fe concentra 587.100 hectáreas, mientras que el Núcleo Norte alcanza 718.000 hectáreas y el Núcleo Sur, 666.900 hectáreas.
El Centro-Este de Entre Ríos presenta una superficie de 506.500 hectáreas; el Norte de La Pampa-Oeste de Buenos Aires, 447.100 hectáreas; el Centro de Buenos Aires, 272.000 hectáreas, y el Sudoeste de Buenos Aires-Sur de La Pampa, 692.200 hectáreas.
El Sudeste de Buenos Aires concentra 760.900 hectáreas, mientras que San Luis registra 11.900 hectáreas, la Cuenca del Salado, 92.000 hectáreas, y Otras regiones, 23.000 hectáreas.
El informe del Panorama Agrícola Semanal de la Bolsa de Cereales de Buenos Aires, elaborado con información relevada al 9 de septiembre de 2026, muestra así un escenario marcado por el avance de la siembra de maíz temprano y girasol, el cierre progresivo de la cosecha de maíz 2025/26 y la continuidad del desarrollo del trigo, con buena disponibilidad hídrica en gran parte del área implantada.
Primicias Rurales
Fuente: PAS