Ago 13, 2026 | Actualidad, Economía / Economía del Agro, Ganadería, Informes Técnicos
Tras meses de estabilidad, el precio de la hacienda gorda registró un leve repunte impulsado por una menor disponibilidad momentánea. Sin embargo, los altos niveles de ocupación en los feedlots y una mayor oferta prevista para los próximos meses condicionan futuras subas.
Rosario, jueves 13 agosto (PR/26) — Tras varios meses de amesetamiento, julio marcó un moderado repunte en el precio de la hacienda gorda.
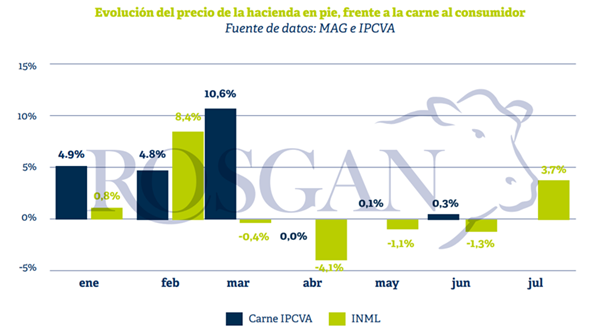
Las referencias del Mercado Agroganadero (MAG) muestran incrementos promedio del 3,7% para los novillos, del 1,8% para los novillitos y del 1,3% para las vaquillonas.
Resta verificar si esta mejora ha logrado o logrará trasladarse plenamente al precio de la carne al consumidor o si encuentra una demanda más cautelosa, que limite la capacidad del comercio para convalidar nuevos aumentos.
Hasta mediados de año, la evolución de ambos mercados había transitado caminos muy diferentes. Mientras el precio de la carne acumulaba un incremento del 22%, la hacienda, medida a través del índice INMAG, apenas registraba una suba nominal del 2%.
La explicación se encuentra en la dinámica observada desde los primeros meses del año. Luego de las fuertes subas registradas en febrero, las cotizaciones de la hacienda comenzaron a retroceder en términos nominales, perdiendo prácticamente toda la mejora alcanzada.
En cambio, el precio de la carne, cuyos principales ajustes se concentraron durante el primer trimestre, logró sostener esos valores aun cuando la materia prima se abarató. En otras palabras, el consumidor terminó convalidando un nuevo escalón de precios del cual, posteriormente, no retrocedió.
Si bien, desde el lado de la demanda, se ha profundizado este efecto sustitución que ejercen carnes de menor precio, como el pollo y el cerdo, sobre el consumo de carne vacuna, el comportamiento reciente también evidencia un mercado relativamente estabilizado en los actuales niveles de consumo puesto que, en este contexto, el comercio minorista tampoco se vio presionado a realizar correcciones de precios a la baja tras los retrocesos de la hacienda.
Del lado de la oferta también comienzan a observarse cambios relevantes.
La menor disponibilidad relativa de hacienda terminada parece haber contribuido a la reciente recuperación de los valores, aunque difícilmente este factor mantenga la misma intensidad durante los próximos meses.
En efecto, si se analizan los datos de faena de los últimos cinco años, el segundo trimestre suele ubicarse sistemáticamente por encima del primero. Con excepción de 2024, cuando comenzó a evidenciarse un proceso de retención luego de la sequía, la faena entre abril y junio resultó entre un 6% y un 7% superior a la registrada entre enero y marzo. Este año, en cambio, el aumento fue de apenas el 2%.
Esta diferencia refleja un cambio en el comportamiento de la oferta.
A diferencia de lo observado en 2024, el proceso de retención actual no se limita a una menor salida de hembras, sino que también involucra machos que permanecen más tiempo en recría o engorde con el objetivo de incrementar el peso de faena y, con ello, la producción de carne por animal.
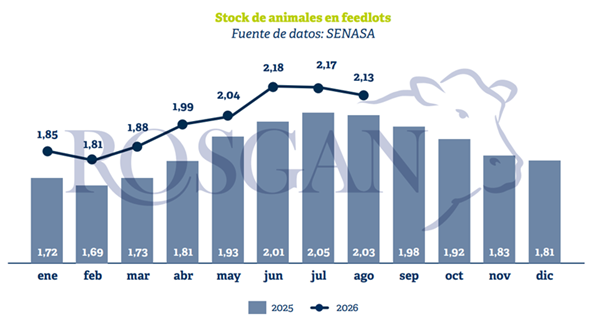
Un indicador que refuerza esta interpretación es el elevado nivel de ocupación de los feedlots. Según los últimos datos publicados por SENASA al 1.º de agosto, el stock alcanzó los 2,13 millones de cabezas, cerca de un 5% por encima del registrado un año atrás y entre los valores más altos de la serie histórica.
En consecuencia, el importante volumen de animales actualmente encerrados asegura una oferta significativa de hacienda terminada para los próximos meses, lo que constituye un factor que probablemente limite nuevas subas de magnitud en los precios de la hacienda gorda.
A ello se suma la importante cantidad de animales que aún permanece en sistemas de recría o engorde pastoril y que todavía no ingresó a los corrales para su terminación. Es decir, existe una oferta potencial adicional que comenzará a incorporarse al mercado durante los próximos meses.
Finalmente, otro aspecto que merece un seguimiento cercano es la evolución del clima. Los pronósticos que anticipan un escenario de El Niño, con lluvias superiores a lo normal, podrían modificar nuevamente el comportamiento de la oferta.
En particular, en las islas y zonas costeras de la franja este del país, un exceso de precipitaciones podría acelerar la salida de hacienda que actualmente se encuentra en engorde pastoril.
La falta de corrales o de campos firmes para sostener esos animales podría adelantar su envío a faena hacia fines de año, incrementando estacionalmente la oferta.
En síntesis, el mercado enfrenta un escenario de precios relativamente firmes, aunque con fundamentos que sugieren un margen acotado para convalidar nuevas subas significativas en el valor de la hacienda gorda.
Primicias Rurales
Fuente: ROSGAN
Ago 8, 2026 | Actualidad, Agricultura
El último informe de la Bolsa de Cereales de Buenos Aires detalla que los excesos hídricos y la alta humedad retrasan la implantación de trigo y girasol en el sur agrícolo, al tiempo que condicionan el ritmo de la cosecha de maíz pese a sostener buenos rindes generales.
Buenos Aires, sábado 8 agosto (PR/26) — El Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires advirtió que los excesos hídricos y la alta humedad complican las labores de siembra de girasol y trigo en el sur del área agrícola, mientras la cosecha de maíz alcanza el 73%.
Avance del girasol en el NEA
La implantación de girasol cubrió el 9,8% de las 3 millones de hectáreas estimadas a nivel nacional, marcando un progreso semanal del 5,4%.
Este avance se concentra exclusivamente en el NEA, registrando un adelanto superior al 30% frente al promedio histórico.
En contraste, el centro y sur del país sufren reducciones de superficie y demoras severas debido al impacto de «El Niño» y los anegamientos.
Demoras en la siembra de trigo
La siembra de trigo registra un avance mínimo del 0,5%, alcanzando el 99% de las 6,5 millones de hectáreas proyectadas.
Los excesos hídricos comprometen especialmente los ciclos cortos en el sur, aunque agosto sigue siendo el margen de extensión.
Por el contrario, el centro-oeste y norte muestran buenas condiciones hídricas, permitiendo tareas de refertilización y control de roya.
Estado de la cebada
La implantación de cebada cubre el 94,7% del área nacional, impulsada por un repunte quincenal del 8,3%.
No obstante, persiste una demora interanual del 5,3% por la falta de piso en los núcleos cebaderos del sur.
El 70% del cultivo presenta una condición entre buena y excelente, con un fuerte protagonismo de las fertilizaciones nitrogenadas.
Cosecha de maíz
La recolección de maíz comercial llegó al 73,7% del área apta, con un rendimiento promedio de 79,1 quintales por hectárea.
La elevada humedad ambiente frena el secado natural y limita el ingreso de las cosechadoras a los lotes.
A pesar de una demora interanual del 15,6%, los rindes cumplen las expectativas y sostienen la proyección en 64 millones de toneladas.
Primicias Rurales
Fuente: PAS
Ago 2, 2026 | Economía / Economía del Agro, Informes Técnicos
Por Giuliana Dellamaggiore – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Un estudio del Banco Interamericano de Desarrollo repasa seis décadas de historia agropecuaria argentina y encuentra un patrón que se repite: cuando el Estado dejó de meter la mano en los precios, la productividad del campo voló. Cuando volvió a intervenir, se frenó.
Rosario, domingo 2 agosto (PR/26) — Entre 1961 y 2022 la producción agropecuaria argentina se multiplicó por más de tres veces, según datos de FAOSTAT. Pero el ritmo de ese crecimiento no fue parejo: hubo etapas en las que el campo produjo más porque se volvió más eficiente, y otras en las que simplemente usó más insumos para sostener el nivel de cosecha.
Un estudio del Banco Interamericano de Desarrollo (BID) (Salazar et al., 2025) se propuso desarmar esa historia. Dividió el período en distintas etapas de política agrícola y midió, en cada una, cuánto de ese crecimiento vino de la Productividad Total de los Factores (PTF) y cuánto del simple aumento en el uso de insumos.

El resultado general es contundente: en todo el período, la producción creció a un 2,6% anual, y la mayor parte de ese avance —1,78 puntos— se explica por ganancias de productividad, no por más fertilizante, más semillas o más maquinaria.
El momento dorado: cuando el Estado se corrió del medio
La foto cambia mucho según la época. Entre 1961 y 1989, con una economía cerrada, precios intervenidos y retenciones a la exportación, la producción creció a un ritmo moderado del 1,98% anual, apoyada sobre todo en la productividad.
El verdadero salto llegó entre 1990 y 2002, en plena liberalización y desregulación del sector. La producción se expandió a un 3,99% anual, y casi todo ese crecimiento —3,29 puntos— vino de la productividad.
El BID lo explica por la combinación de acumulación de capital, la llegada de los cultivos genéticamente modificados, la expansión de la siembra directa y una mayor adopción de prácticas como la rotación de cultivos. El campo no producía más porque usaba más recursos: producía más porque los usaba mejor.
El freno: retenciones, insumos y una productividad que se desinfla
A partir de 2003, con el regreso de los derechos de exportación y otras restricciones al comercio, la producción siguió subiendo —3,15% anual hasta 2015— pero cambió el motor: el uso de insumos alcanzó su punto más alto de toda la serie, mientras la productividad se redujo prácticamente a la mitad.
Entre 2016 y 2022 el freno se hizo más evidente todavía: tanto la producción como la productividad cayeron a apenas un 1% anual, el ritmo más bajo de las seis décadas analizadas.
Argentina, el caso más extremo del mundo
Para medir el respaldo de las políticas públicas al sector, la OCDE utiliza el Estimado de Apoyo Total (EAT), que cuantifica en dólares las transferencias netas entre el Estado y el campo. Un valor positivo indica apoyo; uno negativo, que el sector le transfiere recursos al resto de la economía.
Argentina tuvo un EAT negativo en casi todo el período estudiado, y la comparación con las tasas de crecimiento es reveladora: la etapa de mayor productividad coincidió justo con el momento en que ese apoyo fue prácticamente neutro. Cuanto más negativo se volvió, más se desaceleró la productividad.
Entre 2020 y 2024, Argentina fue el único país de América Latina con un EAT negativo: -1,8% del PIB, equivalente a unos US$9.700 millones anuales que el campo transfirió al resto de la economía. A nivel mundial, el BID ubica a la Argentina junto con India y Vietnam entre los únicos tres países con apoyo negativo al productor, y como el caso más extremo de los tres.
Medido como porcentaje del PIB, el número puede parecer chico. Pero si se lo compara con el valor de la propia producción agrícola, la detracción equivale al 16%, casi una sexta parte de lo que genera el sector. Para tener una referencia: en Estados Unidos y la Unión Europea el apoyo al agro representa más del 20% del valor de su producción, pero en sentido contrario.
No es solo cuánto, sino en qué se transfiere
El BID va un paso más allá y muestra que el impacto sobre la productividad depende menos del monto total de apoyo que de cómo está compuesto. No todos los instrumentos afectan igual a la productividad.
El Apoyo a Precios de Mercado (APM) —que surge de la brecha entre precios internos e internacionales— tiene una correlación negativa con la productividad: a mayor distorsión de precios, peor desempeño productivo. En cambio, los apoyos directos y el gasto en investigación, sanidad e infraestructura se asocian con ganancias de productividad, aunque sus efectos tardan en notarse.
En la Argentina, el diagnóstico es claro: el apoyo negativo está compuesto casi en su totalidad por distorsión de precios. Entre 1997 y 2022, el APM le restó al sector más de US$190.000 millones, mientras que los apoyos directos y los servicios generales sumaron apenas US$6.000 y US$8.900 millones respectivamente. La cuenta es contundente: por cada peso destinado a impulsar la productividad, se le restaron trece por distorsión de precios.
La lección que deja el estudio
La evidencia para la Argentina no permite hablar de causalidad, pero sí es coherente con lo que el BID encuentra para toda América Latina: el desafío no pasa solo por cuánto apoyo recibe el campo, sino por en qué se traduce ese apoyo.
Más que el volumen de recursos en juego, lo que parece determinar el futuro de la productividad agrícola es la capacidad de las políticas públicas para generar incentivos que no distorsionen los precios y que, en cambio, apuesten a infraestructura, tecnología e investigación.
Primicias Rurales
Fuente: BCR Informativo Semanal
Ago 1, 2026 | Actualidad, Especial
La Confederación de Asociaciones Rurales de Buenos Aires y La Pampa eligió esta mañana la nueva Mesa Ejecutiva y Administrativa que regirá los rumbos de la entidad durante el periodo 2026-2028.
Buenos Aires, domingo 02 de agosto (PR/26) .- El Consejo Directivo consagró como presidente a Pablo Ginestet, quien se desempeñó en el último período como Secretario de CARBAP y anteriormente como prosecretario entre 2018 y 2020 y vicepresidente primero entre 2020 y 2022.
“Quiero agradecer a todas las rurales que acompañaron esta gestión, a sus dirigentes y delegados al Consejo Directivo. Siempre es sano , renovar y alternar la conducción de la entidad, al menos así lo entendemos en CARBAP”, expresó el presidente saliente de CARBAP Ignacio Kovarsky.
“Continuaremos trabajando bajo las mismas premisas pero con nuevas y jóvenes incorporaciones, que aportan nuevas ideas, miradas y energía. Nuestro compromiso con las rurales y los productores de Buenos Aires y La Pampa sigue intacto. Seguiremos recorriendo y abordando los problemas, inquietudes y desafíos que hemos trabajado hasta ahora” dijo Pablo Ginestet, flamante presidente de CARBAP para el periodo 2026-2028
Al mismo tiempo ingresaron cuatro nuevos miembros a la Mesa Ejecutiva, los dirigentes Sergio Melgarejo ( Sociedad Rural de San Cayetano) , Alejandro Reinoso ( Asociación Rural de Chascomús) , Mariano Moro (Sociedad Rural de Adolfo Alsina) y Santiago Alem (Sociedad Rural de Olavarría) en reemplazo de Hernan Silva ( Sociedad Rural de La Plata) – quien cumplió funciones de vicepresidente 1 , Patricia Susana Iglesias (Sociedad Rural de Bolívar) quien cumplió funciones de vicepresidente 3, Sebastian Sofia (Sociedad Rural de Chacabuco ) quien cumplio funciones de prosecretario y Santo Rosati (Sociedad Rural de General Lavalle) quien cumplió funciones de protesorero
La mesa directiva de CARBAP quedó constituida de la siguiente manera
MESA DIRECTIVA DE CARBAP 2026-2028
Presidente, Pablo Clemente Ginestet (Asociación Rural de Henderson)
49 años, 1 hijo. Productor agropecuario, Lic. en Economía y Administración Agraria. Ex Presidente de la Asociación Rural de Henderson de 2014 a 2020. Prosecretario de Carbap 2018-2020, ex vicepresidente 1 de CARBAP entre 2020 y 2022, ex secretario entre 2024 y 2026. Actual coordinador de las comisiones de Medio ambiente y granos de CARBAP y de Agricultura de CRA. Delegado en CRA y CARBAP en Cámara Arbitral de Cereales y la Bolsa de Cereales de Bs As, delegado de CRA en la CONASE y ante la CENEIDA
Vicepresidente 1, Sergio Alejandro Melgarejo (Sociedad Rural de San Cayetano)
60 años, Soltero, Ingeniero Agrónomo, Asesor Privado, Presidente de la Sociedad Rural de San Cayetano en siete periodos (2005-2015/2023-2027 ), Ex Integrante del Consejo Regional Sur del INTA CERBAS (2010-2016), y Ex Presidente del Consejo Regional Sur del INTA CERBAS (2013-2016). Ex Protesorero de CARBAP (2014-2018). Ex Director Nacional del INTA y actual Directro de INTEA S.A.
Vicepresidente 2, Julio Marcelo Rodriguez (Asociación Agrícola Ganadera de La Pampa)
61 años, casado, tres hijos. Productor agropecuario en actividad. Vicepresidente primero de la Asociación Agrícola Ganadera de La Pampa de los períodos 2018/2021. Presidente de la Asociación Agrícola Ganadera de La Pampa período 2021/ 2023, actualmente vicepresidente de dicha Asociación. Actualmente es presidente de la Comisión de Enlace de las Rurales de La Pampa desde 2022. Ex Vicepresidente 2 de CARBAP entre 2024 y 2026. Delegado en CARBAP representando a La Asociación Agrícola Ganadera de La Pampa.
Vicepresidente 3, Fernando Ferrari (Sociedad Rural de Lobos)
65 años, en pareja con Guillermina Martinez, 3 hijos. Médico Veterinario (1984) Coordinador Ente Sanitario Lobos. Gerente Sociedad Rural de Lobos. Delegado en Carbap Sociedad Rural de Lobos (2004). Actual coordinador Mesa de Carnes y Sanidad de Carbap. Delegado por Carbap en la Mesa de Carnes de Cra (2016). Ex Prosecretario de CARBAP entre 2024 y 2026. Ceida (1987) Líder Crea 2013. Concejal de Juntos por el Cambio 2023-2027.
Secretario, Ignacio Kovarsky Arambarri (Sociedad Rural de Trenque Lauquen)
42 años, en pareja con María José Cuffia, sin hijos. Médico Veterinario UNLP 2008, especialización producción lechera UBA 2011. Tercera generación de productores lecheros. Ex vicepresidente y presidente del Ateneo Rural de Trenque Lauquen en 2012. Ex vocal y presidente de la Sociedad Rural de Trenque Lauquen 2017-2019, 2021-2023..Gerente administrador de empresa agrícola ganadera de accionistas italianos, asesor ganadero externo en rodeos de carne. Liderando el cambio 2020 (Eres Agro), CEIDA 2023 (Centro de Estudios e Investigación para la Dirigencia Agroindustrial). Actualmente cursando diplomatura en políticas públicas CRA-UCA. Ex prosecretario entre 2020 y 2022 y ex secretario de CARBAP entre 2022 y 2024. Ex presidente de CARBAP entre 2024 y 2026
Prosecretario, Mariano Agustin Moro (Sociedad Rural de Adolfo Alsina)
46 años, soltero. Ingeniero Agrónomo UNLP. Tercera generación de productores en Carhué, Adolfo Alsina. Ex vocal titular y actualmente vicepresidente de la Sociedad Rural de Adolfo Alsina. Ex Técnico Regional AAPRESID. Socio Fundador de AAPPCE. Asesor Técnico.
Prosecretario, Alejandro Reinoso (Asociación Rural de Chascomus)
68 años, casado, cuatro hijos. Productor Agropecuario en Chascomús. Ex Vocal de la Asociación Rural de Chascomús y Delegado por la misma Asociación Rural de Chascomús en CARBAP (2009-2012/ 2022-2026). Ex Tesorero CARBAP 2012-2014.
Tesorero, Carlos Miguel Bilbao (Sociedad Rural de Guaminí)
60 años, casado con Viviana, una hija (Bernarda). Economista Agropecuario, Socio de empresas familiares de tercera generación. Presidente de la Rural del Partido de Guaminí 2001 al 2007, hoy vocal. Concejal por el Pro del 2009 al 2013 y presidente del Pro de Trenque Lauquen del 2009 al 2017 Prosecretario de de Carbap 2022/24. Ex Tesorero de CARBAP 2024-2026. Responsable de seguimiento parlamentario y representante de CRA en Barbechando.
Protesorero, Santiago Alem (Sociedad Rural de Olavarría)
30 años, soltero. Contador Publico Nacional. Tercera generación de productores en Olavarría. Ex Presidente Ateneo CRA. Ex Presidente Ateneo Tandil. Ex Presidente Fundación CRA. Actual Prosecretario Sociedad Rural de Olavarría.
Contacto para notas
Pablo Ginestet, Presidente – 02314- 41-9920
Primicias Rurales
Fuente: CARBAP
Jul 29, 2026 | Actualidad, Economía / Economía del Agro, Ganadería, Informes Técnicos
A pesar de la firmeza en los precios de los vientres jóvenes, las relaciones actuales configuran un escenario propicio para la reposición de hembras y la inversión en genética ganadera, impulsadas por buenas expectativas para la cría y los incentivos fiscales vigentes.
Rosario, miércoles 29 julio (PR/26) — La reposición de hembras es clave en el negocio ganadero. Todos los años, el productor tiende a reponer una cantidad de vientres jóvenes equivalente a los descartes realizados durante el mismo período, con el objetivo de mantener su stock.
Lo relevante, en este contexto, es detectar anticipadamente aquellos momentos en los que las condiciones climáticas, políticas o comerciales incentivan una mayor reposición o una expansión del stock de vientres.
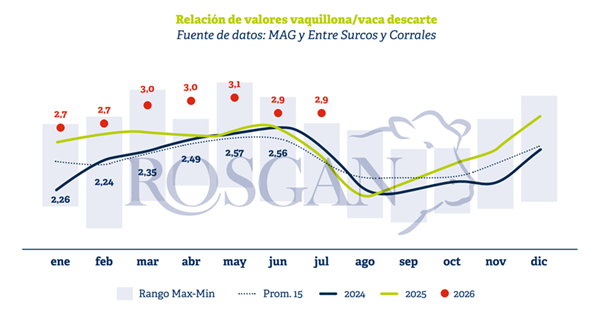
Durante este año, desde los primeros meses, el mercado de reposición presentó un escenario de extrema firmeza. En este punto, una de las relaciones de valores más analizadas es la que surge de comparar el precio de una vaquillona preñada con el valor de descarte de una vaca que sale de producción, categoría conserva.
Sin embargo, por la propia naturaleza del indicador, una relación de reposición elevada puede responder tanto a una mayor revalorización del vientre nuevo como a una pérdida relativa del valor del animal de refugo.
En este sentido, lo que se viene observando desde la primavera pasada es una importante apreciación de los vientres jóvenes, incluso en un escenario de muy buenos valores para la hacienda destinada a faena.
Esta tendencia, que comenzó a evidenciarse hacia fines del año pasado, se consolidó durante el presente año con valores para las vaquillonas preñadas en torno a los $2,4 millones, como promedio general.
Medido contra una vaca de descarte, cuyo valor por kilo se ubica actualmente alrededor de los $2.000 — equivalente a aproximadamente $800 mil por cabeza—, estos valores arrojan una relación cercana a las tres vacas de descarte necesarias para adquirir una vaquillona de reposición.
Este nivel, comparado con el promedio de los últimos 15 años, evidencia un incremento de la relación de reposición cercano al 20%.
En efecto, si analizamos la evolución de ambas series por separado, observamos que el valor actual de un vientre nuevo —medido en moneda constante— se encuentra cerca de un 70% por encima del promedio registrado en los últimos 15 años.
Por su parte, el valor actual de una vaca de descarte, aun mostrando una importante valorización respecto de su promedio histórico, se ubica aproximadamente un 40% por encima de dicho nivel.
En definitiva, estos datos muestran que el encarecimiento de la relación de compra o reposición de vientres responde principalmente a una mayor revalorización de la hacienda destinada a cría, impulsada por las buenas perspectivas que actualmente ofrece la actividad.
Es por ello que, en este contexto, el criador tiende a retener una mayor cantidad de terneras con el objetivo de asegurar su propia reposición.
Un indicador interesante surge al analizar, en primer lugar, la proporción de terneras que salen de los campos en relación con el stock inicial y, en segundo término, la participación de hembras respecto de machos que ingresan a los corrales de engorde, bajo la categoría terneros.
Considerando únicamente los primeros cinco meses del año —dado que durante junio las estadísticas de traslado de terneros y terneras se vieron afectadas por la campaña de vacunación—, se observa que, a nivel criador, solo un 16% de las terneras declaradas en stock al 31 de diciembre habían salido de los campos. Este porcentaje representa aproximadamente la mitad de lo registrado habitualmente en años anteriores, cuando la salida se ubicaba entre el 29% y el 30%.
Por otra parte, la participación de hembras ingresadas a corrales de engorde se mantuvo por debajo del 40%, frente al 44% y 45% promedio observado en años anteriores.
Hacia adelante, la misma estacionalidad de salida de vacas podría contribuir a mejorar levemente esta relación, producto de la firmeza esperada para esta categoría, cuya oferta tiende a mostrar señales de escasez.
Incentivo
Por otra parte, este año se suma un incentivo adicional para la inversión en ganadería.
A través del Régimen de Incentivo para la Mediana Inversión (RIMI) impulsado por el Gobierno, todo pequeño y mediano productor que decida adquirir genética registrada podría acceder a un beneficio fiscal que permitiría reducir, durante el primer año de compra, entre un 25% y un 35% del valor del bien, producto del sistema de amortización acelerada para el cálculo del Impuesto a las Ganancias, previsto por el régimen.
A esto se suma la posibilidad de acceder a la devolución total del IVA crédito fiscal asociado a la compra, una vez cumplidos los plazos establecidos.
Sin duda, este mecanismo representa un incentivo adicional para la inversión en vientres con genética registrada, ya sean animales de pedigree o ejemplares identificados por sus respectivas asociaciones.
Este escenario podría fortalecer aún más la demanda y, en consecuencia, sostener la valorización de la hacienda destinada a cría en general.
Fuente: ROSGAN
Primicias Rurales