La maquinaria agrícola facturó $ 803.126 millones en el segundo trimestre

La maquinaria agrícola facturó $ 803.126 millones en el segundo trimestre

Creció 8% en pesos corrientes respecto a igual periodo de 2025, aunque cayó -18,8% en moneda constante ajustada por inflación.


Por Néstor Sargiotto
+54 351 3455074
nsargiotto@maquinac.com

Córdoba, domingo 30 agosto (PR/26) — El sector de la maquinaria agrícola cerró el segundo trimestre de 2026 con una facturación de $ 803.126 millones en Argentina, lo que representó un incremento en pesos corrientes de +8,0% respecto a igual periodo del año anterior ($ 743.827 millones).

En moneda constante, es decir, ajustada por inflación, las ventas concretadas entre abril y junio implicaron una baja interanual de -18,8%.


En unidades, se comercializaron 4.577 equipos en Argentina durante el segundo trimestre del año, con un retroceso de -6,2% respecto a igual periodo de 2025 (4.880 unidades).

Las cifras surgen del Informe de Maquinaria Agrícola que publica trimestralmente el Instituto Nacional de Estadística y Censos (INDEC), en base a información suministrada por empresas referentes del sector.

En pesos

De acuerdo a los datos del INDEC, entre abril y junio las ventas de maquinaria nueva en Argentina totalizaron negocios por $ 803.126 millones, marcando un nuevo récord para un registro trimestral.

En el acumulado del primer semestre, se vendieron equipos por $ 1.344.672 millones, con un crecimiento en pesos corrientes de +7,0% respecto a las operaciones concretadas en igual periodo de 2025 ($ 1.256.168 millones).

En moneda constante, es decir, ajustada por inflación, las ventas reportadas durante la primera mitad de 2026 registraron una caída de -19,5% en relación a los valores negociados el año anterior.

En dólares

También mostraron números a la baja las ventas de maquinaria medidas por su equivalente en dólares.

La facturación del sector acumulada entre enero y junio totalizó negocios por el equivalente a U$S 937 millones, con una retracción de -15,8% respecto a los valores estimados con similar metodología para el primer semestre de 2025 (U$S 1.112,6 millones).

Ventas trimestrales de maquinaria agrícola en Argentina. En unidades.
ver más estadísticas

En unidades

De acuerdo a los dados del INDEC, durante el segundo trimestre se vendieron 4.577 equipos en Argentina, incluyendo tractores, cosechadoras, sembradoras e implementos.

La cifra representa una baja de -6,2% respecto a igual periodo del año pasado (4.880 unidades) y una suba de +37,4% en relación al primer trimestre de 2026 (3.330 unidades).

En el acumulado del año, se negociaron 7.907 unidades nuevas entre enero y junio, con una baja de -7,1% respecto al primer semestre de 2025 (8.508 unidades).

Por rubros

En el desagregado por rubros, el mejor desempeño en lo que va del año correspondió al segmento de implementos de acarreo y almacenaje de granos, con 1.910 unidades comercializadas durante el primer semestre y una suba interanual de +21,8% respecto a la primera mitad del año anterior (1.229 unidades).

También crecieron en términos interanuales las ventas de implementos en general (+9,1%) y sembradoras (+2,4%).

Por contrapartida, el INDEC reveló una contracción interanual de las unidades vendidas de tractores (-26,6%), cosechadoras (-17,9%) y pulverizadoras (-15,6), siempre comparando los datos del primer semestre con igual periodo de 2025.

TRACTORES. Las ventas del rubro totalizaron 1.467 unidades durante el segundo trimestre de 2026, con una caída de -23,3% respecto a igual periodo del año pasado (1.912 unidades) y un alza de +56,5% en relación al primer trimestre de 2026 (937 unidades). En el acumulado del primer semestre, se comercializadon 2.404 tractores en Argentina, con una baja de -26,6% respecto a Enero-Junio de 2025 (3.274 unidades). La facturación del rubro ascendió a $ 253.939 millones en el segundo trimestre, totalizando negocios por $ 404.878 millones durante el primer semestre. La cifra representa una baja en pesos corrientes de -2,5% respecto a la primera mitad de 2025 ($ 415.374 millones). En moneda constante, las ventas de tractores ajustadas por inflación cayeron -26,8% en relación a Enero-Junio de 2025. El rubro aportó 30,1% de las ventas totales de maquinaria en el primer semestre, la participación más baja de los últimos 15 años. ver más
COSECHADORAS. Se comercializaron 229 unidades en el segundo trimestre, con una baja de -22,1% respecto a igual periodo del año anterior (294 unidades) y un empate en relación al primer trimestre de 2026 (229 unidades). En el acumulado del primer semestre, se vendieron 458 unidades, con una baja de -17,9% respecto al igual periodo de 2025 (558 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 150.110 millones, sumando negocios por $ 300.008 millones durante la primera mitad del año. La cifra marcó un crecimiento en pesos corrientes de +1,5% respecto al primer semestre de 2025 ($ 295.624 millones) y una caída en moneda constante de -23,4%. El rubro aportó 22,3% de las ventas totales de maquinaria en el primer semestre. ver más
SEMBRADORAS. Se vendieron 616 unidades en el segundo trimestre, con un alza de +1,5% respecto a igual periodo de 2025 (607 unidades) y un salto de +142,5% en relación al primer trimestre del año en curso (254 unidades). En el acumulado del primer semestre, se negociaron 870 unidades, con una suba de +2,4% respecto al igual periodo de 2025 (850 unidades). La facturación del rubro durante el segundo trimestre ascendió a $ 175.210 millones, totalizanto operaciones por $ 235.765 millones en el primer semestre del año, con un crecimiento en pesos corrientes de +27,8% respecto al primer semestre de 2025 ($ 184.457 millones) y una caída de -3,8% en moneda constante (ajustada por inflación). El rubro aportó 17,5% de las ventas totales de maquinaria en el primer semestre de 2026. ver más
IMPLEMENTOS. Durante el segundo trimestre se comercializaron 2.265 equipos, con una suba de +9,6% respecto a igual periodo del año pasado (2.067 unidades) y un alza de +18,6% en relación al primer trimestre de 2026 (1.910 unidades). En el acumulado del primer semestre, se vendieron 4.175 unidades, con una suba de +9,1% respecto al igual periodo de 2025 (3.826 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 223.867 millones, totalizanto negocios por $ 404.022 millones durante la primer mitad del año, con un crecimiento en pesos corrientes de +12,0% respecto igual periodo de 2025 ($ 360.713 millones) y una caída interanual de -15,8% medidas en moneda constante. El rubro aportó 30,0% de las ventas totales de maquinaria en el primer semestre, el nivel más alto desde que se llevan registros. ver más
PULVERIZADORAS. Encuadrados dentro del rubro implementos, los equipos de pulverización totalizaron ventas por 211 unidades, con una baja de -11,3% respecto al segundo trimestre del año pasado (238 unidades) y un suba de +95,4% en relación al primer trimestre de 2026 (108 unidades). En el acumulado del primer semestre, se vendieron 319 unidades, con una caída de -15,6% respecto al igual periodo de 2025 (378 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 82.026 millones, totalizanto operaciones por $ 123.711 millones durante el primer semestre de 2026, con una baja en pesos corrientes de -1,8% respecto igual periodo de 2025 ($ 126.038 millones) y un desplome en moneda constante de -26,2% ajustado por inflación. El segmento aportó 9,2% de las ventas totales de maquinaria en el primer semestre. ver más
TOLVAS. También encuadrado dentro del rubro general de implementos, el segmento de equipos de acarreo reportó las ventas de 810 unidades entre abril y junio de 2026, con un suba de +18,4% respecto a igual periodo del año anterior (684 unidades) y un alza de +17,9% en relación al primer trimestre (687 unidades). A lo largo del primer semestre se vendieron 1.497 unidades, con una suba de +21,8% respecto al igual periodo de 2025 (1.229 unidades). La facturación del rubro totalizó $ 39.132 millones en el segundo trimestre, sumando negocios por $ 75.425 millones durante la primera mitad del año, con un incremento en pesos corrientes de +32,2% respecto igual periodo de 2025 ($ 57.041 millones) y una leve caída interanual de -0,2% medida en en moneda constante. El segmento aportó 5,6% de las ventas totales de maquinaria en el primer semestre. ver más
GENERAL. El INDEC informó para el segundo trimestre del año un total de 4.577 equipos vendidos en el país, con una baja de -6,2% respecto a igual periodo del año pasado (4.880 unidades) y un alza de +37,4% en relación al primer trimestre de 2026 (3.330 unidades). En el acumulado del primer semestre, se vendieron 7.907 unidades, con una caída de -7,1% respecto al igual periodo de 2025 (8.508 unidades). La facturación total del sector ascendió a $ 803.126 millones en el segundo trimestre, sumando negocios por $ 1.344.672 millones durante el primer semestre de 2026. La cifra representó una suba en pesos corrientes de +7,0% respecto igual periodo de 2025 ($ 1.256.168 millones), con una baja en moneda constante (ajustada por inflación) de -19,5% en relación a igual periodo del ejercicio anterior.
La Facultad de Ciencias Agrarias de la UNLZ presentó el balance de gestión 2022-2026: crecimiento de la matrícula y de la oferta académica

La Facultad de Ciencias Agrarias de la UNLZ presentó el balance de gestión 2022-2026: crecimiento de la matrícula y de la oferta académica


El decano de la Facultad de Ciencias Agrarias de la Universidad Nacional de Lomas de Zamora (UNLZ), Ing. Agr. MSc. Néstor Urretabizkaya, y la vicedecana, Ing. Agr. Dr. Laura Juan, presentaron el Informe de Gestión 2022-2026, un balance que reúne los principales avances, proyectos y resultados alcanzados por la institución durante los últimos cuatro años, ante la comunidad educativa.


Buenos Aires, viernes 28 de agosto (PR/26) — La exposición se realizó en el marco de la jornada por el Día del Profesional de las Ciencias Agrarias, que también incluyó la inauguración de cuatro nuevas aulas y del carro almacén Don Nino de la Facultad. El encuentro permitió compartir con la comunidad universitaria el trabajo desarrollado desde las distintas áreas de gestión y poner en perspectiva el crecimiento de Agrarias en materia académica, científica, de extensión, vinculación, posgrado, infraestructura y administración.

Durante el informe de Gestión 2022-2026 presentado se remarcó el crecimiento de la matrícula y de la oferta académica, la consolidación de la investigación, la expansión territorial de la extensión, el fortalecimiento de los vínculos institucionales, el desarrollo del Campo Experimental y la modernización de los procesos de gestión forman parte de una misma construcción institucional.

“Estos cuatro años estuvieron marcados por el crecimiento y por la consolidación de un proyecto institucional que nos permitió fortalecer la enseñanza, la investigación, la extensión y la vinculación con el territorio. Este balance es también el resultado del trabajo de toda la comunidad de Agrarias y de una Facultad que sigue ampliando sus capacidades y generando nuevas oportunidades”, subrayó Urretabizkaya.

Más propuestas académicas y acompañamiento a las trayectorias estudiantiles

Uno de los principales ejes del período fue el fortalecimiento de la Secretaría Académica, con acciones destinadas tanto a mejorar la calidad de la enseñanza como a acompañar las trayectorias de los estudiantes.

Entre las iniciativas desarrolladas se destacaron el diagnóstico de la calidad académica de materias y docentes, la incorporación de Directores de Carrera para Agronomía y Zootecnia, la modificación del Ciclo de Complementación Formativa y la creación del Programa Taller de Técnicas de Estudio. También se puso en funcionamiento el Gabinete Psicopedagógico, el Programa Finalizar Carreras de Agrarias y el Programa de Acompañamiento de Estudiantes.

Durante este período se llevaron adelante además los procesos de acreditación y renovación curricular de Ingeniería Agronómica e Ingeniería Zootecnista, que culminaron con nuevos planes de estudio para ambas carreras.

La oferta académica también se diversificó con la reapertura de carreras vinculadas al área de Alimentos, entre ellas la Licenciatura en Gestión de la Calidad e Inocuidad de los Alimentos, junto con una nueva generación de Tecnicaturas Universitarias y Licenciaturas de Ciclo de Complementación Curricular. El período incluyó además la presentación de la Tecnicatura Universitaria en Procesamiento Agroalimentario (TUPA), la primera propuesta de la Facultad que responde a la normativa del Sistema Argentino de Créditos Académicos Universitarios (SACAU).

La expansión llegó también al territorio bonaerense. Entre 2023 y 2026 se pusieron en marcha propuestas de formación extracampus en San Vicente, General Belgrano, Ayacucho, Lobos y Lobería, con tecnicaturas vinculadas a la producción animal, producción vegetal, diseño y mantenimiento de espacios verdes y procesamiento agroalimentario.

Investigación, extensión y presencia en el territorio

La investigación fue otro de los objetivos de la gestión. Durante el período se fortalecieron los Programas Institucionales de Investigación, el IIPAAS y los procesos editoriales de la Revista Científica y Técnica Agropecuaria, Agroindustrial y Ambiental.

Los indicadores muestran 110 artículos publicados en revistas con referato, 17 publicaciones técnicas, 147 trabajos presentados en congresos científicos y cinco capítulos de libros. También se coordinaron 175 evaluaciones externas a través de las comisiones asesoras.

La formación de nuevos investigadores ocupó un lugar relevante. 38 Becas de Estímulo a las Vocaciones Científicas (EVC-CIN) obtenidas y se incorporaron 65 alumnos colaboradores a proyectos de investigación. Además, se realizaron 22 seminarios institucionales de investigación, que reunieron 462 participaciones.

En Extensión, la Facultad desarrolló una amplia presencia territorial con 73 diplomaturas y 1.900 personas certificadas, en 34 municipios de la provincia de Buenos Aires y también en localidades de Santa Fe, Córdoba, Entre Ríos y Salta.

La extensión también se expresó en proyectos y espacios de participación comunitaria, entre ellos la Huerta Agroecológica, el Censo de Arbolado Urbano de Almirante Brown, Promotores Ambientales, Feria Soberana, la participación en la Exposición Rural de Palermo, Expo Agrarias, Bienestar Estudiantil y el espacio de Graduados. En las actividades de Bienestar Estudiantil participaron 144 escuelas y 5.192 alumnos.


Vinculación, posgrado y articulación institucional

Durante el período también se profundizó el trabajo de Vinculación Tecnológica, con la prestación de servicios tecnológicos y la incorporación de herramientas destinadas a fortalecer la gestión de la Revista Científica.

La Secretaría de Relaciones Institucionales amplió la red de articulaciones de la Facultad con municipios y organismos gubernamentales, instituciones científicas y tecnológicas, empresas, cámaras, cooperadoras, sindicatos, asociaciones de productores y organizaciones internacionales.

En este sentido, se creó la Asociación Civil Camino Agropecuario para el Desarrollo de la Comunidad, al tiempo que se fortalecieron los vínculos mediante convenios marco, protocolos adicionales, convenios específicos y adendas.

En Posgrado hay tres carreras vigentes, dos nuevas ofertas estratégicas, 39 doctorandos registrados en 2026 y 278 inscripciones en cursos durante el período 2022-2026.

El Campo Experimental como espacio de producción, enseñanza e investigación

El desarrollo de los espacios productivos y experimentales fue otro de los componentes destacados de la gestión. Desde la Secretaría Operativa de Campo se avanzó en el Programa de recuperación y conservación del Bovino Criollo Patagónico, que alcanzó cuatro años consecutivos de premios en la Exposición Rural.

A partir de 2023 se inició un proceso de acondicionamiento del predio que incluyó tareas de limpieza, retiro de escombros, nivelación topográfica, plantación de 100 árboles nativos, establecimiento de un monte frutal y desarrollo del Forrajetum.

Durante 2024 se concretaron obras de saneamiento hídrico, nivelación, cerramiento y accesos, junto con la instalación de un sistema de riego presurizado y la puesta en valor de maquinaria y equipamiento. También se desarrollaron módulos productivos y ensayos agronómicos, una planta de compostaje y nuevas reservas forrajeras.

En 2025 se realizó la primera Expo Agrarias, con parcelas demostrativas de girasol, maní, sorgo, maíz y algodón, muestras dinámicas de hilerado y confección de rollos y una muestra del módulo caprino. También se incorporaron nuevos espacios para flores comestibles, césped, investigación aplicada y una planta de compostaje, además de equipamiento para el manejo de restos de poda y rastrojos.

El informe proyecta para el período 2026-2030 la consolidación de estos espacios con parcelas de cereales y oleaginosas, Forrajetum, estaquero, pasturas, flores comestibles, parcelas de Fisiología Vegetal, ensayos de alfalfa, planta de compostaje, huerta agroecológica, monte frutal, invernáculo y un sistema general de riego.


Una gestión orientada a modernizar los procesos

La gestión Económico-Administrativa también avanzó en la actualización de la estructura orgánico-funcional de la Facultad y en el desarrollo del Plan Estratégico de la institución y de las carreras de Agronomía y Zootecnia.

En materia administrativa se reorganizaron equipos de trabajo y se fortalecieron las áreas de apoyo a las Secretarías. En paralelo, se profundizó la digitalización mediante herramientas para la gestión del personal, designaciones, viajes, despacho, compras, contrataciones y patrimonio. También se desarrollaron sistemas de validación documental y de presupuestación y gestión de desarrollos educativos extrasede.

Entre las acciones desarrolladas se encuentra además la construcción de una base de datos unificada del personal, la creación de un área específica de Personal, la actualización de los legajos y la digitalización total de los legajos del personal, junto con la normalización de distintos procesos administrativos.

La gestión incorporó asimismo un sistema coordinado de administración mediante software en la nube entre las Secretarías de la Facultad y la Asociación Civil, y un sistema de liquidación y pagos con mecanismos de control.

En ese camino, la inauguración de nuevas aulas, realizada durante la misma jornada, constituye una expresión concreta de ese proceso: una Facultad que amplía sus espacios y sus propuestas para acompañar el crecimiento de su comunidad y fortalecer las condiciones para enseñar, aprender, investigar y vincularse con el territorio.

Al finalizar, la vicedecana consideró que»este balance nos permite reconocer el compromiso de quienes forman parte de Agrarias. Cada avance, desde las nuevas propuestas académicas que tiene como objetivo seguir fortaleciendo una Facultad cercana a sus estudiantes y a la comunidad».

El balance no representa solamente un cierre de período. También establece las bases para una nueva etapa de trabajo y para las proyecciones que la Facultad ya comenzó a delinear hacia 2030.

 

Fuente: Lic. Sandra Capocchi
Primicias Rurales
El precio de la tierra agrícola en subzona maicera de Zona Núcleo vuelve tocar máximos nominales luego de 15 años

El precio de la tierra agrícola en subzona maicera de Zona Núcleo vuelve tocar máximos nominales luego de 15 años

Por Bruno Ferrari – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)

El valor de la hectárea agrícola en la región núcleo trepa a USD 17.900 y marca un récord nominal tras 15 años, acompañado por una mejora en los alquileres en dólares y una mayor rentabilidad para el inversor.


Rosario, sábado 22 agosto (PR/26) — El mercado de tierra agrícola está mostrando un repunte de precios por quinto año consecutivo y se alcanzaron máximos nominales en 2026. Mejoraron los arrendamientos en dólares “billete” y la rentabilidad del activo.


1. El precio de la tierra agrícola se recupera en términos nominales, pero todavía está lejos de los máximos de 2012 en términos reales

En base a información que provee la revista Márgenes Agropecuarios, puede analizarse el panorama del precio de la tierra y los arrendamientos en Argentina en las últimas décadas. En particular, post crisis del año 2001 este activo clave para el sector agro registró un boom alcista en su valor, tendencia que se extendió hasta el año 2012.

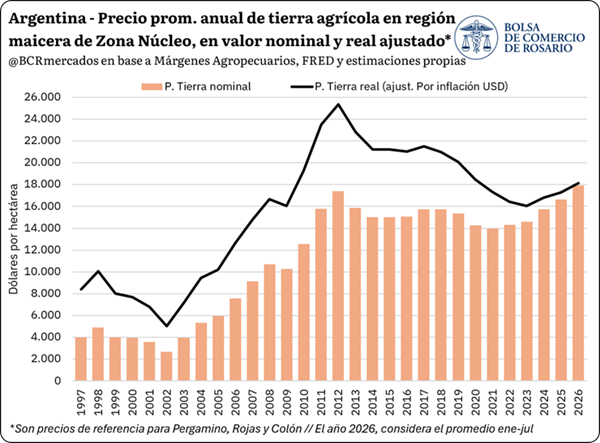
Desde entonces y luego de más de una década de corrección en términos reales e inclusive llegando a registrar caídas en términos nominales, el valor de la hectárea en subzona maicera de la región núcleo —tomando como referencia los partidos de Pergamino, Rojas y Colón— promedia los USD 17.900 entre enero y julio de 2026 y supera el récord nominal de USD 17.350 alcanzado en 2012. Es decir, tras 15 años de estancamiento en el precio de la hectárea agrícola, siguiendo como referencia una zona productora clave, se vuelven a superar valores récord en términos nominales.

En el siguiente gráfico se observa la evolución del precio promedio anual de la hectárea agrícola desde 1997 en dicha subzona maicera mencionada, tanto en valores nominales como ajustados por la inflación de Estados Unidos, de manera de aproximar una valuación del precio real de la tierra agrícola.

La serie nominal muestra un piso en 2002, con USD 2.600 por hectárea tras la salida de la convertibilidad, y a partir de allí un ciclo alcista extraordinario que multiplicó el valor por 6,7 veces hasta 2012, al unísono de un súper ciclo de precios de las materias primas, la masificación del uso de la siembra directa y mejoras en la productividad.


Desde 2013 la serie nominal mostró una larga meseta con sesgo bajista, hasta tocar un piso de USD 13.950 por hectárea en 2021, 20% por debajo del máximo de 2012. Vale remarcar que se trata de un período marcado por un estancamiento en la actividad económica, derechos de exportación históricamente elevados y restricciones de acceso al mercado de cambios con una brecha cambiaria creciente, salvo el período de unificación entre diciembre de 2015 y agosto de 2019.

En general, factores que afectaron la rentabilidad del sector y perjudicaron la valoración del activo. Desde 2022, el precio nominal encadena cinco años consecutivos de suba, con un avance acumulado del 28% hasta el promedio de 2026.

Por su parte, si se considera la serie histórica ajustada por inflación a valores actuales, nos muestra que el pico de precios de 2012 de la hectárea en la subzona bajo análisis representa a precios de hoy unos USD 25.300, arribando a un piso de precios en 2023 con USD 16.032. Es decir, entre 2012 y 2023 el precio promedio de la tierra agrícola en la subzona bajo análisis mostró una caída de 37% respectivamente.

Los valores que se registran actualmente en torno a USD 18.000 son un máximo en términos reales desde 2020, aunque aún 28,5% por debajo del pico histórico del año 2012. Es decir, el récord nominal nos muestra una recuperación importante en el precio de la tierra agrícola, pero ajustado por la inflación en dólares todavía se sigue lejos de lo visto en el ciclo anterior.

2. Se recupera el valor en dólares “billete” de los arrendamientos agrícolas y la rentabilidad bruta de la tierra agrícola

Considerando que buena parte del área agrícola de la zona núcleo es trabajada por productores arrendatarios, el valor de la tierra y el del alquiler son dos variables que adquieren relevancia tanto desde la óptica del propietario y la potencial rentabilidad de dicho activo, como de quien alquila la tierra para producir.

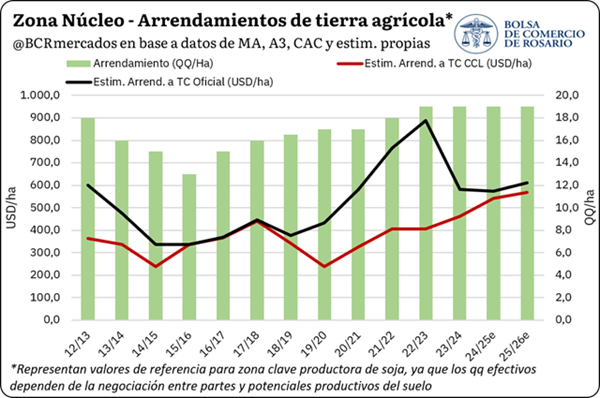
Se parte de que el alquiler se fija mayormente en cantidades de producto, con la soja siendo una referencia clave para la determinación de este. Considerando el alquiler orientativo para la subzona maicera de la región núcleo, el mismo se ubicó en torno a 19 qq/ha para la última campaña 2025/26, teniendo en cuenta que el valor real varía entre parcelas según diversos factores. Haciendo foco en la tendencia, el alquiler en quintales mostró una caída entre 2012/13 y 2015/16, retomando el sendero alcista desde el ciclo 2017/18 hasta el techo actual que se mantiene estable desde las últimas cuatro campañas. Bajo este marco, se puede percibir una demanda firme por la tierra en alquiler, ya que los mismos se han mantenido estables en un nivel alto a pesar de que se registraron varios años consecutivos con rindes muy por debajo del potencial en la región núcleo, aunque que en las últimas tres campañas se han logrado normalizar.

Por el lado de la valuación de dicho alquiler orientativo en dólares “billete”, la tendencia ha sido mucho más volátil que en cantidades de producto. Esto es algo esperable ya que el valor monetario del alquiler depende del precio de la soja a nivel internacional y local, las alícuotas de derechos de exportación y el nivel de brecha cambiaria entre dólar oficial y de mercado.

En perspectiva de los últimos 14 años, el alquiler en dólares “billete” lateralizó entre USD 237 y 442 por hectárea considerando el período 2012/13-2021/22, con dos pisos muy marcados en las campañas 2014/15 y 2019/20. Ambos años afectados por precios internacionales de la soja relativamente bajos y la existencia de brecha cambiaria en el mercado local.

Mientras que, en los últimos años el valor efectivo del arrendamiento en dólares logró mejorar de forma persistente hasta los USD 570 por hectáreas estimados para la última campaña. Esto, sin dejar de remarcar que los propietarios no pudieron capturar totalmente la fuerte suba de la soja a nivel internacional entre 2021 y 2023 por la persistencia de una alta brecha cambiaria.


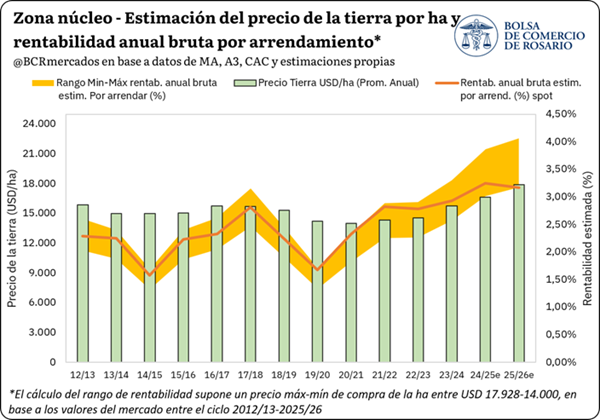
Por último, desde la óptica del inversor en campos para arrendamientos, con la evolución del precio de la tierra agrícola y de los arrendamientos en dólares “billete”, es de interés calcular una estimación de la rentabilidad del activo

. El siguiente gráfico presenta la evolución del precio de la hectárea junto con un ejercicio teórico de rentabilidad anual bruta por arrendar la tierra para producción agrícola. Para el ejercicio se consideró un rango de precio de compra de la hectárea entre USD 14.000 y USD 17.928, valores de mercado que rigieron entre las campañas 2012/13 y 2025/26. Bajo esos supuestos, la rentabilidad bruta teórica anual se movió en un rango del 1,33% al 4,06%, con un mínimo en el ciclo 2019/20 y un máximo en las campañas 2024/25 y 2025/26.

Siguiendo la serie de rentabilidad estimada según precios actuales de la tierra y de los arrendamientos, es clara la tendencia alcista de los últimos años a pesar de la recomposición del precio nominal del activo.

En la última campaña dicho indicador se ubica en 3,17% que es un máximo para la serie bajo análisis, el cual se explica no tanto por una continuidad en el crecimiento del alquiler en quintales sino por la convergencia cambiaria, precios de la soja a nivel internacional por encima de los USD 400/t y baja paulatina en los derechos de exportación. En general, factores que están permitiendo al inversor obtener un mejor valor en dólares “billete” por el alquiler del activo que en períodos anteriores.


Fuente: BCR Informativo Semanal
Primicias Rurales
El aporte de las principales cadenas del agro en derechos de exportación ascendería a US$ 4.613 millones en 2026

El aporte de las principales cadenas del agro en derechos de exportación ascendería a US$ 4.613 millones en 2026

Por Tomás Rodríguez Zurro – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)

La recaudación por retenciones se mantiene estable respecto a 2025 gracias a mayores volúmenes exportados que compensan las menores alícuotas, aunque con un flujo financiero dispar entre semestres.

Rosario, sábado 15 agosto (PR/26) — La recaudación por retenciones se mantiene estable respecto a 2025, con menores alícuotas y mayor volumen exportado.
Sin embargo, el efecto intertemporal de bajas transitorias de DEX comprime la recaudación del 1er semestre, que se compensa en el 2do.

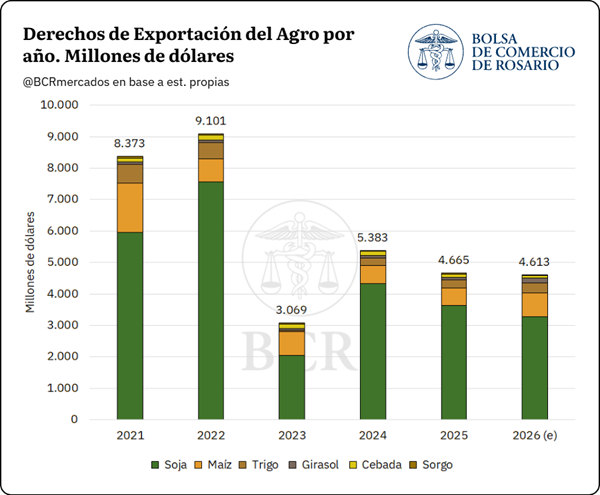
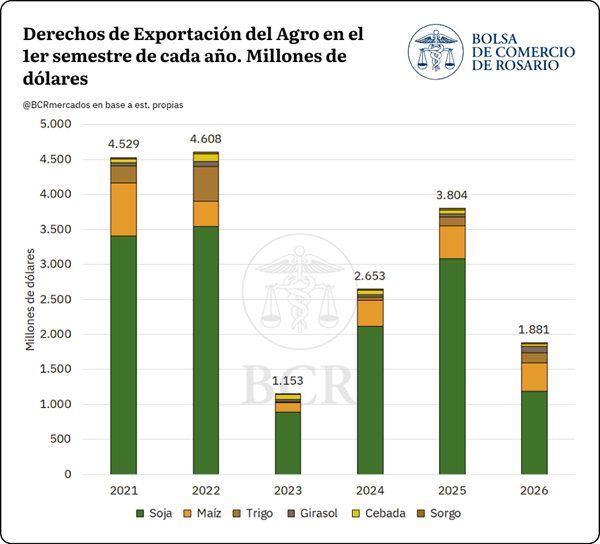
Para 2026, el aporte de las seis principales cadenas del agro (soja, maíz, trigo, girasol, cebada y sorgo) en concepto de derechos de exportación se proyecta en US$ 4.613 millones, prácticamente sin cambios respecto de los US$ 4.665 millones de 2025 (-1% interanual. Este guarismo se encuentra por debajo de los máximos de 2021 y 2022 (US$ 8.373 y US$ 9.101 millones), cuando los precios internacionales de los commodities agrícolas alcanzaron sus máximos históricos al desatarse la guerra entre Rusia y Ucrania, pero un 50% por encima del mínimo de 2023, año de la histórica sequía.


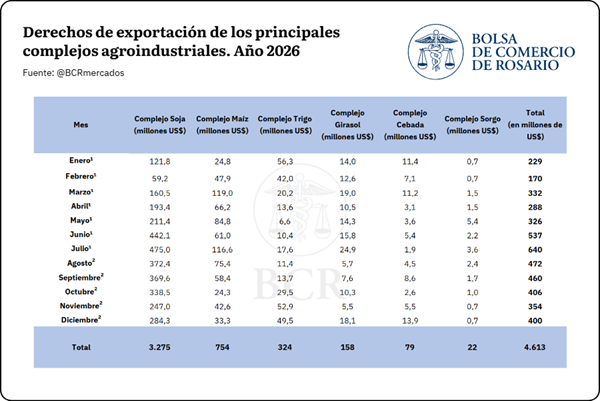
Discriminando por complejos, el de la soja (que incluye poroto, harina, aceite y biodiesel) continúa siendo el principal aportante, con US$ 3.275 millones proyectados para el año 2026, dado que es el producto que afronta las mayores alícuotas. Le siguen el complejo maíz con US$ 754 millones, el de trigo con US$ 324 millones, el de girasol con US$ 158 millones, y los de cebada y sorgo con US$ 79 millones y US$ 22 millones, respectivamente.


Sin embargo, los esquemas temporales de modificación de alícuotas de derechos de exportación vigentes en el 2025 sí impactan en el flujo intertemporal de la recaudación proyectada para el 2026. Así, en el primer semestre del año los seis principales complejos del agro aportaron US$ 1.881 millones en concepto de Derechos de Exportación (DEX).

El monto implica una caída del 51% frente a los US$ 3.804 millones del primer semestre de 2025 y se ubica como el segundo registro más bajo de los últimos seis años, solo por encima de 2023 (US$ 1.153 millones).


No obstante, esta comparación interanual está fuertemente condicionada por dos esquemas excepcionales que rigieron durante 2025 y que alteraron el patrón habitual de declaración y tributación.

Por un lado, la reducción temporaria de alícuotas vigente entre febrero y junio de 2025 incentivó una fuerte anticipación en el registro de ventas al exterior (DJVE). Ese mayor volumen declarado más que compensó las menores alícuotas y precios, apuntalando la recaudación del primer semestre de 2025 y elevando así la base de comparación contra la que hoy se mide 2026.

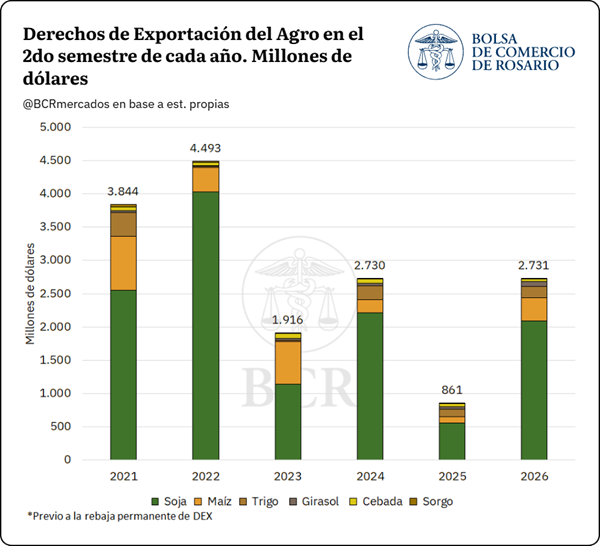
Por otro, la eliminación temporaria de DEX de septiembre de 2025 permitió registrar ventas al exterior libres de retenciones hasta alcanzar un cupo de negocios. Esto comprimió la recaudación por retenciones del segundo semestre de 2025, que tocó los US$ 861 millones y, al mismo tiempo, consumió parte del volumen que, bajo un patrón normal, se habría declarado y tributado a comienzos de 2026.

Así, el bajo aporte del primer semestre se compensa con una marcada recuperación proyectada para el segundo, una vez normalizado el patrón de declaraciones de venta al exterior, asumiendo que un ritmo de anote de DJVE como proporción de la producción igual al promedio de últimos 5 años. En definitiva, se estima que el aporte del agro en concepto de retenciones entre julio y diciembre del 2026 ascienda a US$ 2.731 millones, más que triplicando la recaudación por igual concepto del segundo semestre de 2025, y dejando la recaudación total por DEX para el año 2026 en US$ 4.613 millones.


Vale mencionar que durante todo el 2026 ya rigió la baja permanente de alícuotas a los derechos de exportación dispuesta el 7 de diciembre de 2025. Si bien ello implica una menor tributación por unidad exportada respecto de la vigente durante buena parte del año anterior, el aumento en el volumen exportado por las cadenas del agro compensa dicha reducción y contribuye a estabilizar el resultado fiscal entre años.


Primicias Rurales
Fuente: BCR Informativo Semanal
Hay demoras en maíz y avances en trigo, girasol y sorgo en el área agrícola

Hay demoras en maíz y avances en trigo, girasol y sorgo en el área agrícola

Persisten las demoras en la cosecha de maíz y trigo debido a la elevada humedad ambiental y falta de piso. El girasol avanza con incertidumbre climática y el sorgo finaliza su ciclo productivo.

Buenos Aires, viernes 14 agosto (PR/26) — La cosecha de maíz ritmo lento y buenos rindes alcanzó el 77 % del área apta nacional, con un rendimiento promedio de 7.860 kg/Ha. La persistencia de humedad ambiental continúa demorando el secado de los granos.

Los mayores retrasos frente al promedio histórico se concentran en el sur del área agrícola y Centro-Norte de Córdoba. En estas zonas, el avance está entre 14 y 26 puntos porcentuales por debajo.

En Córdoba, los fuertes vientos recientes provocaron vuelcos puntuales en lotes de maíz tardío. A pesar de ello, la proyección de producción nacional se mantiene firme en 64 millones de toneladas.

Trigo: avance final y expectativas productivas


La siembra de trigo llegó al 99,6 % de los 6,5 millones de hectáreas proyectadas. El avance intersemanal fue de solo 0,6 p.p. debido a las inadecuadas condiciones de piso en el sur.

Actualmente, el 53,5 % del cultivo transita desde macollaje en adelante. La condición de humedad es adecuada a óptima en el 86,5 % del área sembrada a nivel nacional.

Los lotes más adelantados, ubicados en el norte del país, inician la etapa de espigazón. Más del 80 % de los lotes presentan una condición de cultivo de buena a excelente.

Girasol: inicio de siembra con incertidumbre


La siembra de girasol cubrió el 11,5 % de las 3 millones de hectáreas proyectadas, reflejando un adelanto de 4,6 p.p. respecto al promedio de las últimas cinco campañas (U5C).

Aunque las labores se ralentizan en sectores del norte por falta de piso, ya comenzaron las siembras en Córdoba, Santa Fe y Entre Ríos. El sur enfrenta elevada humedad y pronósticos primaverales inciertos.

Sorgo: finalización de la campaña


La cosecha de sorgo granífero está próxima a concluir, alcanzando el 97,9 % del área apta nacional. El rendimiento promedio relevado hasta la fecha es de 4.080 kg/Ha.

Las tareas ya finalizaron en gran parte del país. Los últimos remanentes se concentran en el centro y sur de Buenos Aires y el sur de La Pampa, manteniendo la proyección de 2,8 millones de toneladas.

Primicias Rurales
Fuente: Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires