Oct 5, 2026 | Actualidad, Maquinarias
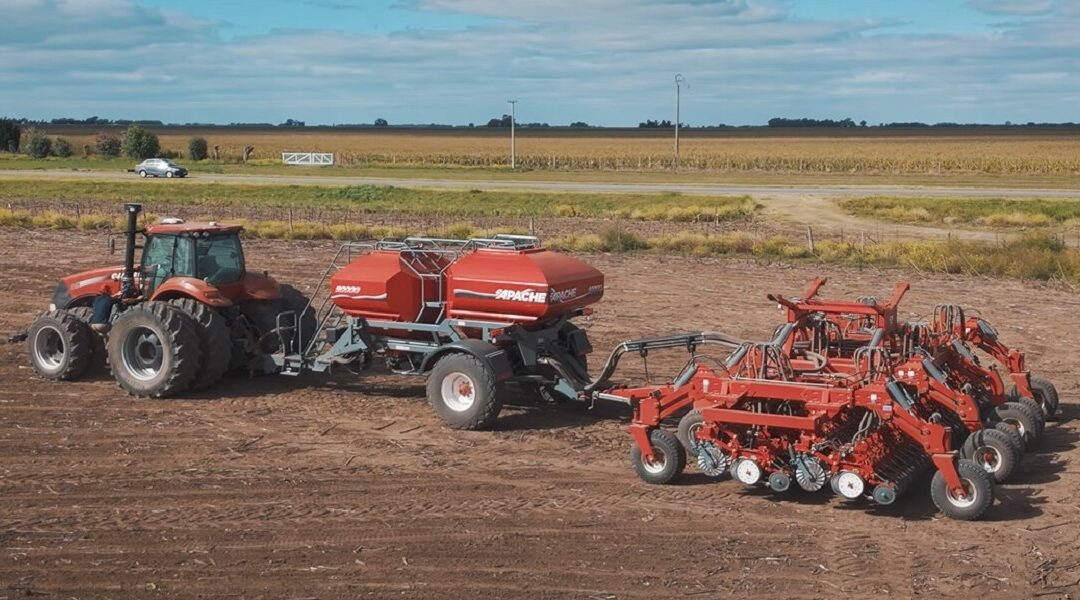
El modelo Air Drill 90000 de Apache incorpora el sistema AirSeeder, la compatibilidad ISOBUS y la siembra eléctrica para hacer dosis variable y corte surco a surco.
Córdoba, lunes 5 de octubre (PR/26) – – Arag inyecta más recursos tecnológicos a las sembradoras de última generación que se suman al mercado argentino.
Uno de los modelos que incorpora los aportes de Arag es el Air Drill 90000 que Apache puso en fase comercial durante 2026.
La máquina opera con la unidad de control IBX100 ISOBUS AirSeeder que permite la gestión completa de sembradoras neumáticas, proporcionando el control simultáneo de hasta 8 productos granulares diferentes, incluyendo producto líquido.
Gestión integral
Asimismo, Arag agrega el dispositivo IBX Planter ISOBUS para que, desde la pantalla del tractor, se puedan gestionar todas las funciones de la sembradora.
Con este sistema, es posible controlar individualmente cada línea de siembra y fertilización, en forma pareja, en curvas o bordes no lineales de lotes.
Además, para la siembra eléctrica, la Air Drill 90000 incluye los motores Roj que permite hacer dosis variable y corte surco a surco, evitando superposiciones y ahorrando insumos.
Primicias Rurales
Fuente: Maquinac
Oct 4, 2026 | Economía / Economía del Agro, Informes Técnicos
De los más de catorce mil millones de dólares que demandó sembrar la campaña, el setenta por ciento se apalancó en financiamiento externo, consolidando al crédito comercial a la cabeza junto a un crecimiento del sector bancario.
Buenos Aires domingo 4 octubre(PR/26)– Poner en marcha una campaña agrícola exige, año tras año, un fuerte adelanto de capital. Antes de que el primer grano sea cosechado, el productor ya afrontó la compra de semillas, fertilizantes y agroquímicos, sumada al costo de las labores de siembra y de las pulverizaciones.
Ese desembolso inicial tarda en transformarse en ingresos: el ciclo biológico de los cultivos impone varios meses de espera entre la inversión y la cosecha que la remunera.
Esa distancia temporal entre lo que se paga y lo que se cobra explica por qué el acceso al crédito es determinante para la actividad, en mayor medida que en otros sectores de la economía.
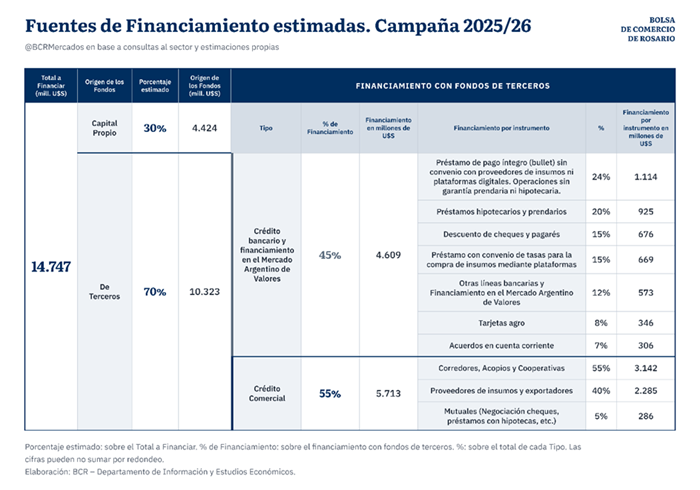
En una entrega previa del Informativo Semanal se puso número a esa inversión: US$ 14.747 millones destinados a sembrar la campaña 2025/26, el tercer monto más alto de, por lo menos, los últimos diez años. En esta edición, se indagará acerca de cómo y de dónde provinieron los fondos para financiar esas erogaciones. Para ello, se tienen en consideración registros estadísticos y entrevistas propias realizadas a los principales actores de la cadena.
Financiamiento de la campaña agrícola 2025/26
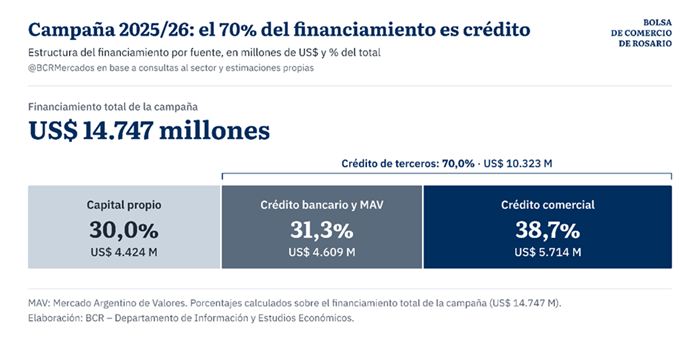
Como se anticipó, la inversión directa de los productores en la campaña 2025/26 habría alcanzado los US$ 14.747 millones, cifra que resulta de sumar los gastos en insumos, siembra y pulverización de soja, maíz, trigo, sorgo, cebada y girasol.
Un rasgo distintivo del ciclo 2025/26 fue el mayor peso del financiamiento en dólares. En un contexto de marcada desaceleración de la inflación y de relativa estabilidad cambiaria, a diferencia de lo observado por ejemplo en la campaña 2023/24, se redujo la incertidumbre sobre la evolución del tipo de cambio y de los precios, lo que favoreció una mayor utilización de instrumentos denominados en moneda dura, tanto en el circuito comercial como en el bancario.
1. Capital propio
En primer lugar, sobre la base de las consultas realizadas se estima que el financiamiento de la inversión con capital propio habría rondado el 30% del total. Es decir que, en la campaña 2025/26, los productores habrían aportado aproximadamente US$ 4.424 millones de sus propias carteras.
2. Financiamiento de terceros
El 70% restante, es decir, unos US$ 10.323 millones, se habría financiado con fondos de terceros. Una parte de ese crédito se canalizó a través de los bancos y del Mercado Argentino de Valores (MAV); y otra, mayoritaria, dentro del circuito comercial, mediante acuerdos con corredores, acopios, cooperativas, proveedores de insumos, exportadores, traders y mutuales.
2.1. Bancos y Mercado Argentino de Valores
Alrededor del 45% del financiamiento de terceros, aproximadamente US$ 4.609 millones, se canalizó a través de créditos bancarios y del MAV. De acuerdo con las encuestas realizadas, los instrumentos utilizados fueron los siguientes:Préstamos de pago íntegro o bullet: fueron el instrumento bancario más utilizado en la campaña 2025/26, con cerca del 24% del crédito de este canal, por unos US$ 1.114 millones.
En un préstamo bullet, el productor recibe el capital al inicio y no realiza pagos parciales durante la vida del crédito: tanto el capital como los intereses se cancelan en un único desembolso al vencimiento del plazo acordado.
Esta estructura se adapta especialmente al ciclo agrícola, ya que permite hacer coincidir ese único pago con el momento de la cosecha y la comercialización, cuando el productor recupera liquidez.
En este caso se trata, además, de operaciones sin convenio con proveedores de insumos ni plataformas digitales y sin garantía prendaria ni hipotecaria; es decir, crédito otorgado esencialmente contra la firma del tomador.
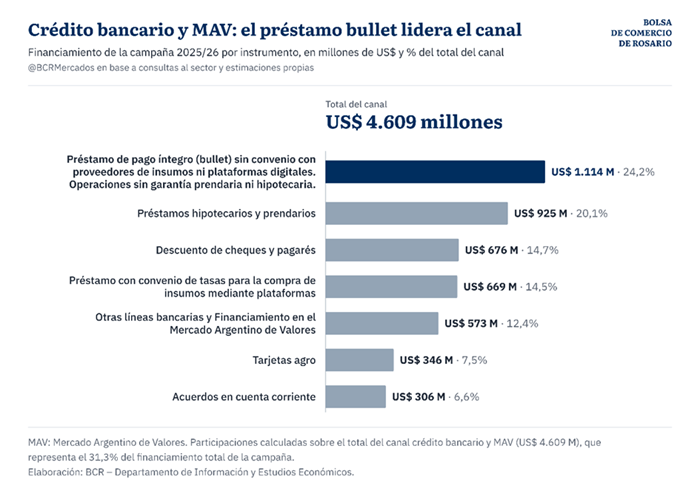
Préstamos hipotecarios y prendarios: explicaron cerca del 20% del financiamiento de este canal, unos US$ 925 millones. Se trata de créditos respaldados por garantías reales, hipotecarios sobre inmuebles y prendarios sobre bienes muebles como maquinarias y equipos, lo que permite al productor acceder a financiamiento de mayor plazo y con tasas más competitivas que las de los créditos no garantizados.
Descuento de cheques y pagarés: los bancos adelantan fondos por cheques y pagarés a cambio de una tasa de descuento. Estos instrumentos dieron cuenta de otro 15% del canal, por aproximadamente US$ 676 millones.
Préstamos con convenio de tasas para la compra de insumos a través de plataformas: mediante distintas plataformas digitales, los productores acceden a líneas de crédito para la adquisición de insumos mediante convenios de tasa con las empresas proveedoras.
Esta modalidad habría representado el 15% del crédito bancario y del MAV, por alrededor de US$ 669 millones.
Es una modalidad que ha presentado un crecimiento significativo en las últimas dos campañas agrícolas.Otras líneas bancarias y financiamiento en el MAV: reunieron alrededor del 12% del crédito de este canal, por unos US$ 573 millones. La categoría agrupa instrumentos de dos ámbitos.
Por el lado bancario, incluye los forwards cedidos, donde la entidad adelanta fondos contra la cesión de contratos de venta de granos con entrega futura, la prefinanciación de exportaciones, créditos para inversiones y microcréditos.
Por el lado del mercado de capitales, el MAV ofrece a los productores distintas opciones para financiarse, donde se destacan los pagarés, cheques de pago diferido y facturas de crédito electrónicas.Tarjetas agro: diseñadas a la medida del ciclo productivo, permiten comprar insumos y maquinaria al momento de la siembra difiriendo el pago hasta la cosecha, con vencimientos adaptados a cada cultivo.
Habrían aportado el 8% del crédito de este canal, unos US$ 346 millones.Acuerdos en cuenta corriente: pensados para cubrir necesidades de liquidez inmediata, permiten al productor girar por encima de su saldo en cuenta corriente, o sobregiro, hasta un límite pactado. Es un instrumento ágil que representó el 7% del canal, alrededor de US$ 306 millones.
2.2. Crédito comercial
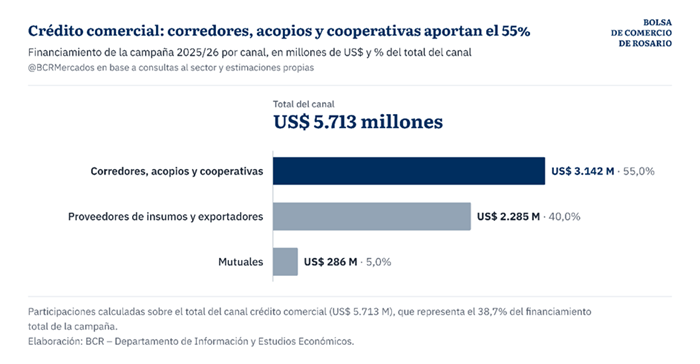
Como es habitual en el sector agrícola, la mayor parte del financiamiento de terceros provino del crédito comercial: alrededor del 55%, equivalente a unos US$ 5.713 millones.
Se trata de los préstamos otorgados por acopios, cooperativas, corredores, proveedores de insumos, exportadores y mutuales, entre otros agentes de la cadena. Su distribución se estima de la siguiente manera:Corredores, acopios y cooperativas: concentraron el 55% de este canal, unos US$ 3.142 millones.
Mayoritariamente, el financiamiento se realizó en modalidad de canje o bien con pago en dólares, contra un contrato de granos. También se utilizó financiamiento a través de cuentas corrientes en dólares.
Proveedores de insumos y exportadores: aportaron el 40%, unos US$ 2.285 millones. De acuerdo con las fuentes consultadas, la mayor parte de este crédito habría sido en modalidad de canje, seguido por cheques. También se realizó financiamiento en dólares contra forwards en garantía, y financiamiento a través de pagarés, mayoritariamente en dólares.
Mutuales: explicaron el 5% restante, unos US$ 286 millones. Esta modalidad es más frecuente en localidades pequeñas e incluye la negociación de cheques y los préstamos con hipoteca, entre otros instrumentos.
Para concluir, se destaca la importancia de contar con un panorama detallado sobre las fuentes de fondeo que impulsan cada ciclo productivo, permitiendo dimensionar el rol estratégico de bancos, mercados y eslabones comerciales en el desarrollo agropecuario.
Primicias Rurales
Fuente: www.bcr.com.ar Franco Ramseyer – Emilce Terré – Julio Calzada
Oct 4, 2026 | Actualidad, Agricultura, Clima, Ganadería
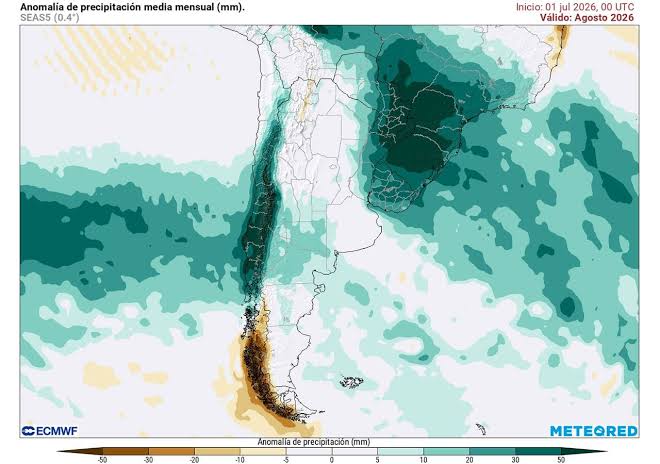
Las lluvias de este primer fin de semana de octubre están dejando un escenario muy dispar pero clave para la reactivación agrícola en las principales zonas productivas del país. Mientras el frente de tormentas avanza aportando alivio crítico, las realidades del suelo dividen el mapa de la campaña gruesa.
Buenos Aires domingo 4 octubre (PR/26)– La primavera prometía lluvias abundantes, pero el cielo venía contando otra historia. Aunque el calentamiento del océano Pacífico continúa en niveles elevados, el agua esperada para buena parte de la región pampeana no llegaba con la intensidad prevista. Pero este fin de semana, el primero de octubre 2026 cambió en algo la situación.
Según un análisis con ayuda de IA: el estado actual de las Zonas Agrícolas es:
| Región Productiva |
Situación de Lluvias (Este Fin de Semana) |
Impacto en el Suelo y Cultivos |
| Zona Núcleo (Este) (Entre Ríos y norte de Buenos Aires) |
Aportes óptimos y acumulados previos que superan el 60% de agua útil en el suelo. |
Excelente. Sostiene la recuperación del trigo en etapas críticas y da «luz verde» total a las sembradoras de maíz temprano. |
| Zona Núcleo (Oeste y Sudoeste) (Córdoba y sudoeste de Santa Fe) |
Tormentas aisladas este fin de semana con acumulados previstos de 20 a 40 mm en sectores inestables. |
Alivio urgente. Venían sufriendo un secamiento significativo por alta radiación. Estos milímetros son vitales para destrabar la siembra de la gruesa. |
| Norte del Litoral y NEA (Misiones y alrededores) |
Tormentas fuertes con focos que superan largamente los 100-150 mm acumulados. |
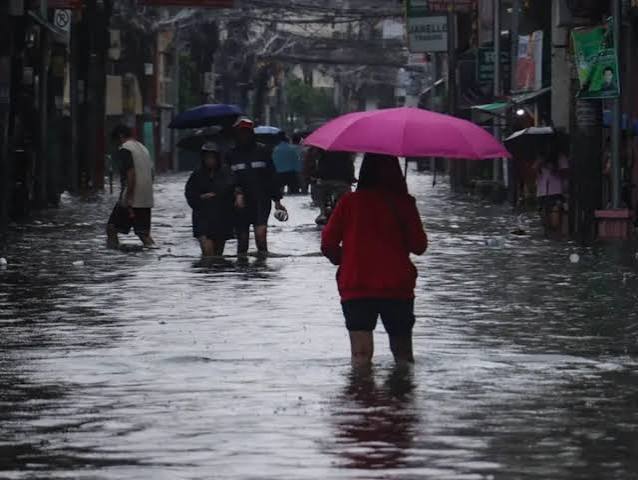
Alerta por excesos. Comienzan a verse complicaciones por saturación hídrica debido a la fuerte influencia de El Niño. |
| Sur y Sudeste de la Región Pampeana (Buenos Aires y La Pampa) |
Inestabilidad intermitente con lluvias moderadas este sábado y descenso de temperatura el domingo. |
Regular. El agua mantiene las reservas, pero el frente frío que entra tras las lluvias enciende el monitoreo por riesgo de heladas localizadas. |
Tendencia Inmediata tras el Fin de Semana
El paso del frente frío limpiará el cielo hacia hoyl domingo 4, provocando un marcado descenso térmico generalizado en toda la franja central del país. Según los reportes del Servicio Meteorológico Nacional y la Bolsa de Comercio de Rosario, aunque El Niño está plenamente activo y garantiza una primavera más húmeda en el mediano plazo, la primera quincena de octubre mantendrá este patrón de lluvias intermitentes seguidas por pulsos de aire fresco.
A ese panorama se suma un dato que agrega incertidumbre: las proyecciones sobre la intensidad de El Niño se vienen ajustando a la baja por segundo mes consecutivo. El fenómeno podría pasar de muy fuerte a fuerte y, por el momento, destacan que no está teniendo efecto en la Argentina.
La preocupación del sector tiene fundamentos concretos. Septiembre terminó, en términos generales, con precipitaciones inferiores a los promedios históricos, y el agua empieza a ser necesaria para sostener el potencial de los cultivos de trigo y acompañar el avance de las siembras de maíz. Ahora hubo alivio con las últimas lluvias, pero cuánto durará. Se espera un escenario interminente para la primera quincena de octubre.

Entre productores y técnicos gana terreno una pregunta: ¿por qué no llueve lo esperado si los indicadores del Pacífico anticipan un episodio de El Niño fuerte o muy fuerte? Para el consultor agroclimático de GEA/BCR, Alfredo Elorriaga, la respuesta es que el fenómeno oceánico no determina por sí solo el comportamiento de las lluvias.
Hay otros factores atmosféricos que hoy condicionan cómo se distribuye la humedad y, particularmente, cómo llega al centro del país.
Una circulación polar que le cierra el paso a la humedad
Según Elorriaga, hasta el momento El Niño no está mostrando los efectos esperados sobre Argentina. Hubo lluvias en el norte y centro de Buenos Aires, además de episodios importantes en el extremo nordeste, pero una parte considerable de la región pampeana sigue sin recibir los aportes de agua previstos.
Uno de los factores determinantes es la persistencia de una circulación fría de origen polar que avanza desde la Patagonia. Se ha vuelto muy consistente y condiciona la llegada de humedad desde el norte hacia el centro argentino.
También juega el Atlántico. En una entrevista con el portal de la Bolsa de Comercio de Rosario, el especialista explicó que la corriente de Malvinas está actuando sobre las costas argentinas y que se observa una anomalía fría cerca de la desembocadura del Río de la Plata, una condición que tampoco favorece un aporte adicional de humedad.
El resultado es una atmósfera particularmente inestable, en la que los pronósticos pueden cambiar de manera importante en períodos muy cortos. Una muestra fue lo ocurrido el último fin de semana: el choque entre una circulación polar y una masa de aire muy caliente del norte generó tormentas severas, con importantes caídas de granizo en el nordeste bonaerense y en localidades de Córdoba.
Antes de ese episodio, los pronósticos llegaron a modificarse hasta cuatro veces.
El Niño pierde intensidad en las proyecciones
La otra novedad que empieza a modificar las expectativas es la revisión de los indicadores de temperatura del Pacífico. Según los datos de la NOAA del 28 de septiembre, la anomalía de la temperatura superficial del océano alcanzó los 2,2 °C, frente a los 1,8 °C de un mes antes. Ese valor supera el umbral de un evento fuerte y se aproxima a la categoría de muy fuerte.

Sin embargo, las proyecciones de los modelos muestran una tendencia diferente. Elorriaga señala que en julio se manejaban anomalías de hasta 4,26 °C, que en agosto las estimaciones habían descendido a 4 °C y que en septiembre se ubicaron en torno a 3,25 °C, según las curvas no corregidas por la NOAA.
Con los valores ajustados estadísticamente, las modificaciones también son relevantes. Para las proyecciones de lluvias de octubre, noviembre y diciembre se había contemplado un fenómeno de fuerte a muy fuerte, con un pico de 2,4 °C en diciembre. Las últimas estimaciones redujeron ese valor a 2 °C.
De confirmarse esta tendencia, El Niño podría pasar de una intensidad muy fuerte a ubicarse dentro de la categoría fuerte. El especialista admite que podrían producirse nuevos ajustes, aunque considera prematuro anticipar hasta dónde llegará la revisión.
Los primeros días de octubre serán importantes para conocer la actualización de los valores medidos y evaluar con mayor precisión la evolución del fenómeno.
Menos riesgo de excesos, pero también menos lluvias
El cambio en las proyecciones abre un escenario con dos caras para el sector agropecuario. Por un lado, una eventual reducción de la intensidad de El Niño podría disminuir el riesgo de excesos hídricos que había generado preocupación de cara a la primavera y el verano. Por otro, también podría traducirse en precipitaciones inferiores a las que se habían proyectado inicialmente
.
Elorriaga advierte que será necesario recalcular los escenarios de lluvias para el último trimestre del año. Las estimaciones anteriores contemplaban acumulados superiores a las medias históricas en un 30% para octubre, un 70% para noviembre y un 90% para diciembre.
Aunque el especialista considera que todavía podrían registrarse precipitaciones por encima de los promedios estadísticos, reconoce que los nuevos indicadores obligan a revisar esas previsiones y que los acumulados podrían terminar siendo significativamente menores.
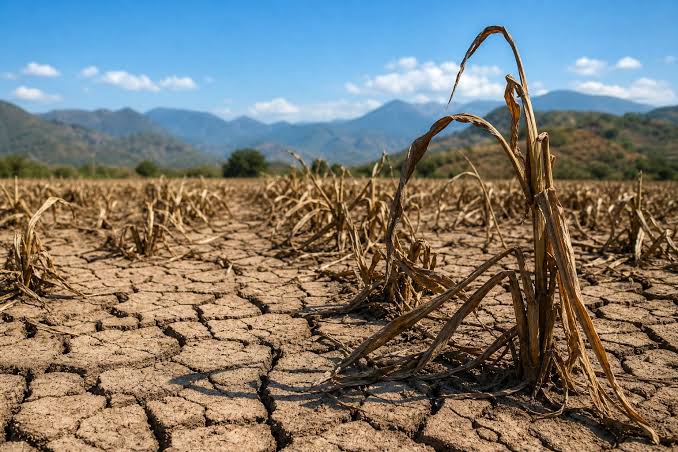
La preocupación se profundiza porque el calentamiento oceánico se produce en un contexto de temperaturas récord en los océanos a escala planetaria. Sin embargo, esa condición no garantiza que sus efectos se traduzcan automáticamente en mayores lluvias sobre las regiones productivas argentinas.
La primavera todavía tiene interrogantes
Para que el escenario de precipitaciones vuelva a acercarse a las expectativas iniciales, será necesario que cambien algunas de las condiciones atmosféricas que hoy limitan el ingreso de humedad.
Entre ellas, Elorriaga destaca la persistente circulación polar desde la Patagonia, que viene sosteniendo incluso nevadas intensas en Neuquén cuando ya se aproxima octubre. Según señala, es una dinámica que no había sido contemplada con suficiente atención en las proyecciones iniciales.
El interrogante es cuánto tiempo más continuará esta configuración y cómo interactuará con el calentamiento del Pacífico durante los próximos meses.
Por ahora, el sector productivo enfrenta una paradoja: un fenómeno oceánico que prometía una primavera y un verano con lluvias abundantes todavía no muestra el impacto esperado sobre buena parte de las regiones agrícolas. Y mientras los indicadores se recalibran, los cultivos siguen dependiendo de una variable mucho más concreta que cualquier modelo climático: que finalmente llegue el agua.
Primicias Rurales
Fuente: TodoAgro / Otras
Oct 3, 2026 | Actualidad, Maquinarias
Fabricantes de distintos rubros continúan incorporándose a la oferta nacional, mientras crece con fuerza el desarrollo de productos especializados destinados a la logística de abastecimiento de insumos y al transporte eficiente de equipos aéreos en el campo.
Buenos Aires sábado 3 octubre(PR/26)– Los drones agrícolas continúan con una dinámica imparable de abrir nuevas vetas de negocios para todas las empresas vinculadas a la maquinaria agrícola en el país.
La demanda por los equipos se mantiene sumamente firme y los expertos en el sector estiman que todavía quedan por delante dos o tres temporadas más de ventas con una clara tendencia en ascenso.
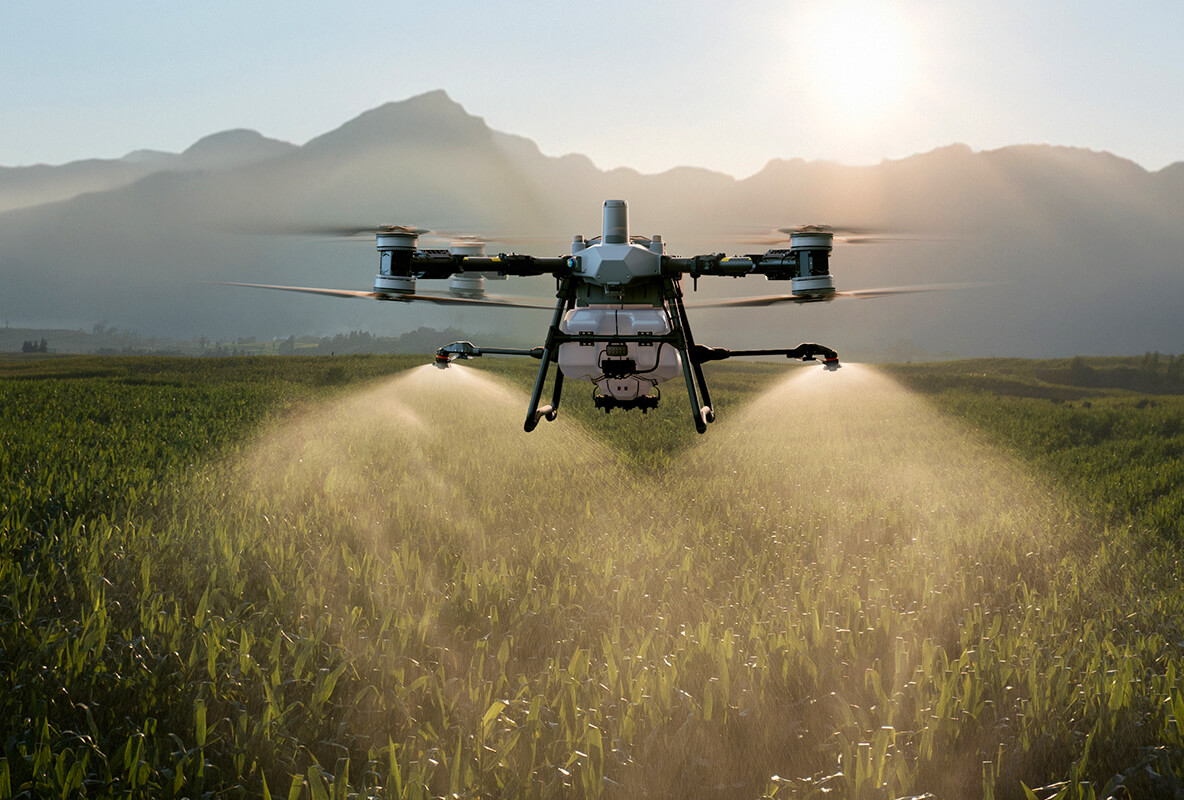
Estamos ante un negocio reciente y explosivo porque en el año 2023 apenas atraía a curiosos interesados en la tecnología como una simple novedad, pero rápidamente escaló posiciones.
Hoy en día, la adopción se ha consolidado con fuerza entre los contratistas y los productores, siendo estos últimos los clientes más activos de todo el mercado actual.
Un dato estadístico resulta sumamente revelador del impresionante auge: en 2023 se comercializaron apenas 90 unidades de DJI Agras, una de las marcas líderes del rubro internacional.
Para las proyecciones de este año 2026 se espera alcanzar la cifra de 2.800 unidades operando en los campos argentinos.
Esto significa que en un lapso de solo cuatro años, las ventas de drones DJI se multiplicaron por más de 30 veces, a lo cual hay que sumar la exitosa inserción de otras marcas.
Aprovechando la gran ocasión commercial
En el mercado nacional existe hoy una verdadera constelación de firmas comerciales que ofrecen diferentes propuestas de drones orientadas al sector agropecuario.
Si analizamos a las empresas específicamente dedicadas a las máquinas agrícolas, podemos establecer con claridad tres escalones diferenciados dentro de la industria.
En primer lugar están los fabricantes tradicionales de equipos como sembradoras y pulverizadoras que sumaron los drones a su oferta comercial.
En segundo lugar se ubican los fabricantes de equipos de transporte que anexaron con éxito el rubro específico de trailers diseñados para drones.
Finalmente encontramos a los fabricantes de productos para pulverización que incorporaron a su propuesta los mixers elaboradores de caldos especiales.
Principales protagonistas del mercado de drones
A continuación repasamos en detalle a las principales empresas que hoy animan con dinamismo el negocio de los drones agrícolas en Argentina.
Dentro de las fábricas de máquinas y tecnologías destaca AGROMETAL, que en 2026 sumó a su red de concesionarios la venta de drones XAG aéreos y terrestres.
También opera D&E sumando los drones DJI a su oferta comercial, brindando un destacado servicio de asesoramiento y respaldo técnico.
Por su parte, ERCA concretó un acuerdo estratégico con Next Siembra para comercializar desde 2026 los drones de EAVision a través de sus canales comerciales.
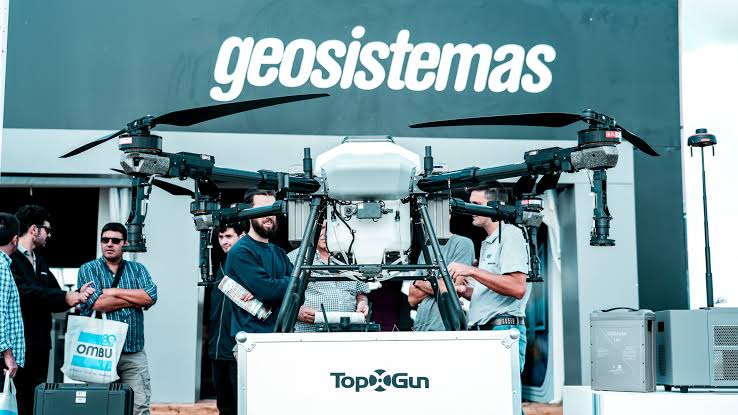
GEOSISTEMAS incorporó a su propuesta comercial los modelos FP600 y FP700 de la reconocida compañía TopXGun.
JACTO fue una de las primeras empresas en desembarcar en este rubro en Argentina mediante la incorporación de los populares drones DJI.
NEXT SIEMBRA consolidó su presencia incorporando en el mercado argentino la representación oficial de los avanzados drones desarrollados por EAVision.
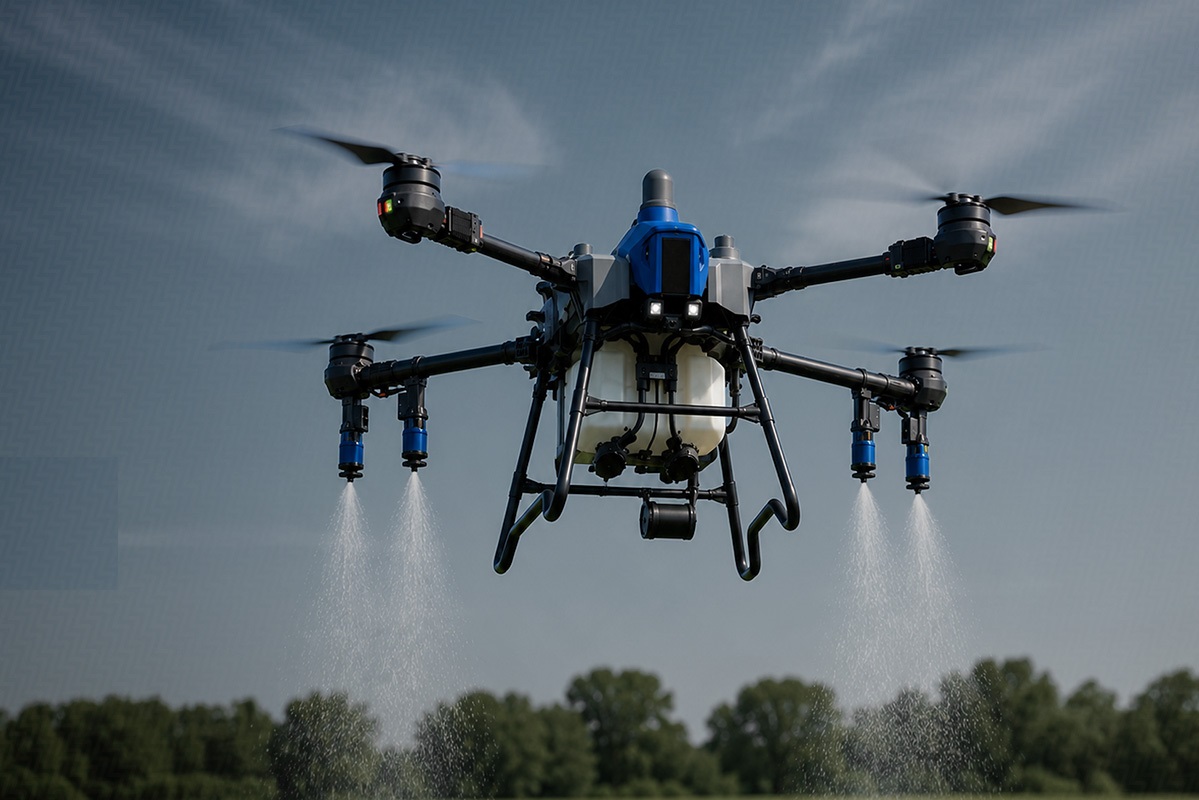
TEKRON es la empresa creada específicamente por Akron para la comercialización y servicio técnico de drones DJI, posicionando a Akron como pionera absoluta.
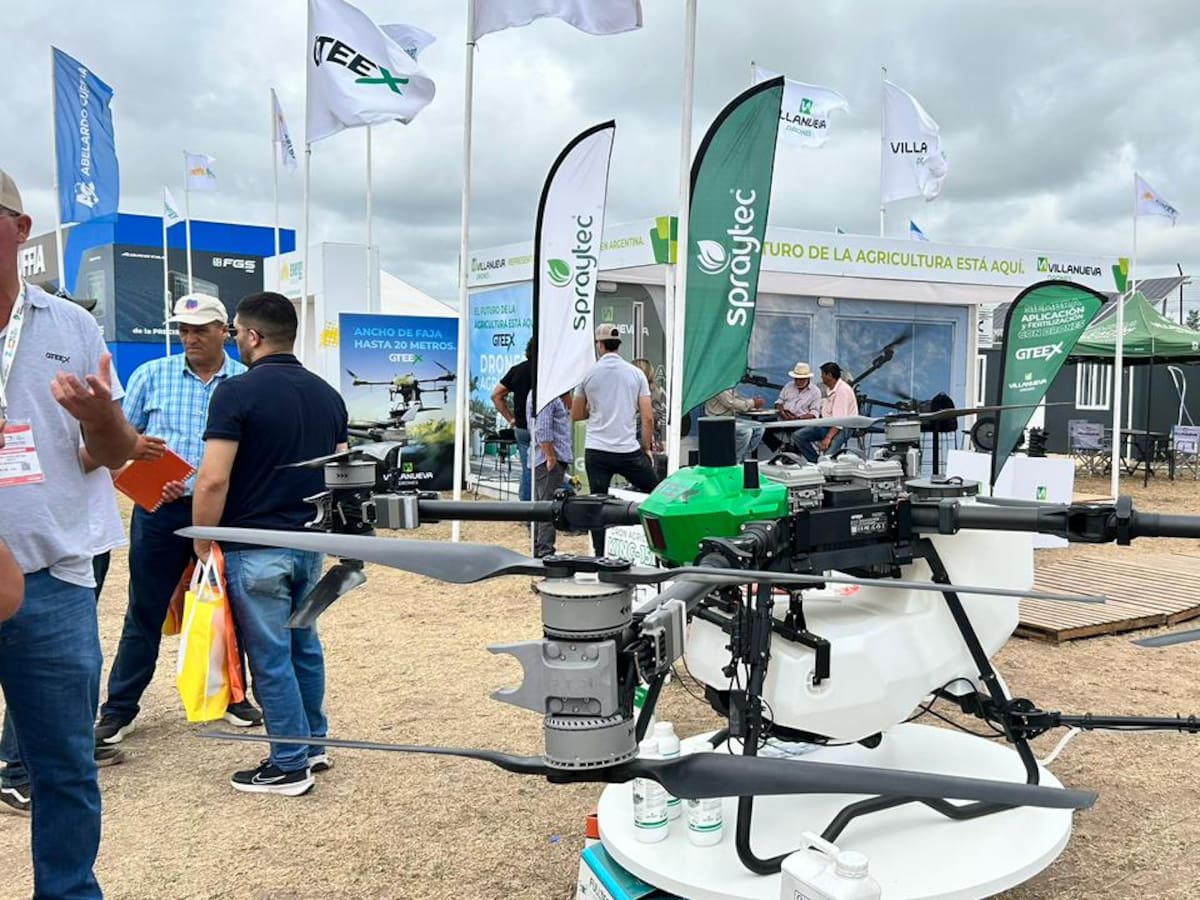
VILLANUEVA DRONES, sin ser fabricante directo, amplía considerablemente la oferta en el país con la propuesta de la marca GTEEX de origen brasileño.
Soluciones en acoplados y trailers especializados
En cuanto a las fábricas de acoplados y trailers, ACOPLADOS CONESE desarrolló una línea diseñada específicamente para la logística de equipos aéreos.
Su versión más grande permite transportar dos unidades como el modelo T-100, eliminando tiempos muertos de recarga y preparación del caldo.
AGRÍN METAL, desde Sinsacate en Córdoba, lanzó el trailer AM 4522 que permite operar, transportar y asistir equipos con amplio espacio para insumos.

AGRIX presentó un nuevo trailer de abastecimiento con espacio para dos unidades de 50 litros o más, tanque de 2.000 litros y superficie de despegue de 35m².
AGRO FÉNIX diseñó un carro taller con tanque de 1.200 litros, espacio para dos unidades y accesorios, cuya parte superior funciona como rampa de despegue.
CENTENARIO desarrolló un trailer especial de 4 y 5 metros, configurable con plataforma superior y adaptaciones a medida para cada marca de drones.
COTRAMETAL, desde Misiones, construyó un trailer de doble eje con plataforma superior, pata regulable y lanza con altura ajustable.
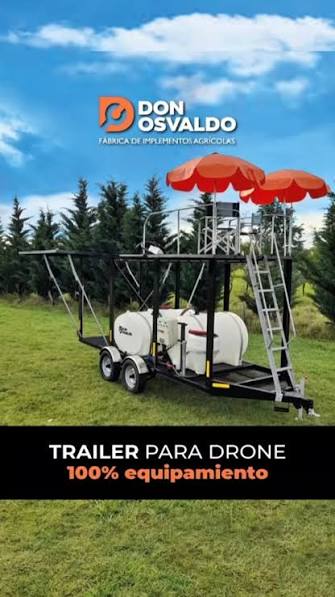
DON OSVALDO MAQUINARIAS creó un trailer que opera sin pausas: mientras un drone vuela, el otro se recarga en plataforma con 2.100 litros totales entre reserva de agua, caldo y mixer.
MANCINI produce trailers adaptados a los requerimientos de cada cliente, ofreciendo versiones de uno y dos ejes con equipamiento variado.
METALPAMP construye a medida carros para drones con opciones de puertas laterales simples o dobles en distintas dimensiones.
METALÚRGICA J.HARTWICH ofrece el EAD 100 uruguayo, un equipo de apoyo con cuatro puertas, tanque de 1.000 litros y grupos electrógenos.
MORO IMPLEMENTOS diseñó un carro homologado con depósito de 1.100 litros, mixer de 500 litros y plataforma de 4×2 metros para operaciones aéreas.
PARACOL presentó su acoplado carro rodante de 2.500 kilos de capacidad, dos ejes, completamente cerrado y aperturas levadizas a ambos lados.
RUBIOLO desarrolló un trailer de doble piso con tanque de 1.000 litros enfocado específicamente en la recarga rápida de drones pulverizadores.
TEYO presentó su estación móvil con 4 puertas laterales elevadizas y bauleras especiales destinadas a resguardar generadores y baterías.
Empresas proveedoras de tanques mezcladores
En cuanto a las empresas proveedoras de tanques mezcladores, EPA AGRO presentó el tanque Mixer 160 L de fabricación propia para la preparación precisa de caldos.
GRUPO ALEMOR desarrolló una completa línea que incluye las versiones AM Mixer 240 con hélice interior, sin hélice y el modelo AM Mixer 500.

INDUSTRIAS CAS desarrolló un mixer de 500 litros de capacidad provisto de agitación hidráulica y bomba de 200 voltios.
JOTAS AGROIMPLEMENTOS lanzó el Caldolab 500, una solución ágil y compacta para optimizar caldos fitosanitarios y acelerar jornadas de trabajo.
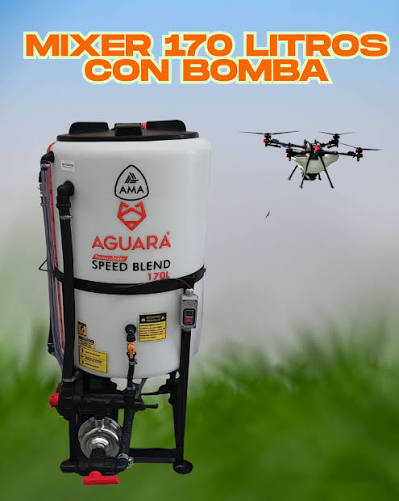
KAMPU sumó el mixer Speedblend de 170 litros y 220V pensado especialmente para pequeños predios donde se requiere alta movilidad.
SPRAYTEC diseñó una completa gama de mixers orientada a lograr la mezcla perfecta de caldos con versiones de distintas capacidades operativas.
Primicias Rurales
Fuente: maquinac.com
Oct 1, 2026 | Actualidad, Agricultura
Con los puertos del Mar Negro bloqueados, los productores desfinanciados y la siembra de invierno en marcha, la campaña 2026/27 podría traer una caída fuerte de la cosecha y de las exportaciones que hoy los precios no reflejan.
Buenos Aires, jueves 1 octubre (PR/26)– El mercado internacional de trigo todavía no está considerando el impacto de un apagón productivo en la región del Mar Negro para la campaña 2026/27.
La siembra de trigo ruso de invierno, que representa más de dos tercios de la cosecha total de ese cereal, se realiza entre septiembre y octubre. En Ucrania, el trigo de invierno pesa todavía más: explica más del 90% de la producción nacional.
Puertos bloqueados y precios por el piso
Por el conflicto bélico entre Rusia y Ucrania, la posibilidad de realizar embarques por los puertos del Mar Negro permanece bloqueada. Eso aumenta el stock interno de grano en ambos países y empuja los precios que reciben los agricultores a niveles bajísimos.
El último informe mensual de oferta y demanda mundial de productos agroindustriales del USDA considera, de manera preliminar, que la oferta exportable de trigo de Rusia y Ucrania en 2026/27 sería de 55,5 millones de toneladas, una cifra equivalente al 26% del total global.
Pero la realidad puede ser muy distinta. No puede descartarse una caída brutal de la cosecha y de la capacidad exportable de ambas naciones en el segundo semestre de 2027, ante el desfinanciamiento que están sufriendo los productores rusos y ucranianos.
Ucrania, sin tregua a la vista y con ayuda escasa
Ucrania no percibe señales positivas que indiquen la posibilidad de alcanzar una tregua para garantizar las exportaciones de grano a través del Mar Negro en los próximos meses. Lo manifestó el ministro de Política Agraria y Alimentación, Taras Vysotskyi, en una entrevista con la agencia Bloomberg.

Taras Vysotskyi
El país había solicitado a la Unión Europea una ayuda de 220 millones de euros para el sector agrícola, pero la Comisión Europea denegó la asignación de esos fondos. No obstante, recibirá un préstamo de 250 millones de dólares del Banco Mundial para asistir a los productores.
Rusia: un subsidio modesto y una ventana de siembra que se cierra
En Rusia, el consultor agrícola Andrey Sizov señaló que el Ministerio de Agricultura está considerando ofrecer un subsidio de 3000 rublos por hectárea (unos 36 u$s/ha) para la siembra de cereales de invierno.
“El impacto probablemente será limitado, si es que lo hay, porque se trata de una suma modesta, que representa menos del 10% de los costos directos del trigo de invierno”, explicó Sizov.
Según el consultor, el decreto aún no fue aprobado y no se sabe cuándo se entregará el subsidio ni en qué términos. Mientras tanto, la ventana de siembra de invierno ya está empezando a cerrarse en algunas regiones. “Esperamos que el área de trigo de invierno disminuya sustancialmente este año en medio del colapso en el mercado interno del cereal”, alertó Sizov en redes sociales.
Primicias Rurales
Fuente: Valor Soja

 Por Jorge Freites +54 351 6640905