Oct 23, 2026 | Actualidad, Nutricion vegetal y animal
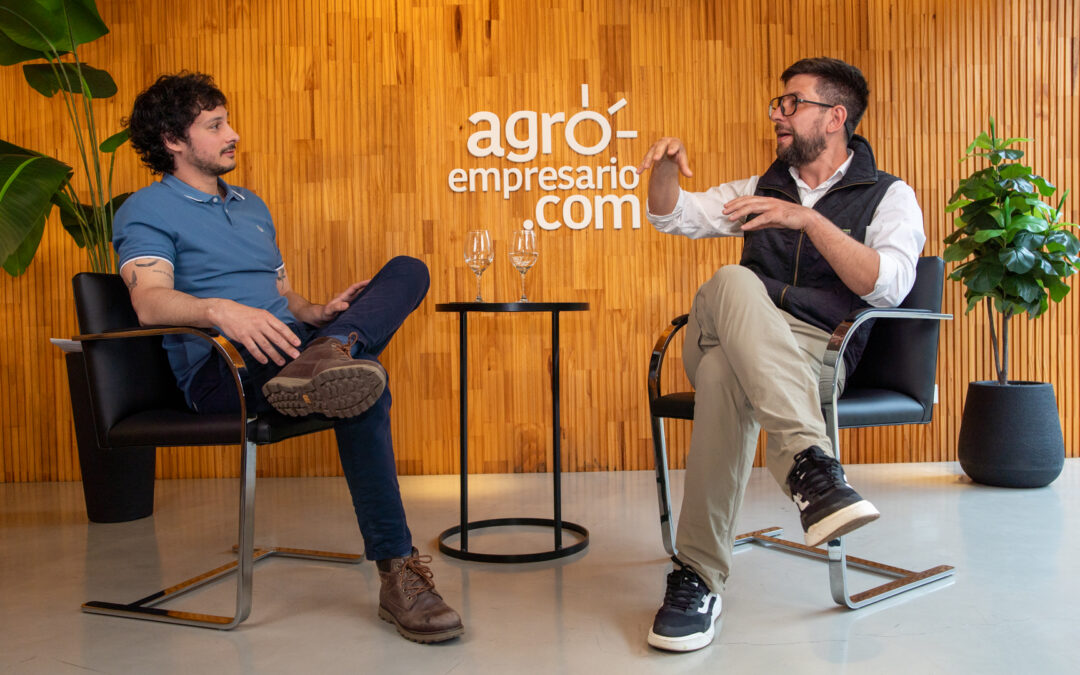
Fernando Kunich, gerente comercial de Plantium, inaugura el ciclo Protagonistas del Agro y detalla cómo la pulverización selectiva de última generación permite ahorrar hasta un 90% en fitosanitarios.
Buenos Aires, viernes 23 octubre (PR/26)– Agroempresario.com estrena Protagonistas del Agro, un ciclo de entrevistas audiovisuales conducido por Agustín Carrozzino que busca poner en primera plana a las mentes detrás de las grandes empresas del sector agropecuario e industrial.
La premisa de este espacio es tan sencilla como exigente: sentarse frente a frente con quienes construyen las marcas líderes para entender cómo piensan, qué escuchan del productor, qué tendencias ven venir y qué aprendizajes rescataron en un mercado altamente competitivo.
En esta primera entrega, el diálogo es con Fernando Kunich, gerente comercial de Plantium, la firma santafesina referente en tecnología aplicada, agricultura de precisión, automatización y robótica agrícola.
Nacida en el año 2000 por iniciativa de Jorge Gentili en Villa Constitución, a metros del río Paraná, la empresa se gestó entre talleres metalúrgicos hasta convertirse en una verdadera usina de inteligencia artificial para el campo.
Durante un extenso mano a mano, Kunich repasó la historia de la compañía, la revolución de la pulverización selectiva, el rol estratégico de la posventa, el financiamiento adaptado al productor y el cambio cultural hacia la robótica.
De autopartistas familiares al piloto automático de sello propio
El origen de la firma refleja la trayectoria clásica de la industria metalmecánica nacional: una estructura familiar que comenzó fabricando piezas para terceros hasta dar el salto hacia productos terminados propios.
La bisagra fundamental llegó con la creación del piloto automático. En una época donde prevalecían las barras de luces monocromáticas, Plantium apostó por la automatización integral de la guía en maquinaria.
El impacto de este desarrollo fue tan profundo que la marca terminó convirtiéndose en un nombre común dentro del sector, donde el productor directamente pide incorporar “un Plantium” a su maquinaria.
Inventar lo que no existe para resolver problemas reales
Kunich, quien combina la mirada de productor agropecuario, técnico y especialista en comercialización, se sumó para aportar dinamismo a una organización con un ADN enfocado 100% en la innovación permanente.
Con la familia fundadora presente y la conducción de Jorge Gentili, la firma emplea a más de 200 personas repartidas entre plantas de mecanizado, electrónica y mecatrónica en Rosario y Villa Constitución.
Bajo el lema de “inventar lo que no existe”, la empresa diseña y fabrica en el país tanto hardware como software, utilizando insumos importados únicamente cuando no existen alternativas de producción nacional.
La revolución tecnológica de la pulverización selective
Si el piloto marcó el primer gran hito, el sistema ocuWeed 360 representa la segunda gran transformación histórica. Se trata de una tecnología de pulverización selectiva de última generación lanzada recientemente al mercado.
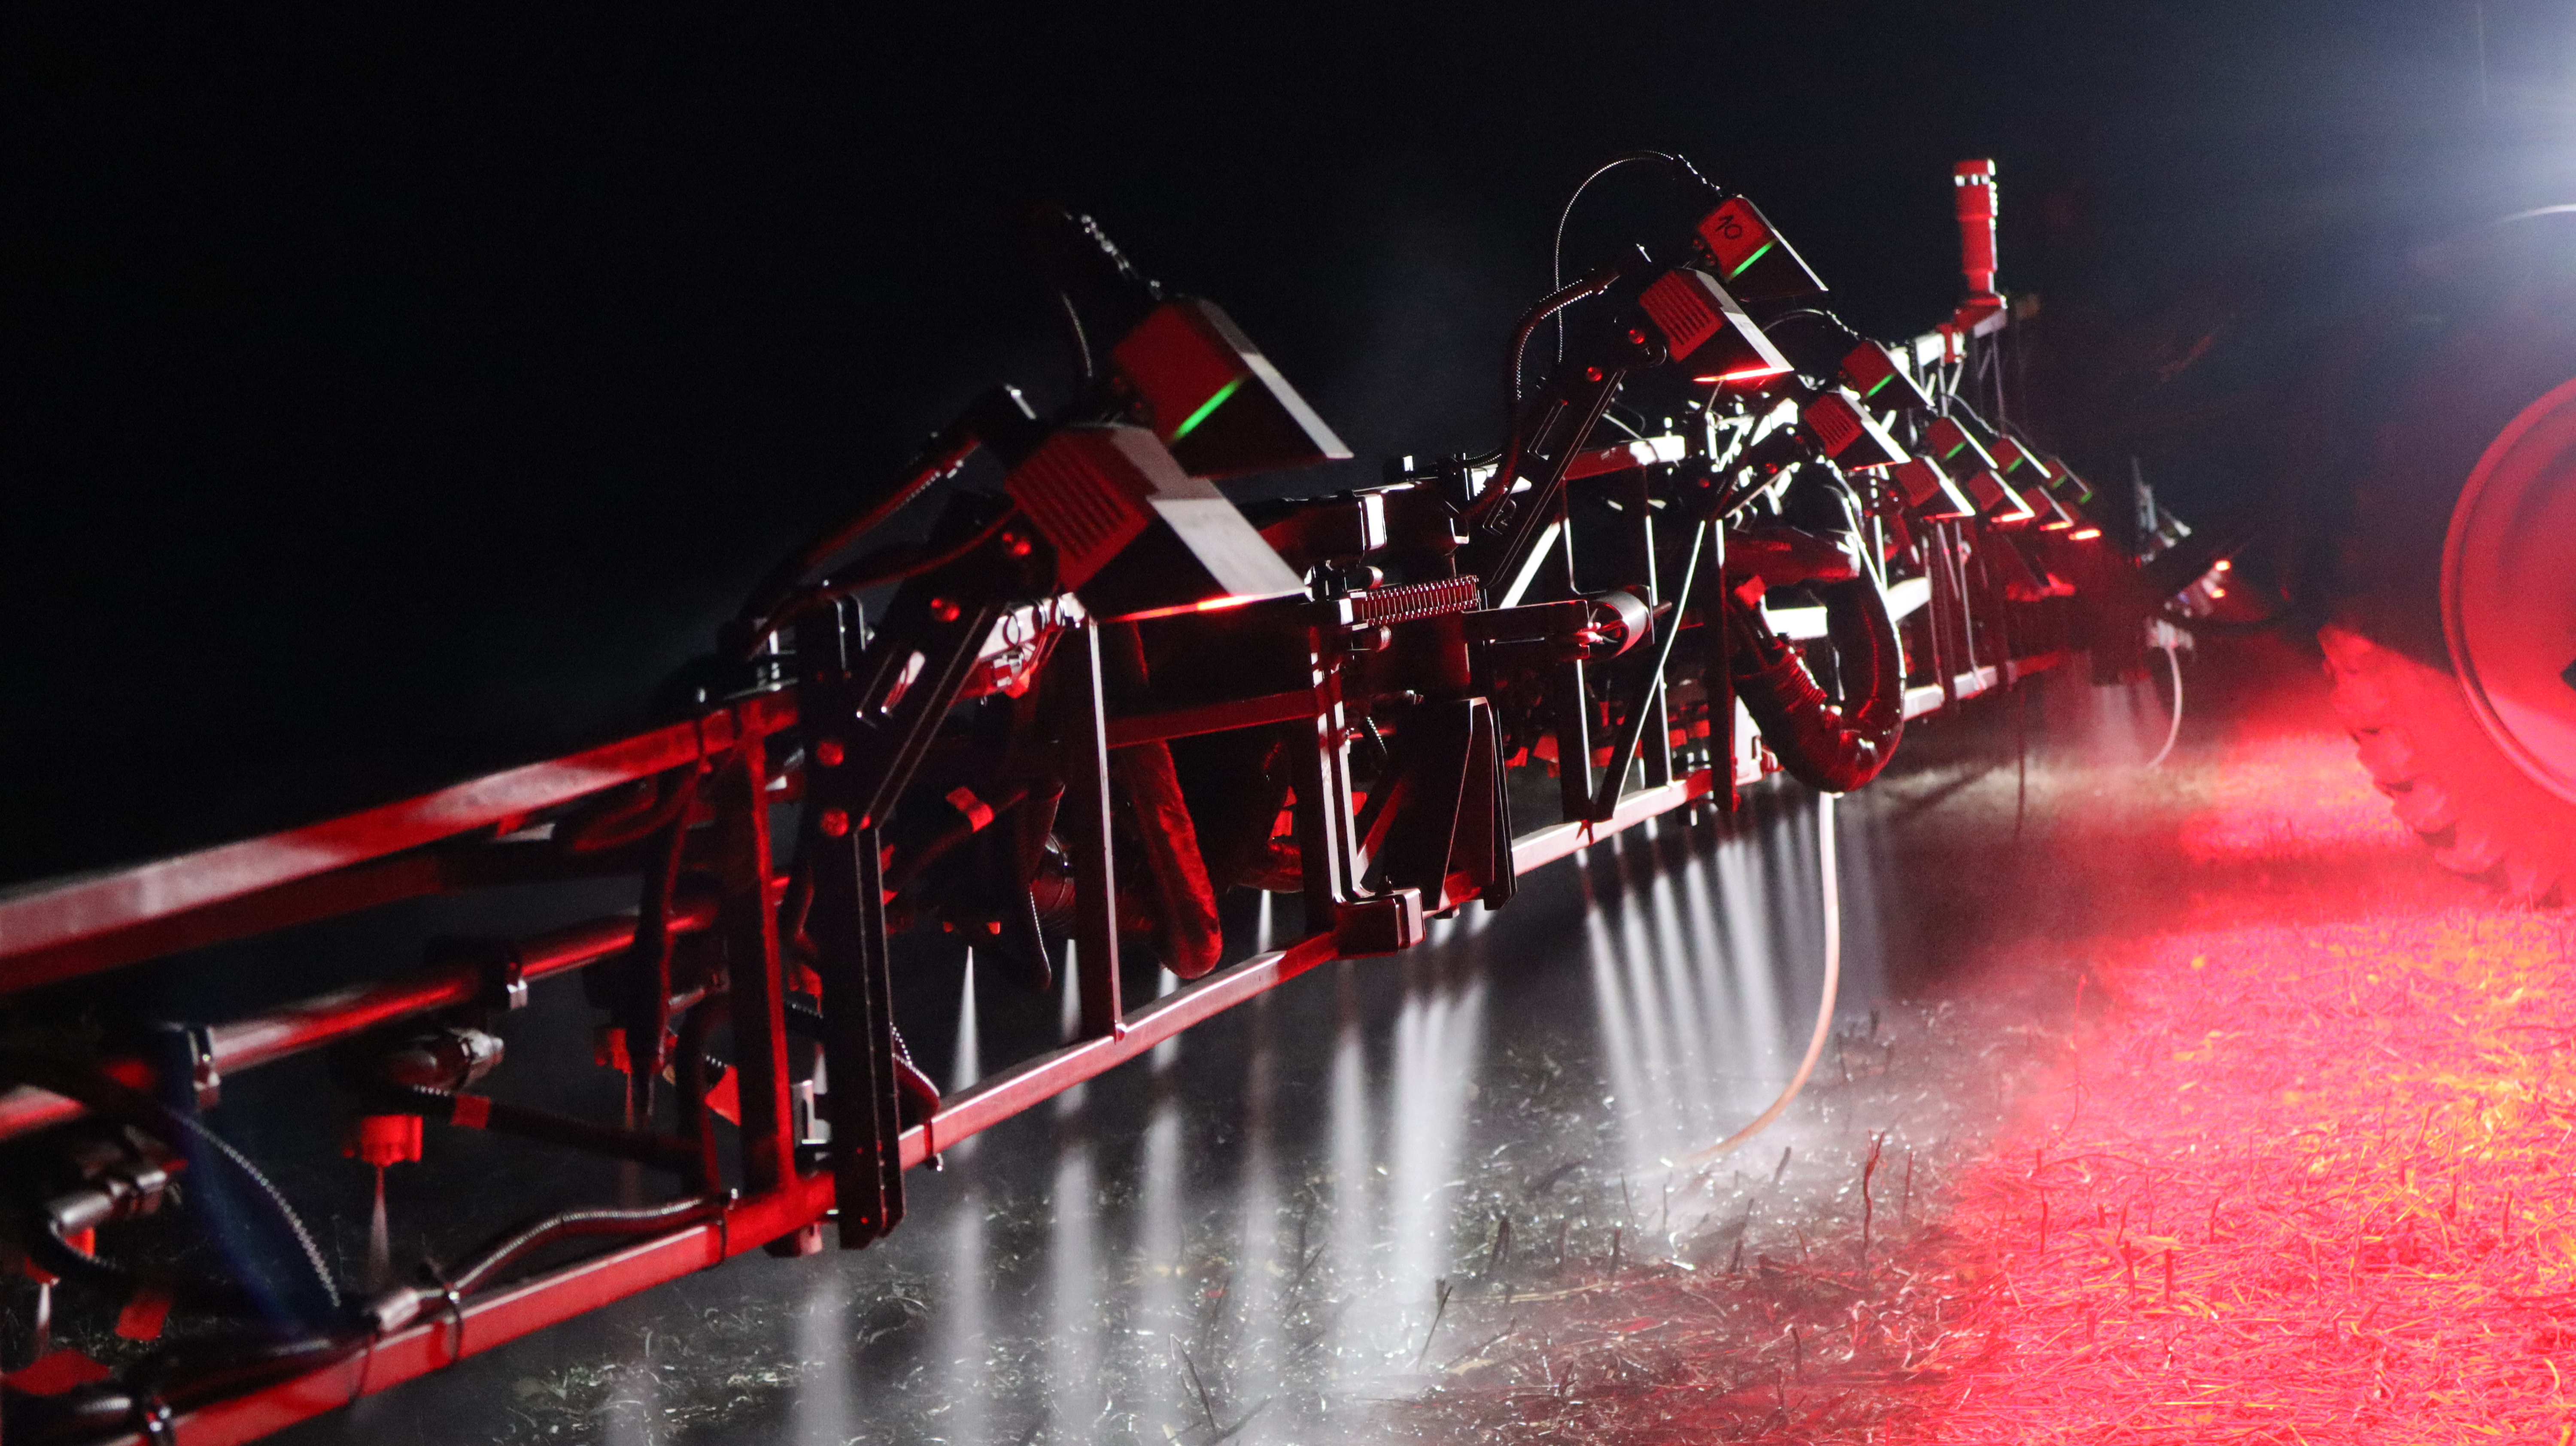
El sistema utiliza cámaras inteligentes que escanean el suelo en tiempo real, detectando malezas tanto en barbecho como en cultivo, para activar la aplicación de forma localizada sobre el objetivo.
A diferencia de la cobertura total tradicional, donde se pulveriza todo el lote, este avance permite lograr reducciones de fitosanitarios que oscilan entre un 65% y un 90% de ahorro directo.
Este salto equivale a colocarle a un vehículo un dispositivo que reduzca drásticamente su consumo de combustible, transformando a los fitosanitarios en un rubro de costos totalmente recalculado y eficiente.
Un ecosistema integrado para lograr un ahorro sobre el Ahorro
El verdadero diferencial reside en la integración del ecosistema de productos. Al sumar una estación meteorológica propia, el sistema evalúa la brisa en tiempo real para compensar el efecto de la deriva.
Con este cálculo, la inteligencia artificial ordena abrir el pico contiguo para que la gota impacte exactamente en la maleza, combinándose además con un piloto predictivo cargado con mapas previos.
Asimismo, el software gestiona la latencia de válvulas individualmente en botalones de hasta 120 picos, igualando la dosis exacta en las curvas sin importar la velocidad de cada extremo.
Esta sinergia genera un ahorro sobre el ahorro de entre un 8% y 12% adicional, representando un beneficio neto de entre 1 y 3 dólares por hectárea para el empresario agrícola.
Siete años de laboratorio y validación rigurosa a campo
Cada avance tecnológico responde a un proceso riguroso a cargo del departamento de Ingeniería, dedicado a resolver problemas estructurales mediante siete años de desarrollo constante y pruebas internas.
Antes de su lanzamiento comercial, los prototipos pasan por una fase early adopter de dos años en campos experimentales propios y establecimientos de clientes seleccionados con acompañamiento técnico directo.
Solo cuando se comprueba una confiabilidad total y la ausencia de fallas en condiciones reales de trabajo, el desarrollo se consolida como el único ecosistema selectivo 100% argentino.
Anticipar tendencias globales a través de las exigencias ambientales
Para definir la hoja de ruta tecnológica, los profesionales de la firma viajan periódicamente a ferias internacionales en Europa, evaluando normativas ambientales y exigencias del mercado global.
En el continente europeo, las restricciones sobre la huella de carbono y el uso de agroquímicos han impulsado la adopción obligatoria de tecnología de precisión respaldada por financiamiento bancario.

Aunque en Latinoamérica estas exigencias avanzan a otro ritmo, la estrategia de la empresa consiste en adelantarse a las regulaciones para tener productos consolidados cuando la demanda se vuelva indispensable.
Red nacional de contención y flota de asistencia propia
La cobertura en territorio nacional se estructura mediante una red de 29 agentes oficiales capacitados para brindar repuestos, soporte técnico y venta en las principales zonas agrícolas.
Complementariamente, la compañía despliega una flota propia de vehículos y técnicos de fábrica que realizan calibraciones, puestas en marcha e intervenciones complejas directamente en los lotes.
Para la conducción comercial, la atención posventa posee el mismo valor que la calidad del producto, siendo la herramienta central para construir fidelización a largo plazo con el cliente.
El valor irremplazable de un servicio posventa cercano
Kunich destaca que, si bien el equipo sufre un desgaste natural con los años, es el respaldo técnico permanente el que sostiene el vínculo de confianza entre las partes.
A mayor nivel de sofisticación tecnológica, mayor es la necesidad de un acompañamiento especializado, ya que el usuario requiere soluciones digitales que exceden las herramientas mecánicas convencionales.
Esta dinámica crea una alianza estratégica donde el fabricante garantiza la continuidad operativa y la rentabilidad del negocio agropecuario durante campañas críticas de trabajo.
Financiamiento adecuado a los ciclos biológicos del campo
Respecto a las herramientas financieras, el sector demanda esquemas que se paguen con la producción genuina, alejándose de especulaciones y enfocándose en la rentabilidad real.
Las exigencias actuales requieren plazos de tres a cinco años con pagos semestrales, coordinados directamente con los momentos de cosecha y liquidación de granos.
Para responder a esta necesidad, se ofrecen opciones de financiación directa de fábrica, convenios con bancas públicas y privadas, y acuerdos mediante sociedades de garantía recíproca.
El salto inevitable del volante a la robótica agrícola
Frente a la evolución de la maquinaria, la adopción tecnológica dejó de ser opcional: quienes pretendan continuar operando bajo esquemas estrictamente manuales quedarán fuera de competencia.
El aumento sostenido de los costos operativos obliga a buscar máxima eficiencia, sumado a la presión de los contratantes que exigen equipamiento moderno con siembra neumática y pulverización selectiva.
La validación técnica de instituciones como CREA, Aapresid, INTA e INTI brinda la seguridad necesaria para encarar una transición tecnológica gradual mediante planes a medida.
Puertas abiertas y conectividad satelital Starlink en el lote
La estrategia de vinculación incluye un programa de puertas abiertas que recibe anualmente a cientos de productores en fábrica para intercambiar experiencias sin presión comercial.
En el aspecto técnico, la incorporación de conectividad Starlink a través de Plantium Remote permite monitorear parámetros de aplicación e imprevistos en zonas con mala señal de celular.

Este seguimiento en tiempo real asegura que el usuario aproveche al máximo el potencial tecnológico, optimizando el rendimiento y protegiendo el recurso finito del suelo agrícola.
De cara al 2030, la empresa proyecta consolidar su liderazgo internacional, proyectando ingeniería y desarrollo argentino de vanguardia hacia los mercados más exigentes del mundo.
Primicias Rurales
Fuente: agroempresario.com
Oct 7, 2026 | Economía / Economía del Agro
La compañía líder a nivel mundial, que ya utilizan más de 30.000 empresas en más de 20 países, ofrece una solución integral para coordinar los canales de venta con la gestión de pedidos, inventario y envíos. En la Argentina contará con un equipo local de implementación y soporte.
Buenos Aires miércoles 7 octubre (PR/26)– Base.com, el sistema operativo internacional líder para la gestión integral de e-commerce, anuncia su llegada a la Argentina. La firma ofrece su tecnología a empresas y marcas que venden a través de distintos canales, con el objetivo de centralizar sus operaciones.
Su plataforma permite a las compañías gestionar su comercio electrónico con más eficiencia y capacidad de escala. Además, ayuda a bajar el costo operativo por pedido y a reducir los tiempos para la venta y la reposición de productos.
Crecer vendiendo, pero también operando mejor
“Cuando una empresa de ecommerce crece, el desafío no es solamente vender más, sino poder operar ese crecimiento de manera eficiente”, señaló Luciano Basile, Country Manager de Base en Argentina.
“A medida que aumenta el volumen, también crecen las publicaciones, los canales de venta, las opciones de entrega, la logística y las formas de pago, haciendo que la operación sea cada vez más compleja”, agregó el ejecutivo.
“En Base.com trabajamos junto a las empresas para ordenar y automatizar esos procesos, integrando sus sistemas y centralizando la operación. Combinamos tecnología con procesos claros para que los equipos puedan gestionar esa complejidad de la forma más eficiente posible y convertir la eficiencia operativa en una ventaja competitiva”, concluyó.
Una sola interfaz para todos los canales
La plataforma de Base, que cuenta con presencia global en más de 20 países, se integra con marketplaces, tiendas online, operadores logísticos y sistemas empresariales. Todo se administra desde una misma interfaz.
Desde allí es posible administrar la información del catálogo, consolidar los pedidos, mantener actualizado el inventario y organizar el trabajo de preparación de pedidos. Las reglas y automatizaciones pueden configurarse de acuerdo con las características de cada operación.

La propuesta está dirigida especialmente a empresas cuya variedad de canales o volumen de pedidos requieren una gestión más compleja. Prevé acompañamiento personalizado por parte de los equipos locales de Base, tanto en la implementación de cada cuenta como en el soporte con las herramientas de venta, gestión y logística ya utilizadas.
“Trabajar con operaciones de distintos tamaños y mercados nos dio una visión muy concreta sobre los problemas que aparecen al crecer”, explicó Fernando Kondayen, Chief Growth Officer Global de Base.
“En la Argentina vamos a sumar esa experiencia a un equipo que conoce las integraciones y las formas de trabajo locales. Así podemos adaptar el producto a la operación real de cada cliente y acompañar su evolución”, añadió.
El fin de los datos dispersos
Cuando las ventas se distribuyen entre marketplaces, tiendas propias y otros canales, la información de productos, pedidos y stock puede quedar repartida entre sistemas que no siempre trabajan de manera coordinada.
Eso obliga a los equipos a trasladar datos, verificar existencias y corregir diferencias que afectan los tiempos de la operación. Base permite aplicar reglas comunes desde la publicación de un producto hasta el despacho de la compra.
Inteligencia artificial para el catálogo
Base también incorpora inteligencia artificial en tareas vinculadas con la gestión de catálogos. Esto permite corregir y completar información de productos, adaptar publicaciones a los requisitos de cada canal o ejecutar cambios sobre grandes cantidades de artículos mediante instrucciones en lenguaje natural. Cada interacción queda registrada para que los equipos puedan revisarlas y mantener el control del proceso.
Una compañía con alcance global
A nivel mundial, más de 30.000 empresas utilizan Base.com y las operaciones gestionadas con su tecnología reciben pedidos desde 180 países. El volumen bruto anual de mercadería acumulado supera los USD 17.000 millones. La compañía cuenta con equipos locales y presencia en 20 países, y ofrece más de 1.700 integraciones.
Acerca de Base.com
Base.com desarrolla un sistema operativo para la gestión integral del e-commerce. Su plataforma conecta catálogo, órdenes, inventario, depósito, envíos, analytics e integraciones en una única capa operativa, con inteligencia artificial aplicada a procesos de negocio.

Más de 30.000 empresas utilizan Base y sus operaciones reciben pedidos desde 180 países. En Argentina, cuenta con un equipo local de implementación y soporte.
Para más información: MUCH, adenari@much.global, jvalenzuela@much.global
Primicias Rurales
Fuente: MUCH
Sep 28, 2026 | Actualidad, Maquinarias
Motores, transmisiones, ejes, hidráulica, neumáticos, cabinas, sensores y software: detrás de las marcas que vemos en el capó de tractores y cosechadoras opera un universo de proveedores globales que hace posible que esas máquinas funcionen.
Códoba, lunes 28 septiembre (PR/26)– Una máquina agrícola puede llevar John Deere, Case IH, New Holland, Fendt, Massey Ferguson, CLAAS, Deutz-Fahr, Kubota o cualquier otra marca estampada sobre el capó.
Pero basta con empezar a desarmarla para que aparezcan otros nombres. Detrás de cada gran marca opera otra industria, mucho menos conocida, que aporta buena parte de la tecnología que hace funcionar a las máquinas.
Esta nota forma parte de El Club de los Gigantes, una serie especial de Maquinac Internacional dedicada a los grandes jugadores de la maquinaria agrícola mundial.
El motor puede venir de un especialista externo. También la transmisión, los ejes, las bombas hidráulicas, los neumáticos, los filtros, la cabina, el asiento, los controladores electrónicos, los sensores y el sistema de posicionamiento satelital.
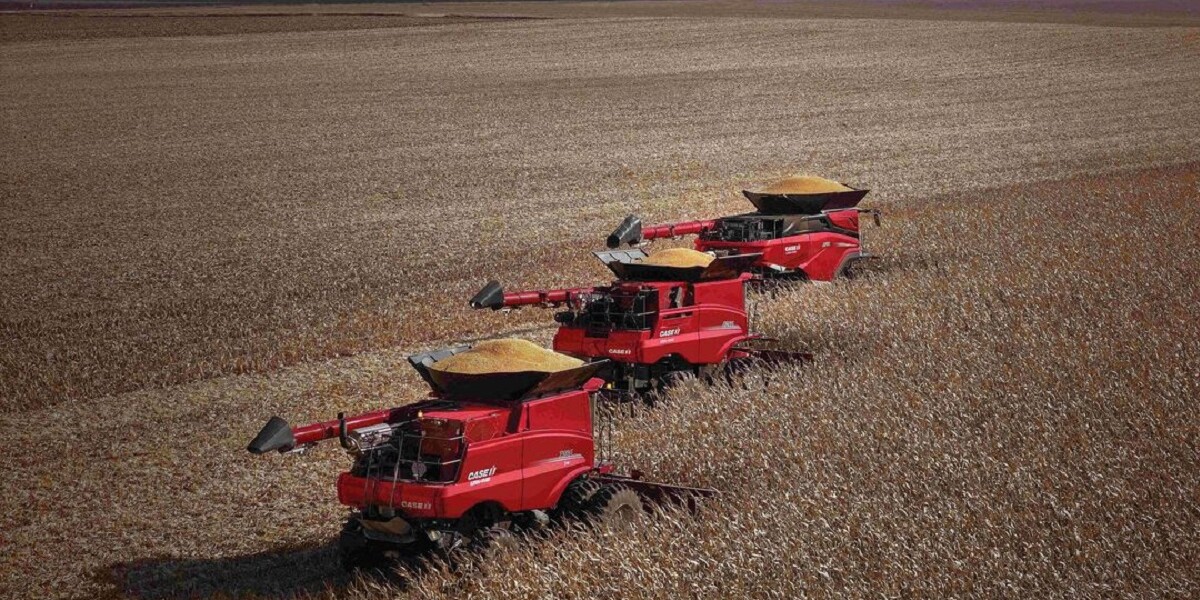
Algunas de esas compañías son gigantes industriales conocidos en todo el mundo. Otras son casi anónimas fuera de los círculos especializados, aunque sus productos terminen instalados en máquinas de varias marcas competidoras entre sí.
Son los gigantes detrás de los gigantes. Y su peso crece a medida que la maquinaria agrícola se vuelve más compleja, porque el proveedor que antes entregaba una simple pieza mecánica hoy puede desarrollar un sistema completo, con electrónica, sensores, software y capacidad de automatización incluida.
La maquinaria agrícola moderna lleva una sola marca por fuera. Por dentro, puede llevar a buena parte de la industria mundial.
Dónde nace la potencia
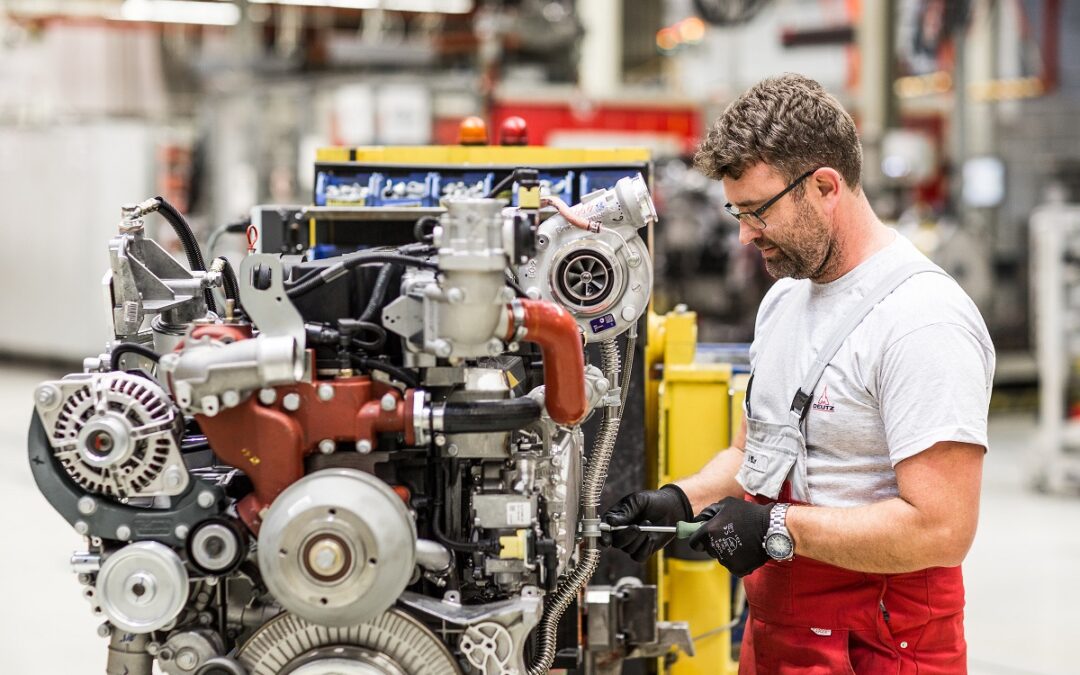
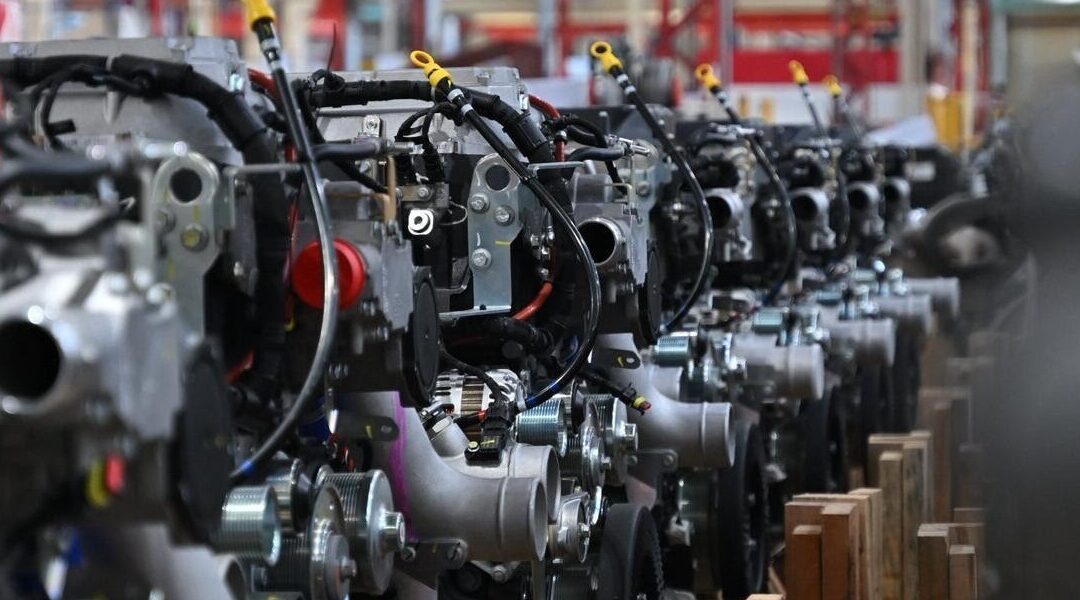
El motor es probablemente el ejemplo más evidente de todo este entramado. Algunos fabricantes de maquinaria desarrollan y producen sus propios propulsores, otros recurren a especialistas externos, y existen grupos capaces de combinar ambas estrategias según el producto, la potencia o el mercado.
Eso convierte a determinados fabricantes de motores en proveedores transversales de toda la industria. Cummins, por ejemplo, ofrece motores agrícolas en un rango de 50 a 950 HP y equipa máquinas de marcas como MacDon, Versatile, Stara, Kuhn, Jacto y Oxbo, entre muchas otras.
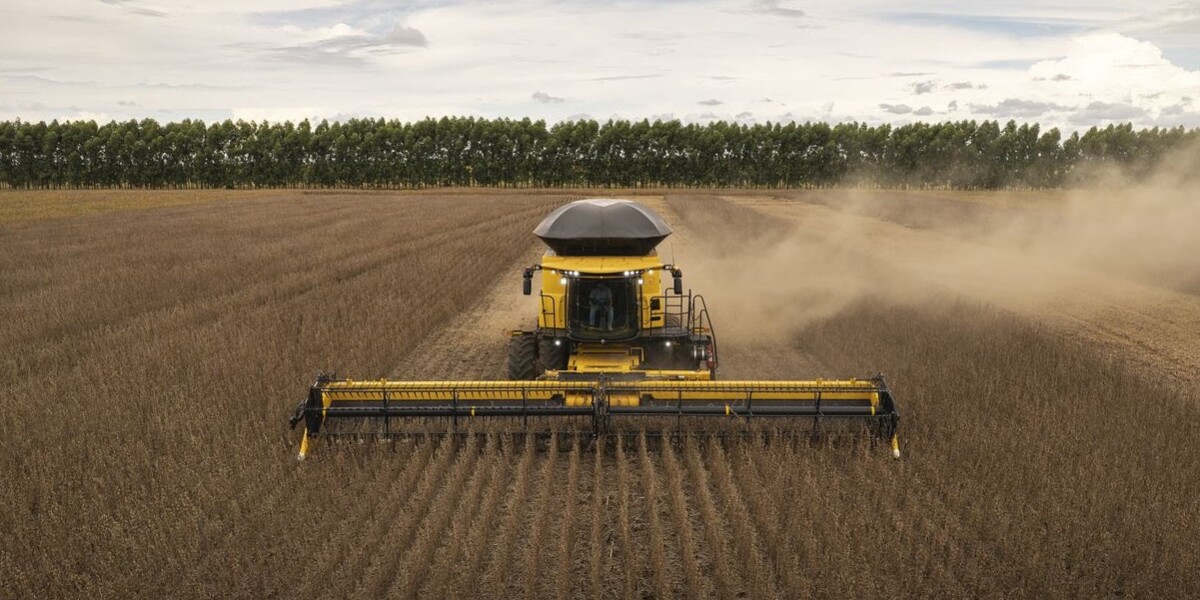
FPT aporta un caso particularmente interesante. La compañía forma parte de Iveco Group y, además de su histórica presencia en la maquinaria de CNH, actúa como proveedor de otros fabricantes: a Deutz-Fahr le suministra el motor N67 de 6,7 litros y 340 HP para la Serie 8 TTV presentada en Agritechnica 2025, e incluso el cárter estructural y el software de gestión del motor fueron desarrollados junto con SDF para esa aplicación puntual.
Deutz completa el panorama desde otro ángulo: es uno de los grandes especialistas históricos en motores independientes, con una presencia fuerte en maquinaria agrícola y otras aplicaciones off-highway.
La primera regla del recorrido queda clara enseguida: levantar el capó no garantiza encontrar un motor fabricado por quien puso su nombre afuera.
Donde viaja la potencia
Generar potencia es sólo el principio. Después hay que transmitirla hasta las ruedas, las orugas y los órganos de trabajo, y ahí entra otra industria especializada en cajas, transmisiones, diferenciales, ejes, reductores, embragues y sistemas de tracción.
ZF, el grupo alemán, desarrolla transmisiones, ejes y sistemas de accionamiento para maquinaria agrícola, y viene extendiendo su campo de acción hacia la electrificación.
Pero es Carraro quien mejor representa el espíritu de este informe. La compañía italiana trabaja con CNH, John Deere, AGCO, SDF, YTO, Escorts y Mahindra, y lo que entrega puede ir desde un simple engranaje hasta ejes y transmisiones completas. En algunos casos llega mucho más lejos: también desarrolla y fabrica tractores enteros para terceros. En su planta de Rovigo salen hoy tractores especializados para marcas como John Deere, Massey Ferguson, CLAAS, Valtra y Antonio Carraro.
Dana muestra hasta qué punto puede permanecer escondido un proveedor: los cuatro ganadores del Tractor of the Year 2021 incorporaban tecnología Dana (Massey Ferguson 8S.265, Valtra G135 Versu, Fendt 211 V Vario y CLAAS Axion 960 CEMOS), y en la edición 2024 sus componentes estaban presentes en siete de los doce tractores finalistas. La empresa ofrece además ejes independientes con suspensión para tractores de campo abierto de hasta 500 HP.
Comer Industries desarrolla cajas, ejes, cardanes, embragues y mandos planetarios para clientes como AGCO, CLAAS, CNH, John Deere, Kubota, Kuhn, Kverneland y Pöttinger, y además controla Walterscheid, una marca histórica de transmisiones y sistemas de acoplamiento agrícola.
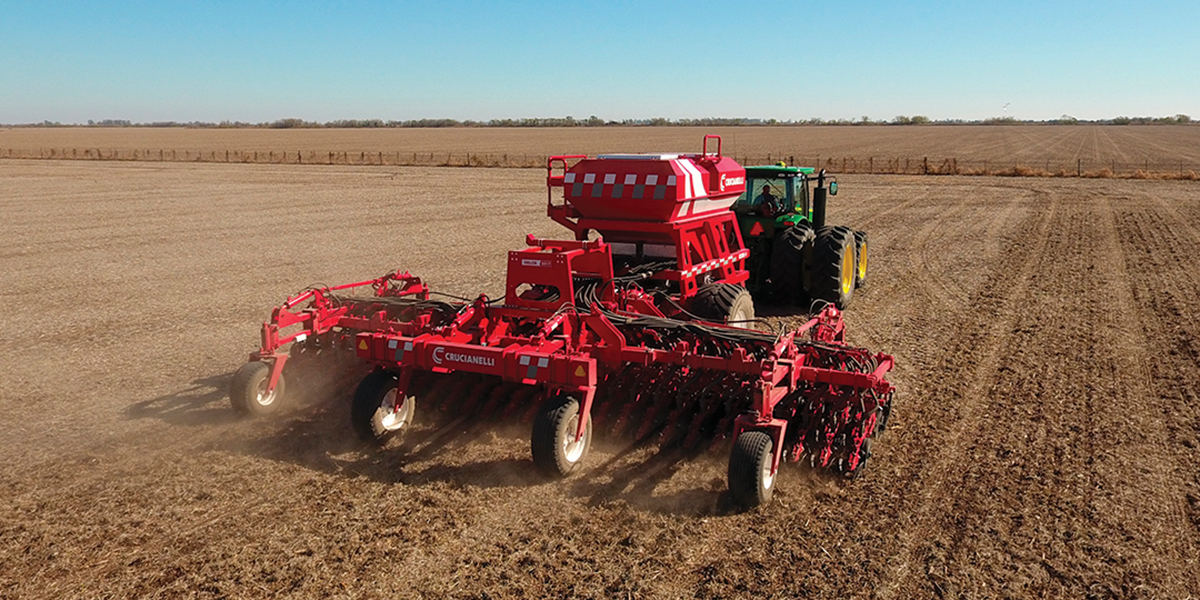
Bondioli & Pavesi nació alrededor de la transmisión mecánica y amplió su horizonte hacia la hidráulica, la electrónica y la gestión térmica, aunque mantiene una identidad muy fuerte en cardanes y cajas de engranajes para maquinaria agrícola.
Una parte considerable de lo que llamamos «transmisión del tractor» puede haber comenzado bastante lejos de la fábrica donde finalmente se ensambló ese tractor.
Los músculos de la máquina
Motor y transmisión permiten mover la máquina. La hidráulica permite que la máquina trabaje: levantar, girar, plegar, regular, accionar, dosificar, mantener presión y variar caudal.
Detrás de esas funciones aparecen compañías que durante décadas fabricaron bombas, motores y válvulas, y que hoy avanzan hacia sistemas completos de movimiento y control. Bosch Rexroth suministra en tractores componentes tanto para el movimiento como para el accionamiento de implementos, y en cosechadoras combina accionamientos con sistemas electrohidráulicos para funciones automatizadas como el control de altura del cabezal.
Danfoss muestra todavía mejor cómo se están borrando las fronteras: para un tractor puede suministrar dirección electrohidráulica preparada para autoguiado, control del enganche, bombas, válvulas, sensores y displays. Ya no se trata de una bomba hidráulica aislada, sino de una arquitectura que conecta movimiento, información y control.
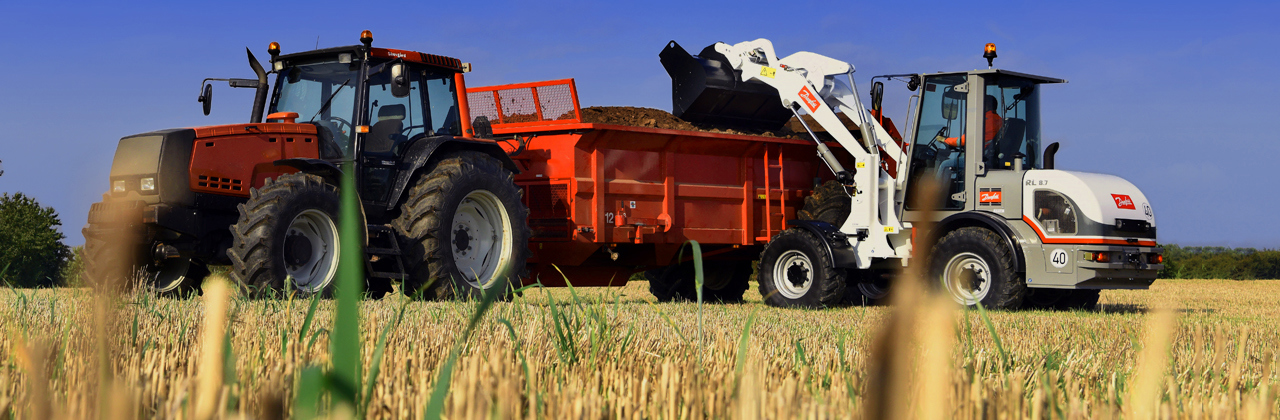
Parker Hannifin juega en un terreno similar: su oferta para tractores, cosechadoras y otras máquinas agrícolas abarca hidráulica, sensores, cámaras, controladores, displays, joysticks, sistemas de filtración y soluciones de electrificación, e incluye terminales ISOBUS y plataformas electrónicas para controlar y monitorear sistemas hidráulicos móviles.
Tres gigantes con historias industriales distintas terminan avanzando hacia el mismo lugar: el músculo dejó de funcionar separado del cerebro.
Donde el gigante toca el suelo
Toda esa sofisticación termina enfrentándose a algo bastante elemental: la tierra. Un tractor puede tener 500, 700 u 800 HP, pero esa potencia sólo sirve si finalmente logra transferirse al suelo.
Carga, presión de inflado, superficie de contacto, compactación, flotación, tracción y resistencia al rodamiento convierten al neumático en parte integral del desempeño de la máquina. Michelin representa a uno de los grandes grupos mundiales del neumático, con extensa presencia en tractores, cosechadoras, pulverizadoras e implementos.

Yokohama TWS reúne otro universo especializado en aplicaciones off-highway, con marcas agrícolas como Trelleborg Tires y Mitas. Y BKT, la compañía india, muestra cómo la especialización también puede construir un gigante: concentrada en neumáticos off-highway, distribuye en más de 160 países, con una oferta agrícola que va desde pequeños tractores hasta equipos de alta potencia, cosechadoras, pulverizadoras e implementos.
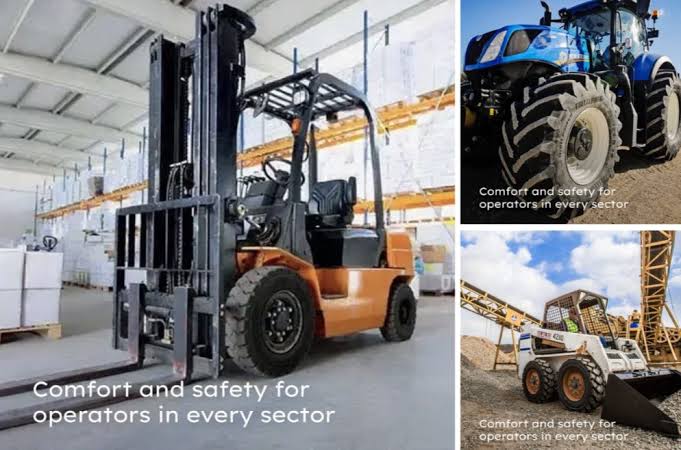
Los neumáticos exponen además una de las grandes paradojas de la maquinaria moderna: cuanto más grande y potente se vuelve la máquina, más difícil resulta que toda esa capacidad llegue al suelo sin que el suelo pague la cuenta.
Los guardianes de la máquina
Hay componentes que difícilmente aparezcan en la publicidad de una cosechadora. Hasta que fallan. Contaminación, temperatura, fricción, cargas y vibraciones conspiran permanentemente contra máquinas que trabajan miles de horas en ambientes muy agresivos.
Donaldson es uno de los grandes especialistas mundiales en filtración de aire, combustible, lubricación y circuitos hidráulicos, con el objetivo de impedir que los contaminantes lleguen a componentes críticos. El filtro no aumenta los HP ni hace más confortable la cabina, pero una sola partícula en el lugar equivocado puede detener una máquina que vale cientos de miles de dólares.
Algo parecido ocurre con la temperatura: AKG desarrolla sistemas de gestión térmica para maquinaria agrícola y otras aplicaciones off-highway, incluyendo radiadores, intercambiadores y módulos capaces de integrar varios circuitos de refrigeración.
Y todavía queda la fricción. SKF tiene una línea específica de rodamientos agrícolas pensados para trabajar frente a contaminación, humedad, temperaturas extremas y cargas variables. Schaeffler lleva esa especialización todavía más lejos: sus tecnologías para maquinaria agrícola incluyen rodamientos para laboreo, siembra, cosecha y transmisiones, pero también actuadores electromecánicos, sensorización y soluciones de electrificación.
Los guardianes también están evolucionando: algunos ya no se limitan a que la máquina sobreviva, empiezan a participar en cómo se mueve y cómo se controla.
Donde trabaja el operador
Seguimos desarmando y llegamos a una pieza que parece pertenecer inequívocamente al fabricante: la cabina. Tampoco necesariamente.
Fritzmeier es uno de los descubrimientos más representativos de este recorrido. Nacida en 1926 como talabartería, hoy es proveedora de sistemas completos de cabina para maquinaria off-highway, con más de 50.000 cabinas entregadas por año, más de 80 tipos diferentes y más de 30 clientes OEM. Su trabajo empieza mucho antes de la línea de montaje: participa en diseño, ingeniería, prototipado y ensayos, y puede entregar desde módulos hasta cabinas completamente equipadas con instalación eléctrica, iluminación e interiores.
Incluso dentro de esa cabina aparecen nuevos especialistas: GRAMMER desarrolla y produce asientos para maquinaria agrícola, construcción y otros vehículos off-highway, y se define como líder mundial en ese segmento. No se trata sólo de poner algo cómodo debajo del operador: suspensión, ergonomía, vibraciones, controles integrados y jornadas prolongadas convierten al asiento en otro sistema especializado de la máquina.
La cabina dejó hace tiempo de ser un techo y cuatro vidrios. Displays, joysticks, cámaras, terminales, climatización, conectividad y sistemas de asistencia la convirtieron en un verdadero centro de mando.
Cuando la máquina adquiere sentidos
Hasta aquí encontramos potencia, transmisión, músculos, contacto con el suelo, protección y operador. Ahora la máquina empieza a sentir: mide presión, temperatura, velocidad, posición, ángulo y distancia, y puede detectar qué sucede alrededor.
Forvia Hella es un caso casi perfecto: la empresa que tradicionalmente ayudaba a una máquina a ver de noche ahora desarrolla tecnologías que permiten a la propia máquina ver. En Agritechnica 2025 presentó un asistente de giro para maquinaria agrícola con radar integrado en el espejo del tractor, capaz de detectar vehículos que se aproximan por detrás e integrarse en distintas plataformas. La compañía mostró también sensores de posición y una arquitectura para conectar iluminación y componentes electrónicos.
Por debajo aparece otra capa todavía más invisible: conectores, redes de datos y cableados que permiten comunicar sensores, cámaras, controladores y actuadores entre sí. La máquina, sin necesidad de que le pongamos una marca a cada pieza, empieza a construir sus propios sentidos.
Cuando aparece el cerebro
Finalmente llegamos a una zona que prácticamente no existía en los tractores de otras generaciones: controladores electrónicos, GNSS, correcciones satelitales, procesamiento de imágenes, percepción, software e inteligencia artificial. La máquina ya no sólo recibe información: empieza a interpretarla y a actuar sobre ella.
TTControl es otro de los gigantes que pasan inadvertidos para quien sólo mira las marcas de las máquinas. La compañía trabaja con Pöttinger en unidades electrónicas de control desarrolladas específicamente para maquinaria agrícola: el controlador TTC 508 debutó en la rotoenfardadora Impress 185VC Pro y luego se extendió a otras máquinas de la firma austríaca. Con Horsch, el salto es todavía más revelador: desde 2025 existen aplicaciones piloto de la plataforma FusionAI de TTControl para pulverización selectiva, donde cámaras reconocen las malezas y la plataforma procesa la información mediante inteligencia artificial para permitir aplicaciones localizadas.
Hexagon, a través de tecnologías como las de NovAtel, ocupa otro punto estratégico: sus soluciones agrícolas están pensadas para integrarse en equipos OEM e incluyen posicionamiento GNSS, servicios de corrección, control de máquinas y tecnologías de percepción y autonomía, combinando cámaras, posicionamiento y software para fabricantes e integradores que buscan sumar funciones autónomas sin desarrollar internamente toda esa tecnología.

Y aquí vuelven a aparecer nombres que ya cruzamos varios capítulos atrás: Bosch Rexroth, Danfoss, ZF. Los límites empiezan a borrarse: quien fabricaba hidráulica incorpora electrónica, quien fabricaba transmisiones entra en electrificación, quien hacía iluminación suma radar, quien suministraba controladores incorpora inteligencia artificial, quien ofrecía posicionamiento desarrolla percepción y autonomía. Los gigantes detrás de los gigantes ya no quieren aportar solamente una pieza: cada vez participan más del sistema que hace funcionar a la máquina entera. Detrás de cada tractor hay un mapa industrial escondido
Una marca por fuera, una industria por dentro
Nuestro tractor imaginario ya está completamente desarmado, y ahora resulta bastante difícil volver a mirarlo de la misma manera. Encontramos motores fabricados por especialistas internacionales, transmisiones y ejes de compañías que trabajan simultáneamente para marcas rivales, sistemas hidráulicos desarrollados por grupos que también suministran electrónica y control, neumáticos de gigantes globales, filtros, rodamientos y sistemas térmicos producidos por firmas que rara vez aparecen en la publicidad de la máquina, cabinas y asientos de especialistas, y sensores, radares, controladores y sistemas de posicionamiento de otra generación de proveedores.
Sin embargo, sobre el capó sigue apareciendo una sola marca. Eso no reduce el papel del fabricante de maquinaria: lo transforma.
El gigante que integra gigantes
Durante buena parte de la historia industrial, fabricar significaba producir una proporción importante de las piezas del producto. En la maquinaria moderna, fabricar significa también integrar: decidir qué tecnología desarrollar internamente, qué comprar, qué desarrollar junto a un proveedor, cómo lograr que sistemas de compañías distintas se comuniquen entre sí, y finalmente cómo convertirlos en una máquina con comportamiento, prestaciones e identidad propias.
El caso de Carraro lleva esta lógica casi al extremo: antiguos competidores se convirtieron en clientes, y una misma compañía puede suministrar un componente, un sistema de transmisión o incluso fabricar el tractor que terminará llevando la marca de otro constructor.
Por eso, la existencia de gigantes detrás de los gigantes no significa que los fabricantes de maquinaria tengan menos tecnología. Significa que una parte creciente de esa tecnología surge de ecosistemas industriales cada vez más especializados e interdependientes. Integrar también es fabricar.
De la pieza al sistema
Los proveedores tradicionales vendían componentes: un rodamiento, una bomba, un filtro, una transmisión, un neumático. Muchos siguen haciéndolo. Pero otros ya venden sistemas: hidráulica conectada con electrónica, dirección preparada para autoguiado, iluminación integrada con sensores, controladores capaces de administrar funciones completas, posicionamiento combinado con percepción, plataformas listas para inteligencia artificial y autonomía.
La evolución de los proveedores refleja, en buena medida, la evolución de la propia maquinaria agrícola: primero aportaron piezas, después aportaron sistemas, y ahora empiezan a aportar inteligencia.
Las claves
Una marca no significa un solo fabricante. Una máquina agrícola moderna integra componentes y tecnologías de una extensa red internacional de proveedores.
Los competidores pueden compartir gigantes. Carraro, Dana y Comer Industries muestran hasta qué punto compañías rivales pueden usar componentes, sistemas e incluso máquinas desarrolladas por proveedores comunes.
No todos los gigantes lo son por facturación. Un especialista puede ser mucho más pequeño que Bosch, Michelin o ZF y, sin embargo, ocupar una posición crítica dentro de determinada tecnología.
La especialización aumenta con la complejidad. Cuantas más capacidades incorpora una máquina, mayor es el universo tecnológico que existe detrás de ella.
El proveedor está cambiando. Muchas compañías dejaron de suministrar únicamente componentes y avanzaron hacia subsistemas completos, electrónica, software y automatización.
Integrar se vuelve estratégico. El fabricante no necesita producir internamente cada elemento para controlar el producto, pero sí debe lograr que todos funcionen como una sola máquina.
La autonomía profundizará el fenómeno. Posicionamiento, percepción, computación e inteligencia artificial incorporan nuevos actores a una cadena industrial históricamente dominada por la mecánica.
Los gigantes que no se ven
Un tractor sigue siendo un tractor. Una cosechadora sigue siendo una cosechadora. Y las grandes marcas continúan siendo responsables de concebirlas, integrarlas, fabricarlas y ponerlas en el mercado.
Pero mirar solamente el logotipo ya no alcanza para comprender cómo está construida la maquinaria agrícola mundial. Debajo del capó existe otro mapa: uno formado por corporaciones gigantescas y especialistas poco conocidos, por empresas centenarias y compañías nacidas alrededor de la electrónica y el software.
Por quienes generan la potencia. Por quienes la transmiten. Por quienes permiten controlarla y llevarla al suelo. Por quienes protegen la máquina. Por quienes construyen el lugar desde donde se gobierna. Y, cada vez más, por quienes empiezan a darle sentidos e inteligencia.
Algunas están a la vista. Muchas permanecen escondidas dentro de la máquina. Son los gigantes detrás de los gigantes.
Primicias Rurales
Fuente: maquinac.com/