Con un precio 12,8% superior al del maíz y importaciones que solo quedaron por detrás del récord de 2020/21, el cereal de invierno gana terreno en la alimentación animal, aunque el USDA anticipa un ciclo 2026/27 más moderado.
Buenos Aires miércoles 14 octubre (PR/26)– La cebada sigue ganándole terreno al maíz en el mercado mundial, y la razón principal está en los corrales: la demanda de cebada forrajera crece con fuerza y compensa el menor consumo de la variedad cervecera, según el último informe del USDA.
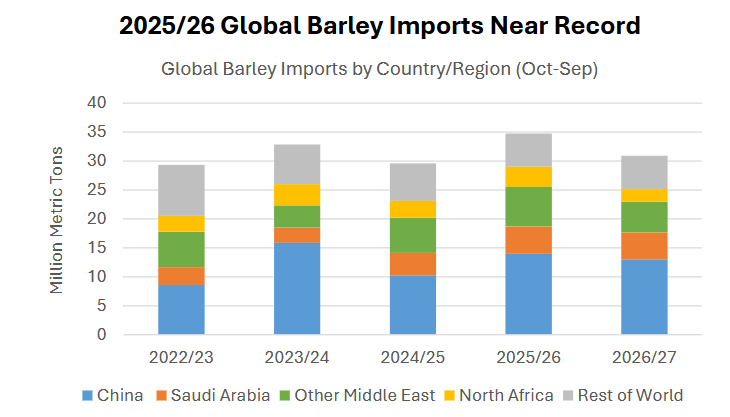
Para el ciclo 2025/26 (octubre-septiembre), el organismo estima que las importaciones mundiales rondaron los 35 millones de toneladas. Es el segundo volumen más alto que se haya registrado, apenas por debajo de los 37 millones de 2020/21.
“La fuerte demanda mundial de cebada forrajera compensó la menor demanda de cebada cervecera y favoreció mayores envíos procedentes de las abundantes cosechas de los principales países exportadores”, indica el documento del USDA.
Un grano que ocupa el lugar del maíz
En los últimos años, la alimentación animal explicó la mayor parte del crecimiento de la demanda de cebada. Con un valor energético que equivale al 85-90% del maíz, es una fuente forrajera disponible cuando el maíz se vuelve inaccesible o demasiado oneroso.
Hoy la cebada cotiza por encima del maíz
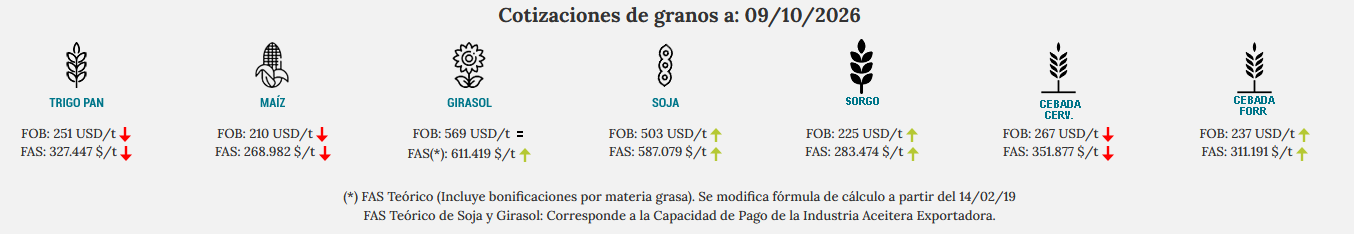
Tomando como referencia los valores FOB argentinos, el precio “spot” actual de la cebada forrajera es de 237 dólares por tonelada, es decir, un 12,8% superior al del maíz. La brecha se amplió con el correr del año: un año atrás la diferencia era del 6,0%, con la cebada a 212 dólares la tonelada frente a 200 dólares del maíz.
Cada vez más cebada para “otros usos”
En la campaña 2022/23, los principales exportadores (Argentina, Australia y Canadá) realizaron ventas externas de cerca de 4,0 millones de toneladas de cebada para malteado y alrededor de 9,0 millones para “otros usos”, principalmente alimentación animal. Esa categoría también incluye la cebada FAQ, que no tiene requerimientos de pureza varietal y que se emplea usualmente para elaborar cerveza de baja calidad.
En lo que va de la campaña 2025/26, los tres países exportaron unos 5,0 millones de toneladas para malteado y casi 13 millones para “otros usos”, una muestra clara del giro hacia el forraje.
China y Turquía, protagonistas del ciclo
La dinámica de la demanda en 2025/26 estuvo potenciada por mayores compras de China, que busca fuentes alternativas de forraje para lograr una mayor diversificación de proveedores por cuestiones estratégicas.
También pesó el caso de Turquía, que, debido a una sequía, pasó de exportador a importador del cereal.
Qué se espera para 2026/27
Para el ciclo 2026/27, el USDA anticipa que las importaciones disminuirán hasta situarse ligeramente por encima de los 30 millones de toneladas, ya que se prevé una mayor producción interna en varios importadores clave y que las cosechas de los principales exportadores vuelvan a niveles promedio. Según el organismo, la demanda de importación será más moderada por la recuperación de la producción en Turquía y en otros mercados clave de Oriente Medio y el norte de África, lo que reducirá las necesidades de compra externa.
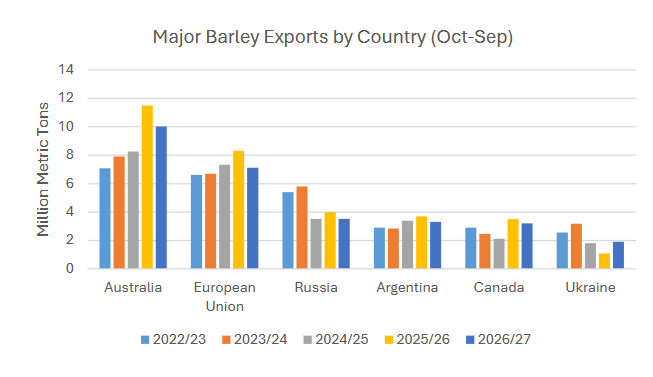
A eso se suma el retorno a niveles de producción más reducidos y habituales en todos los países, a excepción de Australia, lo que limitará la oferta exportable.
China seguirá siendo el motor del comercio mundial de cebada, con importaciones previstas por el USDA de 13,0 millones de toneladas. Es probable que esa demanda se cubra gracias a la amplia disponibilidad derivada de una cosecha récord en Australia y a los buenos niveles de suministro de otros socios, como Canadá.
El factor Mar Negro
De todas maneras, en 2026/27 aparece un nuevo factor de mercado que podría limitar la oferta disponible: el “apagón logístico” del Mar Negro, que pone en duda la capacidad de envíos del tercer y quinto exportador mundial de cebada en condiciones normales.
Al tratarse de un producto “barato”, la cebada no está en la lista de prioridades agroexportadoras de Rusia y Ucrania en el marco del conflicto bélico.