A pesar del orden macroeconómico que muestra el gobierno de Milei, el agro sigue atado de manos: retenciones, liquidación obligatoria de divisas y un tipo de cambio que miente. Un análisis sin eufemismos de las distorsiones que frenan al sector más competitivo del país.
}
Por Ezequiel Tamborini
Buenos Aires lunes 29 junio (PR/26)–Hay una frase que suena fuerte pero que los números respaldan sin rodeos: en la Argentina todavía opera un esquema económico con rasgos soviéticos. No en todo, claro.
El ordenamiento macroeconómico de los últimos dos años es real y nadie serio lo niega. Pero cuando uno mira en detalle cómo funciona el sector agropecuario —el principal generador de divisas del país— la comparación no parece tan exagerada.
Los derechos de exportación (retenciones) son, en esencia, una confiscación parcial del capital de trabajo de las empresas del campo.
No es una metáfora: el Estado se queda con una parte de lo que el productor genera antes de que ese dinero llegue a sus manos. Y como el agro es quien provee la mayor parte de las divisas que necesita la economía para funcionar, el daño se traslada al conjunto.
El propio ministro de Economía, Luis «Toto» Caputo, lo reconoció más de una vez: no puede eliminar las retenciones porque las necesita para sostener la recaudación y mantener la gobernabilidad. Es una trampa clásica: el Estado se volvió tan dependiente de ese ingreso que desarmar el esquema implica un costo político que ningún gobierno quiere pagar.
El problema del que nadie habla: los dólares del campo no son del campo
Pero hay otro mecanismo igual de dañino —y mucho menos visible— que merece estar en el centro del debate. Se trata de la liquidación obligatoria de divisas: la norma que desde 2002 obliga a los exportadores a cambiar sus dólares en el Mercado Único y Libre de Cambios, entregándolos al Banco Central a cambio de pesos.
Dicho de otro modo: el productor o el exportador trabaja, vende al mundo y el Estado le confisca las divisas generadas, devolviéndole pesos. Los dólares genuinos quedan en manos del BCRA. En cualquier economía normal, los dólares que genera un exportador le pertenecen a ese exportador. Pero la Argentina no es una economía normal.
¿Qué países aplican esta misma política? Pakistán, Libia, Turkmenistán, Argelia, Madagascar y República Centroafricana. La lista no requiere más comentarios.
Lo que el RIGI reconoce, y el campo todavía no tiene
Hay una paradoja que vale la pena subrayar. El Régimen de Incentivos para Grandes Inversiones (RIGI) —la gran apuesta del gobierno para atraer inversiones en minería e hidrocarburos— permite que los proyectos comprendidos dispongan progresivamente de sus propias divisas: 20% al primer año, 40% al segundo, 100% al tercero.
Eso no es un privilegio ni un beneficio especial. Es, simplemente, lo que debería ser la norma general: que quien genera divisas pueda disponer de ellas.
El hecho de que en el RIGI parezca una concesión extraordinaria dice mucho sobre cuán distorsionado está el punto de partida del resto de la economía.
El tipo de cambio que miente y lo que el FMI no se calla
Toda esta arquitectura de controles tiene una consecuencia directa: el tipo de cambio no refleja el valor real de las divisas, sino un precio artificialmente sostenido por regulaciones.
Eso desordena los precios relativos de toda la economía, encarece artificialmente algunos sectores y abarata otros, generando las condiciones para la próxima crisis cambiaria.
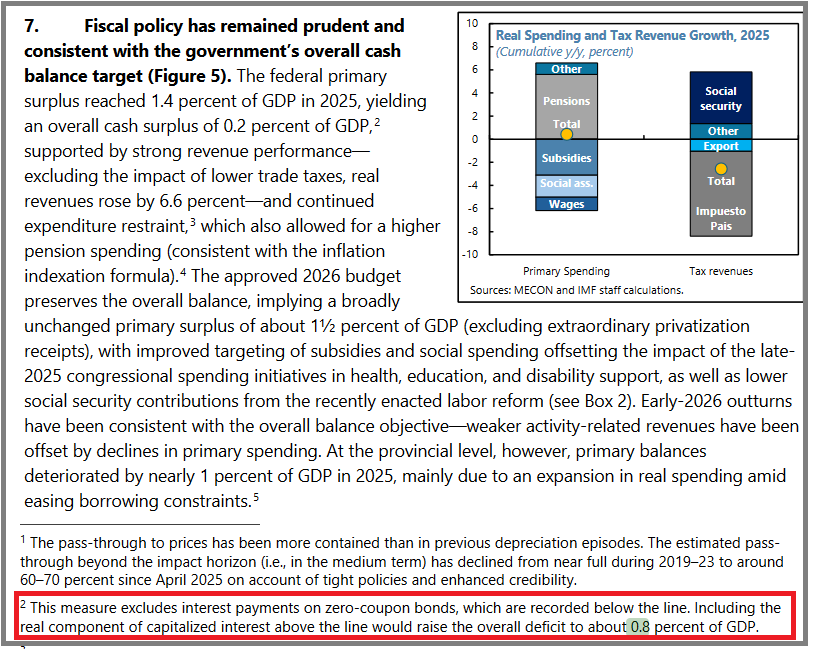
Y hay más. El propio Fondo Monetario Internacional (FMI) advirtió que el superávit primario que muestra el gobierno argentino en realidad encubre un déficit si se suman los intereses de los títulos que emite el Estado para intervenir el tipo de cambio. Un maquillaje contable que, mientras las distorsiones persistan, seguirá siendo necesario.
Lo que hay que pedir y lo que la región ya dejó atrás
El reclamo del sector agroindustrial no puede quedarse solo en el debate sobre las retenciones, que aunque justo y legítimo, se repite tanto que ya no sorprende a nadie. Hay que ampliar la agenda e incorporar la liquidación obligatoria como una aberración equivalente.
Y sumar la exigencia de libre giro de utilidades y dividendos al exterior —hoy restringido solo a los ejercicios iniciados desde enero de 2025.
Con esas medidas, el tipo de cambio podría encontrar su nivel de equilibrio real. Y la Argentina podría dejar de ser la excepción en una región que, hace décadas, abandonó estas distorsiones institucionales y construyó economías más previsibles y competitivas.
Las anomalías no desaparecen porque no se las nombre. Persisten, se acumulan y terminan explotando en la próxima crisis. Señalarlas, una y otra vez, es la única forma de que algún día —ojalá pronto— alguien las desmantele de verdad.
Por Bruno Ferrari – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
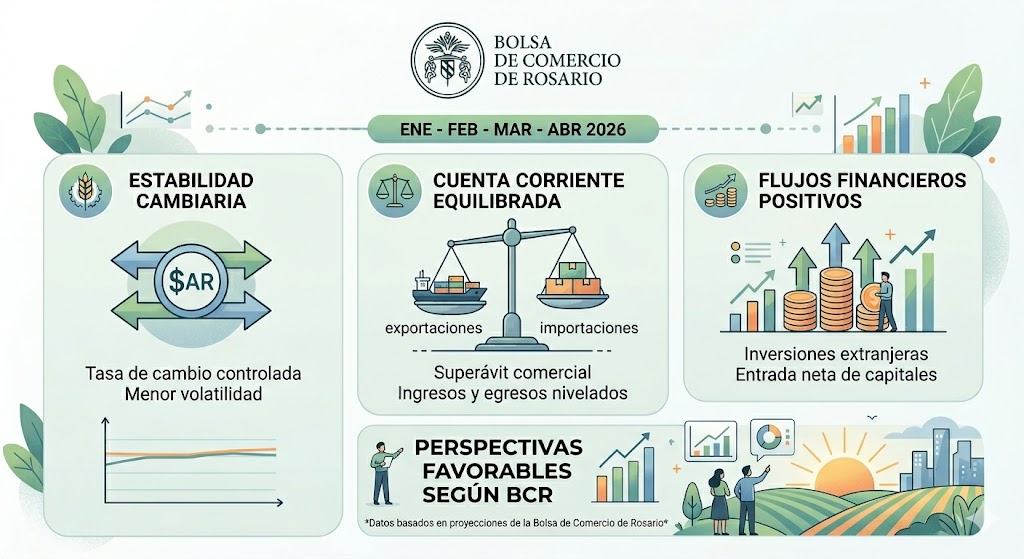
El tipo de cambio oficial lleva más de 9 meses lateralizando y mostrando señales de estabilidad. La cuenta corriente cambiaria está equilibrada por el desempeño exportador de bienes y un menor déficit por servicios.
Rosario, miércoles 24 junio (PR/26) — En esta primera parte del año 2026, el mercado cambiario muestra signos de estabilización.
Considerando el esquema que rige actualmente, desde abril de 2025 el Banco Central estableció un mercado de cambios libre para las personas humanas, la persistencia de algunas restricciones para personas jurídicas y bandas cambiarias. Respecto a estas últimas, primero se incrementaron a una tasa fija mensual y desde enero de 2026 con un ajuste en base a la evolución de la inflación.
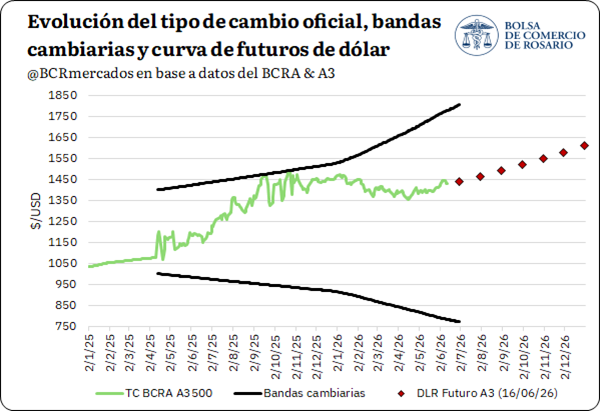
Por el lado de la evolución nominal del tipo de cambio oficial, el año pasado el dólar se movió al alza con un esquema de subas programadas mensuales (crawling-peg) hasta mediados de abril y, tras la instauración del nuevo esquema más flexible, se aceleró la suba del tipo de cambio.
Esto último, teniendo en cuenta que las elecciones de medio término agregaron volatilidad al mercado ante la mayor dolarización de carteras, con el tipo de cambio llegando a tocar el techo de la banda entre los meses de septiembre y octubre.
En este contexto, las expectativas y la presión compradora se estabilizaron con la intervención del Tesoro estadounidense y el anunció de un swap por USD 20.000 millones con dicho organismo.
Un punto interesante para marcar es que, desde septiembre de 2025 a la fecha, el tipo de cambio comenzó a lateralizar y ya se llevan más de 9 meses desde que el rango de negociación se ubica entre 1.325 y 1.487 pesos por dólar.
Esto, considerando que el techo de la banda fue subiendo a lo largo del tiempo y el tipo de cambio no acompañó dicha tendencia. Es más, en rangos móviles de 120 ruedas de operación, el tipo de cambio llegó a caer en torno al 6,01% en términos nominales recientemente, la segunda mayor caída para el rango establecido desde 2004.
Es decir, sólo superado por el año 2016 en el cual se marcó una caída de 6,56%, aunque destacando que se dio luego de un salto mucho más importante del tipo de cambio que lo visto en 2025.
Hacia adelante, el mercado de futuros descuenta una suba del dólar y prevé un incremento de 11,61% para todo el año 2026, situación que se tendrá que testear finalmente con la evolución del mercado de cambios.
Las claves de la estabilidad cambiaria: Buen ritmo de liquidación de dólares por exportaciones y gestión de la cuenta financiera
En línea con un tipo de cambio que se muestra estable hace casi un año, cuando se piensa en los fundamentos es clave analizar la evolución de la oferta y demanda de dólares, que se vislumbra en el balance cambiario del Banco Central.
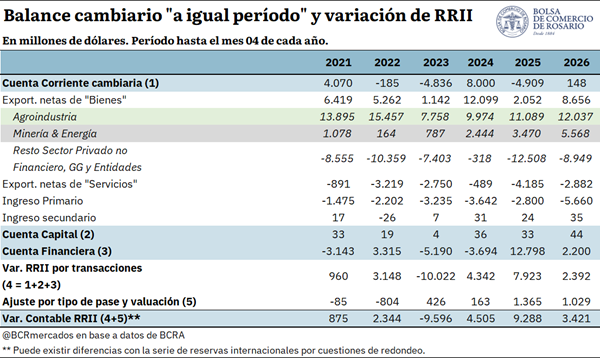
Siguiendo los datos del balance cambiario para el primer cuatrimestre del año, la cuenta corriente arroja un superávit de USD 148 millones, frente a un déficit de USD 4.909 millones en igual período del año pasado.
Por el lado de la cuenta de bienes, se registra una mejora en la liquidación de dólares de la agroindustria (USD 12.037 millones) y una continuidad en el crecimiento de las exportaciones netas de minería y energía (USD 5.568 millones) si se compara con igual período de 2025. Al mismo tiempo, el resto de los sectores de la economía redujo 28% interanual el déficit por importaciones neta de bienes (- USD 8.949 millones) y el saldo negativo de la cuenta de servicios también se contrajo en torno a 31% interanual.
Esto se contrarresta parcialmente por un mayor déficit de la cuenta de ingreso primario, por un aumento en el pago de intereses al exterior y un crecimiento en la remisión de utilidades/dividendos tras la flexibilización para los balances contables de 2025 en adelante.
En el caso de la cuenta financiera, en el primer cuatrimestre de 2025 se alcanza un superávit importante de USD 12.798 millones versus USD 2.200 millones de 2026. Un punto clave a mencionar es que en abril de 2025 el FMI realizó un desembolso por USD 12.396,4 millones, flujo extraordinario que este año no se registró.
No obstante, este año se ve un crecimiento importante en el flujo de otros préstamos financieros, títulos de deuda y líneas de crédito no vinculados a organismos internacionales de crédito, que en el primer cuatrimestre de 2026 alcanzan un ingreso neto por USD 7.642,3 millones, en comparación con los USD 4.760,3 millones en igual período del año pasado.
Por último, también se ve una mejora en la Inversión Extranjera Directa (IED), que el año pasado marca un déficit de USD 1.788,4 millones y este año un saldo positivo por USD 712,4 millones.
El gran contrapeso está siendo la formación de activos externos del sector privado, que muestra un saldo negativo por USD 9.006,2 millones en el primer cuatrimestre de 2026 en comparación con el déficit por USD 1.489,7 millones en igual período del año pasado.
Más allá de esto, tal como se mencionó anteriormente, se sigue vislumbrando un saldo positivo de la cuenta financiera y coadyuvando positivamente al resultado de la cuenta corriente, que entre ambos fortalecieron las reservas internacionales brutas en USD 3.421 millones en lo referido al primer cuatrimestre del año.
La divisa norteamericana ya regresó a los niveles mostrados a comienzos de enero.
El dólar recupera posiciones.
Buenos Aires, miércoles 24 junio (PR/26) — El dólar mayorista y ya borró toda la baja que había protagonizado desde comienzos de año. Así, acumula una suba de 4,5% en lo que va de junio.
Ya regresó a los niveles mostrados a comienzos de enero. Y se acerca el segundo semestre, que por razones estacionales siempre registra una merma en la oferta de divisas por el final de la cosecha gruesa.
El tipo de cambio mayorista ganó $10 a $1.471,5 para la venta y su cotización se mantiene lejos del techo del esquema de bandas cambiarias, con una brecha del 22,1%.
En el segmento de contado las operaciones superaron los US$ 645,7 millones. En tanto, los contratos de dólar futuro operaron con subas de hasta el 0,7% en los tramos de 2026.
El mercado estima que el tipo de cambio mayorista se ubicara a $1.474,5 a fines de junio y que lo hará a $1.647,5 para el cierre del año. En monto operado totalizó los US$ 1.657 millones.
El tipo de cambio minorista en el Banco Nación (BNA) trepó $10 a $1.440 para la compra y $1.490 para la venta, lo que llevó al dólar tarjeta a posicionarse en los $1.937.
A su vez, en el promedio de entidades financieras que elabora el Banco Central (BCRA), el tipo de cambio se ubicó a $1491,13.
Las cotizaciones paralelas también se acoplaron al movimiento alcista. El dólar MEP avanza 1,3% a $1.504,58 y el contado con liquidación (CCL) sube 1,6% a $1.554,49. Por su parte, el dólar blue subió a $1.505 para la venta.
En paralelo, el BCRA extendió su racha compradora, aunque a un ritmo más moderado. El pasado lunes, la autoridad monetaria adquirió US$ 50 millones. De esta manera, las compras netas acumuladas en lo que va de 2026 ascendieron a US$ 10.903 millones.
Esto se dio en el marco de una acentuación de las compras por parte del Banco Central.
El dólar cerró mayo en alza.
Buenos Aires, viernes 29 mayo (PR/26) — El dólar oficial encadenó su segundo aumento mensual consecutivo y cerró arriba de los $1.400 en la última rueda de mayo. No obstante.
En el año aún arrastra una caída del 3,2% (-$47).
Esto se dio en el marco de una acentuación de las compras por parte del Banco Central (BCRA), que ya superan los US$ 2.500 millones en el mes, impulsado por la liquidación del agro y el regreso de emisiones de deuda corporativa.
El tipo de cambio retrocedió $2 a $1.408 para la venta en el segmento mayorista y la cotización quedó nuevamente lejos del techo del esquema de bandas cambiarias, que hoy escaló $1.757,34, con una brecha del 24,8%.
El volumen operado en el segmento de contado superó los US$ 719,8 millones.
El dólar mayorista avanzó 1,2% (+$17), tras subir en tres de las cuatro semanas y tocar un máximo el pasado miércoles 27.
En tanto, los contratos de futuros operaron subas por hasta 0,3% en tramos de 2026, pero anotaron mayoría de bajas en los de 2027.
El mercado local «pricea» que el dólar mayorista se ubicará a $1.410 para fines de mayo y a $1.615 para fines de diciembre.
Este viernes, se operaron unos u$s1.639 millones.
A nivel minorista, el dólar cerró a $1.430 para la venta en el Banco Nación (BNA).
Así, el dólar tarjeta se posicionó a $1.859. Por su parte, de acuerdo revelamiento de entidades financieras del BCRA, el dólar marcó un promedio ponderado de $1.431,57.
Entre las cotizaciones financieras, el MEP opera a $1.434,96, mientras que el contado con liquidación (CCL) lo hace a $1.485,40, por lo que la brecha con el mayorista se sostiene a 5,5%. En tanto, el dólar blue cotiza estable a $1.430 para la venta, según un relevamiento de Ámbito en cuevas de la city porteña.
El riesgo país, en tanto, se afianza por debajo de los 500 puntos, producto de una nueva suba de los bonos argentinos.
Al promediar la rueda de este viernes, se ubica en 490 unidades, con una reducción de cuatro puntos con relación al último cierre.
El retroceso es producto de una nueva suba de los bonos de la deuda pública. Tanto los Bonar como Globales avanzan hasta 0,7% en el mejor de los casos.
De continuar con la caída, alcanzaría el valor más bajo en la gestión de Javier Milei. El mismo lo consiguió el 29 de enero, cuando llegó a 482 puntos.
El dólar oficial retrocedió 0,74% y cerró a $1.385 para la venta. Conoce todos los valores de la jornada.
Fue la jornada 66 en la que, de forma consecutiva, el BRCA compró dólares. (Foto: Agencia NA / Archivo)
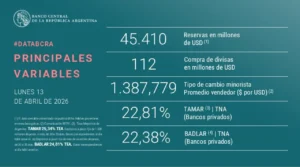
Buenos Aires, martes 14 abril (NA) – Este lunes cerró a la baja el dólar oficial y el Banco Central de la República Argentina (BCRA) compró USD 112 millones. El viernes pasado había adquirido USD 400 millones y había superado el 50% de la meta para el presente año, con lo cual, con la reciente compra, el objetivo se acerca más.
Según supo la Agencia Noticias Argentinas, las reservas del BCRA en la presente jornada de inicio de semana se encuentran en US$ 45.410 millones. De esta forma sumó una nueva jornada de compra, la número 66 en el Mercado Libre de Cambios (MLC).
RIGI: el Gobierno sube el umbral para calificar inversiones de largo plazo
¿A cuánto cerró hoy, lunes 13 de abril, la divisa norteamericana?
El Banco Central compró US$112 millones este lunes. Foto: Agencia NA (X @BancoCentral_AR).
La cotización de la divisa estadounidense hoy, lunes 13 de abril, en sus diferentes ofertas cerró de la siguiente manera.