El maíz supera el millón de toneladas semanales, el trigo argentino gana terreno y la soja se afirma en precios altos

El maíz supera el millón de toneladas semanales, el trigo argentino gana terreno y la soja se afirma en precios altos

Con las exportaciones del Mar Negro en mínimos, el line up de trigo argentino repunta con fuerza. La suba de la soja en el mercado a término dispara las fijaciones en A3 y la comercialización de maíz sigue ganando impulso.


Por A. Rubicondi – F. Pennino – M. Contardi – J. Calzada–Rosario miércoles 30 septiembre (PR/26)– La comercialización de maíz gana impulso y ya suma una cuarta semana consecutiva con compromisos por encima del millón de toneladas, algo que no había sucedido en toda la campaña. Las ventas informadas por SAGyP fueron de 1,03 Mt.


Maíz: el mejor mes de toda la campaña y un line up que no se veía desde 2021


De esta manera, en el último mes se negociaron 4,88 Mt, la mejor racha de todo el ciclo 2025/26. Del lado de la demanda externa, el line up también repuntó: hay 2,3 millones de toneladas anotadas en el registro de embarques.

Son 422 mil toneladas más que la semana anterior y el registro más alto desde 2021 para esta semana. En suma, el tonelaje comprometido en toda la campaña acumula 43 Mt y supera cualquier registro previo: un 61,3% de la producción estimada.
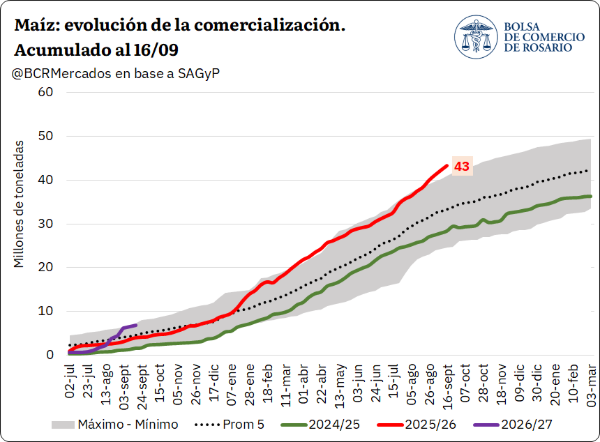


Si bien el progreso va por detrás de la media, es difícil hablar de rezago, considerando lo extraordinario del volumen del ciclo actual y que, en términos absolutos, los negocios mantuvieron un ritmo firme.

Parece que la magnitud de la campaña 2025/26 todavía no termina de dimensionarse, con estimaciones que mes a mes van añadiendo más volumen. Para este mes, SAGyP elevó su cifra a 72,5 Mt, es decir, 0,8 Mt o 1,1% más que en agosto.

Podría decirse que el ritmo comercial del maíz es la contracara de la soja. A diferencia del cereal, la oleaginosa acumula un avance comercial de 42,8% de la producción estimada, valor que está 13,3 p.p. por detrás del promedio quinquenal.

El nivel de compromisos no sorprende si se consideran los precios elevados. El escalón de septiembre fue considerablemente superior al de agosto: $293.215/t (US$ 195/t) contra $272.348/t (US$ 182/t).

Desde que comenzó septiembre, las cotizaciones subieron sin pausa desde los US$ 180/t hasta los US$ 198/t. En la última semana, la pizarra se negoció en torno a $298.500/t, sostenida por cotizaciones en Chicago que no pierden fuerza.

El futuro más operado en la plaza estadounidense llegó a negociarse en US$ 213/t al comienzo de la semana y luego lateralizó cerca del máximo trienal. Los operadores también siguieron de cerca las negociaciones entre Trump y su homólogo chino.

El motivo es simple: el maíz es uno de los productos agro que podrían beneficiarse en caso de extenderse la tregua comercial o de eliminarse los aranceles sobre los granos estadounidenses.

Trigo: el Mar Negro se frena y Argentina recoge los pedidos de Asia


Ya cerca de cumplirse tres meses desde el inicio del conflicto en el Mar Negro, cada vez parece más complicado imaginar un acuerdo entre Rusia y Ucrania. Las negociaciones de paz siguen estancadas, sin un pacto definitivo.

A pesar de las recientes gestiones diplomáticas impulsadas por Estados Unidos y de la iniciativa de Ucrania de discutir un alto al fuego, los ataques de drones y misiles alejan la idea de una tregua en el corto plazo.
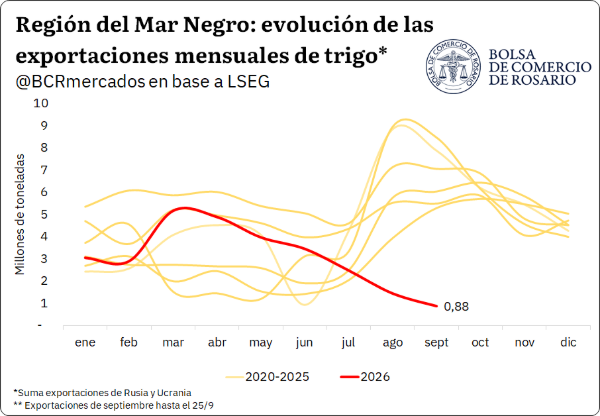


Con ese escenario de fondo, ambos orígenes buscaron formas alternativas de comerciar. Rusia comenzó a reconvertir terminales de fertilizantes y carbón en sus puertos del Báltico y del Ártico para mover grano.

Ucrania, por su parte, depende hoy de sus tres puertos sobre el río Danubio, lo que arrastra complicaciones en el transporte fluvial por la sequía del río.

El peso de ambos países no es menor: representan cerca del 30% de las exportaciones de trigo por campaña y son un origen clave en este tramo del calendario. A pocos días de terminar septiembre, sus exportaciones suman cerca de 880.300 toneladas en el mes.

Es una cifra muy por debajo de las más de 6,5 Mt que la región suele despachar a esta altura del año. Y lo que viene tampoco ayuda: entre octubre y diciembre, según el promedio de los últimos cinco años, estos países envían más de 15 Mt.


Eso hace saltar alarmas, sobre todo del lado de la demanda internacional. Los principales importadores de Asia, Oriente Medio y África, que dependían de la región para abastecerse, están teniendo dificultades para asegurar suministros.

Según fuentes de Reuters, entran muy pocos buques a cargar, y lo poco que se exporta desde Rusia y Ucrania va a compradores de Oriente Medio y África. Nada se dirige a Asia. Por eso, muchos molinos del sudeste asiático estarían recurriendo, además de a Australia, su origen más cercano, también a Argentina.


Un line up de trigo que no se veía en cinco años


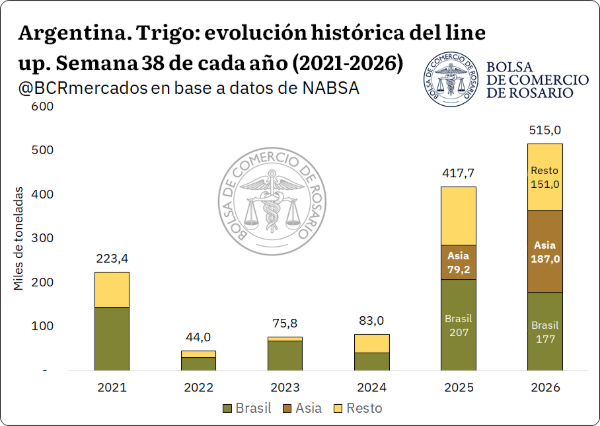
Ese movimiento se aprecia con claridad en los compromisos de line up de trigo, que para esta semana se estiman en 515.000 toneladas. Es un máximo de los últimos cinco años, frente a las 417.700 toneladas de 2025 y las 83.000 de 2024.

También cambió la composición: 187.000 toneladas tienen como destino Asia, más de un tercio del total y por encima de lo comprometido con Brasil, cuando usualmente a esta altura del año nuestros envíos van sobre todo al vecino. Indonesia explica por sí sola más de 140.000 toneladas.

Los embarques acumulados de septiembre van en el mismo sentido: ya se despacharon más de 408.000 toneladas hacia Asia, con Indonesia concentrando más del 80% de esa participación.


A esta misma altura del año pasado, los embarques al continente representaban menos del 10% del total, y en 2024 fueron directamente nulos, con Brasil recibiendo la totalidad de los envíos.

En materia de precios, la pizarra fue reaccionando a este panorama internacional. Luego de tocar valores en torno a US$ 195/t a mediados de julio, hoy el trigo cotiza en el disponible a US$ 230/t.

El pase de campaña también favoreció las operaciones en el disponible. De alcanzar valores cercanos al 17-18% a fines de julio, cuando se inclinaba la balanza hacia las operaciones a término, fue cayendo a un solo dígito hasta ubicarse esta última semana en torno al 3-4%.


Con ese telón de fondo, el volumen comercializado desde principios de agosto está un 66% por encima del promedio de los últimos cinco años. Es el reflejo de que, en un contexto de gran oferta remanente por vender, existe convalidación de la demanda.

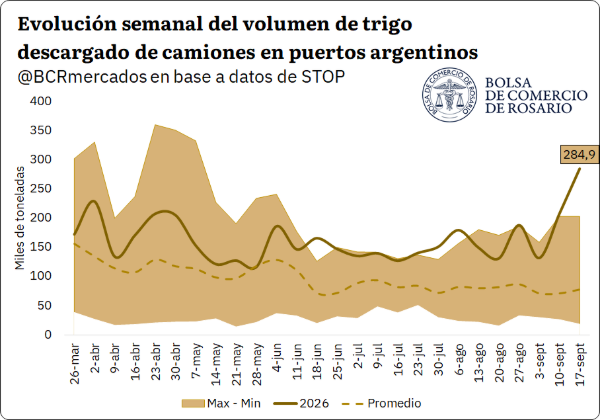
El ritmo también se traduce en la logística. Para la semana del 17 de septiembre se registraron 284.931 toneladas de trigo descargadas de camiones en puertos argentinos, un valor récord para esta altura del año y un 270% por encima del promedio para la fecha.


Soja: la cosecha nueva se opera muy por encima del promedio


La escalada de precios de la soja en el mercado a término dispara las fijaciones en A3. La suba de los futuros fue ampliamente aprovechada por los jugadores locales, incentivados a operar un alto volumen en los contratos a cosecha.

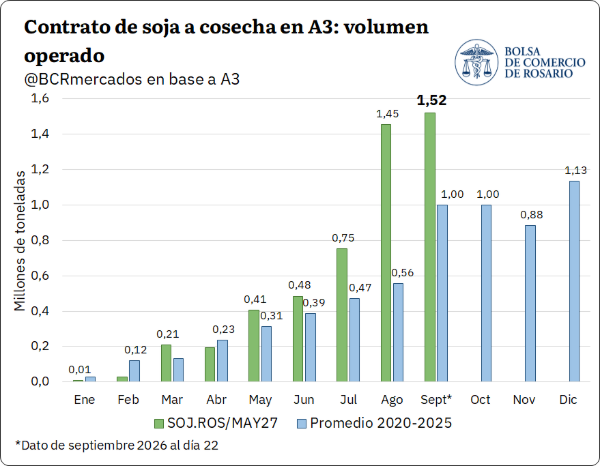
Para el contrato con vencimiento a mayo de 2027, el volumen operado al 22 de septiembre ya es 50% superior al promedio de los últimos cinco años para este mes. La tendencia fue aún más marcada en agosto, cuando la operatoria casi triplicó al promedio.

El nivel de fijaciones responde a futuros que no paran de subir y hoy están en nuevos máximos para el año: el promedio de esta semana fue de US$ 381/t para el contrato de noviembre 2026 y de US$ 364/t para el de mayo 2027, el contrato a cosecha.

El efecto precios jugó a favor del volumen sobre todo en agosto y septiembre, cuando el futuro a cosecha alcanzó máximos en cuatro años. En lo estructural, es una tendencia que se fue consolidando y que ya fue analizada en un informe reciente de la BCR.

En cuanto a la tónica comercial, el último dato oficial de SAGyP muestra compromisos semanales por 801.000 tn para la 2025/26: 150.000 tn más que la semana pasada y en línea con el promedio del último mes. Para la 2026/27, el tonelaje pactado fue de 124.000.

Todavía queda por vender el 47,4% de la cosecha 2025/26, cuando el promedio quinquenal a esta semana es de 34,3%. Los precios disponibles mostraron firmeza: la pizarra llegó a tomar $560.000/t o US$ 372/t como valor más alto, cerca de máximos multianuales.


Lo que mira todo el mercado: Trump y Xi Jinping frente a frente


En Chicago, esta semana la soja se mantuvo estable en torno a US$ 480/t, luego de haber alcanzado un máximo trienal el 10 de septiembre, cuando el contrato más operado llegó a US$ 489/t.

Durante la semana, el mercado siguió muy de cerca el gran suceso del jueves: la reunión entre Trump y Xi Jinping. El intercambio comercial de productos agro era uno de los ejes más importantes y los inversores norteamericanos esperaban que China elimine su arancel de 10% a la importación de productos agrícolas estadounidenses.

Un acuerdo por mayores compras de soja estadounidense llevaría sin dudas a la oleaginosa a un escalón superior de precios. Las expectativas previas a la cumbre, realizada en Washington, eran mixtas: según una encuesta de Reuters, un 70% de los inversores la percibía como simbólica y descartaba que las negociaciones llegaran a buen puerto.

Sin embargo, en los días previos, Sinograin realizó una subasta interna por grandes cantidades de soja, lo que se percibió como una liberación de espacio para posteriores compras adicionales de porotos norteamericanos.

En síntesis, la soja transita un escenario de precios firmes y elevada sensibilidad a las señales de la relación comercial entre Estados Unidos y China. Con casi la mitad de la cosecha 2025/26 aún por comercializar y una activa operatoria sobre la campaña nueva, cualquier definición que modifique la demanda china podría trasladarse rápidamente a los precios y a las decisiones comerciales del mercado local.


Primicias Rurales
Fuente: Bolsa de Comercio de Rosario (BCR)
Cuánto invirtieron los productores para sembrar la campaña 2025/26

Cuánto invirtieron los productores para sembrar la campaña 2025/26

Por Franco Ramseyer – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario

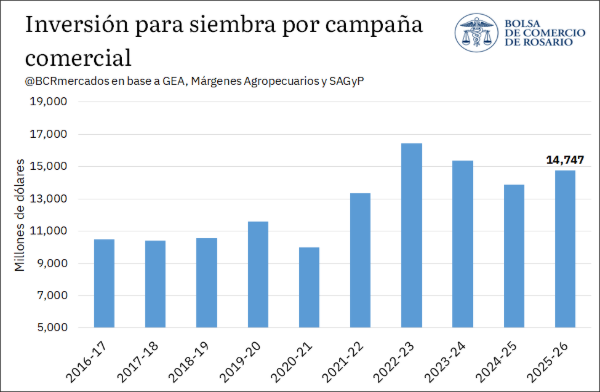
La siembra de la campaña agrícola 2025/26 demandó una inversión récord de US$ 14.747 millones, impulsada por una superficie histórica y el crecimiento del área de maíz. El informe de la Bolsa de Comercio de Rosario detalla los costos y la fuerte participación de los cultivos de gruesa y fina.


Rosario, sábado 26 septiembre (PR/26) — Sembrar la campaña 2025/26 demandó una inversión de US$ 14.747 millones, un 6,2% más que el ciclo previo. Con un área récord de 39,9 millones de hectáreas, el avance del maíz fue el principal driver del incremento de costos.


En el presente informe se cuantifica la inversión que los productores granarios de Argentina realizaron para llevar a cabo las siembras de la campaña 2025/26. Este análisis se centra en los costos asociados a la siembra, insumos y pulverización de los principales granos: soja (de primera y segunda), maíz (temprano y tardío), trigo, girasol, sorgo, cebada cervecera y cebada forrajera.


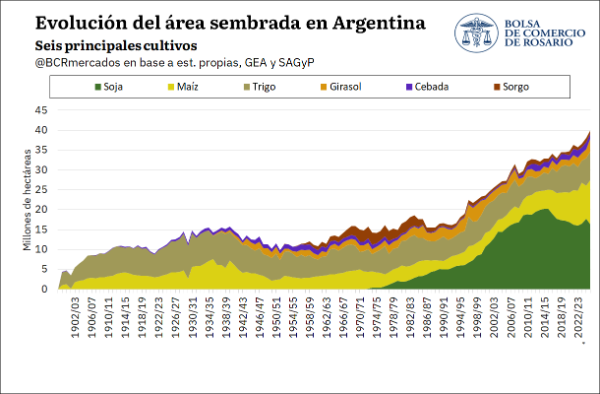
La campaña agrícola 2025/26 estuvo caracterizada por un nivel de siembra históricamente alto: se estiman 39,9 millones de hectáreas entre trigo, cebada, girasol, maíz, soja y sorgo, lo que representa mayor registro de la historia considerando este conjunto de cultivos.


Dentro de la gruesa, fue muy destacada la siembra de maíz en el ciclo 2025/26, que marcó un máximo histórico con 11,0 millones de hectáreas, lo que habría permitido alcanzar una producción estimada en 70,5 millones de toneladas. Este crecimiento se dio en paralelo a una reducción interanual del 8% en el área de soja, que se ubicó en 16,4 millones de hectáreas. Por su parte, el área sembrada con girasol fue la más elevada en 26 años, estimándose en 3,2 millones de hectáreas en la 2025/26.

Por el lado de la fina, el trigo, con 7,1 millones de hectáreas, presentó en la campaña considerada su máxima superficie en 29 años, mientras que el hectareaje sembrado con cebada se estima en 1,3 M Ha.


En suma, el área sembrada con los granos mencionados en la campaña 2025/26 habría ascendido a 39,9 millones de hectáreas, aumentando un 4,8% interanual y consolidándose como un nuevo récord de superficie.


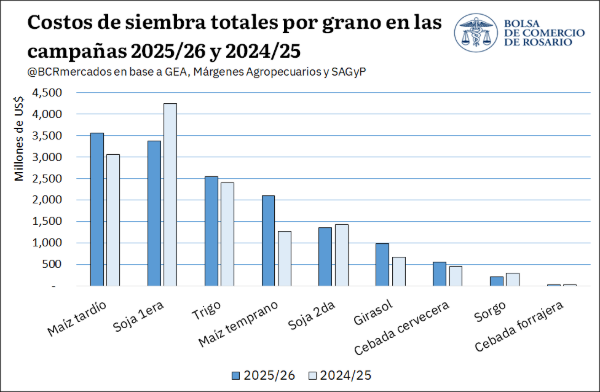
A partir del cálculo de los costos promedio por hectárea de los principales cultivos, utilizando información de BCR-GEA y de la revista Márgenes Agropecuarios, se estima que la inversión total en siembra, pulverización e insumos para la campaña 2025/26 habría ascendido a US$ 14.746 millones. Este nivel se ubica como el tercero más elevado de, al menos, la última década. En comparación, representa un incremento del 6,2% respecto de 2024/25 y se mantiene 6,8% por encima del promedio de los últimos cinco ciclos agrícolas.


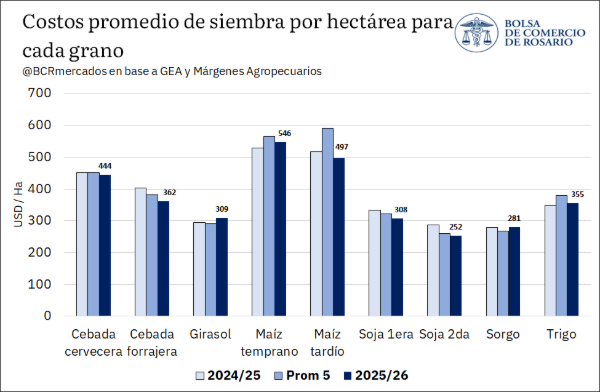
El análisis puede desagregarse en el costo promedio de producción por hectárea de cada cultivo durante la campaña 2025/26. De acuerdo con datos de costos de GEA-BCR y de la revista Márgenes Agropecuarios, ponderados para cada grano según la participación de cada delegación en el área sembrada nacional, los valores promedio nacional habrían sido: US$ 444 / ha para la cebada cervecera y US$ 362 / ha para la forrajera, US$ 309 / ha para el girasol, US$ 546 / ha para el maíz temprano y US$ 497 / ha para el tardío, US$ 308 / ha para la soja de primera y US$ 252 / ha para la de segunda, US$ 281 / ha para el sorgo y US$ 355 / ha para el trigo.


Al multiplicar los costos promedio por hectárea por la superficie sembrada estimada para cada grano, con base en datos de GEA, SAGyP y estimaciones propias, se prevé que los productores argentinos afrontarán un costo total de US$ 14.747 millones durante la campaña 2025/26.


El aumento en la proporción de área destinada al maíz, cultivo que, en términos generales, requiere una inversión por hectárea mayor a la del resto, tal como puede verse en el gráfico precedente, fue el principal driver detrás del incremento global de costos de la recientemente finalizada campaña. Sin embargo, este incremento se vio parcialmente compensado por una reducción interanual en el costo nacional de las siembras de soja.


La inversión total se distribuyó de la siguiente manera: US$ 3.561 M en maíz tardío, US$ 3.378 M en soja de primera, US$ 2.547 M en trigo, US$ 993 M en girasol, US$ 561 M en cebada cervecera, US$ 211 M en sorgo y US$ 24 M en cebada forrajera.


Respecto de la campaña 2024/25, el principal cambio fue que el maíz (US$ 5.670 M) desplazó a la soja (US$ 4.742 M) como el cultivo que más inversión concentró: el gasto en maíz subió 30,9% —traccionado sobre todo por el maíz temprano, que aumentó un 65,3%—mientras la soja cayó 16,6%, lo que explica la mayor parte del alza neta del 6,2% en la inversión total. El girasol también presentó un aumento relevante entre campañas, del 47,7%.


El financiamiento constituye un componente esencial de la actividad agrícola: a diferencia de lo que ocurre en otros sectores, el productor afronta la totalidad de los costos al momento de la siembra, mientras que los ingresos recién se materializan varios meses más tarde, una vez concretadas la cosecha y la comercialización.

Esa brecha temporal entre el desembolso y el recupero de la inversión vuelve indispensable el acceso al crédito.

Precisamente sobre esa cuestión se avanzará en una próxima edición del Informativo Semanal, en la que se analizará cómo se financió el agro en la campaña 2025/26: a partir de qué canales y de qué instrumentos los productores lograron cubrir los US$ 14.747 millones invertidos en las siembras.


Fuente: BCR Informativo Semanal
Primicias Rurales
El trigo empieza a sentir la falta de agua en la zona núcleo: 160.000 hectáreas están en condición regular

El trigo empieza a sentir la falta de agua en la zona núcleo: 160.000 hectáreas están en condición regular

El déficit hídrico y las bajas temperaturas ponen en jaque el potencial de rendimiento del trigo en la región núcleo, al tiempo que la siembra de maíz alcanza el 40% pero frena su ritmo por falta de humedad.


Rosario, sábado 18 septiembre (PR/26) — Con el trigo acercándose a su período crítico en la región núcleo, crece la necesidad de lluvias para evitar un mayor deterioro y sostener el potencial de rinde. El maíz lleva casi un 40% de avance, aunque la siembra empieza a demorarse por la falta de humedad.

En lo que va de septiembre, la región núcleo lleva acumulados registros entre 5 y 35 milímetros, cuando los valores normales históricos mensuales oscilan entre los 30 y 70 milímetros, con un gradiente que asciende de oeste a este. Y las reservas de agua presentan un retroceso que se extiende con cada día que pasa.

Por la falta de agua, ya hay 160.000 ha de trigo en condiciones regulares; esto es, el 10% del cultivo de la región. Esto contrasta con las 55.000 ha que el año pasado se encontraban en esas condiciones, pero por excesos de agua. En este ciclo también hay un 25% de los cuadros buenos, un 50% muy bueno y un 15% excelente.

La demanda de agua se hace cada vez más importante para el trigo, que está muy cerca de entrar en el período crítico. Hay un puñado de lotes en el sudeste de Córdoba y centro sur de Santa Fe que ya están con la espiga embuchada (1% de los lotes de la región). El 5% está desplegando la hoja bandera, un 52% está encañando y el 42% sigue en macollaje.

El déficit hídrico empieza a mostrar los síntomas y las heladas suman presión
La falta de agua empieza a dejar señales visibles en los cultivos, a las que en algunos sectores se suman los efectos de las heladas. En Marcos Juárez, el déficit hídrico se manifiesta con amarillamiento de plantas, mientras que en Carlos Pellegrini se observan síntomas en las hojas inferiores asociados a una menor absorción de nitrógeno.

Más hacia el sur, las heladas comienzan a dejar daños concretos: en Bigand, los técnicos advierten que las últimas heladas dejaron daños foliares de distinta intensidad, que varían según la variedad y el nivel de fertilización: “mejor fertilizado, menos daño”. En General Villegas, los trigos más adelantados aparecen “bastante golpeados”, con algunas hojas bandera quemadas. Y en María Susana, donde el cultivo ingresa en los inicios de espigazón, advierten que ,a partir de ahora, tanto la falta de lluvias como las heladas tardías empiezan a modificar el potencial de rendimiento.

A poco de empezar el periodo crítico del trigo, las enfermedades se mantienen a raya
Las enfermedades, como mancha amarilla, están contenidas en la región. En Marcos juarez, las bajas temperaturas ralentizaron la evolución de la mancha amarilla, aunque la enfermedad continúa presente. Durante estos días se prevén aplicaciones de fungicidas en la mayoría de los lotes, con el objetivo de proteger la hoja bandera. En Carlos Pellegrini, Las enfermedades permanecen contenidas en las hojas inferiores. San Pedro y Baradero, se estan haciendo controles para tratarlas.

Maíz 26/27: ya se sembraron casi 1 M ha, pero la falta de humedad comienza a frenar el avance
La siembra de maíz ya cubre 970.000 hectáreas en la región, cerca del 40% del área intencionada, luego de sumar unas 470.000 hectáreas en apenas siete días. El avance, sin embargo, encuentra límites en la disponibilidad de humedad. En algunos sectores se esperaba contar con mejores temperaturas para iniciar las labores, pero ahora el problema pasa por la falta de agua para continuar. En General Villegas, por ejemplo, el movimiento de máquinas recién comenzó esta semana y la humedad está al límite: “los lotes provenientes de trigo y soja de 2da están con humedad, aunque no les sobra nada, mientras que en los lotes con rastrojos de soja de primera son muy pocos los que hoy se pueden sembrar ya que la humedad es escasa”. Allí el avance apenas llega al 5%, convirtiéndose en el sector más retrasado de la región, mientras que en el extremo opuesto, el norte regional alcanza el 85%. En los alrededores de Carlos Pellegrini,  la siembra ya finalizó, mientras que en Cañada de Gómez esperan un chaparrón para poder continuar: “para retomar las labores sobre se necesitan algunos milímetros que permita recomponer la humedad superficial”.

El frío demora la emergencia del maíz: los nacimientos se extienden a más de 15 días

Mientras la falta de humedad comienza a limitar el avance de la siembra, las bajas temperaturas condicionan el ritmo de emergencia de los lotes ya implantados. En María Susana y alrededores, donde la siembra ya finalizó, los nacimientos avanzan muy lento: “el 90% todavía no emergió; solo los sembrados entre el 20 y el 25 de agosto emergieron”. La situación también se repite en Marcos Juárez, donde los primeros lotes recién comienzan a mostrar las primeras plántulas y las demoras en la emergencia alcanzan los 15 días. Hacia San Pedro y Baradero, los técnicos también advierten sobre el impacto de las bajas temperaturas: “todavía estamos bastante lejos como para tener una buena emergencia”. El repunte de las temperaturas previsto para esta semana podría acelerar los nacimientos, aunque plantea un nuevo desafío en los lotes que aún cuentan con reservas ajustadas”.


Fuente: Reporte elaborado por la Bolsa de Comercio de Rosario (BCR-GEA)
Primicias Rurales
Todo Agro


La minería argentina en su época de oro: récord absoluto de exportaciones y lluvia de inversiones sin precedentes

La minería argentina en su época de oro: récord absoluto de exportaciones y lluvia de inversiones sin precedentes

En los primeros seis meses de 2026, el sector minero alcanzó una facturación histórica de US$ 4.742 millones y duplicó sus máximos anteriores, impulsado por el fenómeno imparable del litio y cotizaciones récord.


Buenos Aires miércoles 16 septiembre (PR/26)– Las exportaciones mineras de Argentina alcanzaron un récord absoluto de US$ 4.742 millones durante el primer semestre de 2026. Se trata del nivel de facturación más alto de la historia para un periodo similar desde que existen registros oficiales.

Este formidable desempeño representa un impresionante crecimiento del 75% con respecto a los US$ 2.712 millones obtenidos en el mismo lapso de 2025. Asimismo, opaca de manera contundente los US$ 1.852 millones generados en el año 2024. Al analizar estas cifras en perspectiva histórica, la escala del logro impacta con fuerza. El récord semestral previo se remontaba a 2011 con US$ 2.260 millones, una marca que el desempeño actual logra duplicar holgadamente.

Si la mirada se extiende hacia dos décadas atrás, las ventas externas de minerales se multiplicaron por más de ocho. Este salto cuantitativo sepulta definitivamente una larga década de estancamiento donde las exportaciones difícilmente superaban el techo de los dos mil millones.

El mapa de los minerales: la potencia del litio y la fortaleza del oro


El dinamismo de la actividad no obedece a un único factor aislado. El oro se mantiene como el líder de la canasta exportadora al generar el 61% del total semestral, registrando un valor de venta notablemente superior a sus promedios históricos.

Por su parte, la plata consolidó su posición como el tercer mineral más comercializado. No obstante, ambos metales atraviesan un contexto productivo complejo con menores volúmenes extraídos y mayores costos de operación.

El verdadero empuje exportador para el oro y la plata provino directamente del contexto internacional de precios elevados, que compensó ampliamente cualquier ajuste en los volúmenes físicos producidos dentro del país. Sin embargo, la transformación estructural más importante la encabeza el litio, afianzado como el segundo mineral más valioso del país. Su protagonismo creció velozmente desde representar menos del 5% hace una década.

En la actualidad, el metal blanco explica casi una cuarta parte de las exportaciones mineras totales. Este salto exponencial se debe al despliegue y ampliación de proyectos en el norte argentino, que impulsaron un alza del 68% en cantidades.

Confianza inversora: el stock de capital extranjero marca un hito histórico


Paralelamente a la bonanza comercial, el sector registra el mayor nivel de Inversión Extranjera Directa (IED) de su historia. Según datos del Banco Central, el stock acumulado llegó a los US$ 24.849 millones en marzo de 2026.

Esta cifra representa un incremento notable frente a los US$ 22.049 millones del trimestre previo, confirmando la llegada masiva de capitales internacionales destinados a expandir la capacidad productiva nacional. A diferencia de los flujos temporales, el stock refleja la foto fija del capital efectivamente radicado en el país. Se trata de recursos inmovilizados en activos de larga vida como minas, equipamiento e infraestructura.

El proceso de acumulación inversora ha sido vertiginoso. En apenas dos años, el stock de IED se duplicó desde los US$ 12.402 millones registrados en marzo de 2024, demostrando una aceleración sin precedentes.

En un horizonte más amplio, la inversión extranjera acumulada casi se triplicó en menos de siete años, considerando que en septiembre de 2019 se situaba en torno a los US$ 8.361 millones.

Sectores clave y la consolidación de un nuevo ciclo de desarrollo


La distribución de las inversiones muestra que el mayor volumen se volcó a la explotación de minas y canteras. Este segmento saltó de US$ 1.000 millones en 2017 a más de US$ 13.000 millones en el presente.

El flujo de capitales del primer trimestre de 2026 tocó un récord histórico de US$ 2.799 millones netos. Este impresionante monto superó en un 36% a la marca trimestral anterior alcanzada a mediados de 2024.

El panorama actual contrasta radicalmente con el periodo 2017-2021, cuando la llegada de divisas raramente superaba los US$ 500 millones trimestrales y registraba desinversiones severas por la inestabilidad económica local. A partir de 2024, la tendencia se consolidó con ingresos firmes por encima de los US$ 1.000 millones por trimestre. La continuidad de estas divisas explica directamente la posterior expansión de los embarques.

Las exportaciones mineras treparon un 75% en el primer semestre y la inversión extranjera es récord

La convergencia entre marcas históricas de venta y llegada de capitales confirma que la minería vive un ciclo inédito. Esta combinación refleja la maduración de emprendimientos junto a la llegada de nuevos proyectos.

Con una participación del 10% en las exportaciones totales de la Argentina, la actividad minera consolida su rol estratégico como motor fundamental para la generación de divisas y el crecimiento económico del país.

Primicias Rurales
Fuente: Cámara Argentina de Empresas Mineras (CAEM) – Bolsa de Comercio de Rosario (BCR)
El milagro del maíz argentino: precios firmes y alta competitividad en el mercado global

El milagro del maíz argentino: precios firmes y alta competitividad en el mercado global

Ante la crisis logística en el Mar Negro y la menor oferta de competidores globales, el maíz argentino consolida precios elevados y una alta competitividad internacional para sus campañas.


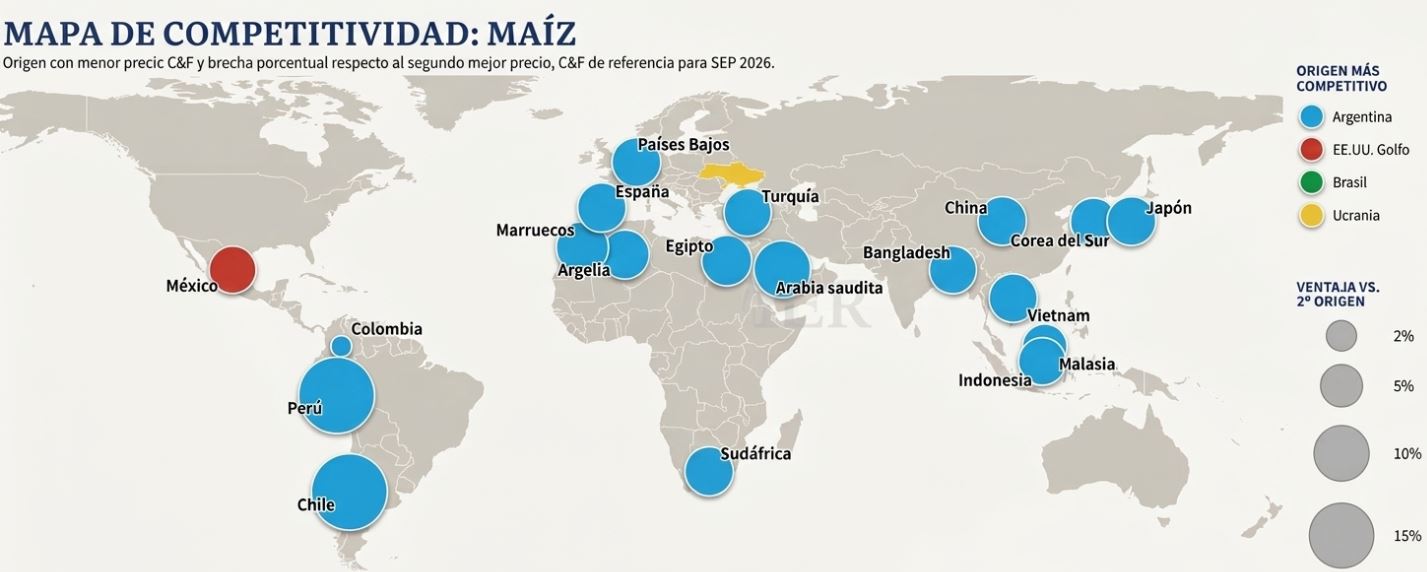
Buenos Aires, lunes 14 septiembre (PR/26) — La Argentina se mantiene como el origen más competitivo al momento de originar maíz para la gran mayoría de países del mundo ante la imposibilidad de Ucrania de poder exportar cereal por los puertos del Mar Negro.
A pesar de eso, gracias al contexto internacional, los productores argentinos están recibiendo precios elevados en términos relativos tanto para el maíz 2025/26 como para el de la nueva campaña 2026/27.

Si se consideran los precios C&F de referencia (FOB más costo de flete) para el presente mes de septiembre, el origen argentino se ubica como el más competitivo, con ventajas sobre el segundo mejor origen que en varios destinos superan el 10%.

“Con precios competitivos, abundante oferta y firme demanda externa, se espera que los embarques de maíz argentinos se mantengan sólidos en los próximos meses, sobre todo en un escenario donde las complicaciones logísticas en el Mar Negro podrían dejar a la Argentina como un origen clave de maíz”, señala un informe de la Bolsa de Comercio de Rosario.


Además del “apagón logístico” presente en el Mar Negro –que no tiene perspectivas de una pronta solución–, Europa y EE.UU. experimentaron problemas climáticos que redujeron la oferta allí prevista del cereal para el ciclo 2026/27.

“Brasil viene exportando menos, con una fuerte demanda interna volcada a la producción de biocombustibles, particularmente etanol: de enero a agosto de este año despachó 14,48 millones de toneladas de maíz, un 8% menos que en el mismo período del año pasado y casi un 43% por debajo del máximo de envíos al exterior de 2023”, remarca el informe.

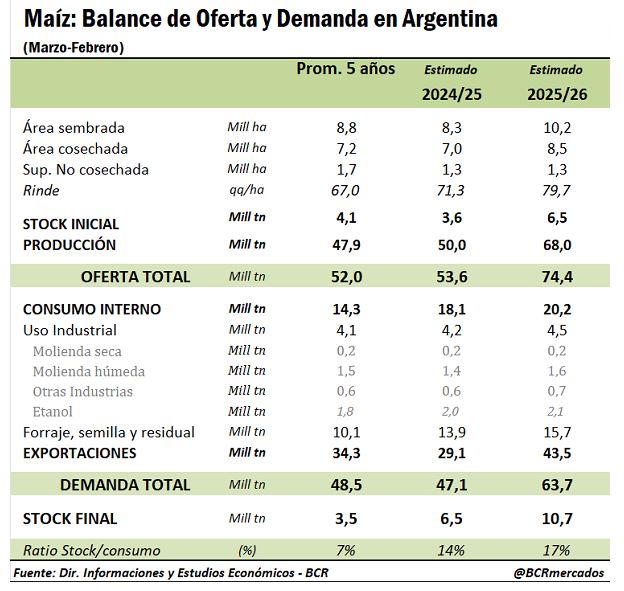
Del lado argentino, la contracara es una abundante disponibilidad que se contrapone a la situación de sus competidores. En su último informe mensual, la Secretaría de Agricultura estimó una producción de 71,7 millones de maíz para el ciclo 2025/26 (comercial + forrajero de uso propio) y, a esta altura del calendario, aún restan muchas toneladas por vender.


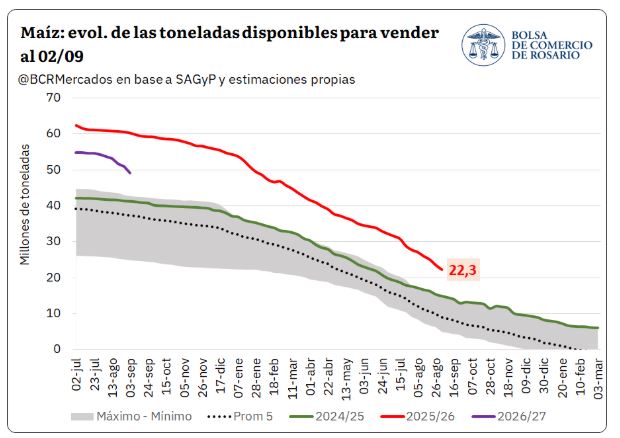
“Para la semana del pasado 2 de septiembre (último dato oficial) se llevaba comercializado el 58% de la producción de maíz, un porcentaje relativamente bajo frente al 67% que marca el promedio de los últimos cinco años para esta época”, indica el documento.

La Bolsa de Comercio de Rosario estima que el área sembrada de maíz 2026/27 sería de 10,6 millones de hectáreas para alcanzar una producción tentativa de 67,5 millones de toneladas.

Si ese pronóstico se consolida, considerado que aún quedan más de 22,3 millones de toneladas de maíz 2025/26 por vender y que la  nueva campaña arrancaría con un stock inicial de 10,7 millones de toneladas, puede considerarse un auténtico “milagro” los precios que están recibiendo los empresarios agrícolas argentinos.


Primicias Rurales
Fuente: Valor Soja