Hito exportador: Argentina concreta su primer envío de maíz a China tras una década de espera

Hito exportador: Argentina concreta su primer envío de maíz a China tras una década de espera

El Grupo Cofco lidera el embarque de 34.000 toneladas desde Santa Fe, inaugurando un corredor estratégico para el sector agrícola en una campaña de maíz que se perfila como récord histórico.

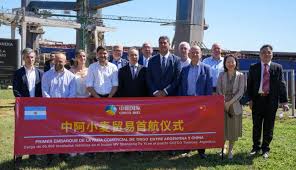
Rosario, viernes 3 abril (PR/26) — La Argentina ha logrado quebrar una barrera de más de diez años al concretar su primer embarque de maíz con destino a China.

Esta operación, ejecutada por el Grupo Cofco, marca la apertura formal del mercado asiático para el cereal argentino, luego de que se cumplimentaran los complejos protocolos fitosanitarios y registros de exportación que mantenían restringido el flujo comercial.

Detalles del embarque en Timbúes

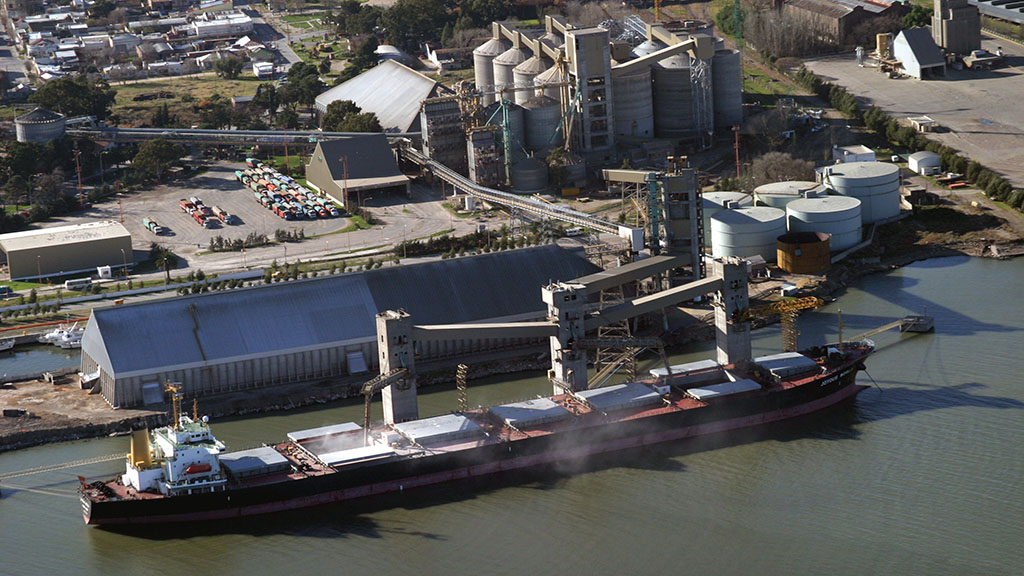
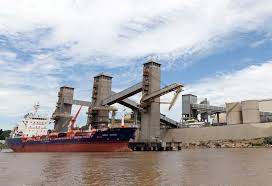
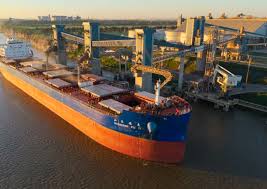
El cargamento, consistente en 34.000 toneladas destinadas principalmente al sector de alimentación animal, será despachado desde la terminal portuaria que la multinacional posee en Timbúes, Santa Fe, Gran Rosario.

El buque encargado de inaugurar esta ruta es el MV Rooster, operado por la plataforma internacional de Cofco.

Este avance se suma al precedente sentado en diciembre pasado, cuando la misma firma realizó el primer envío de trigo hacia el gigante asiático, consolidando la integración de la cadena de valor argentina con la demanda global.

Un destino estratégico para la producción nacional

Alfonso Romero, director ejecutivo de Cofco International Cono Sur, destacó que este envío fortalece los vínculos binacionales en un momento de expansión de la producción agrícola argentina.

China, al ser el mayor demandante mundial de insumos para forraje, se presenta como un destino complementario natural para el maíz local.

Históricamente, las ventas hacia ese mercado estuvieron limitadas por asimetrías en las aprobaciones biotecnológicas, pero este cargamento refleja una nueva alineación regulatoria que ofrece una opción de origen adicional para los compradores chinos.

Proyecciones de una cosecha récord

El anuncio de esta exportación llega en un contexto productivo excepcional. Según estimaciones de la Bolsa de Comercio de Rosario (BCR), la campaña de maíz 2025/26 alcanzaría las 62 millones de toneladas, una cifra que, de confirmarse, representaría un récord histórico para el cultivo en el país.

El crecimiento del área sembrada y la recuperación de los rendimientos han sido los pilares de este volumen exportable, que ahora encuentra en China un nuevo y potente horizonte comercial.

Primicias Rurales

Fuentes: Varias


El agro representa el 60% de las exportaciones de bienes de Argentina y alcanzó el tercer total más alto de la historia en 2025

El agro representa el 60% de las exportaciones de bienes de Argentina y alcanzó el tercer total más alto de la historia en 2025

Rosario, martes 31 marzo (PR/26) — En el año 2025 las exportaciones de bienes de Argentina alcanzaron un total de USD 87.077 millones, sólo por detrás del récord nominal de 2022 cuando se arribó a USD 88.703 millones.

Este desempeño representa una variación interanual del 9,3% y un incremento del 14,7% respecto al promedio de los últimos 5 años.

Las cadenas agroindustriales continúan desempeñando un rol central en las exportaciones con ventas que alcanzan los USD 51.070 millones en 2025, el tercer total nominal más alto de la historia.

Al mismo tiempo, explican el 58,6% del total exportado en bienes en el último año, siendo un share que está por encima de los últimos dos años, pero por detrás de lo visto entre 2015 y 2022, cuando la participación del sector se ubicó en un rango de entre 59,9 y 68,9%.

Es importante mencionar que, los años en los cuales se supera el 65% de participación entre 2020 y 2022, acontecieron sucesos extraordinarios como la pandemia en 2020, que afectó las exportaciones industriales y energéticas, a lo que se agrega una suba sustancial de los precios internacionales de los commodities agro entre 2021 y 2022.

Más allá de ello, se tiende a vislumbrar una mayor solidez en las exportaciones anuales de otros complejos no vinculados al agro, lo cual es positivo desde el punto de vista de la diversificación de la canasta exportadora.


Tal como se mencionó anteriormente, el valor exportado de Argentina en 2025 creció 9,3% respecto a 2024, que se explica por un efecto precio negativo de 0,6% que fue más que compensado por un crecimiento de 10,0% en el índice de cantidades exportadas.

En el siguiente gráfico se puede observar que, los precios de exportación vienen cayendo por tercer año consecutivo tras el pico alcanzado en 2022. Mientras que, las cantidades exportadas alcanzaron en 2025 un récord histórico, ante un gran crecimiento del indicador en los últimos dos años. De esta manera, a pesar de precios FOB de exportación más bajos el mercado argentino sigue creciendo en términos de volúmenes.

A nivel de grandes rubros de exportación, el índice de cantidades exportadas marca un récord en Productos Primarios (PP) y Manufacturas de Origen Agropecuario (MOA); es decir, los sectores vinculados a la agroindustria. Por su parte, las Manufacturas de Origen Industrial (MOI) se mantienen por encima del promedio de la última década, pero lejos del máximo de 2011.

En el caso de Combustibles y Energía (CyE), los volúmenes de exportación no paran de crecer desde 2018 salvo el 2021 que estuvo afectado por la pandemia y recuperando gran parte del terreno perdido entre 2003 y 2017. En este sentido, aún se encuentran 26% por detrás del pico de 2002.


Por último, si se analizan los diez principales complejos exportadores de Argentina en 2025, se observa que siete de ellos pertenecen a cadenas agroindustriales: soja, maíz, carne y cueros bovinos, trigo, pesquero, girasol y lácteos. El valor exportado por estos complejos representa el 48% de las exportaciones nacionales según los últimos datos anuales.

En lo referido al año 2025, la mayor parte de los complejos exportadores creció en valor exportado salvo Complejo Maíz (-8,3% i.a.) y Complejo Automotriz (↓1,4% i.a.). Respecto a los complejos que más crecieron, lideran el podio Complejo Girasol (↑47,0% i.a.), Complejo Oro y Plata (↑28,1% i.a.) y Complejo Carne y Cueros Bovinos (↑24,3% i.a.).


Por su parte, si se tiene una mirada de mediano plazo, el único complejo que viene creciendo por cinco años consecutivos es el Complejo Oro y Plata, que pasó de exportar USD 2.365 millones en 2020 a USD 4.877 millones en 2025, es decir, más que duplicó el valor exportado en cinco años. Esto, en el contexto de un boom en el precio de exportación de oro, ya que el volumen exportado de dicho mineral alcanzó el último año el tercer total más bajo en la última década y 40% por debajo del promedio para dicho período, pero aun así en términos de valor se arriba a un récord desde que se tienen registros desde 2002.

Asimismo, entre los principales complejos exportadores también es importante mencionar el crecimiento que está registrando el Complejo Petrolero-Petroquímico, que poco a poco se está consolidando de forma estructural como el segundo puesto de mayor importancia, por detrás del Complejo Soja.

En 2025, alcanzó un valor exportado por USD 11.495 millones, un crecimiento de 135% respecto a 2021 y 15,1% respecto al año pasado. De esta forma, pasó de ser el cuarto complejo exportador en 2021 a ubicarse desde 2023 en el segundo puesto y ampliando la brecha frente a los otros sectores.


Primicias Rurales

Fuente: BCR  Informativo Semanal

Exportaciones agro: termina marzo y un primer trimestre récord

Exportaciones agro: termina marzo y un primer trimestre récord

Por Franco Pennino – Matías Contardi – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
La alta competitividad de los granos argentinos en el mercado internacional está traccionando niveles de demanda históricos para esta altura del año. Las descargas en puertos también están en máximos.


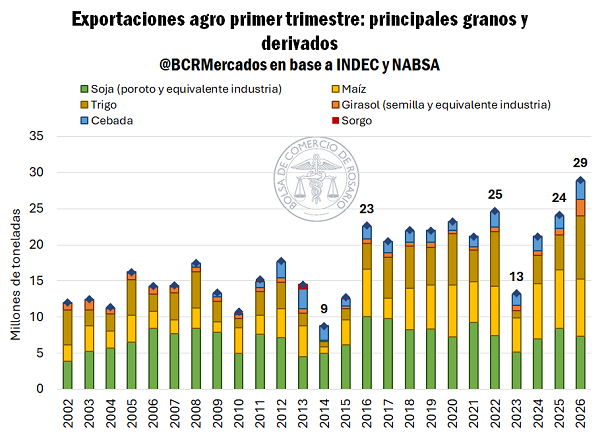
Rosario, domingo 29 marzo (PR/26) — En anticipo de un año que hará historia para el sector agroindustrial, el primer trimestre del 2026 cierra con récord de exportaciones para los principales granos y derivados.

Teniendo en cuenta las toneladas necesarias para la elaboración de aceites y harinas vegetales y las embarcadas como grano, durante los primeros tres meses del año se enviaron al exterior el equivalente a 29 millones de toneladas (Mt) de granos.


La producción total de esta campaña ascendería a 160 Mt según las estimaciones de la Bolsa de Comercio de Rosario (ver), un récord histórico para el campo argentino. Considerando los niveles de oferta tan elevados y dado el perfil marcadamente exportador del agro, el efecto en precios es notorio este año, especialmente en maíz y trigo donde la oferta argentina se cuenta entre las más competitivas del mundo. Este posicionamiento ha venido ayudando a traccionar la absorción externa de cereales y oleaginosas.

En los cereales el efecto es notorio, se acumulan factores positivos tales como exportaciones récord de trigo, la segunda mejor performance en los registros para el complejo cebada, el mejor arranque del año para el sorgo en una década y la segunda mejor marca exportadora para el maíz.

Sólo en los primeros tres meses del año se exportaron 8,8 Mt de trigo (11,7 Mt en la campaña), el doble que en los últimos cinco años. Los embarques de cebada alcanzan las 2,5 Mt en el año (2,8 Mt en la campaña); un 40% por encima del promedio para el último quinquenio y un 50% más que en la última década.

Para el sorgo y el maíz la campaña recién comenzó este mes de marzo, aunque solo ello bastó para que los volúmenes de embarques estén en lo más alto. Con los buques que fueron apareciendo en el Line Up para el mes, las exportaciones de maíz llegarían a las 5 Mt, profundizando el récord para marzo y marcando el segundo mejor primer trimestre de la historia, solo por detrás del año pasado. Por sorgo se embarcaron 207.000 toneladas, un 30% más que el año pasado.

En el plano de las oleaginosas, el girasol está rompiendo récord de exportación con la combinación de una excelente performance exportadora de aceites y una dinámica completamente atípica de embarques de semillas.

Entre todo el complejo girasolero, teniendo en cuenta las toneladas equivalentes, la absorción externa superaría las 2 Mt solo en el primer trimestre, 3,7 veces el promedio de la última década. La soja, en cambio, escapa a esta tendencia general y si bien la nueva campaña arranca formalmente el 1ro de abril, en este primer trimestre del año las exportaciones suman 7,3 Mt, un 2% por debajo de la media para el último quinquenio.

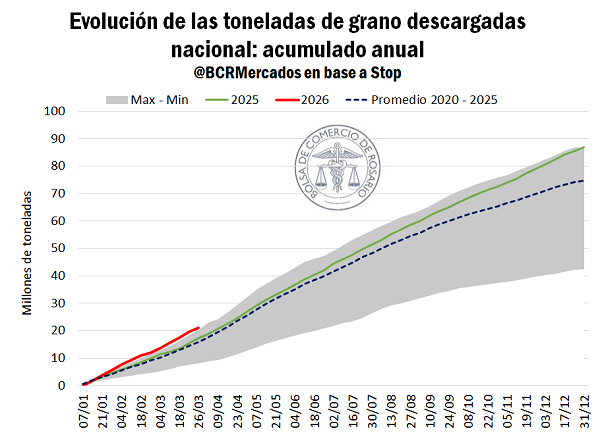
De la mano de un ritmo exportador extraordinario, la descarga de toneladas en puertos y plantas a nivel nacional está en máximos y solo vaticina el principio de lo que será un año marcado por la logística. Ya se entregaron más de 21 Mt entre cereales y oleaginosas según el sistema Stop, 22% más que el año pasado a la misma altura.

En plena cosecha de maíz, a nada de comenzar de forma generalizada las labores en soja, a mitad de camino en cosecha de girasol y con una campaña histórica de trigo, el cupo juega un rol fundamental que se traduce en descuentos sobre las cotizaciones para la descarga inmediata.


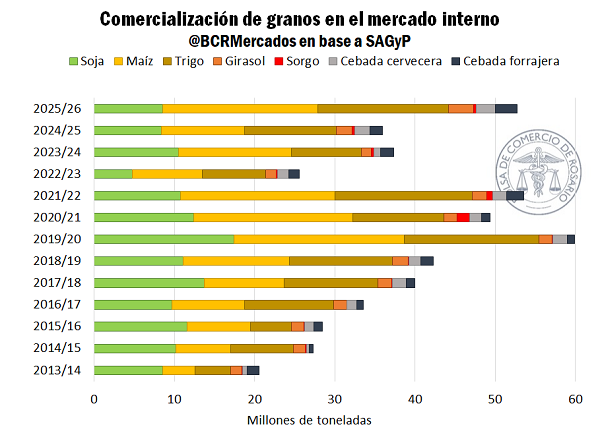
El ritmo de comercialización de granos en el mercado interno viene cortado por la misma tijera que el de exportación y descargas de granos, todo traccionado en esencia por la misma dinámica: oferta récord y demanda que convalida, traduciéndose en búsqueda de originación por parte del sector exportador e industrial. De esta forma, las compras de granos en el mercado físico superan las 52 Mt hacia fines de marzo para la campaña 2025/26; esto es, un 46% más que la campaña pasada en igual período y un 30% por encima del promedio para la última década.

2- Soja: cerrando la 2024/25

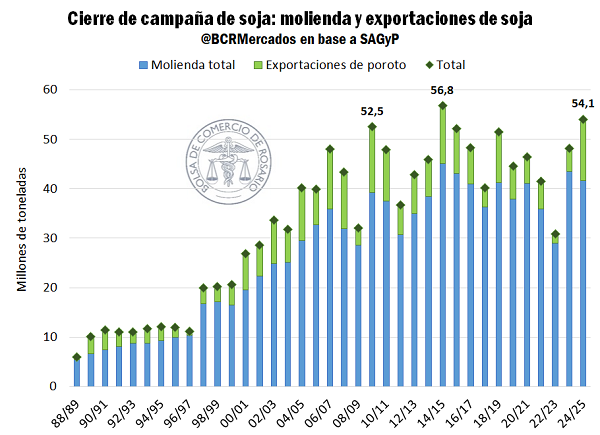
El ciclo 2024/25 estuvo marcado comercialmente por el efecto de la guerra comercial entre Estados Unidos y China, que modificó el flujo internacional de poroto con los asiáticos pivoteando sobre la soja argentina. Las exportaciones de la campaña cerrarían en 12,4 Mt de soja: 2,7 veces más que la 2023/24, un 88% por encima del promedio para la última década y la segunda mejor marca exportadora de la historia.

La aspiradora china funcionó como un driver de demanda fundamental en el mercado interno que además se encontró altamente solicitado para el procesamiento de porotos en un contexto internacional de elevada demanda por aceites vegetales. Generalmente, la época de mayor competitividad para los porotos argentinos coincide con el inicio de la cosecha, sin embargo, el año pasado, durante los meses de agosto a diciembre del 2025 los embarques de soja superaron las 8,4 Mt, 30% por encima del récord anterior y traccionados completamente por la demanda asiática. Esta dinámica llevó que hacia fines de campaña queden cada vez menos toneladas para procesar.

La molienda total de soja durante el mes de febrero fue de 1,98 Mt según SAGyP, un 25% menos que febrero del 2025 y, sacando la sequía, es la peor performance para el mes en doce años. Sin embargo, teniendo en cuenta la molienda de la campaña hasta febrero y proyectando marzo en base a los niveles de suministros y flujos comerciales por soja, esta Bolsa de Comercio estima que el crushing de la 2024/25 ascendería a 41,6 Mt, apenas por debajo de la campaña pasada y 6% delante del promedio para la última década.


Entre los embarques y el procesamiento de la soja, la campaña 2024/25 cerraría con una absorción de 54,1 Mt, la segunda más alta en la historia para los dos principales drivers de demanda de soja argentina. De esta forma, las existencias que pasan para la nueva 2025/26 se estiman en 3,8 Mt. Sin tener en cuenta el 2023, año de la histórica sequía, este nivel de stock final es el más bajo en una década.

3- En línea de largada para la campaña sojera 2025/26, se disparan las importaciones de soja paraguaya

La cosecha de soja está a días de comenzar y se comprometieron 8,5 Mt de la 2025/26 hasta ahora; en línea con el volumen del año pasado pero un 24% debajo del promedio para la última década.

Sin una oferta interna generalizada hasta el momento, desde el lado de la demanda, las fábricas locales sí hacen visible su decisión por mantener un volumen operativo estable y esto se evidencia sobre todo en un elevado nivel de absorción de producción proveniente del Paraguay.

En este escenario, el papel de la materia prima importada del país vecino toma mayor relevancia. Paraguay está cerrando lo que se estima podría ser una nueva cosecha récord de más de 11,53 millones de toneladas, con lo cual se presenta bien abastecida para cubrir las necesidades de la industria argentina de crushing.

A su vez, este hecho ayuda a explicar las elevadas cifras de importación de soja que se registran hasta el momento. Se estima que para el primer trimestre del año las importaciones de poroto provenientes de nuestros vecinos paraguayos alcancen las 1,4 Mt de porotos de soja, de acuerdo con datos de SENASA.
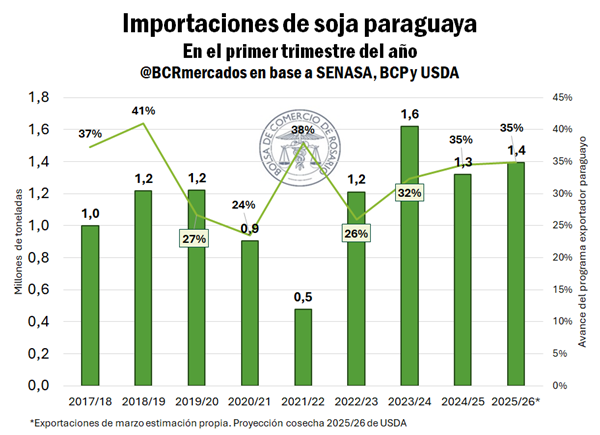
 

Desde el lado paraguayo, nuestros hermanos limítrofes vienen manteniendo un ritmo exportador en máximos de, por lo menos, la última década. Según el USDA, desde Paraguay se exportarían 7,7 Mt esta campaña, la segunda mejor marca de su historia, y que ya habría completado 35% de su programa exportador. Es decir, el total exportado en grano es casi la cuarta parte de la producción estimada para la 2025/26. El dato revela lo abultado de los stocks disponibles para vender al exterior desde ese origen, cumpliendo también con la demanda de materia prima de las plantas de procesamiento locales. En este sentido, la competencia juega como un limitante para las subas del nivel de precios de la oleaginosa ofrecida en el mercado interno.

4- La disparada del petróleo por el conflicto armado en Medio Oriente abre una ventana a los biocombustibles

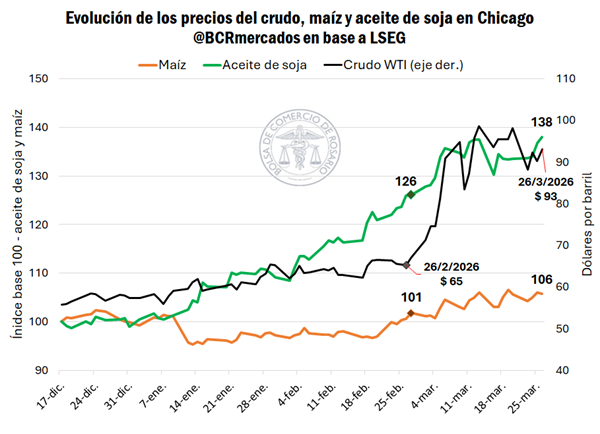
El conflicto armado en Medio Oriente ya está llegando al mes de duración, y el petróleo fue el principal commodity afectado tanto por las interrupciones en la cadena de suministros como por los ataques iraníes al complejo productivo petrolero de la región, con el WTI subiendo hasta 47%.

Frente a este escenario, mediante la Resolución 79/2026 de la Secretaría de Energía se incrementó el límite máximo de oxígeno en naftas hasta el 5,6% para facilitar las mezclas con mayor contenido de etanol. En este sentido, si bien el corte obligatorio se mantiene en 12%, las petroleras podrían voluntariamente subirlo hasta un 15% para hacer frente al contexto internacional. De efectivizarse este mayor porcentaje de mezcla, el uso doméstico de maíz para producción de etanol podría sumar otro medio millón de toneladas, si se mantuviese la proporción actual de participación respecto a la caña de azúcar, dinamizando inversiones en el sector.

Estados Unidos, por su parte, reaccionó de manera similar. La Agencia de Protección Ambiental de EE. UU. oficializó la entrada en vigor del corte con etanol en naftas del 15% (E15) a nivel nacional. Según las últimas estimaciones del USDA, en Estados Unidos el uso de maíz en etanol explica el 42,5% del consumo interno por el cereal, siendo el segundo mayor factor de demanda para el maíz norteamericano luego del uso forrajero. En la misma sintonía se encuentra el uso de aceite de soja para la producción de biodiesel, donde las expectativas para la campaña estadounidense 2026/27 están puestas a que explique más de la mitad del consumo interno de aceite de soja. En Argentina, en tanto, el uso de maíz para la producción de bioetanol explica entre un 10% y un 14% del consumo interno, según la campaña.

Así las cosas, el aceite de soja y el maíz encontraron impulso en el mercado de referencia de Chicago. La alta vinculación de ambos cultivos con el sector energético explica el importante dinamismo de los precios en las últimas semanas.

Primicias Rurales
Fuente: Informativo Semanal BCR
Las brechas del agro del Brasil y Argentina

Las brechas del agro del Brasil y Argentina

Por Guido D’Angelo – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Políticas divergentes ampliaron la brecha productiva entre Argentina y Brasil en las últimas décadas. El fin de muchas de estas distorsiones renueva la expectativa de crecimiento para aprovechar el gran potencial del país.


Rosario, lunes 23 marzo (PR/26) — Las últimas tres décadas han marcado una trayectoria con sus similitudes y diferencias entre los sectores agroindustriales de Brasil y Argentina. Si bien las producciones de la agricultura y la ganadería han crecido con énfasis en ambos países, en el Brasil este crecimiento ha sido muy superior.

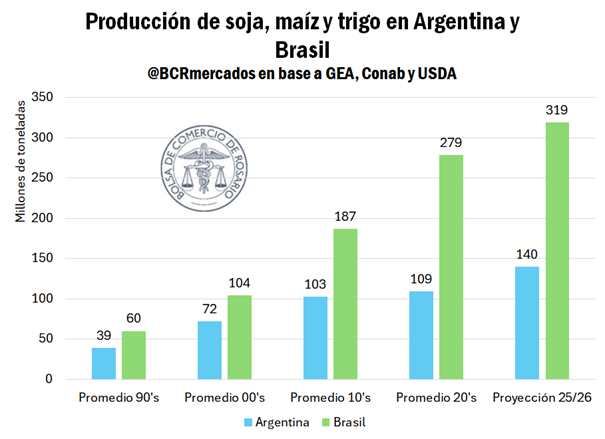
En este sentido, si promediamos la producción de soja, maíz y trigo de Brasil y Argentina en la década del ’90, nos encontraremos con que la producción brasilera era un 53% mayor a la Argentina.

De la mano de la maduración de tecnologías y mejoras en el manejo, con protagonismo de paquetes tecnológicos y siembra directa, para el promedio de la década del ‘2000 la brecha se había achicado, y Brasil producía un 45% más que Argentina en promedio.

Sin embargo, esa década también trajo el regreso de los derechos de exportación, en un marco de políticas que comenzaron a desincentivar el apoyo a las cadenas agrícolas. En medio de ese proceso, Brasil no dejó de apoyar a su producción a través de iniciativas como el Plan Safra.

Creciendo por encima de la Argentina en superficie y rindes agrícolas, para la década del ‘2010 la producción del Brasil ya era un 82% mayor que la Argentina.

Más cerca del presente, la brecha siguió ampliándose y para las primeras cinco campañas de la década del ‘2020 la producción brasilera fue un 155% superior a la Argentina. Las perspectivas de la campaña 2025/26 para soja, maíz y trigo de GEA y Conab auguran una brecha del 147% en la cosecha.

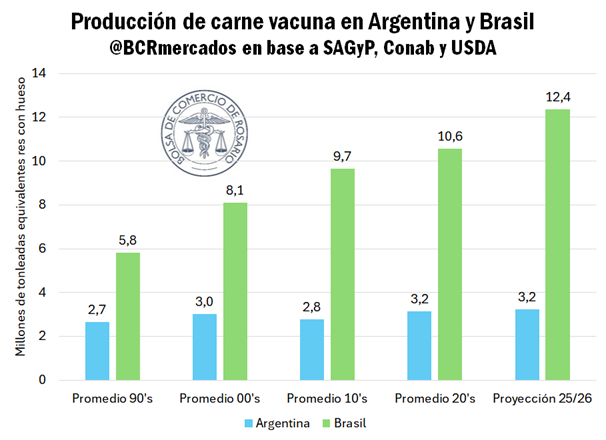
La divergencia fue aún más marcada en las brechas de producción de carne vacuna. Para el promedio de la década de los ‘90, Brasil producía un 119% más de carne vacuna que la Argentina. Para el promedio de la década siguiente, los ‘2000 dejaron una brecha donde Brasil producía un 167% más.

Ya entrada la década del ‘2010, Brasil producía más de tres veces la producción argentina de carnes, superándola en un 249%.

Para lo que va de esta década, la distancia se promedia en un Brasil que produce un 235% más de carne que la Argentina. Y las previsiones del USDA para la campaña 2025/26 auguran un Brasil superando a la Argentina en un 284%, cerca de cuadruplicar la producción.

En el escenario exportador las brechas son todavía más grandes. Mientras en el promedio de la década del ‘90 Argentina exportaba un 24% más de carne por año que Brasil, para esta campaña Brasil aspira a despachar al exterior más de cinco veces el volumen de la Argentina. Si bien en estas más de tres décadas la Argentina casi duplicó sus exportaciones de carne, Brasil las multiplicó por más de 13.

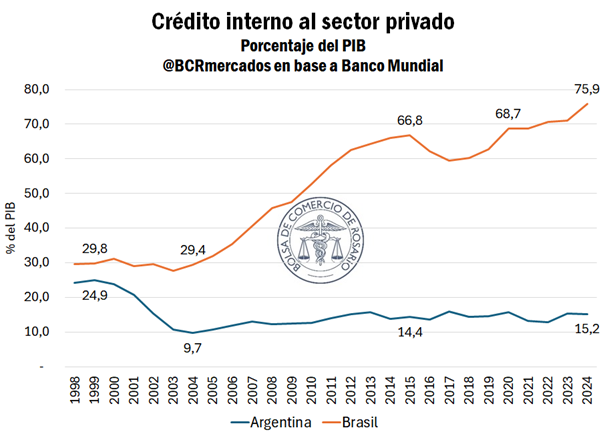
Parte de esta brecha de desempeño sectorial se explica también en el mayor financiamiento del agro brasilero.

A principios de este milenio, Argentina y Brasil mostraban niveles de crédito interno al sector privado relativamente cercanos, con una proporción sobre el PBI del 24% y 31%, respectivamente.

Tras dos décadas y media, las trayectorias de ambos países divergieron notablemente.

Mientras que en Argentina el indicador nunca retomó los valores previos a la crisis de 2001 y se ubicó en el 15% en 2024, en Brasil experimentó un crecimiento sostenido hasta abarcar casi el 76% del PBI.

En consecuencia, la diferencia de 7 puntos entre ambos países hace 25 años se ha ampliado hasta superar los 60 puntos porcentuales en la actualidad en lo que hace al financiamiento al sector privado con relación al tamaño de las economías.


Las bajas de retenciones y el fin de las brechas cambiarias son decisiones que colaboran para apuntalar la producción agrícola y ganadera del país. La campaña actual espera batir récords en producción de granos, mientras el crédito bancario al sector ganadero marcó su segundo mayor registro de la historia argentina.

Con más apoyo al productor no caben dudas que la Argentina puede seguir creciendo en su producción y exportaciones, como bien destaca el modelo AGMEMOD.

AGMEMOD (Agricultural Member State Modelling) es un modelo econométrico dinámico de simulación, adaptado por la Bolsa de Comercio de Rosario (BCR) para Argentina, que proyecta el comportamiento del sistema agroindustrial a mediano y largo plazo (hasta 2035).


Primicias Rurales

Fuente: BCR Informativo Semanal

Crece la volatilidad en el mercado de granos en medio del conflicto en Medio Oriente

Crece la volatilidad en el mercado de granos en medio del conflicto en Medio Oriente

Por Franco Pennino – Matías Contardi – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) 
La exportación de girasol hace historia. La competitividad del maíz argentino se agudiza por la presión de oferta y fletes más caros. Los fondos especulativos extreman su posición comprada en futuros agro, impulsando los precios.

Rosario, sábado 21 marzo (PR/26) — No es novedad que esta campaña los números productivos son auspiciosos, con récord en trigo, maíz y la mejor cosecha del siglo para el girasol.

La gran noticia que se le suma al ciclo 2025/26 es la salida externa que están teniendo los granos argentinos, permitiendo encontrarle un destino a los abultados suministros que está dejando el avance de la cosecha hasta ahora. Con precios altamente competitivos, la exportación de trigo, de girasol y ahora de maíz están rompiendo techos, dinamizando la demanda del sector exportador en el mercado interno y, con ello, la comercialización y flujo de descarga.

1– Las exportaciones de girasol están volando

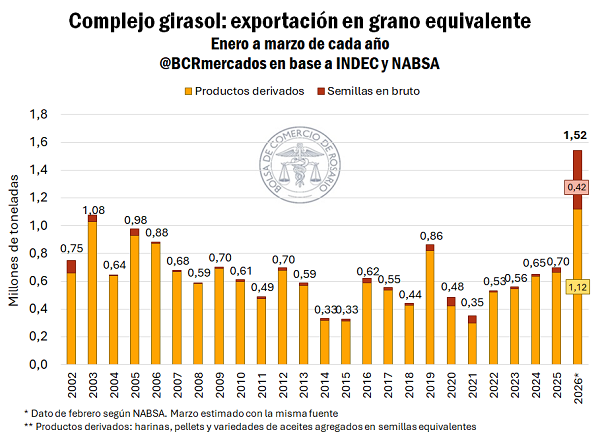
Las exportaciones del complejo girasol rompen todo registro y están en máximos históricos. Con 391.000 toneladas de aceite embarcadas en lo que va del primer trimestre, es el mejor arranque aceitero de campaña desde 2005. Sin embargo, más allá de la extraordinaria performance exportadora de la industria, la exportación de semilla de girasol está marcando números nunca vistos: en lo que va del trimestre, se embarcaron 421.136 tn; 12 veces la cifra del año pasado (31.688 tn) y casi 17 veces el promedio de los últimos cinco años (25.000 tn) a esta altura. En el siguiente gráfico se dimensiona visualmente el registro.


Al homogeneizar las exportaciones de aceites, pellets y harinas de girasol en semillas procesadas equivalentes, advertimos que en lo que va del año se utilizaron 1,12 Mt de semillas para producir los derivados industriales que se exportaron en lo que va de la campaña. Este registro es más del doble que el promedio de los últimos cinco años y 1,7 veces la cifra del año pasado a esta altura.

Dentro de esta dinámica comercial tan ágil para la abultada campaña de girasol, la producción argentina incluso llegó a irrumpir en mercados que no son habituales compradores. En un hecho sin precedentes, incluso uno de los mayores exportadores mundiales de semillas y aceite de girasol llegó a comprar cargamentos de girasol argentino. Bulgaria apareció por primera vez en años dentro de los destinos de las exportaciones de este cultivo. El país europeo explicó el 37% de las compras de semillas en bruto.

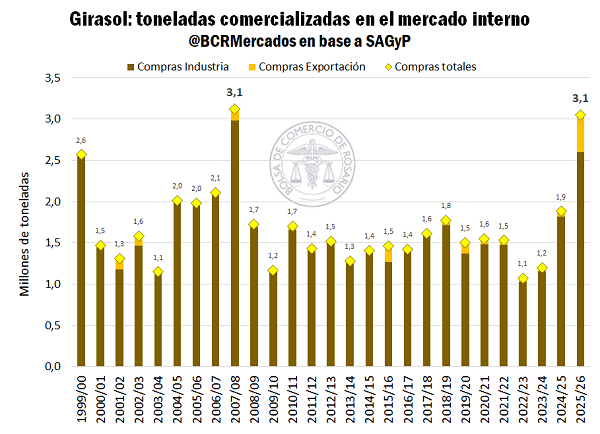
Por supuesto, el enorme tonelaje descargado en los puertos de exportación tuvo su correlato directo en el mercado interno. El apetito por la producción argentina se expresó puertas adentro en la forma de compras de totales que llegaron a 3,1 millones de toneladas a esta altura del año. De esta forma, la 2025/26 de girasol anota su segundo registro más alto del siglo, a la par de la 2007/8. Asimismo, y en una comparativa entre campañas, el ritmo comercial es 62% superior al registro de la campaña anterior a esta altura y 111% más que el promedio del último lustro.

2- El primer mes de campaña de maíz se perfila para romper récord de exportación

La cosecha de maíz avanza al 14% a nivel nacional y en lo que va de marzo ya se descargaron 3 Mt en los puertos del Gran Rosario, 1,4 Mt más que el año pasado a esta altura. La comercialización interna avanza a paso firme, habiendo comprometido hasta ahora el 30% de las toneladas esperadas para esta campaña, 10 p.p. por encima del ciclo pasado.

Teniendo en cuenta las toneladas embarcadas y las que restan por hacerlo durante el mes de marzo, el programa exportador para el primer mes de la campaña de maíz indica que será récord, superando las 4 Mt exportadas del cereal.

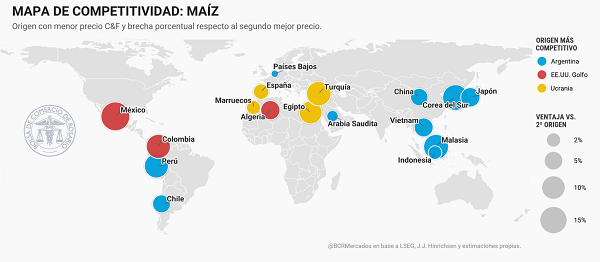
A pesar de las subas de los costos globales de fletes marítimos, el maíz argentino sigue siendo el más competitivo del mundo, aprovechando la ventana típica de competitividad global hasta que ingresen al mercado las toneladas brasileras a partir de junio/julio.


En Chicago, los futuros por maíz se apalancaron gracias al conflicto en Medio Oriente y el aumento de exposición por parte de los fondos a commodities agro.

Desde que el escenario internacional comenzó a tensionarse, el contrato de referencia por maíz subió un 6%. Al mismo tiempo, las primas FOB que se negocian para el maíz argentino se debilitaron, en parte por la presión de oferta y en parte por el aumento de los costos de los fletes marítimos.

Sin embargo, las subas en Chicago sirvieron para que el precio de exportación a cosecha se revalorizara US$ 15/t desde enero hasta ahora. La dinámica de los precios de exportación ayudó a sostener los precios en el mercado de futuros local, que promedian entre US$ 182/t y US$ 186/t.

3- Radiografía del comercio mundial de granos. Volatilidad en medio de la guerra

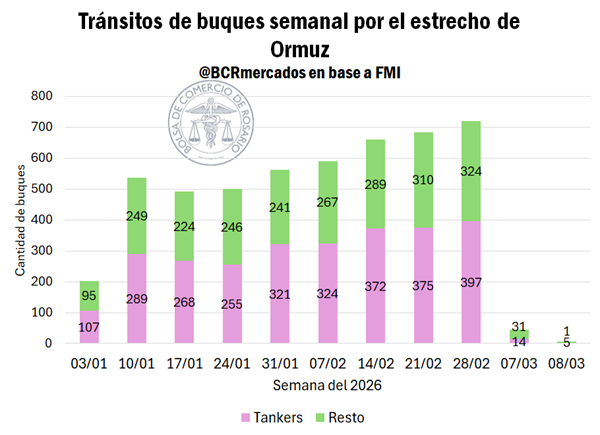
El Estrecho de Ormuz sigue virtualmente cerrado, con una caída del 94% en el tráfico de buques. Las hostilidades continúan en Medio Oriente y, lejos de apaciguarse, se profundiza la destrucción de infraestructura y el bloqueo al comercio internacional. En un escenario global complejo, con noticias en constante desarrollo y un desenlace que no cuenta con un consenso común, la volatilidad y el juego de los fondos especulativos está teniendo un rol clave en la dinámica de los precios del agro.

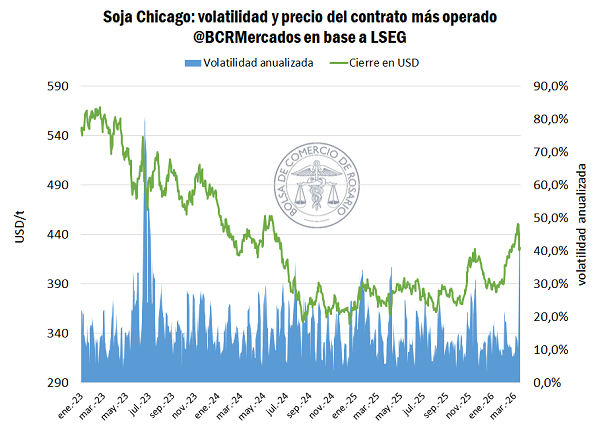
Durante el lunes de esta semana, el futuro más operado por soja en Chicago sufrió la caída diaria más importante desde julio del 2024, perdiendo US$ 20/t en una sola rueda y activando el límite automático del CME para ponerle un piso al derrotero.

La noticia de que el presidente Donald Trump aplazaría su viaje a China dominó los titulares de ese día. La promesa de que los asiáticos sumarían 8 Mt de soja a sus compras de 12 Mt de esta campaña estaba completamente descontada en precios por el mercado, que sigue muy de cerca la evolución de las relaciones bilaterales.

La prórroga del viaje del presidente norteamericano se lee como un fundamento bajista al no darle el sustento necesario a la promesa de compras de esos porotos adicionales por parte de China.

En términos económicos, los industriales chinos obtienen importantes márgenes operativos al comprar soja brasilera, mientras que están en rojo si importan porotos norteamericanos. En plena contra estación, no hay otro sentido más que político para que importadores asiáticos absorban más toneladas estadounidenses.

Sin embargo, lo relevante de esta semana más allá de las especulaciones frente a la demanda, es la evidencia del nuevo nivel de volatilidad que se apoderó de Chicago. La soja había alcanzado máximos en veintiún meses el viernes pasado y cayó como un piano frente a un solo titular, siendo que le quedan fundamentos alcistas internos y externos (biocombustibles y precio del petróleo).

La volatilidad anualizada en las últimas diez ruedas escaló a máximos desde julio del 2023 y los fondos especulativos tienen un papel protagonista en esta dinámica.


Desde fines de enero que puede verse un claro cambio de tendencia en las apuestas por los mercados de futuros agro. La circulación de noticias en torno a Estados Unidos y el incremento de las tensiones con Irán anticipaban un escenario futuro complejo que poco a poco fue materializándose hasta el concreto estallido de las hostilidades militares.

Antes que comience la vorágine compradora de futuros agro, la soja cotizaba por debajo de los US$ 390/t en Chicago. El viernes pasado, llegó a operarse en US$ 451/t, es decir, un 16% más en siete semanas. Esta dinámica impulsó una fuerte y generalizada toma de ganancias el lunes pasado al circular una noticia con un tinte bajista para la soja.
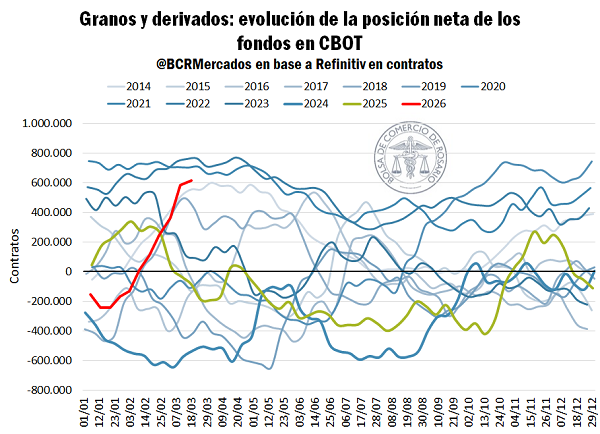
Más allá del recorte en posiciones largas a principios de semanas, los fondos siguen comprados y muy fuerte en commodities agro. La posición neta es comprada en más de 600.000 contratos entre granos y derivados, un aumento del 337% entre fines de enero y la actualidad. Este contexto le otorga un importante poder de fuego a los fondos y explica el nivel de volatilidad al que están expuestos las cotizaciones agro.

En una misma rueda, el reordenamiento de cartera ya sea por toma de ganancias, por cambios en expectativas o por alguna noticia que dispare las anteriores pueden tener un impacto violento en el visor de precios.

 

Primicias Rurales
Fuente: BCR Informativo Semanal