Fuerte dinamismo en las exportaciones de Santa Fe en 2025, con la agroindustria como motor

Fuerte dinamismo en las exportaciones de Santa Fe en 2025, con la agroindustria como motor

Por Belén Maldonado – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Durante el último año, los envíos al exterior con origen en la provincia de Santa Fe totalizaron U$S 16.182 millones, marcando un incremento interanual de más del 5%. Los complejos agroindustriales explicaron 9 de cada 10 dólares generados.

Rosario, lunes 16 marzo (PR/26) — Santa Fe es una provincia clave en la economía nacional, ya que forma parte del núcleo más productivo de la Región Pampeana, siendo el sector agroindustrial un pilar fundamental de su desempeño. Como consecuencia, la provincia posee un rol preponderante en la elaboración de productos de exportación.

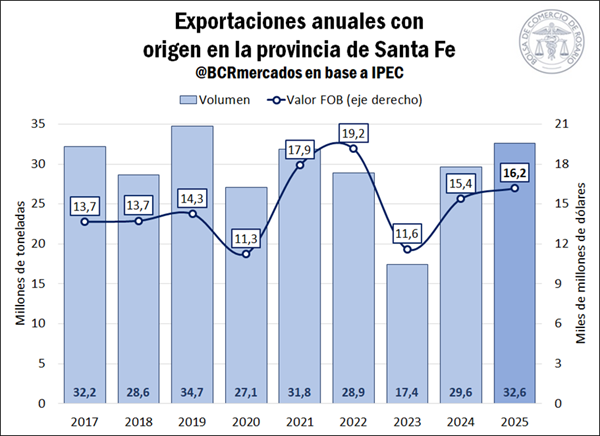
Según datos del Instituto Provincial de Estadística y Censos (IPEC), en 2025 las exportaciones con origen en la provincia de Santa Fe totalizaron 32,6 millones de toneladas (Mt), lo que representa un incremento del 10,1% en comparación al año anterior, y un sólido aumento del 20,9% respecto al promedio de los últimos cinco años. Incluso, analizando los datos en términos históricos, este volumen resulta el segundo más elevado desde el inicio de la serie en 2017, únicamente por detrás del año 2019.

Sin embargo, la disminución de los precios FOB impidió que este aumento en los volúmenes se trasladara en su totalidad al ingreso de divisas.

De esta manera, el valor de las exportaciones provinciales en 2025 ascendió a U$S 16.182 millones, marcando un incremento del 5,2% respecto a 2024 y posicionándose 7,4% por encima del promedio. 

Al realizar un análisis por grandes rubros, queda de manifiesto que el sector agroindustrial fue el mayor responsable del incremento en las exportaciones provinciales, en el marco de una gran campaña agrícola y de diversos incentivos fiscales a lo largo del año que impulsaron las ventas externas del sector.
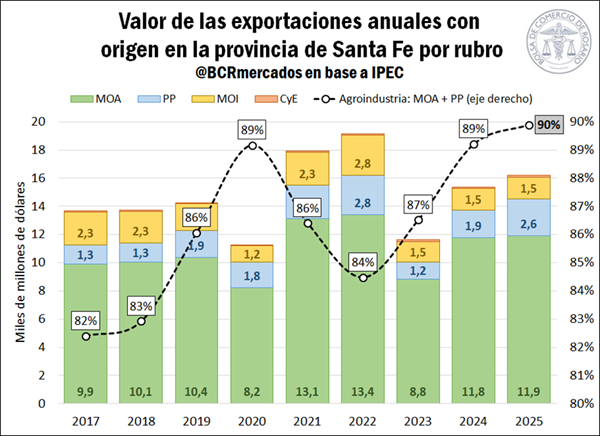
En este sentido, se advierte que los volúmenes exportados de manufacturas de origen agropecuario (MOA) crecieron un 4% interanual en 2025 y se situaron 21% por encima de la media. Al igual que en los años anteriores, este sector fue el que más contribuyó al valor total de las exportaciones, dando cuenta del 74% de las ventas externas por un monto de U$S 11.916 millones.

Por su parte, las exportaciones de productos primarios (PP) crecieron un 30% frente a 2024 y un 28% en relación con el promedio. Este rubro concentró el 16% del valor de las exportaciones con origen en la provincia de Santa Fe, por un total de U$S 2.631 millones.

De esta manera, la agroindustria se destacó nuevamente como el principal rubro que aporta divisas en nuestra provincia, siendo responsable del 90% del valor de las exportaciones de Santa Fe durante 2025 y marcando una participación máxima desde, al menos, 2017.

En cuanto a las exportaciones de manufacturas de origen industrial (MOI), las mismas marcaron un descenso del 10% interanual y se ubicaron 28% por debajo del promedio, siendo el único rubro que registró caídas en comparación con años anteriores.

En términos de valor, las ventas externas de MOI totalizaron U$S 1.500 millones, aportando el 9% del ingreso de divisas por exportaciones de la provincia. Finalmente, los envíos al exterior de combustibles y energía (CyE) mostraron un aumento interanual del 9% y un sólido avance del 33% respecto a la media de los cinco años previos. Como resultado, el valor de estas totalizó U$S 136 millones, aunque siendo responsables de apenas el 1% del valor total exportado de la provincia.
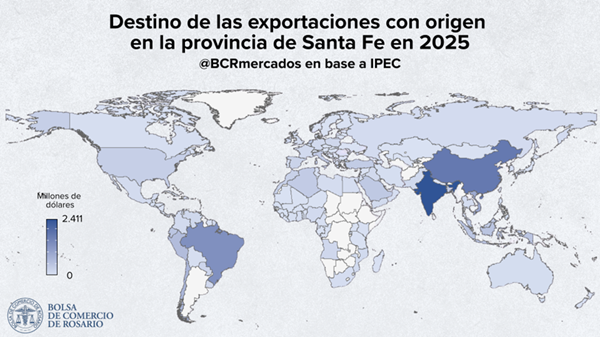
Se destaca que en 2025 las exportaciones de bienes santafesinos llegaron a 135 países del mundo; ello es, el 70% de las naciones reconocidas por la ONU. Del total exportado, casi la mitad (48%) tuvo como destino el continente asiático, en tanto le siguen, en orden decreciente, los embarques destinados a América (27%), Europa (15%) y África (9%), y un envío casi insignificante a los países de Oceanía.

Diferenciando específicamente por país, India emerge como el principal receptor de los envíos con origen en Santa Fe, recibiendo el 15% del valor exportado en el año, lo que equivale a exportaciones por un valor de U$S 2.411 millones.

Casi la totalidad de estas exportaciones con destino al país asiático (99,3%) corresponde al segmento “grasas y aceites”, dentro del rubro MOA, destacándose específicamente los envíos de aceite de soja. Este dato guarda sentido, puesto que India es uno de los países con mayor consumo de aceites vegetales en el mundo y siendo que Santa Fe concentra cerca del 80% de la capacidad de crushing de oleaginosas en nuestro país.

El segundo mayor destino de las exportaciones de nuestra provincia fue China, donde se envió el 11% de los bienes exportados en 2025, por un total de U$S 1.730 millones. En este caso, el 60% de las exportaciones corresponden al segmento “semillas y frutos oleaginosos”, perteneciente al rubro PP, explicado por las ventas de porotos de soja sin procesar. En segundo lugar, se destacan los envíos de carnes, dentro del rubro MOA, responsables del 28% de las exportaciones al gigante asiático.

Finalmente, Brasil completa el podio de los principales países de destino, recibiendo el 8% de las exportaciones de bienes de Santa Fe por un total de U$S 1.336 millones. En este caso, los productos que se enviaron fueron más diversos, destacándose material de transporte terrestre (23%) perteneciente a las MOI, productos lácteos (19%) pertenecientes a las MOA, y cereales (18%) que forman parte del rubro PP.
Por último, se destaca que, a nivel nacional, los datos del Instituto Nacional de Estadística y Censos (INDEC) indican que en 2025 Argentina logró exportaciones de bienes por U$S 87.111 millones, marcando un incremento interanual del 9,3% y ubicándose 18,3% por encima de la media.

Un dato sobresaliente es que 9 de cada 10 dólares que genera la provincia de Santa Fe por exportaciones de bienes corresponden al sector agroindustrial, de manera que lo que ocurra con las cotizaciones FOB de estos productos impacta de manera directa en la generación de divisas de nuestra provincia.

Así, si bien los volúmenes exportados de productos agroindustriales (MOA + PP) se incrementaron un 11% interanual en 2025, la caída en los precios de exportación impidió que la totalidad del incremento se trasladara al ingreso de divisas.

Por otra parte, los precios FOB de los bienes del rubro MOI registraron un importante incremento interanual, pero el menor desempeño del sector en Santa Fe durante el año, que registró una caída del 10% en el volumen de exportaciones, no logró tomar ventaja de esta situación.

En este contexto, los resultados del año ponen de manifiesto tanto la fortaleza del marcado perfil exportador santafesino como su dependencia de la evolución de precios de los commodities en los mercados internacionales.


Primicias Rurales

Fuente: BCR Informativo Semanal
Récord exportador del Complejo Girasol en 2025

Récord exportador del Complejo Girasol en 2025

Por Francisco Cuello Rosso – Guido D’Angelo – Patricia Bergero de la Bolsa de Comercio de Rosario (BCR) 

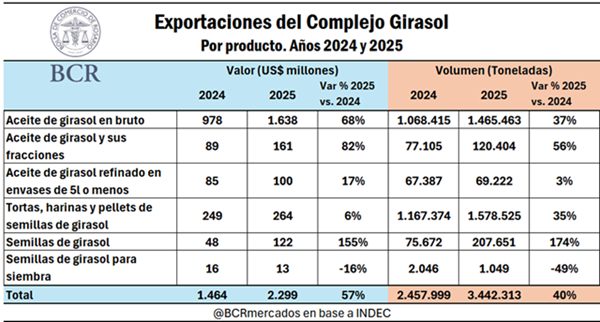
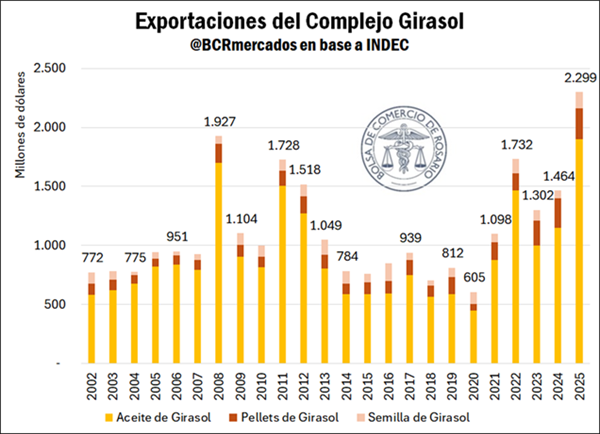
Con una suba del 57% en valor, el complejo girasol consolidó un gran desempeño. Una expansión sin precedentes en las exportaciones de aceite (+65%) y harina (+43%) marca un punto de inflexión en la eficiencia exportadora del nodo portuario del Up River.

Rosario, martes 17 febrero (PR/26) — La producción de girasol alcanzó su máxima expresión en este siglo en la cosecha 2024/25. De la mano de elevados volúmenes y precios alineados, el Complejo Girasol argentino consolidó un 2025 con un desempeño exportador récord.

Con subas del 65% en las exportaciones de aceite, del 6% en pellets y más que duplicándose en semilla, el complejo cerró el 2025 con un crecimiento interanual del 57% en términos de valor. De esta manera, totalizó exportaciones por casi US$ 2.300 millones y se ubicó un 20% por encima del récord anterior del año 2008, en términos nominales.

Los volúmenes enviados al mundo por parte del Complejo Girasol también marcaron hitos. En 2025 se exportaron más de 1,5 Mt de aceite de girasol, una suba del 27% interanual y un récord histórico. Otro máximo se encontró en las más de 1,3 Mt de harina y pellets de girasol, que marcaron además un alza del 43%. Por su parte, el volumen exportado de semilla de girasol se triplicó y marcó un máximo de nueve años. En términos agregados, el Complejo Girasol exportó más de 3 millones de toneladas en 2025, un 39% más que en 2024.

¿Qué países son nuestros clientes?

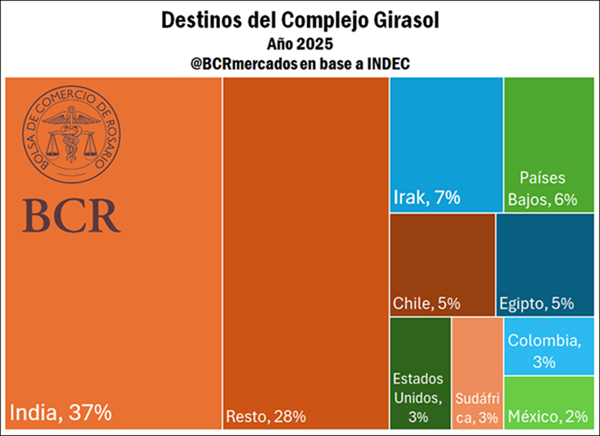
En términos de destinos, Argentina exporta con su Complejo Girasol a los cinco continentes del mundo, con 89 países entre sus destinos de exportación sólo en 2025. Sin embargo, el destino de mayor relevancia es la India. Con exportaciones por US$ 848 millones de dólares, el gigante asiático representa más del 37% del total exportado por el Complejo Girasol, exportándose fundamentalmente aceite de girasol en bruto. Esto es muy relevante, en tanto en 2025 Argentina se convirtió en el principal abastecedor de aceites vegetales de la India.

Un destino que escala al segundo lugar es Irak, país que comenzó a importar aceite de girasol en bruto argentino hace apenas dos años, debido a los problemas logísticos para que Ucrania, su principal abastecedor histórico, lo abastezca con normalidad. El podio lo cierra Países Bajos, con importaciones mayoritariamente de harina y pellets de girasol. Si tuviéramos que presentar el podio de importadores de aceite de girasol, el tercer destino de mayor peso sería Egipto. Si bien la India concentra más de la mitad de las exportaciones de aceite de girasol, este producto se exporta a más de treinta destinos. La relevancia de las exportaciones de aceites de girasol radica en que explican alrededor del 82% del valor total exportado por el Complejo Girasol.

De este total, el 71% de las exportaciones del complejo consisten en aceite en bruto, mientras que el 11% restante se compone de aceites refinados. Dentro de productos refinados, se destacan las exportaciones en envases de 5 litros o menos, que totalizaron cerca de US$ 100 millones. En este segmento, Chile se posiciona como el principal destino, concentrando cerca del 43% de valor exportado, seguido por Paraguay, Colombia y Brasil, que completa el grupo de principales compradores. La predominancia de países limítrofes y regionales refleja la importancia del mercado sudamericano y sus condiciones de acceso para este tipo de producto.

¿Cuáles son los nodos portuarios relevantes para estos productos?

En lo que hace a los puertos de exportación, podemos ver que las exportaciones de girasol tienen gran parte de su despacho desde el nodo Gran Rosario. La aduana de San Lorenzo explica alrededor de un 45% del valor exportado. Sin embargo, entre Necochea y Bahía Blanca, los puertos del sur bonaerense suman más del 40% del valor total exportado. Esta distribución confirma el rol central del corredor industrial del Up-River como principal vía de salida de los aceites argentinos hacia el mercado internacional, sin dejar de destacar las aduanas del sur de Buenos Aires.

En este sentido, en lo que hace a las vías de transporte, se observa un claro predominio del buque como medio de exportación, concentrando más del 84% del valor total. En segundo lugar, ubicamos al camión, con alrededor del 15% el valor total, y una pequeña porción restante se exporta por vía aérea.

Los puertos del Up River también lidera en términos de volumen neto despachado, concentrando más de 1,5 millones de toneladas. Esto evidencia la elevada capacidad operativa y logística del complejo agroindustrial localizado en la región. Al focalizar el análisis únicamente en las exportaciones hacia India, hay una fuerte concentración geográfica; San Lorenzo explica más de la mitad del valor FOB exportado hacia ese país, seguido por Necochea y Bahía Blanca; lo que confirma que el vínculo comercial del núcleo portuario del gran Rosario con el principal importador de aceites vegetales del mundo.

La logística por producto

En lo que respecta a aceite de girasol en bruto (71,2% del total exportado), el camión es el medio de transporte de únicamente el 5% del valor enviado al exterior. Mendoza tiene relevancia como paso fundamental para el cruce de la producción hacia Chile.

Teniendo en cuenta aceite de girasol refinado en envases de cinco litros o menos (4,3% del total), a diferencia del aceite en bruto aquí el transporte vía camión se lleva más del 95% del valor total exportado, con U$S 95 millones. Chile, Paraguay y Brasil destacan aquí como destinos de peso, con las aduanas de San Lorenzo, Rosario y General Deheza como principales originadoras.

Con énfasis en la capacidad instalada en el interior del país, resulta esencial destacar que el aceite de girasol tiene elevados grados de consumo interno en la República Argentina, además de su gran competitividad exportadora. Con más de 10 litros de consumo por habitante por año, el aceite de girasol está en muchísimas casas argentinas. No conforme con ello, productos como las galletitas, mayonesas, aderezos, margarinas, entre otros productos de consumo masivo, demandan aceite de girasol para producirse.

Por su parte, en lo que es aceite de girasol y sus fracciones (casi 7%), el camión protagoniza más del 65% del valor total exportado con protagonismo de Chile como destino. En harinas y pellets de semillas de girasol (11,5%), el valor exportado en camión es tan solo el 3%, siendo el subproducto girasolero que menos camión utiliza como medio exportación, concentrando el 97% de sus envíos al exterior por la vía marítima.

En lo que respecta a semillas de girasol (5,3%) alrededor del 31% se despachó por camión. Aquí estamos ante el producto del complejo girasol con mayor diversificación en términos de destinos, con más de 70 países. San Pedro y Venado Tuerto originan más de la mitad de las semillas de girasol para la siembra (0,5%) del país, con más del 92% de su valor total exportado mediante camiones


.

Primicias Rurales

Fuente: BCR Informativo Semanal
Primeras estimaciones, la Bolsa de Comercio de Rosario espera 48 millones de toneladas de soja

Primeras estimaciones, la Bolsa de Comercio de Rosario espera 48 millones de toneladas de soja

La Bolsa de Comercio de Rosario estima una cosecha de soja de 48 Mt y advierte que las lluvias de las próximas dos semanas serán decisivas para sostener los rindes, en una campaña marcada por fuertes contrastes regionales y alta volatilidad climática.

Por GEA – Guía Estratégica para el Agro (BCR) | Cristian Russo

Rosario, jueves 12 febrero (PR/26) — La primera estimación de producción de soja basada en la condición actual de los cultivos ubica la cosecha argentina en 48,0 millones de toneladas (Mt), un volumen que queda por debajo de lo que el sector esperaba hace un mes, pero que aún resulta 1 Mt superior a la proyección inicial de la campaña.

Según el último informe de la Guía Estratégica para el Agro (GEA) de la Bolsa de Comercio de Rosario, el fuerte deterioro observado en el centro y sur de la región pampeana está siendo compensado por las buenas condiciones que exhiben los cultivos en el oeste, centro norte y norte del país.

Días decisivos para definir el piso productivo

La campaña de soja atraviesa un momento crítico. Para los técnicos de GEA, lo que ocurra con las lluvias en los próximos 10 a 15 días será determinante para sostener el potencial productivo y evitar mayores recortes en las zonas más afectadas por la sequía.

La franja este del área agrícola es la más necesitada de agua. El sur de Córdoba, el sur de Santa Fe y el centro-este de Buenos Aires deberían recibir al menos 40 mm en la próxima semana y otros 40 mm en la siguiente para frenar pérdidas. En contraste, el oeste y centro norte de Córdoba y Santa Fe, junto al norte argentino, mantienen una condición de cultivo que permite proyectar rindes por encima de la media, variable clave que hoy sostiene la estimación nacional.

Otro punto destacado es el desplazamiento del centro de alta presión que dominaba la región núcleo. Las lluvias comenzaron a aparecer de manera aislada, pero con mayor frecuencia durante febrero, sumando milímetros relevantes. Los pronósticos continúan mostrando eventos intermitentes y erráticos, lo que introduce un alto grado de volatilidad sobre la evolución de los cultivos.

Soja de segunda, en situación crítica

La soja de segunda es el eslabón más frágil de la campaña. Tras un “supertrigo” que agotó los perfiles, los lotes muestran un crecimiento muy limitado: “no pasa la altura del rastrojo”, describen asesores de la región central.

Los rindes potenciales registran caídas de entre 20% y 60%, y se estima un área no cosechable de 310.000 hectáreas.

Rindes y producción nacional

El informe de febrero trabaja con un rinde nacional promedio de 30,8 qq/ha y una producción de 48,0 Mt. De concretarse, la nueva campaña quedaría 1,5 Mt por debajo del ciclo anterior (49,5 Mt).

Comparación con la campaña pasada

A diferencia de 2023/24, este ciclo tuvo temperaturas más moderadas y comenzó con perfiles cargados, incluso con recuperación de napas en varias zonas.

El año pasado la sequía fue más extensa y generalizada, aunque un evento extraordinario de lluvias desde mediados de febrero permitió una recuperación histórica que elevó la cosecha de 46 Mt estimadas en febrero a 49,5 Mt finales.

Ese antecedente refuerza la idea de que aún hay margen para una mejora si el patrón hídrico se consolida.

Rindes provinciales

  • Santa Fe: 35,2 qq/ha (similar al ciclo pasado), pese a pérdidas del 20% en el sudeste.

  • Córdoba: 31,5 qq/ha, con chances de mejora en el centro y norte.

  • Buenos Aires: 31,2 qq/ha, condicionado a las lluvias en el centro-este y sudeste.

  • Entre Ríos: 19 qq/ha, con posibilidades de recuperación si se concretan las tormentas previstas.

Maíz: se mantienen las 62 Mt

Para el maíz, GEA sostiene la proyección de 62 Mt. Las lluvias de los próximos 10 días serán claves para los maíces tardíos en floración, especialmente en Córdoba y Buenos Aires.

En el norte, si bien se detecta presencia de chicharrita, los niveles no superan lo histórico y se conjugan factores que reducen el riesgo sanitario, como menor área sembrada y mejor estado de los cultivos.

La estimación maicera contempla un área total de 9,75 M ha, de las cuales 8,05 M ha ingresarían al circuito comercial. De concretarse, la producción crecería 24% interanual.

El escenario productivo queda así atado al comportamiento de las lluvias en la segunda mitad de febrero, en una campaña donde la variabilidad climática vuelve a ser el factor decisivo.

Primicias Rurales

Fuente: BCR / GEA

Récord exportador a Estados Unidos en 2025

Récord exportador a Estados Unidos en 2025

Por Guido D’Angelo – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) 
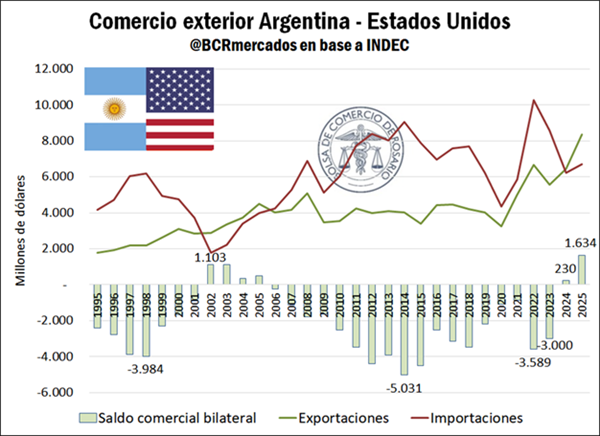
Argentina y Estados Unidos firmaron un acuerdo clave en comercio e inversiones, en un contexto de exportaciones récord al mercado norteamericano, impulsadas por energía y minerales estratégicos. En 2025 las exportaciones a Estados Unidos crecieron casi un 29% y rompieron su máximo histórico.

Buenos Aires, lunes 9 febrero (PR/26) — El miércoles 5 de febrero Argentina y Estados Unidos suscribieron su Acuerdo sobre Comercio e Inversiones Recíprocos. Si bien ya había sido anunciado en noviembre del 2025, esta semana pudo darse la firma correspondiente.

Según destacó Cancillería, estamos ante el primer instrumento de estas características en la región que incorpora compromisos sobre inversiones.

Al último dato disponible (30/09/2025), Estados Unidos es el principal origen de inversión extranjera directa (IED) en Argentina, representando el 18% del stock de IED y una posición superior a los US$ 32.000 millones, de acuerdo con el BCRA.

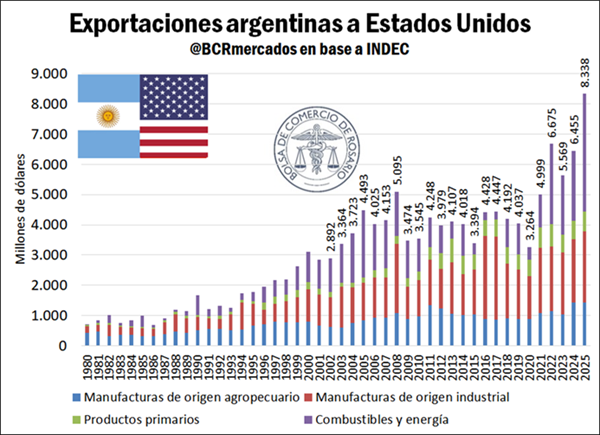
Esto se da en un contexto de récords de exportaciones a los Estados Unidos. Con un crecimiento cercano al 29%, las exportaciones a este destino totalizaron US$ 8.338 millones. A la vez, se ubicaron casi un 25% por encima del récord anterior, del año 2022.

No conforme con ello, el intercambio comercial fue el segundo más alto registrado, al tiempo que el superávit bilateral marcó máximos. Estados Unidos se sostiene en 2025 como el tercer destino de exportaciones y origen de importaciones de la República Argentina, detrás de Brasil y China.


El protagonismo del récord exportador viene por el complejo petrolero-petroquímico. En este sentido, las exportaciones de combustibles y energía ascendieron más de un 68% si comparamos el 2025 con el 2024. De esta manera, las exportaciones de energía representaron el 47% de las exportaciones a Estados Unidos el año pasado, una proporción que no se observaba desde 2005.


¿Qué implica el acuerdo de comercio e inversión recíprocos entre Estados Unidos y Argentina?

Como destacó Cancillería en su comunicado oficial, el flamante acuerdo implica la eliminación de aranceles recíprocos para 1.675 productos, lo que permite mejorar las condiciones de acceso y ampliar las exportaciones hacia un mercado esencial como es Estados Unidos. Argentina se compromete a eliminar sus licencias de importación o aplicar licencias de importación automáticas para los productos provenientes de Estados Unidos.

Por otro lado, a través de instituciones como el Eximbank y la Corporación Financiera de los Estados Unidos para el Desarrollo Internacional (DFC) se buscará apoyar el financiamiento estadounidense en sectores críticos de la Argentina en conjunto con el sector privado norteamericano.

Este acuerdo no se limita al comercio de bienes, sino que incorporar previsiones para el comercio digital. De esta manera, busca establecer un marco seguro y favorable para las actividades de startups, fintechs y empresas tecnológicas, de acuerdo con el comunicado de Cancillería.

Por otro lado, también fue firmado el Marco Estratégico para fortalecer cadenas de suministro en minerales críticos entre Estados Unidos y Argentina. Entre otras acciones, con este Marco ambos países se comprometen a identificar conjuntamente proyectos prioritarios y facilitar su financiamiento en un plazo de seis meses.

Estados Unidos fue el segundo socio comercial de la minería argentina en 2025. Sólo detrás de Suiza, representó cerca del 18% del total exportado por la Argentina en minería y marcó un crecimiento interanual superior al 25%.

Cerca del 10% de las exportaciones del Complejo Litio tuvieron a Estados Unidos como destino en 2025, ubicándolo como el segundo destino más preponderante del complejo, de acuerdo con la Secretaría de Minería. En este sentido, entre 2020 y 2023 Argentina abasteció el 47% de las importaciones de litio de los Estados Unidos, según USGS.


El stock comercial de granos arranca febrero en niveles récord desde al menos 2015

El stock comercial de granos arranca febrero en niveles récord desde al menos 2015

El maíz argentino gana ritmo comercial por su competitividad externa, mientras suben los futuros locales y Chicago impulsa al complejo soja por biocombustibles y mayores compras chinas.
Franco Pennino – Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, domingo 8 febrero (PR/26) — Sigue firme la comercialización de la campaña nueva de maíz, apalancada por la competitividad en el mercado de exportación. Subieron los precios futuros.
En Chicago la soja vuela por nuevas normativas de biodiesel y la promesa de más compras chinas.


1- Los stocks comerciales de los seis principales granos se mantienen altos en el mercado local

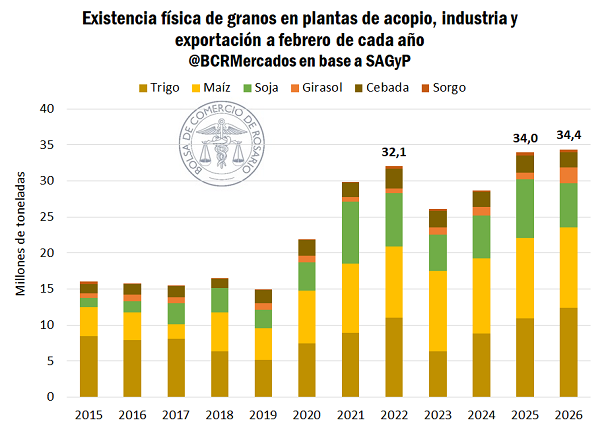
Hacia el primero de febrero, las existencias físicas en manos de acopios comerciales, plantas industriales y de exportación ascendieron hasta las 34,4 Mt, superando la marca del año pasado y siendo récord para por lo menos la última década. Entre la extraordinaria cosecha de trigo y la gran performance productiva del girasol, el nivel de toneladas almacenadas previas al ingreso de la gruesa es particularmente alto.

Las estadísticas relevadas por la Secretaría de Agricultura Ganadería y Pesca (SAGyP) no contabilizan los granos en manos de productores, por lo que el almacenaje fuera del sistema comercial viene a abultar aún más el número.

En el presente escenario de stocks hay que tener en cuenta la dinámica comercial para esta campaña 2024/25 de maíz que está por finalizar. La campaña nunca pudo ponerse a tono y a solo un mes de culminar se comprometieron 35 Mt de maíz correspondientes al presente ciclo, 8 millones de toneladas (Mt) menos que la campaña pasada a esta altura. Si se compara el ritmo de compromisos con relación a la producción se estima que, el avance comercial de la campaña 2024/25 está 19 p.p. por atrás del promedio de los últimos cinco años.

Este marco es la antesala de la llegada del maíz temprano, que rompió récords de superficie sembrada (ver) y que, a pesar del estrés hídrico relevado en las últimas semanas, aún tiene potencialidad de generar un gran volumen de granos disponible.

2 – Perspectivas maíz 2025/26: Más oferta total condicionada al clima y crecimiento de la relación stock/consumo

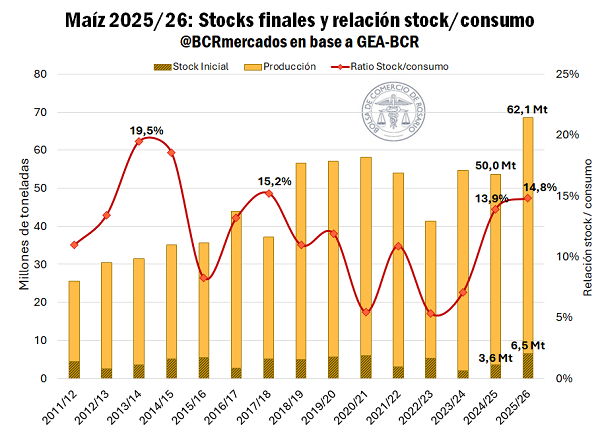
En menos de treinta días se dará inicio oficial a la cosecha de maíz 2025/26 que se perfila para marcar un récord histórico si se logran sortear las actuales complicaciones climáticas debido al estrés hídrico. Los volúmenes que dejen las tranqueras encontrarán una coyuntura marcada por un remanente considerable de la campaña anterior.

Es decir, a la entrante producción proyectada actualmente por GEA-BCR en 62 Mt, se sumaría a unos stocks iniciales de 6,5 Mt remanentes de la 2024/25 según estimaciones propias, para totalizar una oferta total de 68,6 Mt. Esto en principio sería 28% más que el año pasado y el promedio de las últimos siete campañas, aunque aún no tenemos certezas sobre el número final de producción.

Dada la demanda esperada, con estos números la ratio stock/consumo estimado se proyecta en 14,8% al comienzo de la campaña, 5 p.p. más que el promedio de los últimos siete años. El cociente revela una holgura relativa de la oferta en relación con el consumo esperado, lo cual oficia preliminarmente como un factor limitante a las subas del precio.


Sin embargo, el nivel de suministros va a estar supeditado a la dinámica climática de los próximos días. Informes recientes de GEA-BCR advierten que el maíz temprano no fue neutral a las elevadas temperaturas y escasas lluvias durante las últimas semanas en la zona núcleo, que fueron insuficientes para revertir la caída en los rindes potenciales.

La misma fuente informa que casi la mitad del maíz tardío y de segunda se encuentra en estado regular. De persistir las sequías y altas temperaturas los cultivos podrían verse afectados negativamente, con los mayores riesgos en el maíz tardío actualmente.

Sin perjuicio de ello y teniendo en cuenta que la diferencia respecto al segundo registro más alto es de 9,5 Mt, el recorte tendría que ser importante para que la producción de maíz pierda su estatus de marca histórica.

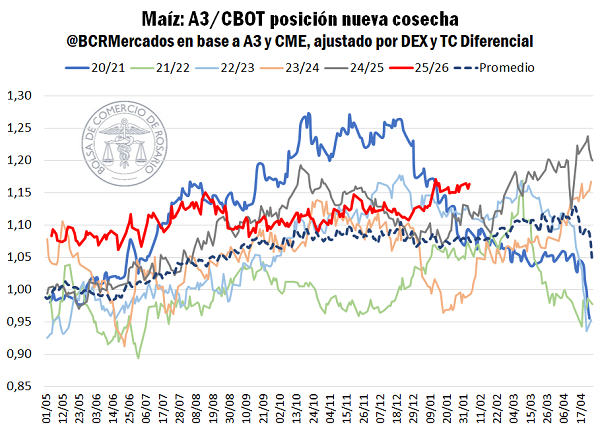
Justamente, con la ausencia de milímetros y la lupa puesta en las condiciones de los cultivos, los precios del mercado local imprimieron un leve tinte alcista, desplazando hacia arriba la curva de futuros por maíz. Como la dinámica de las cotizaciones en Chicago no copiaron la misma intensidad, la prima del maíz temprano se disparó a máximos para esta altura del año en por lo menos la última década.

En el eje comercial, los compromisos del maíz 2025/26 continúan avanzando con marcado dinamismo: en la semana que terminó se sumaron 1,2 Mt y el volumen comprometido desde el comienzo del año acumula 6 Mt -el 10% de la producción esperada-, siendo el más alto en por lo menos los últimos 15 años.

Asimismo, el registro triplica lo visto el año pasado a esta altura y es 2,6 veces el promedio de los últimos cinco años.

Esta acelerada dinámica comercial está apalancada en la competitividad del maíz argentino en relación con otros orígenes, así como en los volúmenes récord que se están por cosechar.

2.1- La competitividad del maíz argentino en el mercado global

En este escenario con oferta pesada en Argentina y a nivel global, la estacionalidad y el flujo cobra notable importancia. Desde Estados Unidos se cerraron ventas externas totales por 59 Mt de maíz 2025/26 según el último informe del Departamento de Agricultura de aquel país, superando así la mejor marca del año 2021 y alcanzando en volumen comprometido más del 71% del programa exportador.

De cumplirse las proyecciones del USDA, todavía restarían 23 Mt más por vender en lo que queda de la campaña. Esto es 4 Mt menos que el año pasado a esta altura y “apenas” un 24% más de lo que restaba a esta altura de la campaña en las últimas cinco.

Las estadísticas son especialmente relevantes si se enmarcan en el contexto de este ciclo: es decir, gran parte del saldo a exportar norteamericano ya está comprometido (6 p.p. por encima del último quinquenio) y el volumen restante no es inusual a esta altura del año, a pesar de que se cosecharon 60 Mt más que el promedio de los últimos cinco.

Al mismo tiempo, Ucrania, el otro gran oferente durante esta época del año, viene manteniendo un ritmo de exportación similar al de la campaña pasada. Los del Mar Negro levantaron solo 2,2 Mt más que durante la 2024/25, su menor campaña en siete años. Otra decepcionante cosecha que no permite volver a los niveles elevados de años anteriores.

Con China prácticamente fuera del mercado, Turquía y España, junto con otros países del Mediterráneo, vienen siendo sus principales compradores.

Es bajo este escenario donde compite el maíz temprano argentino. Con buena parte de las ventas norteamericanas consumadas y Ucrania con un nivel de oferta por debajo de la media.

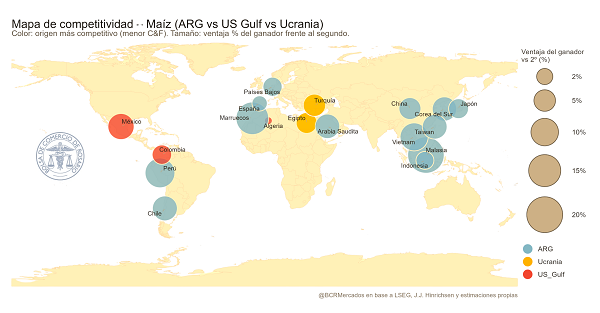
En materia de precios, destinos importantes como Egipto siguen estando en la órbita ucraniana por su cercanía geográfica, aunque en gran parte de los compradores claves argentinos (más del 80% de las exportaciones entre marzo y junio) el maíz local se erige como la opción más barata de entre los tres grandes jugadores a esta altura del año.


En África, países tales como Egipto, Marruecos y Argelia son importantes destinos para Argentina. La cotización C&F, que contempla el precio en origen más el costo de flete marítimo está muy cercano a la norteamericana o ucraniana e inclusive llega a posicionarse como la mejor opción para los compradores marroquíes. En Asia el maíz argentino es el más atractivo.

Es importante destacar que, el Golfo de México es el principal nodo portuario norteamericano, desde donde se embarcan la mayor parte del maíz. En 2024 explicó el 75% de las exportaciones del cereal norteamericana en ese año.

Sin embargo, los puertos del lado del Pacífico se vuelven una opción atractiva para compradores asiáticos y pueden llegar a rivalizar en mayor igualdad con el maíz argentino, aunque los costes internos de fletes no son desdeñables, limitando el ahorro por flete interoceánico.


3.1- Vuelan las cotizaciones del complejo soja en Chicago: el aceite en máximos de ocho meses.

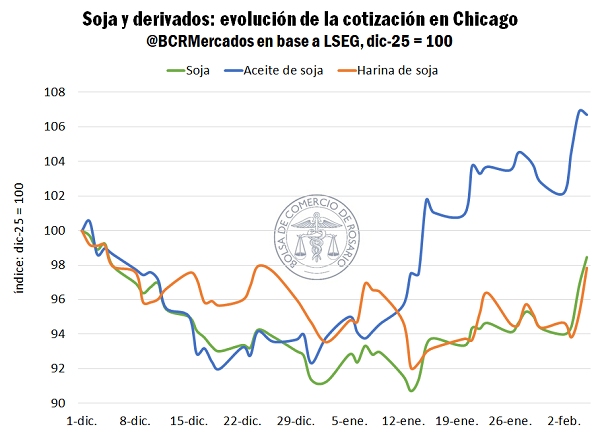
En Chicago, la cotización del aceite de soja llegó a máximos desde julio del año pasado, alcanzando los U$S 1.227/t. Mientras que el precio del poroto y la harina también escalaron. La soja llegó a máximos del año, ganando un 8% desde la última rueda del 2025, mientras que la harina sumó U$S 10/t desde inicios del 2026. 

Esta virtuosa dinámica para el precio del complejo soja en su conjunto no es demasiado común y es el resultado de la combinación de buenas noticias al mismo tiempo. Por el lado de los aceites, al escenario global de oferta relativamente limitada se le añade la promoción para la política de biocombustibles en Estados Unidos con la propuesta de renovación del 45Z, impulsando los precios.

Mientras que, por el lado del poroto, Trump y sus últimas afirmaciones sobre un acuerdo con China por ampliar las compras de esta campaña dispararon el precio de la soja. Además, debido a la natural alternativa entre exportación de poroto y procesamiento industrial, la harina de soja copia muy fielmente la tendencia del poroto, lo que explica también la dirección alcista. 


El martes de esta semana el Tesoro de los Estados Unidos emitió su propuesta para renovar la sección 45Z, referida a créditos para la producción de biocombustibles. La normativa fue bien recibida por los productores de biodiesel, etanol y demás productos, que en gracias a esta tendrían mayor previsibilidad respecto al futuro de la conveniencia fiscal de seguir produciendo estos productos.

En este sentido, el reglamento aporta certidumbre respecto a la estabilidad de un flujo de demanda interna para la soja estadounidense.

Al mismo tiempo, durante el miércoles de esta semana, el presidente norteamericano Donald Trump aseguró que China continuará comprando soja estadounidense para lo que resta de la campaña corriente.

Su principal socio comercial sumaría compromisos de compra hasta 20 Mt -superando las 12 Mt pactadas anteriormente- y adquiriría 25 Mt en la campaña siguiente. La noticia llega como agua en el desierto para los farmers, que miraban de reojo la incipiente entrada de la cosecha récord brasilera a los puertos y acapararía las compras del país oriental.

Esta decisión de mayores compras de producción norteamericana no se puede entender en su totalidad desde una lógica de eficiencia económica, sino más bien desde la geopolítica. Un reflejo de esto es el abultamiento relativo de la brecha entre los precios FOB de exportación de Estados Unidos (Golfo de México) y su equivalente de Brasil (Paranaguá).

Tras el mercado hacerse oídos del comentario del presidente estadounidense, el precio FOB en el Golfo saltó U$S 10/t, un 1 p.p. más que el día anterior.

Primicias Rurales

Fuente: BCR Informativo Semanal