En plena cosecha argentina, la harina de soja llega a máximos del 2024 en Chicago

En plena cosecha argentina, la harina de soja llega a máximos del 2024 en Chicago

Las lluvias en la región central demoran la recolección de soja en Argentina, mientras que la harina alcanza precios máximos en Chicago. En paralelo, el trigo estadounidense enfrenta un panorama crítico por falta de agua, lo que podría condicionar la oferta global del cereal.
Por Franco Pennino – Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 18 abril (PR/26) — Las lluvias de abril retrasan la cosecha de soja, aun así, las descargas en puertos son récord.
El trigo norteamericano sufre la sequía y las perspectivas son mixtas. Se comprometieron 17 millones de toneladas (Mt) de trigo y entramos al carry con grandes stocks remanentes.


1.    Se desploma el precio de la soja en el mercado disponible

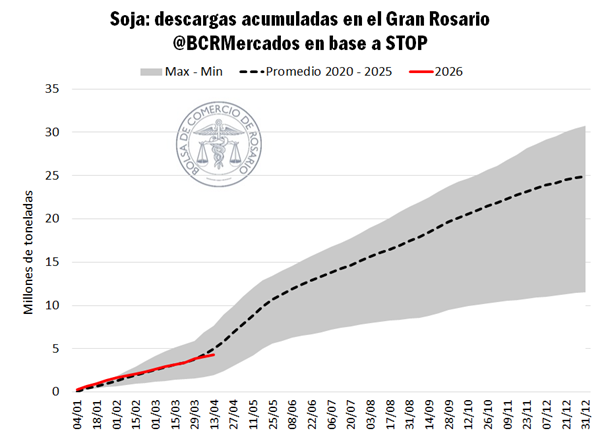
Desde el inicio del año y a principios de esta semana se descargaron en los puertos del Gran Rosario 18,8 Mt de granos según el sistema Stop, el volumen más alto de la serie y 30% por encima del promedio para esta altura del año. Si bien durante la semana pasada las entregas cayeron 22%, afectadas parcialmente por la intermitencia del servicio de transporte, las descargas en lo que van del año están en niveles máximos, pero con una particularidad: del total de toneladas que llegaron a puerto durante 2026, solo el 23% son porotos de soja. En el acumulado del año son 4,3 Mt, 400.000 toneladas menos que el año pasado y todavía no se siente el cambio de estacionalidad.
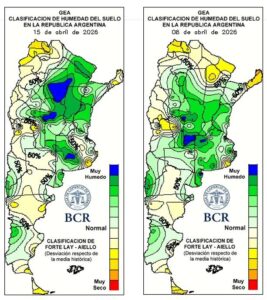
El avance de las labores por soja está luchando con las persistentes lluvias sobre la región central, complicando tanto la cosecha como la salida misma de mercadería a puerto. En la Zona Núcleo, GEA-BCR estima que el 25% de la superficie objetivo ya fue cosechada, 3 p.p. por delante de la campaña pasada, pero considerablemente rezagados respecto al promedio de 55% para las últimas cinco campañas a esta altura. A pesar del lento ritmo que están tomando las labores de soja, las existencias totales de los principales granos al primero de abril llegaron a alcanzar máximos históricos (ver), impulsadas por la oferta récord de los cereales y la gran performance del girasol. En términos comerciales, se desprenden dos puntos fundamentales del escenario actual:

  1. A pesar de que todavía no se generalizaron los envíos de soja, el ritmo de recepción de las terminales ya está en máximos.
  2. En consecuencia, el valor del cupo sigue pesando en el precio disponible. No solo dependiendo de las entregas de soja, sino del espacio relativo entre maíz, trigo y girasol.

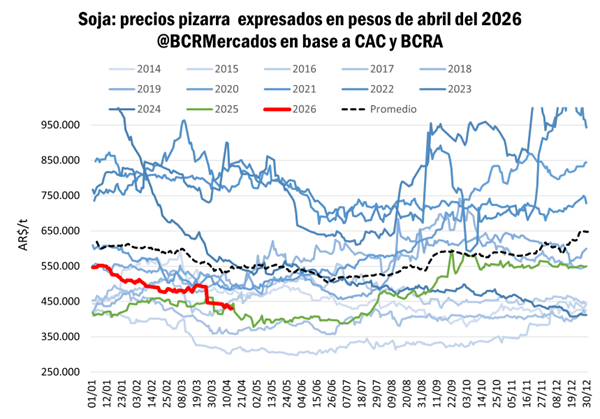
En materia de cotizaciones, la pizarra en pesos está cerca de los AR$ 430.000/t, ajustando por inflación es la cotización más baja desde julio del año pasado y está 22% por debajo del promedio. En términos comparativos, la pizarra de soja cayó 10% en dólares desde finales de marzo hasta ahora, mientras en Chicago prácticamente se mantuvo sin cambios, cediendo menos de un dólar por tonelada.
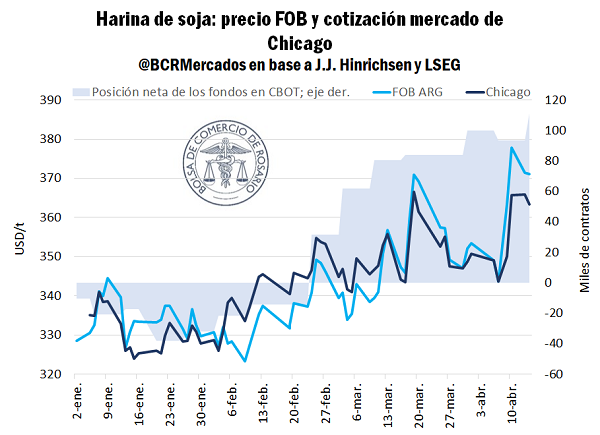
Al mismo tiempo que la pizarra exhibe la típica estacionalidad en precios a esta altura del año, las cotizaciones internacionales de la harina de soja llegan a máximos desde octubre del 2024, impulsadas por los fondos especulativos en Chicago y la tracción de demanda interna y externa en Estados Unidos. Siguiendo la dinámica del mercado, el precio de exportación de la harina argentina para embarques en cosecha llega a máximos del año superando los US$ 370/t, 13% más que a comienzos del 2026 y US$ 45/t más que el precio a cosecha el año pasado a esta altura. Teniendo en cuenta el ratio extracción teórico de la industria argentina, punta a punta, el alza del FOB de harina de soja le habría sumado US$ 30/t al precio promedio de venta industrial a cosecha en lo que va del año.
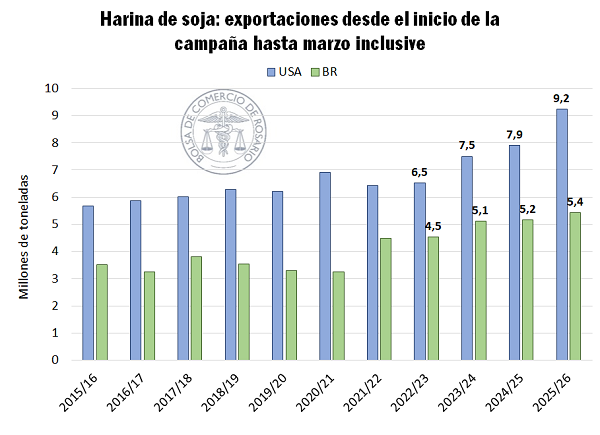
Sin embargo, el mercado internacional de harina de soja está sufriendo cambios estructurales muy relevantes y cada año es mayor la mayor preponderancia de Estados Unidos y Brasil. En el caso del país norteamericano, como era de esperarse, marzo rompió récords de procesamiento de porotos -el segundo mes más alto de su historia- y en lo que va de la campaña ya se procesaron 41,5 Mt, máximos históricos y 24% por encima del promedio de los últimos años a esta altura, produciendo 32,8 Mt de harina. Impulsados por los incentivos a biocombustibles, la oferta de harina se sigue expandiendo, funcionando como ancla en las cotizaciones y limitando las subas. Todavía sin la harina argentina entrando de lleno en el mercado internacional, las exportaciones desde EE. UU. hasta marzo inclusive se incrementaron 17% entre campañas y están 41% por encima del promedio para la última década.
2.    Trigo argentino 2025/26: el volumen comercializado es el más alto desde la campaña 2021/22, pero en comparación con la producción pierde pulso

La aspiradora externa sigue traccionando fuertemente la comercialización interna de trigo y a esta altura del año se observan compromisos por 17 Mt, cifra que por sí misma equivale al promedio del total de las cosechas 2020/21 a 2024/25. La 2025/26 puso un golpe sobre la mesa y, con la nueva estimación de GEA-BCR para el cierre de la campaña, totalizó 29,5 Mt: casi 50% más que el ciclo anterior.
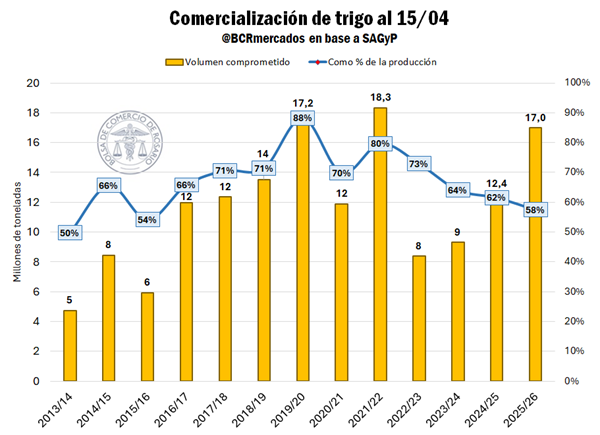
De dicho total comercializado, vemos que las 17 Mt comprometidas hasta ahora no son más que un 58% del total de cosecha estimada, debiéndonos remontar hasta 2015/16 para encontrar una cifra similar; sin embargo, el dato se matiza observando que fue solo 6 Mt el volumen comprometido en ese ciclo a esta altura, mientras el tonelaje de la campaña corriente casi lo triplica.

La Argentina todavía tiene otras 12,5 Mt del cereal disponibles para ser colocadas tanto en el mercado local como externo. Las exportaciones del cultivo hasta abril inclusive llegarían a unos 12,5 Mt, sumando datos preliminares de NABSA para este mes y marzo.

Sin embargo, ya empiezan a hacerse sentir los efectos del carry sobre los precios de exportación. El FOB del cereal está en US$ 229/t, habiendo llegado a 230/t a principios de este mes, y cerca de 11% por encima de los precios de enero, cuando cotizaba en torno a los USD 205/t. En general, comienza a pesar la aguda competencia de la producción rusa que entra a los mercados internacionales, por lo que se acota el margen de subas del precio de exportación para mantener competitividad. Además, también toma relevancia seguir de cerca la coyuntura climática en Estados Unidos, que podría condicionar el futuro del cereal de ese origen y abrir ciertas posibilidades de exportación si el hemisferio norte presenta problemas de oferta.

3.    El trigo norteamericano 2026/27, en jaque por el clima 

Por último, a poco de que inicio la cosecha de trigo de invierno en el hemisferio norte, el trigo estadounidense atraviesa una coyuntura climática compleja. Una sequía lleva semanas azotando a las regiones trigueras de Estados Unidos y amenaza con reducir los rindes finales. Según informa USDA, al 7 de abril 68% del trigo de invierno está bajo estado de sequía; más del doble que el año pasado a esta altura.

El lunes 13 de abril el USDA publicó la segunda edición del año del informe semanal Crop Progress (progreso de cultivos), en el que se relevan tanto el avance de las labores de siembra y cosecha como las condiciones de los cultivos. El mercado se encontró con un panorama poco alentador para el trigo de invierno, en tanto solo 34% se encuentra en condiciones buenas a excelentes; el año pasado el registro arrojaba 47%, y la cifra es, además, 1 p.p. inferior a la semana pasada.

Este dato confirma una tendencia que los operadores seguían de cerca desde hace semanas. Se puede considerar un buen indicador anticipado del desempeño general de la campaña al tomar las condiciones del trigo de invierno en Kansas, el principal estado productor del cultivo en Estados Unidos. Allí desde hace semanas ya se observaba un deterioro de las condiciones buenas a excelentes de los cultivos, al punto de alcanzar 32% en el último dato semanal, sumando una sexta semana consecutiva de merma en la variable y cayendo a su nivel más bajo desde 2022. Otros estados productores también son afectados, con 54% del trigo en Texas calificado como pobre o muy pobre y cerca de la mitad en esa condición en Oklahoma, Nebraska y Colorado.
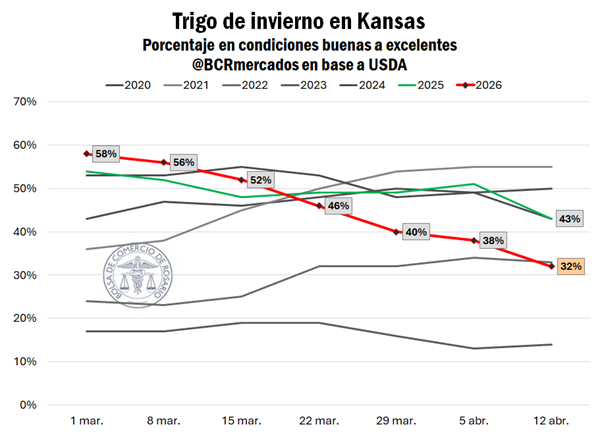
Por otro lado, es importante mencionar que, entre el 1 y 8 de marzo, el porcentaje de trigo de invierno en condiciones buenas a excelentes era el más alto del último lustro en Kansas. Mientras que, con el correr de las semanas dicho porcentaje registró una caída de 26 p.p. respectivamente. Es la primera vez desde por lo menos 2015 que se observa una caída tan pronunciada y sostenida dentro del periodo.

A diferencia de lo que se anticipaba en las últimas dos semanas, el panorama luce complejo para el cereal estadounidense. Las tan esperadas lluvias en las planicies estadounidenses, que llegarían a dar un alivio a la sequía, al final no estuvieron a la altura de lo esperado y es un factor que pone en alerta a los operadores y productores en general. A esto se añaden las perspectivas de un abril mayormente seco para las Planicies del Sur, escalando la preocupación frente a lo que ya se percibe como un riesgo real de daños sobre los rindes finales si no se materializan lluvias para el final de este mes.

En este contexto de expectativas no tan favorables para el rendimiento del trigo estadounidense, el USDA adelantó recientemente que el área total de trigo 2026/27 sería la más baja desde al menos 1919. Por lo tanto, el factor área no compensaría positivamente una situación de caídas de rindes en lo que sería el número final de producción de Estados Unidos.

Primicias Rurales

Fuente: BCR Informativo Semanal
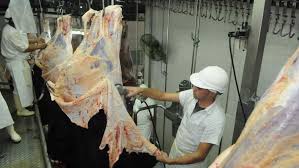
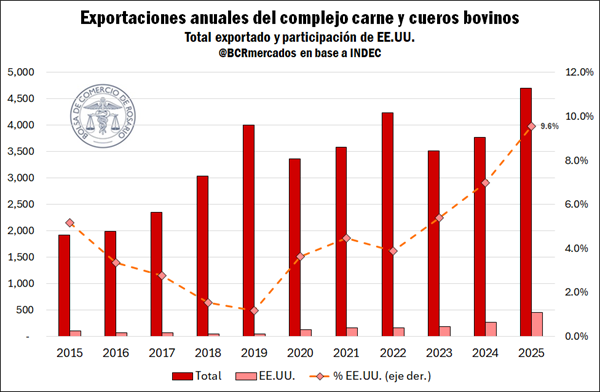
Récord y diversificación: el complejo bovino alcanzó niveles históricos de exportación

Récord y diversificación: el complejo bovino alcanzó niveles históricos de exportación

Impulsado por un salto en los precios internacionales y la apertura de nuevos cupos en mercados estratégicos, el sector generó ingresos por US$ 4.727 millones en 2025 y mantiene la tendencia alcista en el inicio de 2026.

Rosario, viernes 17 abril (PR/26) — El complejo de carnes y cueros bovinos se consolidó como el sexto mayor exportador de Argentina, aportando el 5,4% del total de las ventas externas del país en 2025.  A pesar de una leve baja en el volumen físico respecto a 2024, el valor obtenido marcó un hito gracias a una suba de precios de entre el 28% y 43% y a una mayor participación de cortes de alto valor, como la carne enfriada.

¿Qué productos lideran los embarques?


El 82% de las divisas del complejo provienen de la carne en diversos formatos. Los protagonistas son:

  • Carne deshuesada y congelada: Representa el 47% del total con US$ 2.205 millones.

  • Carne fresca o refrigerada: Aporta el 27%, destacándose por su alto valor unitario (promediando los US$ 11.014 por tonelada).

  • Cueros y pieles: Siguen en importancia con un aporte de US$ 345 millones.

  • Subproductos: Harinas, pellets, sebo bovino y manufacturas de cuero completan el esquema exportador.

Nuevos horizontes: menos dependencia de China

Aunque China sigue siendo el principal comprador (44,5% del valor), su peso relativo está disminuyendo en favor de otros mercados con mayor poder adquisitivo:

  1. Estados Unidos: Se consolidó como el segundo destino (9,7%). La crisis de stock ganadero en Norteamérica —en mínimos de 75 años— forzó la ampliación del cupo para Argentina a 100.000 toneladas anuales.

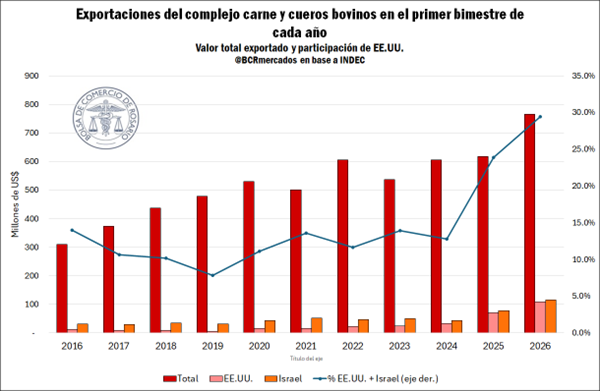
  2. Israel: El crecimiento fue exponencial gracias a la habilitación para exportar carne kosher con hueso, alcanzando el 15,2% de los despachos en el primer bimestre de 2026.

  3. Unión Europea: Aunque ocupa el cuarto lugar, se espera un fuerte repunte a partir de mayo con la eliminación del arancel del 20% para la Cuota Hilton y la puesta en marcha del acuerdo Mercosur-UE.

Arranque prometedor en 2026

El primer bimestre de este año ya muestra un incremento del 23,7% en facturación respecto al mismo periodo de 2025. Con precios que promedian los US$ 12.338 para la carne fresca y una diversificación de destinos que ya suma el 29,4% entre EE.UU. e Israel, el complejo bovino proyecta un año de consolidación macroeconómica para las reservas del país.

El valor exportado por el complejo de carne y cueros bovinos alcanzó un récord en los registros en el primer bimestre del 2026, llegando a un valor de US$ 764,3 M. Esto representa un incremento del 23,7% en comparación con el mismo período del año 2025.

Si bien el volumen exportado es ligeramente superior al del año pasado en el caso de las carnes (5% más en el primer bimestre), el mayor monto se explica principalmente por mayores precios en comparación con principios del año pasado.

Si se analizan, por ejemplo, los dos principales productos de exportación dentro del complejo, se observa que el precio de la carne bovina deshuesada congelada promedió en enero y febrero un precio FOB de US$ 6.335 /t, lo que representa una mejora del 27% interanual; en tanto, la carne deshuesada fresca, segundo mayor producto exportado, promedió un precio de US$ 12.338 /t, lo que refleja un incremento de 31% i.a.

De este total, solo el 36,9% se debió a exportaciones a China, lo que representa el porcentaje más bajo en siete años para un primer bimestre. En segundo lugar, se ubicó Israel, destino al que se realizaron exportaciones por un valor de U$S 116 M, acaparando el 15,2% del mercado.

Los despachos a este destino han crecido considerablemente a partir del permiso obtenido en 2024 para exportar carne kosher con hueso, lo que se sumó a los cupos tradicionales de carne kosher sin hueso. En conjunto, en los primeros dos meses de 2026, la participación conjunta de EE.UU. e Israel ascendió al 29,4%, la máxima en la serie de datos de INDEC.


En esta nueva configuración del comercio, con un gran salto observado en el valor exportado a Israel y a Estados Unidos, es de destacar que en los primeros dos meses de 2026 la Unión Europea como bloque, tradicionalmente el segundo destino de exportación, ocupa de momento el cuarto lugar, por detrás de China, Israel y EE.UU., acaparando el 14,0% de los despachos. No obstante ello, el valor exportado a este destino, por cuenta de US$ 107 M, es el máximo en 14 años.

Por otra parte, con el acuerdo Mercosur – Unión Europea, a partir del primero de mayo la alícuota de la cuota Hilton bajaría de 20% a 0%. Además, se creará una nueva cuota de 99.000 toneladas de carne bovina para el Mercosur, con un arancel preferencial del 7,5%, la cual está dividida en dos cuotas de carne congelada y enfriada de 54.450 y 44.550 toneladas, respectivamente, y de la cual todavía resta definirse la distribución entre los países miembros. Todo esto permite pensar que haya un repunte de las exportaciones al bloque europeo en el transcurso de 2026.

A modo de conclusión, luego de un gran año en materia exportadora para el complejo de carnes y cueros bovinos, como fue el 2025, en el año en curso se combina un escenario de altos precios de exportación y nuevos acuerdos comerciales que posibilitan la diversificación de destinos, reduciendo la dependencia del mercado chino, que entre 2019 y 2024 concentró, en promedio, el 52% del valor exportado del complejo, proporción que en 2025 se redujo a 44% y en lo que va de este año a 37%.

Primicias Rurales

Fuente: Por Franco Ramseyer – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) Informativo Semanal

La cosecha de soja bajo asedio: las lluvias provocan un fuerte retraso en la región núcleo

La cosecha de soja bajo asedio: las lluvias provocan un fuerte retraso en la región núcleo

El último informe de la Guía Estratégica para el Agro (GEA) de la BCR revela un atraso de 30 puntos porcentuales en la cosecha de soja debido a la persistencia de lluvias y alta humedad. Pese a las complicaciones logísticas, los rindes promedio muestran una mejora respecto a las proyecciones iniciales.

Rosario, viernes 17 abril (PR/26) — La región núcleo enfrenta un escenario crítico para la recolección de granos gruesos. Según la Guía Estratégica Para El Agro (GEA) de la Bolsa de Comercio de Rosario (BCR), el avance de la cosecha de soja de primera se ubica en un 25%, muy lejos del 55% habitual para mediados de abril.

La recurrencia de lluvias, sumada a la baja radiación y el rocío nocturno, impide el secado de los suelos y amenaza la calidad de la mercadería.

El factor climático: ciclogénesis y humedad

El consultor climático y especialista en clima que trabaja para la Guía Estratégica para el Agro (GEA) de la Bolsa de Comercio de Rosario (BCR) se llama Alfredo Elorriaga.explica que el cambio de escenario se debe al paso de sistemas de alta presión a reiterados centros de baja presión (ciclones) que potencian tormentas estacionarias.

  • Acumulados récord: La primera quincena de abril ya promedia 104 mm en la región, duplicando la estadística histórica de 50 mm.

  • Ciclogénesis: Este fenómeno ha dejado acumulados de hasta 300 mm en localidades como Reconquista y Sunchales.

  • Pronóstico reservado: Se esperan nuevas precipitaciones desde el sábado 18 hasta el miércoles 22 de abril, lo que agravaría las condiciones de piso y el riesgo de apertura de chauchas.

Brecha de rindes y problemas en el lote

Aunque el promedio de rinde para la soja de primera subió a 44 qq/ha (frente a los 40 qq/ha estimados hace un mes), la dispersión es extrema:

  • Picos de rinde: Localidades como Arequito y San Gregorio reportan máximos de entre 65 y 70 qq/ha.

  • Zonas críticas: En Río Tala, los resultados son muy bajos, oscilando entre 10 y 15 qq/ha.

  • Daños agronómicos: Se detectan rebrotes, retención foliar, granos verdes e impurezas, especialmente en el noreste de Buenos Aires y sur de Santa Fe.

El maíz temprano: la excepción

A diferencia de la soja, el maíz temprano muestra un dinamismo superior. La cosecha ya alcanza el 82% del área, superando el promedio histórico del 75%. Los mejores resultados se concentran en el sudeste de Córdoba y el noroeste bonaerense, con rindes excepcionales de entre 120 y 135 qq/ha.

Primicias Rurales

Fuente: BCR – GEA

El Gobierno ratifica el fin de las retenciones, pero vuelve a advertir que el proceso llevará tiempo

El Gobierno ratifica el fin de las retenciones, pero vuelve a advertir que el proceso llevará tiempo

El Gobierno ratificó su compromiso de eliminar las retenciones, aunque Sergio Iraeta y Luis Caputo insisten en remarcar que la quita total dependerá de la responsabilidad fiscal y podría completarse recién en un eventual segundo mandato.

En el marco del AmCham Summit 2026, el secretario de Agricultura, Ganadería y Pesca, Sergio Iraeta, se refirió al esquema de reducción impositiva para el sector agroindustrial. Durante su intervención en el panel sobre desarrollo agroindustrial, el funcionario proyectó un horizonte a largo plazo para la eliminación total de los derechos de exportación (DEX).

“Estoy seguro de que para el final del segundo mandato de Milei las retenciones van a ser cero”, afirmó Iraeta. Si bien aclaró que se trata de una perspectiva personal y no de una fecha técnica confirmada, subrayó que la gestión actual mantiene el rumbo de la desregulación y la competitividad. El secretario destacó que, desde 2024, se han logrado reducciones significativas, llevando a tasa cero a productos lácteos, economías regionales y carne porcina.

Esta postura se alinea con las recientes declaraciones del ministro de Economía, Luis Caputo, en la Bolsa de Comercio de Rosario. El titular del Palacio de Hacienda fue enfático al explicar las limitaciones actuales: “Me encantaría bajar las retenciones a cero mañana, pero no puedo. En el cortísimo plazo eso generaría déficit fiscal”.

Caputo insistió en que el compromiso con el campo es inalterable, pero que la prioridad absoluta es mantener la responsabilidad fiscal para evitar crisis inflacionarias pasadas. Según el ministro, la quita total de impuestos llegará a medida que el crecimiento económico permita compensar la recaudación sin comprometer las cuentas públicas.

Primicias Rurales

Fuente: varias

¡Atención! El maíz sigue siendo el protagonista, con stocks comerciales récord

¡Atención! El maíz sigue siendo el protagonista, con stocks comerciales récord

Las existencias de maíz alcanzaron un récord histórico de 19,3 millones de toneladas al inicio de abril, impulsadas por una cosecha excepcional. En paralelo, la campaña de soja arranca con una comercialización acelerada, aunque con una oferta total proyectada por debajo del promedio.


Por Franco Pennino – Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, lunes 13 abril (PR/26) — Sigue llegando maíz a las plantas comerciales y los stocks del cereal al primero de abril son un récord de 19,3 millones de toneladas (Mt.)
La campaña de soja 2025/26 ya se largó, con una comercialización que toma impulso, pero la oferta total estará por debajo del promedio.


1.    Récord de existencias de maíz: 19,3 Mt al primero de abril

El flujo de maíz sigue siendo extraordinario, al miércoles de esta semana ya hay acumulado compromisos por 21,9 Mt del cereal para la campaña 2025/26, 42% más que el promedio de los últimos diez años y el 33% de la cosecha estimada. En términos relativos de la producción, se progresa 6 puntos porcentuales por encima del año pasado a esta altura.

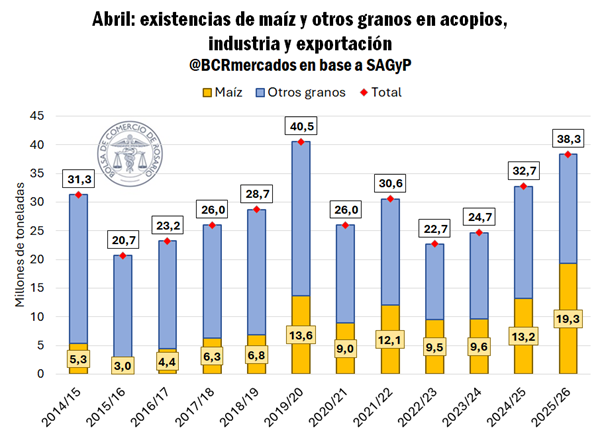
En sintonía con una cosecha récord estimada en 67 Mt (ver), las existencias de maíz al primero de abril alcanzan 19,3 Mt según SAGyP. Esto es un máximo histórico para dicho momento del año, 46% más que el año pasado a esta altura y 2,3 veces el promedio de los últimos diez años. Es decir, los números comerciales comienzan a reflejar el gran salto productivo del maíz temprano y un panorama muy positivo para la oferta total del cereal en este nuevo ciclo comercial 2025/26. Esto, en un contexto en el cual el hemisferio norte tendrá retracciones de área de maíz por el efecto de rotaciones y el aumento de costos productivos.

Entre la estimación de una cosecha récord de maíz, que ya avanza sobre el 25% a nivel nacional, el récord productivo de trigo y girasol, más las toneladas que empiezan a llegar de soja, las existencias totales de granos en plantas de acopio, elevadoras e industria alcanzan las 38,3 Mt al primero de abril.

Dicho número se encuentra apenas por debajo del récord del año 2020, cuando se registró un stock de 17 Mt de soja y este año solo se contabilizan 4,6 Mt a comienzos de mes.

De esta forma, la composición del stock cambió fuertemente, ya que estas 12,4 Mt menos de soja al primero de abril, se compensan casi en su totalidad por 5,6 Mt adicionales de maíz, 2,4 Mt más de trigo y 2 Mt extras de girasol, que en conjunto suman 10,1 Mt más que en abril de 2020.

En el mercado de granos todo está conectado: el espacio físico juega un rol fundamental en la colocación de precios, sobre todo para mercadería disponible, lo que explica las presiones en las cotizaciones del maíz y la soja en estas semanas.

2.    El mercado local de soja pone primera

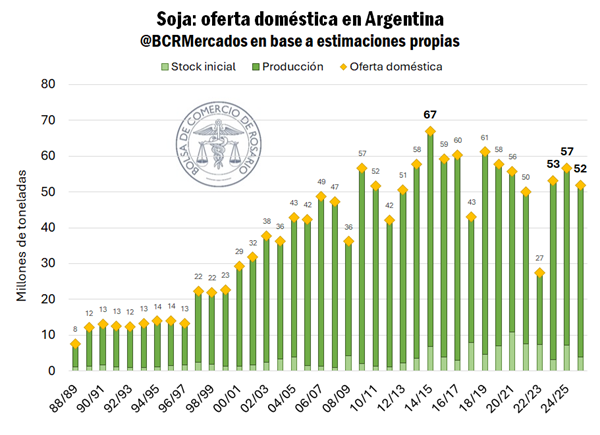
Cartón lleno para la campaña gruesa: comienza abril y arranca el ciclo comercial 2025/26 de la soja. A pesar de que la superficie sembrada habría caído 8,7% entre campañas, se espera que el rinde promedio nacional compense en el margen, proyectando una cosecha de 48 Mt según GEA-BCR (ver). Sin embargo, los stocks iniciales de la campaña, remanentes de la 2024/25, son los más bajos en una década (dejando a un lado la sequía), por lo que la oferta doméstica para este nuevo ciclo se estima en 52 Mt, la más baja desde la 2022/23 y 8% por debajo del promedio de los últimos diez años. En la zona núcleo el avance de cosecha todavía es incipiente, culpa de las interminables lluvias sobre la región. Según GEA (ver) solo se habría cosechado el 2% de la zona central, por detrás del 7% del año pasado y muy lejos del 50% promedio de las últimas campañas a estas alturas. En los primeros ocho días de abril ya llovió lo que suele llover en todo el mes y está retrasando las labores.

Si bien aún el avance de las labores es incipiente, el volumen de toneladas que se operaron en el mercado interno creció exponencialmente. En términos comerciales, la comercialización adelantada evolucionó con cautela.

Sólo se vio un salto importante en octubre de 2025 con la eliminación temporaria de retenciones, y desde allí la concertación de negocios se centró en maíz. Sin embargo, con la inminente llegada de la cosecha, el volumen operado se comenzó a acelerar, en la búsqueda de ponerse al día con las ventas y asegurar un lugar para la descarga.

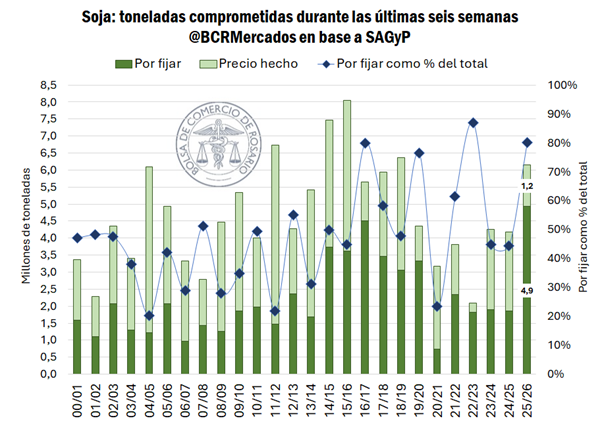
En las últimas seis semanas se duplicaron las toneladas comprometidas con un volumen negociado de 6,1 Mt de soja, lo que representa 13% de la cosecha esperada, el avance más rápido en diez años.

Al tiempo que avanza la comercialización, las cotizaciones en el mercado disponible se desplomaron 9% en dólares, teniendo en cuenta que la pizarra pasó de promediar US$ 350/t a US$ 319/t en diez ruedas. Lo poco atractivo de las cotizaciones actuales para el lado vendedor son evidentes en el tipo de contratos que se cierran.

El 80% de las toneladas comprometidas en las últimas seis semanas para la 2025/26 son a fijar precio; en términos de volumen, es la primera vez que se comprometen tantas toneladas sin precio, con casi 5 Mt. 

3.    El aceite de soja sostiene los precios internos

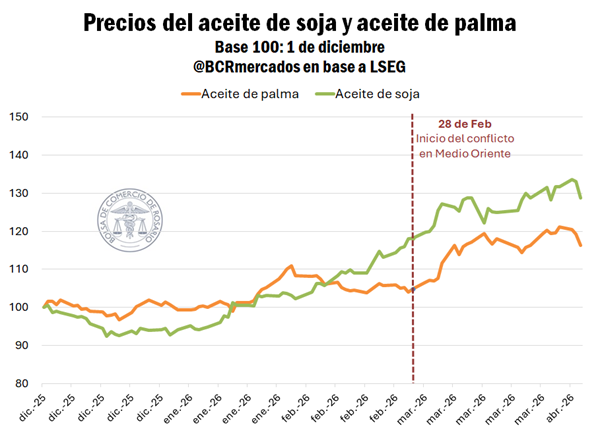
La guerra en Medio Oriente estuvo traccionando las cotizaciones internacionales por commodities estos últimos meses. Un conflicto de estas características tiene implicancias en un amplio espectro de actividades a lo largo de todo el globo, pero una directa de ellas ha sido la suba de los productos energéticos en el mercado internacional y con ello, la tracción en aceites vegetales.

La cotización FOB del aceite de soja argentino promedia US$ 1.258 /t en el spot, ganando más de US$ 150/t (+ 14%) en lo que va del año.

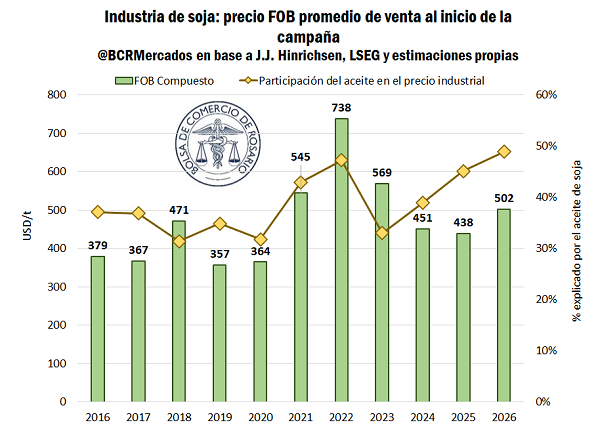
El nivel actual de precios de exportación de aceite para la cosecha es el tercero más alto en los últimos quince años, solo después de los precios estratosféricos del 2022 y apenas por detrás del 2012. El rally en las cotizaciones del aceite traccionó el precio promedio de venta del sector industrial a cosecha, haciendo que pase de US$ 461/t promedio en marzo a US$ 502/t durante esta semana.

Como las cotizaciones por la harina no se mantuvieron en niveles tan alto, actualmente el precio del aceite explica casi la mitad del precio de venta industrial de soja esta campaña, máximos en una serie de diez años.

Esta dinámica implica que el poder de compra industrial está altamente expuesto a la fortaleza del aceite en un escenario de altísima volatilidad global.

Como efecto colateral del cierre del Estrecho de Ormuz, varios de los grandes productores y exportadores de aceites vegetales han buscado incrementar la participación de biocombustibles en su matriz energética, lo que implica eventualmente mayor absorción interna. Este hecho no es trivial para el mercado global, siendo que ya tiene un antecedente cercano el aumento sostenido de consumo de aceite de palma en Indonesia con una producción que crece en menor medida, provocando una menor disponibilidad del producto e impulsando las cotizaciones del aceite de palma por encima incluso que las del de soja o girasol.

4.    Biocombustibles al rescate: la respuesta de los grandes productores/exportadores

Durante el último mes, con el recrudecer del conflicto en Medio Oriente, se ha visto como el escenario de abastecimiento energético se tornó complejo para muchos países. Las principales naciones afectadas fueron las de Asia, que es el principal destino de las exportaciones de combustibles del Golfo Pérsico. En la mayoría de los casos estas debieron adoptar incluso medidas de racionamiento de los combustibles, en búsqueda de morigerar los graves efectos de la crisis.

El malestar en Asia provocado por la escasez de combustibles fósiles fogueó el debate por incrementar las mezclas con biocombustibles, tratando de aprovechar recursos propios y reducir la dependencia de combustibles importados. Indonesia y Malasia, los dos grandes productores y exportadores de aceite de palma, avanzan a incrementar su tasa de corte a niveles muy elevados; por el lado del aceite de soja, Estados Unidos hizo lo propio y Brasil avanza en la misma dirección.

Indonesia y Malasia avanzan en una mayor utilización de biocombustibles en el sudeste asiático. Indonesia proyecta pasar de B40 a B50 a partir de julio, con el objetivo de generalizar su uso en el transporte hacia 2028. En paralelo, Malasia evalúa escalar desde B10 hacia B20 y B30 de forma gradual. En América, Brasil también profundiza esta tendencia y planea elevar la mezcla obligatoria de bioetanol del 30% al 32% en el corto plazo, reforzando el rol de los biocombustibles en su matriz energética.

Por último, el viernes 27 de marzo entró en vigor la nueva política de mezcla de biocombustibles de la EPA en Estados Unidos. Dicha normativa establece nuevos volúmenes de corte obligatorio con biocombustibles en 2026 y 2027, cifras que no tienen precedentes e incluso son mayores a los inicialmente propuestos en junio de 2025. Según el informe técnico de la EPA, el impacto directo de la nueva regulación implica un aumento del uso de aceite de soja para la producción de BBD (Biomass-Based Diesel) del 62% y 72% en 2026 y 2027 respectivamente, esto equivale al uso total anual de 8,4 Mt de aceite en 2026 y 8,9 Mt de aceite de soja en 2027. En términos comparativos, el uso promedio de aceite de soja para la producción de BBD durante los últimos cinco años en USA fue de 4,6 Mt. Según el mismo reporte de la agencia, espera que el 100% de la producción de aceite de soja sea a base de materia prima local, por lo que implicaría una necesidad de procesamiento interno de soja por entre 44 Mt y 47 Mt para cubrir dicha necesidad de aceite respectivamente.


Primicias Rurales

Fuente; BCR Informativo Semanal