Por qué 2026 será el año del despegue de la ganadería

Por qué 2026 será el año del despegue de la ganadería

El presidente del mercado ganadero Rosgan, Raúl Milano, vaticina el inicio de una «nueva era» para la ganadería argentina en 2026. Con el fin del esquema de precios políticos y una demanda internacional sólida, el sector se encamina hacia un periodo de mayor productividad, integración de la cadena y el uso de herramientas financieras para consolidar la inversión en los campos.

Rosario, jueves 5 febrero (PR/26) — Raúl Milano, Presidente del mercado ganadero Rosgan, sostiene que el nuevo escenario de precios, la demanda internacional y el cambio de paradigma sobre el valor de la carne abren una etapa de mayor inversión, productividad e integración para la cadena de ganados y carnes

La cadena de ganados y carnes argentina atraviesa un momento de inflexión. Un contexto de demanda internacional firme, condiciones favorables en los mercados globales y una revalorización de los sistemas de producción natural se combinan con un consumo interno que sigue eligiendo a la carne como fuente central de proteínas, configurando un escenario de oportunidades para el sector.

El Presidente de ROSGAN, Raúl Milano, afirmó que 2026 se perfila como “el año de la consolidación de una nueva era” para la ganadería argentina. Según su análisis, el cambio más profundo es cultural: quedó definitivamente atrás la idea de que la carne debía tener un “precio político”.

En este marco, sostuvo que los valores actuales de la hacienda no son una mala noticia, sino la condición necesaria para estimular mayor producción, mejorar la calidad de los rodeos y garantizar un abastecimiento más estable y sostenible en el tiempo.


Milano destacó que el productor es el principal beneficiario de esta etapa, con una recuperación real en los precios de la hacienda en pie que supera a la inflación.

A su vez, remarcó la importancia de que esta renta sea reinvertida en mejoras estructurales como alambrados, aguadas, infraestructura de manejo y una mayor implantación de pasturas, con el objetivo de aumentar la capacidad productiva de los campos y ganar eficiencia.

En relación con los sistemas de engorde, el titular de ROSGAN señaló que el feedlot se ha consolidado como un actor central de la cadena, producto de las transformaciones productivas de las últimas décadas.

En este sentido, consideró que la tendencia hacia animales más pesados al momento de faena responde tanto a razones económicas como a la creciente orientación exportadora del sector, que hoy opera sin restricciones significativas y marca el rumbo de los precios.

Respecto de la industria frigorífica, Milano planteó la necesidad de avanzar hacia mayores niveles de integración y coordinación entre productores, feedlots y frigoríficos, con esquemas de aprovisionamiento más previsibles y una distribución más equilibrada del valor agregado a lo largo de la cadena.

Finalmente, el Presidente de ROSGAN destacó el rol de los instrumentos financieros para acompañar este proceso —como el forward ganadero, el warrant ganadero y los mercados de futuros— herramientas desarrolladas junto con la Bolsa de Comercio de Rosario y que serán presentadas en próximos eventos del sector.


Primicias Rurales

Fuente: Bolsa de Comercio de Rosario


Desde Formosa, arribó a Rosario el Primer Lote de Soja de la campaña 2025/26

Desde Formosa, arribó a Rosario el Primer Lote de Soja de la campaña 2025/26

La Bolsa de Comercio de Rosario informó la recepción de la primera partida de la nueva campaña, tras la intervención de la Cámara Arbitral de Cereales, que determinó que la mercadería resultó “de recibo”.


Rosario, miércoles 4 febrero (PR/26) — El inicio simbólico de la comercialización de la soja de la campaña 2025/26 ya tiene su punto de partida.

La Bolsa de Comercio de Rosario informa que se recibió el Primer Lote de Soja de la nueva campaña, remitido por Santa Cecilia S.R.L., con procedencia en la provincia de Formosa, y descargado en el establecimiento de Renova S.A., en Timbúes, provincia de Santa Fe.

La mercadería fue sometida a la intervención de los Recibidores Oficiales de la Cámara Arbitral de Cereales de la BCR y al análisis de BCRLabs. Concluido ese proceso, y en base a los resultados analíticos, la Cámara resolvió que el lote resultó “de recibo”.

El arribo del Primer Lote constituye un hito institucional para la cadena agroindustrial, ya que representa el ingreso de la nueva cosecha al circuito comercial y antecede al tradicional Remate del Primer Lote de Soja, que se realizará, como todos los años, en el Recinto de Operaciones de la Bolsa de Comercio de Rosario, durante el mes de abril.

Detalles del lote

Productor: Santa Cecilia S.R.L.

Procedencia: Ibarreta / Subteniente Perín – Formosa

Hectáreas sembradas: 630

Fecha de siembra: 01/09/2025

Fecha de cosecha: 02/02/2026

Variedad: DM60i62 ipro

Acopio/Cooperativa: Ojeda Agropecuaria S.A.

Corredor: Ojeda Ariel Rubén

Entregador: Williams Entregas S.A.

Destino de descarga: Renova S.A. (Timbúes, Santa Fe)

Peso neto: 36.000 kilogramos


Fuente: Bolsa de Comercio de Rosario

Primicias Rurales

La industria aceitera argentina registró en 2025 un volumen récord de procesamiento de oleaginosas

La industria aceitera argentina registró en 2025 un volumen récord de procesamiento de oleaginosas

Por Bruno Ferrari – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) 
La agroindustria argentina cerró el 2025 con un hito histórico en materia de industrialización, al procesar oleaginosas por un récord de 47,6 Mt. Fue clave el buen nivel de oferta de soja y girasol. La capacidad ociosa fue la más baja desde 2011.


Rosario, lunes 2 febrero (PR/26) — La industria aceitera es un sector fundamental de la economía argentina y un pilar clave para el agregado valor de la cadena agroindustrial. En perspectiva histórica, hacia la década de 1960/70 el nivel de procesamiento anual rondaba las 2 Mt anuales y era una industria más bien ligada al crush de girasol.

Con la introducción de la soja, hacia finales de la década de 1970 el cultivo comienza a ganar protagonismo y ya en 1984 la soja comienza a tomar el liderazgo en materia de volumen de industrialización y a ser el motor de la inversión en infraestructura industrial a gran escala para crecer en capacidad de procesamiento de oleaginosas en el país.

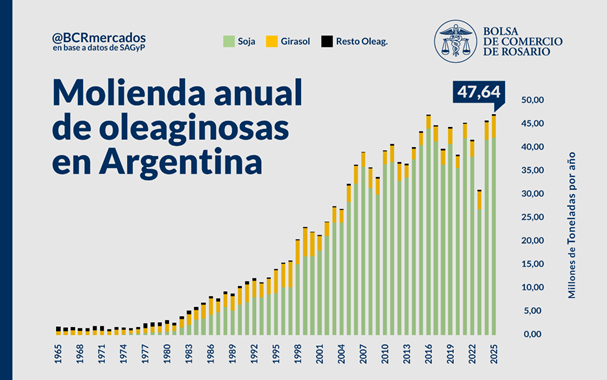
Tal como se puede observar en el siguiente gráfico, el procesamiento anual de oleaginosas muestra un crecimiento exponencial entre mediados de la década de 1970 hasta 2011. Si bien se parte de un nivel bajo, en la década de 1980 el crush se incrementa un 222% hasta alcanzar las 10,8 Mt en 1990, guarismo que se duplica (↑109%) en los siguientes 10 años al alcanzar un procesamiento de 22,36 Mt hacia el año 2000. En la década del 2000, a su vez, se logra un crecimiento de 78% hasta 39,89 Mt, para alcanzar en 2011 un total de 41,25 Mt.

A partir de entonces, se comienzan a percibir dificultades para sostener el crecimiento observado en los más de 40 años anteriores, ya que entre el año 2010 y 2020 la molienda cae entre puntas un 2%. Más allá de este estancamiento de mediano plazo y la variabilidad del total procesado, el máximo de procesamiento de oleaginosas se alcanza en 2016 con 47,55 Mt, barrera que recién se logra romper este último año 2025 con un récord de 47,64 Mt.

El total industrializado en 2025 se compone de 42,63 Mt procesadas de soja, 4,63 Mt de girasol y 0,38 Mt del resto de oleaginosas.

En el caso de la soja, dicho total es el segundo más alto de la historia solo por detrás de los 44,48 Mt de 2016. La particularidad del 2025 es que se obtuvo un buen nivel de procesamiento de soja, acompañado de un gran salto en la molienda de girasol, ya que el volumen industrializado de este último fue el más alto desde el año 2000, y 68% superior a 2016.

La industrialización del resto de las oleaginosas, por su parte, marcó un volumen relativamente bajo, aunque aún 47% por encima del año pasado y 27% arriba del promedio de los últimos 5 años, gracias principalmente al buen desempeño del maní.


En línea con lo comentado anteriormente, este nuevo máximo histórico en la molienda en 2025 es posible gracias al buen nivel de oferta total de las principales oleaginosas producidas en Argentina.

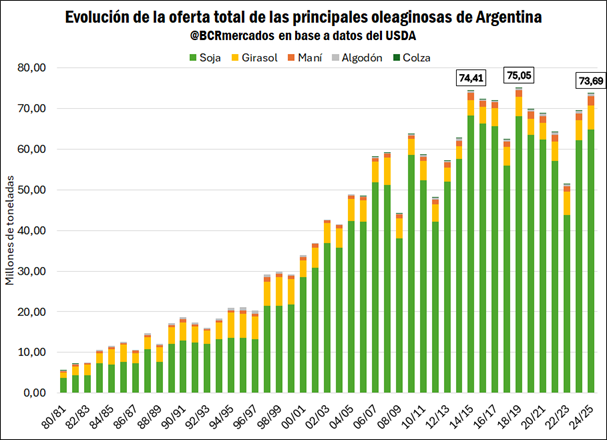
Siguiendo datos uniformes del USDA, la oferta total de las principales oleaginosas alcanza 73,69 Mt en la campaña 2024/25, el tercer total más alto de la historia. Si a dicho volumen de oferta se le resta las exportaciones estimadas sin procesar se arriba a un total neto de 59,64 Mt, que está en línea con el promedio de la última década de 60,32 millones de toneladas (Mt).

Sin embargo, se viene de la campaña 2023/24 que fue récord histórico en materia de oferta neta disponible para industrializar, siendo un factor importante al momento de analizar el fundamento de oferta que permitió alcanzar el récord de procesamiento de 2025.

Por otro lado, es importante remarcar que el estancamiento en la molienda de la última década se encuentra en línea con las limitaciones para seguir creciendo en la oferta total de oleaginosas de forma sostenida.

Más aún, la oferta se logra sostener relativamente estable por el crecimiento en las importaciones temporarias de soja desde países vecinos. Hacia el año 2010, las importaciones de soja eran prácticamente nulas y en los últimos años se arriba a un total de entre 4 y 10 Mt, con un promedio de 6,7 Mt en el último lustro.

En este sentido, para poder observar nuevos saltos significativos en los niveles de molienda es clave retomar el sendero de crecimiento en la producción de oleaginosas con foco en la productividad.


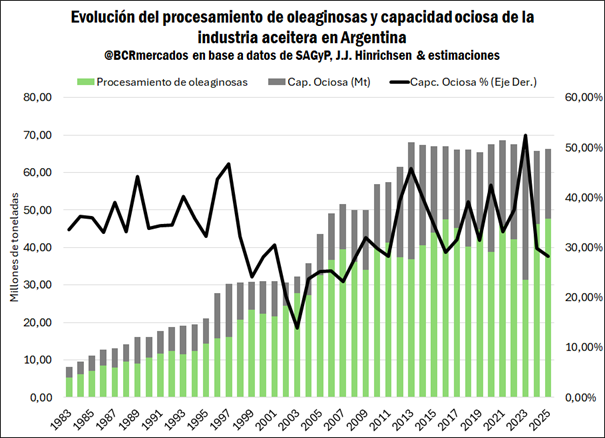
Por último, es factible comparar el nivel de procesamiento con la estimación de capacidad instalada activa. En el siguiente gráfico se puede observar que, con una molienda de 47,64 Mt de oleaginosas en 2025, se arriba a una capacidad ociosa de la industria estimada en torno al 28,2%, lo cual sería un mínimo desde el año 2011.

Desde una mirada estructural de la industria, el gráfico también muestra cómo la capacidad de procesamiento de oleaginosas en Argentina crece fuertemente entre las décadas de 1980 y los 2000, estando en sintonía con el crecimiento de la oferta total de oleaginosas.

No obstante, este crecimiento de infraestructura industrial a nivel agregado se frena – en parte – por las limitaciones observadas por el lado de la oferta de materias primas oleaginosas, aunque aún así todavía hay potencial de seguir creciendo en procesamiento con la estructura industrial actual si crece la oferta, tanto sea doméstica como importando materias primas de países vecinos y reexportar productos de mayor valor agregado. Esto, teniendo en consideración que el tamaño medio de las plantas de Argentina es muy superior al de países competidores, lo cual resulta un factor de competitividad por escala muy importante al pensar las posibilidades de colocar dichos productos procesados en los países demandantes.


Primicias Rurales
Fuente: BCR Informativo Semanal
El mercado de capitales registró valores récords en 2025

El mercado de capitales registró valores récords en 2025

El Mercado Argentino de Valores (MAV) cerró 2025 con un récord histórico de $24,5 billones operados, un 30% más que el año previo, impulsado principalmente por pagarés y cheques de pago diferido en un contexto de mayor protagonismo del financiamiento en pesos.
Por Belén Maldonado – Emilce Terré- Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, domingo 1 febrero (PR/26) — Con un crecimiento interanual del 30% y más que duplicando el promedio histórico, el volumen de operaciones en el MAV alcanzó un récord de $24,5 billones durante el último año.
Los pagarés lideraron la operatoria, con predominio de operaciones en pesos.


  1. Evolución del monto total operado en el MAV.

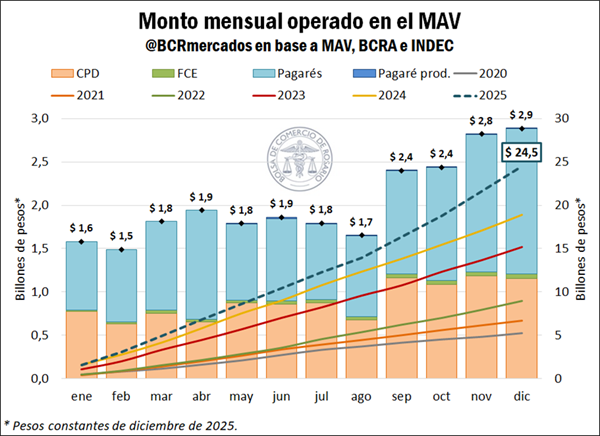
Según datos del Mercado Argentino de Valores (MAV), la negociación de cheques de pago diferido (CPD), tanto físicos como electrónicos, facturas de crédito electrónicas (FCE) y pagarés, se estima en un récord de $ 24,5 billones para el año 2025.

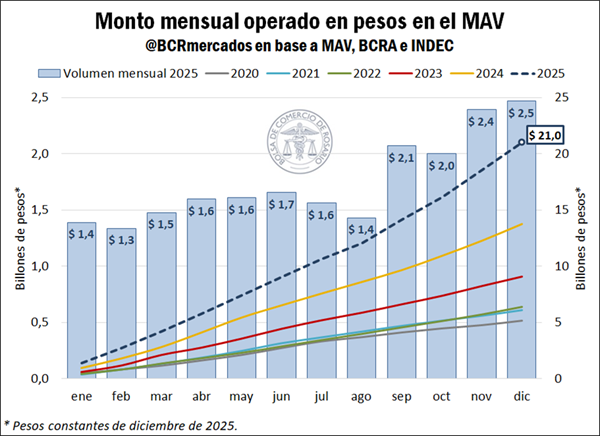
Este valor se posiciona 30% por encima de lo registrado en 2024 y más que duplica (+122%) el promedio de los cinco años anteriores. Diferenciando por mes, se advierte que el mayor volumen negociado se registró en diciembre, con un total operado de $ 2,9 billones, siendo asimismo el volumen mensual más elevado del que se tiene registro.

Cabe aclarar que el análisis realizado en este apartado considera el volumen total negociado en el MAV, expresando todos los guarismos en pesos constantes de diciembre de 2025, es decir, aislando el efecto del incremento de precios.

 Para ello, los montos de los instrumentos negociados en dólares fueron previamente convertidos al tipo de cambio mayorista Comunicación A3500 del Banco Central de la República Argentina (BCRA). Posteriormente, todos los valores fueron ajustados a precios constantes utilizando el Índice de Precios al Consumidor (IPC) publicado mensualmente por el Instituto Nacional de Estadística y Censos (INDEC).


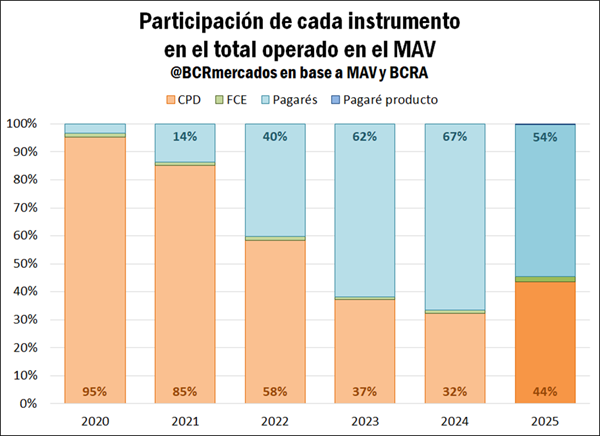
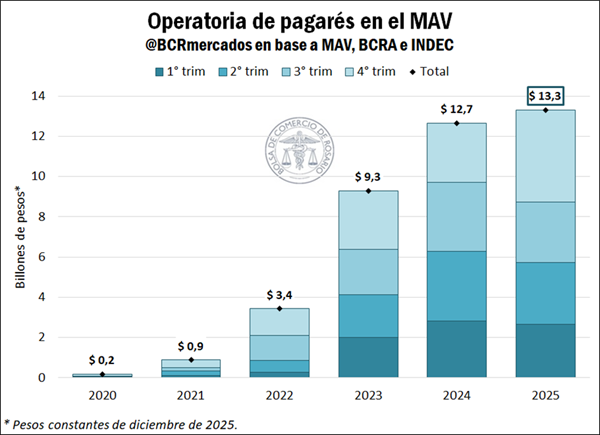
Durante 2025, el instrumento de mayor volumen operado en el MAV fue el pagaré, que registró una participación del 54% en el total negociado. Sin embargo, este instrumento, que venía ganando participación en los años previos, marcó en 2025 una caída de 13 p.p. respecto al año anterior, cuando la proporción de negocios ascendió al 67% del total.

A pesar de ello, mantiene una participación elevada en el volumen negociado, siendo desde 2023 el instrumento más utilizado.

Como contrapartida, las operaciones de CPD aumentaron su participación en 12 p.p. respecto al año anterior, alcanzando el 44% del volumen operado.

Las FCE, por su parte, dieron cuenta del 2% de las negociaciones en el MAV durante 2025 y, aunque aún muestran un volumen relativamente muy acotado, en 2025 registraron su mayor participación anual. Finalmente, los pagarés a la vista, que debutaron en el mercado de capitales en el quinto mes del año, dieron cuenta del 0,2% de las operaciones.

  1. Análisis por instrumento

Llevando la mirada al interior de cada instrumento, se advierte que el volumen operado en el MAV a través de pagarés ascendió a $ 13,3 billones durante 2025, siendo el instrumento de financiación más utilizado en el mercado de capitales en el año, con un volumen anual récord. En términos interanuales, el monto negociado de pagarés marcó un incremento del 5%, explicado por los mayores volúmenes negociados en el último trimestre del año. De hecho, el promedio mensual de negociaciones entre octubre y diciembre fue 57% superior al promedio de los nueve meses anteriores, registrándose en diciembre el volumen mensual de operatoria de pagarés más alto del que se tenga registro.

Entre los beneficios del pagaré se destaca que es de fácil emisión y posee bajos costos de transacción, a la vez que suele estar orientado al mediano y largo plazo, ya que no cuenta con plazo máximo de vencimiento. Uno de sus atributos es que puede emitirse tanto en pesos como en dólares, permitiendo la posibilidad de acceder a una cobertura dollar linked, ya sea contra el dólar Banco Nación o el A3500 del BCRA.


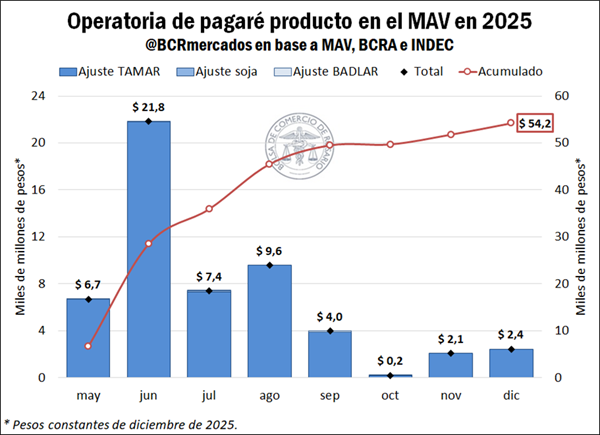
Por otra parte, las operaciones de pagarés bursátiles a la vista, también denominados “pagaré producto”, que comenzaron a utilizarse desde mayo, totalizaron $ 54.200 millones. Este nuevo instrumento permite el financiamiento a una tasa variable, es decir, vinculando los intereses del pagaré al desempeño de un índice, que puede ser alguno de los siguientes: (1) precio de la soja según la Cámara Arbitral de Cereales (CAC) de Rosario, (2) tasa BADLAR, o (3) tasa TAMAR.

Estas últimas dos opciones son tasas de referencia publicadas a diario por el BCRA. Únicamente puede emitirse en pesos, dado que los tres índices de ajuste disponibles por el momento están nominados en moneda local.

Observando la evolución mensual de los volúmenes operados, se advierte que el máximo valor se registró en el mes de junio, mientras que en los últimos meses del año su operatoria disminuyó notablemente.

InfoSumado a ello, se evidencia que casi la totalidad del valor registrado desde mayo hasta diciembre fue financiada utilizando como referencia la tasa TAMAR ($ 53.900 millones), mientras que se financiaron $ 104 millones y $ 200 millones con pagarés ajustados según la tasa BADLAR y el precio de la soja, respectivamente.

En lo que respecta a los CPD, el monto operado a través de este instrumento en el MAV ascendió a un total de $ 10,7 billones durante 2025, registrando un sólido incremento del 78% respecto de 2024 y casi duplicando el valor promedio de los cinco años previos (+91%). Diferenciando por mes, se evidencia que en noviembre se negoció un volumen de $ 1,2 billones, siendo el mayor monto mensual operado a través de este instrumento del que se tiene registro.
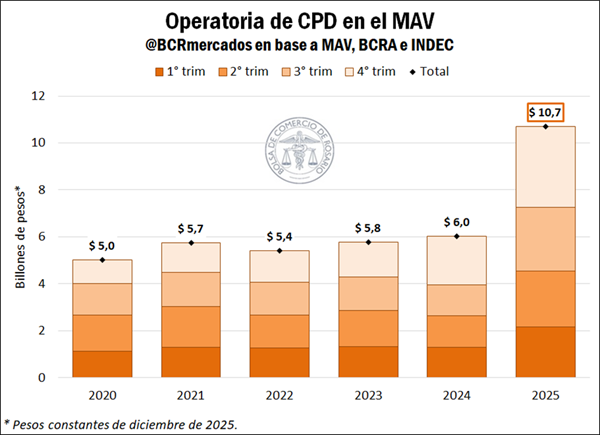
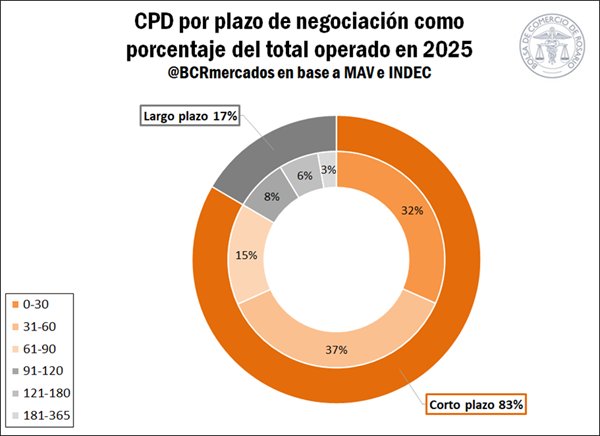
Por su parte, analizando la evolución en los plazos de negociación, se advierte que los instrumentos con plazo de 31 a 60 días explicaron la mayor proporción de operaciones de CPD, dando cuenta del 37% del monto negociado. Los instrumentos con plazo de 0 a 30 días explicaron el 32% del total, en tanto los de 61 a 90 días, el 15%. En conjunto, estos instrumentos de corto plazo representaron el 83% de los CPD operados en 2025. Mientras tanto, los instrumentos con plazo de 91 a 120 días y de 121 a 180 días representaron el 8% y el 6% del volumen operado, respectivamente, mientras que los CPD con plazo de 181 a 365 días tuvieron una participación de apenas el 3%. De esta manera, los instrumentos de largo plazo dieron cuenta de tan sólo el 17% del valor negociado de CPD.

Analizando los datos históricos, se advierte que los instrumentos de corto plazo representaban menos de la mitad de las operaciones de CPD en 2020 y 2021, incrementando año tras año su peso dentro del total, hasta alcanzar en 2025 su nivel máximo. En este sentido, el crecimiento en la utilización de CPD en detrimento de los pagarés junto con el mayor peso de CPD de corto plazo en lugar de aquellos de largo plazo refleja una clara inclinación hacia esquemas de financiamiento de menor plazo, en un año marcado por la incertidumbre macroeconómica frente al escenario electoral de octubre, que provocó volatilidad en el tipo de cambio y en las tasas de interés.
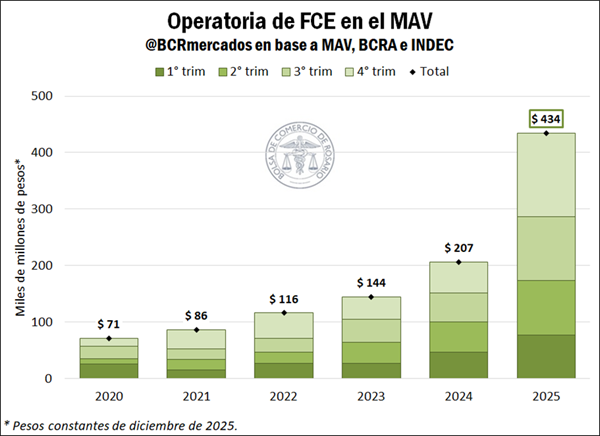
Por último, en cuanto a las FCE, el monto negociado en 2025 totalizó $ 434.300 millones, más que duplicando los registros de 2024 (+110%). Incluso se advierte un paulatino crecimiento mes a mes durante el último año, alcanzando en diciembre su máximo valor mensual por un total de $ 51.800 millones. A pesar de ello, el volumen negociado aún resulta comparativamente reducido en relación con los demás instrumentos.

  1. Evolución de los montos operados en pesos y en dólares en el MAV

Distinguiendo los volúmenes negociados en pesos y en dólares se advierte que, en 2025, el 86% de las operaciones se hicieron en moneda local, siendo la mayor proporción de los últimos cuatro años. En este sentido, el monto operado de CPD, FCE y pagarés en pesos en el MAV, medido en pesos constantes de diciembre de 2025, ascendió a $ 21 billones, marcando un incremento interanual del 53%. Este volumen, a su vez, duplica con creces los valores promedios registrados entre 2020 y 2023 (+159%).

El instrumento más utilizado en pesos fue el CPD, que dio cuenta de más de la mitad (51%) de las operaciones realizadas en el MAV en moneda local, alcanzando una operatoria de $ 10,7 billones. Con un incremento interanual del 78%, su participación resultó 7 p.p. superior respecto a 2024, siendo un instrumento que únicamente se opera en pesos. Por detrás del CPD emerge el pagaré, concentrando el 47% de las negociaciones, con un volumen operado de $ 9,8 billones. Si bien las operaciones en pesos a través de este producto marcaron un incremento del 30% respecto a 2024, el mismo fue notablemente inferior al incremento en la utilización de los demás instrumentos, de manera que registró una pérdida de 8 p.p. de participación sobre el total.

Por su parte, las FCE fueron el instrumento que mostró un mayor crecimiento en pesos, cuyo volumen logró casi triplicarse en comparación con el mismo período del año anterior (+171%). De esta manera, las FCE en pesos totalizaron $ 394.000 millones durante 2025, dando cuenta del 2% de las operaciones en moneda local. Finalmente, los pagarés a la vista explicaron apenas el 0,3% de las operaciones en pesos, con operaciones por $ 54.200 millones.
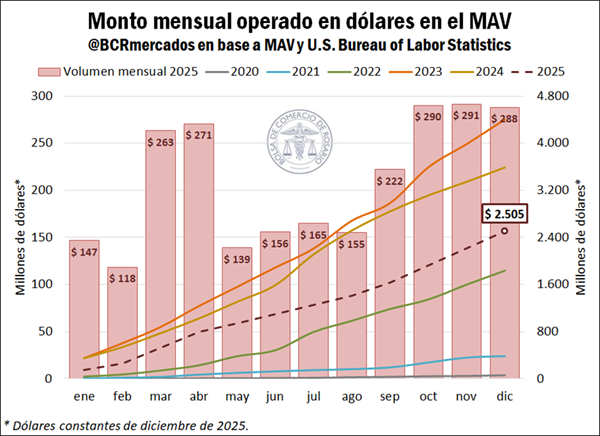
En cuanto a las operaciones en moneda extranjera, se advierte que en el último año se negociaron instrumentos por un valor de U$S 2.500 millones en el MAV, medido en dólares constantes de diciembre de 2025. A diferencia de lo acontecido con los instrumentos negociados en pesos, el volumen operado en divisa estadounidense registró una caída del 30% respecto a igual período de 2024 y del 43% respecto a 2023, año en el que la negociación en dólares alcanzó niveles récord. Aun así, los volúmenes operados en moneda dura se mantuvieron muy por encima de lo observado entre 2020 y 2022.

Realizando un análisis por instrumento, se advierte que el monto negociado de pagarés fue de U$S 2.475 millones, evidenciando una caída del 30% respecto al mismo período del año previo. La merma en la operatoria de instrumentos en dólares se explica casi enteramente por una menor utilización de este instrumento, dado que concentra el 99% de las operaciones en moneda extranjera. Por su parte, el volumen operado de FCE en dólares se contrajo un 32%, totalizando apenas U$S 30 millones.

En resumen, el volumen operado en el mercado de capitales alcanzó un nuevo máximo histórico durante 2025, lo que demuestra que el mismo continúa consolidándose como fuente de financiamiento. Esta expansión encuentra sustento principalmente en los instrumentos negociados en moneda local, mientras se advierte que las negociaciones en dólares han perdido dinamismo en los últimos dos años.

El crecimiento sostenido del volumen operado en este mercado resulta un dato auspicioso, considerando el rol central que cumple el MAV como canal de financiamiento corporativo, al facilitar recursos para la operatoria diaria de las empresas y para proyectos de inversión de mediano y largo plazo.

De esta manera, la expansión de este mercado favorece tanto el crecimiento de la actividad económica en su conjunto como la generación de empleo.


Primicias Rurales

Fuente: BCR Informativo Semanal

Maíz nuevo: se dispara la comercialización y fijación de precio

Maíz nuevo: se dispara la comercialización y fijación de precio

El maíz argentino gana competitividad de cara a la nueva campaña y acelera la comercialización, mientras la soja muestra pocas ventas anticipadas en el físico pero récord de cobertura en futuros. A nivel internacional, la debilidad del dólar y los eventos climáticos en EE.UU. y el Mar Negro agregan volatilidad y sostén a los precios de los granos.
Por Franco Pennino – Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) 
Rosario, sábado 31 enero (PR/26) — El FOB argentino de maíz se posiciona como el más competitivo hacia delante, traccionando demanda en el mercado local. Las ventas anticipadas de soja se estancan, aunque los futuros llegan a máximos. La depreciación del dólar empuja el precio de commodities.


1 – Estados Unidos domina el mercado spot, pero el maíz argentino es el más competitivo a partir de marzo


Estados Unidos sigue liderando el mercado de maíz. Con Brasil ya casi sin toneladas para ofrecer, Ucrania con una nueva campaña que deja gusto a poco y la amenaza constante de la guerra en el Mar Negro para el flujo de mercadería, los norteamericanos son el epicentro de las exportaciones por el cereal actualmente.


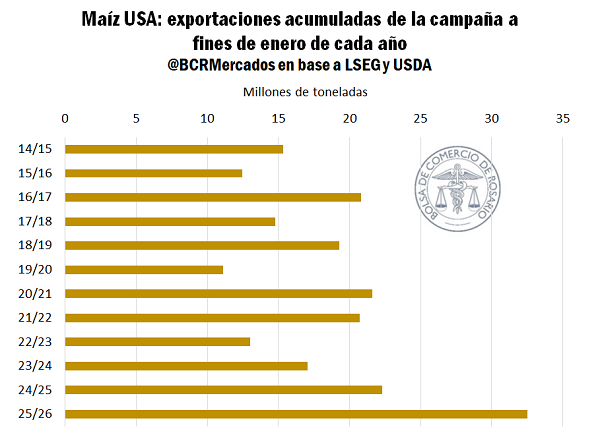
Luego de haber marcado una cosecha récord que se estima en más de 430 Mt, el Golfo de México se convirtió en el origen más competitivo para el mercado global, lo que se traduce en 32 Mt embarcadas de maíz en lo que va de la campaña para USA. Esto es 10 Mt más que la campaña pasada y 88% más que el promedio de los últimos diez años a esta altura. El nivel de oferta sin precedentes que salió de los campos estadounidenses vino a más que compensar cualquier contracción de oferta desde el Mar Negro y Sudamérica.

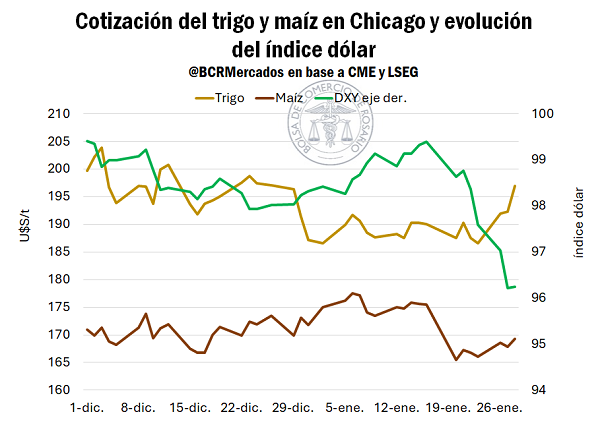
Además, la constante depreciación del dólar frente al resto de monedas, que ha llevado su cotización a mínimos de cuatro años, le aporta un plus de competitividad extra en el corto plazo a los granos estadounidenses.


En este marco de precios competitivos a nivel internacional y poco atractivos para la oferta local, la originación de maíz en el mercado argentino encuentra complicaciones en el corto plazo. Esto, explica tanto el ritmo de comercialización interna para la campaña actual, como el nivel de precios actual en el mercado disponible.


 

Según SAGyP, en el mercado local se comprometieron en total 35 Mt de maíz para la campaña 2024/25, esto es 7 Mt menos que el ciclo anterior y solo 70% de la producción estimada. Por lo que, despejando los granos que no entran en el circuito comercial, aún quedarían 7 Mt de maíz sin contrato, tres veces más que la campaña pasada. Ello a pesar de que durante todo enero el precio pizarra Rosario estuvo por encima del poder teórico de compra de la exportación, entre U$S 188 y U$S 200/t. Dinámica que toma relevancia a solo un mes de que largue oficialmente la campaña 2025/26, teniendo en cuenta el peso de la logística y el espacio.


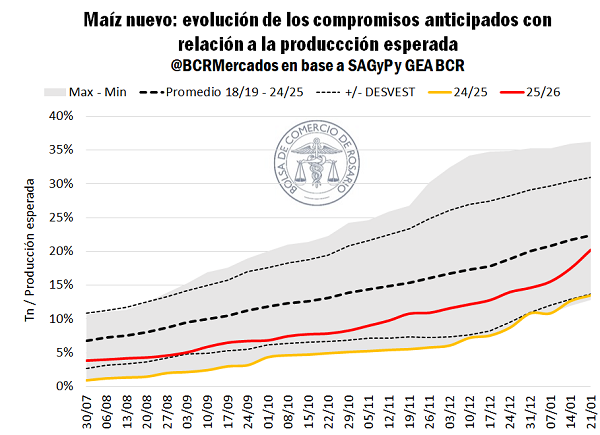
Justamente, para la campaña nueva, la película es completamente distinta. La comercialización de maíz 2025/26 viene escalando muy rápido. Hasta ahora se llevan comprometidas 12 Mt, el volumen más alto en cuatro años y casi el doble que a esta misma altura el año pasado.

Particularmente, durante estas últimas tres semanas, el ritmo de compra/venta se aceleró vertiginosamente, siendo que se sumaron con contratos 3,5 Mt de maíz; por lo menos en los últimos catorce años nunca se había operado tanto volumen de la nueva a comienzos de año.


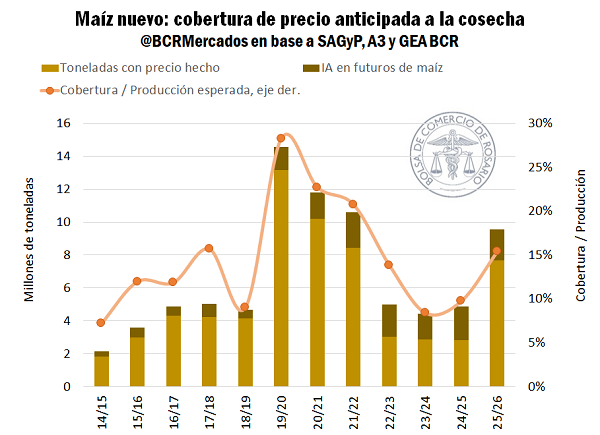
Este repunte en los indicadores comerciales también se tradujo en cobertura de precios para el maíz nuevo. Ello a pesar de las fuertes variaciones en las cotizaciones pre y post informe del USDA a principios de enero. Entre contratos forwards en el mercado físico y futuros casi 10 Mt estarían cubiertas, prácticamente duplicando el volumen de cada una de las últimas tres campañas a esta misma altura.

La competitividad del maíz nuevo en el mercado exportador explica en gran parte la dinámica de compromisos y fijación de precio para la 2025/26. Durante las últimas semanas fueron abultadas y constantes las ofertas de compra por maíz de la nueva campaña por parte de la exportación. Es que el FOB argentino para cosecha está entre US$ 6,3 y US$ 8/t por debajo del norteamericano, posicionándose como el origen más competitivo entre marzo y mayo. La safrinha brasilera no va a caer al mercado hasta junio/julio. Además, aunque Estados Unidos cuenta con una oferta muy abundante, en marzo ya estarán promediando la campaña y el costo de traslado de mercadería impacta en la curva de futuro.


Sin embargo, es importante tener en cuenta la coyuntura climática del maíz en Argentina, que es muy seguida de cerca no solo en nuestro país, sino por el mercado internacional. El mapa de condiciones dejó de estar completamente pintado en verde y en campos del norte santafesino y oeste cordobés, la SAGyP ya los califica como en condiciones regulares. Teniendo en cuenta que buena parte de los maíces tempranos están atravesando su período crítico, la dinámica climática será una de las principales variables a seguir. No solo por el impacto en precio, sino por el grado de incertidumbre que pueda aportar a la comercialización este último mes, aunque ya hay cierto piso en materia productiva.


2- Se estancan las ventas anticipadas de soja, pero la operatoria en futuros llega a máximos


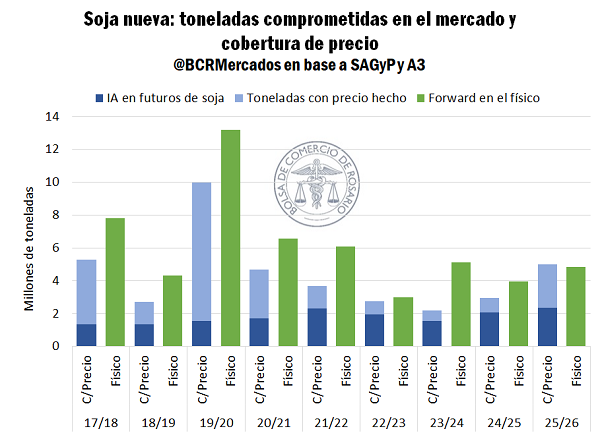
En el mercado físico, el avance de compra/venta para la soja 2025/26 viene lento en comparación a años anteriores. Entre septiembre y octubre del año pasado, impulsado por la suspensión temporaria de retenciones, los forwards de soja nueva se dispararon, millón a superar las 4 Mt comprometidas de la 2025/26. Sin embargo, desde noviembre, el avance ha sido discreto y a dos meses de comenzar la campaña, el volumen actual de ventas anticipadas de soja es de 4,8 Mt. Como porcentaje de la producción esperada, el 10% está con contrato. Mirando el track récord de los últimos cinco años, no se encuentra demasiado lejos del promedio.


Sin embargo, la particularidad de este año está en el mercado de futuros, donde el interés abierto en contratos de soja nueva es más alto que nunca a esta altura. Por lo tanto, entre coberturas en el físico, mediante contratos con precio hecho, y futuros, las toneladas con precio superan por primera vez al total operado en forward desde al menos la campaña 2017/18.

Mientras tanto, el clima está siendo una de las claves a seguir para la oferta de la nueva. La ausencia de precipitaciones significativas y elevadas temperaturas de principios de este año han generado complicaciones en algunos lotes. Si bien buena parte de la soja de primera y segunda están en condiciones buenas a muy buenas, comienzan a aparecer delegaciones que SAGyP releva en condiciones regulares. Al tiempo que el sur de Buenos Aires, el oeste de Córdoba, gran parte de La Pampa y Entre Ríos están mostrando condiciones de sequía.


Mientras tanto, en Brasil ya se comenzó a acelerar con la cosecha y el avance es del 6,6% de la superficie esperada, el doble que el año pasado a esta altura, de acuerdo con información de CONAB. El estado de Mato Grosso lleva la delantera, con 19% levantado al 24 de enero. Le sigue de cerca Minas Gerais, con 6% y Paraná con 3%. Este último es el segundo mayor estado productor de soja en Brasil y presenta un retraso relativo respecto al año pasado, cuando a esta fecha acumulaba un 10%.


Este mes CONAB redujo su estimación de producción en 1,4 Mt en comparación con las cifras de diciembre, situándose ahora en 176,12 Mt y manteniendo el récord histórico. Por su parte, el 27 de este mes la agencia privada Agrural ajustó al alza su estimación de cosecha hasta 181 Mt desde los 180,4 Mt anteriores. Los consultores comentan que, si bien las condiciones generales son óptimas, sobresaliendo Mato Grosso do Sul y Paraná, en Rio Grande do Sul se presenta una combinación de clima más seco y altas temperaturas que pone un signo de interrogación a los rindes del estado hacia adelante.


3- El crudo invierno norteamericano y la debilidad del dólar impulsaron el trigo en Chicago


El frío extremo azotó en las últimas semanas a Rusia, Ucrania y Estados Unidos. Para este último, la tormenta invernal terminó el 25 de enero. La helada tomó lugar durante la etapa de desarrollo del trigo y movilizó a los operadores de Chicago, que comenzaban a mirar de cerca la situación. Las consecuencias de la anomalía climática llegaron a reflejarse en problemas de logística e incluso cortes de luz, afectando a la operatividad de la cadena de valor.


Asimismo, si bien todavía el trigo de invierno estadounidense no alcanzó su periodo crítico, la helada tomó lugar en paralelo a niveles de sequía que alcanzan el 42% de la superficie sembrada de trigo de invierno en Estados Unidos, cuando el año pasado a esta semana la cifra era de 23% y en 2023 era de 22%, de acuerdo con datos de USDA. De mantenerse vigente esta combinación de elevados niveles de sequía y las temperaturas extremas hacia su periodo decisivo, podría encender luces amarillas para los resultados finales de la cosecha 2026/27 estadounidense. Se sembraron 13,3 Mha de trigo de invierno, teniendo en cuenta que representa aproximadamente el 70% de la producción de trigo estadounidense, debe seguirse de cerca lo que suceda en el frente climático, que determinará el horizonte del trigo.


El mayor exportador de trigo del mundo, Rusia, también experimentó temperaturas hostiles e igualmente la situación mantuvo en vilo a los analistas, que observaban el desarrollo del trigo de invierno. La agencia privada Sovecon, que sigue de cerca la coyuntura del Mar Negro, había comunicado durante el transcurso de la semana pasada que, de continuar la ola polar, ajustaría a la baja la producción de trigo 2025/26 en el gigante eurasiático. Finalmente, la reestimación no llegó a hacerse efectiva, ya que el nivel de nieve fue suficiente para proteger a los cultivos de las temperaturas hostiles. Sin embargo, los operadores mantienen su atención puesta en clima del sudoeste ruso.


Por el lado de los precios, a mediados de esta semana bajaron las preocupaciones en Chicago ya que el fenómeno climático se alivianó en Estados Unidos, mientras que en Rusia las cifras de producción se mantuvieron iguales. Aunque no llegaron a comunicarse efectos adversos sobre los cultivos en ninguno de los dos países, el estrés del mercado fue suficiente para influir para considerables subas del precio del trigo en CBOT, cuyo contrato escaló un 5% esta semana y además anuncia en la entrada de un periodo de mercado climático con un alto componente de volatilidad presente, que pone en duda el nivel de oferta de julio 2026.

Por último, otro factor que comenzó a influir de forma positiva en el precio del trigo -y de los granos en general- fue el elevado ritmo de depreciación del dólar estadounidense. Desde el 9 de enero la moneda norteamericana comenzó un sendero de pérdida de valor relativa a otras divisas. La consecuencia directa de esto es que los bienes denominados en monedas extranjeras se presentan ahora más caros respecto a los equivalentes denominados en el signo estadounidense, incrementando la competitividad de las exportaciones norteamericanas.