Carinata, camelina y colza: dinámica de comercialización y destino industrial

Carinata, camelina y colza: dinámica de comercialización y destino industrial

Giuliana Dellamaggiore – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) 
Contratos que integran toda la cadena, referencias de precios establecidas con anticipación a la siembra y un destino final en la industria energética global: así se comercializan las oleaginosas invernales en Argentina.


Rosario, miércoles 20 mayo (¨R/26) — Con el objetivo de analizar la producción de oleaginosas invernales en Argentina, la Edición N.º 2236 del Informativo Semanal abordó las características agronómicas, el contexto productivo y los factores que explican la expansión de estas especies.

La presente publicación constituye la segunda entrega del análisis y se centra en la dinámica de la comercialización de estos cultivos/1, formación de precios, márgenes brutos y certificaciones.

A diferencia de los complejos oleaginosos tradicionales, como la soja y el girasol, estas cadenas funcionan, al menos hasta el momento, de manera integrada: se organizan en torno a empresas/2 que concentran la provisión de semillas, el acompañamiento técnico, la gestión de distintos tipos de certificaciones y la compra del grano, asegurando así la trazabilidad y la sustentabilidad exigidas por los mercados energéticos, que son los principales destinatarios en la exportación de estos granos.

Modalidad contractual y actores de la cadena

El punto de partida de la cadena comercial de estas oleaginosas se sustenta en la investigación y desarrollo, y en el mejoramiento genético de semillas. En esta etapa intervienen tanto organismos públicos como empresas semilleras que desarrollan nuevos materiales y gestionan las inscripciones en el Registro Nacional de Cultivares del INASE/3.

La semilla desarrollada puede ser comercializada para siembra —tanto en el mercado local como en el externo— o integrarse a un esquema contractual orientado a proveer el insumo a la producción a cambio del grano que tendrá destino industrial.

En este último caso, el esquema se replica para los tres cultivos, y la modalidad tiene su razón en las exigencias que se requieren para los mercados vinculados a fuentes de energía renovables.

Estos convenios de producción cubren las necesidades actuales de articular las necesidades de los distintos eslabones de la cadena, asegurando las condiciones de producción, trazabilidad y sustentabilidad. Estas demandas, a su vez, comienzan también a estar cada vez más presentes en la comercialización de otros granos tradicionales.

La colza cuenta con 140 cultivares registrados desde 1990, de los cuales el 38% fue inscripto en la última década por seis empresas y el INTA. A diferencia de la carinata y la camelina, en la colza coexisten dos modalidades de comercialización: algunas empresas ofrecen esquemas contractuales que integran la provisión de semilla, financiamiento, acompañamiento técnico y compra asegurada de la producción, mientras que otras solo comercializan la semilla, dejando al productor libre de vender su producción en el mercado.
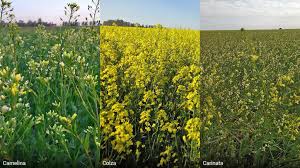
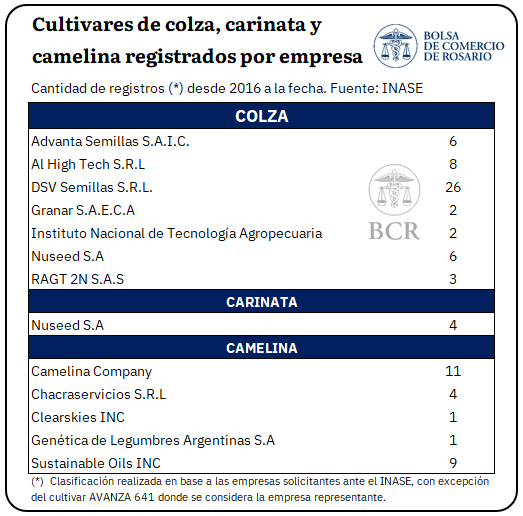


En el caso de la carinata, una única empresa concentra la totalidad de los cultivares registrados ante el INASE desde 2019 y es, a su vez, líder mundial en el desarrollo genético de esta especie.

Esta firma actúa como articuladora de toda la cadena: si bien es el único actor en el eslabón de desarrollo de semilla, participa en los eslabones siguientes a través de acuerdos con agroexportadoras y plantas de procesamiento, canalizando la totalidad de la producción hacia un único comprador final: una empresa multinacional –originalmente británica- del sector energético que adquiere el aceite certificado para la elaboración de combustible sostenible para aviación bajo un acuerdo de compra vigente hasta 2050 (BioEconomía.info, 2026).

Para la camelina, existen 26 cultivares registrados ante el INASE desde 2017, correspondientes a cinco solicitantes. La mayor parte de los registros se concentra en subsidiarias de un único grupo internacional que presenta un nivel de integración vertical en el sector, en tanto los restantes corresponden a una compañía argentina constituida como joint venture/4 que dispone de genética propia y trabaja junto a su socio industrial en el crushing y exportación de aceite. Estos actores también operan bajo esquemas contractuales con los productores.

Precios de referencia y márgenes por cultivo

Dado que se trata de un mercado en desarrollo, el esquema contractual ofrecido por las empresas intenta reducir la incertidumbre comercial para el productor: el precio de referencia se establece antes de la siembra, con posibilidad de fijación parcial anticipada según avanza el ciclo productivo.

Tanto para colza como para carinata, se toma como referencia el precio futuro de colza en el mercado francés con el descuento de una prima.
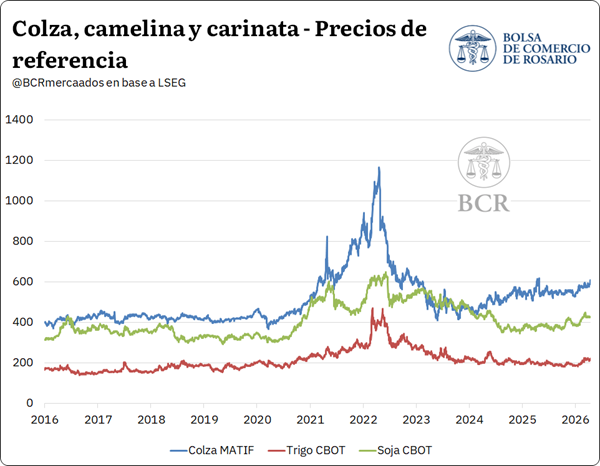
En el caso de la colza, la propuesta de una de las empresas del sector para la campaña 2026/27 —en el marco de la Primera Jornada de Combustibles de Nueva Generación para Aviación organizada por la SAGyP en marzo de 2026 —estableció como precio de referencia la cotización de colza MATIF/5 posición febrero 2027 con un descuento, a la fecha de publicación del presente artículo, de 80 USD/t (SL24, 2026).

En carinata, el esquema contractual hoy toma como precio de referencia la cotización del futuro negociado en MATIF, con un descuento que se ajusta según el rendimiento obtenido.

Para la camelina, tanto el INTA como SAGyP toman como referencia la cotización de la soja en Chicago posición noviembre, a la que se adiciona, a valores de mayo 2026, una prima de 75 USD/t (Pelourson et al., 2024; SAGyP, 2025).

Para la campaña 2025/26, SAGyP proyectó márgenes brutos/6 de 261,8 USD/ha para colza (con rendimientos estimados de 1,8 t/ha en Buenos Aires y Entre Ríos), 103,7 USD/ha para carinata (1,4 t/ha) y 143,6 USD/ha para camelina (1,2 t/ha). Si bien no se encuentran datos disponibles para la próxima campaña, las proyecciones para ambos cultivos arrojan valores positivos tanto en campo propio como arrendado.

Adicionalmente, cabe destacar que se han informado rindes efectivos de colza en el sudeste bonaerense de 2.750 kg/ha en la última campaña, superando el rendimiento base utilizado en la estimación de SAGyP (SL24, 2026). En el caso de la carinata, referentes del sector consultados estiman un rinde de indiferencia/7 de entre 850 y 1.000 kg/ha, con un rendimiento alcanzable en torno a los 2.000 kg/ha, lo que indica un margen de seguridad amplio para el productor.

Procesamiento y destino industrial

Una vez cosechado, el grano puede ser entregado a una planta procesadora local o ser exportado sin procesar para su industrialización en destino. Si bien el destino final de estos cultivos está asociado a la producción de biocombustibles avanzados, la molienda permite obtener además otros productos con valor comercial propio, según el cultivo.

La colza produce una semilla con un contenido de aceite de entre 40% y 45%, cuyo destino varía según el contenido de ácido erúcico: las variedades de bajo contenido (canola) se destinan al consumo humano, mientras que las de alto contenido se utilizan para biodiesel y lubricantes industriales. La molienda genera además una harina con 36%-37% de proteína utilizada como suplemento proteico en alimentación animal (Cátedra de Cultivos Industriales, FAUBA, s.f.).

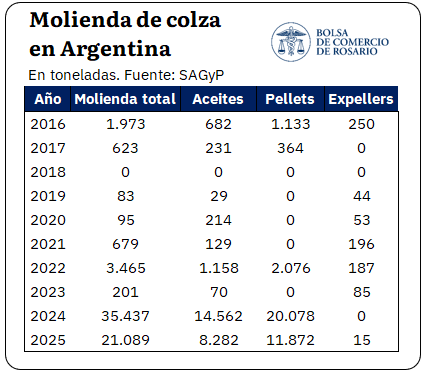
El procesamiento industrial de colza en Argentina es aún acotado: en el período 2016-2023 el promedio anual industrializado era de 890 toneladas, cifra que alcanzó su máximo de 35.437 toneladas en 2024, para luego descender a 21.089 en 2025, a pesar de un aumento de casi 30% en la producción.
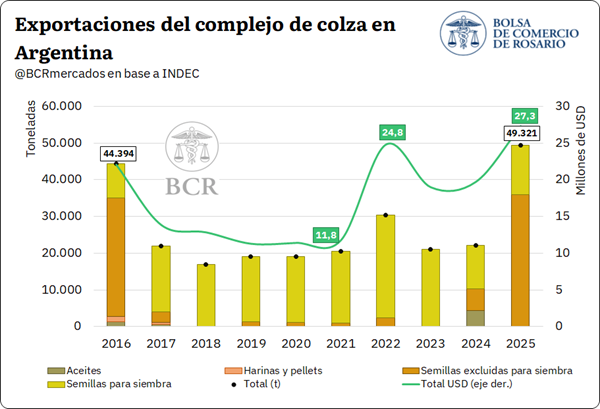
Los datos del INDEC para el período 2016-2026 permiten caracterizar el perfil exportador de la colza. Si bien existen niveles significativos de secreto estadístico, la categoría de mayor peso es la semilla para siembra, con exportaciones promedio anuales de 16.500 toneladas y un precio implícito promedio de USD 760/t.

Las exportaciones de grano destinado a procesamiento industrial presentan un comportamiento irregular, con picos en 2016 y 2025 y valores mínimos en varios años intermedios, con un precio implícito promedio de USD 435/t.

Las exportaciones de aceite y harina no representan un flujo consolidado a lo largo del período, aunque el año 2024 constituye una excepción: en coincidencia con el máximo histórico de molienda, se registró la única exportación significativa de aceite de la serie, con un 30% de la molienda destinada al exterior.

Por último, el año 2025 marcó un récord exportador para el complejo colza en la última década: se exportaron casi 50.000 toneladas por un valor de USD 27 millones.
Con respecto a la carinata, en condiciones óptimas de producción, contiene aproximadamente un 48% de aceite no comestible destinado a biocombustibles, y su molienda genera una harina con 43%-46% de proteína aprobada para consumo de ganado vacuno en Estados Unidos, con investigaciones en curso para ampliar su uso a otras especies (Nufarm, 2026). La camelina, con un contenido de aceite de entre 33% y 42%, se destina a biocombustibles avanzados y usos industriales, mientras que su harina proteica —aproximadamente 40% de proteína— es apta para alimentación animal (Cátedra de Cultivos Industriales, FAUBA, s.f.).

Si bien no se dispone de datos sistematizados de molienda y exportación para carinata y camelina, de acuerdo con especialistas, Argentina se posiciona como el primer exportador mundial de carinata.

Su producción se exporta principalmente como grano a Europa para procesamiento industrial, aunque referentes del sector anticipan el inicio de crushing local este año. En camelina, parte de la producción ya se procesa en Argentina, obteniéndose aceite certificado para biocombustibles y harina proteica para los mercados interno y externo.

Si bien la exportación sin procesamiento continúa siendo el esquema predominante, en enero de 2026, una de las empresas del complejo agroexportador del Gran Rosario inauguró una nueva línea de molienda en Timbúes con capacidad para procesar hasta 3.000 toneladas diarias de camelina, carinata y canola (LDC, 2026). El aceite obtenido podrá exportarse para su refinación en destino o refinarse en Argentina, como proyecta Santa Fe Bio/8, lo que representaría un paso significativo hacia la integración completa de la cadena en territorio nacional.

Sostenibilidad y procesos de certificación

La certificación de sostenibilidad es el requisito que habilita el ingreso de estos aceites a los mercados energéticos regulados. En un contexto de transición energética, los biocombustibles son una pieza clave para cumplir el objetivo de descarbonización, pero no todos reducen emisiones de manera efectiva.

Para acceder específicamente al mercado europeo, la Directiva de Energías Renovables de la Unión Europea —actualmente en su versión RED III (2023)— define qué materias primas y productos son considerados sostenibles, y exige que todos los actores de la cadena de suministro estén certificados. El objetivo de la RED es alcanzar una tasa de uso de energía renovable del 42,5% para 2030, meta que actualmente genera un déficit de oferta de materias primas sostenibles (Asociación 2BS, 2024).

El cumplimiento de los requisitos de la RED se realiza a través de esquemas de certificación que verifican que las materias primas no provengan de tierras deforestadas, calculan la reducción de emisiones de gases de efecto invernadero a lo largo de toda la cadena y requieren auditorías por organismos independientes. La elección entre ellos depende del destino del aceite y de las exigencias del comprador final.

En la práctica, la certificación aplicable varía según el cultivo y su destino. En colza, la certificación 2BSvs es requerida cuando el aceite tiene como destino los mercados europeos de biocombustibles (SL24, 2026).

En carinata, la certificación RSB es obligatoria para toda la producción: el proceso incluye verificación del uso del suelo, auditorías internas y externas, y declaración de prácticas de manejo por parte del productor a lo largo del ciclo productivo, siendo gestionado íntegramente por la empresa desarrolladora de la semilla.

En camelina, opera el esquema 2BSvs y ISCC, gestionado por las empresas que organizan la cadena en Argentina.

Además, estas oleaginosas adquieren una gran relevancia dado que se encuentran habilitadas en el Anexo IX Parte A/9 de la Directiva RED, la categoría de mayor jerarquía regulatoria dentro de los biocombustibles avanzados, que incluye doble contabilización hacia los objetivos de energía renovable de la UE.

Por último, en el segmento del combustible sostenible para aviación (SAF), la demanda estructural está traccionada por dos actores complementarios: la IATA/10 —que se comprometió a alcanzar emisiones netas cero para 2050— y la OACI/11. Esta última organización fue la que implementó el programa CORSIA/12, el cual establece un mecanismo de compensación para las aerolíneas que superen ciertos niveles de emisiones. Son estos compromisos los que crean el incentivo económico para pagar la prima por aceite certificado y garantizan una demanda de largo plazo para la producción argentina de estas oleaginosas.

La demanda existe, es creciente e insatisfecha

Argentina cuenta con condiciones estructurales favorables para consolidarse como un proveedor estratégico dentro de este mercado global.

Según especialistas del sector, la superficie apta para el desarrollo de estos cultivos supera los 10 millones de hectáreas, mientras que las inversiones en infraestructura industrial ya se encuentran en marcha y los esquemas contractuales ya están operativos.

El potencial es real y la capacidad del sector para actuar de manera articulada y sostenida en el tiempo determinará la posibilidad del país de consolidarse como un actor de peso en la transición energética global.

Los autores agradecen la colaboración de Jorge Bassi, Rafael Boiero y Sebastián Bravo por sus aportes durante la elaboración de esta nota.  


Primicias Rurales

Fuente: BCR Informativo Semanal

Referencias bibliográficas

Asociación 2BS. (s.f.). Certificación de sostenibilidad biocombustibles: Libro blanco. Recuperado el 22 de abril de 2026. Disponible en: https://www.2bsvs.org/es/5-cosas-que-debes-saber-sobre-nuestra-certificacion-2bsvs-biocombustibles/

Bioeconomia.info (2026, 31 de marzo). De los campos al cielo: la carinata gana escala global con el impulso de Nufarm y bp. Disponible en: https://www.bioeconomia.info/2026/03/31/carinata-biofuels-nufarm-bp-alianza-2050/

Cátedra de Cultivos Industriales, Facultad de Agronomía de la Universidad de Buenos Aires. (s.f.). Galería de especies de uso industrial. FAUBA. Disponible en: https://www.agro.uba.ar/catedras/cultivos_industriales/galeria

Cicchino, M., Garello, F., Stieben, M., Ezquiaga, J., Bailleres, M., Rossi, F. (2024). Brassicéceas, una alternativa para la rotación de cultivos invernales. Gobierno de la Provincia de Buenos Aires. Ministerio de Desarrollo Agrario; MDA; 5; 1; 6-2024; 21-25. Disponible en: https://ri.conicet.gov.ar/handle/11336/242657 

El Argentino (2026, 7 de marzo). Carinata en Argentina: más superficie, nueva logística y adopción creciente. Disponible en: https://diarioelargentino.com/pais/carinata-en-argentina-mas-superficie-nueva-logistica-y-adopcion-creciente.htm

International Air Transport Association (2021). Our Commitment to Fly Net Zero by 2050. Disponible en: https://www.iata.org/en/programs/sustainability/flynetzero/

Louis Dreyfus Company. (2026, 29 de enero). Louis Dreyfus Company inicia operaciones de nueva línea de molienda de semillas de alto contenido de aceite en Timbúes, Argentina. https://www.ldc.com/ar/es/press-releases/louis-dreyfus-company-inicia-operaciones-de-nueva-linea-de-molienda-de-semillas-de-alto-contenido-de-aceite-en-timbues-argentina/

Nufarm. (2026). Pre-campaña 2026. Disponible en: https://carinata.com.ar/

Organización de Aviación Civil Internacional. (s.f.). Acerca de la OACI. https://www.icao.int/es/about-icao

Organización de Aviación Civil Internacional. (s.f.). Carbon Offsetting and Reduction Scheme for International Aviation (CORSIA). Disponible en:  https://www.icao.int/CORSIA

Pelourson, M., Paolilli, M. C., Fillat, F. A., y Cabrini, S. M. (2024). Margen bruto del cultivo de camelina, campaña 2024/2025. EEA Pergamino, INTA. Disponible en: https://repositorio.inta.gob.ar/handle/20.500.12123/20390

Secretaría de Agricultura, Ganadería y Pesca (julio de 2025). Resultados agrícolas de otros cultivos (industriales, legumbres y otros cultivos menores). Ministerio de Economía. Disponible en: www.magyp.gob.ar/sitio/areas/analisis_economico/margenes/_archivos//000001_Informes%20de%20M%C3%A1rgenes%20y%20Resultados/202500_2025/250700_Margenes%20Resultados%20Otros%20Cultivos%20(Julio%202025).pdf

Secretaría de Agricultura, Ganadería y Pesca (2025, julio). Tablero: costos, ingresos, márgenes y resultados de otros cultivos. Manual metodológico. Dirección Nacional de Agricultura, Subsecretaría de Producción Agropecuaria y Forestal, Área Análisis Económico. https://www.magyp.gob.ar/sitio/areas/analisis_economico/margenes/

SL24. (2026, 27 de marzo). Bunge apuesta a la colza 2026/27 con contratos integrales y foco en sustentabilidad. SL24 Agro. Disponible en: https://sl24.com.ar/bunge-apuesta-a-la-colza-2026-27-con-contratos-integrales-y-foco-en-sustentabilidad/


/1 El análisis aborda conjuntamente la colza, la camelina y la carinata en tanto comparten el mismo nicho productivo, convergen en los mismos mercados de destino energético y se comercializan bajo modalidad contractual. Esta decisión no desconoce las diferencias entre cultivos en materia de precios, certificaciones, términos contractuales y madurez comercial, que serán señaladas en el análisis.
/2 En estas cadenas, se trata de empresas semilleras, traders y exportadoras que organizan la producción desde el origen hasta el destino industrial.
/3 Instituto Nacional de Semillas.
/4 Se trata de una compañía argentina, producto de un acuerdo comercial conjunto de inversión entre dos empresas de origen extranjero.
/5 Valores actualizados disponibles en: https://www.barchart.com/futures/prices-by-exchange/euronext-commodities
/6 Para el análisis de márgenes, SAGyP toma como referencia la cotización MATIF posición noviembre, tanto para colza como para carinata.
/7 Rendimiento mínimo que necesita obtener un productor para que los ingresos del cultivo cubran exactamente sus costos de producción.
/8 Para más información véase la Edición N° 2212 del Informativo Semanal, disponible en: https://www.bcr.com.ar/es/mercados/investigacion-y-desarrollo/informativo-semanal/noticias-informativo-semanal/el-potencial-1
/9 El Anexo IX Parte A de la Directiva RED III agrupa las materias primas para biocombustibles avanzados que no compiten con la alimentación humana ni animal.
/10 Asociación Internacional de Transporte Aéreo. Es una asociación privada que agrupa más de 300 aerolíneas que representan el 83% del tráfico aéreo global.
/11 Organización de Aviación Civil Internacional. Es un organismo intergubernamental especializado de las Naciones Unidas, creado en 1944 y sus decisiones tienen carácter regulatorio para los Estados miembro.
/12 Plan de Compensación y Reducción de Emisiones de Carbono para la Aviación Internac
La Revancha del Campo 2026: Una sinfonía de divisas frente al desafío de los costos

La Revancha del Campo 2026: Una sinfonía de divisas frente al desafío de los costos

Con una proyección de ingresos que escala a los US$ 36.111 millones, el sector agroindustrial argentino se consolida como el motor de la estabilización macroeconómica. Sin embargo, detrás del optimismo por la recuperación de los volúmenes de soja y maíz, asoman márgenes ajustados por el precio de los insumos y una infraestructura fluvial que empieza a dar señales de alerta.


Buenos Aires, martes 19 de mayo (PR/26) .- El último ajuste de la Bolsa de Comercio de Rosario (BCR), que sumó US$ 800 millones a la previsión de exportaciones para 2026, no es un dato menor: es el síntoma de un sector que ha sabido capitalizar tanto la resiliencia productiva como un contexto global favorable.

Como agrónomo, observo con entusiasmo una cosecha de soja que alcanza las 50 millones de toneladas y un maíz récord de 68 millones. Pero como economista, entiendo que estas cifras, aunque contundentes, deben leerse en el marco de una rentabilidad que todavía se siente «con la sábana corta» en el interior del país.

El escenario de precios internacionales, tonificado por el renovado apetito de China tras los acuerdos comerciales con Estados Unidos, ha puesto un piso de valor que no veíamos en más de un año, con la soja posicionándose por encima de los US$ 447 en Chicago. Esta «ayuda» externa se combina localmente con un proceso de normalización fiscal y cambiaria que es, quizás, el cambio estructural más profundo de esta campaña. La reducción gradual de las retenciones —llevando a la soja al 24% y al maíz al 8,5%— y la virtual desaparición de la brecha cambiaria han devuelto al productor un horizonte de previsibilidad que permite acelerar la liquidación en el Mercado Libre de Cambios.

No obstante, la euforia estadística debe ser matizada por la realidad de los costos. El complejo triguero 2026/27 es el primer semáforo amarillo. El encarecimiento de la urea, que tocó los US$ 890 por tonelada, ha pulverizado los márgenes en campos alquilados, donde la ecuación arroja pérdidas de US$ 128 por hectárea. Estamos ante una paradoja: mientras celebramos el ingreso de divisas por la cosecha gruesa, la intención de siembra del trigo cae un 17% por la asfixia de los costos de fertilización.

A esto se suma el desafío logístico. El nivel del río Paraná en Rosario, en torno a los 2,22 metros, ya impone límites al calado de los buques. Esto significa que, a pesar de tener los granos, sacarlos al mundo es hoy más caro por los «falsos fletes» y la necesidad de completar carga en puertos de aguas profundas.

En conclusión, el agro le está cumpliendo al país con un aporte de divisas idéntico al de 2025 pero en un marco de mayor transparencia económica. El desafío para lo que resta de 2026 no será solo producir más, sino gestionar la eficiencia de los costos y la infraestructura. Sin una mirada integral que contemple el abaratamiento de los insumos y la mejora de la hidrovía, corremos el riesgo de que la «revancha del campo» sea una oportunidad aprovechada solo a medias por quienes, día a día, asumen el riesgo en el surco. 

Primicias Rurales

Fuente: Noticias Argentinas

Santa Fe rumbo a una campaña agrícola récord

Santa Fe rumbo a una campaña agrícola récord

Por Bruno Ferrari – Belén Maldonado – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
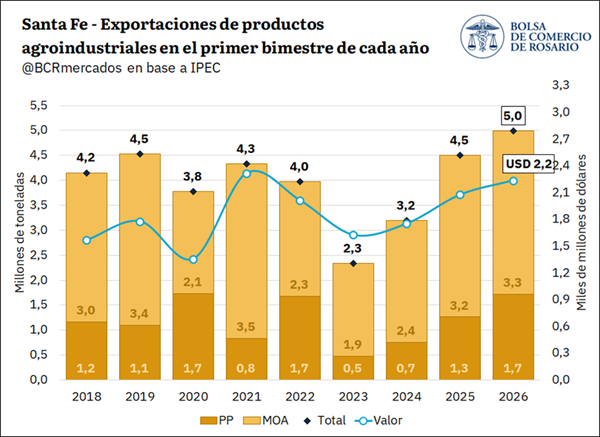
Con un área sembrada en máximos históricos, la producción agrícola de la provincia sería de 29,1 millones de toneladas (Mt) en 2025/26, el mayor volumen registrado. Este impulso ya se refleja en las exportaciones agroindustriales que crecieron 11% interanual en el primer bimestre

imagen generada con IA


Rosario, Santa Fe, martes 12 mayo (PR/26) — La economía de Santa Fe forma parte del núcleo más productivo de la Región Pampeana, siendo el sector agroindustrial un factor fundamental de su desempeño y de su relevancia a nivel nacional e internacional.

Entre los principales cultivos, es la segunda provincia productora de trigo y la tercera a nivel de importancia en soja y maíz. A ello se agrega que sobre su territorio se encuentra uno de los principales polos agroexportadores del mundo a la vera del río Paraná.

Dada la relevancia de nuestra provincia en la producción agroindustrial, Santa Fe no es la excepción al gran desempeño que muestra el sector durante la campaña actual a nivel nacional.

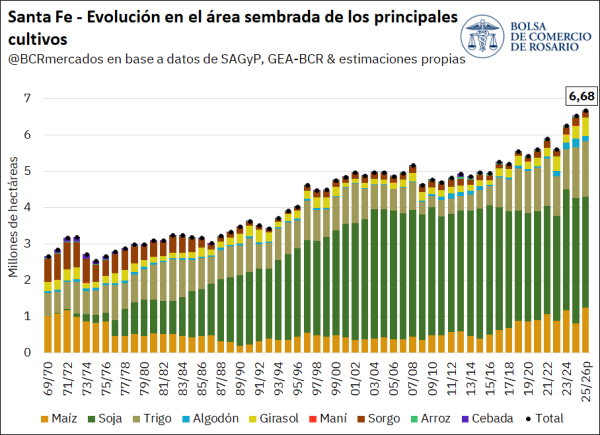
En este sentido, según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) y estimaciones de GEA-BCR, se estima preliminarmente que el área sembrada de los principales cultivos extensivos en Santa Fe asciende a 6,68 millones de hectáreas para la campaña 2025/26.

Esto implica un incremento del 2,2% respecto a la campaña previa y de más del 11% respecto a las últimas cinco, marcando un récord histórico para nuestra provincia.


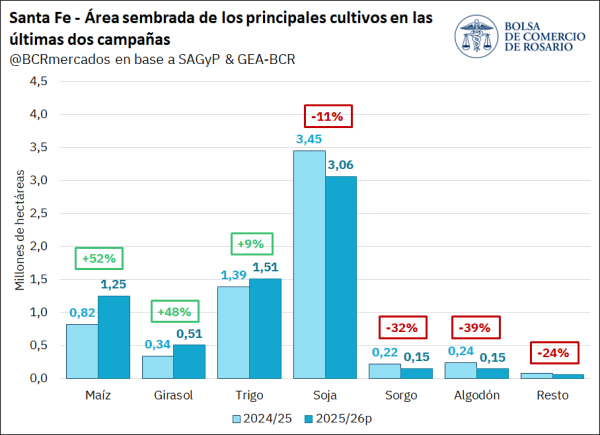
Sin embargo, diferenciando por cultivo, se evidencia que únicamente tres de los nueve bajo análisis incrementaron su área sembrada respecto al ciclo comercial previo, aunque con un crecimiento tan elevado que llevaron al número total de hectáreas hasta un récord.

El cultivo que mayor aumento interanual registró fue el maíz, con 1,25 millones de hectáreas sembradas, posicionándose 52% (↑427.885 ha) por encima de la campaña 2024/25. Esto se debe a que la base de comparación del año previo es muy baja, siendo que la superficie implantada cayó en ese entonces ante los temores de los productores por la chicharrita, que había diezmado la producción del año anterior.

No obstante, cuando se compara con el promedio de las cinco campañas previas, el área estimada de siembra para 2025/26 también crece de forma considerable.

El otro cultivo que aumentó notablemente su superficie sembrada es el girasol, que está mostrando resultados impresionantes a nivel nacional, y nuestra provincia no es la excepción. Así, el área estimada de siembra de la oleaginosa para la campaña 2025/26 totaliza 505.600 hectáreas en Santa Fe, lo que implica un sólido incremento del 48% (↑164.000 ha) respecto a 2024/25 y se ubica 81% por encima del promedio.

De esta manera, se evidencia que el girasol se está expandiendo hacia nuevas zonas del país, que aprovechan la resistencia del cultivo ante climas adversos y su menor exigencia de insumos químicos.

Mientras que, en el caso del trigo, el área también habría crecido en el ciclo 2025/26 hasta las 1.513.000 hectáras, lo cual marca un aumento de 9% respecto a la campaña previa (↑124.129 ha).

El mayor número de hectáreas sembradas con maíz, girasol y trigo desplazó la siembra de otros cultivos.

Siguiendo las estimaciones de SAGyP y GEA-BCR, en el caso de la soja, se estima que el área implantada habría descendido un 11% (↓391.828 ha) respecto a la campaña 2024/25, aunque se mantuvo en línea con el promedio.

Al mismo tiempo, se evidenciaron disminuciones en el área sembrada de algodón (↓91.700), sorgo (↓71.000), cebada (↓10.600), maní (↓6.000) y arroz (↓1.250).


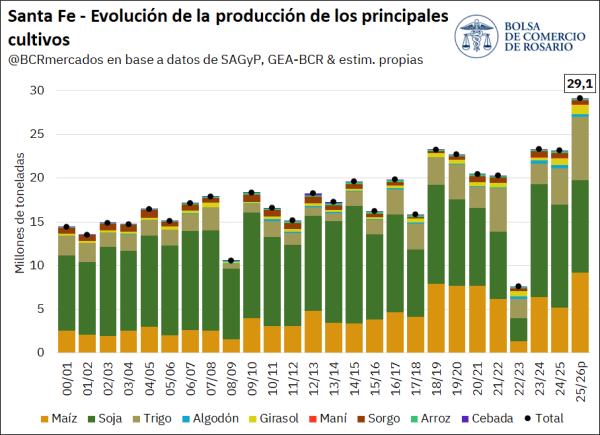
El aumento del área sembrada se complementa con condiciones climáticas óptimas en el desarrollo de los cultivos, generando un impulso en los rindes. Como resultado, el volumen de producción esperado para la campaña 2025/26 de Santa Fe se proyecta de forma preliminar en un total de 29,1 Mt para los principales cultivos extensivos.

De concretarse, implicaría un sólido incremento del 31% frente al año anterior y se ubicaría 53% por encima del promedio del último lustro, alcanzando un máximo sin precedentes.

El mayor aumento absoluto se observa en el maíz, que crecería un 76% interanual y alcanzaría una producción de 9,19 Mt, la más elevada en la historia.

En el caso del trigo, a pesar de un leve crecimiento en el área sembrada, la producción habría crecido 78% hasta un récord de 7,27 Mt. Adicionalmente, el girasol también alcanzaría un récord de producción en Santa Fe, con una cosecha de 1,1 millón de toneladas (Mt), 48% superior a la campaña 2024/25 y duplicando el promedio de las cinco previas (+113%). El resto de los cultivos, por el contrario, verían decrecer su producción.

Dada la cercanía a los puertos de la producción agrícola en Santa Fe y la concentración de cerca del 80% de la capacidad de procesamiento de oleaginosas del país en la región del Up-River, el incremento en la producción de granos se traduce en mayores exportaciones.

En este sentido, las ventas externas de productos agroindustriales, entendidas como la suma de Productos Primarios (PP) y Manufacturas de Origen Agropecuario (MOA), totalizaron 5 Mt en el primer bimestre de 2026. 

Este volumen implica un crecimiento del 11% respecto al mismo período de 2025 y del 36% respecto del promedio, siendo un máximo desde, al menos, 2018.

En términos de valor, las mismas totalizaron U$S 2.237 millones en el período bajo análisis, con un crecimiento interanual algo menor (+8%) y ubicándose únicamente por detrás del mismo período de 2021.


Más allá de las exportaciones con origen provincial, la zona del Up-River, comprendida por las terminales portuarias del Gran Rosario que se extienden desde Timbúes, al norte, hasta Arroyo Seco, al sur, son el canal de salida de la mayor parte de los productos agroindustriales que se producen en el país y se comercializan al resto del mundo.

En efecto, en 2025, tres de cada cuatro embarques de granos, subproductos y aceites se realizaron desde esta región.

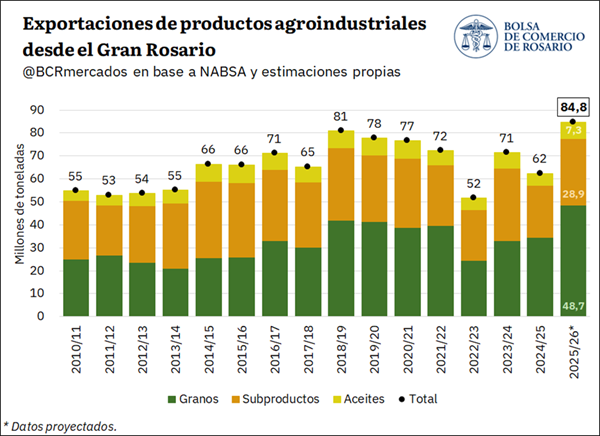
En este contexto, la abundante producción agrícola que se proyecta tanto a nivel provincial como nacional, con una cosecha histórica estimada en 165,9 Mt, dejaría como resultado un récord de exportaciones de productos agroindustriales desde el Gran Rosario.

Para la campaña 2025/26, se proyectan ventas externas por 84,8 Mt desde la zona del Up-River, comprendidas por 48,7 Mt de granos, 28,9 Mt de subproductos y 7,3 Mt de aceites.


Primicias Rurales
Fuente: BCR Informativo Semanal
Implementación del acuerdo UE-MERCOSUR: Implicancias y oportunidades para Argentina

Implementación del acuerdo UE-MERCOSUR: Implicancias y oportunidades para Argentina

Por Guido D’Angelo – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Todo lo que tenés que saber del acuerdo que entró en vigor el 1° de mayo: qué cambia para el agro, los derechos de exportación y las inversiones. Al final, un anexo con herramientas para sacar provecho del área de libre comercio más grande del mundo.


Rosario, lunes 11 mayo (PR/26) — Desde el 1ro de mayo pasado, se encuentra plenamente vigente el Acuerdo Interino de Comercio MERCOSUR-UE. Como bien destacó la Cancillería Argentina en la presentación del acuerdo, estamos ante un nuevo impulso con un socio estratégico de la Argentina.

Para el bloque sudamericano representa un hito de madurez comercial: estamos ante el acuerdo de mayor envergadura que el Mercosur logra cerrar en toda su historia, revitalizando y dándole un nuevo impulso al bloque.

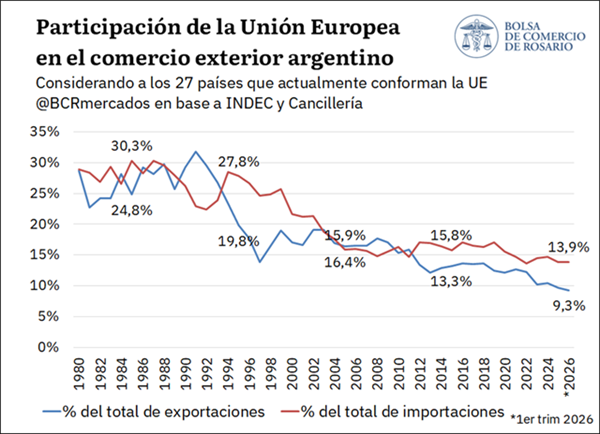
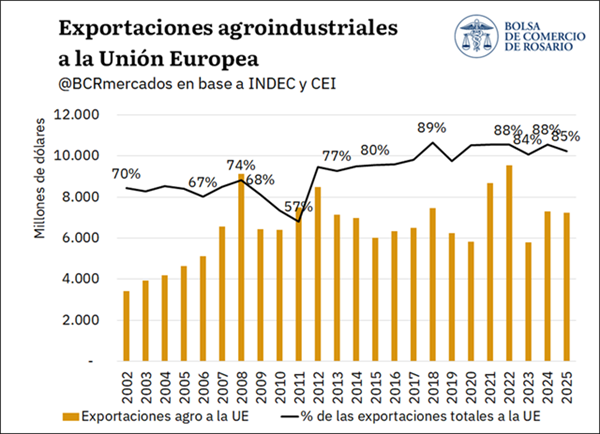
La Unión Europea es el segundo destino de exportación y el principal inversor extranjero en la República Argentina. De acuerdo con el INDEC, en 2025 las exportaciones totalizaron US$ 8.486 millones, mientras las importaciones fueron de US$ 10.478 millones, concentrando el 9,7% de las exportaciones y el 13,8% de las importaciones. En el primer trimestre del 2026 la participación de la UE en las exportaciones fue del 9,3%, un mínimo en décadas de participación europea que podría empezar a revertirse de la mano de este acuerdo.

Los productos exportados al bloque europeo van desde harina de soja y biodiesel hasta minerales de plata, pasando por carne bovina y maní, entre otros productos. Los principales destinos de las exportaciones son los Países Bajos, Alemania, España, Italia e Irlanda. Sin embargo, el hecho de que Países Bajos se encuentre primero tiene que ver con el peso del Puerto de Rotterdam como puerta de entrada al bloque europeo, luego transitando a otros países.

El acuerdo Mercosur – UE beneficia a un gran número de empresas, en tanto una de cada cuatro empresas que exportan en Argentina lo hacen al mercado europeo. Esto lo convierte a la vez en la segunda región a la que más empresas argentinas exportan, sólo detrás de América Latina.

Por su parte, desde la UE se importa otro amplio abanico de productos, que abarca desde combustibles hasta medicamentos, pasando por bienes de capital hasta fertilizantes. Los principales orígenes de la UE son Alemania, Italia, España, Francia y Países Bajos, en ese orden. Alemania es por sí sola el quinto abastecedor de importaciones de Argentina, con especial protagonismo de bienes de capital.

En qué consiste

Este acuerdo crea reglas de juego claras para el comercio entre los cuatro países del Mercosur (Argentina, Brasil, Uruguay y Paraguay) y los veintisiete de la Unión Europea (Alemania, Austria, Bélgica, Bulgaria, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Irlanda, Italia, Letonia, Lituania, Luxemburgo, Malta, Países Bajos, Polonia, Portugal, República Checa, Rumania y Suecia).

La firma de este tratado constituye el área de libre comercio más grande del mundo, eliminando la discrecionalidad potencial en política comercial. En este sentido, se liberan el 100% de los bienes industriales y el 82% de los bienes agrícolas para ingresar a la Unión Europea. Asimismo, para los bienes agrícolas que no tienen liberalización total, se establecen cuotas de acceso. Estas incluyen productos como carnes, huevos, quesos, leche en polvo, etanol, azúcar, arroz, maíz, entre otros productos. No obstante, la baja de aranceles es sin cuota para otros productos agro como hortalizas, frutas, vino, entre otros.

El 99% de las exportaciones del Mercosur ingresan al acuerdo con beneficios. Un 74% ya está libre de aranceles desde el 1ro de mayo pasado y un 18% progresivamente en diez años. Por su parte, el 7,8% entran con preferencias fijas o bajo cuotas, mientras que sólo el 0,3% del total de las exportaciones quedan fuera del acuerdo. Este acuerdo tiene a la agroindustria como protagonista: el 85% de las exportaciones argentinas a la Unión Europea consiste en productos del agro. Asimismo, como bien destacó Cancillería, el 15% de las exportaciones de alimentos al bloque europeo consiste en productos altamente diferenciados, proporción menor al 1% en otros socios como India e Indonesia y de 9% de promedio general.

Del lado del acceso europeo al Mercosur, cerca del 60% de las importaciones se desgravarán en 10 años o más, y además un 9% no estará sometido a desgravaciones o preferencias. Asimismo, de ser necesario se podrán aplicar salvaguardias bilaterales hasta los 18 años de entrada en vigor del acuerdo. Al mismo tiempo, como bien ponderó Cancillería, se aplicarán reglas de origen para asegurar la integración birregional y se podrán suspender preferencias en caso de fraude aduanero. Sólo el 14% de las importaciones de la UE se desgravaron totalmente desde la aplicación del acuerdo, y el 9% de los bienes están excluidos del acuerdo.

El acuerdo nivela las condiciones de acceso a un mercado en el que muchos competidores ya tienen un acuerdo de libre comercio, como Chile, Ecuador, Perú, Colombia, México, Canadá, Sudáfrica y Nueva Zelanda. Asimismo, garantiza estabilidad en las reglas de acceso y mejora el acceso a insumos industriales, esenciales en las importaciones desde la UE. Además, y como fue bien destacado por la Cancillería Argentina, el Estado conserva herramientas de política productiva, al mantener el poder de compra para desarrollo productivo en gran parte de sus adquisiciones.

Como bien fue comentado extendidamente desde BCR, este acuerdo contiene regulaciones tanto para bienes como para disciplinas. No conforme con ello, reafirma compromisos internacionales, como los de la Organización Mundial del Comercio (OMC) relativos a defensa comercial, comercio electrónico, facilitación el comercio, entre otras modernizaciones regulatorias. En este sentido, el Mercosur logró un trato preferencial en la clasificación de riesgo y la validación de sus propios sistemas de control y datos locales ante las autoridades europeas frente a la Normativa 1115/2023 de deforestación y potenciales normativas que quieran imponerse a las exportaciones.

Más allá de la apertura comercial

La apertura de mercados con baja de aranceles y cuotas de ingreso espera impulsar el comercio entre bloques. Sin embargo, el alcance de este tratado no se queda ahí. A partir del tercer año de aplicación del acuerdo, es decir, desde el 1ro de mayo del 2029, Argentina no podrá establecer derechos de exportación a exportaciones hacia la UE, salvo algunas excepciones. Por su relevancia exportadora, una de las cuestiones más relevantes para el agro consiste en los DEX relativos al Complejo Soja.

En este sentido, con el acuerdo Argentina se compromete a un techo de derechos de exportación para el Complejo Soja del 18% al quinto año (1 de mayo de 2031), bajando al 14% para el décimo año (1 de mayo de 2036). Nada impide a las autoridades fijar derechos de exportación por debajo de esos umbrales. Además, se consolidan cronogramas de bajas de aranceles para todos los productos del complejo. De generalizarse, se estima un ingreso adicional de divisas por exportaciones agroindustriales de US$ 10.529 millones en 10 años. 

Más allá de ello, por sus disposiciones generales el acuerdo llevaría a cero en tres años a los derechos de exportación de los complejos maíz, trigo, sorgo, girasol, carnes, entre otros destacados productos que se envían al bloque europeo. Las excepciones a la baja de derechos de exportación incluyen 191 posiciones incluidas en un anexo específico y la posibilidad de reimplantarlos “ante desequilibrios fiscales graves o una depreciación brusca y repentina de la moneda local, que requiera acción inmediata”, lo cual no puede ser permanente.

Por su parte, el acuerdo Mercosur – UE espera ser también un catalizador de inversión extranjera directa. El millonario anuncio de la Embajada de Alemania en esta semana de un acuerdo para abastecer dos millones de toneladas de gas natural licuado (GNL) al país europeo a partir de 2027 es un hito en esta línea.

Además, en términos de inversiones sólo provenientes de la UE (es decir, sin incluir las inversiones del sector privado), el bloque europeo comprometió 1.800 millones de euros para el Mercosur con fondos de su actual presupuesto. La asignación de fondos dependerá del interés, proactividad y capacidad de cada país, y consiste en 400 millones de euros en subvenciones directas y para reforzar programas existentes y 1.400 millones de euros para canalizar a través de intermediarios financieros y el Banco Europeo de Inversiones (BEI).

El acuerdo Mercosur-UE no es solo un acuerdo comercial. Representa la consolidación de un marco institucional que Argentina no tenía. En un contexto global donde las reglas de acceso a mercados están marcadas por la incertidumbre, contar con certeza jurídica frente al segundo destino exportador del país es un activo de largo plazo. Aprovechar la previsibilidad que el acuerdo ofrece será esencial para atraer inversiones, generar empleo y escalar exportaciones.

Anexo

La Cancillería Argentina ha puesto a disposición del público una serie de herramientas para sacar provecho de este flamante acuerdo:

•    Cancillería Argentina – Texto completo y resumen de beneficios

•    Ventanilla Única de Comercio Exterior (VUCE) – Consulta de alícuotas por posición arancelaria y cronograma de baja de aranceles

•    VUCE – Listado de cuotas arancelarias

Para conocer más y analizar los impactos puntuales y sectoriales del acuerdo Mercosur-UE, pueden consultarse los siguientes artículos del Informativo Semanal:

•   Acuerdo UE-MERCOSUR: ¿Qué impacto tiene para Argentina la rebaja pactada en derechos de exportación al 2035?

•    Se firmó el acuerdo Mercosur – Unión Europea. ¿Qué implica y cómo puede impactar en Argentina?

•    Acuerdo Mercosur – UE ¿Qué impacto tendría para el complejo soja?

•    El impacto del acuerdo Mercosur-UE en Santa Fe y en el campo argentino

•    Unión Europea- Mercosur ¿Cómo conocer el efecto del acuerdo para tu sector económico o empresa?

•    Unión Europea: Mercosur Un año clave para la carne vacuna argentina


Fuente: Informativo Semanal BCR

Primicias Rurales

Más de una vuelta a la Argentina: 850.000 camiones descargaron granos en el Gran Rosario

Más de una vuelta a la Argentina: 850.000 camiones descargaron granos en el Gran Rosario

Por Franco Pennino – Matías Contardi – Emilce Terre – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
El ingreso de camiones al Gran Rosario marca un récord histórico en la primera semana de mayo, impulsado por el avance de la cosecha en la Región Núcleo. Mientras que el mercado local reacciona con un fuerte incremento en el volumen de contratos de soja.


Rosario, sábado 9 mayo (PR/26) — Aunque la cosecha de soja avanza lento a nivel país, el fuerte avance en Región Núcleo impulsa un ingreso récord de camiones en la 1ra semana de mayo. EE. UU. e Irán se acercarían a un acuerdo, presionando la cotización de los aceites vegetales a la baja.


1. El disponible de soja subió AR$ 10.000/t por un día y se triplicó el volumen de contratos con precio

La cosecha de soja es una de las más retrasadas en la última década a nivel país, con el 41% de avance anual en las labores a nivel nacional. La falta de piso por las persistentes lluvias ha estado retrasando las actividades en el campo, condicionando el ingreso de porotos al circuito comercial.

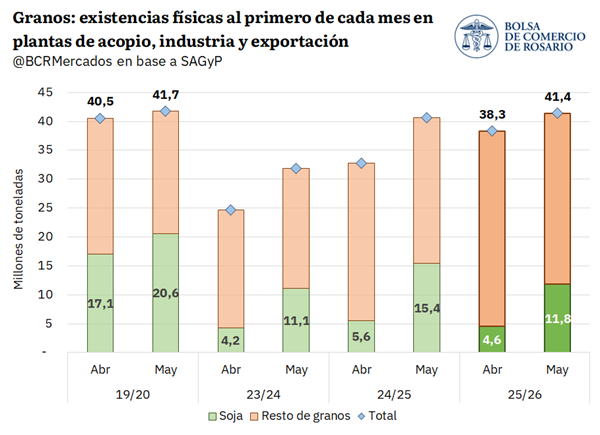
Este contexto se refleja en el nivel de existencias de soja al primero de mayo, con 11,8 Mt reportadas en plantas de acopio, industriales y de exportación. Si bien el salto intermensual es importante, está lejos de las 15 Mt que se reportaron el año pasado y aún más de las casi 21 Mt en la campaña 2019/20, ciclo comparable en términos de existencias totales de granos.

Más allá del ritmo récord de exportaciones para maíz, trigo y girasol, la absorción externa de granos no alcanza para compensar en la rotación teniendo en cuenta los volúmenes máximos de producción de esta campaña. Por ello, a pesar de que todavía no se generalizó la cosecha de la oleaginosa, los stocks de granos en el circuito comercial prácticamente igualan el récord histórico, con un 42% menos de soja.


Sin embargo, mientras las condiciones lo permitan, la puesta a punto de la cosecha será prioridad, intensificando los envíos de granos y la llegada de suministros al circuito comercial.

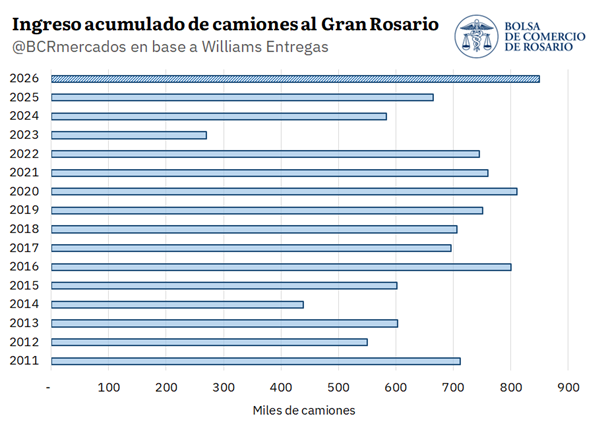
Esta última semana, hasta el jueves inclusive, entraron más de 73.000 camiones a los puertos y plantas industriales del Gran Rosario, récord semanal para la descarga de granos a esta altura. Teniendo en cuenta el acumulado anual, ya van 850.000 camiones que descargaron granos en la región, récord histórico y 185.000 camiones más el año pasado.


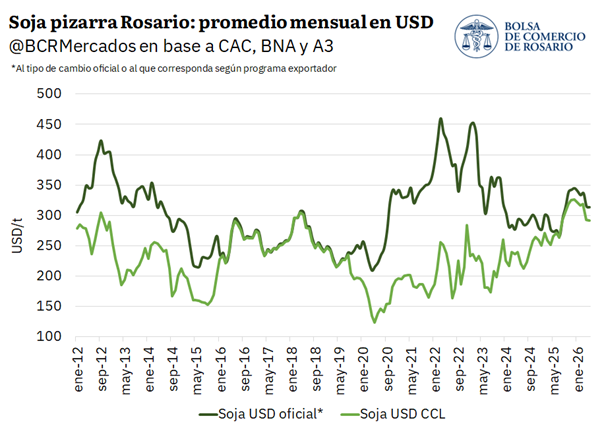
Como es de esperar, en un escenario de suministros récord de granos, la presión de cosecha se acentúa aún más en el mercado disponible, empujando los precios a la baja. Entre todo abril y lo que va de mayo, la pizarra de soja promedió AR$ 432.000/t, y nunca salió del rango AR$ 420.000/t – 440.000/t, un 10% menos que a fines de marzo. Valuada en dólares la historia se repite, con caídas promedio del 7% entre marzo y mayo para el precio disponible, llegando a mínimos de diez meses.

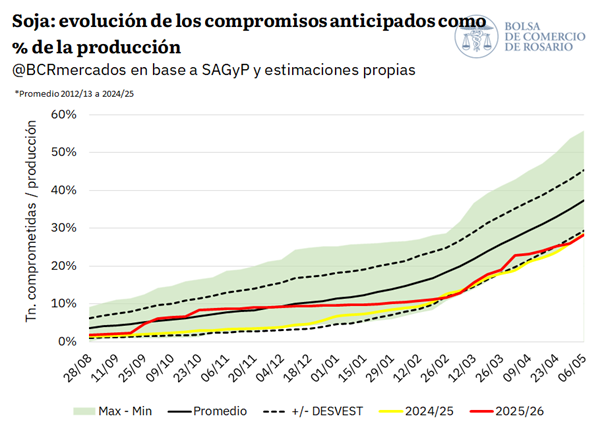
Sin embargo, bajo un contexto internacional de altísima volatilidad, con variaciones intradiarias bruscas en Chicago, esta misma semana el mercado disponible tuvo revancha alcista en precios. Luego de quince ruedas consecutivas en AR$ 430.000/t o menos, el precio spot por soja subió AR$ 10.000/t durante una sola rueda, lo que bastó para marcar la jornada con mayor cantidad de toneladas anotadas con precio hecho desde que arrancó la cosecha. El 5 de mayo se operaron 304.000 toneladas con precio en firme, triplicando el promedio diario de las últimas tres semanas. Aunque el salto comercial fue notorio estos días, en términos generales, el ritmo de comercialización de esta campaña sigue siendo de los más bajos, con el 28% de la producción comprometida a esta altura, 9 p.p. por detrás de la media.

2. El mercado internacional de soja, entre Ormuz y China

Durante esta semana tuvo lugar uno de los avances más relevantes para alcanzar la paz desde que comenzó el conflicto en Medio Oriente, o por lo menos así lo descuenta el mercado. Entre ambos países contendientes se habría elaborado un “memorándum de entendimiento” que iniciaría una ventana de 30 días de intensas negociaciones para llegar a una paz definitiva. Según Reuters, en los puntos tratados se omiten renglones claves de la disputa, como el desmantelamiento del programa nuclear iraní, una de las causas principales del inicio de la guerra. Sin embargo, la noticia fue percibida por el mercado como un paso importante hacia una eventual normalización del flujo comercial sobre el Estrecho de Ormuz. El petróleo Brent, que había superado los US$ 114/bbl, cayó un 16% en tres ruedas hacia los US$ 98/bbl, mínimos de dos semanas y la primera vez desde el año pasado que el petróleo cae por tres jornadas consecutivas.

La caída del combustible arrastró al aceite de soja en Chicago, que había alcanzado los USD 1.700/t el martes, máximos desde noviembre del 2022, y en la semana se operaba cerca de los USD 1.600/t. Aun así, el nivel actual de precios por el aceite se mantiene un 40% por encima de las cotizaciones preguerra.

Al mismo tiempo, las relaciones bilaterales entre Estados Unidos y China también están en el ojo de la tormenta, con el mercado altamente expectante de lo que pueda ocurrir el próximo 14 y 15 de mayo, cuando Donald Trump visite suelo asiático, principalmente en materia de revalidar o conseguir nuevos compromisos de compras de soja. Hasta ahora solo 11,8 Mt de soja se comprometieron de la campaña 2025/26 desde USA a China, el volumen más bajo desde la 2006/07, cuando los asiáticos importaban 4 veces menos que en la actualidad. Mientras tanto, Sudamérica sigue siendo el epicentro de las compras de soja asiáticas.

En lo que va de la campaña y teniendo en cuenta las programaciones para este mes, Brasil estaría exportando 52,6 Mt de soja, superando el ritmo del año pasado y rompiendo récord de exportaciones hacia mayo. Del total, el 70% tendrían como destino suelo chino. En Argentina las compras asiáticas también se hacen sentir: un line-up de más de 800.000 toneladas de soja, y 2,5 Mt registradas en DJVE, aún más que la campaña pasada a esta altura.

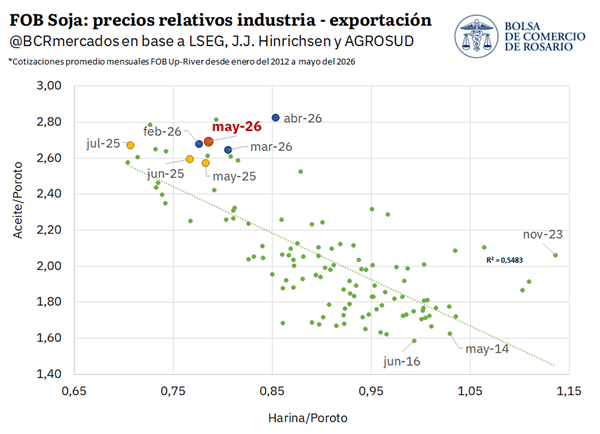
Bajo este escenario, con cotizaciones internacionales por aceites vegetales cerca de récords históricos y China volcado al mercado sudamericano de soja, el esquema de precios relativos para el sector exportador argentino es casi tan extremo como el del año pasado: aceite de soja entre valores máximos, con cotizaciones FOB para la harina que en términos de poroto de soja queda “barata”. La principal diferencia durante este año es que el precio de exportación del aceite de soja se revalorizó en términos relativos respecto a la cosecha pasada, mientras que el nivel de precios de la harina se mantuvo prácticamente igual, elevando así el poder teórico de compra del sector en el mercado interno.

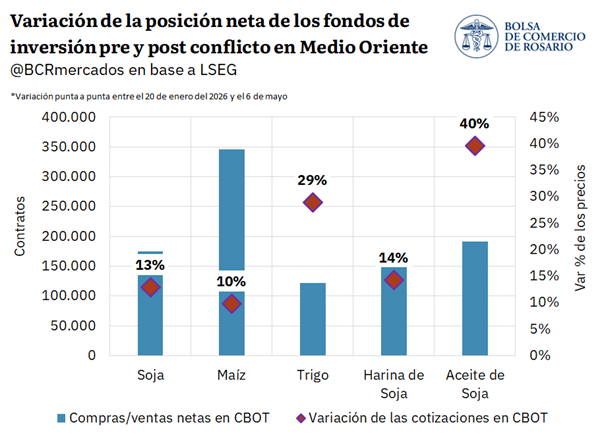
Sin embargo, la principal amenaza para el mercado global de soja actualmente es el nivel de “ruido” que debe enfrentar el mercado y la abultada posición de los fondos especulativos en Chicago. Los fondos llegaron a mantener la posición comprada más importante de la que se tenga registros en el complejo soja hacia fines de la semana pasada. Con los avances del acuerdo de paz, las ventas diarias fueron intensas y generalizadas para todos los commodities agro, convalidando tres ruedas consecutivas en rojo para granos y aceite. Aun así, el poder de fuego de los fondos especulativos es altísimo, exponiendo al mercado a eventuales recortes de posiciones y ajustes bruscos en precios frente a cambios de expectativas. En el marco de la soja, Ormuz y China son dos variables que claramente pueden disparar reajustes.

3. El mercado de maíz también siente el rigor de los fondos

El papel de los fondos especulativos es igual de relevante en el mercado de maíz, siendo el cereal el producto agro que más buscaron los fondos especulativos desde que comenzó a descontarse en el mercado las tensiones sobre Medio Oriente. 

La ampliación de cartera fue de 350.000 contratos comprados netos en poco más de tres meses, llegando a alcanzar la posición comprada en maíz más importante desde febrero del 2025.


Si bien el apetito por commodities agro fue general, el maíz junta algunos fundamentals propios en este escenario que justifican la dinámica actual:

•    las frecuentes subas del precio del crudo y, en los últimos meses, su estabilización cerca de los US$ 100 el barril, lo que al maíz dado su carácter de materia prima para producir etanol (el cual tiene sustituibilidad parcial con el combustible fósil);
•    los altos costos de fertilización, dados los altos precios de la urea, lo que reduce el margen de sembrar maíz, llevando a algunos analistas a pensar que el área final sembrada sea menor de lo proyectado inicialmente por USDA;
•    la fuerte demanda externa: Estados Unidos tuvo una cosecha 2025/26 que fue récord y superó por amplio margen los volúmenes de años pasados. Aun así, los norteamericanos lograron colocar 77 millones de toneladas de maíz en los mercados de exportación al 30 de abril, de las 83,2 Mt que USDA proyectan se venderían.
•    las políticas de biocombustibles: Estados Unidos, entre otros importantes países productores agrícolas, están avanzando hacia mayores tasas de corte y políticas de uso de combustibles vegetales, que derivan en perspectivas de mayor demanda interna segura para los cultivos energéticos -entre ellos el maíz y la soja-, soportando mayores precios para estos.

En el orden de acontecimientos recientes, el rumor de que podría alcanzarse más pronto que tarde una tregua entre Estados Unidos e Irán provocando la caída del crudo, los fondos respondieron desarmando posiciones largas de maíz en CBOT. En consecuencia, el contrato más operado pasó de un máximo anual de US$ 191/t durante el lunes a terminar el jueves en 184/t y recortando.

Maíz argentino: exportaciones récord con un mercado comprador diversificado

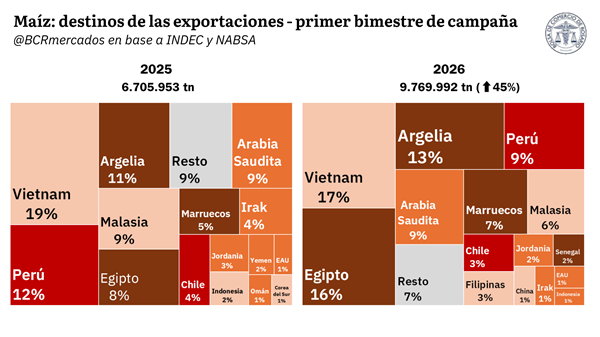
Con un 38% de avance de cosecha de maíz, según la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), la abultada producción que salió de los puertos en el primer bimestre de campaña (marzo y abril) totaliza 9,76 millones de toneladas, según datos de INDEC marzo y de NABSA para abril. Esta cifra representa un incremento de 45% respecto al primer bimestre del año anterior, en el que se habían embarcado 6,70 Mt.

En la imagen anterior se aprecian los destinos de exportación del maíz argentino 2025/26. El principal comprador de la producción argentina fue Vietnam, con un 17%, seguido por Egipto (16%) y Argelia (13%).

Comparando con el primer bimestre de campaña anterior, se registra una mayor participación de los países africanos, pintados de marrón oscuro. Estos acumularon cerca del 38% de las importaciones del cereal argentino, ganándole terreno al resto de regiones destino de la exportación.


Fuente: BCR Informativo Semanal

Primicias Rurales