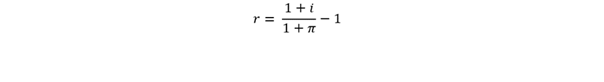Guerra de poderosos belgas: Jan de Nul y Deme definen la privatización de la Hidrovía

Guerra de poderosos belgas: Jan de Nul y Deme definen la privatización de la Hidrovía

Tras superar la evaluación técnica, las dos potencias europeas quedan a un paso de la adjudicación económica por el control de la vía navegable más importante de la región.  

Buenos Aires,   viernes 8 de mayo (PR/26) —  El proceso de privatización de la Vía Navegable Troncal (VNT) ha entrado en su recta final. La Agencia Nacional de Puertos y Navegación (ANPYN) confirmó este jueves que las firmas belgas Jan de Nul y DEME superaron la evaluación técnica, quedando habilitadas para la apertura de las ofertas económicas, instancia que definirá el futuro logístico de Argentina.

Puntajes y evaluación técnica

El análisis de los proyectos, realizado bajo estándares internacionales validados por la UNCTAD, arrojó una ventaja inicial para Jan de Nul:

  • Jan de Nul: 66,2 puntos.

  • DEME NV: 42,14 puntos.

En esta etapa se evaluaron los planes de dragado, señalización, protocolos ambientales y ciberseguridad. Si bien Jan de Nul parte con ventaja técnica, la verdadera batalla comenzará con el Sobre N° 3, ya que la propuesta económica representa el 60% de la calificación total (120 puntos posibles).

Próximos pasos

A partir de ayer, corre un plazo de siete días para posibles impugnaciones. De no haber objeciones, la ANPYN fijará la fecha para la apertura de las ofertas económicas.

«La modernización de la VNT es clave: por aquí circula el 80% del comercio exterior argentino», señalaron fuentes oficiales, destacando la necesidad de reducir costos logísticos para el sector productivo.

Respaldo empresarial

El avance del proceso cuenta con el «visto bueno» del círculo rojo económico. Entidades de peso como la UIA, la Sociedad Rural Argentina (SRA) y la Bolsa de Comercio de Rosario (BCR) han manifestado su apoyo a la licitación, viéndola como un paso fundamental para recuperar la competitividad exportadora del país.

Primicias Rurales

Fuente: NA

Financiamiento bancario al sector agrícola en niveles récord

Financiamiento bancario al sector agrícola en niveles récord

Por Belén Maldonado – Emilce Terré- Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Al 31 de diciembre de 2025, el stock de créditos al sector agrícola ascendía a $ 6 billones, siendo el monto más elevado registrado para la misma fecha. Los préstamos en dólares dieron cuenta del 73% del total, marcando un sólido crecimiento.

Imagen creada con IA


Rosario, lunes 4 febrero (PR/26) — En el presente artículo se analiza el stock total de préstamos otorgados por entidades financieras al sector agrícola (cereales, oleaginosas y forrajeras) al 31 de diciembre de cada año, a partir de los datos provistos por el Banco Central de la República Argentina (BCRA).

Este financiamiento comprende diversos instrumentos: adelantos en cuenta (corriente u otras a la vista) o descuento de documentos, préstamos hipotecarios, prendarios, personales y a titulares del sistema de tarjetas de crédito, y cualquier otro préstamo de efectivo.

Las cifras, originalmente expresadas en pesos corrientes, se deflactaron para aislar el efecto del incremento de precios, utilizando el Índice de Precios al Consumidor (IPC). En consecuencia, los montos aquí presentados se expresan en pesos constantes de diciembre de 2025.

1. Stock de préstamos al sector agrícola

Según datos del BCRA, el stock acumulado de préstamos otorgados por entidades financieras al sector agrícola al 31 de diciembre de 2025 ascendió a un total de $ 6 billones. De esta suma, $ 1,6 billones corresponden a préstamos otorgados en pesos, mientras que los restantes $ 4,4 billones fueron otorgados en moneda extranjera, convertidos a pesos al tipo de cambio BCRA A 3500.

Considerando el volumen total de préstamos, se advierte que hacia finales de 2025 el stock de financiamiento bancario al sector agrícola registró un incremento real del 51% respecto a diciembre del año anterior y se ubicó 60% por encima del promedio de los últimos cinco años. Como consecuencia, resulta el monto más elevado del que se tiene registro para igual fecha desde el inicio de la serie en 1992.
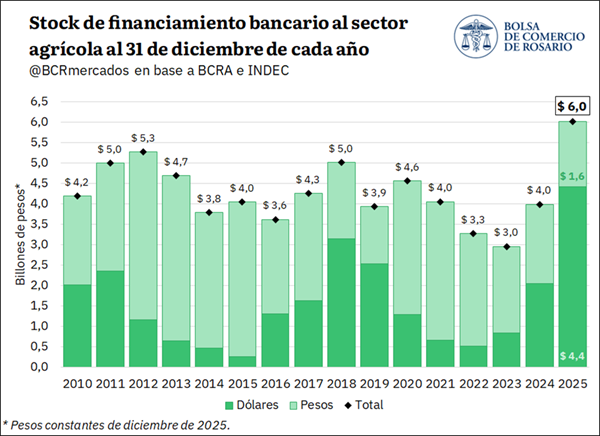
Diferenciando por moneda, se evidencia que el incremento en el stock de financiamiento al sector agrícola se explica por el sólido crecimiento de los préstamos en dólares, que más que duplicaron (+115%) el volumen registrado el año anterior. De hecho, el stock de préstamos en dólares hacia finales de 2025 es el más alto de toda la serie, cuadruplicando el stock promedio de los cinco años previos (+314%) para la misma fecha. Por el contrario, el monto de financiación en moneda local marcó un descenso del 17% respecto al año previo, e incluso se posicionó 41% por detrás del promedio del último quinquenio.

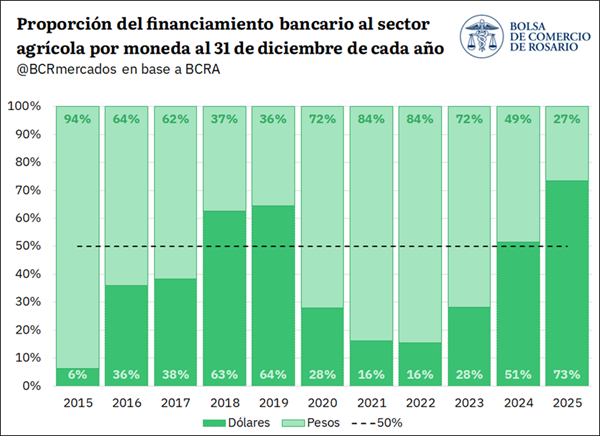
De esta manera, el stock de préstamos en moneda extranjera al sector agrícola alcanzó el 73% del total a fines de diciembre de 2025, siendo la mayor proporción desde la salida de la convertibilidad, 24 años atrás. Así, mientras que en el período comprendido entre 2015 y 2024 el financiamiento en dólares mostró una participación promedio del 28% del total, en 2025 dicha participación se ubicó 45 p.p. más arriba. Se evidencia entonces que el financiamiento bancario en dólares al agro muestra un crecimiento tanto en términos absolutos como relativos.
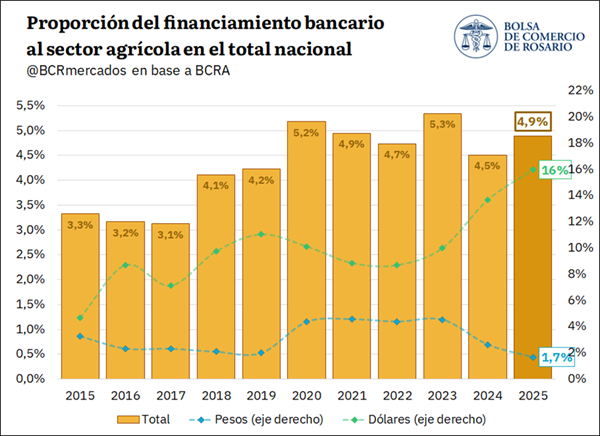
Cuando se realiza una comparación con los valores consolidados de financiamiento para toda la economía se evidencian algunos puntos que merecen ser destacados. En primer lugar, el stock total de préstamos otorgados por las entidades financieras al 31 de diciembre del último año mostró un aumento similar al del sector agrícola: se incrementó 39% interanual y se ubicó 61% por encima del promedio. En otras palabras, el crédito registró un crecimiento generalizado, tanto en el agro como en la economía en su conjunto. En consecuencia, la proporción del financiamiento bancario al sector agrícola en relación con el total de préstamos resultó del 4,9% al 31 de diciembre, en línea con el promedio del último lustro.

No obstante, al desagregar por moneda, se observa que el stock de financiamiento al total de la economía mostró un crecimiento tanto en pesos como en dólares hacia fines de 2025, aunque con mayor dinamismo en estos últimos, mientras que el financiamiento al sector agrícola aumentó únicamente en moneda extranjera. De esta manera, la participación del agro dentro del total de préstamos en dólares se incrementó notablemente, llegando a ser del 16% hacia fines de 2025, la más elevada de la que se tiene registro para igual fecha. Esto implica que la toma de crédito en dólares por parte del agro creció más que proporcionalmente que los préstamos bancarios en moneda extranjera en general. Por el contrario, el financiamiento en pesos a este sector dio cuenta del 1,7% del total de préstamos bancarios, la proporción más baja desde 2004.
En este sentido, el crecimiento del financiamiento tanto al agro como a la economía en general se puede atribuir a diversos factores. Por un lado, los informes del BCRA mencionan lo que se denomina el efecto crowding in, esto es, un menor peso del sector público en la toma de crédito que permitió que el financiamiento se canalice en mayor medida al sector privado. A esto se le suma una mayor oferta de fondos asociada a un incremento en los depósitos del sector privado, principalmente en dólares, que amplió la capacidad prestable del sistema bancario.

Adicionalmente, la flexibilización y la menor cantidad de restricciones para que los bancos otorguen financiamiento en moneda extranjera ayudan a explicar el sólido aumento de los créditos en dólares. Particularmente, en lo que respecta al agro, dado el fuerte perfil exportador del sector, resulta lógico que una gran proporción del financiamiento se canalice en esa moneda.

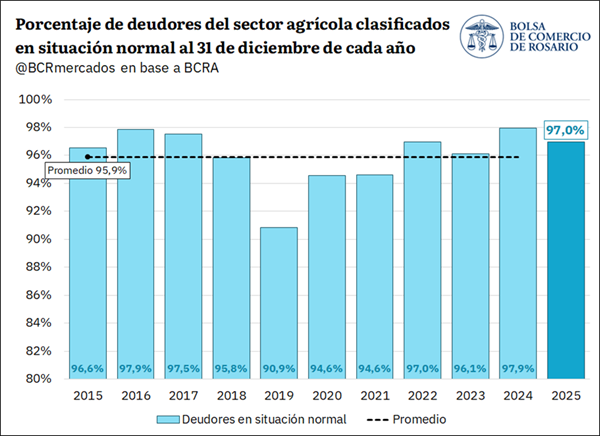
Finalmente, en lo que respecta a la morosidad e impago de los préstamos, se advierte que el cumplimiento del sector agrícola se mantuvo en porcentajes notablemente altos hacia fines de 2025, en línea con lo observado en la última década, lo que denota una gran capacidad de repago del sector. Al 31 de diciembre último, la cartera de deudores clasificados en situación normal, es decir, que no presentan atrasos de más de 31 días, se ubicó en el 97%.

2. Tasas de financiamiento bancario al sector agrícola

Un análisis interesante deviene de examinar las tasas de interés de los préstamos al sector agrícola. Estas tasas corresponden al promedio ponderado del stock de préstamos otorgados por las entidades financieras hacia fines de diciembre, de manera que reflejan principalmente las condiciones aplicadas por las entidades financieras con mayor participación en el crédito al sector agrícola.

Al considerar los datos a diciembre desde el inicio de la serie en el año 2000, se observa que las tasas anuales de financiación en pesos al sector agrícola resultaron negativas en términos reales en 12 oportunidades, es decir, en casi la mitad del período analizado, llegando a ser del -44% en diciembre de 2022. No obstante, la desaceleración de la inflación desde 2024 y la volatilidad de las tasas de interés durante la segunda mitad de 2025 llevaron a que la tasa real anual de financiación en pesos al sector agrícola se estime en 29,8% hacia finales de aquel año. Así, se advierte que no sólo resultó positiva, sino que emerge como la más alta de la que se tiene registro desde el inicio de la serie para dicha fecha, encareciendo el financiamiento en pesos y desincentivando la toma de crédito en moneda local.
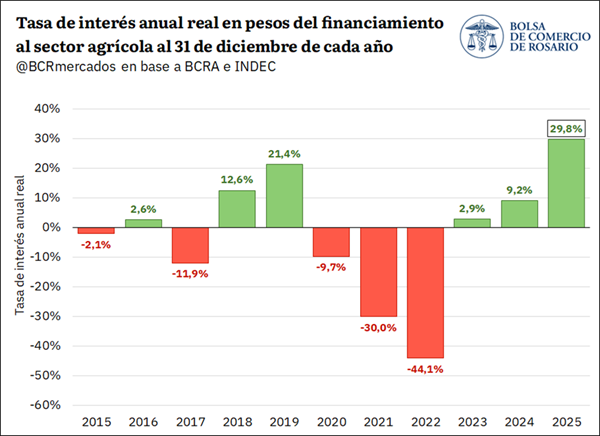
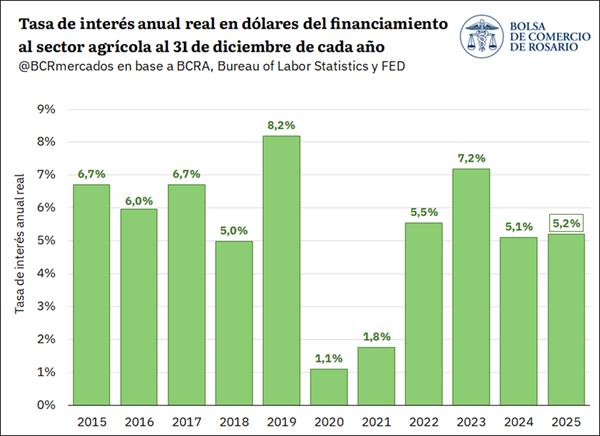
En cuanto a las tasas de interés reales de los préstamos otorgados en dólares al sector agrícola, los datos históricos evidencian que se mantuvieron positivas desde el inicio de la serie. En diciembre de 2025, la misma se estima en 5,2%, en línea con el promedio del 5,3% registrado para los diez años previos.

Al distinguir la evolución de las tasas de interés por moneda, se evidencia que mientras que el crédito en pesos al sector agrícola se encareció considerablemente hacia finales de 2025, el costo del financiamiento en dólares se mantuvo estable respecto a años anteriores. Esta situación también contribuye a explicar la reconfiguración observada en la composición del crédito, con una creciente participación de los préstamos en dólares en detrimento del financiamiento en pesos.


Aclaración metodológica sobre las tasas reales

El cálculo de tasas reales presentadas en esta nota se basa en la comparación entre la Tasa Nominal Anual (TNA) vigente en cada período y la inflación acumulada en los 12 meses siguientes. Este enfoque permite estimar la tasa real ex post, es decir, cuánto rindió efectivamente una colocación financiera o cuánto costó realmente un crédito, una vez descontada la inflación futura. Para el mes de diciembre de 2025, se utilizó como estimación la proyección del Relevamiento de Expectativas del Mercado (REM) del BCRA para Argentina y la proyección del Summary of Economic Projections de la Reserva Federal de Estados Unidos (FED).

Para realizar este cálculo, se utiliza la ecuación de Fisher, que define la tasa real como:

donde r es la tasa de interés real, i es la tasa nominal anual (TNA), y π es la inflación interanual futura.

 

Fuente: BCR Informativo Semanal 

Primicias Rurales

La paradoja del espejo brasileño: Volumen vs. Valor

La paradoja del espejo brasileño: Volumen vs. Valor


La brecha productiva con Brasil alcanzará el 147% en la campaña 2025/26. Entre la expansión territorial vecina y la resiliencia técnica local, analizamos  por qué la política y no el rinde es el factor determinante.
Por  el Ing. Agr. Pedro Adolfo Lobos, director de  Primicias Rurales


Buenos Aires, lunes 27 de abril (PR/26) .- ¿Es Brasil realmente más eficiente, o simplemente es más grande? Los datos de la Bolsa de Comercio de Rosario (BCR) son una bofetada de realidad: la brecha productiva entre Brasil y Argentina ha pasado de un 53% en los años 90 a un proyectado 147% para la campaña 2025/26. Brasil ha roto la barrera de los 300 millones de toneladas mientras nosotros luchamos por consolidar los 140 millones. Sin embargo, detrás de la frialdad de los números absolutos, se esconde una narrativa técnica que merece ser desmenuzada:

1. El mito del rinde: El músculo contra la técnica

La primera gran verdad que debemos sostener es que Brasil no nos gana en «inteligencia productiva» por unidad de superficie, sino en ocupación territorial. La expansión de la frontera agrícola brasileña, especialmente hacia el Cerrado y el Mato Grosso, ha sido el motor de su crecimiento.

Si analizamos los rendimientos por hectárea (rindes), Argentina sigue demostrando una resiliencia técnica superior en sus zonas núcleo. Mientras que Brasil necesita incorporar millones de nuevas hectáreas para sostener su crecimiento, Argentina ha logrado mantener niveles competitivos de productividad a pesar de una inversión tecnológica asfixiada por los derechos de exportación (retenciones). La diferencia en volumen es, fundamentalmente, una diferencia de superficie de siembra.

2. El gigante de los commodities vs. la fábrica de alimentos

Brasil se ha consolidado como el gran exportador de «materia prima en bruto». Su modelo está fuertemente volcado a la exportación de grano sin procesar, principalmente hacia China.

Aquí es donde Argentina tiene una ventaja competitiva que no siempre valoramos: el valor agregado. Nuestro país posee uno de los polos de procesamiento de oleaginosas más eficientes del mundo en el Gran Rosario. Mientras Brasil exporta el poroto de soja, Argentina históricamente ha liderado las exportaciones de harina y aceite de soja. Transformar la proteína vegetal en proteína animal o en derivados industriales es nuestra asignatura pendiente para escalar, pero partimos de una base industrial mucho más sofisticada que la brasileña, que sigue siendo, en gran medida, una economía extractiva de granos.

3. ¿Socio, competidor o espejo?

¿Es Brasil nuestro competidor? Sí y no. En los mercados internacionales de exportación de granos, competimos por los mismos destinos (China, Sudeste Asiático). Sin embargo, en términos estratégicos, Brasil debería ser visto como un aliado logístico y un espejo macroeconómico.

Lo que Brasil hace diferente no es necesariamente «mejor agricultura», sino mejor política para la agricultura. Mientras Argentina discute si el campo es un aliado o una fuente de recaudación, Brasil ha mantenido:

  • Crédito a largo plazo: A través del Plan Safra, inyectan miles de millones de reales en tasas subsidiadas.
  • Estabilidad impositiva: No existen las retenciones; el productor recibe el precio internacional pleno.
  • Visión de Estado: La «Bancada Ruralista» garantiza que, sin importar el color del gobierno (Lula o Bolsonaro), las reglas del juego agroindustrial no se toquen.

4. ¿Qué podemos aprender?

Para que Argentina vuelva a acortar esa brecha que hoy parece un abismo, las lecciones son claras:

  1. Eliminación de sesgos antiexportadores: El rinde argentino explotaría si el productor pudiera reinvertir lo que hoy el Estado le quita en retenciones.
  2. Infraestructura Ferroviaria: Brasil ha invertido masivamente en logística para bajar costos de flete; nosotros seguimos dependiendo excesivamente del camión para distancias largas.
  3. Profundizar la transformación: No debemos envidiar los 300 millones de toneladas de Brasil si nosotros podemos convertir nuestros 140 millones en carne, bioplásticos y energía.

La evidencia es contundente: Brasil nos ha superado en escala porque decidió ser una potencia agropecuaria. Argentina, con mejores suelos y una industria de procesamiento superior, se ha quedado rezagada por decisiones políticas, no por falta de capacidad técnica. El desafío de la campaña 2025/26 no es solo producir más, sino decidir si queremos seguir siendo un país que exporta granos o uno que exporta trabajo argentino transformado en valor.

Si bien la escala brasileña es abrumadora, el «milagro» del país vecino se basa en una expansión territorial agresiva y estabilidad macroeconómica, mientras que Argentina mantiene una eficiencia productiva por hectárea superior y un entramado agroindustrial más integrado, a pesar de los palos en la rueda impositivos.

Primicias Rurales – Ing.Agr. Pedro A. Lobos


¿Qué efectos tendría la eliminación de los derechos de exportación sobre la producción, las exportaciones y la recaudación fiscal en Argentina?

¿Qué efectos tendría la eliminación de los derechos de exportación sobre la producción, las exportaciones y la recaudación fiscal en Argentina?

Por Tomás Rodríguez Zurro – Franco Ramseyer – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Las proyecciones al 2036 basadas en el modelo AGMEMOD-BCR revelan cambios significativos en el desempeño del sector agropecuario y en la dinámica fiscal, aportando elementos clave para el análisis de política económica en el mediano plazo.


Rosario, sábado 25 abril (PR/26) — El presente informe expone los resultados del ejercicio de simulación realizado con el modelo AGMEMOD Argentina, que proyecta la evolución del sector agropecuario hasta la campaña 2035/36.

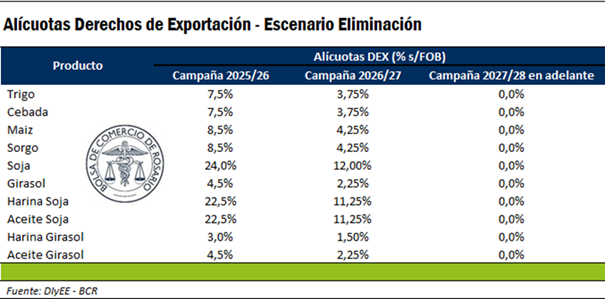
El análisis compara dos escenarios: un escenario base (Baseline), que mantiene constantes las condiciones vigentes para la producción, incluyendo el esquema de derechos de exportación (DEX), y un escenario de simulación donde se evalúan los resultados bajo el supuesto de reducción gradual de las alícuotas de retenciones al agro en un plazo de dos años, hasta su eliminación total a partir de 2028.

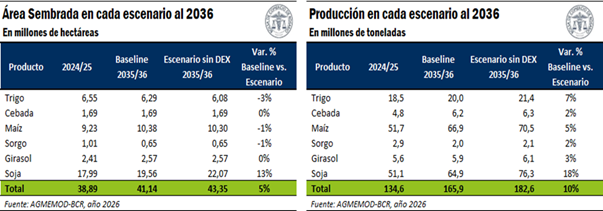
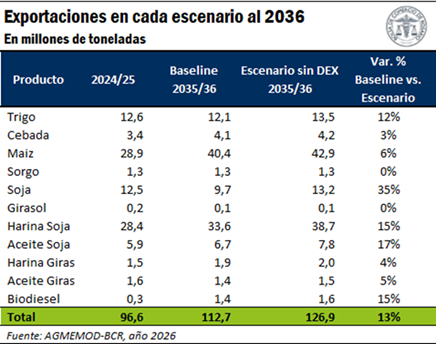
Bajo el escenario base, el área sembrada crece modestamente de 39,9 a 41,1 millones de hectáreas entre 2026 y 2036, y la producción total pasa de 134,6 a 165,9 Mt. La eliminación de DEX, en tanto, impulsa una expansión significativa: el área alcanza las 43,4 M ha en 2036 (2,2 M ha adicionales; es decir, un crecimiento del 5,4% respecto al escenario base) y la producción llega a 182,6 Mt (+16,7 Mt respecto al Baseline, un incremento del 10,1%).

El mayor crecimiento absoluto corresponde al cultivo de soja, seguido por el maíz.

En materia de exportaciones, el complejo agroindustrial exporta 14,1 Mt adicionales en el escenario de eliminación de DEX respecto al Baseline en 2036, con un valor superior en US$ 6.400 millones anuales (US$ 50.500 M eliminando retenciones vs. US$ 44.100 M con derechos de exportación constantes). La ganancia en divisas es liderada por el complejo soja, que aportaría más de US$ 5.200 M por encima del Baseline.

En cuanto al impacto fiscal, la pérdida de recaudación por DEX para la Nación es compensada por dos vías. La primera es directa: la mayor rentabilidad del productor amplía la base imponible del Impuesto a las Ganancias y el impuesto a los Débitos y Créditos. La segunda es indirecta: la expansión de la producción y la mayor inversión se propaga al conjunto de la economía vía multiplicador, generando una expansión de la actividad económica que también resulta gravada por otros impuestos nacionales.


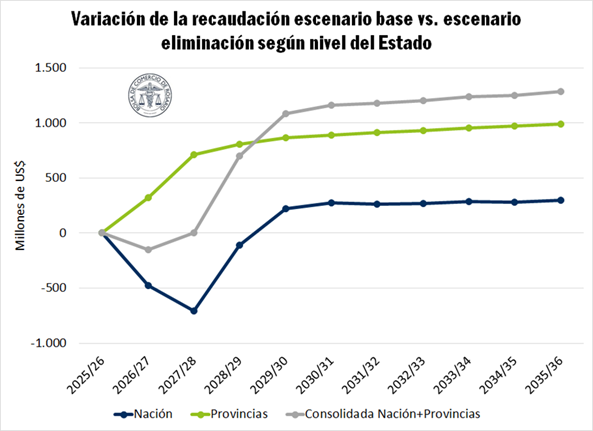
El Estado Nacional obtiene un resultado neto positivo a partir del cuarto año desde la eliminación de los Derechos de Exportación. Es decir, a partir del ciclo 2029/30, la recaudación total del Estado Nacional resulta superior en el escenario de eliminación de DEX que en el escenario base de continuidad de las alícuotas actuales. Hacia el año 2036, la Nación recauda US$ 296 millones adicionales eliminando retenciones que en el escenario donde se mantienen constantes.


Las provincias resultan beneficiarias directas de la reforma desde el comienzo. Por un lado, la eliminación de los DEX no supone ninguna pérdida para éstas ya que es un impuesto no coparticipable.

Por el otro, la mayor actividad económica en el sector amplía directamente la base imponible de Ingresos Brutos e Impuesto de sellos, a la vez que la expansión de la actividad económica que se genera incrementa también su recaudación por vía indirecta a través del multiplicador. En el año 2036, las provincias recaudarán un adicional de US$ 989 millones en el escenario de eliminación de DEX respecto del base.

Al considerar la recaudación fiscal consolidada Nación + Provincias, el punto de quiebre fiscal se alcanza en 2028, apenas un año después del inicio de la reforma. El ejercicio desmiente la idea de que la eliminación de retenciones implica necesariamente un sacrificio fiscal permanente.

El único año con pérdida neta de recaudación consolidada es 2027, cuando la primera reducción de alícuotas genera un costo de US$ 153 millones.

A partir de 2028, año de la eliminación total, la mayor recaudación por vía directa (Ganancias, Débitos y Créditos, Ingresos Brutos y Sellos) y por vía indirecta consecuencia de la mayor actividad económica supera la pérdida de DEX. Para el 2036, la recaudación consolidada del escenario de eliminación supera al escenario con derechos de exportación constantes en US$ 1.286 millones anuales.

En resumen, la eliminación de los derechos de exportación sobre productos agropecuarios constituye una reforma con beneficios verificables y robustos en producción, divisas y recaudación fiscal de mediano plazo. El costo de transición es marginal y temporal, mientras que los beneficios son permanentes, crecientes y se distribuyen entre todos los niveles de gobierno.

Ver informe completo:
https://www.bcr.com.ar/es/mercados/investigacion-y-desarrollo/informe-coyuntura-macroeconomica/agmemod-argentina


Primicias Rurales

Fuente: BCR Informativo Semanal

Campaña de trigo 2026/27: El impacto del conflicto de Medio Oriente en los números del productor argentino

Campaña de trigo 2026/27: El impacto del conflicto de Medio Oriente en los números del productor argentino

Por Matías Contardi – Florencia Poeta – Cristian Russo – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR). 
Las cotizaciones de los granos y fertilizantes escalaron fruto del conflicto, pero con intensidades muy dispares. Para la siembra que viene, el precio de referencia por la urea en mercado mayorista argentino subió casi 5 veces más que en el caso del trigo.


Rosario, sábado 18 abril (PR/26) — El desencadenamiento del conflicto en Medio Oriente tiene efectos extensivos sobre incontables ramificaciones de la actividad económica a lo largo y ancho de todo el globo. Sin embargo, aquellas esquirlas más directas y notorias son las que se pueden sentir en la estructura de coste general de la producción agropecuaria.

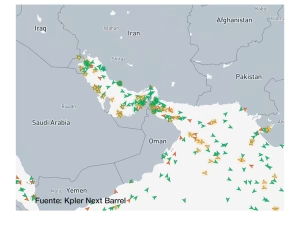
Por el estrecho de Ormuz pasa un quinto del comercio internacional de petróleo (aproximadamente 20 millones de barriles por día), un cuarto del flujo internacional de GNL y un tercio del comercio de fertilizantes.

El bloqueo efectivo del estrecho implicó una desconexión vital entre abastecedores y consumidores de energía e insumos en todo el mundo, poniendo en jaque la cadena de abastecimiento, hasta ahora, por todo un mes.

Más allá de la posibilidad de que se encuentre una resolución parcial o total del conflicto, la masiva destrucción de capital ya consumada hace imposible un restablecimiento inmediato de suministros energéticos a niveles preguerra.


Algunos analistas hablan incluso de que habría que esperar hasta entrado 2027 para recuperar las líneas de abastecimientos habituales. Hasta ahora, todo es parte de la especulación, aunque donde más certezas parece haber, es en el hecho de que el perfil de riesgo de la región del Golfo Pérsico no será igual de aquí en adelante; impactando en el costo de capital y reinversión futura.

Estos acontecimientos no son para nada ajenos al campo argentino y menos aún a semanas de comenzar la ventana habitual de siembra de la fina.

El impacto ha sido directo en renglones que explican buena parte de la estructura de costes total de implantación y más aun teniendo en cuenta como han evolucionado los precios relativos desde la implosión de la guerra.

Si bien la ofensiva militar se desató el 28 de febrero bajo la operación “Epic Fury”, el mercado ya venía descontando en precios un escenario global de creciente incertidumbre.

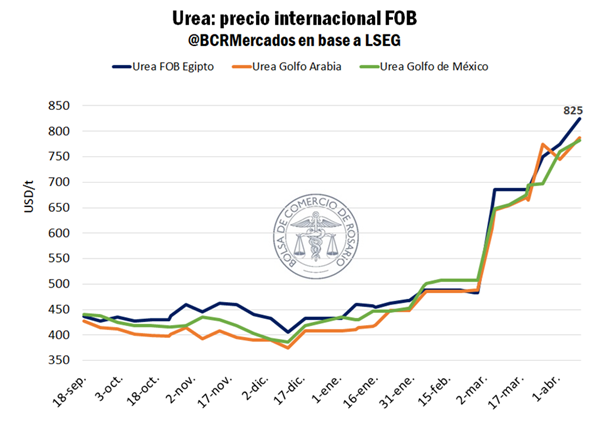
Desde principios de año, el precio internacional del barril de petróleo Brent pasó de US$ 66/bbl a alcanzar los US$ 108/bbl a fines de marzo, un aumento del 77%. En la misma sintonía, las cotizaciones internacionales de la urea saltaron entre un 54% y 71% desde los primeros ataques.

Es cierto que las cotizaciones de los commodities agro subieron impulsados por el conflicto, pero la intensidad de esas subas fue significativamente menor al aumento de los costes, sobre todo mirando los precios del trigo en Chicago, que están “solo” un 20% arriba en el año.


El impacto de la dinámica internacional fue directo en el mercado argentino. El precio del gasoil en el surtidor aumentó un 34% en el año valuado en dólares, y la cotización mayorista de referencia a nivel doméstico para urea se disparó un 77% respecto a enero del 2026. Mientras los costos de producción vienen aumentando a un ritmo vertiginoso, las subas en el precio de venta por trigo a cosecha solo compensan parcialmente.

En este sentido, la posición a diciembre del 2026 en el mercado de futuros de A3 comenzó el año promediando US$ 190/t y llegó a tocar máximos en US$ 221/t, es decir, en el mejor de los casos el trigo subió un 16% en el año, mientras que los fertilizantes casi cinco veces lo que aumentó el cereal.

Si a principios del 2026 se necesitaban 2,7 toneladas de trigo para comprar una de urea pensando para la siembra 2026/27, con la configuración actual de precios relativos se necesitarían 4,3 toneladas de trigo por cada una de urea. En cuatro meses, el costo relativo de aplicación de fertilizante se incrementó en un 57%. Otro tanto ocurrió con el gasoil, insumo más que presente en la producción agrícola.

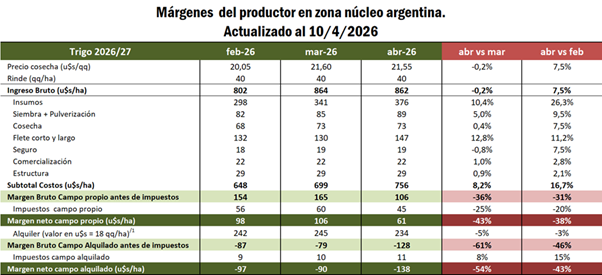
Según estimaciones basadas en encuestas a productores de la región y teniendo en cuenta un sistema modelo de 150 has, una distancia al puerto de 150 km y las cotizaciones pertinentes para cada momento, el margen estimado para la producción de trigo 2026/27 en campo propio, para una producción objetivo de 40 qq/ha, habría caído un 43% desde el 13 de marzo hasta el 10 de abril, mientras que el de campo alquilado un 54% para el mismo período.

Haciendo las mismas cuentas entre abril y febrero, la caída en los márgenes sería menor, sostenida por el incremento en las cotizaciones a cosecha. Lógicamente, aquellos renglones que más se incrementaron desde una medición a otra son los relacionados con fertilizantes, siembra y pulverización y fletes, es decir, aquellos donde el impacto de la guerra fue más directo en los mercados internacionales.

Entre marzo y abril el costo total de producción antes de impuestos se incrementó 8,2%, mientras que entre febrero y abril el aumento fue de casi un 17%.


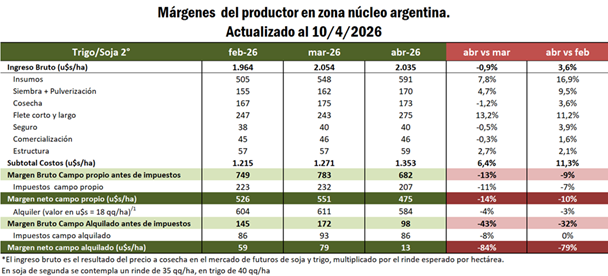
Donde aún los márgenes teóricos siguen dando positivo, aunque cada vez en menor magnitud, es en los planteos que contemplan el doble cultivo de trigo con soja de segunda (considerando un rinde de 35 qq/ha). Mientras el ingreso bruto esperado a cosecha se incrementó en menos del 4% entre febrero y abril, los costos de producción antes de impuestos lo hicieron en 11,3%; resultando un margen neto de campo alquilado de 13 US$/ha, 80% menos que la estimación de febrero. 


En un mundo donde las guerras se hacen y deshacen en el mismo día, la ventana entre la publicación de este artículo y diciembre parece una eternidad.

Sin embargo, en el mundo de la producción agropecuaria, las decisiones deben tomarse con anticipación, implicando la inversión de una importante cantidad de tiempo y dinero. Si bien todas las cotizaciones de commodities agro subieron impulsados por el conflicto, tanto en el mercado internacional como en el local, el impacto a mediano plazo no necesariamente implica que debamos encontrarnos con precios mayores para los granos hacia adelante.

Por el lado de la oferta, el efecto posible se hace más evidente: costos más elevados, márgenes más chicos, menor siembra, menor aplicación de tecnología o una combinación de ambas que eventualmente puedan llevar a menor producción.

Escenario válido para el campo argentino como para el resto del mundo. Sin embargo, no hay que perder de vista el lado de la demanda: un mundo golpeado estructuralmente, con costos más elevados y márgenes más ajustados, bien puede resentirse en el margen la absorción de granos. Por otro lado, existen condiciones agronómicas que también podrían jugar a favor del cereal.

Entre ellas, una buena recarga de los perfiles durante el otoño previo a la siembra, tal como ya está ocurriendo y se está observando en campo, junto con el pronóstico de un posible evento de El Niño hacia la primavera-verano, factores que podrían contribuir a equilibrar la balanza de cara a la intención de siembra para la próxima campaña.

Primicias Rurales

Fuente: BCR Informativo Semanal