Girasol en máximos: la molienda más alta desde el 2000

Girasol en máximos: la molienda más alta desde el 2000

La molienda de girasol alcanzó las 2,32 millones de toneladas entre enero y mayo, registrando su nivel más alto desde el año 2000. En contraste, el procesamiento de soja avanza por debajo de las expectativas debido a una comercialización más lenta y a la fuerte liquidez de los cereales.

Por Ana Rubicondi – Franco Pennino – Matías Contardi – Bruno Ferrari de la Bolsa de Comercio de Rosario (BCR)
Rosario, domingo 28 junio (PR/26) –Se procesaron más de 2,3 millones de toneladas (Mt) de girasol, máximos en participación desde el 2008. La molienda de soja por debajo de las expectativas para esta altura. Hay 3 veces más cereales con precio que soja. Las compras chinas le dan sostén a la soja en Chicago.


1. Molienda de oleaginosas: el girasol crece en participación y la soja deja gusto a poco

La campaña 2025/26 de las principales oleaginosas ya está transitando sus picos estacionales tras el ingreso de las cosechas al mercado. Al centrar la mirada en la soja y el girasol, este último supo tener un gran protagonismo a finales de los noventa que fue perdiendo ante la predominancia de la soja, pero en los últimos años el nivel de oferta está repuntando positivamente y con ello los niveles de industrialización.

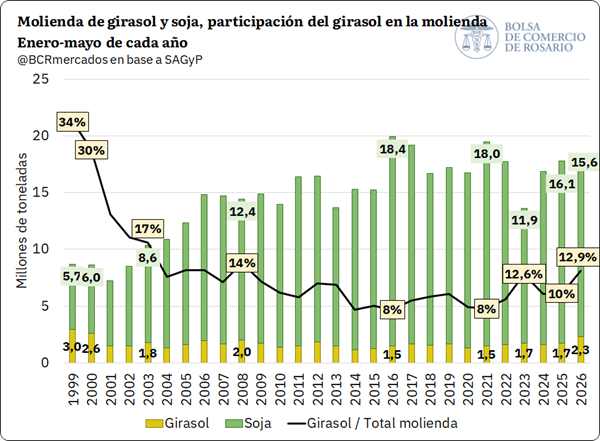
En lo que va del año calendario hasta mayo, la molienda de girasol fue de 2,32 millones de toneladas, siendo el registro más alto desde el año 2000 a igual fecha, de acuerdo con cifras de SAGyP. Por su parte, la molienda de soja para igual período se ubica en 15,6 Mt, por debajo de las 16,1 Mt de 2025 y por debajo del promedio del último lustro.

Al considerar la molienda conjunta de ambas oleaginosas, la participación del girasol viene creciendo en los últimos años hasta alcanzar el 12,9% del volumen procesado entre enero y mayo de 2026, el share más alto desde 2008 para igual período.
 

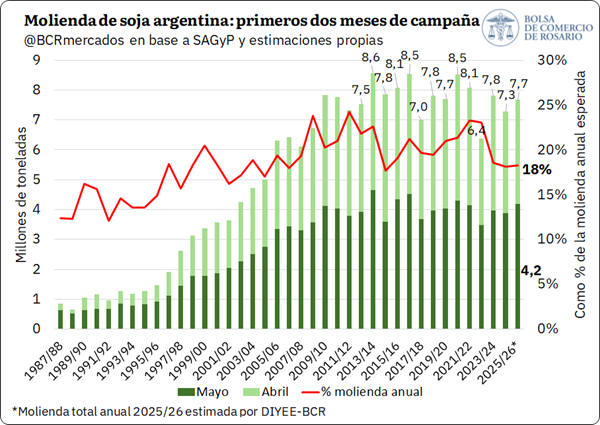
Por otro lado, al hacer foco en la soja y la coyuntura del mercado, en lo que va de la campaña 2025/26 entre abril y mayo se procesaron 7,7 Mt, ritmo de industrialización que está por debajo del promedio dejando de lado la campaña 2022/23 que fue totalmente atípica. Al mismo tiempo, se observa que el tonelaje procesado visto como porcentaje de la molienda anual proyectada es un 18%, una proporción que está entre las más bajas de la última década.

Vale destacar que, este ritmo de procesamiento para el primer bimestre de campaña responde a una cosecha de soja que tuvo el arranque más lento de por lo menos el último lustro y una comercialización que para los primeros meses tampoco registró un ritmo acelerado, dado que el foco estuvo en la venta de maíz, trigo y otros cultivos.
 

Se agrega que, se viene de un nivel de stocks iniciales de soja bajos por la alta absorción de la última campaña tanto por exportaciones de poroto como de industrialización, sumado que en el primer bimestre de la actual campaña 2025/26 se exportaron 1,69 Mt de soja sin procesar, un máximo desde la 2019/20 a igual fecha.

Esto fue compensado parcialmente con un ritmo acelerado de importaciones, dado que se ingresaron del exterior 2,05 Mt de soja en el primer bimestre de campaña, marcando el segundo total más alto de la historia solo por detrás de lo visto en el ciclo 2022/23 (2,6 Mt), que estuvo atravesado por una sequía histórica.

2. Hay tres veces más cereales con precio que soja

En el mercado interno de granos hay 3,4 veces más cereales con precio que soja, algo que solo había ocurrido una vez en los últimos treinta años. En promedio, el volumen de cereales con precios a esta altura solo es un 50% mayor que el de la oleaginosa, pero actualmente esa diferencia más que se duplicó.

Hay 11,8 Mt de soja con precio en el mercado físico, lo que representa 23% de la producción estimada para esta campaña, 14 p.p. por debajo del promedio histórico y mínimos en más de veinte años. Al mismo tiempo, hay 33% más trigo cubierto en el físico que el año pasado y 23 Mt de maíz. En este último caso, aunque se tiene una campaña productiva extraordinaria, en proporción a la oferta esperada representa el máximo en cinco años.
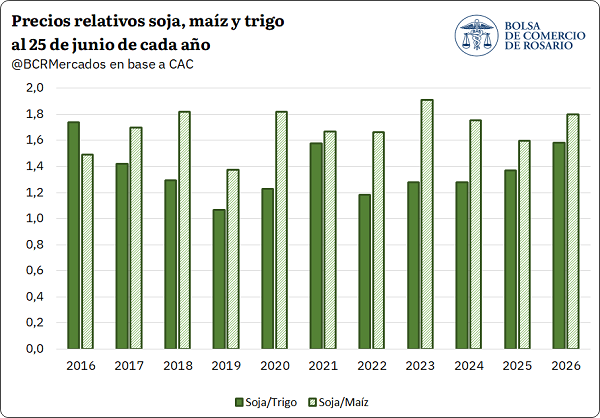
 

Dadas las impresionantes cosechas de este año para maíz, trigo, girasol y cebada, esta campaña es muy diferente a las anteriores, con un altísimo nivel de liquidez para los granos más allá de soja. Este hecho ha llevado a marcar un ritmo comercial atípico, inclusive a pesar de que, en términos relativos, el precio por la oleaginosa es más alto.

Como es de esperar con los actuales niveles de oferta relativa, el precio disponible por soja en el mercado interno es 60% más alto que el del trigo, máximos en una década; mientras que para maíz es 80% más alto, máximos desde 2023.

Por el lado de la última semana, las cotizaciones locales se estuvieron revalorizando en pesos, siguiendo la evolución del tipo de cambio.

Las ofertas de compra por soja alcanzaron AR$ 480.000/t, en el máximo desde el 18 de mayo ajustando por inflación.

Al mismo tiempo, tanto el maíz como el trigo subieron en pesos nominales, pero solo para mantener el mismo poder de compra de las últimas semanas. Los cereales están presionados a la baja en Chicago, sobre todo en maíz, donde alcanza mínimos desde agosto del 2025.

En el caso puntual de la soja, el mercado no logra traccionar un gran volumen con promedios diarios concertados en torno a 150.000 toneladas, con foco en el precio firme, pero por debajo de lo visto en las últimas semanas.

Claramente, la tendencia de Chicago está afectando los precios locales, pero los compradores están activos con intención de hacer volumen para el tramo corto de negociación.

Como se mencionó anteriormente, se vieron algunos repuntes en las cotizaciones en pesos ante un tipo de cambio más presionado al alza, factor que hay que ver cómo termina impactando en la concreción y fijación de negocios de la oleaginosa y el resto de los productos.


3. Se reactivan las compras chinas de soja estadounidense y el mercado busca encontrar un piso de precios


Las cotizaciones de los commodities agro han estado presionadas en Chicago fruto del abrupto desarme de posiciones de los fondos especulativos que, desde principios de mayo, acortaron 98% su posición comprada en agro.

El maíz fue el que más sufrió, llegando a mínimos de agosto del 2025, el trigo cayó 12% mientras que la soja y sus derivados ajustaron entre 7% y 8% desde el pico de mayo.

Sin embargo, esta semana se sumó un fundamento alcista para la soja que, en este escenario de desarme de posiciones, perspectivas climáticas relativamente favorables y caída en las cotizaciones del petróleo, viene a sostener el nivel de precios para la oleaginosa.

En medio de nuevas ventas anunciadas a destinos desconocidos, se reveló que China estaría reactivando las compras de poroto estadounidense, anunciándose esta semana compromisos por 200.000 toneladas de campaña nueva.

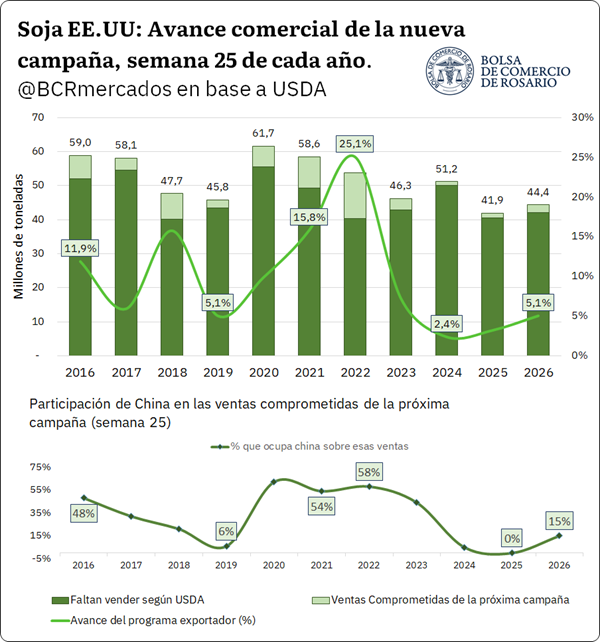
Esta noticia genera impacto, en especial cuando vemos que, para la próxima campaña estadounidense de soja 2026/27, el porcentaje de avance sobre el programa exportador se encuentra entre los niveles más bajos en 10 años. 
 

Esto acontece en un contexto donde el mercado de soja norteamericano viene consolidando un cambio estructural en sus fuentes de demanda.

En general se identifican dificultades para sostener los volúmenes de exportación de poroto de soja, en parte debido al boom del sector de los biocombustibles, que llevó a que EE. UU. destine una mayor porción de su producción a la industria interna.

A esto se agrega que, China está diversificando destinos y Brasil registra un buen nivel de competitividad comparada, lo cual afecta a la demanda de soja estadounidense.

A pesar de ese escenario más estructural, en la coyuntura inmediata uno de los factores de demanda que tiene fuerte impacto en precios son las noticias vinculadas sobre si China va o no va a comprar soja estadounidense y en qué volumen.

Para la campaña 2025/26, EE. UU. ya tiene cubierto más del 88% de sus exportaciones proyectadas y en línea con el promedio, mientras que para la próxima apenas 5,1%. Si bien este valor es el mayor de los últimos 3 años, el mismo se encuentra muy por debajo del promedio de la última década para campañas próximas a esta altura.

En esta línea, la noticia de que China compró 200.000 toneladas de campaña 2026/27 tuvo un impacto positivo en precios, dado que es la primera vez desde 2024 que fija compras de campaña próxima estadounidense a esta altura del año.

Sin embargo, este valor es muy inferior al promedio 2020-2023 cuando China tenía una participación de las compras totales de campaña nueva del 54,5% total comprado.


Primicias Rurales
Fuente: BCR Informartivo Semanal
 

La industria de biodiesel continúa en jaque y a la espera de un nuevo esquema que fomente la producción

La industria de biodiesel continúa en jaque y a la espera de un nuevo esquema que fomente la producción

Por Bruno Ferrari – Matías Contardi – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Con un 75% de capacidad ociosa y las exportaciones en mínimos históricos, la industria del biodiesel en Argentina opera al límite y depende del mercado interno, a la espera de que el Senado debata un nuevo marco regulatorio que eleve el corte obligatorio al 10%.


Rosario, miércoles 10 junio (PR/26) — La producción de biodiésel en Argentina sigue limitada en el comienzo de 2026, a pesar de una leve mejora interanual.
Se opera muy por debajo de su capacidad y se depende cada vez más del mercado interno dada las limitadas posibilidades de exportación.

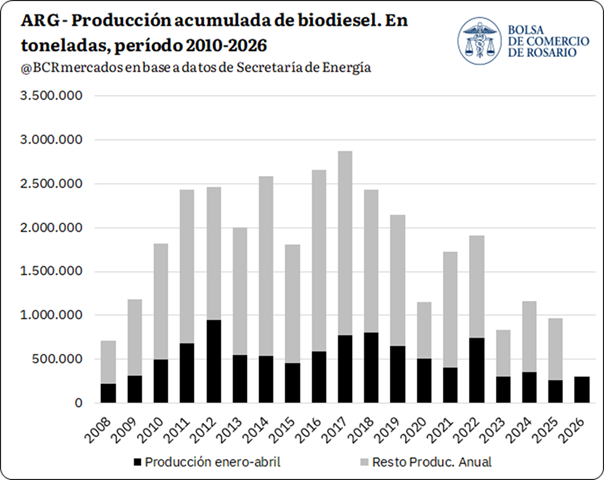
La producción de biodiesel en Argentina transita un nuevo año de una actividad limitada. De acuerdo con datos de la Secretaría de Energía, la producción acumulada en primer cuatrimestre del año alcanzó 308.565 toneladas, 16% por encima del año pasado, pero aún 25% por debajo del promedio de los últimos 5 años y el tercer total más bajo desde 2010.

Esta tendencia declinante de la industria de biodiesel en Argentina no es reciente. En términos anuales, la producción nacional alcanza un máximo histórico en 2017 con 2,8 millones de toneladas (Mt), situación que se comienza a revertir desde entonces, hasta alcanzar un piso de 0,83 Mt en el año 2023.

Si bien ese año estuvo afectado por una sequía histórica, tras la recuperación en la producción de soja entre 2024 y 2025, el total producido de biodiesel fue de 1,1 y 0,97 Mt para dichos años.

Si se considera la capacidad instalada de producción de biodiesel a nivel nacional, que se ubica en torno a 3,8 Mt anuales y mayormente en la provincia de Santa Fe, los volúmenes producidos dejan una capacidad ociosa anual en torno al 75%.

Más allá de que siempre fue un desafío incrementar el uso de la capacidad instalada, la producción de los últimos dos años se ubica 50% por debajo del promedio histórico para la industria y el 2026 parece que no logrará un repunte relevante en términos de actividad.


Es importante mencionar que, la industria de biodiesel en Argentina funciona con un sistema dual, con empresas mayormente pyme que operan y abastecen exclusivamente el mercado doméstico según la tasa de corte establecida y, por otro lado, se encuentra las empresas integradas que abastecen exclusivamente la demanda de exportación sin poder abastecer el corte de gasoil a nivel local.

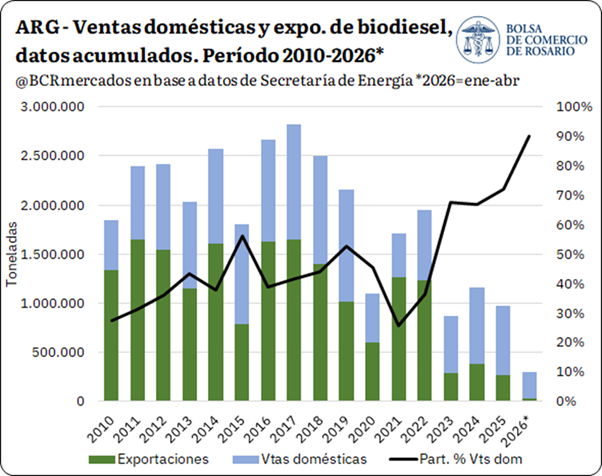
Si se considera la producción destinada a las ventas al corte y el resto de las ventas que, en conjunto consolidan la demanda doméstica, en el año 2025 se alcanzó una comercialización total de 703.304 toneladas, por encima del promedio de los últimos 5 años, aunque levemente por detrás del 2024 cuando se alcanzaron las 777.218 toneladas.

Mientras que, el volumen de exportación de 2025 fue de tan solo 273.386 toneladas, el total más bajo desde el comienzo de la serie. Teniendo en cuenta que los stocks de la industria son relativamente acotados, las ventas domésticas y de exportación explican, en conjunto, cerca del 100% de la producción anual.

Tal como se puede ver en el siguiente gráfico, desde 2022 se comenzó a disparar el share de las ventas locales respecto al total hasta representar un máximo del 72% en 2025 y del 90% en el primer cuatrimestre de 2026, lo cual da cuenta de que la caída en la producción se explica mayormente por la merma en las exportaciones del sector.

Igualmente, se destaca que las ventas domésticas de los últimos años están 30% por debajo de los mejores años entre 2015 y 2019.

En términos absolutos, en el primer cuatrimestre de 2026 se realizaron ventas en el mercado doméstico por 271.751 toneladas y exportaciones por solo 30.360 toneladas.

Para igual período de años anteriores, este registro de exportaciones es el más bajo desde que comenzó la producción de biodiesel en Argentina hacia el año 2008.

De esta manera, se logra observar cómo una industria que nació más bien enfocada en la exportación actualmente está supeditada al nivel de ventas del mercado interno y donde las empresas que operan en la exportación no pueden participar de las ventas al corte doméstico.

A esto se agrega que, la Unión Europea, nuestro único mercado para las exportaciones de biodiesel, podría adoptar una resolución que dejaría vedada nuestras posibilidades de seguir haciendo envíos a dicho destino. (Ver)


¿Cuál es la propuesta oficial para actualizar la Ley de Biocombustibles que ingresó al Senado? 

Tal como se mencionó anteriormente, el desempeño de la industria de biodiesel en Argentina no atraviesa su mejor momento y, con un esquema en el cual la tasa de corte de biodiesel en gasoil es relativamente baja en comparación histórica y mercados importadores que buscan limitar nuestras exportaciones.

Es en este contexto que la discusión legislativa adquiere un rol central. Un nuevo régimen que brinde previsibilidad al promover mayores tasas de corte y mejore las condiciones de comercialización podría generar un piso de demanda más sólido para la industria y disminuir la gran capacidad ociosa que existe actualmente.

Esto, en sintonía con las políticas que vienen aplicando los principales países productores y competidores de aceites vegetales, que fomentan la expansión de las cadenas de valor agroindustriales y de biocombustibles en particular, en post de diversificar las matrices energéticas y consolidar la Seguridad Energética de sus propios países.

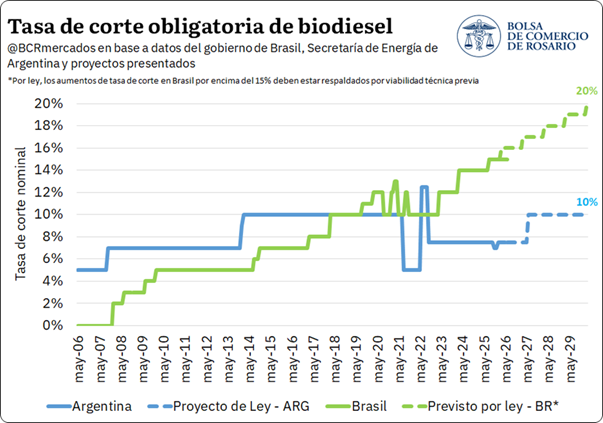
El oficialismo ingresó un proyecto para discutir un nuevo marco regulatorio para el biodiesel que proyecta un incremento de la tasa de corte al 10% luego de 12 meses desde la sanción de la ley.

En perspectiva comparada, dicha tasa de corte volvería a niveles previos con los cuales funcionó la industria en ciertos períodos, pero aun mostrando cierta distancia de lo que rige en el caso de Brasil y lo que se podría efectivizar hacia adelante en dicho país.


Más allá del nivel de corte, uno de los cambios tiene que ver con el mecanismo propuesto para la comercialización de biodiesel.

El proyecto contempla reducir progresivamente la porción de abastecimiento que se determina vía cupos coordinados por el Estado, mientras se incrementan proporcionalmente la participación que se negociaría libremente a través del “Mercado Electrónico Transparente” donde podrían participar tanto las empresas integradas como las no integradas.

Esta migración del sistema de cupos hacia un mercado más flexible está estipulada para comenzar a partir de la entrada en vigor del corte del 10%, cuando la mitad del corte será abastecido por la negociación libre entre partes.

Este proceso continuará progresivamente hasta 2030, momento en el que 3 puntos porcentuales (p.p) del corte obligatorio estarán garantizados para las empresas no integradas y los 7 p.p restantes se negociarán en el mercado libre, donde las mezcladoras –que realizan coprocesamiento– podrán acaparar hasta 3 puntos porcentuales.

Por otro lado, las operaciones en este Mercado Electrónico contemplarían regiones geográficas para optimizar costos logísticos, y se tendría libertad contractual para celebrar acuerdos de abastecimiento a futuro. Finalmente, se estipula un precio máximo que estará condicionado por el valor de paridad de importación de biodiesel, el cuál será calculado periódicamente por un organismo independiente y siempre en base a fuentes reconocidas del mercado internacional.

El proyecto contempla la posibilidad de que empresas mezcladoras, por voluntad propia, puedan añadir biodiesel al gasoil en porcentajes superiores a los obligatorios. Además, prevé la habilitación de la circulación de vehículos flex fuel que utilicen mezclas con porcentajes superiores.

En esta sintonía, se permitiría la instalación de surtidores exclusivos en las estaciones de servicio para despachar estos cortes incrementales al público.

Además, se abre la posibilidad de importar biocombustibles para mezclas superiores al corte o en los casos donde hubiese faltante de oferta para satisfacer la demanda por corte obligatorio.

En términos del impacto que se podría tener en términos productivo, teniendo en cuenta el consumo promedio anual de gasoil en Argentina durante los últimos cinco años, se necesitarían alrededor de 1,3 Mt de biodiesel anuales de aprobarse el corte del 10%, un 33% más que el escenario donde se mantiene la tasa de corte actual del 7,5%.

Esto podría ponerle un piso a la producción más allá de las posibilidades de exportación.


Primicias Rurales

Fuente: BCR Informativo Semanal

No dejar escapar nuevamente el tren del desarrollo: eje del debate del acto de apertura del 20º Congreso Maizar

No dejar escapar nuevamente el tren del desarrollo: eje del debate del acto de apertura del 20º Congreso Maizar

Con sala llena y una nutrida presencia de funcionarios y legisladores nacionales, se inauguró el 20º Congreso Maizar bajo el lema “Del potencial a los resultados”. Hablaron Ramiro Costa (Bolsa de Cereales de Buenos Aires), Federico Zerboni (presidente de Maizar), el secretario de Agricultura Sergio Iraeta y el ministro del Interior Diego Santilli.


Buenos Aires, jueves 28 de mayo (PR/26) — Ramiro Costa, presidente del Congreso Maizar 2026, abrió la jornada con una pregunta provocadora: ¿para qué seguir hablando de lo que podemos, si ya lo demostramos? “Este año la Argentina alcánzó un récord productivo superior a los 60 millones de toneladas de maíz. El desafío es apuntar a más resultados”, dijo.

Para Costa, el momento es único: la estabilización macroeconómica está abriendo algo que durante años faltó: horizonte. “Sin horizonte es muy difícil invertir, financiarse y transformar granos en otros productos”. El Congreso, destacó, no vale solo por sus paneles —con cerca de 150 disertantes y moderadores del sector privado, universidades, organismos técnicos y referentes internacionales— sino también por las conversaciones en los pasillos que después terminan en proyectos, inversiones y acuerdos.


La metáfora del tren: ¿nos subimos o lo vemos pasar otra vez?

Federico Zerboni, presidente de Maizar, arrancó con una anecdota que vale por mil diagnósticos. Un productor italiano le dijo, con mezcla de admiración y envidia: “Qué país la Argentina, que ha dejado escapar el tren de las oportunidades extraordinarias varias veces, y otra vez le vuelve a pasar”. La reflexión es incisiva: la Argentina tiene agua, clima privilegiado, gente capacitada, está lejos de los conflictos bélicos y no tiene tensiones migratorias. Y sin embargo, las oportunidades se han ido.


Hoy, según Zerboni, la geopolítica vuelve a hacer pasar el tren. Algunas provincias —Neuquén, Salta, San Juan, Catamarca— ya sacaron su boleto. “No les está siendo fácil: las viejas costumbres y el pseudoambientalismo empujan en contra. Pero tienen la decisión política y un marco regulatorio que acompaña”. Y citó al gobernador de Catamarca, Raúl Jalil: “No hay peor política ambiental que la pobreza”.

La meta: 10×10, cien millones de toneladas y mucho más

Zerboni trazó el horizonte concreto de la cadena del maíz: el objetivo 10×10 —sembrar 10 millones de hectáreas con un rendimiento promedio de 10 toneladas, para cosechar 100 millones de toneladas—, desde el 8×8 actual. Y transformar esos granos en carnes, lácteos, huevos, etanol y centenares de insumos industriales.

La cadena también trabaja por una Ley de Biocombustibles moderna en el Parlamento, y repasó los logros del último año: la Red Nacional de Monitoreo del Dalbulus maidis (la plaga que se llevó el 20% de la cosecha hace dos campañas), la expansión del maíz hacia la Patagonia con rendimientos extraordinarios en tierras antes improductivas, el desarrollo de la cadena del sorgo, y la defensa de la biotecnología argentina frente al proteccionismo europeo disfrazado de ambientalismo.


En cuanto al Gobierno, Zerboni reconoció pasos clave: unificación del tipo de cambio, equilibrio fiscal, RIGI, RIMI, eliminación de cupos de exportación. Y pidió acelerar el cronograma de reducción de retenciones hasta llegar a retenciones cero. También demandó un consenso fiscal entre Nación, provincias y municipios: “No puede ser que cada punto de baja a las retenciones se lo lleven aumentos en el Impuesto Inmobiliario Rural y en las tasas municipales”.

El Gobierno toma el guante: “la estamos cambiando con hechos”

El secretario de Agricultura, Sergio Iraeta, no esquivó las críticas y las convirtió en argumento. “Para llegar al todo, tenés que empezar por algo, y muchos ‘algo’ hemos estado haciendo estos dos años”. Destacó el cronograma de rebaja de retenciones anunciado por Milei como “histórico en términos de cambio de paradigma”: “Venimos de gobiernos que tenían un relato que ubicaba al campo del lado del enemigo. Eso cambió radicalmente”.

Para Iraeta, los cambios son concretos y verificables: no hay cupos, no hay prohibiciones, no hay volúmenes de equilibrio. “Hay otro ambiente para trabajar, hay otro ambiente para sembrar. Si no le ponemos un poco de onda a lo que estamos haciendo, no vamos a salir nunca del pantano. Es una cuestión pura y exclusivamente actitudinal”.


El interior productivo despega: provincias que crecen y miran al mundo

El ministro del Interior, Diego Santilli, cerró el acto con una visión de conjunto. Destacó los récords históricos en producción y exportaciones agroindustriales, y remacó que la clave es el orden macroeconómico: reducir inflación, bajar impuestos y fomentar sectores para que la Argentina compita internacionalmente.

“Las cuentas mejoran y las provincias empiezan a crecer, con potencial para convertirse en referentes globales”, aseguró. Y cerró con una apelación directa a la sala: “Créame que el esfuerzo que han hecho los argentinos, pero también este Gobierno, vale la pena: los frutos se empiezan a dar”.


Primicias Rurales

Fuente: MAIZAR – ASOCIACIÓN MAÍZ Y SORGO ARGENTINO

La competitividad del maíz argentino impulsa las ventas al exterior

La competitividad del maíz argentino impulsa las ventas al exterior

Ana Rubicondi – Franco Pennino – Matías Contardi – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
El maíz argentino consolida su competitividad global. Se acelera la comercialización de soja. El próximo Niño y la cumbre Trump-Xi Jinping en el ojo del mercado. El cereal local lidera la competitividad global y tracciona exportaciones récord, mientras la cosecha de soja toma impulso en los puertos y el mercado evalúa el impacto de las negociaciones entre EE.UU. y China.

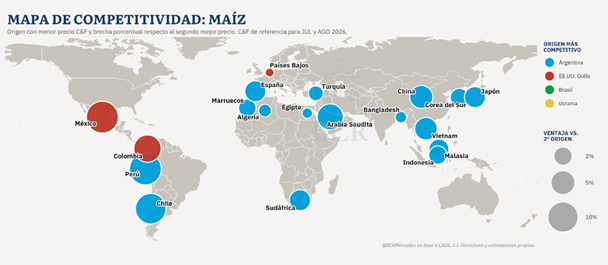
Rosario, domingo 24 mayo (PR/26) — El maíz de origen argentino consolida una sólida posición en el mercado internacional al posicionarse como el más competitivo del mundo, logrando aventajar en precios a exportadores clave como Brasil y Estados Unidos en destinos estratégicos del Sudeste Asiático y África.

Esta ganancia de competitividad, sustentada en una campaña 2025/26 con proyecciones de producción extraordinarias, aceleró fuertemente el ritmo de embarques y las operaciones en el mercado interno, donde ya se registran volúmenes históricos de comercialización.

El informe sectorial analiza además el escenario global de los commodities agrícolas tras la reciente cumbre presidencial entre Donald Trump y Xi Jinping, cuyo impacto en las cotizaciones de Chicago fue moderado por el uso de biocombustibles en Norteamérica.

En el plano local, la reactivación de la trilla tras las lluvias de abril impulsó un fuerte avance en la cosecha de soja y un notable incremento en el volumen de descargas en las terminales portuarias argentinas.

1. Argentina domina el mercado internacional de maíz

El maíz argentino es el más competitivo del mundo. De caras al ingreso de la cosecha tardía en nuestro país, el valor C&F de importación en los principales destinos de referencia del maíz origen argentino gana la pulseada al grano de otros exportadores, aún en pleno ingreso de la segunda cosecha de maíz de Brasil, la safrinha. Sobre la región del Sudeste Asiático, donde se encuentran algunos de los socios comerciales más importantes de la agroindustria argentina, el maíz local gana la pulseada en precios respecto al brasilero por una diferencia entre 5 a 11 USD/t. Sobre el continente africano -mercado muy relevante para el maíz a nivel global- los destinos más al norte son disputados de cerca con Estados Unidos; mientras que al sur la competencia es directa con la safrinha.

De la mano de esta ganancia de competitividad, las ventas externas de maíz se han acelerado en las últimas semanas, anotando un total de ventas al exterior de 16,8 millones de toneladas, por encima del registro de 11,7 Mt del año pasado.

Justificando el mayor volumen de ventas, en términos productivos la campaña 2025/26 es extraordinaria, con estimaciones actuales de producción de maíz en Argentina de 68 Mt. Al sumar los stocks iniciales estimados para el ciclo, la oferta total superaría las 74 Mt, 40% más que el ciclo pasado y un máximo histórico.

Estas magnitudes hablan por sí solas y explican el alto nivel de competitividad en el mercado internacional del maíz argentino.

La dinámica se refleja sobre todo en el ritmo de embarques del cereal desde que comenzó la campaña comercial: teniendo en cuenta lo programado para fines de mayo y lo ya embarcado, durante el primer trimestre del ciclo 2025/26 se despacharon más de 14,5 Mt de maíz, récord histórico y un 31% más que el promedio desde la 2018/19 en adelante.

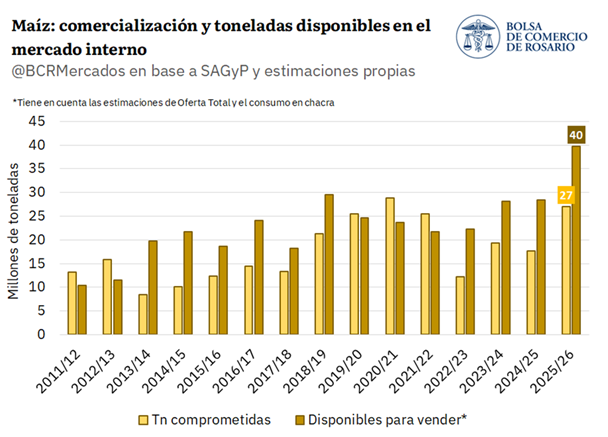
De la mano de un ritmo exportador fenomenal, la comercialización de maíz en el mercado interno es una de las más altas de la historia para esta altura del año, con 27 Mt ya comprometidas entre contratos con precio firme y a fijar. Este volumen supera en 53% el ritmo de operaciones del año pasado, y resulta sólo comparable con los de la campaña 2019/20 y 2020/21.

Sin embargo, la oferta disponible de este ciclo es tan alta, que más allá de que la absorción externa corra en máximos históricos y la comercialización interna sea la segunda más alta, la cantidad de toneladas estimadas que aún pueden llegar a comercializarse es completamente inusual: restan casi 40 Mt, 40% más que el ciclo pasado y 56% más que el promedio.

2. El impacto de la cumbre Trump-Xi Jiping en el mercado de granos fue de más a menos

La cumbre de la semana pasada entre Donald Trump y Xi Jinping fue uno de los encuentros presidenciales más relevantes del siglo, no solo por tratarse de las dos potencias económicas más importantes del mundo, sino por el contexto global dominado por el conflicto en Medio Oriente y un reordenamiento de las cadenas de valor globales. El mercado de granos no fue ajeno a éste, aguardando expectante noticias del acuerdo de granos estadounidenses por parte de China.

Si bien el último domingo la Casa Blanca emitió un comunicado informando que los asiáticos se habrían comprometido a importar desde Estados Unidos productos agro por un valor de al menos US$ 17.000 millones de dólares anualmente hasta 2028, y que estas compras se sumarían a las ya prometidas 25 Mt anuales de soja, la falta de mayores precisiones en términos de lapsos y productos alcanzados hizo que el impacto en los precios operados en el mercado de referencia de Chicago fuesen de más a menos.

Por la importancia del volumen de comercio bilateral, la soja es el commodity agro más afectado a los vaivenes de las negociaciones y, si bien la falta de compras nuevas debiese hundir los precios, Estados Unidos ha encontrado un mecanismo que permite darle sostén al ingreso de los farmers: los biocombustibles.

En efecto, a pesar de que las ventas de exportación estadounidenses de soja en general estén en mínimos de catorce años y hacia China en particular sean las más bajas en dos décadas, el aumento en el mandato de mezcla de combustibles permitió detener la sangría de precios. 


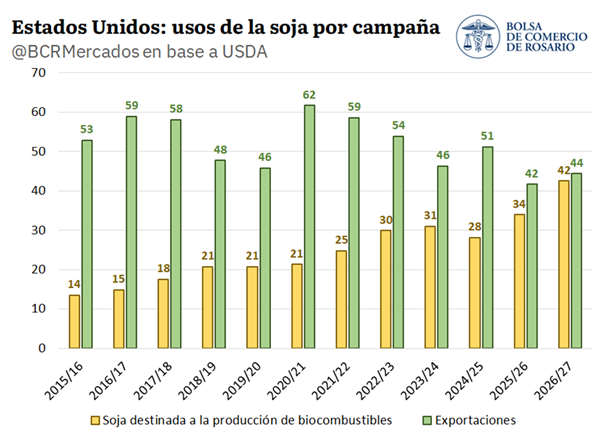
En números, para la actual campaña 2025/26 y la que abrirá en septiembre, el Departamento de Agricultura de Estados Unidos (USDA) proyecta exportaciones de soja por 42 y 44 Mt, respectivamente. Ello es un 21% menos que el promedio para el último quinquenio, pasando de absorber un 46% de la producción a apenas el 37%.

Sin embargo, el aumento en los mandatos de mezcla de combustibles fósiles con biocombustibles elaborados a partir de aceite de soja incrementará el uso de este subproducto de 5 a 8 Mt, compensando la caída en las ventas externas de poroto.

La producción de biocombustibles absorberá 42 Mt de soja para la 2026/27, 57% más que el promedio de los últimos cinco años.

En el agregado, para esta campaña y la que viene el crushing total de soja en Estados Unidos explicará el destino del 62% de la cosecha, compensando proporcionalmente los 10 p.p. de caída en las exportaciones directas de grano.

3. Toma impulso la comercialización de soja en Argentina

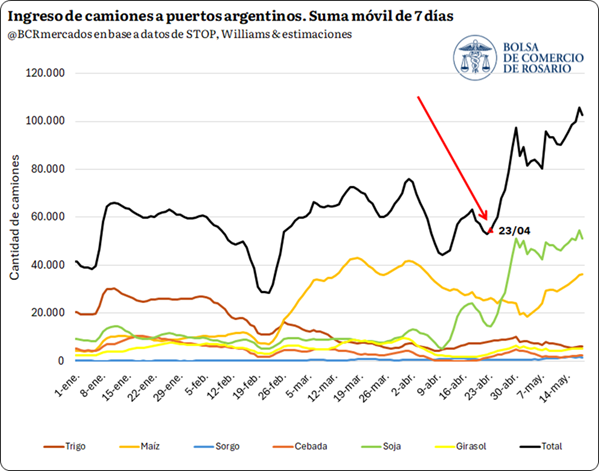
La cosecha de soja en Argentina pisó el acelerador con un avance del 77% a nivel país, según información publicada por la Secretaría de Agricultura, Ganadería y Pesca. Si bien en abril la cosecha se retrasó por las regulares lluvias que impidieron la entrada a los campos, ya cerrando el mes y en lo que va de mayo la trilla se aceleró y la soja pasó a tomar mayor protagonismo en las descargas en los puertos argentinos.

Al sumarse a los extraordinarios volúmenes de maíz, desde que inició mayo, el piso de descargas semanales fue de 80.000 t, y promediando mayo superó ya las 100.000 t semanales.

Este fuerte salto en las descargas se explica tanto por el catch up de las labores de cosecha como por la mejora en las ofertas de compra por parte de las fábricas locales. En efecto, la mejora del precio de la soja en el mercado de Chicago en mayo se contagió a los precios FOB de exportación argentinos, dando aire a la capacidad de pago de los compradores en el mercado doméstico.

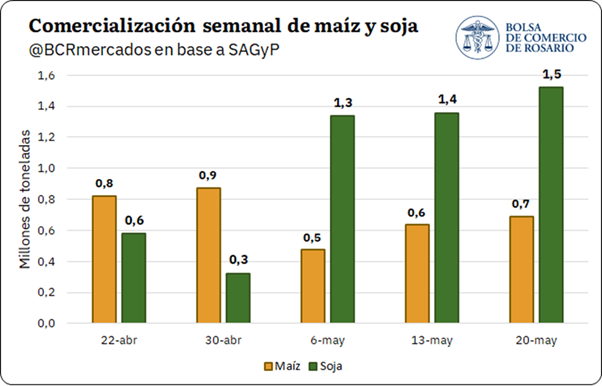
Precios más atractivos en el mercado local dieron impulso a las ventas, que superaron el millón y medio de toneladas en la última semana, según datos de SIO Granos.


Primicias Rurales
Fuente: BCR Informativo Semanal 

El impacto de las lluvias frena la actividad agropecuaria en abril, pero mantiene un fuerte crecimiento interanual

El impacto de las lluvias frena la actividad agropecuaria en abril, pero mantiene un fuerte crecimiento interanual

El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR) registró en abril una caída mensual desestacionalizada del 2,6%, afectado por demoras en la cosecha y dificultades logísticas. No obstante, el indicador se ubicó 16,5% por encima del nivel de igual mes del año anterior, según el informe elaborado por la Bolsa de Comercio de Rosario.

Rosario, domingo 24 mayo (PR/26) — El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, registró en abril una variación mensual desestacionalizada del -2,6%, en un contexto marcado por complicaciones climáticas que afectaron las labores de cosecha y la logística de mercadería.

En términos interanuales, el indicador se ubicó 16,5% por encima del nivel observado en abril de 2025.

El balance de las actividades productivas e industriales

Durante abril, ocho de las doce series que componen el índice registraron variaciones mensuales negativas, mientras que las cuatro restantes mostraron subas.

.Entre las principales incidencias negativas se destacó el avance mensual de labores agrícolas, que retrocedió 3% respecto de marzo debido a las abundantes lluvias y los retrasos en la cosecha de soja fundamentalmente.

Asimismo, las exportaciones de los principales complejos agropecuarios registraron una caída mensual del 3,4%, afectadas tanto por las precipitaciones persistentes como por dificultades en el transporte de mercadería hacia los puertos.

Las condiciones climáticas también impactaron sobre la actividad ganadera, particularmente la bovina. La faena bovina registró una caída mensual del 1,8%, mientras que la faena aviar y porcina retrocedieron 1% y 0,4%, respectivamente. La producción de leche mostró una baja del 1% respecto de marzo. En molienda, se observaron caídas del 2,2% en soja y del 0,3% en trigo.

En contraste, la molienda de cebada registró un incremento mensual del 1,1%, mientras que la molienda de girasol avanzó 0,8% en el marco de una elevada producción. En biocombustibles, se estiman subas mensuales del 0,9% en biodiesel y del 0,2% en bioetanol.

En la comparación interanual, diez de las doce series se ubicaron por encima del nivel registrado en abril de 2025.

La producción primaria mostró un incremento del 22,4%, impulsada por la mayor cosecha de girasol del siglo y el avance de una cosecha récord de maíz. Por su parte, el subíndice IACA-Agroindustria se ubicó 0,2% por encima del año pasado, con aumentos en molienda, producción de leche y biocombustibles.

En el sector porcino, la faena se posicionó cerca de 10% por encima de abril de 2025, consolidando la tendencia alcista observada en los últimos meses. En sentido contrario, la faena bovina y aviar mostraron caídas interanuales.

Finalmente, el subíndice de agroexportación registró una suba interanual del 20,8%, impulsada por el desempeño de los complejos maíz, girasol y lácteo, en el marco de una campaña 2025/26 con elevados niveles de producción.

Primicias Rurales

Fuente: BCR