Carinata, camelina y colza: dinámica de comercialización y destino industrial

Carinata, camelina y colza: dinámica de comercialización y destino industrial

Giuliana Dellamaggiore – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) 
Contratos que integran toda la cadena, referencias de precios establecidas con anticipación a la siembra y un destino final en la industria energética global: así se comercializan las oleaginosas invernales en Argentina.


Rosario, miércoles 20 mayo (¨R/26) — Con el objetivo de analizar la producción de oleaginosas invernales en Argentina, la Edición N.º 2236 del Informativo Semanal abordó las características agronómicas, el contexto productivo y los factores que explican la expansión de estas especies.

La presente publicación constituye la segunda entrega del análisis y se centra en la dinámica de la comercialización de estos cultivos/1, formación de precios, márgenes brutos y certificaciones.

A diferencia de los complejos oleaginosos tradicionales, como la soja y el girasol, estas cadenas funcionan, al menos hasta el momento, de manera integrada: se organizan en torno a empresas/2 que concentran la provisión de semillas, el acompañamiento técnico, la gestión de distintos tipos de certificaciones y la compra del grano, asegurando así la trazabilidad y la sustentabilidad exigidas por los mercados energéticos, que son los principales destinatarios en la exportación de estos granos.

Modalidad contractual y actores de la cadena

El punto de partida de la cadena comercial de estas oleaginosas se sustenta en la investigación y desarrollo, y en el mejoramiento genético de semillas. En esta etapa intervienen tanto organismos públicos como empresas semilleras que desarrollan nuevos materiales y gestionan las inscripciones en el Registro Nacional de Cultivares del INASE/3.

La semilla desarrollada puede ser comercializada para siembra —tanto en el mercado local como en el externo— o integrarse a un esquema contractual orientado a proveer el insumo a la producción a cambio del grano que tendrá destino industrial.

En este último caso, el esquema se replica para los tres cultivos, y la modalidad tiene su razón en las exigencias que se requieren para los mercados vinculados a fuentes de energía renovables.

Estos convenios de producción cubren las necesidades actuales de articular las necesidades de los distintos eslabones de la cadena, asegurando las condiciones de producción, trazabilidad y sustentabilidad. Estas demandas, a su vez, comienzan también a estar cada vez más presentes en la comercialización de otros granos tradicionales.

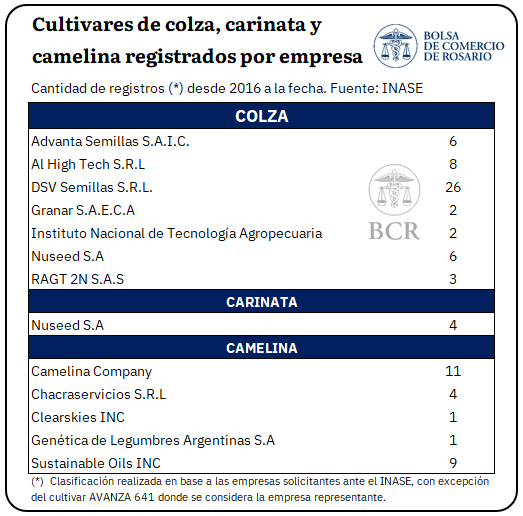
La colza cuenta con 140 cultivares registrados desde 1990, de los cuales el 38% fue inscripto en la última década por seis empresas y el INTA. A diferencia de la carinata y la camelina, en la colza coexisten dos modalidades de comercialización: algunas empresas ofrecen esquemas contractuales que integran la provisión de semilla, financiamiento, acompañamiento técnico y compra asegurada de la producción, mientras que otras solo comercializan la semilla, dejando al productor libre de vender su producción en el mercado.
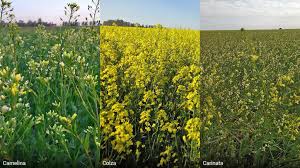


En el caso de la carinata, una única empresa concentra la totalidad de los cultivares registrados ante el INASE desde 2019 y es, a su vez, líder mundial en el desarrollo genético de esta especie.

Esta firma actúa como articuladora de toda la cadena: si bien es el único actor en el eslabón de desarrollo de semilla, participa en los eslabones siguientes a través de acuerdos con agroexportadoras y plantas de procesamiento, canalizando la totalidad de la producción hacia un único comprador final: una empresa multinacional –originalmente británica- del sector energético que adquiere el aceite certificado para la elaboración de combustible sostenible para aviación bajo un acuerdo de compra vigente hasta 2050 (BioEconomía.info, 2026).

Para la camelina, existen 26 cultivares registrados ante el INASE desde 2017, correspondientes a cinco solicitantes. La mayor parte de los registros se concentra en subsidiarias de un único grupo internacional que presenta un nivel de integración vertical en el sector, en tanto los restantes corresponden a una compañía argentina constituida como joint venture/4 que dispone de genética propia y trabaja junto a su socio industrial en el crushing y exportación de aceite. Estos actores también operan bajo esquemas contractuales con los productores.

Precios de referencia y márgenes por cultivo

Dado que se trata de un mercado en desarrollo, el esquema contractual ofrecido por las empresas intenta reducir la incertidumbre comercial para el productor: el precio de referencia se establece antes de la siembra, con posibilidad de fijación parcial anticipada según avanza el ciclo productivo.

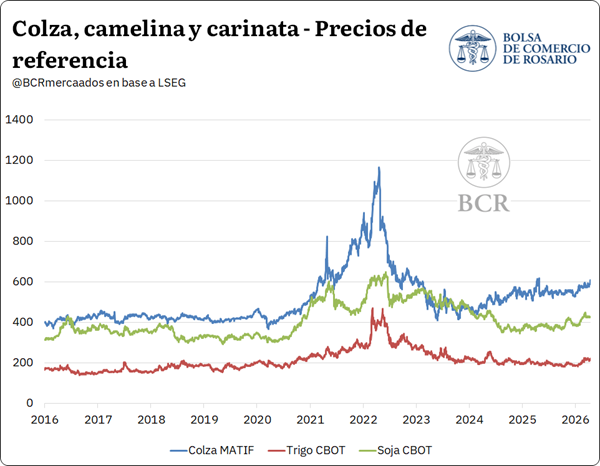
Tanto para colza como para carinata, se toma como referencia el precio futuro de colza en el mercado francés con el descuento de una prima.

En el caso de la colza, la propuesta de una de las empresas del sector para la campaña 2026/27 —en el marco de la Primera Jornada de Combustibles de Nueva Generación para Aviación organizada por la SAGyP en marzo de 2026 —estableció como precio de referencia la cotización de colza MATIF/5 posición febrero 2027 con un descuento, a la fecha de publicación del presente artículo, de 80 USD/t (SL24, 2026).

En carinata, el esquema contractual hoy toma como precio de referencia la cotización del futuro negociado en MATIF, con un descuento que se ajusta según el rendimiento obtenido.

Para la camelina, tanto el INTA como SAGyP toman como referencia la cotización de la soja en Chicago posición noviembre, a la que se adiciona, a valores de mayo 2026, una prima de 75 USD/t (Pelourson et al., 2024; SAGyP, 2025).

Para la campaña 2025/26, SAGyP proyectó márgenes brutos/6 de 261,8 USD/ha para colza (con rendimientos estimados de 1,8 t/ha en Buenos Aires y Entre Ríos), 103,7 USD/ha para carinata (1,4 t/ha) y 143,6 USD/ha para camelina (1,2 t/ha). Si bien no se encuentran datos disponibles para la próxima campaña, las proyecciones para ambos cultivos arrojan valores positivos tanto en campo propio como arrendado.

Adicionalmente, cabe destacar que se han informado rindes efectivos de colza en el sudeste bonaerense de 2.750 kg/ha en la última campaña, superando el rendimiento base utilizado en la estimación de SAGyP (SL24, 2026). En el caso de la carinata, referentes del sector consultados estiman un rinde de indiferencia/7 de entre 850 y 1.000 kg/ha, con un rendimiento alcanzable en torno a los 2.000 kg/ha, lo que indica un margen de seguridad amplio para el productor.

Procesamiento y destino industrial

Una vez cosechado, el grano puede ser entregado a una planta procesadora local o ser exportado sin procesar para su industrialización en destino. Si bien el destino final de estos cultivos está asociado a la producción de biocombustibles avanzados, la molienda permite obtener además otros productos con valor comercial propio, según el cultivo.

La colza produce una semilla con un contenido de aceite de entre 40% y 45%, cuyo destino varía según el contenido de ácido erúcico: las variedades de bajo contenido (canola) se destinan al consumo humano, mientras que las de alto contenido se utilizan para biodiesel y lubricantes industriales. La molienda genera además una harina con 36%-37% de proteína utilizada como suplemento proteico en alimentación animal (Cátedra de Cultivos Industriales, FAUBA, s.f.).

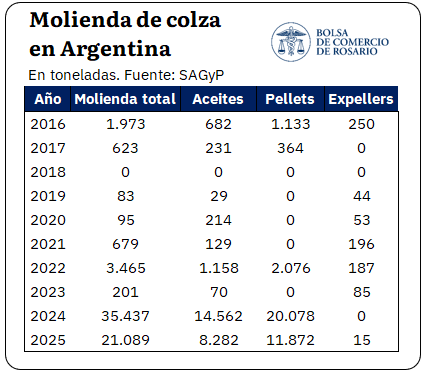
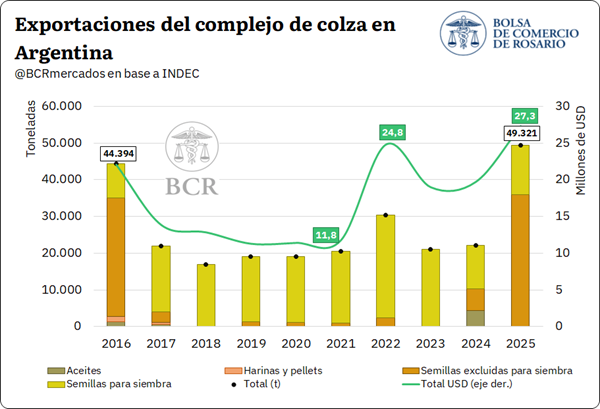
El procesamiento industrial de colza en Argentina es aún acotado: en el período 2016-2023 el promedio anual industrializado era de 890 toneladas, cifra que alcanzó su máximo de 35.437 toneladas en 2024, para luego descender a 21.089 en 2025, a pesar de un aumento de casi 30% en la producción.

Los datos del INDEC para el período 2016-2026 permiten caracterizar el perfil exportador de la colza. Si bien existen niveles significativos de secreto estadístico, la categoría de mayor peso es la semilla para siembra, con exportaciones promedio anuales de 16.500 toneladas y un precio implícito promedio de USD 760/t.

Las exportaciones de grano destinado a procesamiento industrial presentan un comportamiento irregular, con picos en 2016 y 2025 y valores mínimos en varios años intermedios, con un precio implícito promedio de USD 435/t.

Las exportaciones de aceite y harina no representan un flujo consolidado a lo largo del período, aunque el año 2024 constituye una excepción: en coincidencia con el máximo histórico de molienda, se registró la única exportación significativa de aceite de la serie, con un 30% de la molienda destinada al exterior.

Por último, el año 2025 marcó un récord exportador para el complejo colza en la última década: se exportaron casi 50.000 toneladas por un valor de USD 27 millones.

Con respecto a la carinata, en condiciones óptimas de producción, contiene aproximadamente un 48% de aceite no comestible destinado a biocombustibles, y su molienda genera una harina con 43%-46% de proteína aprobada para consumo de ganado vacuno en Estados Unidos, con investigaciones en curso para ampliar su uso a otras especies (Nufarm, 2026). La camelina, con un contenido de aceite de entre 33% y 42%, se destina a biocombustibles avanzados y usos industriales, mientras que su harina proteica —aproximadamente 40% de proteína— es apta para alimentación animal (Cátedra de Cultivos Industriales, FAUBA, s.f.).

Si bien no se dispone de datos sistematizados de molienda y exportación para carinata y camelina, de acuerdo con especialistas, Argentina se posiciona como el primer exportador mundial de carinata.

Su producción se exporta principalmente como grano a Europa para procesamiento industrial, aunque referentes del sector anticipan el inicio de crushing local este año. En camelina, parte de la producción ya se procesa en Argentina, obteniéndose aceite certificado para biocombustibles y harina proteica para los mercados interno y externo.

Si bien la exportación sin procesamiento continúa siendo el esquema predominante, en enero de 2026, una de las empresas del complejo agroexportador del Gran Rosario inauguró una nueva línea de molienda en Timbúes con capacidad para procesar hasta 3.000 toneladas diarias de camelina, carinata y canola (LDC, 2026). El aceite obtenido podrá exportarse para su refinación en destino o refinarse en Argentina, como proyecta Santa Fe Bio/8, lo que representaría un paso significativo hacia la integración completa de la cadena en territorio nacional.

Sostenibilidad y procesos de certificación

La certificación de sostenibilidad es el requisito que habilita el ingreso de estos aceites a los mercados energéticos regulados. En un contexto de transición energética, los biocombustibles son una pieza clave para cumplir el objetivo de descarbonización, pero no todos reducen emisiones de manera efectiva.

Para acceder específicamente al mercado europeo, la Directiva de Energías Renovables de la Unión Europea —actualmente en su versión RED III (2023)— define qué materias primas y productos son considerados sostenibles, y exige que todos los actores de la cadena de suministro estén certificados. El objetivo de la RED es alcanzar una tasa de uso de energía renovable del 42,5% para 2030, meta que actualmente genera un déficit de oferta de materias primas sostenibles (Asociación 2BS, 2024).

El cumplimiento de los requisitos de la RED se realiza a través de esquemas de certificación que verifican que las materias primas no provengan de tierras deforestadas, calculan la reducción de emisiones de gases de efecto invernadero a lo largo de toda la cadena y requieren auditorías por organismos independientes. La elección entre ellos depende del destino del aceite y de las exigencias del comprador final.

En la práctica, la certificación aplicable varía según el cultivo y su destino. En colza, la certificación 2BSvs es requerida cuando el aceite tiene como destino los mercados europeos de biocombustibles (SL24, 2026).

En carinata, la certificación RSB es obligatoria para toda la producción: el proceso incluye verificación del uso del suelo, auditorías internas y externas, y declaración de prácticas de manejo por parte del productor a lo largo del ciclo productivo, siendo gestionado íntegramente por la empresa desarrolladora de la semilla.

En camelina, opera el esquema 2BSvs y ISCC, gestionado por las empresas que organizan la cadena en Argentina.

Además, estas oleaginosas adquieren una gran relevancia dado que se encuentran habilitadas en el Anexo IX Parte A/9 de la Directiva RED, la categoría de mayor jerarquía regulatoria dentro de los biocombustibles avanzados, que incluye doble contabilización hacia los objetivos de energía renovable de la UE.

Por último, en el segmento del combustible sostenible para aviación (SAF), la demanda estructural está traccionada por dos actores complementarios: la IATA/10 —que se comprometió a alcanzar emisiones netas cero para 2050— y la OACI/11. Esta última organización fue la que implementó el programa CORSIA/12, el cual establece un mecanismo de compensación para las aerolíneas que superen ciertos niveles de emisiones. Son estos compromisos los que crean el incentivo económico para pagar la prima por aceite certificado y garantizan una demanda de largo plazo para la producción argentina de estas oleaginosas.

La demanda existe, es creciente e insatisfecha

Argentina cuenta con condiciones estructurales favorables para consolidarse como un proveedor estratégico dentro de este mercado global.

Según especialistas del sector, la superficie apta para el desarrollo de estos cultivos supera los 10 millones de hectáreas, mientras que las inversiones en infraestructura industrial ya se encuentran en marcha y los esquemas contractuales ya están operativos.

El potencial es real y la capacidad del sector para actuar de manera articulada y sostenida en el tiempo determinará la posibilidad del país de consolidarse como un actor de peso en la transición energética global.

Los autores agradecen la colaboración de Jorge Bassi, Rafael Boiero y Sebastián Bravo por sus aportes durante la elaboración de esta nota.  


Primicias Rurales

Fuente: BCR Informativo Semanal

Referencias bibliográficas

Asociación 2BS. (s.f.). Certificación de sostenibilidad biocombustibles: Libro blanco. Recuperado el 22 de abril de 2026. Disponible en: https://www.2bsvs.org/es/5-cosas-que-debes-saber-sobre-nuestra-certificacion-2bsvs-biocombustibles/

Bioeconomia.info (2026, 31 de marzo). De los campos al cielo: la carinata gana escala global con el impulso de Nufarm y bp. Disponible en: https://www.bioeconomia.info/2026/03/31/carinata-biofuels-nufarm-bp-alianza-2050/

Cátedra de Cultivos Industriales, Facultad de Agronomía de la Universidad de Buenos Aires. (s.f.). Galería de especies de uso industrial. FAUBA. Disponible en: https://www.agro.uba.ar/catedras/cultivos_industriales/galeria

Cicchino, M., Garello, F., Stieben, M., Ezquiaga, J., Bailleres, M., Rossi, F. (2024). Brassicéceas, una alternativa para la rotación de cultivos invernales. Gobierno de la Provincia de Buenos Aires. Ministerio de Desarrollo Agrario; MDA; 5; 1; 6-2024; 21-25. Disponible en: https://ri.conicet.gov.ar/handle/11336/242657 

El Argentino (2026, 7 de marzo). Carinata en Argentina: más superficie, nueva logística y adopción creciente. Disponible en: https://diarioelargentino.com/pais/carinata-en-argentina-mas-superficie-nueva-logistica-y-adopcion-creciente.htm

International Air Transport Association (2021). Our Commitment to Fly Net Zero by 2050. Disponible en: https://www.iata.org/en/programs/sustainability/flynetzero/

Louis Dreyfus Company. (2026, 29 de enero). Louis Dreyfus Company inicia operaciones de nueva línea de molienda de semillas de alto contenido de aceite en Timbúes, Argentina. https://www.ldc.com/ar/es/press-releases/louis-dreyfus-company-inicia-operaciones-de-nueva-linea-de-molienda-de-semillas-de-alto-contenido-de-aceite-en-timbues-argentina/

Nufarm. (2026). Pre-campaña 2026. Disponible en: https://carinata.com.ar/

Organización de Aviación Civil Internacional. (s.f.). Acerca de la OACI. https://www.icao.int/es/about-icao

Organización de Aviación Civil Internacional. (s.f.). Carbon Offsetting and Reduction Scheme for International Aviation (CORSIA). Disponible en:  https://www.icao.int/CORSIA

Pelourson, M., Paolilli, M. C., Fillat, F. A., y Cabrini, S. M. (2024). Margen bruto del cultivo de camelina, campaña 2024/2025. EEA Pergamino, INTA. Disponible en: https://repositorio.inta.gob.ar/handle/20.500.12123/20390

Secretaría de Agricultura, Ganadería y Pesca (julio de 2025). Resultados agrícolas de otros cultivos (industriales, legumbres y otros cultivos menores). Ministerio de Economía. Disponible en: www.magyp.gob.ar/sitio/areas/analisis_economico/margenes/_archivos//000001_Informes%20de%20M%C3%A1rgenes%20y%20Resultados/202500_2025/250700_Margenes%20Resultados%20Otros%20Cultivos%20(Julio%202025).pdf

Secretaría de Agricultura, Ganadería y Pesca (2025, julio). Tablero: costos, ingresos, márgenes y resultados de otros cultivos. Manual metodológico. Dirección Nacional de Agricultura, Subsecretaría de Producción Agropecuaria y Forestal, Área Análisis Económico. https://www.magyp.gob.ar/sitio/areas/analisis_economico/margenes/

SL24. (2026, 27 de marzo). Bunge apuesta a la colza 2026/27 con contratos integrales y foco en sustentabilidad. SL24 Agro. Disponible en: https://sl24.com.ar/bunge-apuesta-a-la-colza-2026-27-con-contratos-integrales-y-foco-en-sustentabilidad/


/1 El análisis aborda conjuntamente la colza, la camelina y la carinata en tanto comparten el mismo nicho productivo, convergen en los mismos mercados de destino energético y se comercializan bajo modalidad contractual. Esta decisión no desconoce las diferencias entre cultivos en materia de precios, certificaciones, términos contractuales y madurez comercial, que serán señaladas en el análisis.
/2 En estas cadenas, se trata de empresas semilleras, traders y exportadoras que organizan la producción desde el origen hasta el destino industrial.
/3 Instituto Nacional de Semillas.
/4 Se trata de una compañía argentina, producto de un acuerdo comercial conjunto de inversión entre dos empresas de origen extranjero.
/5 Valores actualizados disponibles en: https://www.barchart.com/futures/prices-by-exchange/euronext-commodities
/6 Para el análisis de márgenes, SAGyP toma como referencia la cotización MATIF posición noviembre, tanto para colza como para carinata.
/7 Rendimiento mínimo que necesita obtener un productor para que los ingresos del cultivo cubran exactamente sus costos de producción.
/8 Para más información véase la Edición N° 2212 del Informativo Semanal, disponible en: https://www.bcr.com.ar/es/mercados/investigacion-y-desarrollo/informativo-semanal/noticias-informativo-semanal/el-potencial-1
/9 El Anexo IX Parte A de la Directiva RED III agrupa las materias primas para biocombustibles avanzados que no compiten con la alimentación humana ni animal.
/10 Asociación Internacional de Transporte Aéreo. Es una asociación privada que agrupa más de 300 aerolíneas que representan el 83% del tráfico aéreo global.
/11 Organización de Aviación Civil Internacional. Es un organismo intergubernamental especializado de las Naciones Unidas, creado en 1944 y sus decisiones tienen carácter regulatorio para los Estados miembro.
/12 Plan de Compensación y Reducción de Emisiones de Carbono para la Aviación Internac

Bunge presentó su oferta integral para los cultivos de invierno en A Todo Trigo 2026

Bunge presentó su oferta integral para los cultivos de invierno en A Todo Trigo 2026


La compañía participó un año más del evento donde compartió su visión sobre los cultivos de invierno y su rol acompañando al productor con soluciones a lo largo de toda la campaña.


Buenos Aires, miércoles 20 de mayo (PR/ 26) . – Bunge, compañía líder en soluciones agroindustriales, participó en la edición 2026 de A Todo Trigo, el principal encuentro de la cadena de valor del cereal en Argentina. El evento, realizado el 14 y 15 de mayo en el Hotel Sheraton de Mar del Plata, reunió a más de 1.800 productores y técnicos, consolidándose como un espacio clave para el sector.

En este marco, la compañía presentó su ampliada oferta integral para los cultivos de invierno enfocada en acompañar al productor en cada etapa del proceso productivo. Desde el campo hasta la comercialización, Bunge combina asesoramiento técnico, insumos, logística y acceso a distintos mercados, con el objetivo de potenciar los resultados productivos.


Uno de los pilares de esta propuesta es la nutrición de cultivos. Para alcanzar los mejores niveles de rendimiento y calidad, es clave una fertilización balanceada que contemple los nutrientes esenciales como el nitrógeno, fósforo y azufre.

En ese sentido, Bunge ofrece uno de los portafolios más amplios del mercado en fertilizantes y un equipo técnico que asesora en la definición de planes de fertilización adaptados a cada lote y objetivo.

En Argentina, Bunge se destaca en la exportación de trigo y cebada conectando a los productores locales con los mercados internaciones. La compañía cuenta con una cadena integrada para la logística y molienda, con terminales en Bahía Blanca y Quequén, principales zonas de influencia en la producción triguera. Además, en el caso del trigo, abastece de manera significativa a Brasil, principal destino del cereal argentino, posicionándose como un actor clave para la industria molinera.

“Nuestra participación en A Todo Trigo 2026 reafirma el compromiso de Bunge con el desarrollo integral de la cadena de valor del trigo, la cebada y las nuevas semillas en Argentina. Trabajamos con una propuesta que integral para apoyar al productor en cada etapa de la campaña, aportando herramientas que contribuyan a mejorar la productividad y la sustentabilidad de los sistemas agrícolas.”, señaló Jorge Bassi, Director de Marketing y Nuevos Negocios.

“En este sentido, combinamos conocimiento técnico, una amplia oferta de fertilizantes, soluciones logísticas y acceso a mercados, para que cada productor pueda maximizar el potencial de su campo”, agregó.

Además, la compañía impulsa la incorporación de nuevos cultivos de invierno a través de su programa de Agricultura Regenerativa. Con más de 90 mil hectáreas sembradas de colza, cártamo y camelina en Argentina, las oleaginosas de inviernos se consolidan como una opción en crecimiento para intensificar y diversificar riesgos.

Estos cultivos no sólo ofrecen una alternativa productiva, sino que también sirven como puentes verdes durante los períodos de barbecho, mejorando la salud del suelo.

Bunge acompaña este desarrollo a través de propuestas adaptadas a cada región, con contratos de producción certificados que facilitan el acceso a mercados finales específicos, como la industria de los biocombustibles, lo que contribuye a una cadena de valor competitiva y diversificada.

Acerca de Bunge

En Bunge (NYSE: BG), nuestro propósito es conectar a los agricultores con los consumidores para entregar alimentos, ingredientes y combustibles esenciales al mundo. Como proveedor líder de soluciones agroindustriales, nuestro equipo trabaja con agricultores en todo el mundo para trasladar productos agrícolas desde donde se cultivan hasta donde se necesitan, de manera más rápida, inteligente y eficiente. Somos líderes mundiales en origen, almacenamiento y distribución de granos, procesamiento y refinación de oleaginosas, ofreciendo un amplio portafolio de aceites, grasas y proteínas de origen vegetal.  Bunge tiene su sede registrada en Ginebra, Suiza, y su sede corporativa en St. Louis, Missouri. Más información en Bunge.com.


Primicias Rurales
Fuente: Bunge
Más de una vuelta a la Argentina: 850.000 camiones descargaron granos en el Gran Rosario

Más de una vuelta a la Argentina: 850.000 camiones descargaron granos en el Gran Rosario

Por Franco Pennino – Matías Contardi – Emilce Terre – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
El ingreso de camiones al Gran Rosario marca un récord histórico en la primera semana de mayo, impulsado por el avance de la cosecha en la Región Núcleo. Mientras que el mercado local reacciona con un fuerte incremento en el volumen de contratos de soja.


Rosario, sábado 9 mayo (PR/26) — Aunque la cosecha de soja avanza lento a nivel país, el fuerte avance en Región Núcleo impulsa un ingreso récord de camiones en la 1ra semana de mayo. EE. UU. e Irán se acercarían a un acuerdo, presionando la cotización de los aceites vegetales a la baja.


1. El disponible de soja subió AR$ 10.000/t por un día y se triplicó el volumen de contratos con precio

La cosecha de soja es una de las más retrasadas en la última década a nivel país, con el 41% de avance anual en las labores a nivel nacional. La falta de piso por las persistentes lluvias ha estado retrasando las actividades en el campo, condicionando el ingreso de porotos al circuito comercial.

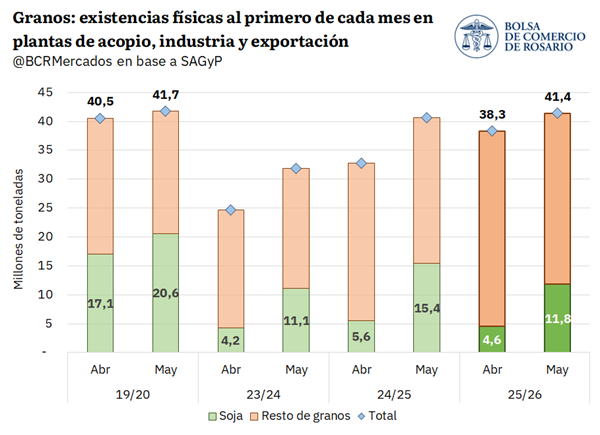
Este contexto se refleja en el nivel de existencias de soja al primero de mayo, con 11,8 Mt reportadas en plantas de acopio, industriales y de exportación. Si bien el salto intermensual es importante, está lejos de las 15 Mt que se reportaron el año pasado y aún más de las casi 21 Mt en la campaña 2019/20, ciclo comparable en términos de existencias totales de granos.

Más allá del ritmo récord de exportaciones para maíz, trigo y girasol, la absorción externa de granos no alcanza para compensar en la rotación teniendo en cuenta los volúmenes máximos de producción de esta campaña. Por ello, a pesar de que todavía no se generalizó la cosecha de la oleaginosa, los stocks de granos en el circuito comercial prácticamente igualan el récord histórico, con un 42% menos de soja.


Sin embargo, mientras las condiciones lo permitan, la puesta a punto de la cosecha será prioridad, intensificando los envíos de granos y la llegada de suministros al circuito comercial.

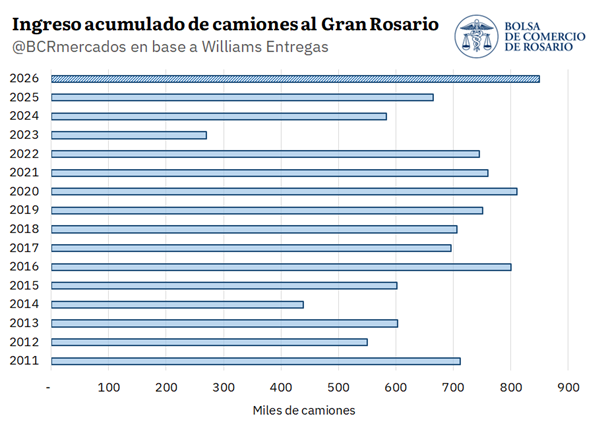
Esta última semana, hasta el jueves inclusive, entraron más de 73.000 camiones a los puertos y plantas industriales del Gran Rosario, récord semanal para la descarga de granos a esta altura. Teniendo en cuenta el acumulado anual, ya van 850.000 camiones que descargaron granos en la región, récord histórico y 185.000 camiones más el año pasado.


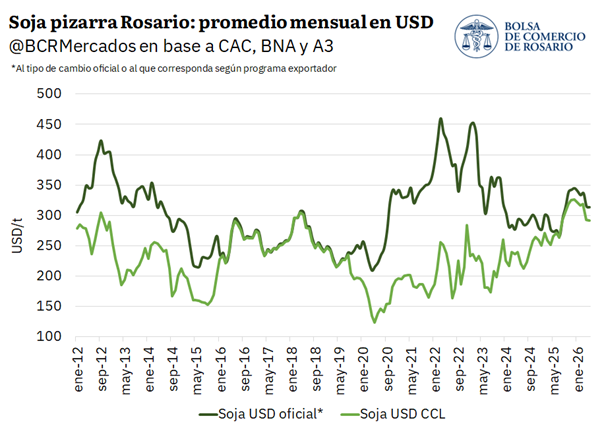
Como es de esperar, en un escenario de suministros récord de granos, la presión de cosecha se acentúa aún más en el mercado disponible, empujando los precios a la baja. Entre todo abril y lo que va de mayo, la pizarra de soja promedió AR$ 432.000/t, y nunca salió del rango AR$ 420.000/t – 440.000/t, un 10% menos que a fines de marzo. Valuada en dólares la historia se repite, con caídas promedio del 7% entre marzo y mayo para el precio disponible, llegando a mínimos de diez meses.

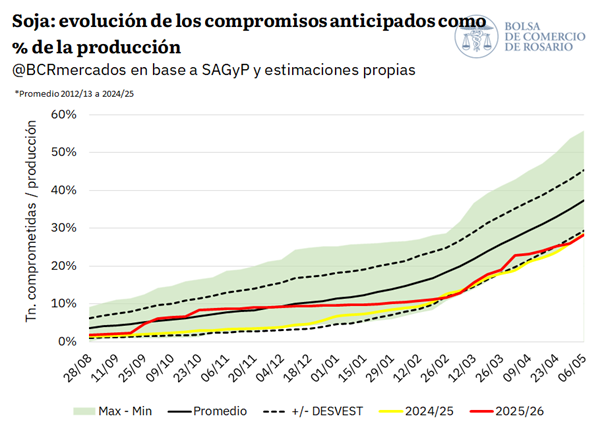
Sin embargo, bajo un contexto internacional de altísima volatilidad, con variaciones intradiarias bruscas en Chicago, esta misma semana el mercado disponible tuvo revancha alcista en precios. Luego de quince ruedas consecutivas en AR$ 430.000/t o menos, el precio spot por soja subió AR$ 10.000/t durante una sola rueda, lo que bastó para marcar la jornada con mayor cantidad de toneladas anotadas con precio hecho desde que arrancó la cosecha. El 5 de mayo se operaron 304.000 toneladas con precio en firme, triplicando el promedio diario de las últimas tres semanas. Aunque el salto comercial fue notorio estos días, en términos generales, el ritmo de comercialización de esta campaña sigue siendo de los más bajos, con el 28% de la producción comprometida a esta altura, 9 p.p. por detrás de la media.

2. El mercado internacional de soja, entre Ormuz y China

Durante esta semana tuvo lugar uno de los avances más relevantes para alcanzar la paz desde que comenzó el conflicto en Medio Oriente, o por lo menos así lo descuenta el mercado. Entre ambos países contendientes se habría elaborado un “memorándum de entendimiento” que iniciaría una ventana de 30 días de intensas negociaciones para llegar a una paz definitiva. Según Reuters, en los puntos tratados se omiten renglones claves de la disputa, como el desmantelamiento del programa nuclear iraní, una de las causas principales del inicio de la guerra. Sin embargo, la noticia fue percibida por el mercado como un paso importante hacia una eventual normalización del flujo comercial sobre el Estrecho de Ormuz. El petróleo Brent, que había superado los US$ 114/bbl, cayó un 16% en tres ruedas hacia los US$ 98/bbl, mínimos de dos semanas y la primera vez desde el año pasado que el petróleo cae por tres jornadas consecutivas.

La caída del combustible arrastró al aceite de soja en Chicago, que había alcanzado los USD 1.700/t el martes, máximos desde noviembre del 2022, y en la semana se operaba cerca de los USD 1.600/t. Aun así, el nivel actual de precios por el aceite se mantiene un 40% por encima de las cotizaciones preguerra.

Al mismo tiempo, las relaciones bilaterales entre Estados Unidos y China también están en el ojo de la tormenta, con el mercado altamente expectante de lo que pueda ocurrir el próximo 14 y 15 de mayo, cuando Donald Trump visite suelo asiático, principalmente en materia de revalidar o conseguir nuevos compromisos de compras de soja. Hasta ahora solo 11,8 Mt de soja se comprometieron de la campaña 2025/26 desde USA a China, el volumen más bajo desde la 2006/07, cuando los asiáticos importaban 4 veces menos que en la actualidad. Mientras tanto, Sudamérica sigue siendo el epicentro de las compras de soja asiáticas.

En lo que va de la campaña y teniendo en cuenta las programaciones para este mes, Brasil estaría exportando 52,6 Mt de soja, superando el ritmo del año pasado y rompiendo récord de exportaciones hacia mayo. Del total, el 70% tendrían como destino suelo chino. En Argentina las compras asiáticas también se hacen sentir: un line-up de más de 800.000 toneladas de soja, y 2,5 Mt registradas en DJVE, aún más que la campaña pasada a esta altura.

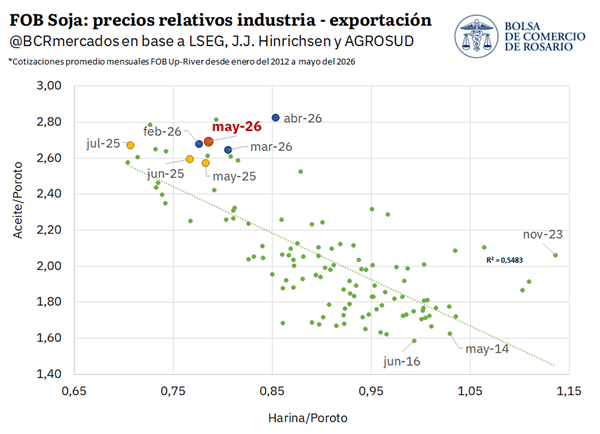
Bajo este escenario, con cotizaciones internacionales por aceites vegetales cerca de récords históricos y China volcado al mercado sudamericano de soja, el esquema de precios relativos para el sector exportador argentino es casi tan extremo como el del año pasado: aceite de soja entre valores máximos, con cotizaciones FOB para la harina que en términos de poroto de soja queda “barata”. La principal diferencia durante este año es que el precio de exportación del aceite de soja se revalorizó en términos relativos respecto a la cosecha pasada, mientras que el nivel de precios de la harina se mantuvo prácticamente igual, elevando así el poder teórico de compra del sector en el mercado interno.

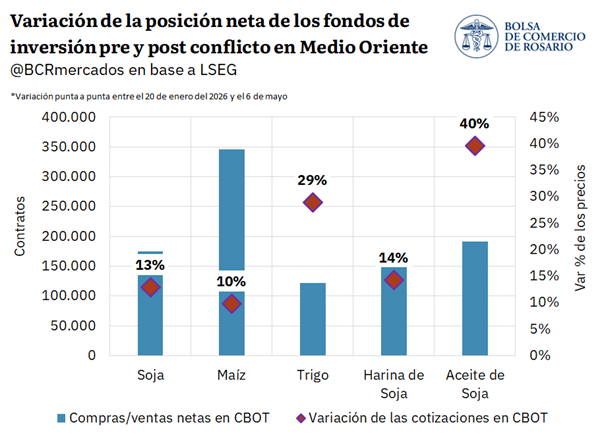
Sin embargo, la principal amenaza para el mercado global de soja actualmente es el nivel de “ruido” que debe enfrentar el mercado y la abultada posición de los fondos especulativos en Chicago. Los fondos llegaron a mantener la posición comprada más importante de la que se tenga registros en el complejo soja hacia fines de la semana pasada. Con los avances del acuerdo de paz, las ventas diarias fueron intensas y generalizadas para todos los commodities agro, convalidando tres ruedas consecutivas en rojo para granos y aceite. Aun así, el poder de fuego de los fondos especulativos es altísimo, exponiendo al mercado a eventuales recortes de posiciones y ajustes bruscos en precios frente a cambios de expectativas. En el marco de la soja, Ormuz y China son dos variables que claramente pueden disparar reajustes.

3. El mercado de maíz también siente el rigor de los fondos

El papel de los fondos especulativos es igual de relevante en el mercado de maíz, siendo el cereal el producto agro que más buscaron los fondos especulativos desde que comenzó a descontarse en el mercado las tensiones sobre Medio Oriente. 

La ampliación de cartera fue de 350.000 contratos comprados netos en poco más de tres meses, llegando a alcanzar la posición comprada en maíz más importante desde febrero del 2025.


Si bien el apetito por commodities agro fue general, el maíz junta algunos fundamentals propios en este escenario que justifican la dinámica actual:

•    las frecuentes subas del precio del crudo y, en los últimos meses, su estabilización cerca de los US$ 100 el barril, lo que al maíz dado su carácter de materia prima para producir etanol (el cual tiene sustituibilidad parcial con el combustible fósil);
•    los altos costos de fertilización, dados los altos precios de la urea, lo que reduce el margen de sembrar maíz, llevando a algunos analistas a pensar que el área final sembrada sea menor de lo proyectado inicialmente por USDA;
•    la fuerte demanda externa: Estados Unidos tuvo una cosecha 2025/26 que fue récord y superó por amplio margen los volúmenes de años pasados. Aun así, los norteamericanos lograron colocar 77 millones de toneladas de maíz en los mercados de exportación al 30 de abril, de las 83,2 Mt que USDA proyectan se venderían.
•    las políticas de biocombustibles: Estados Unidos, entre otros importantes países productores agrícolas, están avanzando hacia mayores tasas de corte y políticas de uso de combustibles vegetales, que derivan en perspectivas de mayor demanda interna segura para los cultivos energéticos -entre ellos el maíz y la soja-, soportando mayores precios para estos.

En el orden de acontecimientos recientes, el rumor de que podría alcanzarse más pronto que tarde una tregua entre Estados Unidos e Irán provocando la caída del crudo, los fondos respondieron desarmando posiciones largas de maíz en CBOT. En consecuencia, el contrato más operado pasó de un máximo anual de US$ 191/t durante el lunes a terminar el jueves en 184/t y recortando.

Maíz argentino: exportaciones récord con un mercado comprador diversificado

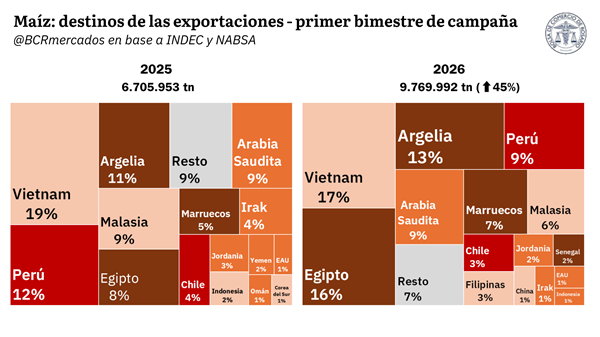
Con un 38% de avance de cosecha de maíz, según la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), la abultada producción que salió de los puertos en el primer bimestre de campaña (marzo y abril) totaliza 9,76 millones de toneladas, según datos de INDEC marzo y de NABSA para abril. Esta cifra representa un incremento de 45% respecto al primer bimestre del año anterior, en el que se habían embarcado 6,70 Mt.

En la imagen anterior se aprecian los destinos de exportación del maíz argentino 2025/26. El principal comprador de la producción argentina fue Vietnam, con un 17%, seguido por Egipto (16%) y Argelia (13%).

Comparando con el primer bimestre de campaña anterior, se registra una mayor participación de los países africanos, pintados de marrón oscuro. Estos acumularon cerca del 38% de las importaciones del cereal argentino, ganándole terreno al resto de regiones destino de la exportación.


Fuente: BCR Informativo Semanal

Primicias Rurales

La actividad agroindustrial cayó levemente en marzo pero continuó por encima del nivel del año pasado

La actividad agroindustrial cayó levemente en marzo pero continuó por encima del nivel del año pasado

El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR) mostró en marzo una caída mensual desestacionalizada del 2,4%, aunque se ubicó 17,9% por encima del nivel de igual mes del año anterior, según el informe elaborado por la Bolsa de Comercio de Rosario

Buenos Aires, 23 de abril (PR/26) .- El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, registró en marzo una variación mensual desestacionalizada del -2,4% respecto de febrero, mes en el que alcanzó su mayor valor histórico. En términos interanuales, el indicador se ubicó 17,9% por encima de marzo de 2025.

A pesar del retroceso mensual del índice general, diez de las doce series que lo componen registraron variaciones positivas, una se mantuvo sin cambios y sólo una mostró una caída. Precisamente, la incidencia negativa provino del avance mensual de labores agrícolas, que retrocedió 4,3% respecto de febrero, afectado por retrasos en las tareas de cosecha ante condiciones climáticas adversas.

Entre los componentes con variaciones positivas se observaron incrementos en la molienda de soja (0,9%) y de girasol (3,1%), así como en la molienda de trigo (1%) y de cebada (1,2%). La faena de porcinos registró una suba del 0,6%, mientras que la faena de bovinos mostró un incremento del 0,7% luego de las caídas observadas en meses previos.

Asimismo, la producción de leche creció 0,7% en marzo, mientras que las exportaciones de los principales complejos agropecuarios registraron una suba mensual del 1%, con siete de los nueve complejos analizados en alza. En el sector de biocombustibles, se estiman incrementos del 1,8% en biodiesel y del 3,1% en bioetanol, en tanto que la faena aviar se mantuvo sin cambios respecto del mes anterior.

En la comparación interanual, el desempeño de la cadena agropecuaria mostró un crecimiento generalizado. Once de las doce series se ubicaron por encima del nivel de marzo de 2025, con la única excepción de la faena de bovinos. La producción primaria registró un incremento del 22,1%, en el marco de una elevada cosecha de girasol y el avance de la campaña de maíz, que se prevé récord.

Por su parte, el subíndice IACA-Agroindustria se ubicó 3,9% por encima del nivel del año anterior, con aumentos en molienda, lechería, biocombustibles y en la faena de porcinos y aves. Únicamente la faena bovina se mantuvo por debajo del nivel de marzo de 2025.

Finalmente, el subíndice de agroexportación evidenció una suba interanual del 26,3%, impulsada por mayores volúmenes exportados de los complejos maíz y girasol, así como por el desempeño del complejo carne y cuero bovinos.


Primicias Rurales

Fuente: BCR

El agronegocio en la era de la incertidumbre: geopolítica, presión fiscal y mercados redefinen las decisiones del productor

El agronegocio en la era de la incertidumbre: geopolítica, presión fiscal y mercados redefinen las decisiones del productor

La clase inaugural del Posgrado en Agronegocios 2026 de AgroEducación dejó un diagnóstico contundente: el negocio agropecuario enfrenta un escenario más complejo, interdependiente y desafiante que nunca.


Por Equipo de AgroEducacion

Buenos Aires, martes 21 de abril (PR/26) .- Con más 350 alumnos presenciales y conectados desde distintos puntos del país y del exterior, AgroEducación dio inicio a una nueva edición de su Posgrado en Agronegocios.

La jornada inaugural no fue simplemente académica: fue una síntesis en tiempo real de las tensiones que atraviesan hoy al sector.

Desde el inicio, el tono fue claro. La dinámica del programa —que se extiende hasta diciembre y aborda desde gestión hasta comercialización— busca formar profesionales capaces de tomar decisiones en un contexto donde la volatilidad dejó de ser una excepción para convertirse en regla.

Geopolítica y mercados: un mundo que ya no responde como antes

El primer bloque, protagonizado por Ivo Sarjanovic y Antonio Ochoa, se centró en el contexto internacional, con conexiones desde Europa y Estados Unidos.

El punto de partida fue claro: el mundo atraviesa tensiones geopolíticas relevantes, pero los mercados reaccionan de manera diferente a ciclos anteriores.

Hoy existe una conexión directa con los mercados energéticos.

“No hay forma de entender la formación de precios agrícolas sin entender lo que pasa en el mundo de la energía y los biocombustibles”, remarcó Sarjanovic.

Los números lo reflejan:

  • 25% del maíz estadounidense se destina a biocombustibles
  • 50% del aceite de soja en EE.UU. tiene ese destino
  • 20% de los aceites vegetales globales alimentan esta industria

Sin embargo, este crecimiento tiene una particularidad: depende de decisiones políticas más que económicas.

“La demanda de biocombustibles es, en muchos casos, una demanda mandataria. No es económica, es política”, advirtió el especialista.

La consecuencia directa de este nuevo escenario es una mayor incertidumbre.

Según Antonio Ochoa: “El mayor riesgo hoy es que podemos comprar insumos muy caros y terminar vendiendo granos muy baratos”.

Este diagnóstico refleja una preocupación creciente en el sector: la volatilidad dejó de ser coyuntural y pasó a ser estructural.

Argentina frente al mundo: el peso de los factores internos

El segundo gran bloque, liderado por Carlos Etchepare, trasladó el análisis al plano local.

El eje central fue la presión fiscal y su impacto sobre la rentabilidad.

“Argentina es el único país del mundo con derechos de exportación permanentes”, subrayó Etchepare.

Los datos expuestos son contundentes:

  • Más del 60% de la renta agrícola queda en manos del Estado
  • Desde 2002 se transfirieron más de 210.000 millones de dólares desde el sector
  • El productor enfrenta impuestos independientemente de su rentabilidad

Otro punto central fue el cambio en el comercio global.

Lejos del paradigma de libre mercado, hoy los países priorizan:

  • Seguridad alimentaria
  • Producción local
  • Control estratégico de recursos

“Hoy uno de cada cinco dólares del comercio mundial tiene algún tipo de restricción”, advirtió Etchepare.

En este contexto, acuerdos como el Mercosur–Unión Europea presentan oportunidades, pero también fuertes limitaciones:

Impuestos: de obligación a herramienta estratégica

El análisis tributario, a cargo de Mariano Echegaray, introdujo un cambio de enfoque clave.

“Hoy entender impuestos ya no es una obligación, es una ventaja competitiva”, sostuvo.

Entre los temas abordados:

  • Nuevos regímenes de incentivo a la inversión
  • Beneficios fiscales para PyMEs
  • Cambios en normativa impositiva

El mensaje fue claro: quienes comprendan el sistema tributario podrán mejorar su rentabilidad.

Precio de los granos: decisiones en un escenario incierto

El bloque final, con Sergio Juve y Fernando Vuelta, abordó la variable más sensible: el precio.

Aquí convergen todos los factores analizados:

  • Geopolítica
  • Energía
  • Política local
  • Costos
  • Demanda global

El desafío supera el anticipar precios, sino gestionar escenarios.

Finanzas y economía: el contexto que condiciona todo

El bloque encabezado por Salvador Di Stefano y Diego Palomeque puso foco en la coyuntura macroeconómica.

El diagnóstico fue claro: la economía condiciona cada decisión productiva.

Tipo de cambio, tasas de interés, acceso al crédito y presión fiscal configuran un escenario donde la planificación financiera se vuelve determinante.

Una conclusión transversal: el negocio cambió

La clase inaugural dejó una idea central:

El agronegocio dejó de ser un sistema lineal para convertirse en una red compleja de variables interconectadas.

Hoy, el productor debe actuar como:

  • Analista de mercados
  • Gestor financiero
  • Estratega comercial
  • Administrador de riesgo


El 2026 se presenta como un año exigente.

“Los márgenes ya no están garantizados”, fue una de las frases que atravesó toda la jornada.

En este contexto, la información, la formación y la capacidad de adaptación serán determinantes.


El valor de la comunidad

Más allá de los contenidos, hubo un mensaje que se repitió:

El valor del posgrado no está sólo en los docentes, sino en la comunidad.

“Gran parte del valor está en ustedes, en el intercambio y en compartir experiencias”, se destacó durante el encuentro.


Conclusión: decidir en la incertidumbre

El cierre dejó una reflexión que sintetiza el momento del sector:

El productor ya no compite solo por producir más o mejor.
Compite por decidir mejor en un mundo incierto.

Y en ese contexto, como se planteó desde el inicio:

“El margen ya no se encuentra. Se construye”.


Primicias Rurales

Fuente: Agroeducación