Récord inesperado: los grandes rindes llevan la cosecha de soja a su máximo en siete años

Récord inesperado: los grandes rindes llevan la cosecha de soja a su máximo en siete años

A pesar de una menor superficie sembrada, el clima clave del verano impulsó los rendimientos de la soja, proyectando una producción de 51,5 millones de toneladas y un fuerte salto en la industrialización local.


Por Tomás Rodríguez Zurro – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Rosario, domingo 14 junio (PR/26) — A pesar de la menor área, los buenos rindes dejan la producción de soja en un máximo de 7 años. La oferta se concentra en la Región Central, donde también se encuentra la mayor demanda.

Al largarse las siembras de la 2025/26 la soja no presentaba un panorama particularmente auspicioso. La caída en la superficie sembrada de más de 1,3 millón de hectáreas (Mha) respecto del ciclo anterior hacían prever una campaña de menor producción para la oleaginosa.

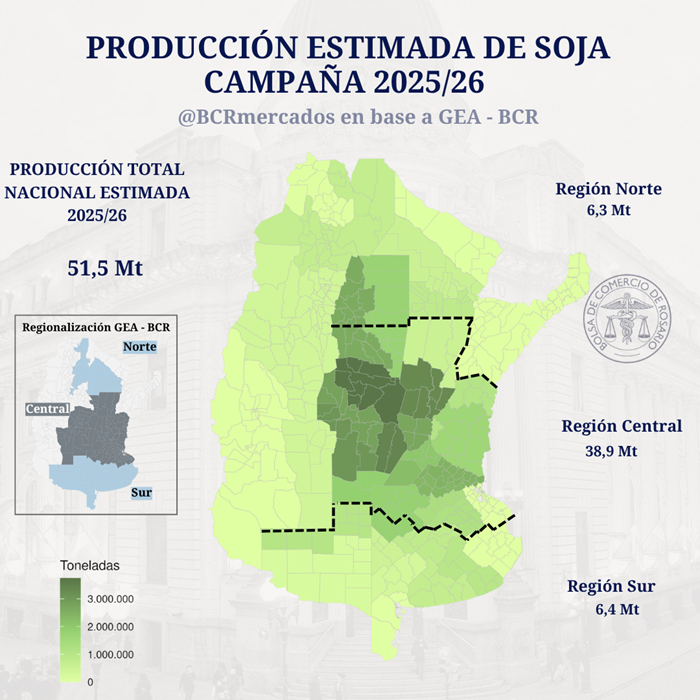
Sin embargo, las lluvias del verano terminaron llegando en momentos clave y los rindes siguen dando sorpresas. En su último informe mensual, GEA-BCR elevó su estimación de producción a 51,5 Mt, la más alta en 7 años.

Si analizamos la producción por regiones, vemos que la Región Central del país/1 explicaría poco más del 75% de la producción a nivel nacional (unos 38,9 Mt), levemente por debajo de los 40 Mt de la campaña 2024/25. Sin embargo, cabe recalcar que la superficie sembrada cayó más de 1 Mhas en la región (-8%), por lo que una producción prácticamente estable entre campañas habla de los buenos rendimientos obtenidos.

La Región Sur/2, por su parte, registraría un incremento de 400.000 t respecto de la campaña anterior, ubicándose en torno a las 6,4 Mt con una superficie que se mantuvo prácticamente estable entre ciclos.

El batacazo viene de la Región Norte/3. A pesar de haber marcado una caída en la superficie sembrada del 12% entre campañas, la producción de la 2025/26 se estima casi un 80% por encima del ciclo previo, con un total de 6,3 Mt.

Aquí se combina los muy buenos rindes obtenidos en la región, con una producción que flaqueó la campaña pasada por falta de agua en momentos críticos. De esta manera, la Región Norte tiene un respiro después de varios años en los que la falta de lluvias la alejaron de su potencial.


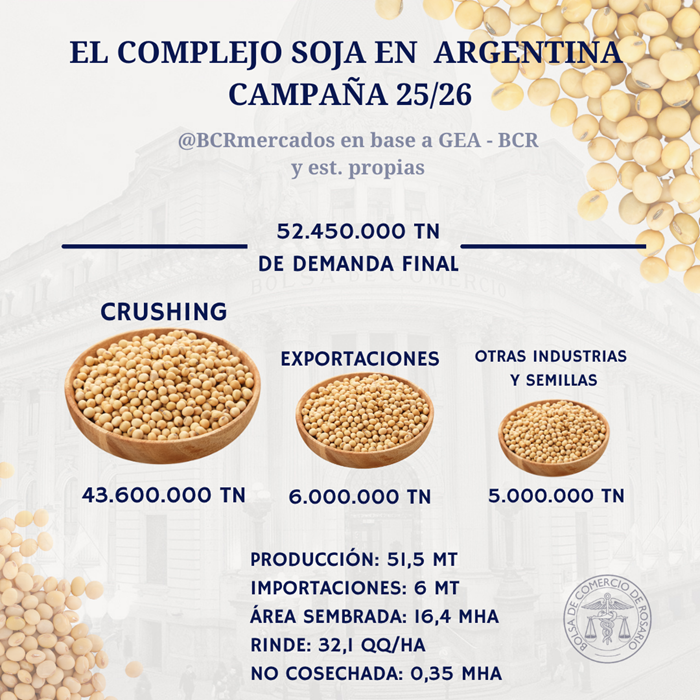
La mayor producción agregada nacional traería como consecuencia un mayor procesamiento estimado de soja para la campaña. A nivel nacional se estima un crush de 43,6 Mt, un incremento de 1,8 Mt respecto de la campaña pasada. Contrariamente, las exportaciones de poroto se estiman un 50% inferior al ciclo 2024/25 en 6 Mt.

Durante el año comercial sojero 2024/25 se vieron condiciones externas muy peculiares consecuencia de la implementación de aranceles a prácticamente todos los países del mundo por parte del gobierno de EE. UU.

Eso generó una disrupción en el flujo usual de soja estadounidense a China, que salió a buscar provisiones en otros mercados y le abrió una ventana de oportunidad al poroto argentino. Por ello el ciclo 2024/25 cerró con más de 12,5 Mt de grano de soja exportado, el volumen más alto en 16 años.

Para la actual campaña 2025/26 el escenario internacional es otro. Con el flujo comercial entre China y EE. UU. virtualmente normalizado, al menos en lo que refiere a las exportaciones de soja estadounidense al país asiático, la estimación de exportación de poroto vuelve al de un escenario de normalidad, lo que también deja margen para una mayor industrialización local y mayores exportaciones de aceite y harina.


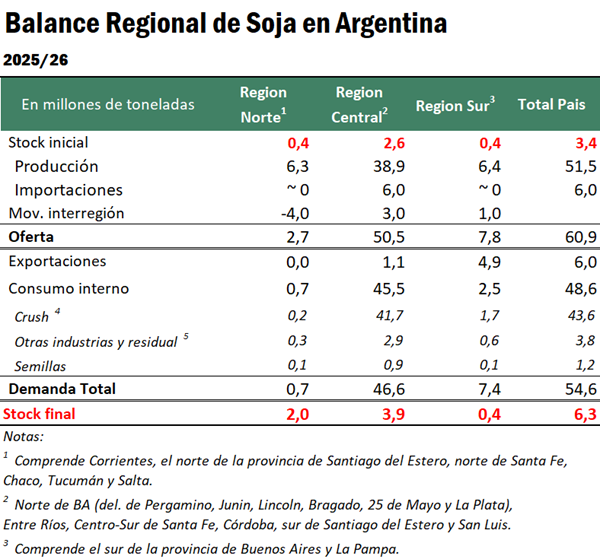
Al contemplar cómo se distribuye la producción y dónde están situados los polos de demanda de soja, a continuación, se presenta un análisis de la absorción estimada de soja por región, dando idea de cómo puede fluir el grano a través del territorio para arribar a su destino.

La Región Sur destina aproximadamente el 25 % de la producción a la industria de extracción por solventes.

A su vez, otro 10 % de la producción se destina directamente en la industria de balanceados, expellers y autoconsumo en campo.

De esta manera, el consumo de soja interno calculado para la Región Sur es de 2,5 millones de toneladas (Mt) para la campaña 2025/26. Por los puertos de Bahía Blanca y Necochea/Quequén se estima que 4,9 Mt de poroto se despacharían al exterior.

Se estima que 1 Mt de soja fluirán desde la sección meridional de la Región Central hacia la Región Sur para abastecer sus necesidades de soja, dado que la producción total de la región no llega a abastecer sus requerimientos.

La Región Centro es la que, al concentrar la mayor capacidad de industrialización de oleaginosas, tiene la mayor participación en el crush a nivel nacional. Se espera que esta región industrialice 41,7 Mt de soja en la campaña 2025/26.

El principal centro de consumo es el Gran Rosario, en el sur de Santa Fe, con una molienda proyectada en 37,5 Mt, mientras que, en menor medida se encuentran las plantas de General Deheza y Tancacha en Córdoba y de Junín, en el norte de Buenos Aires, sumado a otras plantas de extrusado de baja escala distribuidas por el territorio.

Estas últimas pueden abastecerse de grano producido en sus cercanías; pero el Gran Rosario se erige como un centro de demanda de tal magnitud que incluso excede al grano disponible en la Región Centro.

Es por ello que se proyecta que prácticamente toda la producción de la Región Norte fluya hacia las plantas y puertos del Up-River. Con relación al trasporte camionero, que representa aproximadamente el 90% de los flujos de mercadería en cada campaña, se estima que desde la Región Norte bajarán 4 Mt hacia las fábricas rosarinas, mayormente por las rutas 11 y 34.

Además, el crecimiento de la industria aceitera tradicional permitió no sólo industrializar la soja de Argentina en origen, sino que también se importa la oleaginosa de países limítrofes para exportarla como subproductos a otros países, por lo que se esperan importaciones de soja por aproximadamente 6 millones de toneladas.

Se puede decir que la región consume mucha más soja de la que produce anualmente, ya que las importaciones permiten alimentar la industrialización de poroto en la zona. Los granos de soja importados bajan por la Hidrovía Paraná-Paraguay hacia las terminales del Gran Rosario que poseen muelles para barcazas.

Por otra parte, debido a la importancia que tiene la producción pecuaria en la Región Centro, particularmente avícola y porcina, se estima que 2,9 Mt de soja se destinan directamente en la industria de balanceados, expellers y autoconsumo en campo.

Finalmente, también se proyecta que 1,1 Mt de grano se embarcarán en los puertos fluviales del Paraná para exportarse directamente sin procesar.

La producción de la Región Norte del país tendrá como principal destino las plantas procesadoras del Gran Rosario. Se estima que en la campaña 2025/26 casi 2/3 de la soja producida de la región bajará a las industrias de procesamiento en las fábricas del Gran Rosario del centro a través de camiones, trenes y/o barcazas. El consumo interno de soja la región se estima en 0,7 Mt. 

A nivel país, se proyectan stocks finales que aumentarán en la campaña 2025/26 de 3,4 Mt a 6,3 Mt. Este incremento se debe principalmente a la mayor producción que permite recomponer las existencias de grano hacia finales de la campaña.

Finalmente, el complejo sojero argentino se destaca como la estrella indiscutida de la balanza comercial, por lo que la estimación de los dólares que puede aportar siempre resulta un número de extremada relevancia

. Para el ciclo 2025/26 se estima que el complejo alcance exportaciones netas por US$ 17.600 millones, prácticamente idéntico al valor exportado en el ciclo 2024/25 (US% 17.500 millones).

El menor volumen estimado a despachar entre todos los productos, particularmente afectado por las menores exportaciones de poroto, es compensado por mayores precios promedios estimados para la campaña respecto de los precios promedio del año pasado.


/1 Provincias de Córdoba, norte de Buenos Aires, Entre Ríos, Santa Fe, San Luis y sur de Sgo. del Estero.
/2 Engloba principalmente al sur de Buenos Aires y la provincia de la Pampa.
/3 Comprende el norte de la provincia de Santiago del Estero, Chaco, Tucumán y Salta.


Primicias Rurales
Fuente: BCR Informativo Semanal
El complejo girasolero argentino consolida su crecimiento con fuertes inversiones y récords de molienda

El complejo girasolero argentino consolida su crecimiento con fuertes inversiones y récords de molienda

Impulsado por millonarias inversiones privadas y un récord histórico de molienda, el complejo girasolero argentino consolida un fuerte crecimiento y un salto exportador. Pese al peso de las retenciones vigentes, el sector proyecta una cosecha local de 8 millones de toneladas para el nuevo ciclo.


Buenos Aires, viernes 12 junio (PR/26) — La Asociación Argentina de Girasol (ASAGIR) comparte el análisis de la coyuntura sectorial elaborado por el Lic. Jorge Ingaramo. El informe destaca un escenario de alto dinamismo para el sector, impulsado por inversiones privadas estratégicas y proyecciones de crecimiento récord a nivel nacional, a pesar del marco impositivo vigente.

Fuertes inversiones privadas y récords de procesamiento local

La industria procesadora argentina ratifica su confianza en el potencial del sector mediante importantes planes de expansión:

  • Ampliaciones en marcha: Las inversiones ejecutadas durante 2025 para ampliar la capacidad de molienda permitieron alcanzar niveles récord de crushing en el primer trimestre de 2026.
  • Molinos Agro: En este segundo trimestre entró en operación la ampliación de su planta en San Lorenzo (Santa Fe), con una inversión de MU$S 12 que elevará su capacidad de molienda a 500.000 toneladas anuales.
  • Louis Dreyfus Company (LDC): El lunes 8 de junio, la compañía anunció una inversión de MU$S 400 para construir una nueva planta de procesamiento de girasol y soja (4.000 toneladas/día) en Bahía Blanca, integrada a su red logística y puerto de aguas profundas. Cabe destacar que este desembolso se realiza por fuera de los beneficios del Régimen de Incentivo para Grandes Inversiones (RIGI), ya que la agroindustria no está incluida en dicho sistema.
  • Contexto fiscal: Estas apuestas productivas demuestran el compromiso del empresariado, considerando que hasta fines de 2026 continuarán vigentes los Derechos de Exportación del 4,5% para la semilla y el aceite crudo de girasol, más allá que desde la Asociación se considera positivo el anuncio de implementación de un cronograma de reducción de DEX, a partir de enero de 2027.

Salto comercial y dinamismo en la molienda

El complejo girasolero se consolida como un pilar clave en el ingreso de divisas de la Argentina:

  • Exportaciones en alza: Según datos del INDEC informados por el Consejo Agroindustrial Argentino (CAA), el complejo exportó MU$S 1.327,6 en el primer cuatrimestre de 2026. Esto representa una notable suba interanual del 159,5% y una participación del 7,9% en el total de las ventas externas agroindustriales.
  • Récord de crushing: En marzo se registró un récord histórico de molienda mensual con 565.000 toneladas. Durante el primer cuatrimestre de 2026, el procesamiento total acumuló MT 1,774, lo que significa un incremento del 39% respecto al mismo período del año anterior.
  • Dinámica de compras locales: La Secretaría de Agricultura reportó compras de girasol para la campaña local 2024-2025 por MT 3,94 (un 38% más que la campaña previa). A su vez, para la campaña 2025-2026 ya se registran compras por MT 4,17, marcando un aumento interanual del 47,5%.

Proyecciones mundiales y posición argentina (Informe USDA)

El último informe del Departamento de Agricultura de los Estados Unidos (USDA), publicado el 11 de junio de 2026, proyecta un escenario global expansivo para el girasol:

  • Producción mundial récord: Se estima que la producción global de girasol subirá un 12,3% interanual hasta alcanzar las MT 62,06, situándose un 9,1% por encima del récord histórico previo. El procesamiento mundial (crushing) trepará un 11,2% (MT 55,61).
  • Oferta de los competidores: Se prevén fuertes incrementos productivos en el hemisferio norte: Ucrania crecerá un 22,7% (alcanzando MT 13,5), Rusia un 11,4% (MT 19,5) y la Unión Europea un 14,4% (MT 9,9). En conjunto, los tres principales competidores aportarán MT 42,9 (+15,5%).
  • Crecimiento de la producción local: Para la Argentina, el USDA proyecta que la producción de girasol crecerá un 8,1%, pasando de MT 7,4 en la campaña 2025-2026 a MT 8 en el ciclo 2026-2027 (el informe de junio corrigió al alza las estimaciones previas).
  • Mercado de aceite y participación: La producción mundial de aceite de girasol aumentará un 6,3% respecto de su récord anterior, ubicándose en MT 23,51, con exportaciones globales creciendo un 15,9%. En este marco, el USDA corrigió al alza sus estimaciones de exportación de aceite argentino a MT 1,925 para la campaña 2025-2026 y proyecta MT 2,05 para la nueva campaña. Sin embargo, ante el gran avance de los competidores del norte, la participación de Argentina en el comercio mundial caería levemente del 14,3% al 13,1%.

Referencia de Precios de Mercado

A la fecha del informe, el escenario de precios presenta los siguientes valores de referencia de mercado:

  • Precios Internacionales: Los valores CIF Rotterdam informados por la Bolsa de Comercio de Rosario (al 11 de junio) se ubican en U$S/tn 1.515 para el trimestre junio-septiembre, proyectando U$S/tn 100 menos para los meses de noviembre y diciembre.
  • Valores FOB Locales: Para el aceite de girasol, la Secretaría de Agricultura fijó valores de U$S/tn 1.306 (junio-septiembre), U$S/tn 1.292 (octubre) y U$S/tn 1.285 (noviembre en adelante). Por su parte, la Bolsa de Cereales de Buenos Aires estimó al 10 de junio valores FOB de U$S/tn 1.302 (junio-agosto), U$S/tn 1.290 (octubre) y U$S/tn 1.280 (enero 2027).
  • Mercado Disponible: En la plaza local (al 11 de junio), el valor Cámara Rosario de la Bolsa de Comercio se situó en $/tn 579.900, equivalentes a unos U$S/tn 414 (calculado al dólar Divisa Banco Nación Comprador de $/U$S 1.400). En los puertos de Quequén y Bahía Blanca, el valor Cámara de grano cotizó a U$S/tn 380.


Acerca de ASAGIR:

La Asociación Argentina de Girasol es una organización integrada por todos los sectores de la cadena de valor del girasol, cuyo objetivo es promover la competitividad y el crecimiento sostenible del cultivo en el país.


Primicias Rurales

Fuente: Asagir

Ríos que unen o ríos que aíslan: La hidrovía y el transporte fluvial en Argentina

Ríos que unen o ríos que aíslan: La hidrovía y el transporte fluvial en Argentina

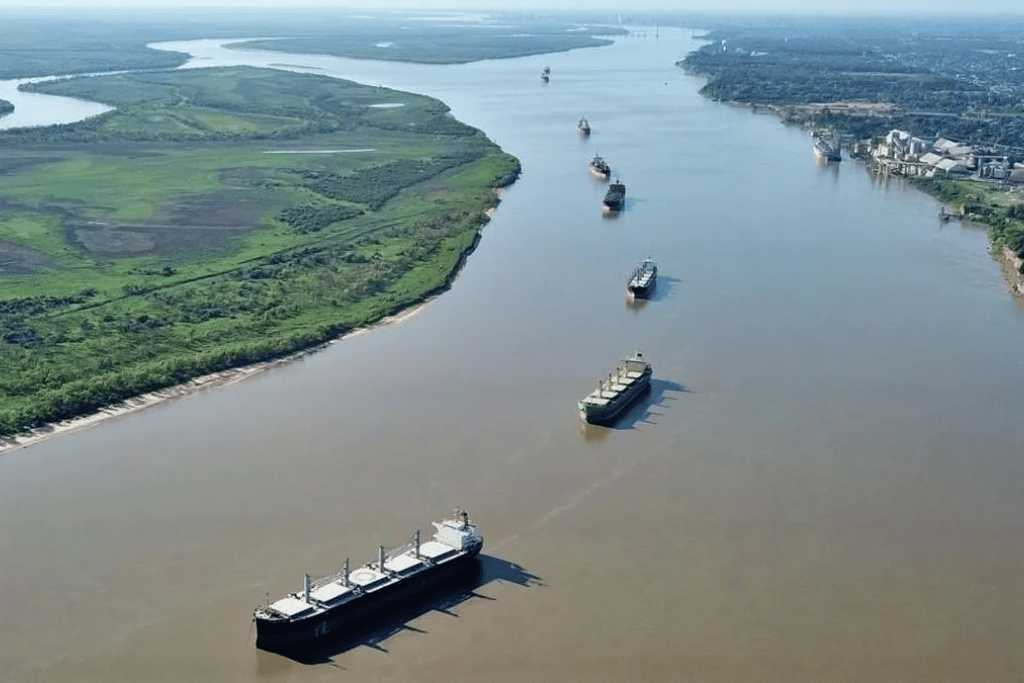
Hidrovía Paraguay fotografía principal


La postergación logística del norte argentino reaviva el debate sobre la Ley de Cabotaje y el costo del transporte fluvial. Los especialistas miran el exitoso modelo de Paraguay para destrabar el enorme potencial productivo y exportador del NEA.


Buenos Aires, viernes 12 junio (PR/26) — La Hidrovía Paraná-Paraguay está constituida por el corredor fluvial de dichos ríos y que atraviesa parte de Argentina, Paraguay, Brasil, Bolivia y Uruguay con una extensión de más de 3.400 kilómetros.

En la extensión argentina de la Hidrovía existen dos tramos muy bien definidos por sus usos y características:

El primer tramo desde el Río de la Plata hasta el Gran Rosario y Santa Fé, con un perfil agro exportador muy fuerte, donde se puede destacar no sólo que actualmente transporta el 80% de las exportaciones argentinas sino también que los 30 puertos del Gran Rosario (entre Villa Constitución y Timbúes) el año pasado constituyeron el principal complejo portuario agroexportador a nivel mundial, embarcando casi 76 millones de toneladas de granos, aceites y derivados.

El segundo tramo, al norte de Santa Fe, incluyendo el Paraná Medio, el Alto Paraná y el Río Paraguay, con un perfil muy enfocado en el transporte de barcazas (que suelen requerir transbordos en puertos intermedios para continuar la navegación).


La Licitación de la Hidrovía

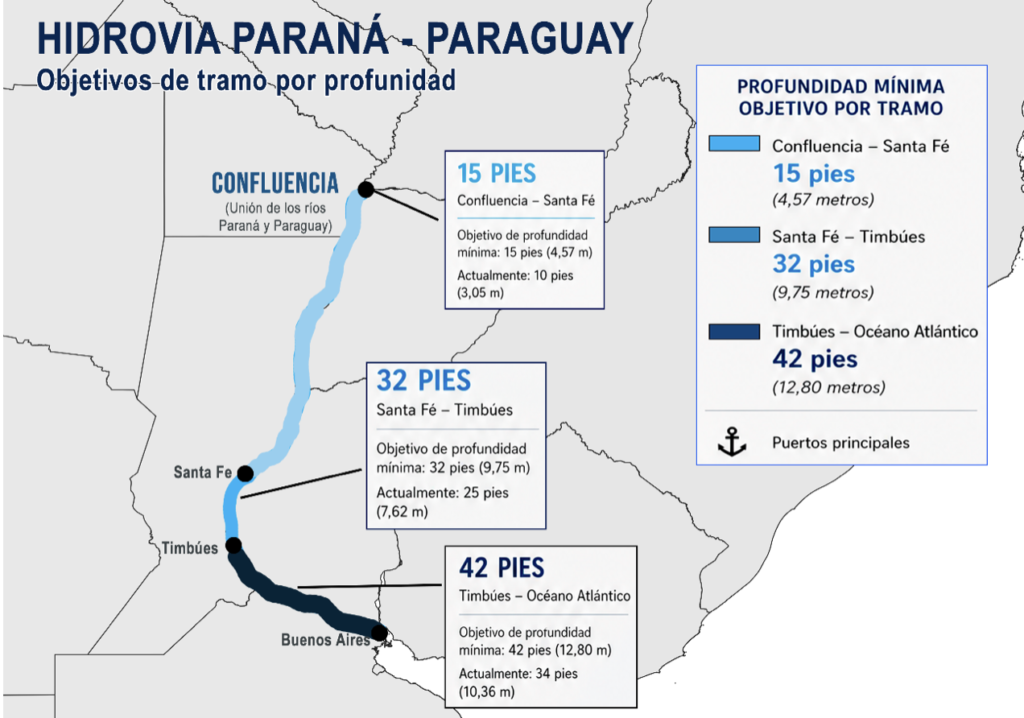
Dentro de la extensión total de la hidrovía, la pre adjudicación de la licitación por 25 años anunciada la semana pasada consiste principalmente en los servicios de dragado, balizamiento, modernización y mantenimiento de la Vía Navegable Troncal (VNT) desde la Zona de Aguas Profundas Naturales en el Río de la Plata Exterior hasta la Confluencia con el río Paraguay.


En cuanto a los objetivos se establece una profundidad mínima de 42 pies en el tramo hasta Timbúes (donde actualmente es de 34 pies), 32 pies hasta Santa Fé y 15 pies hasta Confluencia (actualmente es de 10 pies), todo lo cual aumentará la competitividad de la producción local permitiendo la navegación de barcos de mayor porte a carga completa (cosa que hoy es imposible) y reduciendo consecuentemente el costo de transporte. (se calcula aproximadamente una reducción del 13 al 15% en el costo del transporte fluvial en la VNT).


La Navegación Aguas arriba de Confluencia


La experiencia internacional demuestra que los puertos fluviales prosperan cuando forman parte de sistemas logísticos integrados. En el norte argentino, sin embargo, las condiciones de navegación y los costos operativos han dificultado históricamente ese desarrollo.

En contraste con la importancia de los trayectos de la hidrovía que fueron contemplados dentro de la licitación mencionada, la navegación de buques argentinos aguas arriba de Confluencia (tanto por el Río Paraguay como por el Paraná) y la actividad de los puertos de la región es casi inexistente. La menor profundidad del río (7 a 10 pies de calado) demanda obligatoriamente un esquema logístico de transbordo: las mercaderías deben ser consolidadas en puertos locales, trasladadas en barcazas o remolcadores de empuje río abajo, y finalmente transbordadas a buques de ultramar en terminales portuarias como Zárate o los puertos del cordón de Rosario.

Adicionalmente el casi nulo balizamiento impide la navegación nocturna, lo cual hace aún más complejo técnica y económicamente la operatoria fluvial en la región. Esto tiene como consecuencia que más del 90% del transporte de cargas regional es realizado por medio de camiones.


La Ley de Cabotaje y la Competitividad Sectorial


La gran ventaja competitiva que aporta el transporte fluvial reside en que un convoy de 20 barcazas puede transportar una carga equivalente a aproximadamente 1.000 camiones, con un consumo energético notablemente inferior.

Estudios de la Comisión Permanente de Transporte de la Cuenca del Plata estiman que una tonelada de combustible permite transportar una tonelada de carga durante casi 1.000 kilómetros en barcaza, frente a poco más de 240 kilómetros por camión.

Ante esta ventaja y el gran potencial de carga existente, surge la duda acerca de las razones por las cuales no es utilizado el transporte fluvial.

En este sentido, más allá del menor calado y la inexistencia de balizamiento aguas arriba de confluencia, los costos logísticos fluviales están relacionados con el marco normativo que regula la navegación: la Ley de Cabotaje Nacional (ley 19.492 del año 1944).

Esta legislación establece que el transporte de mercaderías y pasajeros entre puertos argentinos está estrictamente reservado a buques de bandera nacional, operados y tripulados por personal argentino. Consecuentemente el régimen tributario (aplicable al sector y a sus principales insumos), regulatorio y laboral serán los vigentes dentro del país, así como los convenios colectivos vigentes de los sindicatos existentes (entre los cuales podemos nombrar al SOMU -Sindicato de Obreros Marítimos Unidos-, Centro de Patrones y Oficiales Fluviales, de Pesca y de Cabotaje Marítimo, Centro de Capitanes de Ultramar y de la Marina Mercante, AAEyBPFM – Asociación Profesional de Capitanes y Baqueanos Fluviales de la Marina Mercante-, SICONARA -Sindicato de Conductores Navales de la República Argentina- y al Centro de Jefes y Oficiales Maquinistas Navales).

La pérdida de competitividad de la bandera nacional asociada a esta alta presión fiscal y a los costos derivados del extenso marco regulatorio generó una escasez de bodegas argentinas disponibles aguas arriba de Santa Fe.

Como consecuencia, trasladar un contenedor por vía fluvial interna puede resultar significativamente más costoso que hacerlo en camión, desvirtuando los beneficios económicos naturales del río.

Una muestra de lo complejo de este entorno regulatorio es que los pocos puertos de la región actualmente transportando carga (Barranqueras, Corrientes, Ituzaingó y Posadas), funcionan con buques containeros, buques remolcadores y barcazas de bandera extranjera habilitadas especialmente por medio de “Certificados de Excepción a la Ley de Cabotaje” otorgados por el gobierno nacional de forma excepcional y por un período máximo de 6 meses (si bien pueden ser renovados, evidentemente esto impide la planificación logística a largo plazo en la región).

Escenarios que hagan viable el transporte fluvial aguas arriba de Confluencia (y que implicarán reducción de costos logísticos cercanos al 32% con respecto al transporte terrestre según estimaciones del sector) tiene efectos directos sobre la competitividad de las economías regionales, fortaleciendo el proceso de inserción internacional de las mismas y permitiendo aprovechar las oportunidades de mercado que representan los acuerdos internacionales suscritos recientemente por nuestro país.

A partir de allí, surge la pregunta… ¿Cómo aprovechar el enorme potencial del transporte fluvial para potenciar la competitividad de las economías regionales que rodean a la hidrovía? ¿qué políticas públicas pueden generar los cimientos para el crecimiento a largo plazo del sector?

Actualmente existen varios proyectos de modificación de la ley de cabotaje, donde se plantea la necesidad de medidas principalmente enfocadas a facilitar las excepciones (especialmente en casos de insuficiencia de oferta de transporte de bandera nacional), permitiendo la operación mediante tripulación extranjera y facilitando la regularización de buques argentinos que han adoptado banderas extranjeras.


El Potencial Productivo y de Cargas del Alto Paraná


Complementariamente, para estimar el potencial de carga de la región en primer lugar debemos analizar las exportaciones ya existentes en la región. Durante 2025 las exportaciones de las provincias del NEA ascendieron a 1.133 millones de dólares, con un crecimiento del 20,9% en el último año.


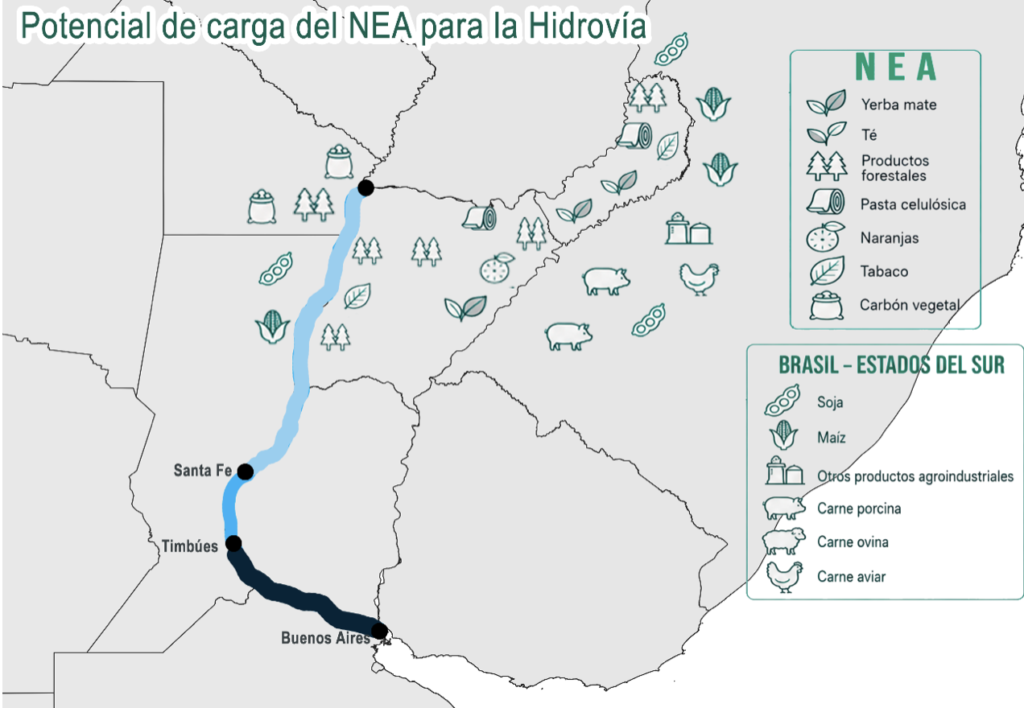
A su vez, como fue mencionado en el artículo de noviembre “La apertura al comercio internacional y las oportunidades de integración en la frontera con Brasil”, considerando sólo los municipios brasileños ubicados a 200 km (o menos) de los puertos argentinos de esta región (Posadas, Ituzaingó, Santa Ana y Eldorado), nos encontramos con una región de frontera compuesta por municipios de los estados de Rio Grande do Sul, Santa Catarina y Paraná, que exportan en su conjunto anualmente un monto acumulado de 3.300 millones de dólares (principalmente cargamentos de soja y productos derivados de la carne en el sur de la zona de frontera analizada y Carne, Productos Alimenticios y Maquinaria en los municipios ubicados al norte de dicha región).


Complementariamente, a todo lo anterior deberíamos también sumar la carga transportada por carretera entre las provincias del NEA y los principales centros urbanos de Santa Fé y Buenos Aires, las cuales según relevamientos realizados por el Ministerio de Transportes de la Nación explicaban ya en 2018 aproximadamente 6,7 millones de viajes de camión al año (483 mil toneladas al año).

Los principales productos que explicaron dicha carga fueron Yerba Mate, Té, Productos Forestales, Pasta Celulósica, Naranjas, Tabaco y Carbón Vegetal.

En este sentido, más allá del puerto de Posadas que ya está en funcionamiento, podemos destacar el potencial del puerto de Ituzaingó (Corrientes) se destaca por su ubicación estratégica le permite captar cargas forestales (entre ellas las generadas por las grandes inversiones del sector recientemente anunciadas) y agroindustriales de Corrientes y parte de Misiones.

Del mismo modo, los puertos misioneros de Santa Ana y Eldorado podrían transformarse en nodos logísticos relevantes tanto para la industria forestal misionera como para la oferta exportable brasileña si logran consolidar volúmenes regulares y contar con condiciones de navegación previsibles.

Ante este potencial enorme (que a su vez podemos complementar con las oportunidades comerciales existentes a partir de los acuerdos comerciales firmados recientemente por nuestro país) que no es aprovechado debido a los problemas y rigideces regulatorias antes mencionados, resulta relevante identificar los factores que permitieron a Paraguay el crecimiento de su flota mercante y actividad fluvial.


¿Cómo hizo Paraguay para desarrollar la tercera flota mercante más grande del mundo?


Actualmente Paraguay canaliza el 70% de sus exportaciones y el 50% de sus importaciones (transportando 25 millones de toneladas y 18 mil TEUs anuales) a través de la Hidrovía a pesar de sufrir las mismas limitaciones de calado existentes en esa sección de los ríos. Adicionalmente también la flota paraguaya transporta Hierro desde las minas ubicadas en Corumbá (Mato Grosso Do Sul – Brasil).

Paraguay cuenta con 55 puertos fluviales en operación, 47 de los cuales son privados y actualmente la marina mercante de este país es la tercera más importante a nivel mundial (solamente superada por Estados Unidos y China) y está compuesta por un total de 3.850 embarcaciones (2.430 de transporte internacional y 1.420 de cabotaje nacional), existen 15 astilleros en operación (5 destinados a la construcción de embarcaciones y el resto a la reparación/mantenimiento).


¿Cómo ha logrado esto sin una política activa de subsidios o compras públicas?


Referentes del sector mencionan que no existe una sino varias claves a considerar: el denominado régimen “10-10-10”, que se refiere a una alícuota del 10% en el impuesto a las ganancias, 10% en Impuesto al Valor Agregado y 10% de cargas sociales/patronales, las Leyes de promoción eximiendo de aranceles la importación de bienes de capital, la mayor flexibilidad de los regímenes laborales (en contraposición con los convenios colectivos vigentes en Argentina) y, finalmente, la inversión privada en infraestructura portuaria, remolcadores, barcazas y astilleros.

Esta combinación de incentivos facilitando la inversión y el desarrollo del sector permitió captar cargas de Brasil.


Una agenda de competitividad a futuro


Sin dudas, la licitación de la Hidrovía es una gran noticia para todo el sector, generando menores costos y mayor competitividad para los principales puertos de exportación de nuestro país. A su vez, y en base a todo lo anterior, queda claro no solo el enorme potencial del desarrollo del transporte fluvial fuera de la Vía Navegable Troncal (aguas arriba de Confluencia) sino también la posibilidad de alcanzarlo teniendo en cuenta la experiencia paraguaya.

En este sentido el primer paso sin dudas está ligado a la modificación de la ley de cabotaje, que hoy prácticamente impide el uso del río como vía de transporte en el NEA, de manera tal que facilite el funcionamiento de barcazas y buques que hoy necesitan permisos especiales de excepcionalidad que deben ser renovados periódicamente.

No obstante, la clave a largo plazo estará en generar las condiciones para desarrollar el transporte fluvial de bandera nacional mediante la inversión en buques, remolcadores, barcazas y astilleros.

En este sentido, la experiencia paraguaya nos muestra no sólo que es viable, sino que también posible sin recurrir a programas de compras públicas o subsidios sectoriales.

Destrabar este sector no sólo implica una reducción de costos de transporte a las empresas que hoy existen, sino que la mayor competitividad regional resultante también permitirá aprovechar oportunidades que comienzan a aparecen a partir de los acuerdos comerciales firmados por nuestro país recientemente.


Por Gerardo Alonso Schwarz

Economista Jefe del IERAL NEA


Primicias Rurales
Fundación Mediterránea
Lanzan la campaña de cebada y avanza la implantación de trigo en la región agrícola

Lanzan la campaña de cebada y avanza la implantación de trigo en la región agrícola

El sector agrícola nacional acelera la siembra de trigo y activa la campaña de cebada impulsado por las últimas lluvias, mientras la cosecha de soja y maíz entra en su recta final con excelentes rendimientos.


Trigo y cebada fotografía

Buenos Aires, viernes 12 junio (PR/26) — Se inició la siembra de cebada con una proyección de 1,35 millones de hectáreas.

El Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales anunció el comienzo de la campaña de cebada 2026/27, que arranca con una intención de expansión del área impulsada por la recuperación de humedad en zonas clave.

La nueva campaña de cebada dio inicio formal con un avance de siembra del 19 % sobre las 1,35 millones de hectáreas proyectadas en el país.

Según informó el Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales, la intención de siembra proyecta una clara expansión del área respecto al ciclo anterior.

Este impulso está motorizado principalmente por la recuperación de superficie en el Norte de La Pampa–Oeste de Buenos Aires y el Centro de Buenos Aires.

Mientas que en el centro y norte del área agrícola las labores avanzaron con fluidez gracias a la humedad superficial, el panorama en el sur es diferente.

El progreso nacional continúa condicionado por el sur de la región agrícola, zona que concentra la mayor parte de la superficie destinada a este cultivo.

En los lotes del sur bonaerense y pampeano, las condiciones climáticas actuales dificultan temporalmente el acceso de las máquinas sembradoras a los campos.

Avances en la siembra de trigo


Por el lado del trigo, el informe del PAS indicó que se registraron lluvias en prácticamente toda el área agrícola que ralentizaron el ritmo de implantación.

El progreso intersemanal fue de 11,8 puntos porcentuales, logrando cubrir hasta la fecha el 44,2 % de las 6,5 millones de hectáreas proyectadas.

Las labores se concentraron especialmente en el centro del área agrícola, el Sur de Córdoba, Santa Fe y ambos Núcleos por la recuperación de humedad.

Recta final para la soja


En tanto, luego de un progreso intersemanal de 3,5 puntos porcentuales, la cosecha de soja ya cubre el 95,2 % de la superficie apta a nivel nacional.

El rendimiento medio nacional se ubica en 3.170 kg/ha, lo que representa un número 6,7 % superior al registrado durante la campaña previa.

Bajo este contexto, la Bolsa de Cereales sostiene su proyección de producción en 50,1 millones de toneladas, destacando rindes históricos en el NEA y NOA.

El Norte de La Pampa–Oeste de Buenos Aires consolidó un ré

cord histórico de rendimiento, ubicándose un 4,5 % por encima del máximo anterior.

Resultados en la cosecha de maíz

Por último, la cosecha de maíz con destino grano comercial alcanzó el 43,6 % del área apta a nivel nacional, tras avanzar 3 puntos en la semana.

El rendimiento promedio nacional se ubica en 8.210 kg/ha, impulsado por la recolección de los planteos tardíos con buenos resultados según la zona.

La provincia de Córdoba concentra los mayores avances, registrando 7.850 kg/ha en el Centro-Norte y 8.010 kg/ha en los campos del sur provincial.

En el oeste de Buenos Aires se registraron los primeros avances sobre maíces tardíos, con demoras operativas por la elevada humedad en el perfil.

El escenario general permite mantener la proyección de producción nacional de maíz de la Bolsa de Cereales firmemente en 64 millones de toneladas.

Primicias Rurales

Fuente: PAS de la Bolsa de Cereales de Buenos Aires

Un estudio en 104 tambos revela una fuerte reducción en el uso de antibióticos

Un estudio en 104 tambos revela una fuerte reducción en el uso de antibióticos

Un estudio basado en más de 38.000 casos de mastitis clínica demostró que el uso de cultivos en tambos reduce a la mitad la aplicación de tratamientos antibióticos sin afectar la salud del rodeo.


Córdoba, viernes 12 junio (PR/26) — Un estudio realizado en 104 tambos argentinos y basado en más de 38.000 casos de mastitis clínica mostró que el uso de cultivos en tambo permitió reducir significativamente los tratamientos antibióticos sin comprometer la toma de decisiones sanitarias.

La investigación también identificó cuáles son los principales patógenos que afectan a las vacas lecheras y destacó el potencial de las nuevas herramientas de diagnóstico para mejorar la eficiencia y la sustentabilidad de la producción.

La mastitis continúa siendo uno de los principales desafíos sanitarios y económicos para la producción lechera.

Además de afectar la salud de los animales y la calidad de la leche, es la enfermedad que más antibióticos demanda en los tambos. Sin embargo, nuevas herramientas de diagnóstico están permitiendo avanzar hacia tratamientos más precisos y un uso más racional de los antimicrobianos.


Un trabajo desarrollado entre abril de 2022 y junio de 2025 en establecimientos lecheros de Santa Fe, Córdoba, Buenos Aires, Salta y Tucumán analizó 38.645 casos de mastitis clínica mediante la utilización de cultivos en tambo. El estudio involucró a 104 establecimientos con rodeos de entre 188 y 1.600 vacas en ordeño.

Uno de los resultados más destacados fue que el 49% de los casos de mastitis clínica no recibió tratamiento antibiótico, gracias a la identificación temprana del agente causante de la enfermedad. Esta estrategia, conocida como terapia selectiva, permite evitar tratamientos innecesarios en situaciones donde las posibilidades de recuperación espontánea son elevadas o cuando los antibióticos no resultan efectivos.

Los datos mostraron que la mayoría de los casos correspondieron a mastitis leves (62,25%), seguidos por cuadros moderados (30,25%) y severos (7,5%). Entre los patógenos más frecuentes se encontraron los casos sin desarrollo bacteriano, los estafilococos no aureus, Staphylococcus aureus, Escherichia coli, Streptococcus uberis y Streptococcus dysgalactiae.


El trabajo también puso de relieve el aporte de los sistemas de cultivo cromogénico, capaces de identificar en pocas horas los microorganismos involucrados. Estas tecnologías permiten diferenciar bacterias Gram positivas y Gram negativas, así como detectar otros agentes como levaduras y Prototheca spp., que no responden a tratamientos antibióticos convencionales.

Según los especialistas, conocer con precisión qué patógeno está presente no solo mejora la elección del tratamiento, sino que también facilita la implementación de medidas de prevención y control dentro del establecimiento.

Asimismo, los investigadores remarcaron la importancia de complementar estas herramientas con pruebas periódicas de sensibilidad antimicrobiana, a fin de monitorear la eficacia de los tratamientos y prevenir el desarrollo de resistencia a los antibióticos.

Los resultados respaldan el uso del cultivo en tambo como una estrategia que contribuye a reducir el consumo de antimicrobianos, minimizar el riesgo de residuos en leche y avanzar hacia sistemas productivos más eficientes, sustentables y alineados con las crecientes exigencias en materia de inocuidad alimentaria.


Fuente: Todo Lechería
Primicias Rurales


A continuación, se presenta el informe técnico completo elaborado por el Dr. Eial Izak, consultor en Mastitis y Calidad de Leche.