La industria de biodiesel continúa en jaque y a la espera de un nuevo esquema que fomente la producción

La industria de biodiesel continúa en jaque y a la espera de un nuevo esquema que fomente la producción

Por Bruno Ferrari – Matías Contardi – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
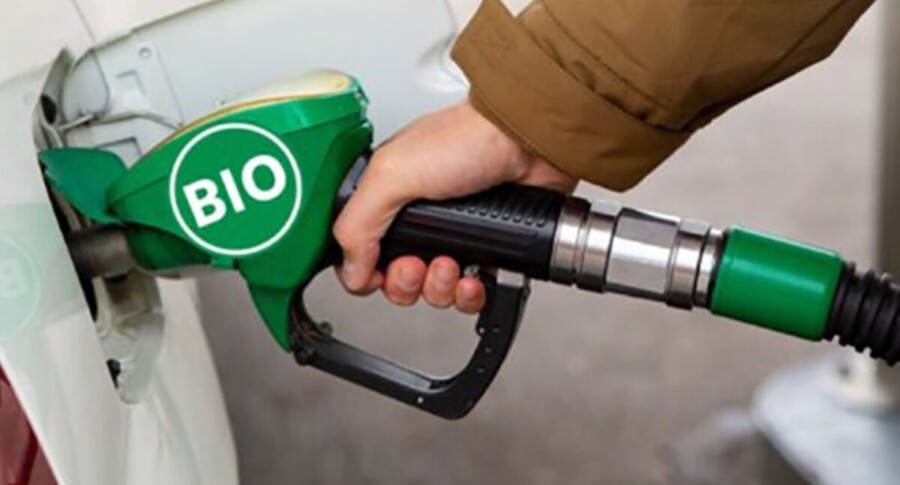
Con un 75% de capacidad ociosa y las exportaciones en mínimos históricos, la industria del biodiesel en Argentina opera al límite y depende del mercado interno, a la espera de que el Senado debata un nuevo marco regulatorio que eleve el corte obligatorio al 10%.


Rosario, miércoles 10 junio (PR/26) — La producción de biodiésel en Argentina sigue limitada en el comienzo de 2026, a pesar de una leve mejora interanual.
Se opera muy por debajo de su capacidad y se depende cada vez más del mercado interno dada las limitadas posibilidades de exportación.

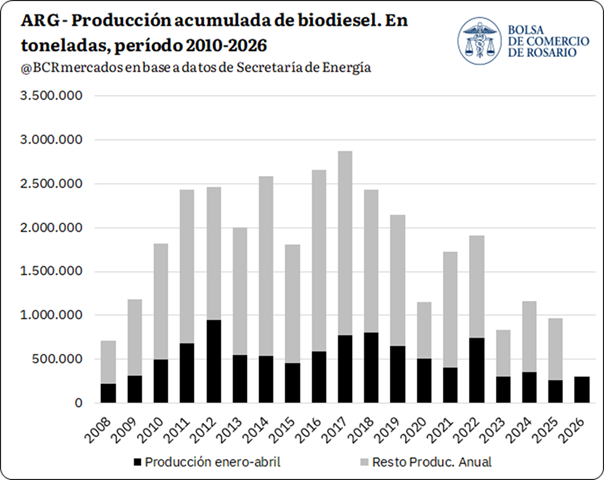
La producción de biodiesel en Argentina transita un nuevo año de una actividad limitada. De acuerdo con datos de la Secretaría de Energía, la producción acumulada en primer cuatrimestre del año alcanzó 308.565 toneladas, 16% por encima del año pasado, pero aún 25% por debajo del promedio de los últimos 5 años y el tercer total más bajo desde 2010.

Esta tendencia declinante de la industria de biodiesel en Argentina no es reciente. En términos anuales, la producción nacional alcanza un máximo histórico en 2017 con 2,8 millones de toneladas (Mt), situación que se comienza a revertir desde entonces, hasta alcanzar un piso de 0,83 Mt en el año 2023.

Si bien ese año estuvo afectado por una sequía histórica, tras la recuperación en la producción de soja entre 2024 y 2025, el total producido de biodiesel fue de 1,1 y 0,97 Mt para dichos años.

Si se considera la capacidad instalada de producción de biodiesel a nivel nacional, que se ubica en torno a 3,8 Mt anuales y mayormente en la provincia de Santa Fe, los volúmenes producidos dejan una capacidad ociosa anual en torno al 75%.

Más allá de que siempre fue un desafío incrementar el uso de la capacidad instalada, la producción de los últimos dos años se ubica 50% por debajo del promedio histórico para la industria y el 2026 parece que no logrará un repunte relevante en términos de actividad.


Es importante mencionar que, la industria de biodiesel en Argentina funciona con un sistema dual, con empresas mayormente pyme que operan y abastecen exclusivamente el mercado doméstico según la tasa de corte establecida y, por otro lado, se encuentra las empresas integradas que abastecen exclusivamente la demanda de exportación sin poder abastecer el corte de gasoil a nivel local.

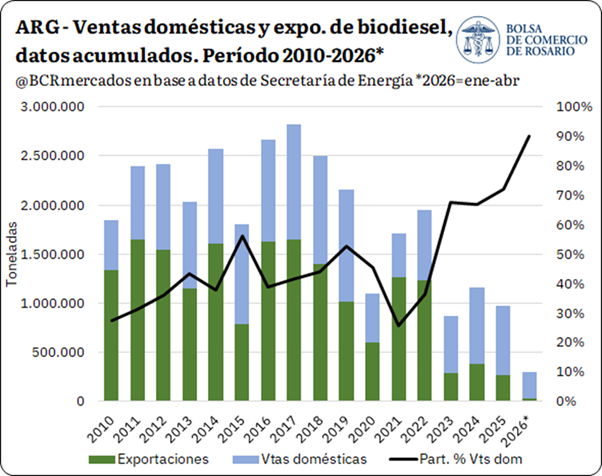
Si se considera la producción destinada a las ventas al corte y el resto de las ventas que, en conjunto consolidan la demanda doméstica, en el año 2025 se alcanzó una comercialización total de 703.304 toneladas, por encima del promedio de los últimos 5 años, aunque levemente por detrás del 2024 cuando se alcanzaron las 777.218 toneladas.

Mientras que, el volumen de exportación de 2025 fue de tan solo 273.386 toneladas, el total más bajo desde el comienzo de la serie. Teniendo en cuenta que los stocks de la industria son relativamente acotados, las ventas domésticas y de exportación explican, en conjunto, cerca del 100% de la producción anual.

Tal como se puede ver en el siguiente gráfico, desde 2022 se comenzó a disparar el share de las ventas locales respecto al total hasta representar un máximo del 72% en 2025 y del 90% en el primer cuatrimestre de 2026, lo cual da cuenta de que la caída en la producción se explica mayormente por la merma en las exportaciones del sector.

Igualmente, se destaca que las ventas domésticas de los últimos años están 30% por debajo de los mejores años entre 2015 y 2019.

En términos absolutos, en el primer cuatrimestre de 2026 se realizaron ventas en el mercado doméstico por 271.751 toneladas y exportaciones por solo 30.360 toneladas.

Para igual período de años anteriores, este registro de exportaciones es el más bajo desde que comenzó la producción de biodiesel en Argentina hacia el año 2008.

De esta manera, se logra observar cómo una industria que nació más bien enfocada en la exportación actualmente está supeditada al nivel de ventas del mercado interno y donde las empresas que operan en la exportación no pueden participar de las ventas al corte doméstico.

A esto se agrega que, la Unión Europea, nuestro único mercado para las exportaciones de biodiesel, podría adoptar una resolución que dejaría vedada nuestras posibilidades de seguir haciendo envíos a dicho destino. (Ver)


¿Cuál es la propuesta oficial para actualizar la Ley de Biocombustibles que ingresó al Senado? 

Tal como se mencionó anteriormente, el desempeño de la industria de biodiesel en Argentina no atraviesa su mejor momento y, con un esquema en el cual la tasa de corte de biodiesel en gasoil es relativamente baja en comparación histórica y mercados importadores que buscan limitar nuestras exportaciones.

Es en este contexto que la discusión legislativa adquiere un rol central. Un nuevo régimen que brinde previsibilidad al promover mayores tasas de corte y mejore las condiciones de comercialización podría generar un piso de demanda más sólido para la industria y disminuir la gran capacidad ociosa que existe actualmente.

Esto, en sintonía con las políticas que vienen aplicando los principales países productores y competidores de aceites vegetales, que fomentan la expansión de las cadenas de valor agroindustriales y de biocombustibles en particular, en post de diversificar las matrices energéticas y consolidar la Seguridad Energética de sus propios países.

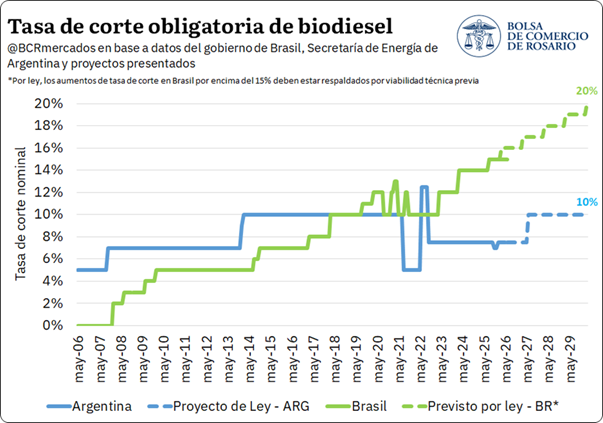
El oficialismo ingresó un proyecto para discutir un nuevo marco regulatorio para el biodiesel que proyecta un incremento de la tasa de corte al 10% luego de 12 meses desde la sanción de la ley.

En perspectiva comparada, dicha tasa de corte volvería a niveles previos con los cuales funcionó la industria en ciertos períodos, pero aun mostrando cierta distancia de lo que rige en el caso de Brasil y lo que se podría efectivizar hacia adelante en dicho país.


Más allá del nivel de corte, uno de los cambios tiene que ver con el mecanismo propuesto para la comercialización de biodiesel.

El proyecto contempla reducir progresivamente la porción de abastecimiento que se determina vía cupos coordinados por el Estado, mientras se incrementan proporcionalmente la participación que se negociaría libremente a través del “Mercado Electrónico Transparente” donde podrían participar tanto las empresas integradas como las no integradas.

Esta migración del sistema de cupos hacia un mercado más flexible está estipulada para comenzar a partir de la entrada en vigor del corte del 10%, cuando la mitad del corte será abastecido por la negociación libre entre partes.

Este proceso continuará progresivamente hasta 2030, momento en el que 3 puntos porcentuales (p.p) del corte obligatorio estarán garantizados para las empresas no integradas y los 7 p.p restantes se negociarán en el mercado libre, donde las mezcladoras –que realizan coprocesamiento– podrán acaparar hasta 3 puntos porcentuales.

Por otro lado, las operaciones en este Mercado Electrónico contemplarían regiones geográficas para optimizar costos logísticos, y se tendría libertad contractual para celebrar acuerdos de abastecimiento a futuro. Finalmente, se estipula un precio máximo que estará condicionado por el valor de paridad de importación de biodiesel, el cuál será calculado periódicamente por un organismo independiente y siempre en base a fuentes reconocidas del mercado internacional.

El proyecto contempla la posibilidad de que empresas mezcladoras, por voluntad propia, puedan añadir biodiesel al gasoil en porcentajes superiores a los obligatorios. Además, prevé la habilitación de la circulación de vehículos flex fuel que utilicen mezclas con porcentajes superiores.

En esta sintonía, se permitiría la instalación de surtidores exclusivos en las estaciones de servicio para despachar estos cortes incrementales al público.

Además, se abre la posibilidad de importar biocombustibles para mezclas superiores al corte o en los casos donde hubiese faltante de oferta para satisfacer la demanda por corte obligatorio.

En términos del impacto que se podría tener en términos productivo, teniendo en cuenta el consumo promedio anual de gasoil en Argentina durante los últimos cinco años, se necesitarían alrededor de 1,3 Mt de biodiesel anuales de aprobarse el corte del 10%, un 33% más que el escenario donde se mantiene la tasa de corte actual del 7,5%.

Esto podría ponerle un piso a la producción más allá de las posibilidades de exportación.


Primicias Rurales

Fuente: BCR Informativo Semanal

Ranking de desempeño fiscal de provincias entre 2023 y 2025

Ranking de desempeño fiscal de provincias entre 2023 y 2025

Un ranking de desempeño revela que las provincias volvieron al déficit fiscal en 2025: Santiago del Estero y CABA lideran el podio por su eficiencia, mientras que Chaco y la Patagonia caen en la zona roja.


Evolución fiscal de provincias entre 2023 y 2025


Buenos Aires, miércoles 10 junio (PR/26) — En el año 2025 el conjunto de provincias habría finalizado con un déficit financiero de alrededor de 0,4% del PIB, cuando en 2024 se había observado un superávit del 0,1%.

Debe advertirse que, en el año 2023, previo al actual período de gobierno, se produjo un déficit financiero en el consolidado de provincias equivalente a 0,3% del PIB.

Tras una caída real de ingresos del 12,8% en 2024, y un ajuste en el gasto de 14,9%, en dicho año las provincias pudieron exhibir un superávit financiero de 0,1% del PIB. En cambio, en 2025 revirtieron el ajuste, pues subieron más las erogaciones (6,5%) que los ingresos (2,9%), de modo que volvieron al déficit financiero.

Si se considera la evolución acumulada entre 2023 y 2025, los ingresos totales de provincias cayeron 10,3%, en valores constantes, cuando sus erogaciones bajaron un 9,4%.

En cambio, a nivel del sector público nacional, los ingresos totales disminuyeron un 8,1% con un ajuste del gasto total equivalente a 27,6% Resulta claro que, tras el baja en el gasto provincial observada en 2024, siguió un desajuste fiscal que ahora pone a la mayoría de las provincias nuevamente en el déficit fiscal.

En el acumulado entre 2023 y 2025, el gasto total en provincias habría caído un 9%, en valores constantes, con una reducción del 6% en el gasto corriente y del 30% en el gasto de capital.

En dicho acumulado de dos años, la mayor caída del gasto total ocurrió en San Luis, con -30,3%, seguida por La Rioja (-25,0%) y Catamarca (-20,6%), mientras que sólo 4 provincias subieron sus erogaciones en ese lapso: Neuquén (17,3%), Chubut (7,7%), La Pampa (4,9%) y Río Negro (0,1%).

Por lo general, la mayor parte del ajuste en provincias que redujeron sus erogaciones en los últimos dos años ocurrió en el gasto de capital, porque resulta políticamente más sencillo de recortar, y a partir de la fuerte reducción operada en las transferencias de capital nacionales en ese período, envíos que las provincias deben destinar a gastos de capital.


Ranking de indicadores fiscales de provincias entre 2023 y 2025


Se puede construir un ranking de indicadores fiscales en provincias, a los efectos de evaluar su posición relativa y la evolución en el tiempo. Con ese fin, se construye un ranking de desempeño fiscal en provincias a partir de la ubicación de cada provincia en 10 indicadores fiscales seleccionados.

El procedimiento consiste en ordenar los valores de cada indicador fiscal provincial desde el mejor al peor desempeño, considerando como mejor desempeño los ubicados en las primeras posiciones y como peor desempeño aquellos situados en las últimas. Luego se computa la posición promedio de cada provincia en los 10 indicadores seleccionados, con lo que se tiene un ranking de provincias para el conjunto de indicadores, promedio que exhibe información relevante sobre el desempeño fiscal provincial.

A fin de facilitar la interpretación, los resultados fueron agrupados en tres categorías de desempeño y representados mediante los siguientes colores:

Color Verde: Primer tercio de provincias con mejor desempeño fiscal, entre las posiciones 1° al 8°.
Color Amarillo: Segundo tercio de provincias, entre las posiciones 9° y 16°, correspondientes a desempeños intermedios.
Color Rojo: Tercer y último tercio de provincias, en las posiciones 17° a 24°, que evidencian los desempeños más deficitarios.

Los indicadores considerados son los siguientes:

  • Superávit corriente en % del gasto corriente: Mientras mayor, mejor posición en el ranking;
  • Superávit financiero en % del gasto total: Mientras mayor, mejor posición;
  • Ingresos propios en % de ingresos totales: Mayor es mejor (correspondencia fiscal);
  • Ingresos por regalías en % de Ingresos Totales: Mayor es mejor;
  • Gasto corriente en % del PBG: Mientras menor, mejor posición;
  • Gasto en personal en % de ingresos corrientes: Menor es mejor;
  • Cantidad de personal cada 1000 habitantes: Menor es mejor;
  • Inversión Real Directa y Transferencias de capital en % del gasto total: Mayor es mejor;
  • Deuda en % de ingresos corrientes: Menor es mejor;
  • Servicios Deuda en % de ingresos corrientes: Menor es mejor.

En definitiva, se considera como mejor desempeño mientras mayor superávit fiscal exhiban, con mayor grado de correspondencia fiscal (financiamiento con recursos propios), con menor peso del gasto corriente y más inflexible, con mayor inversión pública y menor peso de la deuda y sus servicios.

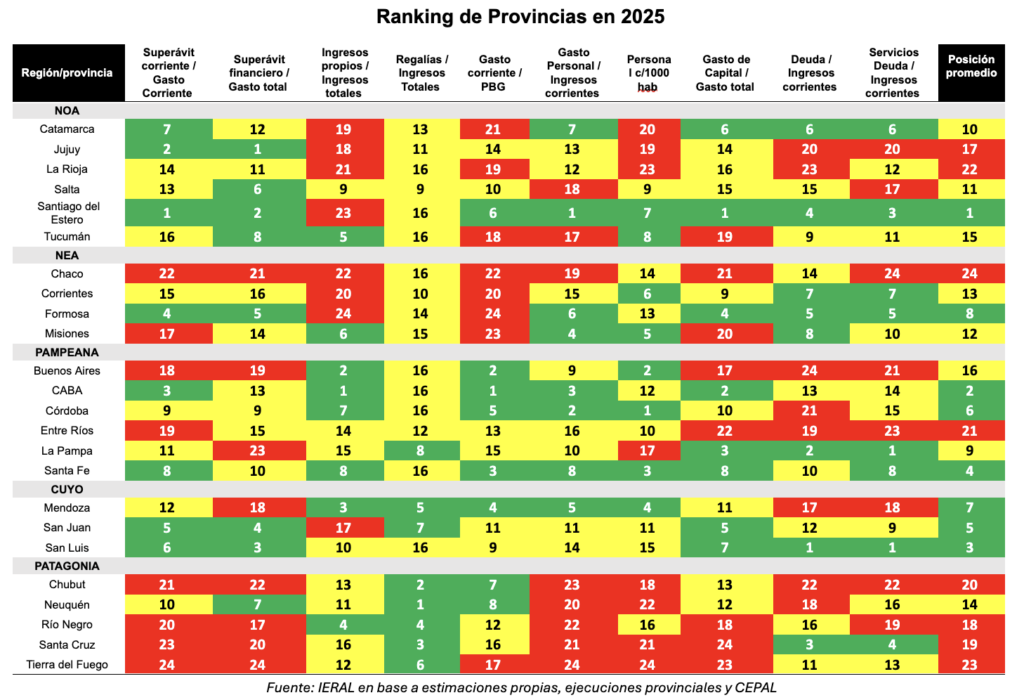
En la última página del informe puede observarse la posición de cada provincia en cada indicador. A continuación, se exhiben algunos de ellos.

La provincia con mayor superávit corriente en 2025 fue Santiago del Estero, equivalente a 42% de su gasto corriente. Le siguieron Jujuy y CABA con 25% y 21%, respectivamente. Cinco provincias exhibieron déficit corriente, que debieron buscar financiamiento o ingresos de capital para cubrir sus erogaciones corrientes: Tierra del Fuego (-13%), Santa Cruz (-6%), Chaco (-4%), Chubut (-2%) y Río Negro (-1%).

Con relación a la correspondencia fiscal, CABA exhibe el mayor % de Ingresos Propios en términos de Ingresos Totales (74%), seguida por Buenos Aires (41%) y Mendoza (31%). En el otro extremo, Formosa sólo cuenta con 6% de ingresos propios con relación al total, seguida por Santiago del Estero (9%) y Chaco (10%).

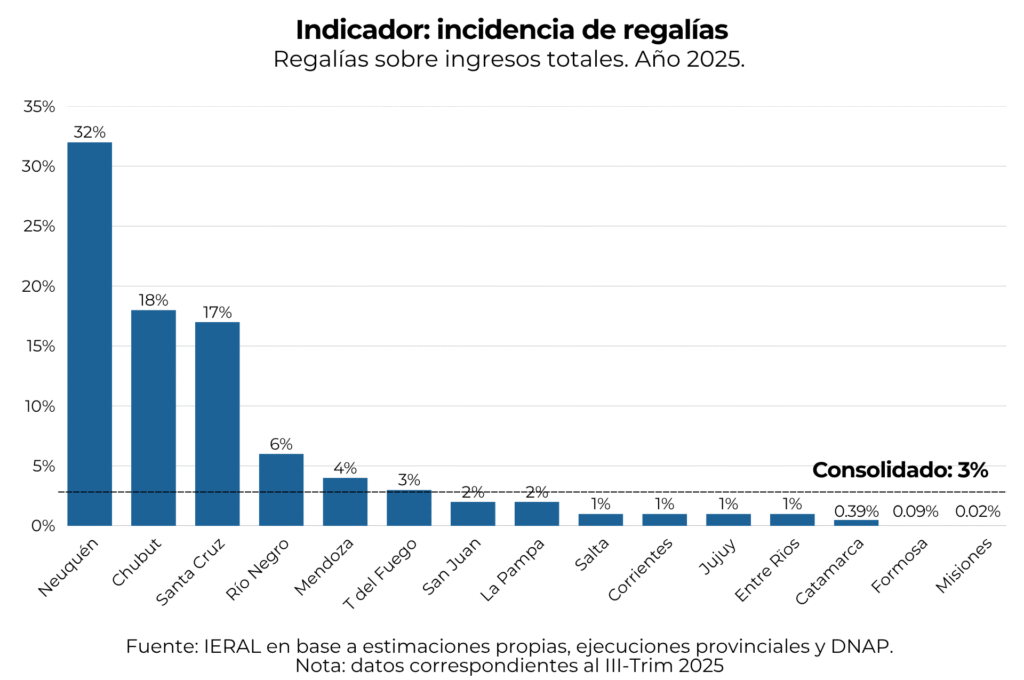
En Neuquén, un 32% de sus ingresos de 2025 provinieron de las regalías hidrocarburíferas, situación que seguramente se profundizará en próximos años, con el progresivo desarrollo de la extracción de gas y petróleo en Vaca Muerta. Le siguieron Chubut y Santa Cruz, con 17% y 18% de sus ingresos totales, respectivamente. Cuando una provincia cuenta con regalías, además de una fuente alternativa de ingresos, puede facilitarle el acceso al financiamiento.

En Formosa el gasto provincial corriente asciende a 53% de su PBG. En Chaco y Misiones, dicho guarismo es del 33%, y 30% en Catamarca. El menor peso del gasto corriente se da en CABA (7%), Buenos Aires (13%) y Santa Fe (14%).

Relacionado con lo anterior, en tierra del Fuego el gasto en Personal se lleva un 72% de sus ingresos corrientes. Le sigue de cerca Chubut, con un 70%, y Río Negro (68%). En cambio, en Santiago del Estero el gasto en personal equivale a un 39% de sus ingresos corrientes, un 41% en Córdoba y 43% en CABA. A mayor gasto en personal, menor posibilidad de realizar inversiones y, además, genera alta inflexibilidad al gasto.

Por su parte, Santiago del Estero fue la provincia que en 2025 destinó a inversión una mayor porción de su gasto (25%), seguida por CABA (19%) y La Pampa (15%). La menor inversión, ya sea propia (inversión directa) como a través de transferencias a sus municipios, en proporción de sus erogaciones totales, se observó en Santa Cruz (1%), Tierra del Fuego (3%) y Entre Ríos (3,5%).

Finalmente, Chaco fue la provincia en que más pesaron los servicios de deuda en 2025 (8% de sus ingresos corrientes), seguida por Entre Ríos y Chubut (también cercanas al 8%) y por Buenos Aires y Jujuy (7%), mientras que en La Pampa, San Luis, Santiago del Estero, Santa Cruz y Formosa, prácticamente no pesan los servicios de deuda.

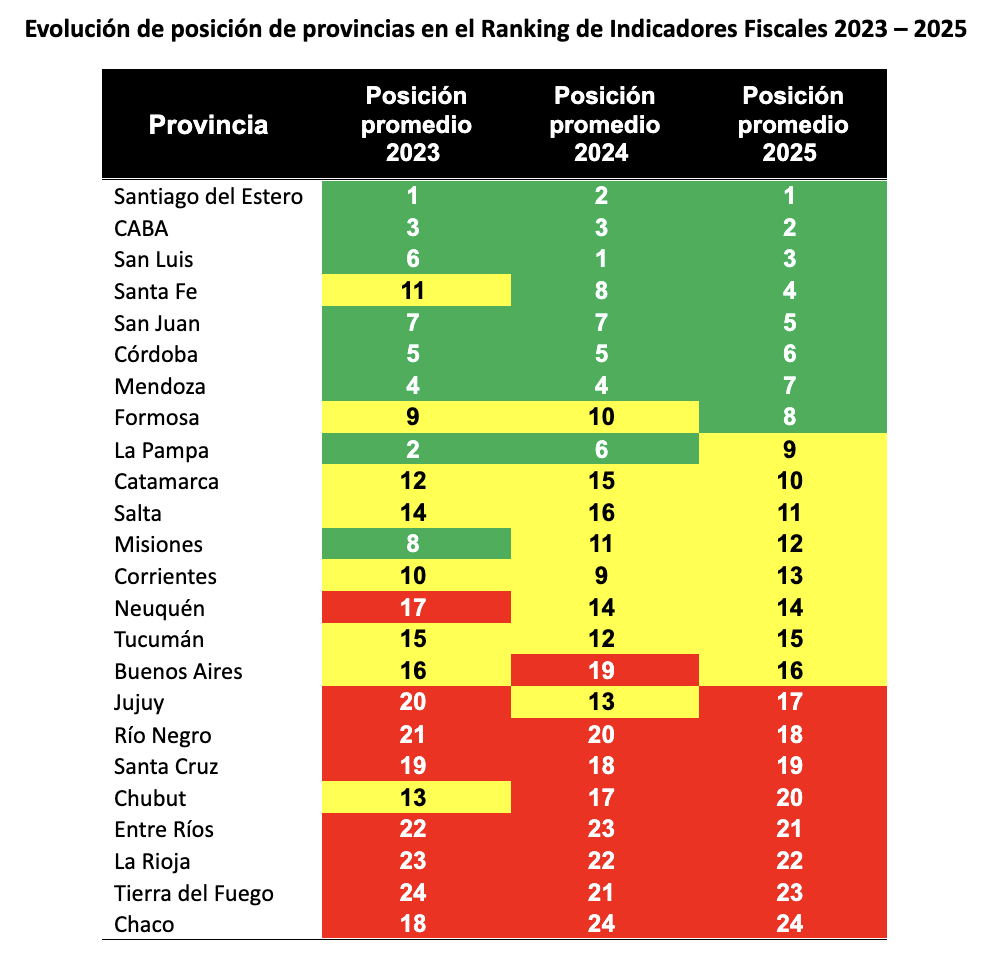
Considerando los 10 indicadores fiscales, la posición de cada provincia en cada uno de ellos, y su posición promedio en el total, se tiene que en 2025 las provincias en la “Zona Verde”, con el mejor desempeño fiscal, son Santiago del Estero, CABA, San Luis, Santa Fe, San Juan, Córdoba, Mendoza y Formosa. Se trata de las 3 provincias de Cuyo, 3 provincias pampeanas, 1 de NOA y 1 de NEA, sin patagónicas en los primeros 8 lugares.

En cambio, el tercio de provincias en “Zona Roja” en 2025 fueron las siguientes: Chaco, Tierra del Fuego, La Rioja, Entre Ríos, Chubut, Santa Cruz, Río Negro y Jujuy. Se trata de 4 provincias patagónicas, 2 provincias de NOA, 1 de NEA y 1 pampeana.

Santa Fe y Formosa, que en 2023 estaban en Zona Amarilla, pasaron a Zona Verde en 2025. En cambio, La Pampa y Misiones pasaron de Zona Verde a Amarilla en esos dos años. Neuquén salió de la Zona Roja en 2023 para pasar a la Amarilla en 2024 y 2025. Chubut pasó de Zona Amarilla en 2023 a Zona Roja en 2025.

Chaco, Tierra del Fuego, La Rioja, Entre Ríos, Santa Cruz y Río Negro se mantuvieron en Zona Roja en los tres años medidos.


Nota: (1) Los datos correspondientes a La Pampa, Jujuy, San Luis y Santiago del Estero son estimaciones propias. (2) Los datos de stock de la deuda, servicios de la deuda y regalías son los del III-Trim 2025. (3) Para Empleados públicos cada 1000 habitantes se utilizó el último dato publicado por DNAP en 2024. (4) En los indicadores que se utilizan Ingresos Corrientes, se ha descontado de esto la recaudación por seguridad social


Marcelo Capello y Martín Fiore

Responsables de la sección Fiscal.

Fuente: Novedades Económicas
Primicias Rurales
El tambero que sin saber apostó a los cultivos de servicios hace más de 30 años y hoy cosecha granos, leche y carbono

El tambero que sin saber apostó a los cultivos de servicios hace más de 30 años y hoy cosecha granos, leche y carbono

La historia de la familia Tibaldi en Santa Fe, un establecimiento que integró agricultura y lechería para regenerar el suelo, optimizar el uso del agua y capturar carbono de manera sustentable.


Santa Fe, martes 9 junio (PR/26) — La historia de la familia Tibaldi en Santa Fe está llena de errores y aciertos, pero sobre todo de intuición y resiliencia que no admite recetas. Por Aapresid.

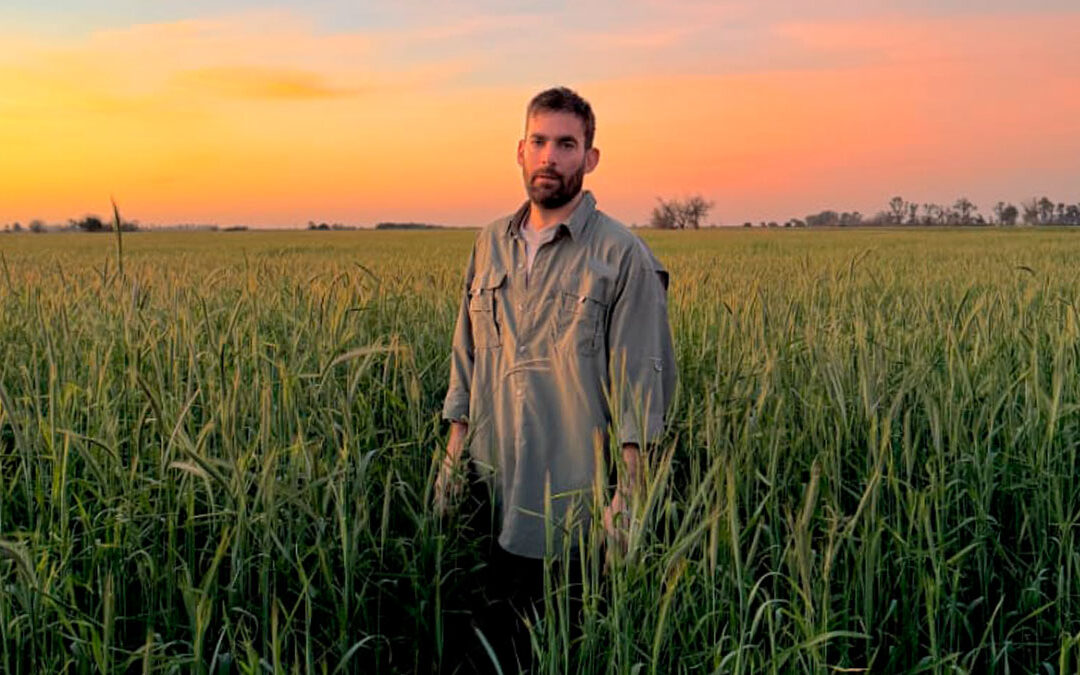
“No fue una decisión puntual ni un cambio brusco”, reflexiona Juan Cruz Tibaldi, agrónomo y productor Aapresid que condensa en una frase toda una forma de hacer agricultura. “Fue un proceso de muchos años, con aprendizajes y ajustes. Un sistema que se fue construyendo en el tiempo”.

No hay un “antes y después” claro. Lo que hay es algo más difícil de contar —y más interesante—: una evolución silenciosa, donde el suelo pasó de ser un recurso más para convertirse en el eje que ordena cada decisión y aporta estabilidad.


Cuando el sistema deja de ser una suma de prácticas


Cerca de Sastre, en el centro-oeste de Santa Fe, el planteo en el establecimiento familiar de los “Tibaldi” combina agricultura con lechería. Pero la clave no está en las actividades, sino en cómo se integran.

“Más que pensar en agricultura y ganadería por separado, siempre buscamos que el sistema funcione como un todo”, cuenta Juan Cruz. “Las rotaciones, los cultivos de servicios, las pasturas, la cosecha y el pastoreo no son prácticas aisladas, sino herramientas que se articulan”.


Image

Esa lógica permitió algo que no siempre se valora: empezar a depender menos de insumos externos y más del funcionamiento interno del sistema. La diversidad, la integración y la intensificación no aparecen como conceptos teóricos, sino como decisiones concretas en cada lote. Y en ese esquema, los cultivos de servicios (CS) empezaron a ocupar un lugar central.


Diversidad qie se diseña en el lote


El cambio arrancó hace muchos años y de una forma al principio poco evidente. “Me veo de chico, cuando ni sospechaba ser agrónomo, acompañando a mi padre, agrónomo ya, cuando decidió apostar por la siembra directa y los verdeos pastoreados en un momento en que todavía no se comprendía del todo su alcance y no habían sido rotulados como “cultivos de servicios”, recuerda Juan Cruz.

“Con el tiempo entendí que no se trataba de ocupar un espacio de barbecho entre dos cultivos de renta sino de mantener vivo el suelo, expandir raíces y darle continuidad biológica al sistema. Esa mirada, que en su momento no tenía la validación técnica que tiene hoy, se confirma en cada dato que obtenemos”.

Desde entonces, cada decisión se ordena en función del lote y del momento. No es lo mismo un antecesor maíz que soja, ni un ambiente con buena disponibilidad hídrica que uno más ajustado. En cada caso, el planteo cambia en busca de eficiencia.

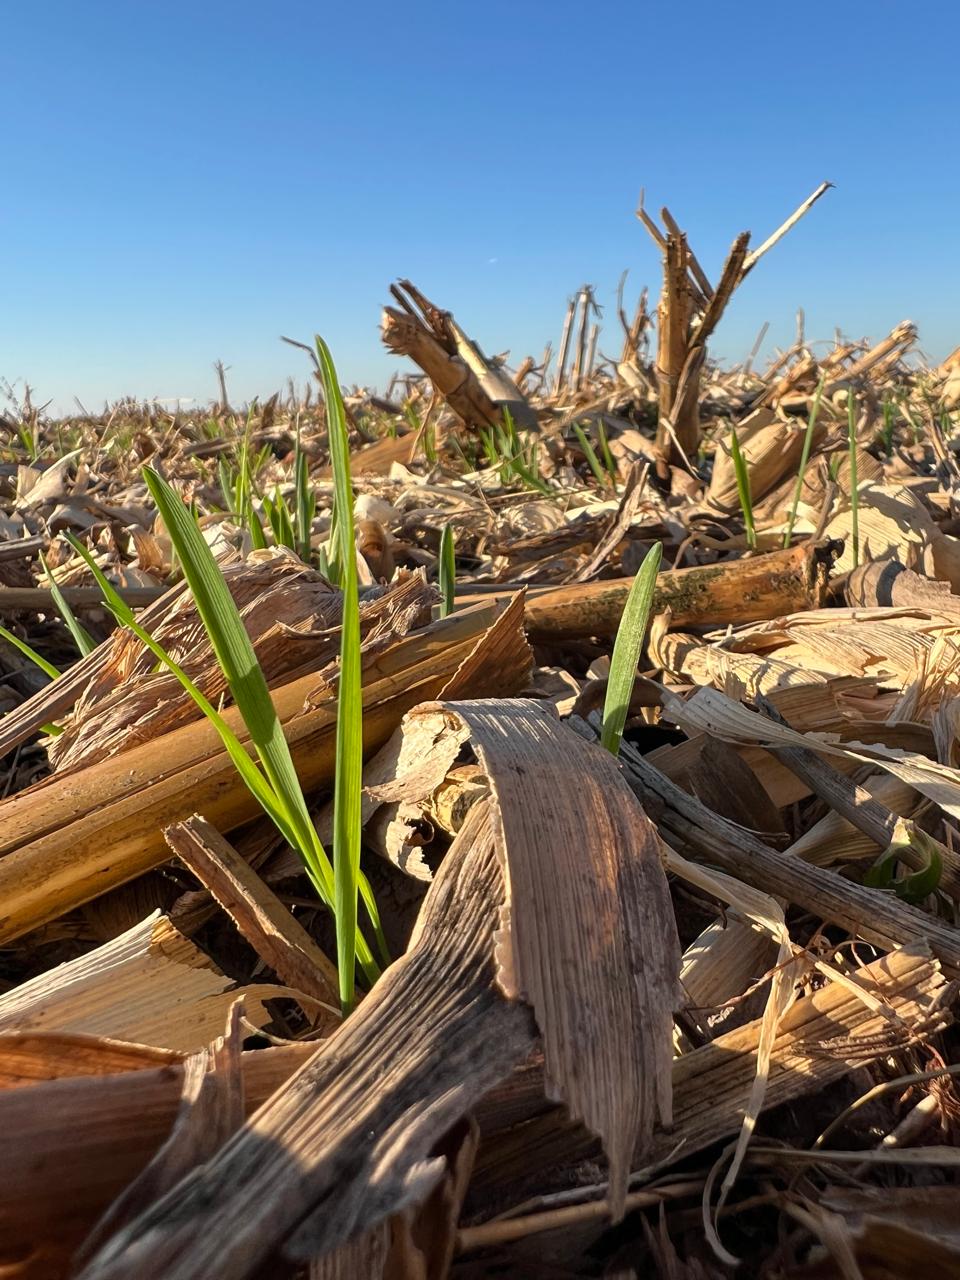
Con esa lógica, las especies dejan de ser una lista fija y pasan a cumplir funciones. Gramíneas como avena o centeno cuando el objetivo es cobertura y estructura; leguminosas para aportar nitrógeno; y muchas veces mezclas, para combinar efectos.


Cultivos al servicio de la lechería 


Image

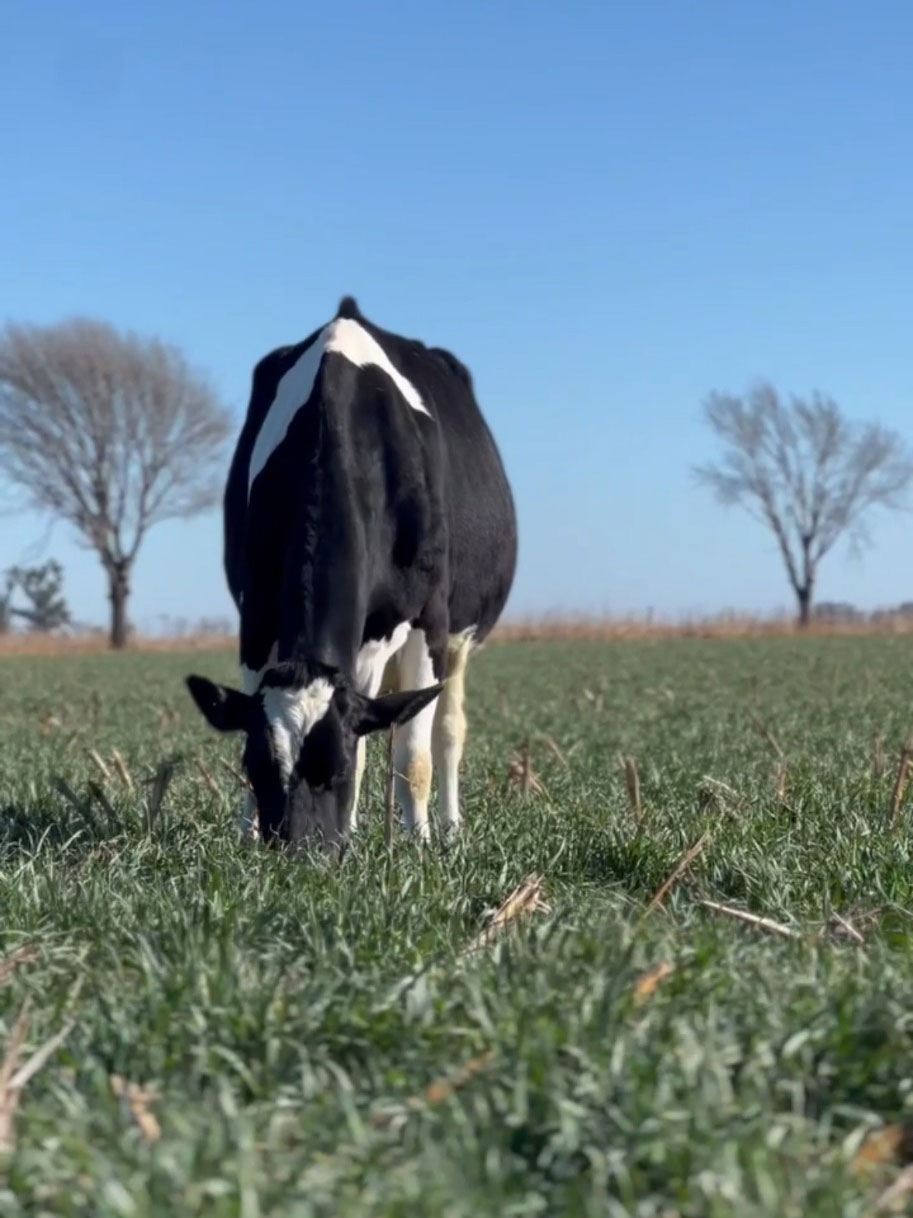
Los cultivos de servicios se integran a la oferta forrajera y se articulan con pasturas con alfalfa —clave para la lechería— y con el silaje de maíz, que aporta la base energética.

El manejo termina de definir el resultado. “No hay una receta. Cada año te obliga a ajustar”, dice. En ese ajuste, el pastoreo es central.

Los cultivos de servicios se aprovechan principalmente en invierno y, en algunos casos, se destinan a reservas. La clave está en el momento: entrar y salir a tiempo para consumir sin perder cobertura ni capacidad de rebrote, y lograr que los nutrientes vuelvan al sistema.

La terminación es una de las decisiones más sensibles y se define según el cultivo siguiente y el estado hídrico, priorizando siempre el suelo.

En general, las pasturas donde predomina la alfalfa anteceden al maíz, mientras que los esquemas con mayor presencia de gramíneas se vinculan con soja de primera.

Pero más que una secuencia fija, hay un criterio que se repite: sostener el sistema en el tiempo. Y en ese proceso, casi sin buscarlo, desaparecen los tiempos muertos.

En este escenario, la ganadería complementa la agricultura: mejora la estructura del suelo, favorece la ciclicidad de nutrientes y deja un rastro productivo que se refleja en el rendimiento y en la resiliencia de los cultivos posteriores.

El dia que el agua dejó de ser un problema


Si hubo una duda que acompañó este proceso fue el uso del agua. “Durante mucho tiempo pensamos que el problema era el consumo”, reconoce. “Pero cuando empezamos a medir y ajustar, entendimos que la clave está en cómo se administra”.


Image

La evidencia técnica acompaña esa percepción: los cultivos de servicios mejoran la infiltración, aumentan la capacidad de retención y estabilizan los perfiles.

“En otras palabras, no es que “gastan” agua, sino que ayudan a que el sistema la use mejor”, asegura, y agrega: “ahí se dio el cambio de mirada: el agua dejó de ser una variable en disputa para pasar a ser parte de una sinergia”.


Errores, ajustes y aprendizajes

“Nos equivocamos muchas veces”, admite Tibaldi. “Hubo cultivos de servicios que consumieron más agua de la que esperábamos, manejos de pastoreo que no funcionaron o terminaciones que complicaron al cultivo siguiente”.

“Con el tiempo entendés que no hay una única variable que mande. Todo juega: el suelo, el clima, los animales y el cultivo que viene”, explica. Ahí es donde el manejo se enfoca en leer el sistema en cada momento: cuánta cobertura queda, qué volumen y calidad de biomasa hay, cómo está el perfil de agua y qué necesita el cultivo siguiente.

Ese equilibrio —entre los servicios al suelo, la producción animal y el rendimiento agrícola— se define campaña a campaña. “Hay años donde priorizás construir suelo y otros donde el foco está en sostener la eficiencia productiva”, resume.


Carbono: el dato que confirma la intuición

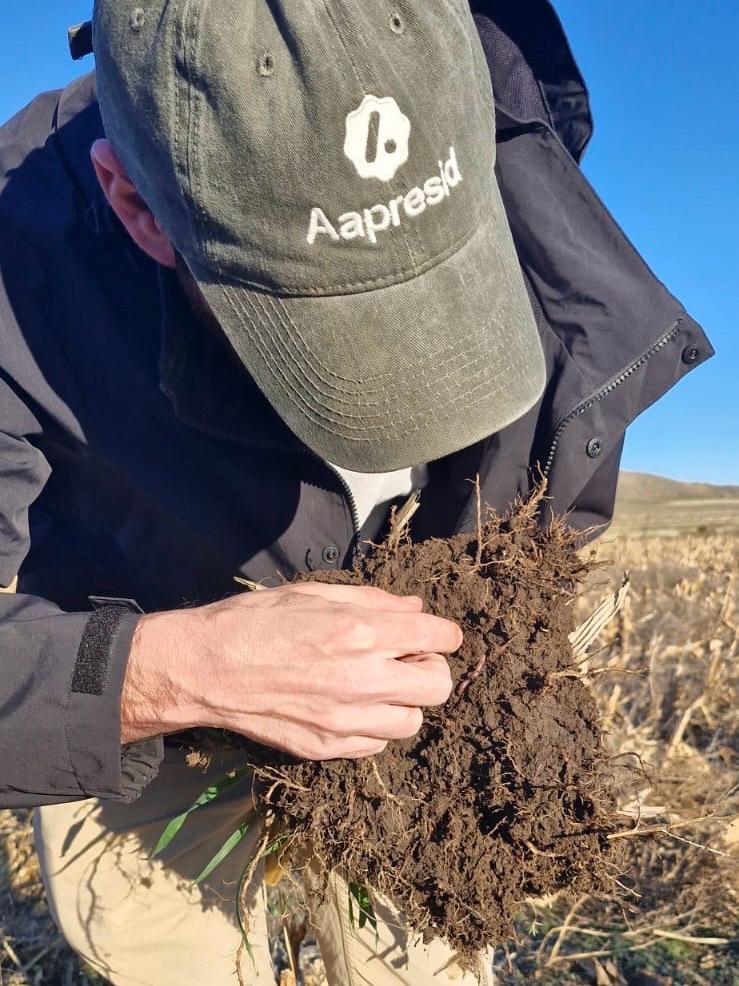
En medio de todo este proceso, el carbono apareció. Pero no como objetivo sino como consecuencia. No se ve solo en una medición, sino en cómo responde el lote, dice Tibaldi. “Se nota en la infiltración, en la humedad, en la uniformidad de los cultivos”.


Image

Las mediciones vinieron a confirmar lo que ya se percibía. “Medir nos permitió ponerle números a los procesos. Sirvió para validar, pero también para ajustar cuando algo se desvía”, agrega.

Desde la Red de Carbono de Aapresid lo confirman: “los cultivos de servicios aportan cobertura, biomasa y biodiversidad, pilares clave para el secuestro de carbono y la regeneración del suelo.

Un informe de la Red revela que “dependiendo de la especie, un CS puede producir hasta 7 tn de materia seca por hectárea, una fuente directa de carbono. En esquemas bien manejados, ese aporte puede traducirse en hasta 1 tonelada de carbono por hectárea por año.

“Con los años, empezaron a aparecer señales consistentes: suelos más estructurados, rindes más estables, mejor respuesta en campañas difíciles”, resume.


Una historia sin final cerrado

Si algo queda claro en esta historia es que no hay recetas. El sistema que hoy funciona es el resultado de decisiones tomadas muchas veces sin certezas, de aprendizajes construidos campaña a campaña y de una convicción que fue creciendo con el tiempo: que el suelo no es un soporte, sino la base de todo.

“Seguramente, de lo que hoy estamos seguros, mañana sea la mayor incógnita”, dice Tibaldi. Y tal vez ahí esté la clave. Porque más que llegar a un modelo perfecto, de lo que se trata —como en toda buena historia— es de seguir construyendo. Desde abajo. Y en el tiempo.


Fuente: Por Aapresid

Primicias Rurales

Giro histórico en la logística nacional: El Gobierno preadjudicó la concesión de la Hidrovía por 25 años

Giro histórico en la logística nacional: El Gobierno preadjudicó la concesión de la Hidrovía por 25 años

El Ministerio de Economía recomendó la oferta del consorcio Jan de Nul – Servimagnus por sobre sus competidores. El sector agroindustrial celebra la modernización y la rebaja inmediata del 15% en los costos de exportación.


Un paso clave hacia la modernización

Buenos Aires, sábado 6 junio (PR/26) — El Gobierno Nacional dio un avance decisivo en la privatización de la Vía Navegable Troncal, una infraestructura clave para el desarrollo económico del país.

A través de un dictamen oficial, se preadjudicó el contrato de concesión por un período de 25 años al consorcio de origen belga-argentino.

El Ministerio de Economía de la Nación confirmó que la propuesta seleccionada fue la presentada por Jan de Nul y Servimagnus.

Detalles de la evaluación y puntajes


La oferta ganadora resultó definitivamente superadora frente a la empresa competidora DEME NV, tras cumplir un estricto proceso de tres etapas.

Durante el análisis técnico, el consorcio preadjudicado obtuvo 66,20 puntos, mientras que la firma DEME NV alcanzó una calificación de 42,14 puntos.

En tanto, la propuesta de DTA Engenharia fue declarada inadmisible en primera instancia por no presentar la garantía de mantenimiento exigida.

Reducción de costos para el comercio exterior


En la evaluación económica ambas finalistas ofrecieron el menor precio posible, asegurando una rebaja tarifaria inmediata de casi el 15%.

Esta fuerte reducción de los costos logísticos impactará de forma directa sobre la competitividad de las exportaciones e importaciones de la región.

Las autoridades subrayaron que la medida romperá el estancamiento de las obras en la vía por donde circula el 80% del comercio exterior.

Transparencia y aval de organismos internacionales

El proceso de selección se estructuró bajo el sistema de puntajes de la UNCTAD, dependiente de la Organización de las Naciones Unidas.

Desde la cartera económica destacaron que el procedimiento cumplió al pie de la letra con las mejores prácticas internacionales de la ONU.

Durante las evaluaciones no se registró ningún pedido de impugnación por parte de las empresas y la Justicia rechazó denuncias opositoras.

Con este dictamen se abre un período de siete días corridos para impugnaciones formales antes de proceder a la firma del contrato definitivo.

Fuerte respaldo de los sectores productivos

Las entidades empresarias que nuclean a los principales usuarios de la ruta fluvial celebraron de forma unánime el avance de la licitación.

Instituciones como la Bolsa de Comercio de Rosario (BCR) y la cámara CIARA-CEC consideraron que se trata de un hito estratégico nacional.

También adhirieron la Unión Industrial Argentina (UIA), la Cámara de Puertos Privados y el Consejo Agroindustrial Argentino (CAA).

Un activo fundamental para el futuro del país


Los voceros del sector privado recordaron que habían pasado 31 años desde la última licitación integral de la Vía Navegable Troncal.

Explicaron que la celeridad del proceso era indispensable para reactivar las inversiones privadas y la mejora continua del sistema de navegación.

Remarcaron que la hidrovía es un activo fundamental para el agro, la industria, el abastecimiento de insumos y el turismo receptivo de cruceros.

Primicias Rurales

Es oficial: calendario de las vacaciones de invierno 2026, cuándo caen en cada provincia

Es oficial: calendario de las vacaciones de invierno 2026, cuándo caen en cada provincia

El receso escolar ya tiene fechas confirmadas en las 24 jurisdicciones de Argentina.


Las Leñas,Mendoza, un destino clásico de las vacaciones de invierno. 

Buenos Aires, sábado 6 junio (PR/26)  – Las vacaciones de invierno 2026 ya tienen fechas confirmadas en las 24 jurisdicciones del país. El receso escolar volverá a realizarse de manera escalonada durante julio y se extenderá a lo largo de tres semanas, según el calendario oficial.

A poco más de un mes del inicio del descanso de mitad de año, miles de familias ya comenzaron a organizar viajes, escapadas y actividades recreativas para las vacaciones de invierno.

Según pudo saber la Agencia Noticias Argentinas, las fechas para las vacaciones de invierno 2026 quedaron distribuidas en tres grandes grupos de provincias, con inicio entre el 6 y el 20 de julio.


Calendario completo de las vacaciones de invierno 2026


Las primeras provincias en comenzar las vacaciones de invierno 2026 en Argentina serán Mendoza, Córdoba, Entre Ríos, San Juan, San Luis y Santa Fe. En esos distritos, las vacaciones se desarrollarán del 6 al 17 de julio.

Del 6 al 17 de julio:

  • Mendoza
  • Córdoba
  • Entre Ríos
  • San Juan
  • San Luis
  • Santa Fe

El segundo grupo iniciará las vacaciones una semana después, entre el 13 y el 24 de julio.

Del 13 al 24 de julio:

  • Catamarca
  • Chubut
  • Corrientes
  • Formosa
  • Jujuy
  • La Pampa
  • La Rioja
  • Misiones
  • Neuquén
  • Río Negro
  • Salta
  • Santa Cruz
  • Tierra del Fuego
  • Tucumán


Por último, la Ciudad de Buenos Aires y la provincia de Buenos Aires integrarán el grupo que comenzará más tarde el receso invernal.


Del 20 al 31 de julio:


  • Buenos Aires
  • Ciudad de Buenos Aires (CABA)
  • Chaco
  • Santiago del Estero


Cuándo son las vacaciones de invierno en Buenos Aires y CABA


La Ciudad Autónoma de Buenos Aires y la provincia de Buenos Aires tendrán vacaciones entre el 20 y el 31 de julio. A ese grupo también se sumarán Chaco y Santiago del Estero.


Esto implica que los estudiantes volverán a las aulas el lunes 3 de agosto, luego de las dos semanas de receso y los fines de semana que rodean el período de descanso.


Por qué las vacaciones no son iguales en todo el país


Las fechas varían porque cada provincia tiene la facultad de definir su propio calendario escolar, siempre respetando los días mínimos de clase establecidos a nivel nacional.

Para 2026, las jurisdicciones acordaron garantizar al menos 190 días efectivos de clases, por lo que la organización de los recesos y del ciclo lectivo se adapta a las necesidades de cada región.__IP__

Además, las diferencias climáticas entre las distintas zonas del país también influyen en la distribución de las vacaciones de invierno.

Con el calendario ya oficializado, las familias cuentan con una referencia clave para planificar viajes, escapadas y actividades durante el receso de mitad de año.




Primicias Rurales
Fuente: Noticias Argentinas