Jun 28, 2026 | Economía / Economía del Agro, Opiniones
El cierre de mes sacudió a los mercados con una fuerte rotación en el sector de microchips para Inteligencia Artificial, nuevos roces logísticos en el Estrecho de Ormuz y el balde de agua fría de MSCI que dejó a la Argentina en el casillero Standalone.
Por Damián Vlassich, Team Leader de Estrategias de Inversión en IOL
Buenos Aires domingo 28 junio(PR/26)– La última semana completa de junio nos dejó un panorama financiero completamente reconfigurado a nivel global. Lo que empezó como un tibio optimismo por ciertos acercamientos diplomáticos terminó diluyéndose ante la realidad del mercado.
Por un lado, vimos una lógica y selectiva toma de ganancias en las empresas de hardware para Inteligencia Artificial, un sector que venía volando muy alto. Por el otro, reaparecieron los fantasmas logísticos en una de las arterias comerciales más vigiladas del planeta: el Estrecho de Ormuz. Mientras tanto, a nivel local, la city se vio obligada a digerir el veredicto anual de la calificadora MSCI, que trajo una dosis de cruda realidad institucional.
Wall Street bajo la lupa: Microchips volátiles y el fantasma de las tasas altas
El mercado de semiconductores experimentó una montaña rusa de emociones. Todo comenzó cuando se supo que la surcoreana SK Hynix planeaba reasignar recursos hacia la memoria convencional DRAM, lo que encendió las alarmas y provocó un sismo bursátil en el índice KOSPI de Seúl.
Aunque a mitad de semana el gigante Micron Technology (MU) trajo alivio con un balance récord y la proyección de un mercado desabastecido de chips HBM hasta 2027 —haciendo saltar su acción un 17%—, la alegría duró poco. Apple (AAPL) enfrió los ánimos al anunciar subas de hasta USD 300 en iPads y MacBooks para mitigar los costos logísticos de sus insumos. Para colmo de males, el viernes el optimismo se terminó de congelar con los rumores de que OpenAI evalúa postergar su tan esperada salida a la bolsa (IPO).
En el frente macroeconómico de Estados Unidos, las noticias tampoco dieron tregua. El Índice de Precios de Gastos de Consumo Personal (PCE), la medida de inflación favorita de la Reserva Federal, cruzó el umbral del 4% interanual por primera vez en tres años, con una lectura núcleo que se clavó en el 3,4% anual.
Este dato no hizo más que darle la razón a la postura dura (hawkish) de la Fed liderada por Kevin Warsh. Ahora el mercado se prepara para la posibilidad de hasta dos subas de tasas de interés antes de que termine el año, lo que catapultó al Índice Dólar (DXY) a sus máximos en 13 meses.
Petróleo en baja: Los drones en Ormuz no pudieron sostener los precios
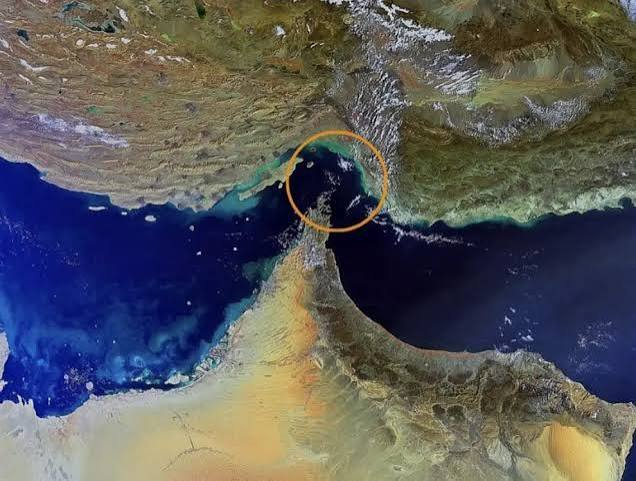
El mercado internacional del crudo borró de un plumazo las ganancias de los últimos días, revirtiendo por completo la racha alcista. La tensión máxima ocurrió cuando la administración de Donald Trump confirmó que la Guardia Revolucionaria de Irán (IRGC) atacó con drones comerciales al buque de carga Ever Lovely, de bandera de Singapur, en las costas de Omán.
El ataque obligó a la ONU a suspender temporalmente los planes de evacuación marítima coordinados en Suiza. Si bien este incidente disparó un rebote inicial del 2% por el regreso de la prima de riesgo geopolítico, el miedo se disipó rápido: el volumen diario de tránsito se mantuvo firme en las 54 embarcaciones.
Al cierre de la semana, el balance fue lapidario: tanto el crudo Brent como el estadounidense WTI anotaron una pérdida cercana al 9%. El Brent terminó rindiéndose en la zona de los USD 72,51 el barril, mientras que el WTI perforó el piso psicológico de los setenta dólares para cotizar en USD 69,40. Detrás de esta caída también pesó la expectativa de que el Tesoro norteamericano mantendrá bajo estricto control las cuentas de garantía humanitaria para Irán.
El «efecto MSCI Standalone» frena el entusiasmo de la city porteña
En la plaza local, las acciones de empresas argentinas intentaron construir un piso técnico sobre el final de la semana para digerir las novedades. El gran protagonista fue el veredicto de MSCI, que decidió mantener a la Argentina en la categoría de mercado Standalone para 2026.
Aunque la entidad reconoció que la flexibilización de capitales implementada en abril de 2025 fue un avance, advirtió que los controles cambiarios residuales y las trabas burocráticas para repatriar utilidades acumuladas bloquean una reclasificación automática.
A pesar del golpe del veredicto, el viernes trajo un leve alivio. Tras un desplome previo del 4,4%, las acciones argentinas en Nueva York rebotaron hasta un 2,6%, lideradas por el sector energético (Central Puerto) y bancos como Banco Macro (+2%) y Grupo Financiero Galicia (+1,6%). El índice S&P Merval recuperó un 0,9% en pesos en la última jornada para situarse en las 3.122.638 unidades.
Sin embargo, cuando miramos la foto del acumulado semanal, el saldo es negativo: una caída del 5% en pesos y del 7,22% medido en dólares CCL.
Por último, el mercado de renta fija se movió al compás de los guiños de la vocera del FMI, quien destacó las mejoras financieras del país.
Los bonos en dólares (Bonares y Globales) tuvieron variaciones marginales del -0,2% en su tramo largo, haciendo que el Riesgo País subiera levemente hasta consolidarse en las 437 unidades, manteniéndose en los techos del mes.
Con este telón de fondo, todas las miradas se dirigen ahora al Palacio de Hacienda, que enfrenta un enorme desafío financiero al anunciar una licitación clave para renovar vencimientos en pesos por la friolera de $16,2 billones.
Primicias Rurales
Fuente: (InvertirOnline).
Abr 29, 2026 | Actualidad, Economía / Economía del Agro, Opiniones
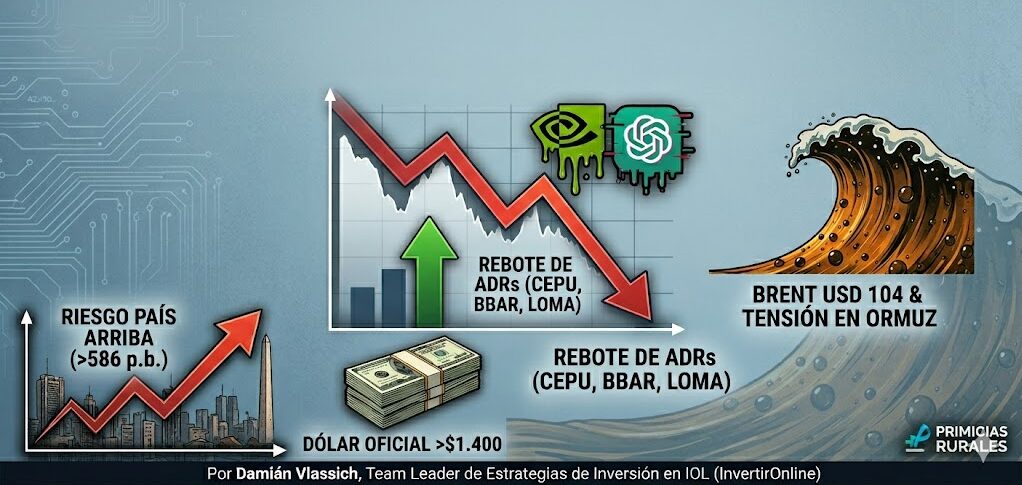
La inestabilidad global creció este martes tras datos decepcionantes en el sector tecnológico y una crisis diplomática en la OPEP. En este contexto de aversión al riesgo, el Riesgo País argentino trepó a máximos de dos meses, mientras el petróleo superó los USD 104.
Por Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Buenos Aires, miércoles 29 abril (PR/26) — La estabilidad que los mercados intentaron construir tras el hito tecnológico de la semana pasada se desvaneció este martes. Una combinación de datos decepcionantes de OpenAI y el estancamiento de las negociaciones en Medio Oriente provocó una rotación defensiva.
Mientras Wall Street ve cómo se corta su racha histórica en semiconductores, Argentina enfrenta un escenario de mayor aversión al riesgo global que empuja su Riesgo País a máximos de dos meses.
Petróleo: Emiratos Árabes abandona la OPEP y escala la tensión
Los precios de la energía volvieron a acelerarse en una jornada marcada por fracturas diplomáticas y retórica bélica.
Brent arriba de USD 104: El crudo alcanzó su nivel más alto en tres semanas. El Brent escaló un 2,5% hasta los USD 104,18, mientras que el WTI subió un 3,9% para ubicarse en USD 100,16.
Cisma en el cartel: Emiratos Árabes Unidos anunció su salida de la OPEP tras 60 años, en medio de desacuerdos con Arabia Saudita sobre la protección regional frente a Irán. Esta movida histórica añade incertidumbre sobre las cuotas de producción futuras.
Statu quo bélico: Donald Trump afirmó que Irán está en «estado de colapso» y rechazó la última propuesta de Teherán por no abordar el programa nuclear. Con el Estrecho de Ormuz prácticamente cerrado, EE. UU. endurece su bloqueo naval como herramienta de presión.
Wall Street: La sombra de OpenAI y el fin del rally en Chips
Nueva York operó a la baja tras conocerse que la empresa de Sam Altman no está cumpliendo con sus objetivos de monetización.
Alerta en OpenAI: Un informe del Wall Street Journal reveló que la empresa matriz de ChatGPT incumplió sus metas de usuarios y facturación. Esto generó temores sobre la sostenibilidad del gasto masivo en centros de datos, castigando a socios clave como Oracle (-3,5%) y SoftBank (-10%).
Toma de ganancias en Tech: El índice de semiconductores (SOX) cortó una racha de 18 días al alza. Gigantes como Nvidia (-1,2%) y AMD (-3,1%) sintieron el impacto de la rotación hacia sectores defensivos como consumo masivo (Coca-Cola subió un 4% tras sus balances).
Bancos Centrales en foco: El Banco de Japón mantuvo tasas pero con una división interna récord, mientras el mercado espera con cautela la decisión de la Fed de mañana miércoles.
Argentina: El Riesgo País vuelve a subir, pero las acciones rebotan en dólares
La plaza local sintió el impacto de la aversión al riesgo emergente, en una rueda de «vuelo a la calidad» donde los bonos fueron los más afectados.
Bonos y Riesgo País: El Riesgo País de JPMorgan aumentó por octava jornada consecutiva, ubicándose en los 586 puntos básicos.
Dólar oficial arriba de $1.400: El tipo de cambio mayorista corrigió a la baja este martes, pero se mantuvo firme por encima de la barrera de los $1.400, consolidando un nuevo piso cambiario.
ADRs al alza: A contramano de la renta fija, las acciones en Nueva York mostraron resiliencia. Central Puerto (CEPU), BBVA (BAR) y Loma Negra (LOMA) lideraron con subas del 3%.
Primicias Rurales
Fuente: IOL Inversiones
Abr 23, 2026 | Actualidad, Economía / Economía del Agro, Opiniones
Por Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
La jornada de ayer miércoles estuvo marcada por una paradoja: mientras el conflicto en el Estrecho de Ormuz escalaba con ataques directos a buques mercantes, los mercados financieros globales reaccionaron al alza tras la decisión unilateral de Donald Trump de extender el cese al fuego.
En el plano local, el optimismo internacional se chocó con los datos del Indec, que mostraron una contracción en la actividad económica durante febrero, manteniendo al Merval en una senda lateral.
Petróleo: Máxima tensión tras el ataque a tres buques
A pesar de los esfuerzos diplomáticos, la seguridad en el Estrecho de Ormuz volvió a quebrarse, disparando nuevamente los precios de la energía.
Incidente en el Estrecho: La Guardia Revolucionaria de Irán atacó y confiscó dos buques mercantes, alegando falta de permisos, lo que elevó la prima de riesgo al instante.
Brent arriba de USD 101: Los precios reaccionaron con subas agresivas. El Brent escaló un 3,4% hasta los USD 101,82, mientras que el WTI saltó un 3,7% para ubicarse en USD 93,01.
La jugada de Trump: En un movimiento sorpresivo minutos después del cierre de ayer, el presidente Trump extendió indefinidamente el cese al fuego a pedido de Pakistán. No obstante, advirtió que el bloqueo naval sobre Irán se mantendrá hasta que Teherán presente una propuesta de paz unificada.
Wall Street: Optimismo por la tregua y rally en semiconductores
Nueva York ignoró el ruido bélico y se enfocó en la extensión de la tregua y en una temporada de balances que sigue sorprendiendo positivamente.
Récord en Chips: El sector tecnológico lideró el mercado. El ETF de semiconductores (SOXX) anotó su 16ª subida consecutiva, su racha más larga de la historia. Empresas como Micron Technology (MU) saltaron un 8%, impulsadas por la demanda de infraestructura de IA.
S&P 500 y Nasdaq al alza: El S&P 500 subió un 0,9%, mientras que el Nasdaq avanzó un 1,4%. El mercado parece haber comprado la tesis de que «lo peor del conflicto ya pasó» y que la economía de EE. UU. es lo suficientemente resiliente para soportar el bache energético.
United Airlines sufre el crudo: A contramano del rally, las aerolíneas sufrieron. United cayó un 6,9% tras presentar una guía de ganancias debilitada por el incremento en los costos del combustible.
Argentina: El bache de actividad y la pulseada por el Riesgo País
Para la plaza local, la jornada fue de cautela ante la publicación de datos macroeconómicos oficiales y la incertidumbre en el frente externo.
Caída en la actividad: El Indec informó que el EMAE retrocedió un 2,1% interanual en febrero (-2,6% desestacionalizado respecto a enero). Si bien sectores como Minería (+9,9%) y Agricultura (+8,4%) crecieron, la caída del 8,7% en la industria manufacturera arrastró el índice general.
Riesgo País y Bonos: Tras el rally de la semana pasada, el indicador de JPMorgan mostró una leve suba hasta los 535 puntos básicos. Los bonos operaron en su mayoría en terreno neutral. Mientras el Global 2029 subió un 0,5%, la mayoría apenas tuvo variaciones positivas.
Merval y ADRs en rojo: El índice líder cedió un 0,7%, afectado por la rotación de carteras hacia activos de mayor capitalización global. En Wall Street, los ADRs bancarios y energéticos mostraron mayoría de bajas, con Edenor y BBVA cayendo un 3,4%.
Primicias Rurales
Fuente IOL Inversiones