Oct 14, 2026 | Actualidad, Ferias, Exposiciones y Cursos, Ganadería
Con un pabellón de 1.000 metros cuadrados y 30 empresas exportadoras, el IPCVA participará en una de las ferias de alimentos más importantes del mundo. Las nuevas exigencias ambientales, el acuerdo Mercosur-Unión Europea y las restricciones a la carne brasileña marcarán la agenda comercial.
Buenos Aires miércoles 14 octubre (PR/26)– Se vienen cambios que podrían redefinir el negocio de la carne vacuna en Europa, y la Argentina quiere estar en la primera fila. El Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) encabezará la participación nacional en la SIAL París 2026, del 17 al 21 de octubre en Francia.
La feria, una de las más importantes del mundo para la industria alimentaria, llega en un momento especialmente estratégico. Se acerca la aplicación del reglamento europeo sobre productos libres de deforestación, se abren oportunidades con el acuerdo Unión Europea-Mercosur y hay restricciones que afectan el ingreso de la carne brasileña al mercado comunitario.
En ese contexto, el IPCVA buscará consolidar el posicionamiento de la Carne Argentina en uno de sus mercados de mayor valor. También quiere mostrarles a los importadores europeos los avances de la cadena nacional para responder a las nuevas exigencias comerciales y ambientales.
“Va a ser una feria ligeramente distinta por la implementación de la normativa de deforestación y el tratado Unión Europea-Mercosur en un escenario en donde hoy Brasil tiene prohibido el ingreso de productos cárnicos”, aseguró Georges Breitschmitt, presidente del IPCVA. Y remarcó: “Es un evento muy trascendente para la carne argentina en un mercado tan exigente, histórico y de alto valor”.
Un pabellón para lucir lo mejor de la carne argentina
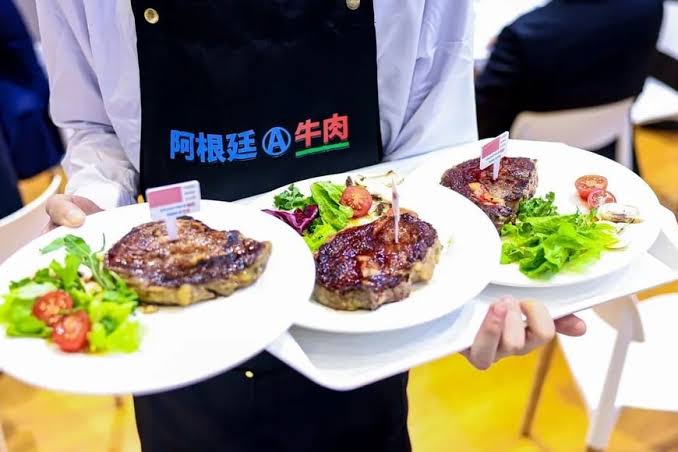
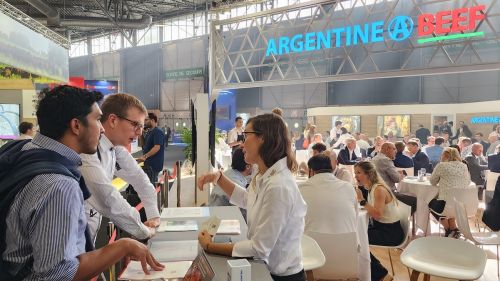
Para la ocasión, el Instituto desarrollará un imponente Pabellón Argentine Beef de 1.000 metros cuadrados, con espacios individuales para cada una de las 30 empresas participantes.
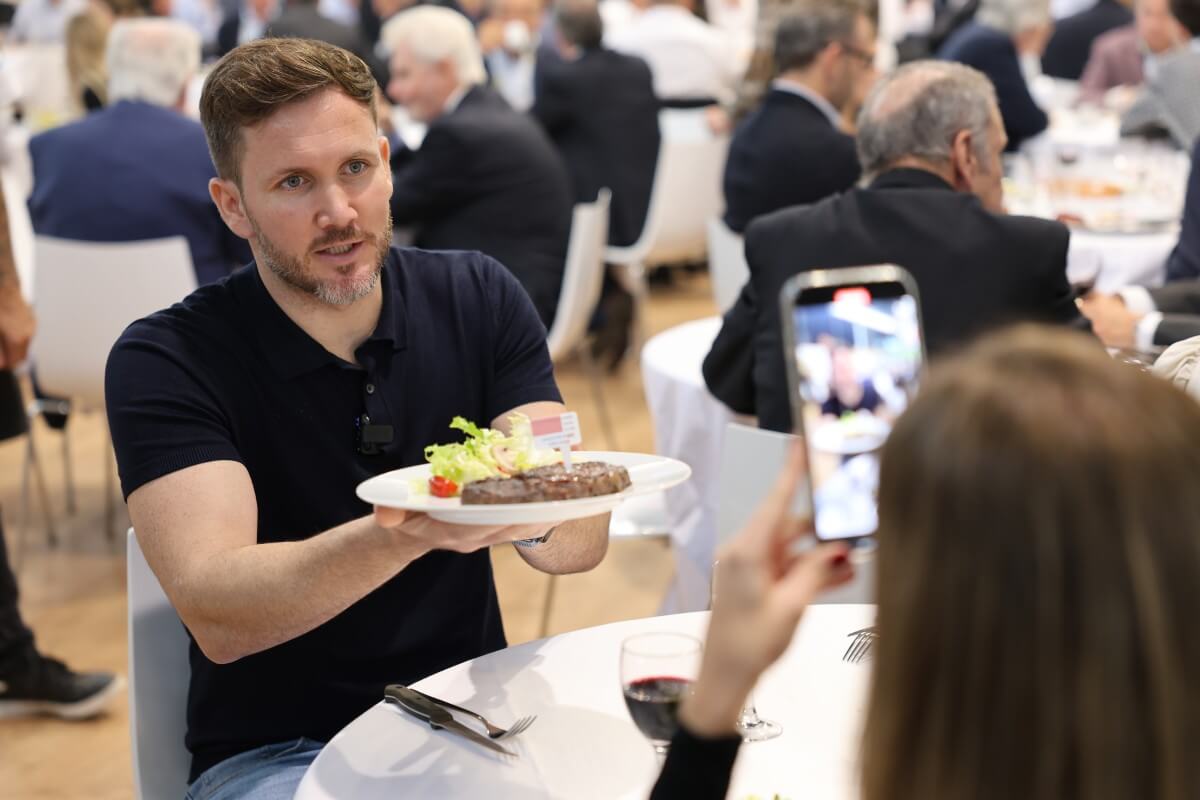
También estará el tradicional restaurante, donde los exportadores recibirán a clientes y compradores internacionales para que degusten bifes anchos y angostos de la mejor carne argentina.
La deforestación, en el centro de la agenda
Uno de los ejes de la participación argentina será la próxima aplicación del Reglamento (UE) 2023/1115 sobre productos libres de deforestación, que establece nuevas condiciones para comercializar carne vacuna en el mercado europeo.
Para abordarlo, el IPCVA realizará reuniones informativas con importadores y operadores europeos los días 17, 18, 19 y 20 de octubre. Allí presentará los avances de la cadena de ganados y carnes para responder a la normativa y preservar el acceso a ese mercado estratégico.
Durante los encuentros se explicará cómo funciona la plataforma VISEC Carne y cómo interactúa con importadores de distintos países europeos, con quienes ya se realizaron pruebas piloto.
El sistema articula información oficial del SENASA, la geolocalización de establecimientos ganaderos y el análisis satelital. Su objetivo es respaldar el origen de la producción y facilitar los procesos de diligencia debida que exige la Unión Europea.
De esta manera, la Argentina buscará demostrar que cuenta con herramientas científicas, tecnológicas y de trazabilidad para responder a las nuevas demandas ambientales del comercio internacional.
Un mercado de alto valor que abre nuevas oportunidades
La Unión Europea continúa siendo un destino estratégico para la carne vacuna argentina. Durante 2025 concentró aproximadamente el 10% del volumen exportado, pero representó cerca del 20% del valor total de las ventas externas.
Ese contraste refleja la importancia de este mercado para los cortes de mayor precio. A los negocios tradicionales, como los de la Cuota Hilton, se suman ahora las perspectivas del acuerdo Mercosur-Unión Europea.
A eso se agrega el nuevo escenario generado por las restricciones a las exportaciones brasileñas de carne hacia el bloque comunitario, un factor que cambia el tablero comercial.
Todos estos temas estarán presentes en las conversaciones comerciales de la SIAL París, un ámbito privilegiado para fortalecer relaciones con los importadores, analizar las condiciones de acceso y explorar nuevas oportunidades de negocios.
Una gran vidriera internacional para la Carne Argentina
La SIAL París se realiza cada dos años y reúne a los principales protagonistas de la industria alimentaria mundial. Para su edición 2026, la organización prevé la participación de unos 8.000 expositores de más de 130 países.
Eso la convierte en una plataforma estratégica para el comercio internacional de alimentos, y el Pabellón Argentine Beef volverá a ser uno de sus espacios de promoción más importantes de la carne vacuna nacional.
Allí se combinarán reuniones comerciales, degustaciones y acciones institucionales destinadas a fortalecer el reconocimiento de la Carne Argentina en los mercados internacionales.
Las 30 empresas que acompañan al IPCVA
Las 30 empresas y entidades que estarán junto al IPCVA en el Pabellón Argentine Beef son: Abuelo Julio, APEA, Argall, Arrebeef, Asociación Argentina de Angus, Azul Natural Beef, Bustos y Beltrán, Compañía Bernal, Conallison, Ecocarnes, Estancias de Patagonia, Frigorífico Bermejo, Frigorífico Forres Beltran, Frigorífico Gorina, Frigorífico Rioplatense, Frimsa, Grupo Lequio, Grupo Tresnal, Industrias Frigoríficas Recreo, Industrias Frigoríficas Sur, Italmen Menudencias, La Anónima, Madeka, MBRF Quickfood, Minerva Swift, Nestor Tomasello, Offal Exp, Rafaela Alimentos, Santa Giulia y Urien Loza.

Carne, Vacuna, Argentina, IPCVA, SIAL, París, Francia, Exportaciones, Europa, Mercosur, Deforestación, Trazabilidad, Hilton, Brasil, Pabellón, Feria, Importadores, Ganadería, Frigoríficos, SENASA, VISEC, Mercados, Comercio, Alimentos, Sostenibilidad, Normativa, Bifes, Angus, Cuota, Negocios
Primicias Rurales
Fuente: PR
Oct 11, 2026 | Congresos y Cursos, Especial
Especialistas del SENASA, la CNEA y la Secretaría de Agricultura se reunieron en el Centro Atómico Ezeiza para analizar cómo aplicar esta tecnología como tratamiento cuarentenario y abrir puertas en los mercados de destino.
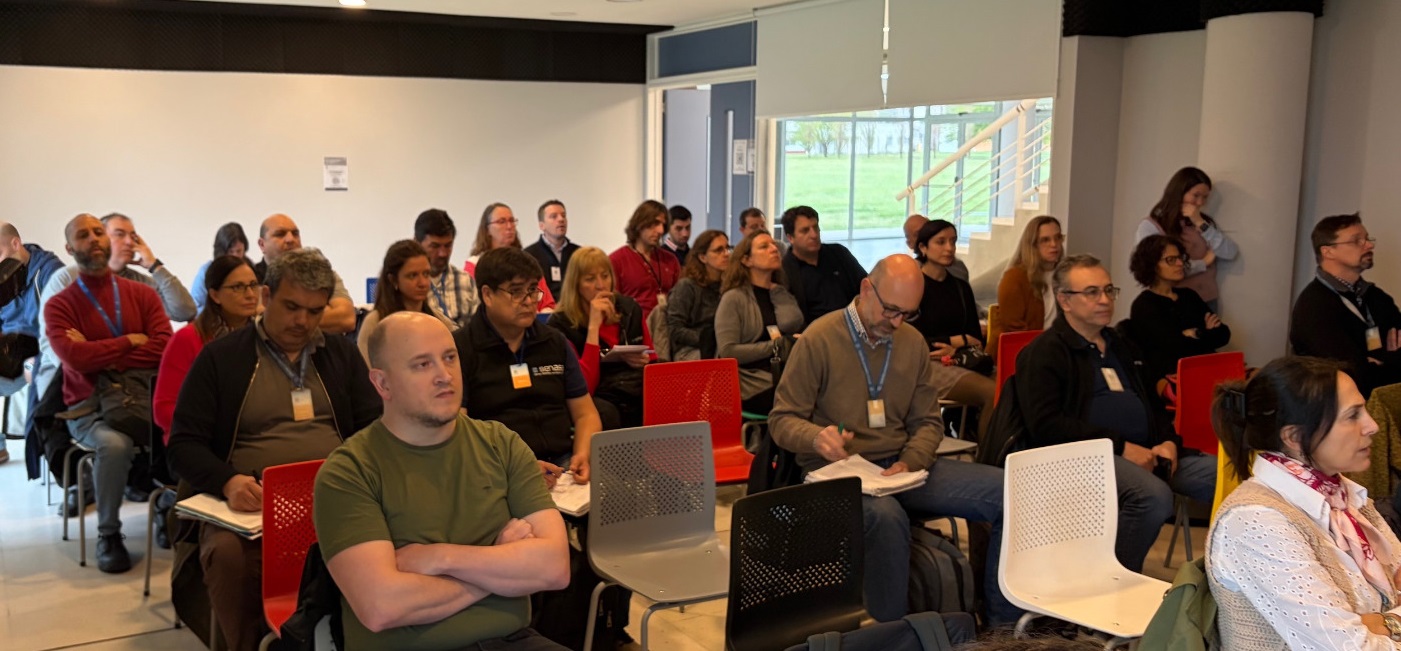
Buenos Aires domingo 11 octubre (PR/26)– Con el objetivo de abordar los fundamentos y las posibilidades de aplicación de la irradiación como tratamiento cuarentenario para productos vegetales, el Centro Atómico Ezeiza de la Comisión Nacional de Energía Atómica (CNEA) fue escenario de una jornada de introducción. Participaron representantes del Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) y de la Secretaría de Agricultura, Ganadería y Pesca.
Un espacio para aprender y compartir experiencias
La actividad funcionó como un ámbito de intercambio y capacitación. Allí se repasaron los fundamentos biológicos de esta tecnología y su efectividad para el control de plagas, uno de los puntos que más interés despierta en el sector.
Además, se trabajó sobre los aspectos tecnológicos, operativos y normativos vinculados con su aplicación, es decir, todo lo que hay que tener en cuenta para llevarla de la teoría a la práctica.
También se analizaron las condiciones de funcionamiento de las plantas de irradiación semi-industriales y los estándares de inocuidad asociados a estos tratamientos.
Una alternativa para cuidar los cultivos y abrir mercados
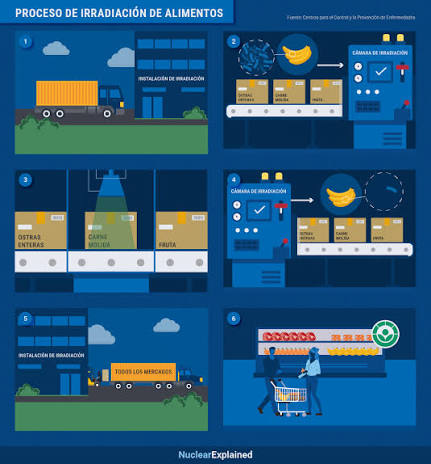
La irradiación como tratamiento cuarentenario es una alternativa para el manejo de plagas en productos vegetales. Además, puede contribuir a facilitar el comercio internacional en aquellos casos en que los países de destino establecen protocolos que contemplan este tipo de tratamiento.
En ese marco, los participantes analizaron las oportunidades que ofrece la tecnología para atender los requisitos fitosanitarios de los mercados de exportación e intercambiaron conocimientos sobre las condiciones necesarias para su implementación.

Asimismo, se destacó la importancia de la cooperación técnica y del intercambio de experiencias con organismos especializados, entre ellos el Organismo Internacional de Energía Atómica (OIEA), para desarrollar y fortalecer capacidades vinculadas con la aplicación de tratamientos por irradiación.
Una recorrida para ver la tecnología en acción
Los asistentes visitaron la Planta de Irradiación Semi Industrial de la CNEA, donde conocieron de cerca sus instalaciones y el funcionamiento de los equipos.
La visita incluyó, además, la observación de un ensayo práctico de estudio dosimétrico en frutas, que permitió conocer aspectos relacionados con la aplicación y la evaluación del tratamiento.
De este modo, la jornada se convirtió en una instancia de intercambio entre los organismos participantes para profundizar el conocimiento sobre la tecnología de irradiación y sus aplicaciones en el ámbito fitosanitario.
Primicias Rurales
Fuente: Argentina.gob.ar
Oct 9, 2026 | Actualidad, Informes Técnicos
Argentina, Brasil, Paraguay y Uruguay son exportadores netos de granos, pero sus Estados se vinculan con el campo de maneras muy distintas: en 2024 Brasil destinó al sector el 9% de su producción y Argentina le quitó el 15%.
Por Giuliana Dellamaggiore – Emilce Terré
Rosario, viernes 9 octubre (PR/26)– Argentina, Brasil, Paraguay y Uruguay comparten bloque comercial y la condición de exportadores netos de granos, pero no la forma en que sus Estados se vinculan económicamente con el sector agropecuario.
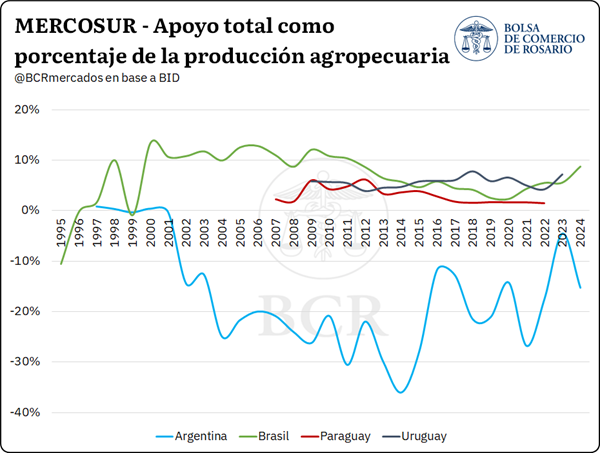
A fines de los años noventa, Argentina y Brasil promediaban valores netos de apoyo al agro cercanos a cero. Veinticinco años después quedaron en extremos opuestos: en 2024, Brasil destinó al sector el 9% del valor de su producción agropecuaria.
En Argentina, en cambio, las políticas públicas implicaron una transferencia neta desde el sector hacia el resto de la economía equivalente al 15%. Uruguay y Paraguay, por su parte, apoyaron al campo durante todo el período analizado, con niveles promedio del 6% y el 3% de su producción agropecuaria.
Cómo se mide cuánto recibe (o cuánto pierde) el campo
Este informe es la primera entrega de un análisis que busca examinar las políticas de apoyo al sector en los cuatro socios comerciales. El objetivo es determinar la magnitud de las transferencias que los Estados dirigen al agro, los instrumentos que las canalizan y su relación con el desempeño productivo de cada país.
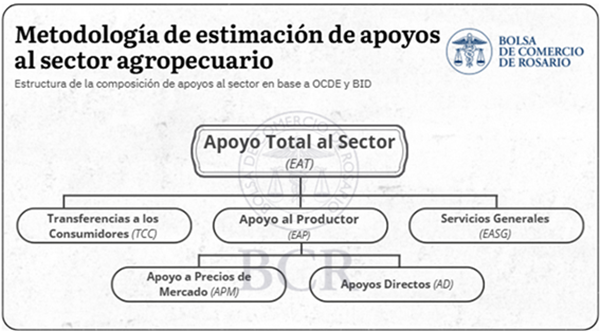
Para comparar, se usa la metodología de Estimaciones de Apoyo desarrollada por la OCDE y aplicada en América Latina por el BID a través de la iniciativa Agrimonitor. Mide el valor monetario de las transferencias que cada política genera para el sector durante un año y ofrece así un denominador común.
Esas transferencias viajan por cuatro canales. El primero son los Apoyos a Precios de Mercado (APM), generados por la brecha entre el precio que recibe el productor en el mercado doméstico y el precio de referencia internacional. El segundo canal son los Apoyos Directos (AD): pagos presupuestarios al productor asociados a la producción, al uso de insumos o a la inversión.
El tercero es el Apoyo a los Servicios Generales (EASG), con transferencias en investigación, sanidad, educación agropecuaria e infraestructura rural, cuyo beneficiario es el sector en su conjunto. El cuarto son las Transferencias a los consumidores (TCC), pagos presupuestarios destinados a favorecer o proteger el consumo de alimentos.
Los dos primeros canales conforman el Apoyo al Productor (EAP) y los cuatro juntos, el Apoyo Total (EAT). Este último indicador admite valores negativos cuando el conjunto de políticas deriva en una transferencia neta desde el sector agropecuario hacia el resto de la economía.
Argentina: del equilibrio a la detracción
Entre 1997 y 2001, el apoyo total al sector agropecuario argentino promedió USD 40 millones anuales, equivalentes al 0,2% del valor de la producción agropecuaria (VPA). Los apoyos directos y las transferencias destinadas a servicios generales compensaban las detracciones asociadas a las distorsiones de precios.
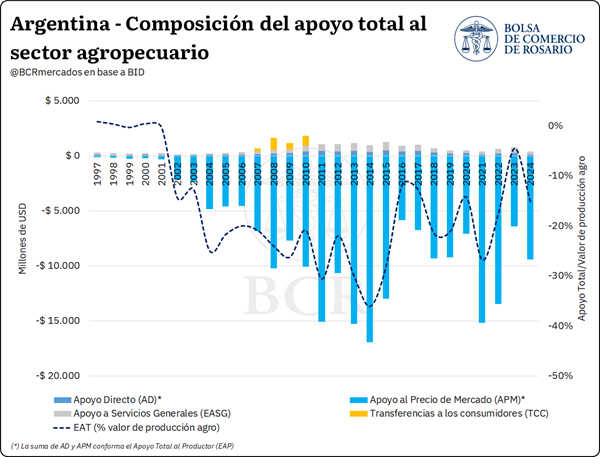
El punto de inflexión se produjo en 2002, con la reintroducción de los Derechos de Exportación (DEX) y otras medidas orientadas a desacoplar los precios internos de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones.
Entre 2007 y 2010 se implementaron además subsidios al consumo y compensaciones a la industria molinera (OECD, 2025). Como resultado, entre 2002 y 2015 las políticas agropecuarias implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del VPA.
La detracción por precios alcanzó a todos los productos analizados excepto carne de cerdo, huevos y frutas y hortalizas, y promedió USD -8.800 millones. Los AD promediaron USD 267 millones anuales y mutaron de pagos a la producción, dominantes hasta 2006, a pagos por uso de insumos para formación de capital fijo. Los servicios generales promediaron USD 385 millones anuales y se concentraron en el sistema de conocimiento e innovación, canalizado a través del INTA.
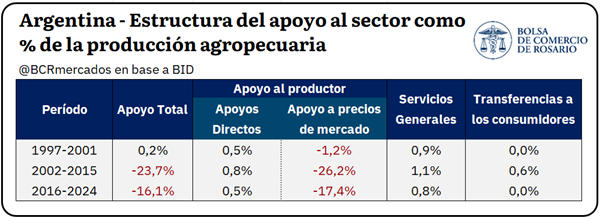
A partir de 2016, el esquema viró hacia una mayor apertura y disminuyó la magnitud de las transferencias negativas. Sin embargo, desde 2018 el contexto cambiario y la posterior reintroducción de los DEX volvieron a profundizar las distorsiones de precios.
Entre 2016 y 2024 la detracción se moderó casi ocho puntos respecto del período anterior, pero los AD y servicios generales sumados pasaron del 1,9% al 1,3% del VPA. El sostén de precios promedió USD −9.100 millones anuales, frente a USD 256 millones de apoyos directos.
Los servicios generales, con USD 395 millones anuales, mantuvieron su concentración en el sistema de conocimiento e innovación, mientras la inspección y control a cargo del SENASA ganaba terreno a costa de la infraestructura rural.
En todo el período 1997-2024, las distorsiones de precios explicaron la mayor parte de la detracción: acumularon USD 207.500 millones, frente a USD 6.500 millones de apoyos directos y USD 9.700 millones destinados a servicios generales.
Brasil: del azúcar al seguro agrícola
Entre 1995 y 1999, el apoyo total brasileño promedió USD 33 millones anuales, equivalentes al −0,02% del valor de la producción. Fue el resultado de una compensación entre los AD y los servicios generales, por unos USD 6.300 millones anuales, y una detracción de precios de magnitud similar.
Esa detracción se originaba principalmente en el complejo azucarero. El AD estaba concentrado en la reestructuración de la deuda rural, y el gasto en servicios generales, en reforma agraria y asentamientos e infraestructura rural.
La liberalización del sector azucarero invirtió el signo del sostén de precios y abrió una etapa de fuerte expansión del apoyo. Entre 2000 y 2012 el apoyo total se elevó a un promedio del 11% del VPA, concentrado en apoyos al productor.
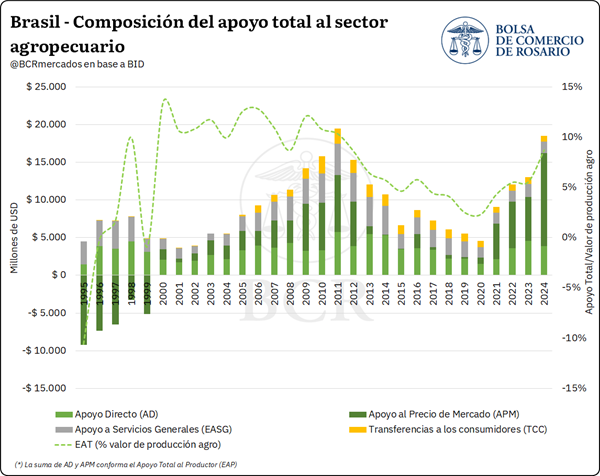
El APM se concentró en arroz, maíz y soja, mientras que el AD se repartió entre la reestructuración de la deuda y los subsidios de tasa de interés sobre crédito a la inversión (PRONAF). Las transferencias en servicios generales promediaron USD 2.400 millones y aparecieron las transferencias presupuestarias a consumidores.
Entre 2013 y 2020 el apoyo total se redujo a menos de la mitad respecto del período anterior, debido al retroceso del APM, que se volvió residual. Los AD pasaron a ser el principal canal, con un promedio de USD 3.400 millones anuales.
Esos apoyos se concentraron en subsidios de tasa de interés e instrumentos de seguro, mientras la investigación y desarrollo ganaba participación dentro de los servicios generales, que permanecieron casi constantes en dólares en relación con el período anterior.
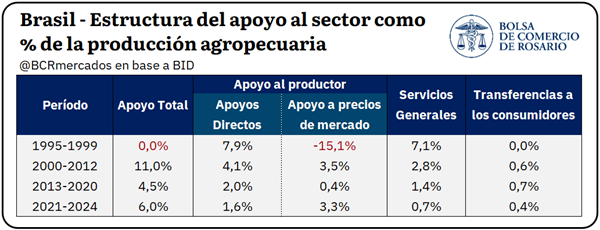
En 2021-2024 la composición se revirtió y el sostén de precios volvió a ser el canal principal, con un promedio de USD 7.200 millones anuales concentrado en algodón, maíz, leche y arroz.
En el apoyo directo hubo además un cambio de instrumento: el seguro agrícola (PROAGRO) cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 constituye la mayor partida presupuestaria individual del apoyo brasileño.
En el acumulado del período 1995-2024, el apoyo total sumó USD 242.000 millones, y el canal dominante fue el presupuestario: los AD aportaron casi USD 100.000 millones, los servicios generales USD 72.500 millones, el APM USD 46.200 millones y las transferencias a los consumidores USD 23.500 millones.
En conjunto, el apoyo directo se canalizó a través del Sistema Nacional de Crédito Rural y del seguro de cosechas. Desde fines de la década del 2000, la totalidad de ese apoyo está condicionada a criterios ambientales y prácticas agrícolas específicas (OECD, 2025).
Los servicios generales pasaron del 7,1% del VPA en 1995-1999 al 0,7% en 2021-2024. La caída relativa combina dos movimientos: medido en dólares corrientes, el gasto se redujo a la mitad, mientras el valor de la producción se quintuplicó.
Uruguay: la estabilidad de apostar por los servicios
Entre 2009 y 2013 el apoyo total uruguayo promedió el 5,1% del VPA, con más de la mitad canalizada hacia servicios generales. Una década más tarde, entre 2019 y 2023, ese ratio se ubicó en 5,8%. En ese lapso, los servicios generales cedieron participación dentro del total frente a los apoyos directos. El desplazamiento fue gradual y no obedeció a un repliegue del gasto en servicios generales, sino al crecimiento del AD.
El APM ocupó históricamente el 21% del apoyo total y se concentró en productos destinados al mercado interno. A finales del período analizado, el apoyo vía precios promedió 1,3% del VPA (USD 87 millones anuales).
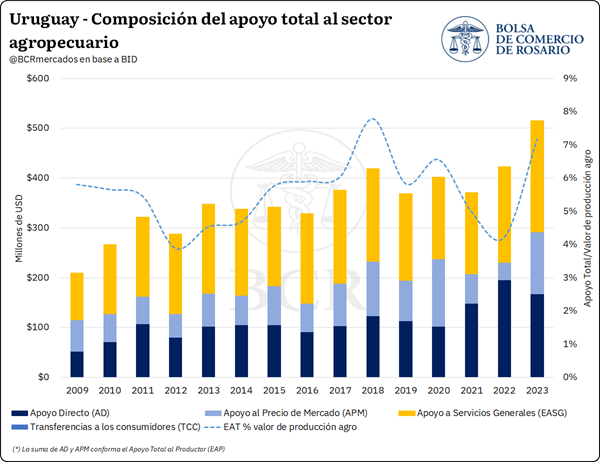
El pollo, la papa y la manzana concentraron el 75% de ese apoyo, sostenidos por licencias y barreras sanitarias en frontera (Szephegyi et al., 2025). Los AD promediaron USD 145 millones anuales en 2019-2023 y su instrumento principal fue la exoneración de aranceles y de la tasa consular a la importación de insumos.
El segundo instrumento de la categoría fue el subsidio implícito en la renta que cobra el Instituto Nacional de Colonización a sus arrendatarios. Le siguen el Fondo de Fomento de la Granja, la trazabilidad ganadera obligatoria del SIRA y la bonificación de tarifa eléctrica (Szephegyi et al., 2025).
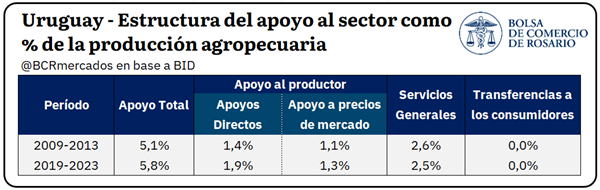
En los servicios generales —USD 185 millones anuales— la innovación y transferencia de conocimiento explicaron más de la mitad, seguidas de la inspección y control y de la infraestructura.
En el acumulado 2009-2023, Uruguay destinó USD 2.500 millones a servicios generales, USD 1.600 millones en apoyos directos y USD 1.100 millones a sostén de precios. El resultado es una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
Paraguay: todo pasa por el presupuesto
Paraguay es el único de los cuatro países que no registra apoyo vía distorsión de precios ni transferencias a consumidores. Su apoyo es íntegramente presupuestario y se reparte entre servicios generales (52%) y apoyos directos (48%).
Entre 2007 y 2008 el apoyo total promedió USD 90 millones anuales. El escenario cambió a partir de 2009: el apoyo se duplicó con creces respecto del bienio previo y alcanzó ese mismo año un máximo del 6% del VPA. La expansión se apoyó sobre todo en los servicios generales, que se cuadruplicaron como proporción del valor de producción.
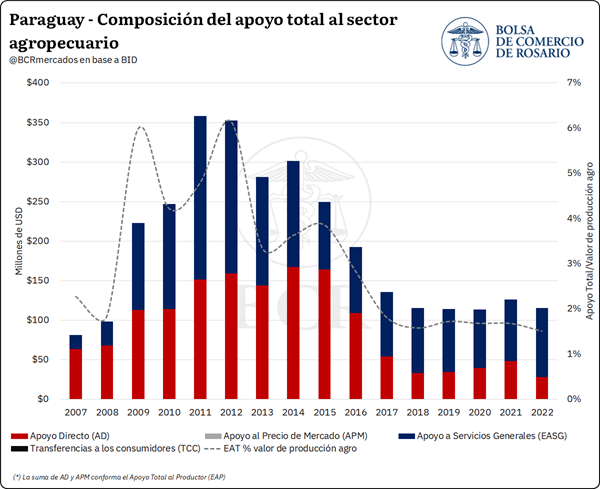
Entre 2009 y 2016 los apoyos directos promediaron USD 140 millones anuales y descansaron sobre dos bloques: la formación de capital fijo, canalizada a través del Crédito Agrícola de Habilitación, el INDERT y el Fondo Ganadero, y los servicios en predio (Cresta et al., 2019).
Los servicios generales promediaron USD 136 millones anuales en el mismo período, con un rasgo distintivo: las transferencias en conocimiento e innovación se concentraron en la educación superior antes que en investigación.
La inspección y control fue el único componente que creció de manera sostenida, del 7,2% en 2009 al 21,8% en 2016, impulsado por los programas de calidad e inocuidad (Cresta et al., 2019).
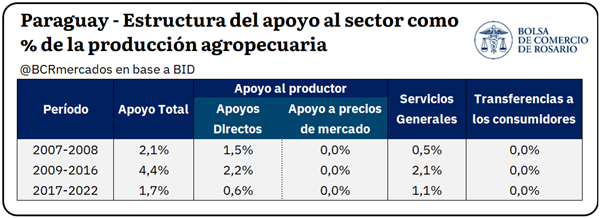
El rasgo que define a Paraguay es la disminución en el apoyo. Entre 2017 y 2022 el apoyo total se redujo a menos de la mitad del período anterior, y la contracción recayó con distinta intensidad sobre los dos canales.
Los apoyos directos cayeron a poco más de un cuarto de su nivel previo, hasta USD 40 millones anuales, mientras los servicios generales se redujeron casi a la mitad, hasta USD 80 millones. En el acumulado 2007-2022, Paraguay destinó al sector agropecuario USD 3.100 millones, repartidos entre USD 1.600 millones en servicios generales y USD 1.500 millones en apoyos directos.
Qué dicen los números cuando se ponen lado a lado
Sobre una base común de comparación, entre 2020 y 2022 el apoyo total equivalió al 5,3% del VPA en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%.En perspectiva internacional, el apoyo total promedió en ese período el 11% en las once economías emergentes relevadas por la OCDE y el 25% en sus países miembros (Szephegyi et al., 2025).
Argentina es el único país con apoyo neto negativo y el de mayor incidencia de las distorsiones de precios: estas generaron una transferencia desde el sector de aproximadamente USD 13 por cada dólar canalizado mediante apoyos directos y servicios generales.
Brasil presenta la trayectoria de mayor transformación en la composición de sus instrumentos, con el seguro agrícola como principal partida presupuestaria individual desde 2023.
Uruguay exhibe la trayectoria más estable, con los servicios generales como principal canal, mientras que Paraguay mantiene un esquema de apoyo íntegramente presupuestario.
¿Y qué pasa con la productividad?
Esta composición resulta relevante a la luz de la evidencia del BID, que encuentra una asociación negativa entre la Productividad Total de los Factores (PTF) y las políticas que generan distorsiones de precios. En cambio, halla una asociación positiva con las transferencias presupuestarias, tanto en forma de apoyos directos como de servicios generales (Salazar et al., 2025).
Los datos del USDA permiten contrastar esa configuración con el desempeño productivo. Entre 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay, y por 2 en Argentina.
Además, la participación argentina en la producción del bloque se redujo del 41% al 28%. La segunda entrega profundizará en estas trayectorias, examinando el marco de política sectorial de cada país.
Primicias Rurales
Fuente: BCR
Oct 9, 2026 | Agricultura, Especial, Informes Técnicos
Con el inicio de la temporada de nacimientos en la Patagonia, el SENASA pide intensificar el monitoreo y actuar a tiempo, con productos autorizados, para frenar a la plaga.
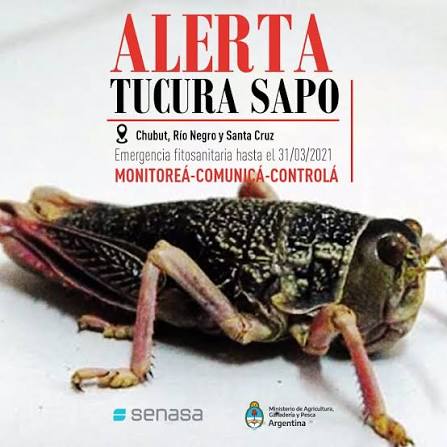
Buenos Aires viernes 9 octubre (PR/26)– Con el inicio de la temporada de nacimientos de la tucura sapo en la Patagonia, el Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) recomienda intensificar el monitoreo de la plaga para detectarla de manera temprana.
Cuándo y dónde empezar a mirar
Los primeros nacimientos se producen hacia fines del invierno y comienzos de la primavera. Por eso, resulta fundamental prestar especial atención a los sitios donde se registraron posturas o presencia de tucuras en temporadas anteriores.
Además, conviene hacer recorridas periódicas que permitan identificar los primeros focos antes de que la situación se complique.
Por qué conviene actuar rápido
La detección temprana permite realizar un control oportuno, especialmente durante los primeros estadios de desarrollo, cuando los insectos son más vulnerables.
Para el control de la plaga deben utilizarse productos fitosanitarios autorizados por el SENASA.
Un trabajo en equipo en toda la región
La prevención y el manejo de la tucura sapo requieren la participación coordinada de los distintos actores que trabajan en el territorio.
En ese marco funciona la Mesa Interinstitucional para el Manejo de Tucuras en la Patagonia Argentina (MTP), un espacio de articulación e intercambio de información para fortalecer el monitoreo, la detección temprana y las acciones de prevención y control.
La Mesa es coordinada por el SENASA y está integrada por organismos públicos, instituciones científicas, gobiernos provinciales, entes y representantes del sector productivo, entre otros actores vinculados con la problemática.
El trabajo conjunto permite compartir información sobre la situación de la plaga, fortalecer las capacidades de monitoreo, validar tecnologías, generar alertas y coordinar acciones para intervenir de manera temprana.
De esta manera, la articulación entre instituciones y la participación de productores y comunidades contribuyen a fortalecer la estrategia de prevención en toda la región.
En esa línea, el SENASA elaboró junto con otras instituciones de la Mesa la “Guía de recomendaciones para el monitoreo y control de la tucura sapo”, que brinda herramientas para la detección, el monitoreo y el manejo preventivo de la plaga.
Quién es la tucura sapo
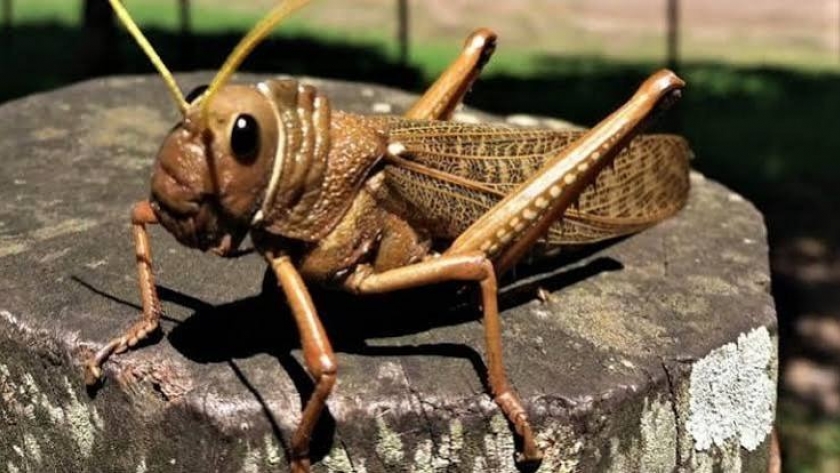
La tucura sapo (Bufonacris claraziana) es un insecto herbívoro nativo de la Patagonia argentina, presente principalmente en Río Negro, Chubut y Santa Cruz. No posee alas y se desplaza caminando o saltando.
Si bien no representa un peligro para las personas, cuando alcanza altas densidades puede ocasionar daños en pastizales naturales, pasturas y cultivos, afectando los recursos forrajeros disponibles para la producción ganadera.
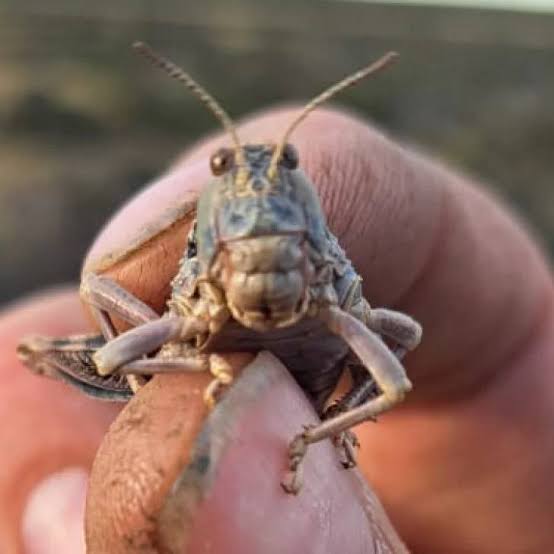
Los huevos permanecen en el suelo durante los meses fríos y las ninfas comienzan a emerger hacia fines del invierno. La especie tiene una generación anual y su ciclo se extiende durante los meses siguientes.
Ante la sospecha, avisar
Ante la detección o sospecha de presencia de tucura sapo, es importante dar aviso al SENASA: acridios@senasa.gob.ar o al teléfono 11-5700-5704.
Primicias Rurales
Fuente: SENASA
Oct 8, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Un informe compara cuánto y cómo apoyan al campo Argentina, Brasil, Paraguay y Uruguay: socios de un mismo bloque y exportadores netos de granos, pero con Estados que se vinculan de maneras muy distintas con el sector.
BCR- Giuliana Dellamaggiore – Emilce Terré
Rosario, Jueves 8 octubre (PR/26)– A fines de los noventa, tanto Argentina como Brasil promediaban valores netos de apoyo al sector agropecuario cercanos a cero. Veinticinco años después, quedaron en extremos opuestos.
En 2024, Brasil destinó al sector recursos equivalentes al 9% del valor de su producción agropecuaria. En Argentina, en cambio, las políticas públicas implicaron una transferencia neta desde el sector hacia el resto de la economía equivalente al 15%.
Uruguay y Paraguay, por su parte, apoyaron al sector en todo el período analizado, con niveles promedio del 6% y el 3% de su producción agropecuaria.
Así lo muestra el primer informe de un análisis de Giuliana Dellamaggiore y Emilce Terré, que busca determinar la magnitud de las transferencias que los Estados dirigen al agro, los instrumentos con los que las canalizan y su relación con el desempeño productivo de cada país.
Una vara común para medir el apoyo
El trabajo aplica la metodología de Estimaciones de Apoyo desarrollada por la OCDE y utilizada en América Latina por el BID a través de la iniciativa Agrimonitor. Mide el valor monetario de las transferencias que cada política genera para el sector durante un año, lo que ofrece un denominador común para comparar.
Esas transferencias circulan por cuatro canales. El primero son los Apoyos a Precios de Mercado (APM), que surgen de la brecha entre el precio que recibe el productor en el mercado doméstico y el precio de referencia internacional.
El segundo canal son los Apoyos Directos (AD): pagos presupuestarios al productor asociados a la producción, al uso de insumos o a la inversión.
El tercero es el Apoyo a los Servicios Generales (EASG), con transferencias en investigación, sanidad, educación agropecuaria e infraestructura rural, cuyo beneficiario es el sector en su conjunto.
El cuarto son las Transferencias a los consumidores (TCC): pagos presupuestarios destinados a favorecer o proteger el consumo de alimentos.
Los dos primeros canales conforman el Apoyo al Productor (EAP) y los cuatro juntos, el Apoyo Total (EAT). Este último indicador admite valores negativos cuando el conjunto de políticas deriva en una transferencia neta desde el sector agropecuario hacia el resto de la economía.
Argentina: del equilibrio a la detracción
Entre 1997 y 2001, el apoyo total al agro argentino promedió USD 40 millones anuales, equivalentes al 0,2% del valor de la producción agropecuaria (VPA). Los apoyos directos y las transferencias a servicios generales compensaban las detracciones asociadas a las distorsiones de precios.
El punto de inflexión llegó en 2002, con la reintroducción de los Derechos de Exportación (DEX) y otras medidas orientadas a desacoplar los precios internos de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones.
Entre 2007 y 2010 se implementaron además subsidios al consumo y compensaciones a la industria molinera (OECD, 2025). Como resultado, entre 2002 y 2015 las políticas agropecuarias implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del VPA.
La detracción por precios alcanzó a todos los productos analizados, excepto carne de cerdo, huevos y frutas y hortalizas, y promedió USD -8.800 millones. Los apoyos directos promediaron USD 267 millones anuales y pasaron de pagos a la producción, dominantes hasta 2006, a pagos por uso de insumos para formación de capital fijo.
Los servicios generales promediaron USD 385 millones anuales y se concentraron en el sistema de conocimiento e innovación, canalizado a través del INTA.
A partir de 2016, el esquema viró hacia una mayor apertura y las transferencias negativas disminuyeron. Sin embargo, desde 2018, el contexto cambiario y la posterior reintroducción de los DEX volvieron a profundizar las distorsiones de precios.
Entre 2016 y 2024 la detracción se moderó casi ocho puntos respecto del período anterior, pero los apoyos directos y los servicios generales sumados pasaron del 1,9% al 1,3% del VPA.
El sostén de precios promedió USD −9.100 millones anuales, frente a USD 256 millones de apoyos directos y USD 395 millones de servicios generales. Estos últimos mantuvieron su concentración en conocimiento e innovación, mientras la inspección y control a cargo del SENASA ganaba terreno a costa de la infraestructura rural.
En todo el período 1997-2024, las distorsiones de precios explicaron la mayor parte de la detracción, con un acumulado de USD 207.500 millones, frente a USD 6.500 millones de apoyos directos y USD 9.700 millones destinados a servicios generales.
Brasil: del azúcar al seguro agrícola
Entre 1995 y 1999, el apoyo total brasileño promedió USD 33 millones anuales, equivalentes al −0,02% del valor de la producción. Fue el resultado de una compensación: los apoyos directos y los servicios generales, por unos USD 6.300 millones anuales, se equilibraban con una detracción de precios de magnitud similar, originada principalmente en el complejo azucarero.
El apoyo directo estaba concentrado en la reestructuración de la deuda rural, y el gasto en servicios generales, en reforma agraria y asentamientos e infraestructura rural.
La liberalización del sector azucarero invirtió el signo del sostén de precios y abrió una etapa de fuerte expansión del apoyo. Entre 2000 y 2012 el apoyo total se elevó a un promedio del 11% del VPA, concentrado en apoyos al productor.
En ese tramo, el APM se concentró en arroz, maíz y soja, mientras que el apoyo directo se repartió entre la reestructuración de la deuda y los subsidios de tasa de interés sobre crédito a la inversión (PRONAF). Los servicios generales promediaron USD 2.400 millones y aparecieron las transferencias presupuestarias a consumidores.
Entre 2013 y 2020 el apoyo total se redujo a menos de la mitad respecto al período anterior, por el retroceso del APM, que se volvió residual. Los apoyos directos pasaron a ser el principal canal, con un promedio de USD 3.400 millones anuales, concentrados en subsidios de tasa de interés e instrumentos de seguro.
Mientras tanto, la investigación y desarrollo ganaba participación dentro de los servicios generales, que permanecieron casi constantes en dólares en relación con el período anterior.
En 2021-2024 la composición se revirtió y el sostén de precios volvió a ser el canal principal, con un promedio de USD 7.200 millones anuales concentrado en algodón, maíz, leche y arroz.
En el apoyo directo hubo además un cambio de instrumento: el seguro agrícola (PROAGRO) cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 constituye la mayor partida presupuestaria individual del apoyo brasileño.
En el acumulado 1995-2024, el apoyo total sumó USD 242.000 millones y el canal dominante fue el presupuestario: los apoyos directos aportaron casi USD 100.000 millones, los servicios generales USD 72.500 millones, el APM USD 46.200 millones y las transferencias a los consumidores USD 23.500 millones.
En conjunto, el apoyo directo se canalizó a través del Sistema Nacional de Crédito Rural y del seguro de cosechas. Desde fines de la década del 2000, la totalidad de ese apoyo está condicionada a criterios ambientales y prácticas agrícolas específicas (OECD, 2025).
Los servicios generales pasaron del 7,1% del VPA en 1995-1999 al 0,7% en 2021-2024. La caída relativa combina dos movimientos: medido en dólares corrientes, el gasto se redujo a la mitad, mientras el valor de la producción se quintuplicó.
Uruguay: la trayectoria más estable
Entre 2009 y 2013 el apoyo total uruguayo promedió el 5,1% del VPA, con más de la mitad canalizada hacia servicios generales. Una década más tarde, entre 2019 y 2023, ese ratio se ubicó en 5,8% y los servicios generales habían cedido participación dentro del total frente a los apoyos directos.
El desplazamiento fue gradual y no obedeció a un repliegue del gasto en servicios generales, sino al crecimiento del apoyo directo.
El APM ocupó históricamente el 21% del apoyo total y se concentró en productos destinados al mercado interno. A finales del período analizado, el apoyo vía precios promedió 1,3% del VPA (USD 87 millones anuales), y el pollo, la papa y la manzana concentraron el 75%, sostenidos por licencias y barreras sanitarias en frontera (Szephegyi et al., 2025).
Los apoyos directos promediaron USD 145 millones anuales en 2019-2023 y su instrumento principal fue la exoneración de aranceles y de la tasa consular a la importación de insumos.
El segundo instrumento fue el subsidio implícito en la renta que cobra el Instituto Nacional de Colonización a sus arrendatarios. Le siguen el Fondo de Fomento de la Granja, la trazabilidad ganadera obligatoria del SIRA y la bonificación de tarifa eléctrica (Szephegyi et al., 2025).
En los servicios generales, con USD 185 millones anuales, la innovación y transferencia de conocimiento explicaron más de la mitad, seguidas de la inspección y control y de la infraestructura.
En el acumulado 2009-2023, Uruguay destinó USD 2.500 millones a servicios generales, USD 1.600 millones a apoyos directos y USD 1.100 millones a sostén de precios. El resultado es una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
Paraguay: un apoyo que sale íntegramente del presupuesto
Paraguay es el único de los cuatro países que no registra apoyo vía distorsión de precios ni transferencias a consumidores. Su apoyo es íntegramente presupuestario y se reparte entre servicios generales (52%) y apoyos directos (48%).
Entre 2007 y 2008 el apoyo total promedió USD 90 millones anuales. El escenario cambió a partir de 2009: el apoyo se duplicó con creces respecto del bienio previo y alcanzó ese mismo año un máximo del 6% del VPA.
La expansión se apoyó sobre todo en los servicios generales, que se cuadruplicaron como proporción del valor de producción.
Entre 2009 y 2016 los apoyos directos promediaron USD 140 millones anuales y descansaron sobre dos bloques: la formación de capital fijo, canalizada a través del Crédito Agrícola de Habilitación, el INDERT y el Fondo Ganadero, y los servicios en predio (Cresta et al., 2019).
Los servicios generales promediaron USD 136 millones anuales en el mismo período, con un rasgo distintivo: las transferencias en conocimiento e innovación se concentraron en la educación superior antes que en investigación.
La inspección y control fue el único componente que creció de manera sostenida, del 7,2% en 2009 al 21,8% en 2016, impulsado por los programas de calidad e inocuidad (Cresta et al., 2019).
El rasgo que define a Paraguay es la disminución en el apoyo. Entre 2017 y 2022 el apoyo total se redujo a menos de la mitad del período anterior.
La contracción recayó con distinta intensidad sobre los dos canales: los apoyos directos cayeron a poco más de un cuarto de su nivel previo, hasta USD 40 millones anuales, mientras los servicios generales se redujeron casi a la mitad, hasta USD 80 millones.
En el acumulado 2007-2022, Paraguay destinó al sector agropecuario USD 3.100 millones, repartidos entre USD 1.600 millones en servicios generales y USD 1.500 millones en apoyos directos.
Qué dicen los números y qué dice la productividad
Sobre una base común de comparación, entre 2020 y 2022 el apoyo total equivalió al 5,3% del VPA en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%.
En perspectiva internacional, el apoyo total promedió en ese período el 11% en las once economías emergentes relevadas por la OCDE y el 25% en sus países miembros (Szephegyi et al., 2025).
Argentina es el único país con apoyo neto negativo y el de mayor incidencia de las distorsiones de precios: estas generaron una transferencia desde el sector de aproximadamente USD 13 por cada dólar canalizado mediante apoyos directos y servicios generales.
Brasil presenta la trayectoria de mayor transformación en la composición de sus instrumentos, con el seguro agrícola como principal partida presupuestaria individual desde 2023. Uruguay exhibe la más estable, con los servicios generales como principal canal, mientras que Paraguay mantiene un esquema de apoyo íntegramente presupuestario.
Esta composición resulta relevante a la luz de la evidencia del BID, que encuentra una asociación negativa entre la Productividad Total de los Factores (PTF) y las políticas que generan distorsiones de precios, y una asociación positiva con las transferencias presupuestarias, tanto en forma de apoyos directos como de servicios generales (Salazar et al., 2025).
Los datos del USDA permiten contrastar esa configuración con el desempeño productivo. Entre 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay y por 2 en Argentina.
Además, la participación argentina en la producción del bloque se redujo del 41% al 28%. La segunda entrega profundizará en estas trayectorias, examinando el marco de política sectorial de cada país.
Primicias Rurales
Fuente: BCR




















