Sep 16, 2026 | Agricultura, Economía / Economía del Agro
Un informe de ASAGIR confirma que la campaña 2026/2027 despega con una intención de siembra en alza, mientras la molienda y las exportaciones del complejo girasolero baten récords históricos en un escenario de demanda mundial creciente.
Buenos Aires, miércoles 16 septiembre (PR/26)– La Asociación Argentina de Girasol (ASAGIR) difundió su informe de coyuntura de septiembre, elaborado por el economista Jorge Ingaramo, y el diagnóstico es contundente: el girasol vive un momento de fuerte expansión a nivel mundial. La producción, el procesamiento y el consumo global crecen a paso firme, y la campaña local 2026/2027 arranca con una intención de siembra en alza.
La siembra avanza a paso firme
Según la Bolsa de Cereales de Buenos Aires, la intención de siembra nacional se proyecta en 3 millones de hectáreas, un 5,3% más que en la campaña anterior. Al 9 de septiembre ya se habían implantado 701.000 hectáreas, el 23,4% de la superficie prevista, un ritmo 5,1 puntos porcentuales superior al promedio histórico para esta fecha.
El avance no es parejo en todo el país. El NEA lidera con un 94% de la siembra concluida, y el Centro-Norte de Santa Fe ya alcanzó el 50%, impulsado por la falta de lluvias que aceleró las labores. En cambio, el Centro-Norte de Córdoba (8%), el Núcleo Norte (15%) y el Centro-Este de Entre Ríos (10%) recién comienzan, a la espera de que arranquen también Buenos Aires y La Pampa.

Las proyecciones de cosecha muestran cierta disparidad entre organismos. El USDA estima una producción argentina de 8 millones de toneladas de grano, mientras que la consultora Oil World es más conservadora y calcula 6,4 millones de toneladas, sobre una superficie de 3,12 millones de hectáreas y un rendimiento de 2,05 toneladas por hectárea.
Molienda y exportaciones en niveles récord
La cadena agroindustrial del girasol no da respiro. En marzo se batió un récord histórico de crushing, con 567.144 toneladas molidas en un solo mes. Entre enero y julio, el acumulado llegó a 3,42 millones de toneladas, un 25,4% más que en el mismo período de 2025.
El salto también se refleja en la generación de divisas. Según datos del Consejo Agroindustrial Argentino (CAA), en base al INDEC, el complejo girasolero exportó U$S 2.419,4 millones entre enero y julio de 2026, un incremento interanual del 100,1%. Ese resultado le dio al girasol una participación del 7,6% en el total de los envíos agroindustriales del país.
En materia comercial, la Secretaría de Agricultura reportó compras de la campaña 2025/2026 por 5,177 millones de toneladas, un 46% más que en la campaña previa. Para la flamante campaña 2026/2027, las compras ya suman 231.800 toneladas.
El mundo también pide más girasol
El USDA prevé un salto en la oferta mundial de girasol, con una producción global que treparía 15,4% hasta las 63,55 millones de toneladas. Ucrania (+21,5%), Rusia (+20%) y la Unión Europea (+12,7%) lideran la recuperación productiva que explica ese crecimiento.
En paralelo, la molienda mundial subiría 13,3% hasta 56,53 millones de toneladas, y el consumo global de aceite de girasol crecería un 13%. Son señales que confirman una demanda robusta, capaz de absorber la mayor oferta que se viene.
Cómo vienen los precios
En el mercado de aceite, la Bolsa de Cereales cotiza la tonelada CIF Rotterdam a U$S 1.395 para septiembre-octubre, valores que convalida la Bolsa de Comercio de Rosario con U$S 1.390 para septiembre y U$S 1.395 para octubre-noviembre.
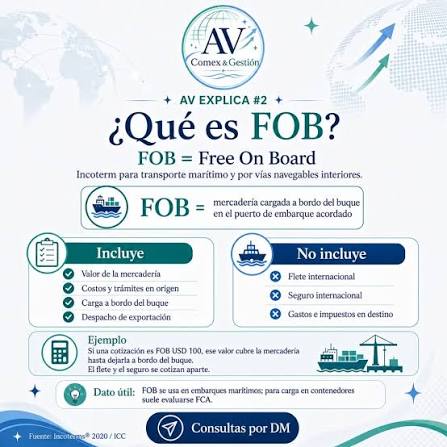
A nivel local, el FOB se ubica en U$S/tn 1.306 para septiembre, según la Bolsa porteña, y se ajusta a U$S/tn 1.225 para la nueva cosecha (abril-junio 2027). La Secretaría de Agricultura, por su parte, fija los valores oficiales FOB en U$S/tn 1.292 para septiembre-octubre.
En cuanto a la semilla, el valor Cámara en la Bolsa de Rosario se posicionó en $759.500 por tonelada (aprox. U$S 506 al dólar divisa BNA), cotizando a U$S/tn 450 en los puertos de Quequén y Bahía Blanca, y hasta U$S/tn 500 para entrega en fábrica en San Lorenzo.

El ritmo de siembra y el nivel de molienda alcanzado en lo que va del año confirman que la cadena girasolera sigue respondiendo con dinamismo. Aunque el escenario internacional sume mayor oferta, la fortaleza de la demanda global mantiene al girasol como un actor estratégico y generador de divisas para el país.
Buenos Aires, septiembre de 2026. Acerca de ASAGIR: La Asociación Argentina de Girasol es una organización integrada por todos los sectores de la cadena de valor del girasol, cuyo objetivo es promover la competitividad y el crecimiento sostenible del cultivo.
Primicias Rurales
Fuente: ASAGIR
Sep 12, 2026 | Actualidad, Agricultura, Informes Técnicos
El Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires informó avances en las labores de maíz temprano y girasol, mientras el trigo continúa su desarrollo con una elevada condición hídrica y de cultivo.
Buenos Aires, sábado 12 septiembre (PR/26) — Tras una semana sin lluvias, se aceleraron las labores de siembra de maíz temprano y girasol en distintas regiones del área agrícola.
Según el Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires, el maíz con destino a grano comercial de la campaña 2026/27 alcanza el 5,5 % del área proyectada.
La superficie prevista para el maíz 2026/27 es de 8,4 millones de hectáreas. Durante la última semana, las labores avanzaron 4 puntos porcentuales.
A nivel nacional, el avance de la siembra presenta un adelanto de 1,7 puntos porcentuales respecto de la campaña anterior.
Las tareas se concentran principalmente en el Centro-Norte de Santa Fe, Núcleo Norte y Centro-Este de Entre Ríos, regiones donde las condiciones permitieron acelerar la implantación.
En el Núcleo Sur, en cambio, la siembra presenta un avance todavía incipiente, debido a que las bajas temperaturas del suelo podrían retrasar la emergencia del cultivo.
En cuanto al maíz de la campaña 2025/26, la cosecha alcanzó el 96,9 % del área apta, por lo que comienza a transitar su tramo final.
A pesar de este avance, las labores mantienen una demora interanual de 3,1 puntos porcentuales.
Los rindes relevados continúan en línea con las expectativas planteadas para la campaña, por lo que la Bolsa de Cereales mantiene su proyección de producción nacional en 64 millones de toneladas.
Los rindes de maíz en las distintas regiones
El rinde promedio nacional alcanza los 7.780 kilos por hectárea.
En el NOA, el rendimiento llega a 5.770 kg/ha, mientras que en el NEA se ubica en 5.710 kg/ha.
El Centro-Norte de Córdoba presenta un rinde de 8.300 kg/ha, mientras que el Sur de Córdoba registra 7.710 kg/ha.
En el Centro-Norte de Santa Fe, el rendimiento informado es de 7.140 kg/ha. En el Núcleo Norte, alcanza los 9.560 kg/ha, uno de los valores más elevados del relevamiento.
El Núcleo Sur registra 9.380 kg/ha, mientras que el Centro-Este de Entre Ríos presenta 6.560 kg/ha.
En el Norte de La Pampa-Oeste de Buenos Aires, el rinde alcanza 8.870 kg/ha. En el Centro de Buenos Aires, se ubica en 6.960 kg/ha.
En el Sudoeste de Buenos Aires-Sur de La Pampa, el rendimiento llega a 6.520 kg/ha, mientras que en el Sudeste de Buenos Aires se ubica en 6.420 kg/ha.
Para San Luis, el PAS informa 6.690 kg/ha. En la Cuenca del Salado, el rinde es de 6.430 kg/ha.
Finalmente, en Otras regiones, el rendimiento alcanza 6.570 kg/ha.
La cosecha acumulada alcanza 8.005.858 hectáreas, sobre un área sembrada de 8.400.000 hectáreas.
La superficie perdida asciende a 134.156 hectáreas, mientras que el área cosechable llega a 8.265.844 hectáreas, con una producción acumulada estimada de 62.258.129 toneladas.
Girasol: la siembra alcanza el 23,4 % del área prevista
La implantación de girasol 2026/27 también tomó ritmo durante la última semana.
El PAS señala que la siembra cubre el 23,4 % de las 3 millones de hectáreas proyectadas, luego de registrar un progreso intersemanal de 4,1 puntos porcentuales.
El avance se encuentra 5,1 puntos porcentuales por encima del promedio histórico y 6,7 puntos porcentuales por encima del promedio de las últimas cinco campañas, mostrando un ritmo de implantación particularmente dinámico para esta etapa del ciclo.
Las labores se concentran principalmente en el norte y centro del área agrícola, con especial participación del Centro-Norte de Santa Fe, donde la siembra se aceleró y ya alcanza el 50 % del área proyectada.
La ausencia de lluvias durante la última semana favoreció el ingreso de las máquinas a los lotes y permitió avanzar con mayor rapidez en las zonas que presentaban condiciones adecuadas para la implantación.
En el NEA, la siembra de girasol alcanza el 94 % del área prevista, ubicándose prácticamente en la etapa final.
En cambio, en Santiago del Estero, las labores permanecen a la espera de nuevas precipitaciones que permitan continuar con la implantación.
Hacia el sur del área agrícola, la siembra de girasol todavía no se ha iniciado.
En el conjunto nacional, las hectáreas sembradas alcanzan 700.778 hectáreas sobre las 3 millones de hectáreas proyectadas para la campaña 2026/27.
La superficie regional proyectada
El comportamiento regional muestra diferencias importantes.
En el NEA, la superficie proyectada para 2026/27 alcanza 557.100 hectáreas, con 523.674 hectáreas sembradas, equivalentes al 94 %.
En el Centro-Norte de Córdoba, se proyectan 94.800 hectáreas, con 7.584 hectáreas implantadas, equivalentes al 8 %.
En el Centro-Norte de Santa Fe, la superficie proyectada llega a 309.900 hectáreas y ya se sembraron 154.950 hectáreas, el 50 % del total.
En el Núcleo Norte, la superficie proyectada es de 62.400 hectáreas, de las cuales se implantaron 9.360 hectáreas, equivalentes al 15 %.
En el Centro-Este de Entre Ríos, sobre 22.100 hectáreas proyectadas, se sembraron 2.210 hectáreas, el 10 %.
El Norte de La Pampa-Oeste de Buenos Aires proyecta 382.600 hectáreas, mientras que el Centro de Buenos Aires alcanza una proyección de 188.000 hectáreas.
En el Sudoeste de Buenos Aires-Sur de La Pampa, la superficie prevista llega a 480.400 hectáreas.
En el Sudeste de Buenos Aires, la superficie proyectada asciende a 585.800 hectáreas, mientras que en San Luis se estiman 74.500 hectáreas y en la Cuenca del Salado, 95.800 hectáreas.
Para Otras regiones, la proyección alcanza 3.000 hectáreas, de las cuales ya se implantaron las 3.000 hectáreas, completando el 100 % de la superficie prevista en esa zona.
En comparación con la campaña 2025/26, la superficie nacional proyectada pasa de 2.850.000 a 3.000.000 de hectáreas, lo que representa una expansión del área prevista para el nuevo ciclo.
Trigo: avanza el macollaje y aumenta la encañazón
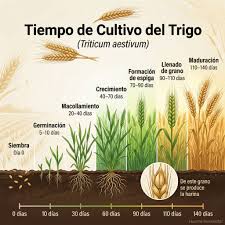
Mientras avanzan las siembras de los cultivos de verano, el trigo continúa desarrollando sus distintas etapas fenológicas a nivel nacional.
El PAS informa que el 53 % del área se encuentra en pleno macollaje, mientras que otro 41 % se encuentra en encañazón.
El desarrollo fenológico es mayor en el NOA y el NEA, donde el cultivo atraviesa un invierno caracterizado por temperaturas cálidas y pocas horas de frío.
Esta situación genera incertidumbre respecto de los rendimientos que finalmente podrían alcanzarse.
A nivel nacional, el 89 % del área implantada presenta una condición hídrica Adecuada a Óptima, mientras que la condición general del cultivo mejoró 2 puntos porcentuales durante el período analizado.
De esta manera, el 95,9 % del área triguera presenta actualmente una condición de cultivo ubicada entre Normal y Excelente, reflejando un escenario general favorable para el desarrollo de los lotes.
En ambos núcleos agrícolas, el cereal avanza desde el macollaje hacia la encañazón.
Los lotes más adelantados se encuentran próximos a alcanzar hoja bandera y cuentan con una buena disponibilidad hídrica.
Hacia el sur del área agrícola, el desarrollo del cultivo es más lento.
Allí predominan los lotes que todavía se encuentran en pleno macollaje, aunque los perfiles presentan óptima humedad, condición que favorece la continuidad del desarrollo.
Durante los últimos días se registraron heladas en ambas regiones del sur, por lo que el comportamiento de las temperaturas continuará siendo un factor relevante para la evolución del cereal.
En materia sanitaria, se generalizan las aplicaciones preventivas de fungicidas, principalmente destinadas al control de mancha amarilla y roya, enfermedades que requieren seguimiento a medida que avanza la fenología del cultivo.
Toda el área triguera ya fue implantada
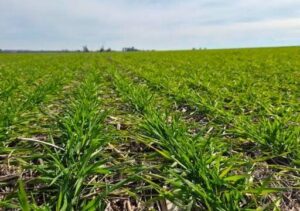
La superficie proyectada para el trigo 2026/27 alcanza 6,5 millones de hectáreas, frente a los 6,7 millones de hectáreas de la campaña 2025/26.
El PAS registra el 100 % de la superficie proyectada ya sembrada, por lo que las principales variables de seguimiento pasan ahora por la evolución fenológica, disponibilidad de humedad, estado sanitario y potencial de rendimiento.
Por regiones, el NOA cuenta con una superficie proyectada de 382.200 hectáreas; el NEA, con 551.400 hectáreas; el Centro-Norte de Córdoba, con 547.000 hectáreas, y el Sur de Córdoba, con 241.800 hectáreas.
El Centro-Norte de Santa Fe concentra 587.100 hectáreas, mientras que el Núcleo Norte alcanza 718.000 hectáreas y el Núcleo Sur, 666.900 hectáreas.
El Centro-Este de Entre Ríos presenta una superficie de 506.500 hectáreas; el Norte de La Pampa-Oeste de Buenos Aires, 447.100 hectáreas; el Centro de Buenos Aires, 272.000 hectáreas, y el Sudoeste de Buenos Aires-Sur de La Pampa, 692.200 hectáreas.
El Sudeste de Buenos Aires concentra 760.900 hectáreas, mientras que San Luis registra 11.900 hectáreas, la Cuenca del Salado, 92.000 hectáreas, y Otras regiones, 23.000 hectáreas.
El informe del Panorama Agrícola Semanal de la Bolsa de Cereales de Buenos Aires, elaborado con información relevada al 9 de septiembre de 2026, muestra así un escenario marcado por el avance de la siembra de maíz temprano y girasol, el cierre progresivo de la cosecha de maíz 2025/26 y la continuidad del desarrollo del trigo, con buena disponibilidad hídrica en gran parte del área implantada.
Primicias Rurales
Fuente: PAS

Sep 11, 2026 | Agricultura, Opiniones
El área maicera para la campaña 2026/27 se recupera con más fuerza de la esperada, de la mano de un norte que recorta menos hectáreas de las previstas y una región pampeana que empieza a mirar al maíz con mejores ojos que a la soja. Mientras tanto, la oleaginosa crece con moderación y el trigo mejora su horizonte pese a la falta de agua en buena parte del país.
Por Cristián Russo
Buenos Aires viernes 11 septiembre (PR/26)– Hace apenas un mes, el primer número maicero para la campaña 2026/27 encendía luces amarillas: se hablaba de una caída del 7,3% en el área, con 600.000 hectáreas menos y el recorte más duro concentrado en el norte del país.
En Santiago del Estero y Chaco, donde el maíz es un cultivo clave para sostener el sistema agrícola, se llegó a proyectar una caída de hasta el 40% en el área implantada. El gran problema no era el precio: era que resulta imposible hacer maíz sin controlar la chicharrita.
Entre el costo de controlarla —unos 55 dólares por hectárea — y el peso de los fletes, encarecidos por los combustibles, el cultivo quedaba directamente fuera de la ecuación económica para buena parte de los productores del norte.
El maíz sorprende: menos recorte de área y una chicharrita que no aparece
¿Qué cambió en estas cuatro semanas? La ecuación económica sigue siendo la misma, pero hay una diferencia clave: no se ve presencia de chicharrita. Sumado a bonificaciones, descuentos y promociones en la compra de semilla, los técnicos coinciden en que la caída de área finalmente va a ser menor a la temida.
Desde Chaco explican además que hay poco crédito disponible y que no sobra plata para herbicidas, así que muchos productores volvieron a disquear los lotes antes que dejarlos con malezas hasta fin de año. Por eso se siembra, como pocas veces, soja de primavera, sorgo y también maíz temprano, casi en la misma magnitud que el año pasado.
Ese maíz sembrado hace apenas 20 días funciona, sin embargo, como un verdadero criadero de Dalbulus, el insecto vector de la chicharrita, y traslada su pico poblacional al maíz que se siembre a fin de año. En Santiago del Estero el panorama es parecido: hay algo de maíz temprano, aunque menos que en 2025, y gana terreno la soja de primavera y el girasol.
Con este nuevo panorama, la baja interanual de área maicera en Chaco y Santiago del Estero pasa de aquel temido 40% a valores de 26% y 27% respectivamente. Una diferencia enorme frente a la primera lectura de agosto.
La región pampeana también empieza a mirar de otra manera al cereal
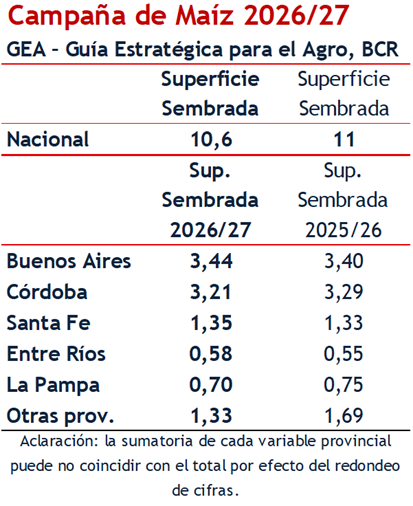
En Buenos Aires, el centro y el este de la provincia siguen cautos y con algunos recortes por temor a excesos de agua, pero en el sudeste bonaerense los márgenes ya juegan claramente a favor del maíz frente a la soja, lo que se traduce en una suba del 1% en la superficie provincial respecto del ciclo pasado.
Córdoba, en cambio, muestra una leve baja en el norte que deriva en una reducción de área del 2%. Santa Fe corre en sentido contrario: el centro provincial apuesta por más maíz temprano y en el sur podrían sumarse nuevas hectáreas, con un alza interanual del 2%.
La Pampa retrocede un 7% tras haber tocado un pico histórico el año pasado, golpeada nuevamente por los costos de flete. Y en Entre Ríos, según los datos del SIBER de la Bolsa de Cereales entrerriana, se espera un 3% más de maíz que en la campaña anterior.
Con todos estos ajustes sumados, la intención de siembra nacional de maíz se ubica en 10,6 millones de hectáreas, un 3,6% menos que hace un año. Considerando 8,9 millones de hectáreas de cosecha para grano comercial y un escenario climático normal, el horizonte productivo del país se ubica en 67,5 millones de toneladas.
El dato que entusiasma a todo el sector es otro: los pronósticos confirman que se transitará un Niño muy fuerte, lo que le da a la Argentina buenas chances de superar ese piso y acercarse a 70,5 millones de toneladas, un número que empataría el récord de la campaña pasada.
La soja crece con moderación y recorta 100.000 hectáreas menos de lo previsto
La intención de siembra de soja para la campaña 2026/27 también sube, aunque de manera más moderada que el maíz, y se ubicaría en 16,7 millones de hectáreas, un 2% más que el ciclo anterior.
De confirmarse esa superficie, y tomando un área no cosechable y un rendimiento promedio de 29,1 quintales por hectárea, la producción sojera podría alcanzar las 47,8 millones de toneladas.
El trigo mejora a 21 millones de toneladas, aunque la sequía empieza a preocupar
Hace un año, el escenario triguero era anormalmente bueno, con lluvias récord incluso en zonas donde habitualmente no llueve en invierno, como la franja oeste del país. Esta vez la historia es distinta: buena parte del oeste recibió apenas 10 a 20 milímetros y las lluvias más generosas quedaron limitadas al noreste.
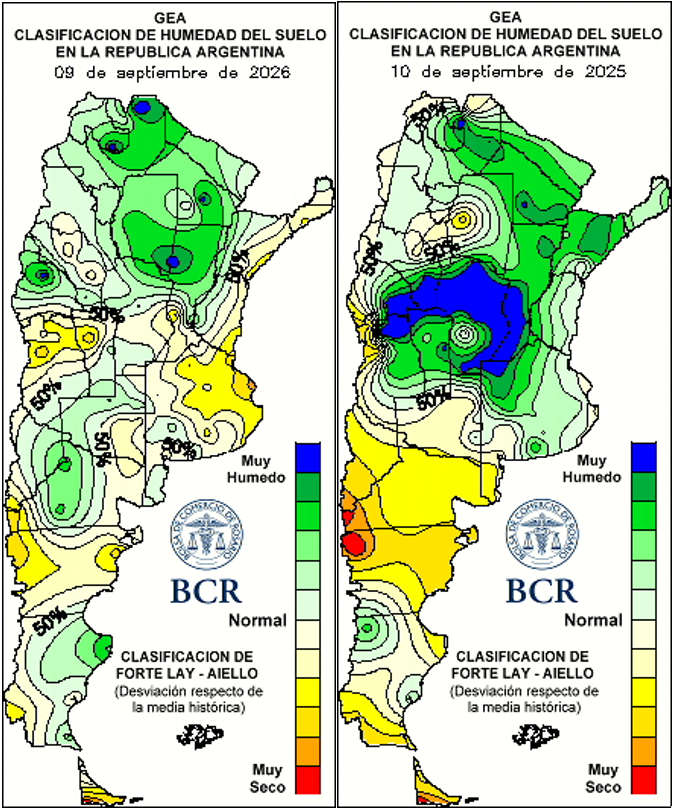
En los últimos 15 a 20 días, además, se pasó de no poder cosechar los maíces tardíos a una rápida desecación de los suelos por el ingreso de aire frío y seco, un fenómeno que se intensificó con la helada del fin de semana pasado.
Como consecuencia, empezaron a aparecer lotes en condición regular por falta de agua en Córdoba, el noreste de Buenos Aires y Chaco. Se trata de un 7% del área sembrada, cerca de 500.000 hectáreas, frente a las 350.000 hectáreas que estaban en esa condición el año pasado por excesos de lluvia.
Aun así, el 93% del trigo sigue en condiciones buenas a muy buenas, motivo por el cual la proyección de producción sube a 21 millones de toneladas en este relevamiento de septiembre, sobre una superficie sembrada de 6,95 millones de hectáreas.
En el plano sanitario, el norte del país reporta un fuerte avance de la roya tras un julio y agosto muy cálidos y nublados. En Chaco describen trigos ya espigados, bastante secos y con espigas más cortas que el año pasado: si no llueve en los próximos 10 a 15 días, los rendimientos quedarán por debajo de la media.
En Santiago del Estero ya hay lotes en vaina embuchada y algunos espigados, con presencia de mancha amarilla en los cultivares más sensibles. En la región núcleo se estiran las aplicaciones para llegar a hoja bandera, aunque la presión de la enfermedad obligará a tratar en los próximos días.
El contraste más marcado se da en el sudeste del país, el bastión triguero por excelencia, donde el estado de la cebada, el trigo y las colzas es descripto como espectacular: en los últimos tres meses llovieron 50 de los 60 milímetros esperados, aunque también hubo allí bastante presión de mancha.
Primicias Rurales
Fuente: BCR
Sep 10, 2026 | Actualidad, Agricultura, Informes Técnicos
Sep 10, 2026 | Actualidad, Clima y Cambio Climático, Sin categoría
La Bolsa de Cereales de Buenos Aires anticipa el avance de frentes de tormenta, ingreso de aire polar y posteriores retornos de los vientos del norte. Entre el 17 y el 23 de septiembre se esperan nuevas perturbaciones y riesgo de heladas en distintas regiones.
Temperaturas en ascenso y lluvias desparejas
Buenos Aires, jueves 10 septiembre (PR/26) — La Perspectiva Agroclimática Semanal de la Bolsa de Cereales anticipa para los próximos días un escenario marcado por temperaturas en ascenso, aunque acompañado por lluvias escasas e irregulares en buena parte del área agrícola.
Entre el 10 y el 16 de septiembre, el período comenzará con vientos del norte y un aumento de las temperaturas. Sin embargo, el paso de un frente de tormenta generará precipitaciones de comportamiento muy desigual.
Las lluvias se concentrarán especialmente sobre el norte del área agrícola, con un foco de tormentas intensas sobre las Altas Cuencas de los ríos Paraná y Uruguay, mientras amplias zonas recibirán aportes escasos o directamente nulos.
Menos de 10 milímetros en gran parte del área
Según el informe, la mayor parte del área agrícola recibirá menos de 10 milímetros, con algunos focos aislados de registros moderados.
En cambio, parte de la Región del Chaco, la mayor parte de Paraguay, el norte y centro de la Mesopotamia, el nordeste de Cuyo y el sudoeste de Córdoba recibirán entre 10 y 25 milímetros, con posibilidad de registros superiores en algunos sectores.
La Cordillera Sur tendrá precipitaciones escasas a nulas durante esta primera etapa.
Ingreso de aire polar y riesgo de heladas
El avance del frente estará acompañado por la entrada de vientos polares, que se extenderán sobre el oeste, el sur y el centro del área agrícola.
Esta situación provocará heladas generales en las zonas serranas, mientras que el sur de la Región Pampeana y Uruguay tendrán focos de heladas localizadas.
Las temperaturas mínimas serán superiores a 10°C en el nordeste del NOA, gran parte del Chaco, la mayor parte de la Mesopotamia y el extremo sudeste de Paraguay, con un amplio sector del norte donde podrían superar los 15°C.
En el centro del NOA, gran parte de Cuyo, buena parte de la Región Pampeana y sectores de Uruguay, las mínimas se ubicarán entre 5 y 10°C, con riesgo de heladas localizadas.
En el centro-oeste del NOA, oeste de Cuyo y las serranías bonaerenses se esperan mínimas de 0 a 5°C, mientras que las zonas serranas del NOA y Cuyo podrían registrar valores inferiores a 0°C, con heladas generales.
El regreso del viento norte traerá calor
Luego del ingreso del aire frío, los vientos del norte retornarán con fuerza, alcanzando incluso el sur del área agrícola y generando temperaturas superiores a las normales.
El este del NOA, gran parte de la Mesopotamia y sectores del norte y oeste de la Región Pampeana podrían registrar máximas superiores a 25°C, con un amplio foco hacia el norte donde los valores alcanzarían entre 30, 35 y hasta 40°C.
En el centro del NOA, este de Cuyo, sur del Chaco y norte y noroeste de la Región Pampeana, las máximas se ubicarían entre 25 y 30°C, con focos superiores e inferiores.
La mayor parte de la Región Pampeana y Uruguay tendría temperaturas máximas de 20 a 25°C, mientras que las zonas serranas y cordilleranas y el este bonaerense presentarían registros inferiores a 20°C.
Del 17 al 23 de septiembre: nuevas perturbaciones
Para la semana del 17 al 23 de septiembre, la Bolsa de Cereales anticipa que la primavera llegará con perturbaciones, comenzando con el paso de un nuevo frente de tormenta.
El sistema provocará lluvias sobre el extremo norte y el centro-oeste del área agrícola, aunque nuevamente dejará vastas extensiones sin aportes significativos.
La mayor parte del área agrícola tendrá precipitaciones escasas a nulas, con algunos focos de registros moderados.
Dónde se esperan las mayores lluvias
Durante esta segunda semana, las precipitaciones moderadas a abundantes, de entre 10 y 25 milímetros, alcanzarían sectores del norte y sur del NOA, gran parte de Paraguay, la mayor parte de la Región del Chaco, el norte de la Mesopotamia y el noroeste y oeste de la Región Pampeana.
También se prevén focos con registros superiores a 25 milímetros.
La Cordillera Sur, por su parte, observará precipitaciones moderadas a abundantes.
Nuevo descenso térmico
El frente de tormenta estará acompañado nuevamente por vientos polares, generando un marcado descenso de las temperaturas sobre buena parte del área agrícola.
El informe advierte sobre heladas generales en el oeste y heladas localizadas, con focos de heladas generales sobre el sudeste de la Región Pampeana y Uruguay.
Las zonas serranas y cordilleranas del NOA podrían registrar temperaturas mínimas inferiores a 0°C, con heladas generales y un foco de hasta -5°C sobre sectores del NOA.
Después del frío volverá el calor
Tras el marcado descenso térmico, los vientos del trópico retornarán con fuerza, provocando temperaturas máximas superiores a lo normal en buena parte del área agrícola.
El este del NOA, gran parte de la Mesopotamia, el centro de Cuyo y el norte de la Región Pampeana podrían superar los 25°C, con registros de más de 30, 35 y 40°C hacia el norte.
En el centro del NOA, gran parte de Cuyo, el centro y oeste de la Región Pampeana y buena parte de Uruguay se esperan máximas de entre 20 y 25°C.
Una primavera con alta variabilidad
El escenario presentado por la Bolsa de Cereales muestra una primera parte de septiembre caracterizada por una marcada variabilidad térmica, con sucesivos cambios entre períodos cálidos y entradas de aire frío.
Para los productores, el principal aspecto a monitorear será la combinación de lluvias irregulares, heladas y posteriores aumentos de temperatura, especialmente en aquellas regiones donde las labores agrícolas comienzan a intensificarse con la llegada de la primavera.
El comportamiento de las precipitaciones también será determinante, ya que amplias zonas podrían recibir aportes escasos, mientras sectores puntuales concentrarán lluvias moderadas, abundantes o incluso tormentas intensas.
Estados Unidos también enfrenta lluvias irregulares
La perspectiva de la Bolsa de Cereales también analiza el escenario agroclimático de Estados Unidos para el período del 10 al 16 de septiembre.
En gran parte del área agrícola norteamericana se mantendrían temperaturas superiores a lo normal, especialmente en el oeste y el sur, mientras las precipitaciones continuarían concentrándose de manera irregular.
Las lluvias se concentrarían sobre el norte del Área Triguera y el norte del Cinturón Maicero, dejando a buena parte del resto del área agrícola con aportes escasos.
El informe también advierte sobre riesgo de sequía de inicio rápido en algunas zonas de las Grandes Llanuras centrales y meridionales y en sectores de los valles de los ríos Misisipi, Tennessee y Ohio.
El campo argentino, atento al cambio de estación
Con la llegada de la primavera, el escenario climático estará dominado por cambios rápidos de temperatura, alternando períodos de calor con irrupciones de aire polar.
Las lluvias, por el momento, aparecen como el factor más irregular: mientras algunos sectores recibirán entre 10 y 25 milímetros, amplias áreas podrían permanecer prácticamente sin precipitaciones.
Para el sector agropecuario, el seguimiento de heladas, disponibilidad de humedad y evolución de las lluvias será fundamental durante las próximas semanas, en un momento en que comienza a acelerarse la actividad de siembra y avanza la campaña agrícola 2026/27.
Fuente: Bolsa de Cereales de Buenos Aires, Perspectiva Agroclimática Semanal, 9 de septiembre de 2026.
Primicias Rurales