
Ago 26, 2026 | Actualidad, Informes Técnicos
El sector prioriza la tierra, la maquinaria y la hacienda, apostando también por la digitalización y la inteligencia artificial para potenciar su productividad futura.
Rosario, miércoles 26 agosto (PR/26) — La medición julio-agosto del Ag Barometer Austral, que elabora el Centro de Negocios y Alimentos de la Universidad Austral, muestra una moderada baja de la confianza de los productores, aunque todavía se mantiene en niveles históricamente elevados.
El índice general cayó a 147 puntos, pero las expectativas de inversión en activos fijos alcanzaron un récord de 128 puntos y el 64% de los productores considera que es un buen momento para realizar inversiones importantes.
Sin embargo, persiste una brecha entre la oportunidad percibida y la concreción: aproximadamente el 39% del total de los productores prevé efectivizar inversiones en el corto plazo.
ierra, tractores y hacienda de cría aparecen entre los activos preferidos, mientras que el 68% mantendrá sin cambios sus planes de siembra y una proporción similar conserva la soja principalmente para afrontar alquileres y gastos de campaña.
Contexto general y evolución de la confianza agropecuaria
La confianza de los productores agropecuarios registró una leve caída en la medición julio-agosto del Ag Barometer Austral, que elabora el Centro de Agronegocios y Alimentos de la Universidad Austral, al ubicarse en 147 puntos, un 2,7% por debajo de los 151 puntos de mayo-junio. A pesar de esta disminución, el indicador continúa en niveles históricamente elevados y se mantiene cerca del máximo de 158 puntos alcanzado en noviembre de 2025. En términos interanuales, registra un crecimiento del 15,7%, al pasar de 127 a 147 puntos.
«La moderada caída del índice refleja una mayor cautela sobre la situación presente, pero no implica un cambio en las expectativas de fondo. El productor mantiene confianza en el futuro y, al mismo tiempo, administra con mucho cuidado sus recursos y selecciona dónde y cuándo invertir», explicó Carlos Steiger, director del Ag Barometer Austral e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.
El Índice de Condiciones Presentes cayó un 4%, de 125 a 120 puntos, principalmente por el deterioro del 10% en la Situación Financiera Actual, que pasó de 123 a 111 puntos. En contraste, las Expectativas de Inversión en Activos Fijos aumentaron un 1,5%, de 126 a 128 puntos, alcanzando su máximo histórico. A su vez, el 64% de los productores considera que es un buen momento para realizar inversiones importantes, aunque solo el 61% de ese grupo prevé concretarlas rápidamente: esto implica que aproximadamente el 39% del total de los productores planea efectivizar inversiones en el corto plazo.
«La oportunidad de inversión está claramente presente, pero la concreción sigue siendo selectiva. Hay una diferencia entre reconocer que es un buen momento para invertir y disponer de los recursos, el financiamiento y el horizonte necesarios para hacerlo», sostuvo Steiger. Entre las inversiones preferidas aparecen la tierra (35%), como activo patrimonial y reserva de valor; los tractores (23%), destinados a reposición y modernización; la hacienda de cría (19%), para ampliar la capacidad productiva ante perspectivas favorables para la ganadería; y las sembradoras (16%).
El informe señala que cada inversión responde a distintos horizontes y necesidades de financiamiento: mientras la tierra requiere capital propio o instrumentos de muy largo plazo por su período de repago, la maquinaria demanda créditos de cinco a seis años y la hacienda de cría exige contemplar el tiempo necesario para que el activo biológico genere ingresos. En este sentido, no alcanza con que una inversión sea rentable: el financiamiento debe tener un plazo compatible con el tiempo que necesita cada activo para generar los fondos necesarios para repagarlo.
Expectativas futuras y márgenes ajustados para la campaña
El Índice de Expectativas Futuras registró una baja moderada del 1,8%, al pasar de 168 a 165 puntos, aunque mantiene niveles elevados y acumula un crecimiento interanual del 7,8%. La caída responde principalmente al deterioro del 9,4% en las expectativas sobre la situación financiera futura, que pasaron de 159 a 150 puntos. El escenario para la campaña 2026/27 aparece marcado por márgenes ajustados, especialmente si las proyecciones se realizan sobre rendimientos promedio y no sobre los resultados excepcionales de la campaña 2025/26.
«La confianza hacia adelante sigue siendo alta, pero el productor está mirando la próxima campaña con mayor prudencia. Los márgenes esperados son más ajustados y eso obliga a tomar decisiones con una mirada muy selectiva sobre el uso del capital«, explicó Steiger.
En relación con la campaña 2026/27, el 68% de los productores no modificará sus planes de siembra respecto de la campaña anterior. Entre quienes sí introducirán cambios, el 13,3% prevé sembrar más maíz, el 9% más soja y el 3,6% más girasol, mientras que un 9% reducirá el área destinada a trigo. En términos de superficie total, la soja ocuparía el 40% del área sembrada, seguida por el maíz con 28%, el trigo con 16%, el girasol con 5% y otros cultivos con el 10% restante.
La evolución de los costos de los fertilizantes, particularmente de la urea, también incidió en las decisiones. La suba registrada meses atrás, asociada al conflicto en Medio Oriente, había generado expectativas de una reducción de la superficie de trigo y un mayor desplazamiento hacia la soja. Posteriormente, la baja de los precios de ese insumo modificó parcialmente ese escenario para la cosecha gruesa.
Estrategia comercial, retención de soja y adopción tecnológica
El relevamiento también muestra una posición conservadora respecto de la soja que permanece sin vender: el 68% de los productores la conserva para pagar alquileres y otros gastos de campaña, mientras que el 27% espera una mejora de los precios internacionales. En menor medida, un 13% la retiene porque no encuentra alternativas de inversión atractivas, un 12% espera una baja de retenciones antes de octubre y un 11% una mejora en el tipo de cambio.
«La retención de soja parece responder predominantemente a una estrategia de administración de liquidez y preservación del capital de trabajo, antes que a una expectativa de cambios en la política económica. El productor prioriza contar con recursos propios para afrontar la próxima campaña y cubrirse frente a posibles contingencias», sostuvo Steiger.
Esta estrategia también está vinculada con la expectativa de una campaña 2026/27 de márgenes más ajustados, por lo que conservar parte de la producción permite administrar el riesgo financiero y sostener la capacidad operativa. En este contexto, la estabilidad de los planes de siembra y la retención de granos muestran a un productor que busca preservar recursos mientras define sus próximas decisiones.
La incorporación de nuevas tecnologías aparece, en cambio, como una oportunidad. El 73% de los productores considera que la inteligencia artificial y las herramientas de digitalización traerán beneficios a sus explotaciones. Entre quienes reconocen beneficios, el 46% identifica como principal impacto potencial el aumento de la producción, un 35% la reducción de riesgos e incertidumbre y un 18% la reducción de la necesidad de mano de obra. Solo el 27% no encuentra beneficios significativos.
«El productor agropecuario argentino muestra una actitud muy abierta frente a la innovación cuando percibe que puede traducirse en mayor productividad, reducción de riesgos o menores costos. La digitalización y la inteligencia artificial aparecen cada vez más como herramientas concretas para mejorar la gestión», afirmó Steiger.
Los resultados del Ag Barometer Austral julio-agosto 2026 muestran un escenario de cautela en el presente, confianza en el futuro y selectividad en las decisiones de inversión. En síntesis, el productor mantiene una mirada favorable sobre el mediano y largo plazo, pero administra cuidadosamente sus recursos: el 64% considera que es un buen momento para invertir, aunque solo alrededor del 39% del total prevé concretar inversiones en el corto plazo.
«El productor agropecuario mantiene una mirada favorable sobre el mediano y largo plazo, pero no está dispuesto a comprometer capital sin evaluar cuidadosamente el retorno, el riesgo y las condiciones de financiamiento. La confianza está, pero la inversión se decide con selectividad», concluyó Steiger.
Primicias Rurales
Fuente: Universidad Austral
Ago 26, 2026 | Actualidad, Agricultura, Informes Técnicos
La Bolsa de Cereales de Buenos Aires dio a conocer su relevamiento de pre-campaña de maíz, anticipando un escenario de estabilidad para el nuevo ciclo productivo que coincide con las previsiones oficiales de la Secretaría de Agricultura.
Los resultados del relevamiento y la comparación con otros organismos
Buenos Aires, jueves 27 agosto (PR/26) — La Bolsa de Cereales de Buenos Aires publicó los resultados de su relevamiento de pre-campaña de maíz, el cual fue llevado a cabo desde principios de julio entre su Red de Colaboradores distribuida a lo largo de toda el área agrícola nacional con el objetivo de conocer la intención de siembra del cultivo para el ciclo 2026/27.
De acuerdo con los datos analizados por la institución, el área destinada al cereal se ubicará en 8,4 millones de hectáreas, manteniéndose sin cambios con respecto a la campaña pasada.
De este modo, la entidad se ubicó en una línea similar a la de la Secretaría de Agricultura, Ganadería y Pesca (SAGYP) de la Nación, organismo que la semana pasada también proyectó un área total igual a la de 2025/26, aunque con una cifra superior de 11,6 millones de hectáreas debido a que la estimación oficial no discrimina entre maíz comercial y el utilizado para autoconsumo forrajero u otros destinos.
En contraste, esta proyección difiere de la calculada por la Bolsa de Comercio de Rosario (BCR) en su primera estimación, la cual registró una reducción en la superficie calculada.
Factores determinantes en las expectativas de siembra regional
Desde la Bolsa explicaron que las expectativas de siembra difieren considerablemente entre las distintas regiones, encontrándose fuertemente condicionadas por factores productivos, sanitarios, climáticos y económicos cuyas variaciones tienden a compensarse a nivel nacional para sostener la superficie previa.
En primer lugar, la chicharrita del maíz (Dalbulus maidis) vuelve a cobrar absoluta relevancia de cara al nuevo ciclo, y su evolución continúa siendo una variable clave al momento de definir los planteos productivos, especialmente en las zonas donde las siembras se concentran hacia finales de año.
En segundo lugar, el escenario climático caracterizado por el desarrollo de un episodio del fenómeno de «El Niño» mejora sustancialmente las perspectivas de disponibilidad hídrica en gran parte del área agrícola, aunque presenta marcados contrastes regionales entre excesos y reservas ajustadas.
Por último, el factor económico presenta un panorama heterogéneo donde los precios relativos frente a cultivos sustitutos inciden de forma directa en las decisiones de los productores, observándose una leve mejora en la rentabilidad proyectada a pesar del elevado requerimiento de capital que exige el cultivo.
Proyecciones regionales y comportamiento frente al clima
En el norte del área agrícola, tanto en el NOA como en el NEA, se proyecta una reducción del área destinada al cereal respecto de la campaña anterior, siendo esta tendencia mucho más marcada hacia el NEA debido a la incertidumbre que generan las poblaciones de chicharrita.
Por el contrario, hacia el centro de Santa Fe se proyecta un incremento de la superficie en detrimento del girasol gracias a las mejores perspectivas de humedad, una tendencia que pierde fuerza hacia el norte provincial por la misma cautela sanitaria frente a la plaga.
En las zonas Núcleo Norte y Núcleo Sur, al igual que en el Centro-Este de Entre Ríos y en el centro y oeste de Buenos Aires, se proyectan incrementos moderados impulsados por las favorables perspectivas climáticas de El Niño, las cuales optimizan la disponibilidad hídrica a pesar de que los precios relativos frente a la soja no muestran una ventaja marcada.
Hacia el sur del área agrícola, en tanto, se prevé una superficie relativamente estable con una ligera tendencia al alza, orientándose a aprovechar la humedad en el perfil del suelo para los planteos tempranos, aunque con posibles retrasos en aquellas zonas que continúan afectadas por excesos hídricos acumulados durante los últimos meses.
Primicias Rurales
Fuente: Bolsa de Cereales
Ago 23, 2026 | Agricultura, Clima y Cambio Climático
Ante la llegada de un Niño intenso y una proyección de 16,7 millones de hectáreas, la clave productiva estará en evaluar el riesgo hídrico lote por lote y apostar a variedades de soja con rendimiento probado.
Buenos Aires, domingo 23 agosto (PR/26)– La próxima campaña agrícola estará fuertemente marcada por un fenómeno El Niño intenso que traerá una gran variabilidad climática en todo el país.
Frente a este escenario, los productores argentinos planean apostar con fuerza al cultivo, alcanzando una intención de siembra de 16,7 millones de hectáreas, según estimaciones de la Bolsa de Comercio de Rosario.
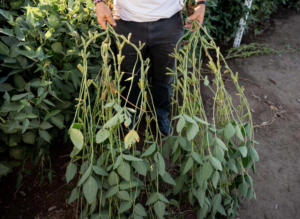
Para capitalizar este crecimiento, Lucas Crimella, gerente del negocio de Soja de Stine, remarcó que será indispensable afinar el análisis técnico y tomar decisiones personalizadas en cada establecimiento.
El especialista explicó que la variable más crítica de la temporada será el riesgo hídrico, por lo que resulta vital conocer en detalle la profundidad de la napa y el punto de partida de cada ambiente.
En regiones con fuerte impacto de El Niño como el este de Buenos Aires, Santa Fe, Entre Ríos y el Litoral, existen condiciones para anticipar las fechas de siembra y buscar techos de rinde más altos.
No obstante, Crimella advirtió que no existen recetas mágicas ni generales, sino que las macrovariables climáticas deben ajustarse minuciosamente a la realidad de cada lote.
Genética de vanguardia respaldada por la RECSO
Para lograr un manejo eficiente, contar con información precisa sobre el comportamiento genético en diversos ambientes se convierte en una herramienta totalmente indispensable.
En este sentido, la Red Nacional de Evaluación de Cultivares de Soja (RECSO), coordinada por el INTA y la ASA, posicionó a las variedades de Stine en los primeros lugares de rendimiento.
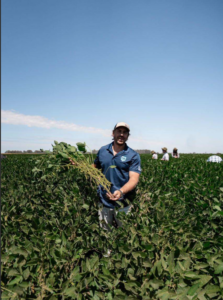
El hito más destacado lo logró la variedad STINE 46EA23, seleccionada oficialmente como la variedad testigo del grupo IV largo, el segmento más sembrado de la Argentina.
Por su parte, la variedad STINE 43EE53 STS lideró con holgura los ensayos bonaerenses en General Villegas, alcanzando un récord de 6.822 kg/ha, y en Chacabuco con 6.204 kg/ha.
Este material también demostró un excelente desempeño en General Pico, la segunda fecha de Villegas y Mattaldi, coronándose como el cultivar de mayor rinde en la subregión II-5 durante las últimas dos campañas.
Asimismo, la variedad STINE 48EC53 superó ampliamente a los testigos regionales en localidades clave como Miramar, Paraná y Concepción del Uruguay.
En ciclos cortos, la variedad STINE 38EF52 STS venció al testigo en las siete subregiones evaluadas, mientras que STINE 31EC21 destacó por su tolerancia al síndrome de la muerte súbita.
Para grupos más largos, la paleta de opciones se completa con STINE 52EF52 STS, la novedad STINE 60EF58 STS para el NOA y NEA, y la rindidora STINE 78KA42.
Según Crimella, evaluar la consistencia a campo es tan crucial como medir el potencial de rinde, garantizando seguridad frente a cualquier variabilidad.
Generación Stine: tomar decisiones basadas en datos
Toda esta evidencia técnica consolida la propuesta Generación Stine, un concepto que invita a elegir semillas a partir de resultados reales verificados campaña tras campaña.
Sobre esta filosofía, Manuel Rosasco, Gerente General de Stine Argentina, destacó la enorme apertura del productor local para adoptar innovación útil y validada a campo.
Los productores de hoy se animan a probar nuevas alternativas y eligen con la tranquilidad de ver resultados
Primicias Rurales
Fuente: PR
Ago 22, 2026 | Actualidad, Agricultura, Clima y Cambio Climático
Ante la llegada de un fenómeno de El Niño con fuerza sin precedentes en dos décadas, el campo acelera decisiones para transformar el aumento de lluvias en un rendimiento récord.
Rosario, sábado 22 agosto (PR/26)– El agro atraviesa un punto de inflexión definitivo en la Región Núcleo. Tras varias temporadas golpeadas duramente por la sequía, los técnicos de la zona preparan un giro radical de estrategia para recibir a un fenómeno de El Niño que promete manifestarse de manera muy intensa durante octubre, noviembre y diciembre.
Es la primera vez en 20 años que el sector agrícola adopta medidas tan profundas y anticipadas. La orden colectiva entre asesores y productores es clara: hay que actuar ya, dejar el esquema defensivo atrás y salir a jugar con un planteo bien ofensivo para transformar cada gota de agua en más kilos producidos.
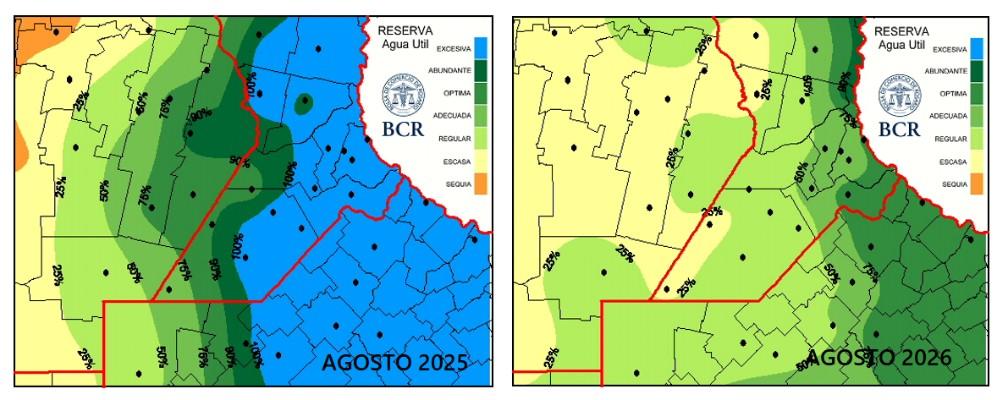
En el plano meteorológico inmediato, los pronósticos del consultor agroclimático Alfredo Elorriaga indican que las lluvias se concentrarán sobre la Mesopotamia, especialmente en Entre Ríos. Mientras tanto, en el resto del país predominará el buen tiempo, a excepción del sudeste de la zona GEA donde podrían registrarse chaparrones muy aislados este viernes 21.
Reservas Iniciales y el Factor Clave del Atlántico
Las proyecciones elaboradas por GEA-BCR prevén incrementos sustanciales en las precipitaciones regionales: un 30% más en octubre, un 70% en noviembre y hasta un impactante 90% más de agua en diciembre.
Sin embargo, el punto de partida es exigente. Actualmente, el 80% de la región presenta reservas hídricas entre regulares y escasas, a diferencia del escenario óptimo del año pasado. A esto se le suma una anomalía fría en el Atlántico que acotará el ingreso extra de humedad, amortiguando riesgos hídricos en el este central.
Ajuste de Fechas, Genética y Sanidad en Marcha
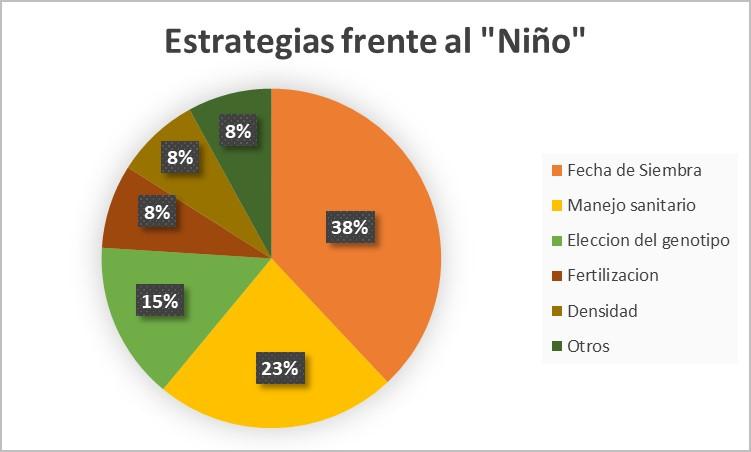
Para sacar el máximo provecho al agua esperada, el 38% de los asesores prioriza ajustar las fechas de siembra. En el maíz temprano se busca adelantar la implantación de una a dos semanas para esquivar el estrés térmico de enero y capturar el agua de diciembre.
Un manejo similar se proyecta para la soja de primera y segunda. En localidades como Marcos Juárez, la siembra de soja podría arrancar entre el 10 y 15 de octubre, ganando días claves que se traducen de forma directa en mayor rinde final por hectárea.
El manejo sanitario constituye la segunda gran herramienta con el 23% de las menciones. Conscientes de que a mayor humedad aumentan las picaduras de hongos y bacterias, los técnicos intensifican el monitoreo en trigo y previenen esquemas para los cultivos de verano.
Por su parte, la selección de ciclos y grupos de madurez absorbe el 15% de las respuestas. En zonas como Pergamino, se afianza el uso de grupos IV cortos en soja, demostrados por su alto rendimiento potencial en ambientes de alta productividad.
Finalmente, un 8% de las consultas apunta a elevar la densidad de siembra e incrementar la fertilización nitrogenada. En sectores como Corral de Bustos y Monte Buey, se proyectan hasta 10.000 plantas adicionales por hectárea en maíz.
Avance del trigo, napas altas y la cosecha pendiente
En relación a la distribución de maíces, se observa un marcado retorno hacia el maíz temprano por sobre el tardío en el norte bonaerense. No obstante, en sectores con riesgo de anegamiento como Villegas, se elegirá demorar siembras hacia maíces tardíos dada la altura de las napas freáticas.
El panorama para el trigo es sumamente optimista: el 95% de los cuadros exhibe condiciones entre excelentes y muy buenas. Un 70% transita el macollaje y un 30% ya está en encañazón, replicando el excelente arranque de la campaña anterior.
A nivel sanitario ya se detectaron los primeros indicios de mancha amarilla en áreas como Pergamino y Venado Tuerto. Aunque no se iniciaron aplicaciones de fungicidas, el seguimiento es continuo debido a la elevada humedad y temperatura.
En contraste, la recolección de maíz tardío avanza con lentitud, alcanzando un 77% del área. Las precipitaciones recientes frenaron las labores sobre las 65.000 hectáreas pendientes, a la espera del ingreso de masa de aire frío y seco para acelerar el secado.
Primicias Rurales
Fuente: Guía Estratégica del Agro (GEA) – Bolsa de Comercio de Rosario (BCR)
Ago 21, 2026 | Actualidad, Clima y Cambio Climático, Opiniones
Las mejores reservas de agua de la década no logran frenar la caída en la intención de siembra de trigo por los disparados costos de los fertilizantes, mientras que la soja y el maíz ajustan sus proyecciones al alza marcando números históricos.
Por Cristián Russo
Rosario, viernes 21 agosto (PR/26)— Las condiciones actuales para la siembra triguera argentina son considerablemente mejores que las registradas en mayo de 2021. Sin embargo, los elevados costos de los insumos, y en especial el precio de la urea, imponen un severo límite a la intención de siembra. Por otro lado, los números para la cosecha gruesa 2025/26 continúan ajustándose al alza, sumando 2 millones de toneladas (Mt) más de soja y 1 Mt adicional de maíz.
Luego de alcanzar la mayor área de los últimos 15 años durante la campaña 2025/26, el cultivo de trigo podría experimentar un recorte del 7% interanual en su superficie para el ciclo 2026/27.
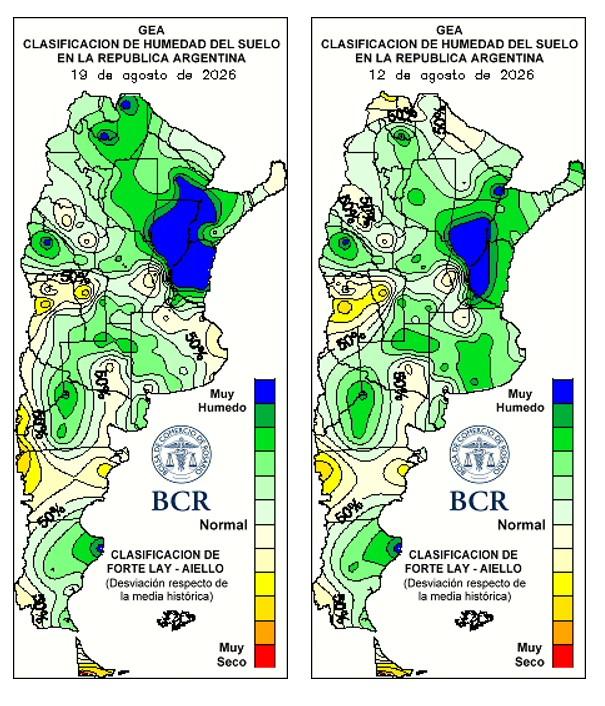
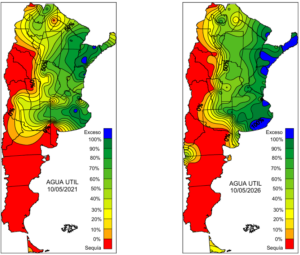
Al analizar los perfiles de humedad en los dos primeros metros de suelo, se observa con claridad que el escenario hídrico actual para Argentina es notablemente superior al de mayo de 2021. Aquel año fue tomado como la referencia de la década en términos de arrancar con óptimas condiciones de siembra. En 2021, el trigo logró un récord con 6,9 millones de hectáreas y una cosecha histórica de 23 Mt.
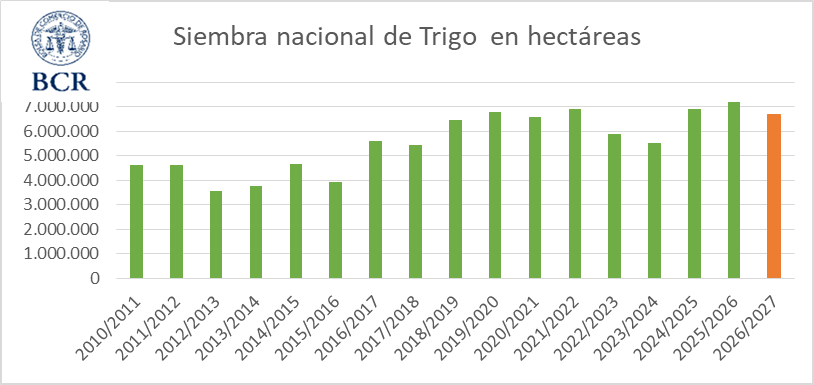
Tales cifras parecen modestas tras la hazaña de la temporada pasada, cuando se sembraron 7,16 millones de hectáreas y se alcanzaron 29,5 Mt de producción. No obstante, el punto de partida actual es sensiblemente mejor que el de hace doce meses, generando una enorme expectativa entre los productores del sector.
A raíz de este contexto, en cada consulta y diálogo técnico prevalece la certeza de que existe una oportunidad agronómica excepcional para la campaña triguera 2026/27 que está por comenzar.
Pese a esta inmejorable ventaja de humedad, las proyecciones indican una caída directa de 500.000 hectáreas en la superficie destinada al cereal, representando un retroceso del 7% interanual. De concretarse las 6,66 millones de hectáreas estimadas, se mantendría igualmente como la quinta mayor siembra registrada en los últimos 17 años.
El Gigante Adversario: La ecuación económica y los fertilizantes
Si las reservas hídricas son el gran as bajo la manga para el trigo, el costo de la nutrición vegetal representa su rival más duro. El precio de la urea oscila actualmente en torno a los 1.000 U$S/t, una cotización similar a la de mayo de 2022.
La diferencia fundamental radica en que, en 2022, el valor de mercado del trigo rozaba los 350 U$S/t, frente a los distantes 230 U$S/t que se cotizan en la actualidad. Asimismo, la flexibilidad financiera de aquel entonces permitía amortiguar las dificultades, algo que hoy resulta inviable según coinciden los especialistas.
Esta brecha desencadenará un fuerte recorte en el esquema de fertilización, afectando directamente los rendimientos unitarios. En lugar de proyectar el rinde promedio nacional histórico de 30,5 qq/ha, la menor tecnología aplicada obliga a calcular unos 29 qq/ha.
Descontando unas 250.000 hectáreas que no llegarían a cosecharse, el horizonte productivo para el próximo ciclo se ubicaría entre las 18 y 19 Mt. Este volumen implicaría una caída dramática de más de 10 Mt respecto a la reciente campaña 2025/26.
Mapa Regional: ¿Dónde se achica el cereal y dónde sorprende?
Las perspectivas climáticas anuncian lluvias normales para el semestre frío y la llegada del fenómeno El Niño a partir de octubre, justo en el periodo crítico del cultivo. Pese al deseo generalizado de consolidar excelentes resultados, los costos asustan a las zonas con alta dependencia de insumos.
En la región núcleo se proyecta una contracción del 17% en la siembra triguera, significando un recorte concreto de 300.000 hectáreas. Por su parte, en Entre Ríos, el SIBER de la Bolsa de Cereales local estima una caída interanual de 130.000 hectáreas, equivalente a una retracción del 18%.
En el resto de la provincia de Córdoba —sin incluir Marcos Juárez y Unión— se prevé una disminución de entre el 5% y 10% en el área, acompañada por una drástica reducción en los niveles de fertilización.
La provincia de Buenos Aires muestra un comportamiento heterogéneo: el centro-este anticipa recortes de hasta un 30%, mientras que en el sudeste bonaerense la superficie caerá un 20% frente al avance de la cebada forrajera, colza y carinata. En La Pampa, el achicamiento oscilará entre el 10% y 15%, cediendo terreno valioso frente al avance de la actividad ganadera y los cultivos forrajeros.

Una realidad completamente opuesta se vislumbra en el norte argentino, donde se aguarda una notable expansión de la siembra en provincias como Chaco y Santiago del Estero. En estas latitudes, el trigo se realiza con mínima fertilización y esquemas de bajo rinde.
El impulso en el norte responde también a la búsqueda de rotaciones seguras ante el temor que despiertan la chicharrita, el gusano cogollero y los elevados fletes maiceros, sumado al fuerte interés por el girasol.
La soja impulsa sorpresas positivas y toca los 50 millones de toneladas
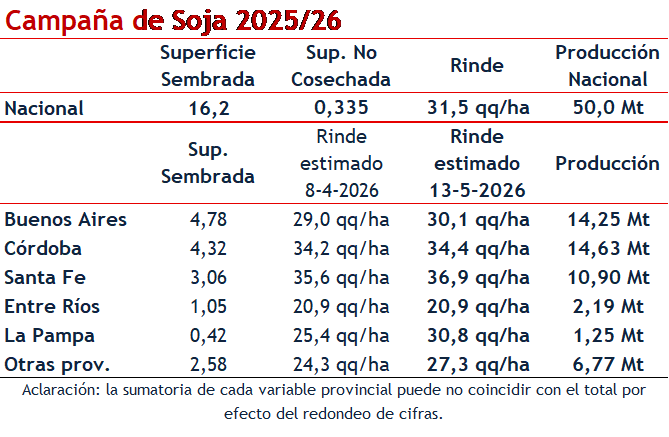
El panorama de la soja brinda excelentes noticias al elevar su estimación de producción en 2 Mt, alcanzando la emblemática meta de las 50 Mt.
El clima favorable desde finales de abril permitió un acelerado avance en las labores de recolección, alcanzando un progreso del 61% a nivel nacional y consolidando importantes mejoras en el centro, oeste y norte del país.
Entre las regiones con mayores ajustes positivos destaca la región núcleo, que incorporó 800.000 t adicionales repartidas entre Buenos Aires, Santa Fe y Córdoba. La Pampa aportó 230.000 t extra, y la dupla Chaco-Santiago del Estero sumó 740.000 t.

Con estas cifras, el rendimiento promedio nacional se ubica en 31,5 qq/ha (1,5 quintales por encima de lo previsto en abril), proyectando un total de 50,0 Mt, lo que representa un incremento del 1% respecto a la campaña previa.
El maíz no detiene su marcha y se eleva a 68 millones de toneladas
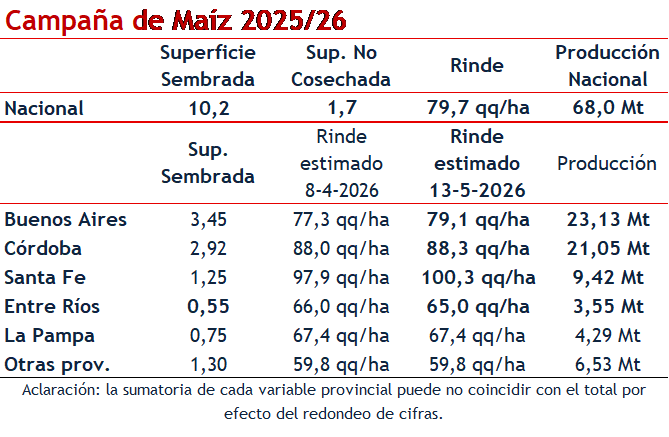
La cosecha de maíz 2025/26 continúa arrojando excelentes datos a medida que la recolección cubre el 40% de la superficie, mostrando un adelanto del 2% en comparación con el ciclo anterior.
Mientras que las siembras tempranas en el este mantuvieron valores modestos, la franja oeste sorprendió gratamente gracias a las reservas profundas de agua, las cuales sostuvieron de manera impecable el llenado de grano.
El noroeste bonaerense aportó un ajuste sumamente relevante que, junto a revisiones menores en Santa Fe, Córdoba y Entre Ríos, añadió 530.000 t al total de la provincia de Buenos Aires.
De este modo, sobre una superficie cosechable de 8,5 millones de hectáreas destinadas a grano comercial, Argentina se encamina a lograr la mayor producción maicera de su historia con 68 Mt, superando en un 36% al ciclo anterior.
Primicias Rurales
Fuente: www.bcr.com.ar




















