Sep 6, 2026 | Actualidad, Agricultura, Clima y Cambio Climático
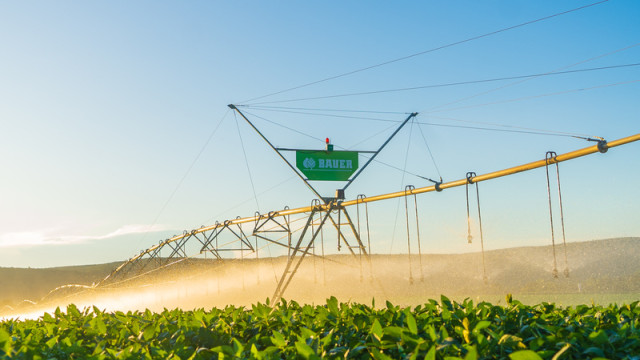
El inicio tardío de la molienda de caña de azúcar expone la urgencia de adoptar tecnologías de manejo hídrico adaptativas ante la llegada de un fenómeno de El Niño cada vez más intenso en las principales regiones productoras.
Buenos Aires, domingo 6 septiembre (PR/26)– La zafra 2026 de caña de azúcar en Argentina arrancó con un notable retraso de alrededor de 30 días respecto del calendario habitual. Las intensas precipitaciones caídas durante los meses de abril y mayo saturaron los campos por completo.
Esta acumulación de humedad dejó a los suelos sin las condiciones mínimas necesarias para el tránsito de la maquinaria pesada. Por este motivo, los productores de Tucumán, el corazón de la actividad cañera nacional, se vieron forzados a paralizar o aminorar drásticamente el ritmo de recolección.
De acuerdo con los datos relevados por la Estación Experimental Agroindustrial Obispo Colombres (EEAOC) y difundidos por el IPAAT, las lluvias registraras en marzo superaron un 73% las marcas normales.
El agua continuó cayendo con fuerza durante todo abril, complicando aun más el comienzo de los trabajos en los cañaverales. En los lotes más bajos del relieve, los excesos hídricos terminaron perjudicando directamente el correcto desarrollo de la planta.
El impacto real de estas precipitaciones en el sector no responde de manera única al volumen total de milímetros caídos. Factores clave como la distribución de las lluvias, el drenaje natural del suelo y la topografía definen qué lotes quedan operativos.
Frente a estas adversidades iniciales, los ingenios azucareros reaccionaron acelerando al máximo el ritmo de molienda para compensar el tiempo perdido. Tucumán llegó a alcanzar un pico de procesamiento diario de 135 mil toneladas de caña.
Esta marca superó las 127 mil toneladas diarias obtenidas en el pico de la temporada anterior. Hacia el 2 de agosto, el volumen acumulado de molienda llegaba a 9,76 millones de toneladas, representando todavía un 17% menos que en 2025.
Posteriormente, las cifras reportadas por el organismo oficial indicaron que al 20 de agosto la molienda global alcanzó las 12,45 millones de toneladas. Las fábricas avanzaron aceleradamente, aunque persistía la brecha inicial.
Cultura del agua: flexibilidad operativa en tiempos de variabilidad
El escenario actual que atraviesa el cultivo de la caña refleja un reto agronómico de mayor envergadura para el productor. Plantea la urgencia de diseñar un manejo del agua integral en entornos climáticos extremadamente dinámicos.
Durante un mismo ciclo productivo, los agricultores deben batallar con dificultades de acceso al terreno por barriales y, meses después, enfrentarse a una drástica escasez de humedad en la misma parcela.
Sobre esta problemática, Luiz Alberto Roque, máxima autoridad ejecutiva de Bauer LATAM e Irricontrol, enfatiza que la planificación estratégica debe contemplar todas las caras de la variabilidad climática actual.
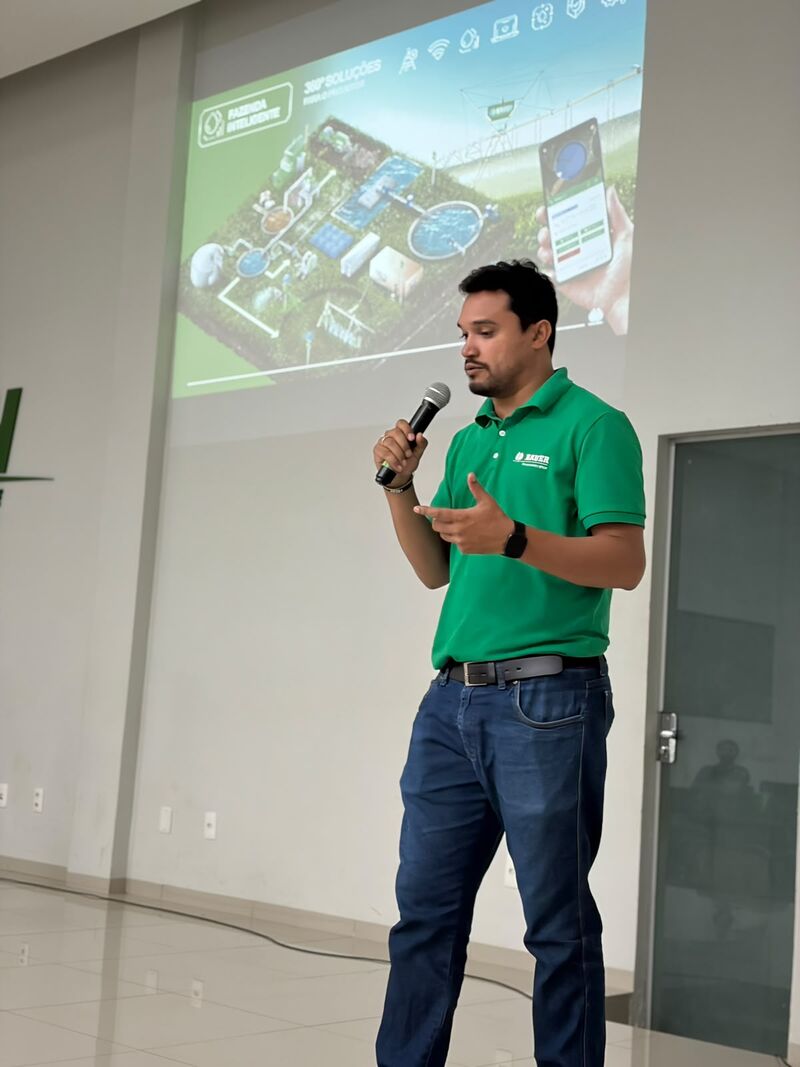
El especialista remarca que frente a la constante inestabilidad de las variables del clima, las estrategias hídricas deben responder con igual solvencia tanto a la falta de riego como a los focos de exceso de agua.
La integración de la tecnología agrícola de precisión se presenta como una herramienta clave para aportar datos objetivos en tiempo real. Esta información permite a los encargados tomar decisiones acertadas en cada etapa.
Asimismo, Roque subraya la importancia de adaptar la arquitectura de soluciones a las necesidades puntuales de cada establecimiento. No existe un modelo técnico único capaz de resolver el panorama hídrico de todas las regiones productivas.
Por ello, la selección de sistemas y herramientas debe analizar en detalle la geografía del campo y su dinámica operativa, fundamentalmente en ambientes donde las propiedades del suelo mutan sustancialmente.
Amenaza sobre la región núcleo: lluvias extraordinarias en puerta
La perspectiva de una estación primaveral sumamente cargada de humedad ya encendió las alarmas en la planificación de la próxima campaña, extendiéndose a la cotizada región núcleo del país.
Proyecciones elaboradas por la Bolsa de Comercio de Rosario prevén un incremento drástico en los montos pluviales proyectados para el último trimestre del año. Se estiman subas significativas comparadas con las medias históricas.
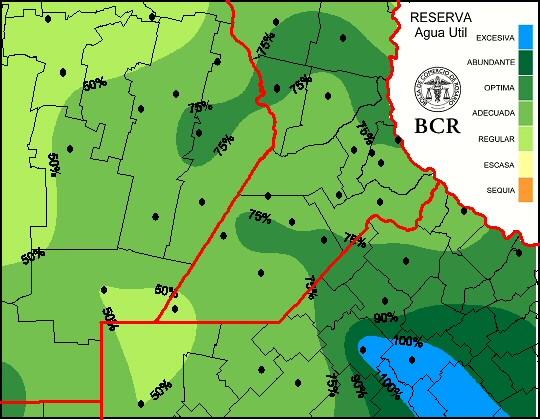
Específicamente, los modelos meteorológicos calculan precipitaciones un 30% superiores al promedio durante octubre, un sorpresivo aumento del 70% en noviembre y hasta un 90% en diciembre.
Este pronóstico genera fuerte preocupación dado que coincide directamente con momentos críticos del calendario de labores, obligando a los productores a coordinar múltiples tareas simultáneas en las ventanas de trabajo.
La siembra de los principales cultivos de verano coincidirá de lleno con el avance de la trilla fina de trigo, elevando al máximo la exigencia sobre la transitabilidad de los suelos y la disponibilidad de maquinaria.
El Niño se consolida: proyecciones y toma de decisiones en el lote
El debate sobre las tácticas de manejo del recurso hídrico gana trascendencia en el marco de la consolidación del fenómeno de El Niño. Organismos oficiales confirmaron la presencia activa de este evento.
El Servicio Meteorológico Nacional ratificó que las condiciones del ENOS corresponden a su fase cálida, garantizando una elevadísima probabilidad de continuidad a lo largo de todo el trimestre primaveral.
A nivel internacional, el Climate Prediction Center de la NOAA advierte sobre un marcado fortalecimiento del fenómeno, estimando más de un 90% de probabilidades de enfrentar un episodio sumamente riguroso.

Para el periodo de octubre a diciembre, los científicos le otorgan un 69% de probabilidad a que este evento se ubique entre los episodios más intensos documentados desde el año 1950 a nivel global.
No obstante, la potencia bruta del fenómeno ambiental no define en forma exclusiva las consecuencias agronómicas directas. En el territorio argentino, el foco está puesto en la distribución de lluvias.
Bajo este complejo panorama, la vigilancia minuciosa de las variables meteorológicas se transforma en un pilar esencial dentro de la estructura organizativa de los campos productivos durante toda la temporada comercial.
En tal sentido, Roque concluye que resulta indispensable traducir las previsiones del tiempo en acciones concretas de gestión operacional en el terreno, optimizando el uso del riego complementario según la demanda.
Primicias Rurales
Sep 5, 2026 | Actualidad, Maquinarias
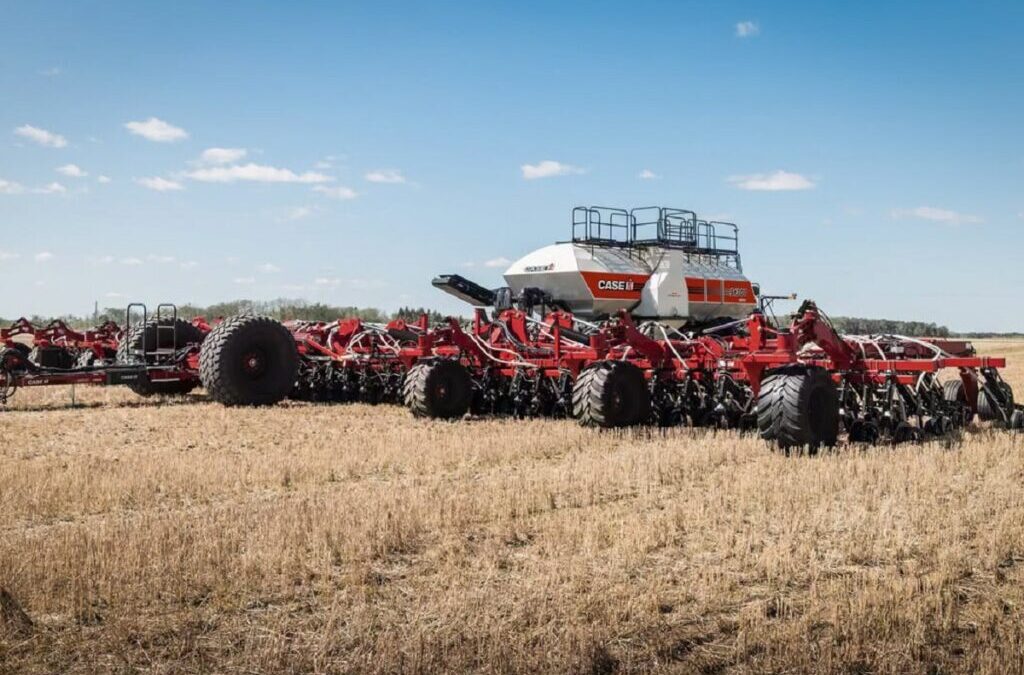
Los gigantes de la maquinaria agrícola despliegan sembradoras gigantescas y tolvas récords para maximizar la autonomía y dominar las ventanas de siembra más exigentes.
Buenos Aires sábado 5 septiembre (PR/26)– La competencia entre los gigantes de la **maquinaria agrícola** se intensifica en un segmento clave para la **agricultura extensiva**: los equipos de **siembra de gran escala**.
Las últimas novedades presentadas por John Deere, Fendt y CNH revelan una clara tendencia estratégica hacia máquinas diseñadas para operar de forma continua, logrando abarcar mayores superficies y reduciendo sustancialmente las paradas logísticas.
Esta vertiginosa carrera combina anchos de trabajo sin precedentes, Air Carts de tremenda capacidad, sistemas de agricultura de precisión y automatización, todo orientado a optimizar cada minuto dentro de las ventanas de siembra.
CNH acelera con la fuerza de Bourgault
Un movimiento estratégico de gran impacto vino por parte de CNH, que selló una relevante alianza con Bourgault, firma canadiense ampliamente reconocida por su liderazgo en equipos de siembra de alta capacidad.
Gracias a este acuerdo, la empresa fabricará unidades que saldrán al mercado global bajo las denominaciones comerciales de Case IH by Bourgault y New Holland by Bourgault, ampliando de inmediato la oferta disponible.
La nueva línea incluirá avanzados sistemas de precisión, robustos air drills y potentes Air Carts, orientados principalmente a abastecer mercados clave como Norteamérica y Australia.
Con esta jugada, CNH acelera su posicionamiento integrando tecnología probada para competir fuertemente en un segmento donde la autonomía y la eficiencia operativa marcan la diferencia competitiva.
Fendt rompe récords y alcanza los 24 metros
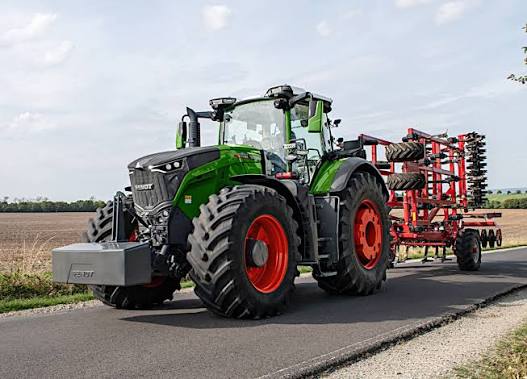
Por su parte, Fendt subió la apuesta durante el Farm Progress Show 2026 al presentar formalmente la sembradora de mayor envergadura desarrollada por la marca hasta la fecha.
Se trata de la renovada Momentum, un modelo imponente que alcanza un ancho de trabajo de 24 metros y cuenta con un total de 32 líneas de siembra integradas.
Esta verdadera bestia del trabajo rural dispone de una capacidad para 4.600 litros de semillas y cerca de 4.000 litros de fertilizantes, asegurando jornadas de trabajo mucho más extensas y continuas.
Este lanzamiento resulta estratégico para la corporación AGCO, que identifica al mercado de Norteamérica como un eje prioritario para expandir la presencia de Fendt en el segmento de alta tecnología.
John Deere derriba fronteras con más de 50.000 litros
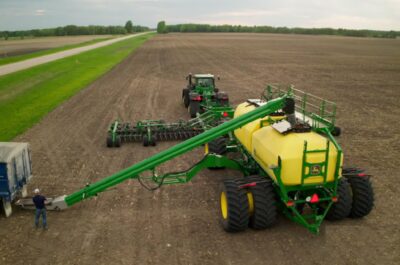
En la categoría de los carros tolva o Air Carts, John Deere volvió a fijar un hito histórico tras presentar al mercado el imponente modelo C1450T.
Este equipo ofrece una capacidad colosal de 51.500 litros (equivalentes a 1.460 bushels), lo que lo consolida como el Air Cart más grande construido por la compañía.
El tolva está organizado internamente en cinco compartimentos, una arquitectura flexible que facilita administrar diversas combinaciones de semillas y fertilizantes en simultáneo.

El avance representa un salto notable respecto de los lanzamientos previos de la firma, como el C1100T presentado a inicios de 2025 con 38.700 litros y cuatro compartimentos.
En un período de poco más de un año, la marca logró incrementar en un 33% la capacidad de carga máxima disponible dentro de su prestigiosa línea de Air Carts.
El tiempo es oro: más hectáreas por cada recarga
Detrás de esta evolución constante hacia dimensiones colosales existe una imperiosa necesidad operativa: aprovechar al máximo el ajustado tiempo de siembra.
Las explotaciones de gran tamaño demandan implantar grandes extensiones dentro de ventanas agronómicas sumamente acotadas, donde cada minuto perdido en reabastecimiento restringe la eficiencia final.

De este modo, ganar autonomía no se limita únicamente al tamaño de la barra de siembra, sino que requiere una visión integral de la operación agrícola.
Transportar mayores volúmenes de insumos, agilizar los tiempos de carga, perfeccionar la dosificación y aprovechar la precisión digital son piezas entrelazadas de un mismo engranaje.
Por consiguiente, implementar sembradoras de mayor porte exige ineludiblemente disponer de una logística de insumos altamente eficiente, capaz de responder al ritmo exigido por la máquina.
La nueva era de la escala agrícola
Las decisiones tomadas por John Deere, Fendt y CNH ratifican que los equipos de gran escala se han consolidado como un campo de batalla central en la maquinaria moderna.
Sin embargo, este desafío industrial trasciende el simple hecho de fabricar estructuras más grandes, enfocándose en maximizar la rendición efectiva por jornada.
La clave radica en armonizar un elevado ancho de trabajo, una excelente capacidad de insumos, máxima precisión y una drástica reducción de los tiempos improductivos.
En escenarios exigentes como Norteamérica y Australia, caracterizados por amplias hectáreas y ventanas climáticas reducidas, esta combinación tecnológica determinará de manera contundente la productividad agrícola.
Primicias Rurales
Fuente: maquinac
Sep 1, 2026 | Actualidad, Economía / Economía del Agro, Nutricion vegetal y animal
La demanda de insumos en el campo argentino sigue completamente paralizada por los altos costos. Frente a la mala relación de precios, muchos agricultores prevén ‘rascar’ los nutrientes del terreno mientras los mercados globales muestran una marcada brecha geográfica.
Buenos Aires martes 1 septiembre (PR/26)– La demanda argentina de insumos agrícolas sigue sin arrancar al ritmo que marca el calendario habitual de siembra. La campaña de maíz todavía no genera negocios de magnitud, mientras que la refertilización de trigo y cebada resulta insuficiente para sostener un ritmo de ventas continuo en el mercado local.
Las desfavorables relaciones de precios de los fertilizantes fosfatados representan la principal preocupación de todo el sector agropecuario. Al igual que ocurrió con la cosecha fina, los productores no convalidan los valores actuales debido a los ajustados márgenes que dejan los altos costos de producción.
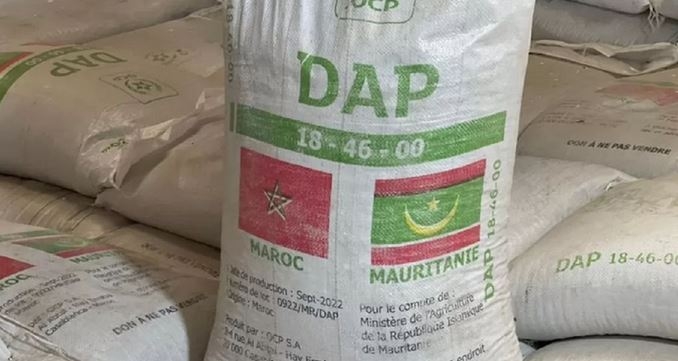
En cuanto a las cotizaciones locales, la semana pasada volvió a cerrar sin grandes cambios en las pizarras. La urea en el mercado mayorista osciló entre los 555 y 570 u$s/tonelada, mientras que el fosfato monoamónico y diamónico (MAP y DAP) cotizó entre 990 y 1025 u$s/tonelada al granel.
Comportamiento dispar en la importación de insumos
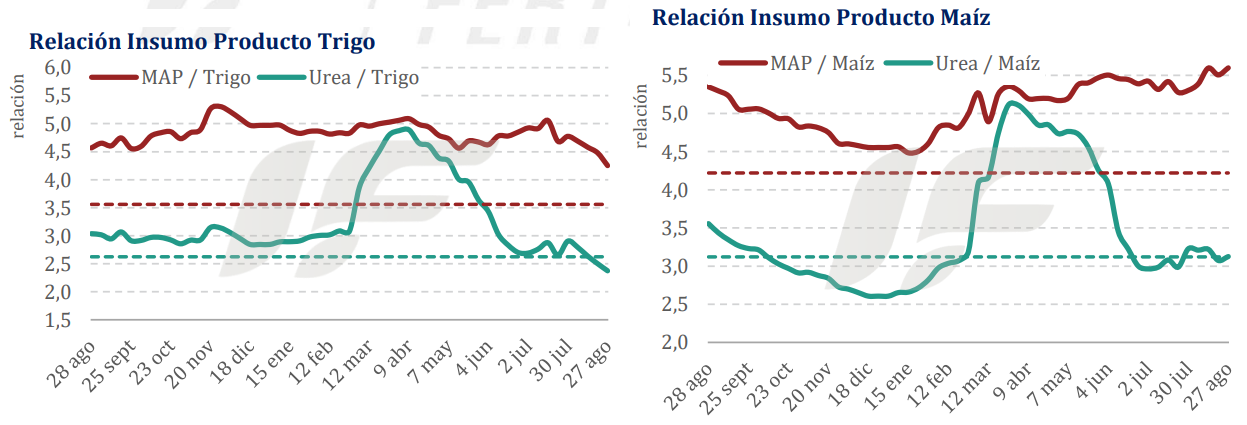
Las relaciones insumo/producto exhiben un escenario sumamente contradictorio. La urea se mantiene relativamente barata al medirse en valor cereal, mientras que los productos fosfatados continúan en niveles extremadamente caros para la rentabilidad del agricultor.
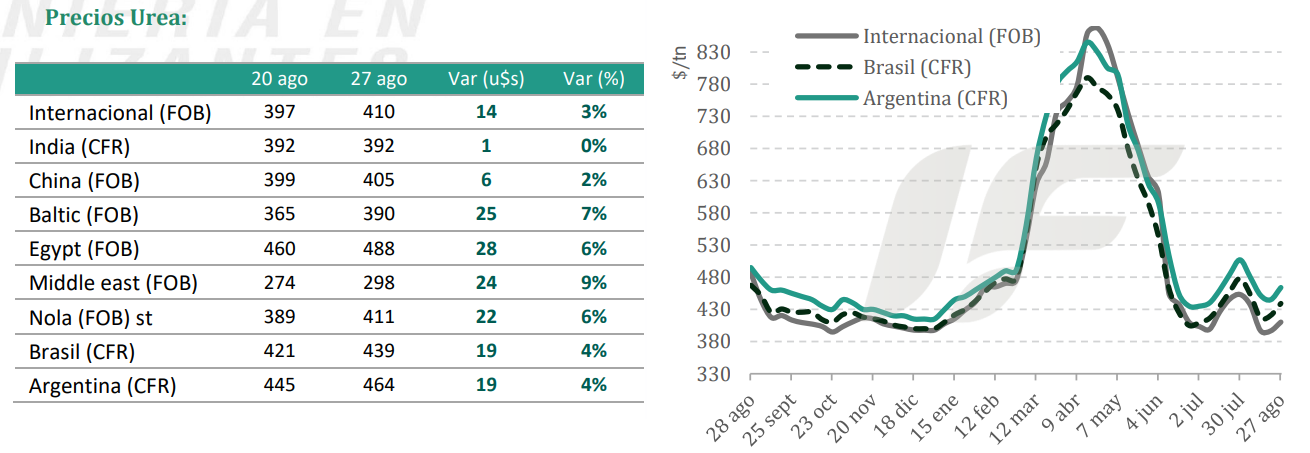
El segmento de importación de nitrogenados consolidó su firmeza con la urea granular CFR Argentina sosteniéndose en 460-470 u$s/tonelada. De esta manera, se mantiene una prima de unos 20 u$s/tonelada por sobre los valores registrados en el mercado de Brasil.
Aunque la demanda de reposición sigue activa frente a la ventana de siembra, los importadores evitan aceptar las ofertas más agresivas de origen chino. Por su parte, el valor de importación del MAP y DAP en Argentina se congeló en 880-900 u$s/tonelada en un mercado paralizado.
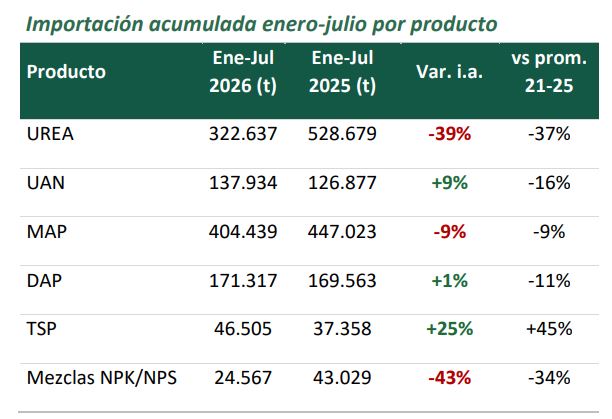
Los datos aduaneros revelan que en los primeros siete meses de 2026 las importaciones de urea alcanzaron 322.600 toneladas, marcando un derrumbe del 39% respecto a 2025 y ubicándose muy lejos del promedio de 509.000 toneladas del quinquenio anterior.
El desplome también alcanza a las mezclas NPK y NPS con un 43% de caída interanual, mientras que las compras de MAP bajaron un 9% y el DAP se mantuvo estable. La gran excepción fue el súper fosfato triplo (TSP), que con 46.500 toneladas alcanzó un récord histórico.
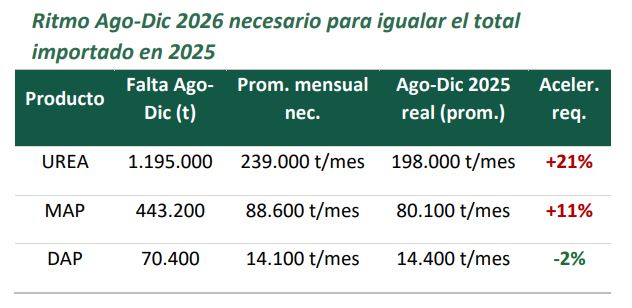
Para igualar las cifras importadas en 2025, el país requeriría un salto del 21% en urea y 11% en MAP durante los meses de agosto a diciembre. Sin embargo, la apatía compradora indica que los productores preferirán extraer las reservas de nutrientes del suelo.
El escenario internacional y las tendencias globales
En el mercado internacional de nitrogenados se consolidó la tendencia de reactivación iniciada semanas atrás. Tras disiparse la incertidumbre de la licitación india, resurgieron compras de cobertura estacionales muy dinámicas en los mercados de Brasil y Estados Unidos.
A este panorama se suman los elevados costos del gas natural en Europa y la persistente escasez de oferta derivada de complicaciones logísticas en Medio Oriente, lo que permitió a los exportadores elevar con éxito sus precios de reposición.
Por otro lado, el mercado mundial de fosfatados muestra una evidente polarización geográfica. El hemisferio occidental permanece sumido en la apatía del fin de temporada, mientras que India y Pakistán absorben activamente la oferta global defendiendo precios elevados.
En cuanto a los insumos clave, la compañía Yara acordó el precio del amoníaco en 555 u$s/tonelada CFR Tampa, lo que representa un drástico descuento de 80 dólares frente a agosto. Esto alivia costos, aunque la falta de azufre limita la producción mundial.
La empresa OCP lideró ventas de DAP y TSP hacia India y Pakistán desde Marruecos, mientras que las cotizaciones de exportación del DAP chino se mantuvieron estables entre 880 y 915 u$s/tonelada FOB, aprovechando además inventarios antiguos de bajo costo.
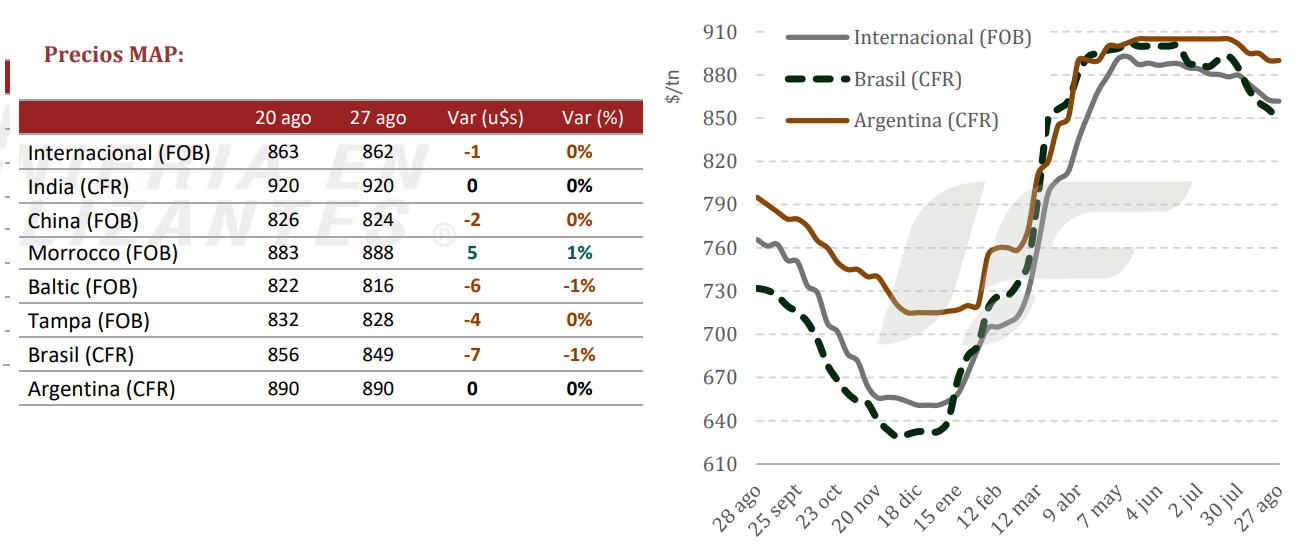
Finalmente, en Sudamérica la demanda física de MAP se evaporó tras el avance de la siembra en Brasil, provocando un exceso de inventarios en los puertos. Para mitigar la crisis del sector, el gobierno brasileño anunció un paquete de apoyo financiero de 4.000 millones de reales.
Primicias Rurales
Fuente: bichosdecampo.com
Ago 29, 2026 | Actualidad, Agricultura, Informes Técnicos
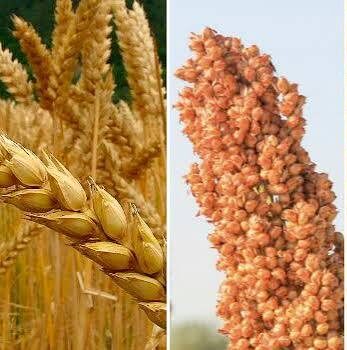
El Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales anunció la finalización de la siembra de trigo y el cierre de la cosecha de sorgo granífero a nivel nacional.
Buenos Aires, sábado 29 agosto (PR/26) — El informe del Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires anunció la finalización de la siembra de trigo y el cierre de la cosecha de sorgo granífero a nivel nacional.
Puntos clave del reporte
- Trigo: Se dio por concluida la siembra cubriendo las 6,5 millones de hectáreas proyectadas para la campaña.
- Sorgo: Finalizó la recolección de los últimos lotes pendientes, manteniendo la estimación de producción previa del PAS de 2,8 millones de toneladas..
- Girasol: La siembra avanza con buen ritmo y se posiciona por encima de los promedios históricos y del último quinquenio.
- Maíz: Continúa su proceso de recolección en el tramo final con demoras históricas acumuladas en semanas previas, pero aprovecha ventanas de buen tiempo para acelerar las labores.
La cosecha de sorgo y la siembra de trigo llegaron esta semana a su fin marcando un hito importante para las labores agrícolas del período.
Cierre de la cosecha de sorgo granífero
Se da por finalizada la recolección de los últimos lotes pendientes de sorgo granífero a nivel nacional, sin que esto modifique la actual estimación de producción.
El rendimiento promedio nacional se ubicó en 4.070 kg/ha, frente a un promedio cosechado de 3.540 kg/ha durante las últimas cinco campañas, mostrando un desempeño superior al histórico reciente.
En cuanto al desempeño regional, se destacaron los resultados obtenidos en el Centro-Norte de Córdoba, con 5.650 kg/ha, seguido por el Núcleo Sur y el Núcleo Norte, con 5.390 y 5.330 kg/ha, respectivamente.
Con un rendimiento medio superior al promedio de las últimas 5 campañas, la producción nacional para la campaña 2025/26 se estima en 2,8 millones de toneladas.
Sin embargo, esta cifra representa una baja del 9,68% respecto a la anterior campaña 2024/25, ciclo en el cual se habían alcanzado los 3,1 millones de toneladas.
Conclusión de la siembra de trigo
A su vez, la siembra de trigo se dio por terminada, cubriendo por completo las 6,5 millones de hectáreas estimadas para el ciclo en curso a pesar de la presencia de lotes aislados.
Respecto al pasado ciclo del cultivo, cuando se implantaron 6,7 millones de hectáreas, esta superficie final significa una reducción de 2,99% en la comparación interanual.
La falta de condiciones idóneas de suelo limitó durante toda la ventana de siembra la posibilidad de expandir el área destinada al cereal, aunque las reservas hídricas elevan las expectativas.
Estado hídrico y desarrollo del trigo
Tras una notable recuperación de la condición hídrica, esta se encuentra Adecuada u Óptima en el 90,8% del área, impulsando el crecimiento del cultivo.
Actualmente, el 76,4% del cereal ya transita la etapa de macollaje en adelante, registrándose incluso los primeros lotes del NOA que comienzan el llenado de grano.
Avance de la siembra de girasol
Por su parte, la siembra de girasol cubre el 16,7% de las 3 millones de hectáreas proyectadas para el ciclo 2026/27, tras un progreso intersemanal de 2,6%.
Pese a que se ralentizó el ritmo de las labores tras los registros de lluvias en el NEA, el avance actual refleja un adelanto frente al promedio del último quinquenio.
La ausencia de precipitaciones recientes en el sur del área agrícola permite una paulatina recuperación de la condición de suelo de cara a las próximas semanas.
Estado final de la cosecha de maíz
La cosecha de maíz con destino grano comercial alcanzó el 88% del área apta a nivel nacional, registrando un rendimiento promedio de 7.800 kg/ha.
Las labores cobraron impulso gracias a condiciones ambientales favorables, logrando un progreso semanal de 6,7% para superar lotes con altos niveles de humedad.
A pesar de esta mejora, la recolección mantiene una demora de 9,2 puntos porcentuales frente a la campaña previa, concentrándose los remanentes en el sur del área agrícola.
Los rindes relevados continúan en línea con las expectativas planteadas, permitiendo sostener la proyección del PAS de producción nacional en 64 millones de toneladas.
Primicias Rurales
Fuente: Bolsa de Cereales de Buenos Aires
Ago 27, 2026 | Economía / Economía del Agro, Opiniones
Entre precios internacionales al alza para los granos, reclamos por rutas y ferrocarriles atrasados, encendidas definiciones políticas en la Bolsa de Rosario y una insólita disputa judicial por las proteínas en los penales, el panorama agropecuario y político argentino abre nuevos interrogantes.
Por Susana Merlo 
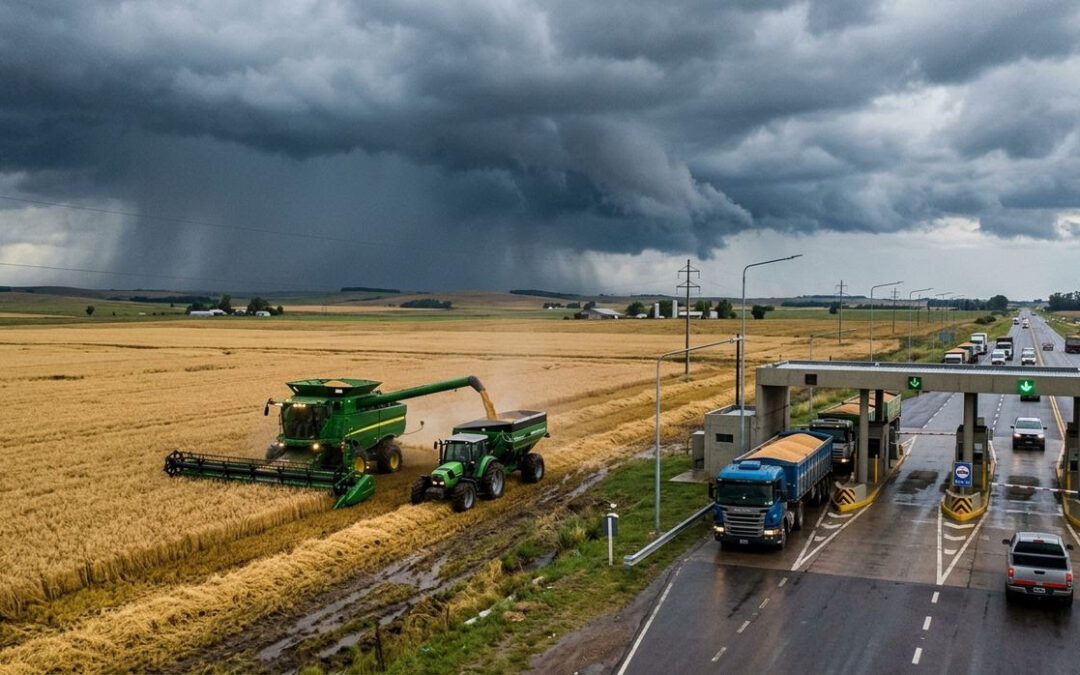
Buenos Aires, jueves 27 agosto (PR/26)– Mientras la cosecha local 25/26 (que sigue siendo récord) está prácticamente terminada, el mercado de Chicago volvió a consolidar su tendencia alcista en los principales productos agrícolas.
El deterioro de las perspectivas productivas que sostiene al maíz, y la demanda china que impulsa a la soja y el trigo, encontraron apoyo directo en las preocupaciones sobre los embarques del Mar Negro, según el análisis detallado de la Bolsa de Comercio de Rosario.
El dato clave ubicó a la soja de septiembre en U$S 451/tn, al maíz en U$S 197/tn y al trigo en U$S 252/tn, mejorando sensiblemente las expectativas de los cultivos locales para esta nueva campaña 26/27 que cuenta con excelentes condiciones de humedad en el subsuelo.
Una preocupación adicional en los mercados proviene de la fuerte y razonable caída del tráfico por el controvertido Estrecho de Ormuz debido a la inseguridad, tema que impacta en el abastecimiento global y eleva los costos de transporte al intentar evitar esa vía estratégica.

En tanto, el último informe de Agricultura da cuenta de la finalización de las cosechas de soja, sorgo y maní, mientras que la de algodón asciende al 93% y la de maíz al 92%, manteniéndose este cultivo seco en pie sin pérdidas hasta que haya piso suficiente.
Por su parte, la celeridad ante el riesgo de excesos por El Niño (con la tormenta de Santa Rosa en los próximos días) determinó la casi finalización de la siembra de trigo y cebada (99% y 93%), mientras que el girasol en el norte llega al 10% y arrancó la siembra de maíz.
Infraestructura en la mira: obras que arrancan pero llegan con atraso
Con el anuncio de un nuevo tramo de 4.000 km de rutas nacionales para mantenimiento y obras ‘por peaje’, la adjudicación a provincias como Santa Fe (que postergaría el peaje de la A012 hasta ‘después’ de las elecciones) o Río Negro, el Gobierno busca responder reclamos.
A esto se suma el anuncio sobre la atrasada licitación de 7.600 km de ferrocarriles de carga (cuyos sobres se abrirían en noviembre), mostrando una reacción gubernamental ante las crecientes demandas de infraestructura clave que se multiplican en todo el país.
Lo cierto y objetivo es que sigue creciendo muy rápido el movimiento por energía y minería y, en paralelo, la agroindustria registró un incremento productivo superior al 20% (cerca de 30 millones de toneladas más) solo en granos de la última campaña.

Esta impresionante performance productiva podría repetirse en el ciclo 26/27, lo que demanda con máxima urgencia una infraestructura logística que aún no está disponible ni adecuadamente adaptada en el territorio nacional.
Para algunos analistas, este despliegue responde al adelantamiento de la campaña proselitista por las presidenciales del año próximo, aunque aún no están tejidas las alianzas ni los acuerdos firmes con los socios eventuales ni con las provincias que buscan reelegir.
El gran problema es que los avances en rutas y trenes (Belgrano Cargas, San Martín y Urquiza) serán mínimos frente a la urgencia y el atraso acumulado de años sin obras: aún cumpliendo plazos, se esperan al menos 3 años para ver los primeros resultados de impacto.
Milei en Rosario: discurso técnico, críticas a la prensa y mensaje a los mercados
Al mejor estilo Carlos Menem, el presidente Javier Milei festejó su propio furcio con una amplia sonrisa durante la apertura del 142° aniversario de la Bolsa de Comercio de Rosario, a la que nominó por error como ‘de Buenos Aires’ ante la mirada de Pablo Bertolato.
Rosario ya está acostumbrada al estilo del mandatario y de su equipo económico, que frecuentemente intercambian ideas con técnicos rosarinos o usan esa histórica tribuna para sentar posturas políticas y económicas de fuerte impacto nacional.

Ante un público numeroso, Milei brindó una charla técnica de más de una hora donde volvió a criticar a la prensa, a los ‘mercados repugnantes’ y a las ‘campañas sucias’, ratificando su obsesión por cumplir estrictamente todo lo que promete sin margen para sorpresas.
‘No hay un problema macro, ni un problema de mercado, y las soluciones que están proponiendo son peores que la situación’, afirmó el mandatario aludiendo al endeudamiento social, advirtiendo que volver a soluciones paternalistas solo terminaría mal para la economía.
‘¿Cuál es el incentivo de pagar si lo hace el Estado?’, preguntó Milei, cuestionando a los ‘progres raros’ que defienden usureros o bancos, y sentenció: ‘O nos ponemos los pantalones largos, o nos hundimos‘, flanqueado por Karina Milei, Martín Menem y Maximiliano Pullaro.
¿Proteína o carne vacúna?: la insólita disputa entre un juez y un gobernadora
Una insólita disputa entre un juez y un gobernador puso nuevamente sobre el tapete la discusión sobre la carne y la nutrición, tras la protesta de presos del Instituto Penitenciario Provincial de Chubut y la Alcaidía de Trelew por dietas basadas en harinas.
El juez Marcelo Nieto Di Biase intimó al Gobierno de Ignacio Torres a comprar carne roja en menos de 72 horas, lo que desató el malestar del mandatario contra el ‘garantismo berreta judicial‘ y la necesidad de ponerle un punto final a estas decisiones.

Sin embargo, ninguno de los funcionarios recurrió a un nutricionista oficial que explicara que existen excelentes proteínas vegetales, que la leche y los huevos son de primer nivel, y que hay alternativas como pollo, pescado, cerdo o cordero de altísimo valor nutricional.
Primicias Rurales
Fuente: el diario de Susana Merlo




















