Oct 22, 2026 | Actualidad, Informes Técnicos, Vitivinicultura
La vitivinicultura nacional enfrenta una tormenta perfecta por la caída del consumo global y un dólar atrasado, lo que exige transformar el modelo productivo para no quedar fuera de juego.
 Por Jorge Day
Buenos Aires jueves 22 octubre (PR/26)– La vitivinicultura argentina se encuentra atravesando una encrucijada inédita en su historia al enfrentar dos grandes problemas en simultáneo. Por un lado, cae de manera sostenida el consumo mundial de vinos, generando menores volúmenes exportados y una fuerte presión bajista sobre los precios internacionales.
Por el otro lado, desde el año 2023 el dólar ha subido a un ritmo menor que los costos argentinos, erosionando la competitividad exportadora del sector. Si la actual estabilidad macroeconómica se prolonga en el tiempo, este complejo escenario de costos altos en divisas podría sostenerse de forma indefinida.
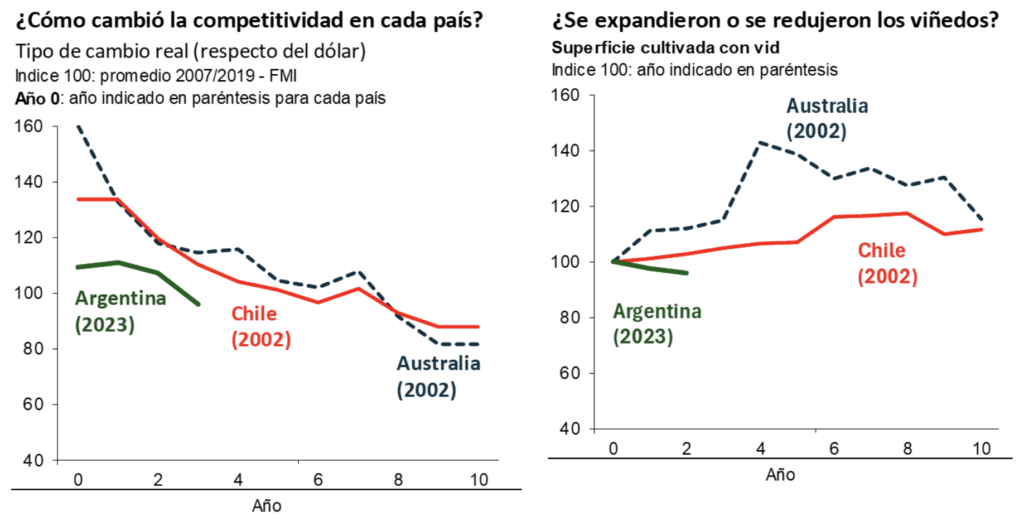
Países vecinos y competidores directos como Chile y Australia debieron atravesar dilemas similares, aunque lo hicieron en etapas y momentos totalmente diferentes. La provincia de Mendoza los encara juntos y con dos desventajas estructurales: la enorme distancia a los puertos y una economía históricamente poco abierta.
Las dos posturas frente a la crisis
Frente a esta realidad, la postura del statu quo implica mantener las prácticas actuales y dejar que el ajuste recaiga directo sobre el precio de la uva. Esta cotización acumula tres años en baja, provocando el inevitable abandono de viñedos y dejando al sector expuesto a fluctuaciones por malas cosechas.
Por el contrario, la postura proactiva propone aprender de la experiencia internacional y transformarse a fondo para no perder mercados ni rentabilidad. Entre 2002 y 2012, el auge del cobre chileno y de la minería australiana generó un ingreso masivo de divisas a sus economías.Aquel fenómeno provocó la apreciación real de sus monedas, obligando a sus vitiviniculturas a competir globalmente con costos locales mucho más elevados.
Existía sin embargo una gran ventaja: en aquella época el consumo mundial continuaba creciendo a paso firme antes de la crisis de 2008. Tras esa bisagra histórica, las exportaciones australianas comenzaron a caer, mientras que las de Chile mantuvieron un ritmo ascendente.
Estrategias empresariales para competir con costos altos
Ante costos en alza y precios presionados, la reacción empresarial exige vender más, ganar productividad, agregar valor o ajustar la estructura.
Para ampliar mercados, Chile aprovechó sus valiosos acuerdos comerciales y tejió eficientes redes de distribución internacional. En tanto, Australia enfrentó serias dificultades para sostener sus envíos debido a una apreciación cambiaria mucho más intensa y prolongada.
En materia de valor, ambos países apostaron fuerte a la calidad, el desarrollo de marcas y la diferenciación para lograr mejores márgenes. Aun así, tanto la nación transandina como la oceánica mantuvieron en paralelo su tradicional producción de vinos a granel y líneas económicas.

En el plano de la productividad, Australia dio un salto vertiginoso en mecanización, automatización y economías de escala.
Por su parte, los productores de Chile volcaron inversiones masivas en tecnología agrícola, sistemas de riego e infraestructura moderna. El objetivo de ambas naciones fue claro: contener de manera drástica el costo por litro producido en finca y bodega.
Finalmente, la necesidad obligó a realizar un profundo ajuste de capacidad productiva y reestructuración empresarial.
En Australia esto se tradujo en una paulatina reducción de superficies cultivadas y fusiones, mientras Chile continuó expandiendo sus viñedos.
El desafío global de la contracción del consume
Desde la segunda mitad de la década de 2010, la demanda mundial de vino comenzó un acelerado declive estructural.
Las bodegas buscaron adaptarse lanzando vinos frescos, de menor graduación alcohólica, nuevos envases y apostando al enoturismo. Sin embargo, estos esfuerzos comerciales de venta directa no lograron compensar totalmente la pérdida en los mercados habituales.

Ante esta contracción, los competidores optaron por reducir la oferta mediante el procesamiento de menores volúmenes. En Chile se llegó a la erradicación de parcelas y al reemplazo de hectáreas vitícolas por otros cultivos alternativos más rentables.
La gran lección internacional demuestra que la apreciación cambiaria se combate con eficiencia y nuevos mercados. Pero cuando la demanda cae, la única salida sostenible pasa por redimensionar la capacidad productiva y reconvertir activos.
Las restricciones estructurales de las provincias productoras
A este complejo panorama global se le suman las severas trabas de Mendoza y San Juan en el plano local.
La primera traba es la enorme distancia flete de mil kilómetros hacia los puertos atlánticos, encareciendo la logística. Esta desventaja geográfica castiga severamente los márgenes de los vinos económicos y de la exportación a granel.

La segunda traba se debe a una economía cerrada, carente de tratados de libre comercio significativos y castigada por impuestos. Como resultado directo, las bodegas argentinas abonan aranceles de ingreso mucho más altos que sus rivales chilenos.
Los compromisos del sector público y del ámbito privado
Para los gobiernos, la prioridad absoluta debe centrarse en reducir la pesada carga del costo argentino no cambiario. Resulta urgente mejorar la infraestructura logística, recortar impuestos distorsivos, simplificar trámites y negociar acuerdos comerciales.
Asimismo, la administración pública debe coordinar y financiar una reconversión ordenada de los viñedos menos competitivos. Desde las bodegas privadas, la meta ineludible consiste en recortar el costo unitario por litro y ganar eficiencia.
También deberán volcarse masivamente hacia productos de alto valor agregado, potenciando la venta directa y el turismo. Atravesar este proceso será especialmente crítico para las pymes vitivinícolas, que sufren falta de escala y crédito.
En conclusión, el futuro de la actividad exige bajar costos, elevar el valor por litro y adecuar la oferta al nuevo escenario mundial.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Oct 14, 2026 | Actualidad, Agricultura
Con un precio 12,8% superior al del maíz y importaciones que solo quedaron por detrás del récord de 2020/21, el cereal de invierno gana terreno en la alimentación animal, aunque el USDA anticipa un ciclo 2026/27 más moderado.
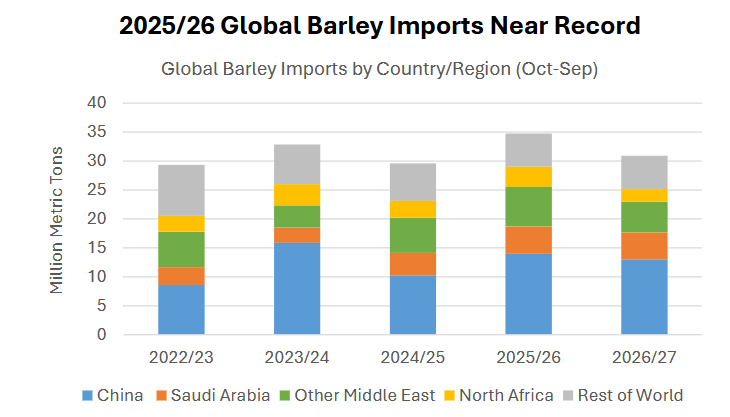
Buenos Aires miércoles 14 octubre (PR/26)– La cebada sigue ganándole terreno al maíz en el mercado mundial, y la razón principal está en los corrales: la demanda de cebada forrajera crece con fuerza y compensa el menor consumo de la variedad cervecera, según el último informe del USDA.
Para el ciclo 2025/26 (octubre-septiembre), el organismo estima que las importaciones mundiales rondaron los 35 millones de toneladas. Es el segundo volumen más alto que se haya registrado, apenas por debajo de los 37 millones de 2020/21.
“La fuerte demanda mundial de cebada forrajera compensó la menor demanda de cebada cervecera y favoreció mayores envíos procedentes de las abundantes cosechas de los principales países exportadores”, indica el documento del USDA.
Un grano que ocupa el lugar del maíz
En los últimos años, la alimentación animal explicó la mayor parte del crecimiento de la demanda de cebada. Con un valor energético que equivale al 85-90% del maíz, es una fuente forrajera disponible cuando el maíz se vuelve inaccesible o demasiado oneroso.
Hoy la cebada cotiza por encima del maíz
Tomando como referencia los valores FOB argentinos, el precio “spot” actual de la cebada forrajera es de 237 dólares por tonelada, es decir, un 12,8% superior al del maíz. La brecha se amplió con el correr del año: un año atrás la diferencia era del 6,0%, con la cebada a 212 dólares la tonelada frente a 200 dólares del maíz.
Cada vez más cebada para “otros usos”
En la campaña 2022/23, los principales exportadores (Argentina, Australia y Canadá) realizaron ventas externas de cerca de 4,0 millones de toneladas de cebada para malteado y alrededor de 9,0 millones para “otros usos”, principalmente alimentación animal. Esa categoría también incluye la cebada FAQ, que no tiene requerimientos de pureza varietal y que se emplea usualmente para elaborar cerveza de baja calidad.
En lo que va de la campaña 2025/26, los tres países exportaron unos 5,0 millones de toneladas para malteado y casi 13 millones para “otros usos”, una muestra clara del giro hacia el forraje.
China y Turquía, protagonistas del ciclo
La dinámica de la demanda en 2025/26 estuvo potenciada por mayores compras de China, que busca fuentes alternativas de forraje para lograr una mayor diversificación de proveedores por cuestiones estratégicas.
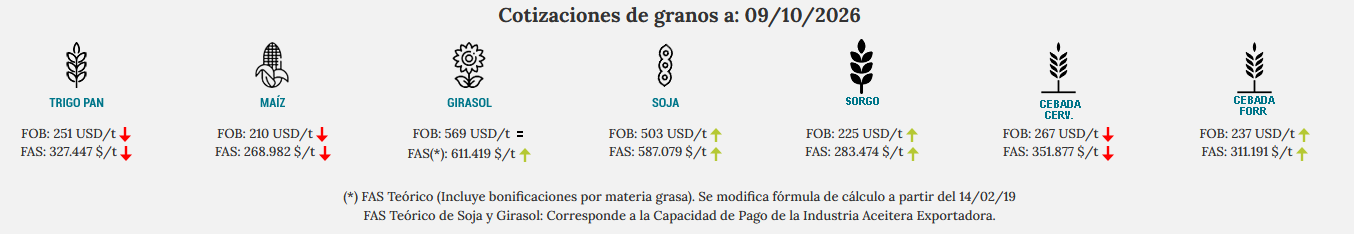
También pesó el caso de Turquía, que, debido a una sequía, pasó de exportador a importador del cereal.
Qué se espera para 2026/27
Para el ciclo 2026/27, el USDA anticipa que las importaciones disminuirán hasta situarse ligeramente por encima de los 30 millones de toneladas, ya que se prevé una mayor producción interna en varios importadores clave y que las cosechas de los principales exportadores vuelvan a niveles promedio. Según el organismo, la demanda de importación será más moderada por la recuperación de la producción en Turquía y en otros mercados clave de Oriente Medio y el norte de África, lo que reducirá las necesidades de compra externa.
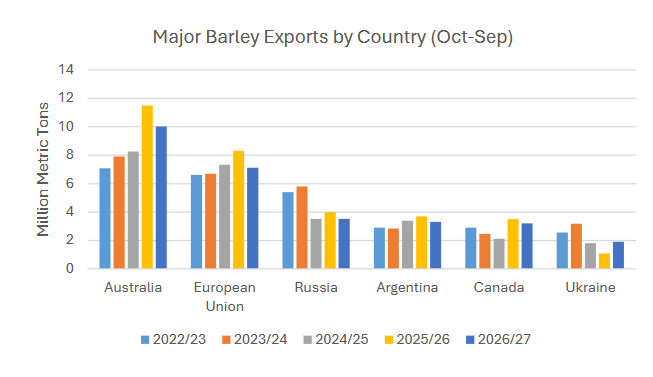
A eso se suma el retorno a niveles de producción más reducidos y habituales en todos los países, a excepción de Australia, lo que limitará la oferta exportable.
China seguirá siendo el motor del comercio mundial de cebada, con importaciones previstas por el USDA de 13,0 millones de toneladas. Es probable que esa demanda se cubra gracias a la amplia disponibilidad derivada de una cosecha récord en Australia y a los buenos niveles de suministro de otros socios, como Canadá.
El factor Mar Negro
De todas maneras, en 2026/27 aparece un nuevo factor de mercado que podría limitar la oferta disponible: el “apagón logístico” del Mar Negro, que pone en duda la capacidad de envíos del tercer y quinto exportador mundial de cebada en condiciones normales.
Al tratarse de un producto “barato”, la cebada no está en la lista de prioridades agroexportadoras de Rusia y Ucrania en el marco del conflicto bélico.
Primicias Rurales
Fuente: Valor Soja
Oct 11, 2026 | Actualidad, Maquinarias
Compras, fusiones y expansión territorial dieron origen a una nueva generación de megaconcesionarios, con decenas de sucursales, miles de empleados y facturaciones que superan los 1.000 millones de dólares al año. Un recorrido por los más grandes del mundo.
Buenos Aires domingo 11 octubre (PR/26)– Durante décadas, la imagen del concesionario de maquinaria agrícola estuvo ligada a una empresa local, muchas veces familiar, que atendía a los productores de una determinada región.
Ese modelo todavía existe. Pero en los principales mercados del mundo ahora convive con otro muy distinto: el de los megaconcesionarios, grupos que crecieron a fuerza de compras, fusiones y expansión territorial.
Muchas redes comerciales incorporaron a sus vecinos y extendieron sus territorios hasta alcanzar dimensiones que hace unas décadas parecían reservadas a los propios fabricantes. Algunos grupos ya operan más de 100 sucursales y otros tienen presencia en varios países e incluso en distintos continentes.
También hay concesionarios con miles de empleados y facturaciones multimillonarias, con estructuras especializadas en repuestos, usados, financiación, Agricultura de Precisión y soporte remoto. Algunos facturan más de 1.000 millones de dólares al año.
Esta nota forma parte de El Club de los Gigantes, una serie especial de Maquinac Internacional con producciones sobre los grandes jugadores de la maquinaria agrícola en el mundo. A continuación, un recorrido por algunos de los concesionarios más grandes del planeta.
No se trata de un ranking por facturación ni por cantidad de sucursales. Las estructuras de los grupos son muy diferentes y, en muchos casos, combinan el negocio agrícola con maquinaria vial, construcción, forestación y otros segmentos. Pero todos tienen algo en común: se convirtieron en gigantes.
Raiffeisen Technik, el gigante más nuevo de Europa
Es uno de los gigantes más recientes de la distribución mundial. Raiffeisen Technik, con base en Alemania, comenzó formalmente sus operaciones en mayo de 2026, aunque detrás de la nueva compañía existen décadas de experiencia comercial.
Surgió de la integración de los negocios de maquinaria agrícola de Raiffeisen Waren y Raiffeisen Waren-Zentrale Rhein-Main (RWZ), dos importantes organizaciones alemanas que decidieron reunir sus redes comerciales.

El resultado fue inmediato: más de 100 sucursales en cuatro países europeos (Alemania, Francia, Dinamarca y Polonia), unos 1.800 empleados y un objetivo de ventas superior a los 2.600 tractores por año. Sus marcas son Fendt, Massey Ferguson y Valtra.
Con una facturación proyectada de 1.200 millones de euros anuales, la empresa se posiciona además entre los grandes distribuidores de AGCO a nivel mundial.
La operación permite observar la concentración casi en tiempo real. En lugar de mantener dos estructuras paralelas, dos grandes organizaciones reunieron territorios, talleres, inventarios, personal especializado y capacidad financiera para construir un jugador todavía mayor.
Y la historia puede estar recién comenzando: desde su nacimiento, el proyecto fue planteado con una estrategia de crecimiento que también contempla una mayor expansión internacional.
Titan Machinery: del concesionario de pueblo a Wall Street
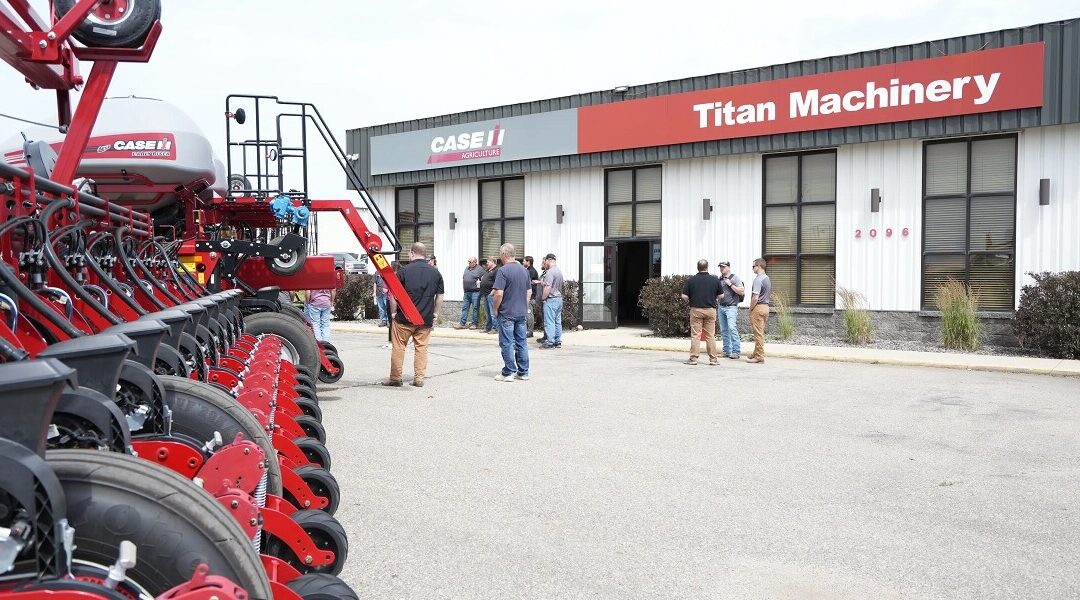
Pocas compañías representan mejor la transformación del concesionario en una empresa multinacional. Titan Machinery nació en Estados Unidos en 1980 con una idea que hoy parece anticipatoria: reunir recursos de distintos concesionarios para aumentar el poder de compra, compartir inventarios y mejorar la capacitación y el soporte a los clientes.
Más de cuatro décadas después, aquella estrategia dio origen a una red de más de 100 puntos de venta y más de 3.000 empleados. Pero Titan hizo algo más: cruzó las fronteras de Estados Unidos.
Hoy tiene concesionarios en Norteamérica, Europa y Australia. Su expansión internacional alcanzó mercados como Rumania, Bulgaria, Alemania, Ucrania y Australia, además de su extensa red estadounidense. Representa principalmente a las marcas de CNH, entre ellas Case IH y New Holland, junto con otros fabricantes especializados.
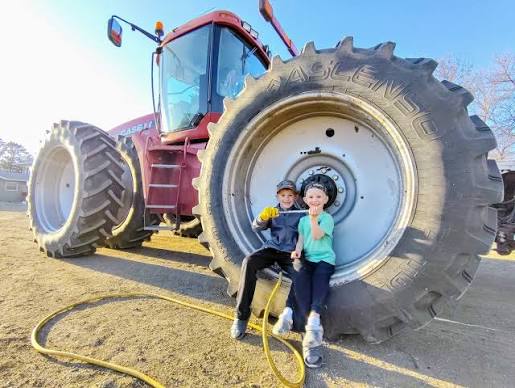
Hay otra diferencia importante: Titan cotiza en el Nasdaq desde 2007. El viejo negocio de vender y reparar maquinaria agrícola terminó convertido en una corporación internacional cuyas acciones se compran y se venden en Wall Street.
Brandt: el consolidador que compró a otro consolidador
En 2021, la canadiense Brandt decidió crecer de golpe. Pagó alrededor de 210 millones de dólares para adquirir Cervus Equipment, una compañía que cotizaba en bolsa y que había construido, a su vez, una enorme red mediante sucesivas adquisiciones.
La operación incorporó 64 establecimientos dedicados a maquinaria agrícola, transporte y manipulación de materiales en Canadá, Australia y Nueva Zelanda.
La historia tiene una particularidad especialmente apropiada para El Club de los Gigantes: un consolidador terminó siendo comprado por otro todavía mayor. Cervus había pasado años reuniendo concesionarios, y Brandt terminó sumándola a su propio imperio.
La adquisición le dio al grupo una dimensión internacional aún mayor y reforzó decisivamente su presencia en la distribución de John Deere, su marca agrícola principal.
Pero Brandt excede largamente el negocio agrícola: también participa en maquinaria vial, forestal, construcción y otras actividades industriales y comerciales. El concesionario se convirtió en algo bastante más grande que un lugar donde se venden tractores.
Ag-Pro: de un pequeño negocio en Georgia a más de 80 sucursales
La historia de Ag-Pro comenzó en 1958 en Boston, Georgia, con la adquisición de un pequeño negocio local cuya compra requirió apenas unos miles de dólares. Casi siete décadas después, aquella empresa familiar es una de las mayores organizaciones comerciales de John Deere de Norteamérica.
Hoy opera más de 80 establecimientos distribuidos por varios estados del sudeste de Estados Unidos y emplea a unas 1.800 personas. Su crecimiento se dio fundamentalmente por expansión territorial y por la incorporación de otros concesionarios.
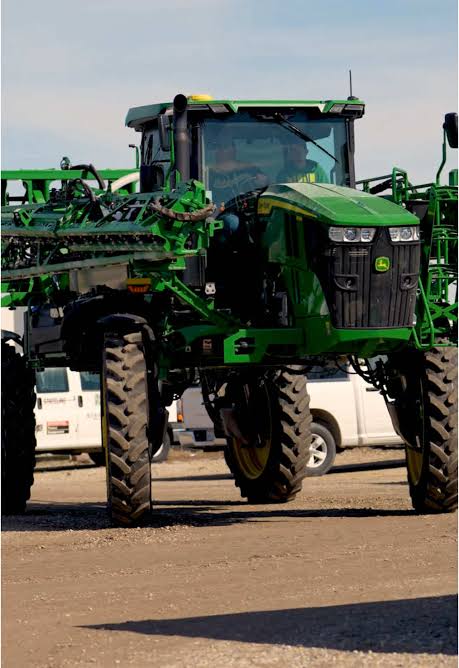
El aumento de escala también cambió la forma de trabajar. Las sucursales forman parte de una red capaz de compartir inventarios, repuestos, técnicos y recursos especializados, algo que excede ampliamente las posibilidades de un concesionario individual.
Lo que comenzó como un pequeño negocio familiar terminó atendiendo un territorio que atraviesa buena parte del sudeste estadounidense. Y hay un detalle que vale destacar: sigue siendo una empresa familiar.
RDO Equipment: el productor de papas que terminó vendiendo máquinas
Antes de convertirse en empresario de maquinaria, Ron Offutt era productor de papas. En 1968, con 26 años, trabajaba junto a su padre con equipos John Deere alquilados a un concesionario de Casselton, en Dakota del Norte.
El dueño decidió retirarse y le ofreció venderle el negocio. Offutt respondió que no. Después cambió de opinión.
Para reunir los 100.000 dólares necesarios, la familia vendió tierras y un galpón para papas, recurrió a financiamiento e incluso recibió dinero prestado por la abuela de Ron. Así nació RDO Equipment.
Aquel único concesionario se transformó en una enorme organización dedicada a maquinaria agrícola, construcción, irrigación, posicionamiento y otras tecnologías. Representa marcas como John Deere, Vermeer y Topcon, construyó una extensa red estadounidense y desarrolló negocios y asociaciones internacionales.

Offutt nunca abandonó del todo el otro lado del mostrador: el grupo empresarial construido alrededor de su figura también desarrolló grandes operaciones agrícolas. Uno de los gigantes de la distribución nació, entonces, de alguien que primero necesitaba comprar y usar las máquinas.
Rocky Mountain Equipment: un consolidador sin vueltas
Rocky Mountain Equipment no intenta esconder la palabra: la utiliza para definirse. Es un consolidador de concesionarios. Su estructura creció desde apenas una docena de establecimientos hasta superar los 40 puntos de venta en Alberta, Saskatchewan y Manitoba, las grandes provincias agrícolas del oeste canadiense.
Tiene más de 1.000 empleados y representa principalmente a Case IH y New Holland, entre otras marcas. Su crecimiento se produjo mediante la compra e integración de redes comerciales preexistentes.
Con cada operación incorporó territorios, talleres, inventarios y carteras de clientes hasta formar una organización regional de gran escala. Maquinac ya registraba este proceso años atrás, cuando la compañía seguía sumando concesionarios a una red que todavía estaba lejos de sus dimensiones actuales.
Lo que entonces parecía una sucesión de adquisiciones permite ver hoy el resultado: un concesionario que creció comprando concesionarios hasta convertirse en un megaconcesionario.
IPSO: el gigante del Este que llegó a comprar en Alemania
Durante tres décadas, IPSO construyó buena parte de su historia alrededor de la distribución de John Deere en Rumania. Pero dejó de ser simplemente un gran concesionario rumano: en enero de 2026 completó la adquisición de REBO Landmaschinen y B+S Landtechnik, dos importantes distribuidores John Deere de Alemania.
La operación incorporó 17 establecimientos alemanes y alrededor de 400 empleados. Con esa compra, IPSO superó los 45 establecimientos y los 1.100 empleados, con operaciones en cinco países, y se consolidó entre las grandes redes de distribución John Deere de Europa.
La dirección del movimiento resulta casi tan interesante como su tamaño. Durante décadas, muchas grandes compañías de Europa Occidental avanzaron hacia los mercados del Este. Esta vez ocurrió algo diferente: un gigante construido desde Europa Oriental llegó a Alemania comprando concesionarios alemanes. También el mapa europeo de la distribución está cambiando.
Grupo Vamos: un gigante que llegó desde otro negocio
Vamos llegó a la maquinaria agrícola desde otro lugar. El grupo brasileño construyó una enorme estructura alrededor del alquiler, la venta y la gestión de activos como camiones, máquinas y equipos, y dentro de esa expansión comenzó a ocupar un espacio creciente en el agro.
Actualmente controla 17 concesionarios Valtra y otros 11 establecimientos Fendt, principalmente en algunas de las regiones agrícolas más importantes de Brasil. A ellos se suman negocios vinculados con camiones y maquinaria para construcción, minería y forestación.
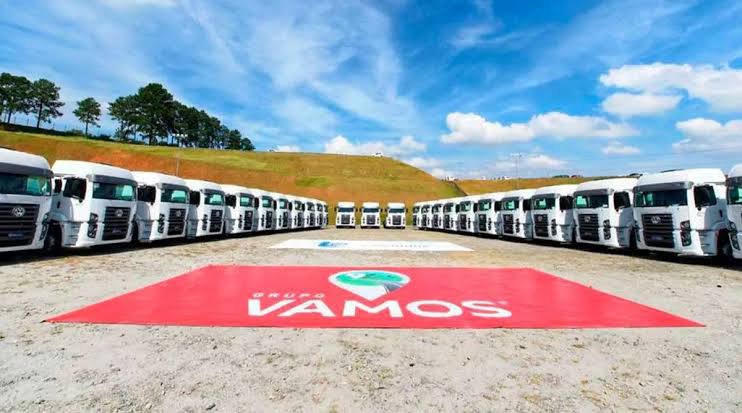
El caso muestra otra forma de construir un gigante. No siempre es un concesionario agrícola que empieza a comprar concesionarios agrícolas: a veces aparece un grupo con capital, infraestructura, logística y experiencia en administración de activos que descubre que esas capacidades también sirven para distribuir maquinaria para el agro. Y Brasil, uno de los mayores mercados agrícolas del planeta, ofrece la escala necesaria para hacerlo.
SLC Máquinas: el que compra y el que vende, en el mismo grupo
SLC Máquinas, de Brasil, tiene una característica que la vuelve especialmente interesante: el mismo grupo que vende maquinaria agrícola también controla una de las mayores empresas agrícolas del país. Grupo SLC es propietario de SLC Máquinas y de SLC Agrícola, uno de los grandes productores de América Latina.
En otras palabras, uno de los gigantes que compra maquinaria también controla a un gigante que la vende.
SLC Máquinas representa a John Deere y dio un salto importante en 2023, cuando adquirió parte de las operaciones de Soluções Integradas Verdes Vales. La operación incorporó nueve establecimientos agrícolas y otros dos vinculados con maquinaria de construcción.
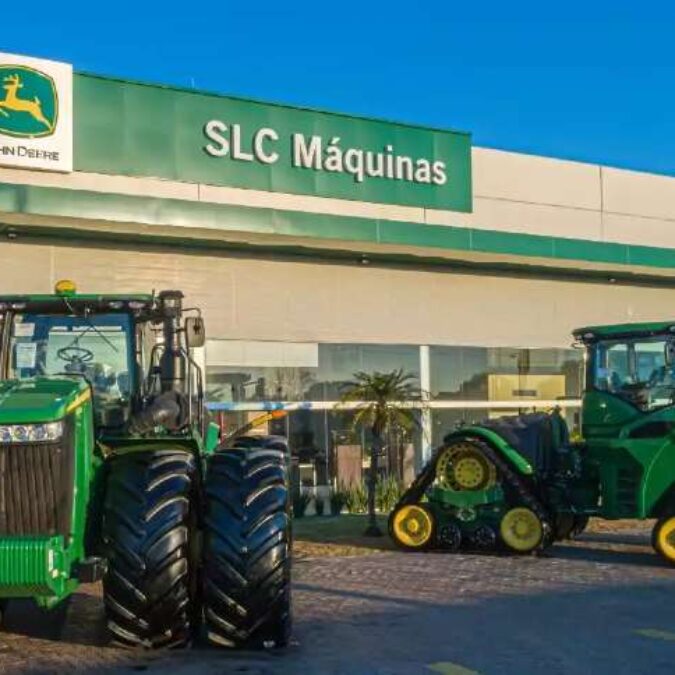
Hoy su estructura cubre más de 400 municipios de Rio Grande do Sul mediante una red de más de 20 unidades comerciales y especializadas.
El caso muestra hasta qué punto pueden cruzarse los protagonistas del negocio. Fabricante, concesionario y productor ya no necesariamente pertenecen a universos empresariales completamente separados.
Hutcheon & Pearce: un gigante que sigue siendo familiar
No todos los gigantes terminaron convertidos en corporaciones cotizadas o conglomerados multinacionales. Hutcheon & Pearce sigue siendo una empresa familiar. Fue fundada en 1953 en Coolamon, Nueva Gales del Sur, y siete décadas después es el mayor concesionario John Deere australiano de propiedad familiar.
La adquisición de LandHQ llevó su estructura hasta 21 sucursales y más de 500 empleados.
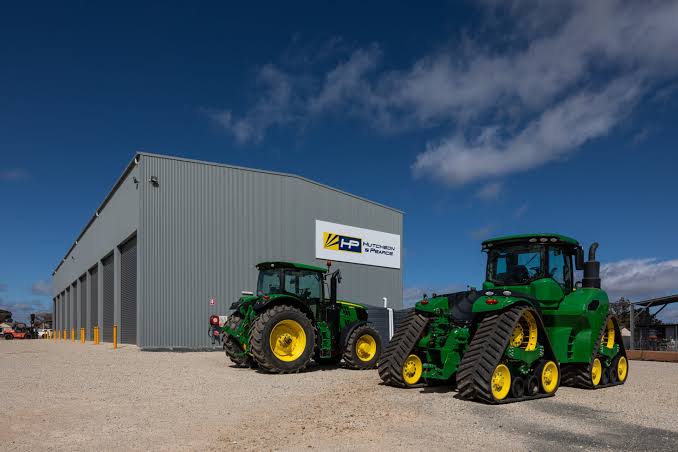
Su crecimiento permite observar otra transformación del negocio. El concesionario moderno ya no necesita solamente vendedores, mecánicos y depósitos de repuestos. Hutcheon & Pearce desarrolló TECSight, una estructura de soporte tecnológico que ayuda a sus clientes a utilizar sistemas conectados y herramientas de Agricultura de Precisión.
La tecnología incorporada a las máquinas obliga a evolucionar también a quienes las venden y las mantienen. El concesionario empieza a convertirse en una empresa tecnológica.
Cuando los concesionarios también se consolidan
Durante décadas, la concentración fue una de las grandes tendencias de la industria mundial de maquinaria agrícola. Marcas históricas desaparecieron, otras fueron absorbidas y un número creciente de fabricantes terminó integrado en grandes grupos internacionales.
Ahora una transformación semejante ocurre del otro lado de la cadena: los concesionarios también se consolidan.
Las máquinas son cada vez más caras, mantener grandes inventarios requiere capital y los repuestos exigen estructuras logísticas importantes. Los talleres necesitan técnicos altamente especializados, y la electrónica, el software y la Agricultura de Precisión sumaron capacidades que deben estar disponibles después de la venta.
Una red grande puede repartir esos costos entre más sucursales y más clientes. También puede mover usados entre regiones, compartir inventarios, centralizar compras, especializar técnicos y mantener centros de soporte que difícilmente se justificarían en un establecimiento aislado.
La escala genera escala. Y eso ayuda a explicar por qué tantos gigantes crecieron comprando otros concesionarios.
De vender máquinas a mantenerlas trabajando
Existe una transformación todavía más profunda: el negocio del concesionario ya no termina cuando el tractor sale del establecimiento. En realidad, allí comienza una relación que puede durar miles de horas de trabajo.
Repuestos, mantenimiento, reparaciones, garantías, usados, financiación, telemetría, actualizaciones de software y Agricultura de Precisión forman un ecosistema comercial cada vez mayor. Por eso los grandes grupos se están convirtiendo en proveedores de servicios durante todo el ciclo de vida de las máquinas.
Una cosechadora detenida durante la campaña no necesita un vendedor. Necesita un repuesto, un técnico, diagnóstico electrónico y una respuesta rápida. Y cuando una flota trabaja conectada, el concesionario puede incluso detectar determinados problemas antes de que llegue la llamada del cliente.
La posventa dejó de ser un complemento de la venta y se convirtió en una parte central del negocio.
La nueva escala de la distribución
El fenómeno también está modificando la relación entre fabricantes y concesionarios. Una red con decenas de establecimientos tiene mayor capacidad para invertir, capacitar personal y cubrir territorios extensos, pero además adquiere una dimensión empresarial que décadas atrás casi no existía en la distribución agrícola.
Raiffeisen Technik proyecta vender más de 2.600 tractores por año. Ag-Pro opera más de 80 establecimientos. Titan Machinery atraviesa tres continentes. Brandt pudo comprar de una sola vez una red de 64 establecimientos. IPSO pasó de Europa Oriental a comprar grandes concesionarios en Alemania.
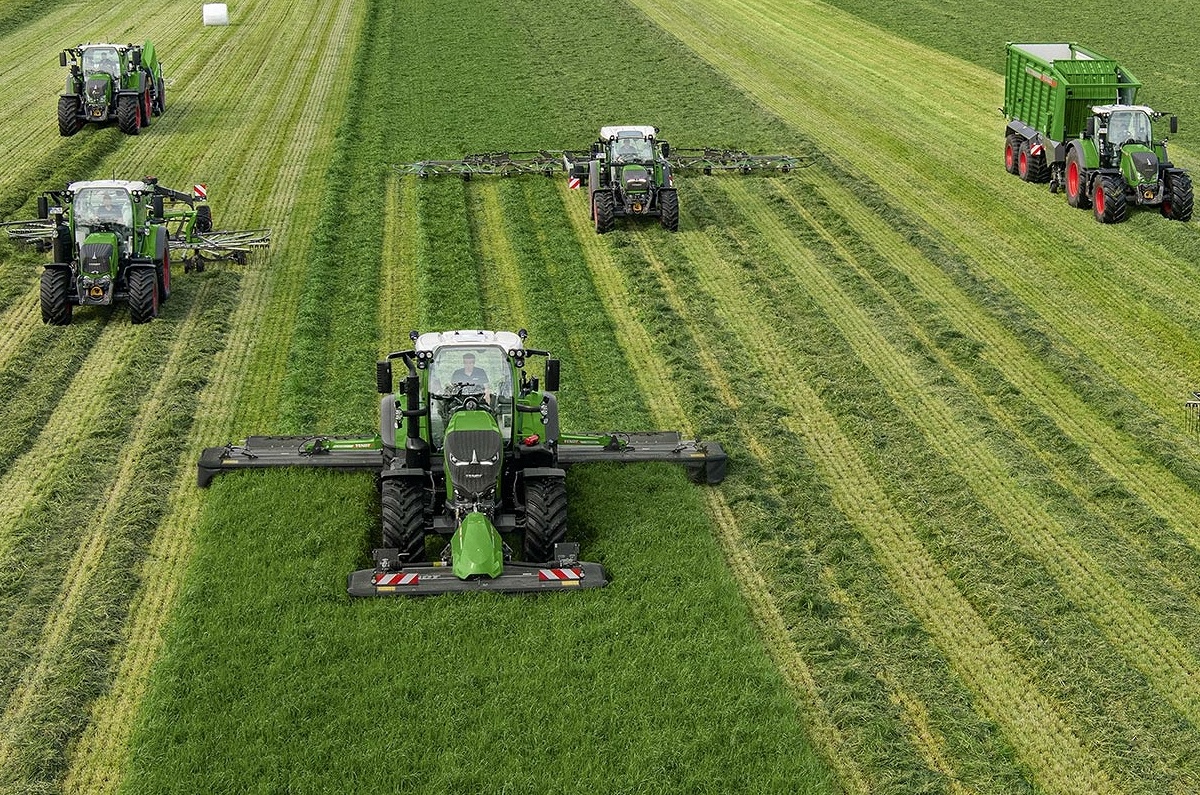
Ya no estamos hablando simplemente de empresas que venden las máquinas fabricadas por otros gigantes. La distribución empezó a crear sus propios gigantes.
Las claves
Concentración. La consolidación que transformó a los fabricantes de maquinaria agrícola también está avanzando entre sus concesionarios.
Adquisiciones. Buena parte de los grandes grupos actuales construyó su escala comprando e integrando concesionarios preexistentes.
Capital. Máquinas más costosas, grandes inventarios, repuestos y talleres especializados elevan las necesidades financieras del negocio.
Posventa. Repuestos, mantenimiento, usados y servicios extienden la relación comercial durante toda la vida útil de las máquinas.
Tecnología. Agricultura de Precisión, conectividad, software y diagnóstico remoto están incorporando nuevas funciones a las redes comerciales.
Globalización. Algunos concesionarios dejaron de ser actores regionales y comenzaron a operar en varios países e incluso en distintos continentes.
Escala. El viejo concesionario local no desapareció, pero ahora convive con organizaciones que tienen decenas de sucursales, miles de empleados y facturaciones multimillonarias.
Gigantes entre gigantes
Los fabricantes continúan poniendo la marca sobre el capó. Pero entre esas compañías y los agricultores crece otra categoría de grandes jugadores: empresas capaces de vender miles de tractores, administrar inventarios gigantescos, sostener redes de talleres, procesar datos de máquinas conectadas y mover equipos usados entre regiones enteras.
Algunas nacieron como pequeños negocios familiares. Otras surgieron de fusiones entre grandes redes. Y varias continúan creciendo mediante adquisiciones.
Mientras los fabricantes se consolidaban, también se consolidó la puerta de entrada al mercado. Y detrás de esa puerta hay lugar para nuevos integrantes de El Club de los Gigantes.
Primicias Rurales
Fuente: Maquinac Internacional
Sep 29, 2026 | Actualidad, Economía / Economía del Agro
Soja, carne, sorgo, cebada, biotecnología y geopolítica fueron los grandes temas de una jornada de análisis de AgroEducación en China, que terminó dejando una pregunta clave: qué lugar puede construir Argentina en la seguridad alimentaria del gigante asiático.
Buenos Aires martes 29 septiembre (PR/26)– En el marco de las actividades que AgroEducación está desarrollando en China, participamos de una presentación dedicada a los agronegocios, el comercio agrícola chino y la relación del país con los principales productores y exportadores de alimentos del mundo. La exposición tuvo, además, un capítulo especial sobre Argentina.
Después llegó un extenso intercambio de preguntas con nuestro grupo, que terminó siendo tan interesante como la propia presentación. Permitió pasar de las grandes estadísticas a interrogantes muy concretos: ¿por qué China compra tanta soja?, ¿por qué prefiere importar poroto?, ¿puede reducir la harina de soja en las dietas animales?
También se habló de qué ocurre con su producción ganadera, hasta dónde puede crecer la importación de carne, por qué Argentina perdió participación en algunos productos y la ganó en otros, qué pasó con la cebada australiana, cómo mira China a los organismos genéticamente modificados y qué peso tiene hoy la geopolítica en las decisiones comerciales.
En definitiva, la reunión nos acercó a una pregunta mucho más amplia: ¿cómo piensa China su seguridad alimentaria? Comprender esa respuesta es fundamental para Argentina, porque estamos frente a uno de los mayores compradores de alimentos del planeta, pero también ante un país que no quiere quedar demasiado expuesto a las importaciones.
China busca, al mismo tiempo, sostener su propia capacidad productiva. Esa aparente contradicción atravesó prácticamente toda la conversación.
China necesita al mundo para alimentar a China
Hay una cuestión estructural que explica buena parte de la estrategia agrícola china: el país debe abastecer a una enorme población con una disponibilidad de tierra cultivable relativamente limitada. Por eso, aunque su producción agrícola es gigantesca, las importaciones forman parte de su seguridad alimentaria.
No es una situación pasajera, sino una característica estructural de su economía. China compra soja, aceites vegetales, azúcar, algodón, cereales, carnes, productos para alimentación animal, frutas, jugos, productos del mar y una extensa lista de materias primas y alimentos.
Pero tampoco quiere depender sin límites del exterior, y mucho menos de un único país. Por eso una idea apareció una y otra vez durante la reunión: la diversificación. Diversificar productos y proveedores, sostener la producción doméstica, mejorar la productividad, incorporar tecnología y usar el comercio internacional como complemento. Es dentro de esa lógica donde debemos analizar la relación de China con Brasil, Estados Unidos, Australia, Argentina y el resto de los grandes productores agrícolas.
La soja, la llave para entender el mercado chino
Si hay un producto capaz de mostrar la verdadera dimensión del mercado chino, probablemente sea la soja. Según las cifras presentadas, China viene importando más de 100 millones de toneladas anuales, un número que por sí solo permite dimensionar el impacto que tiene sobre el mercado mundial.
China necesita la soja sobre todo por sus dos derivados. La harina es una fuente fundamental de proteína para la alimentación animal, especialmente para las cadenas porcina y avícola. El aceite, en cambio, se incorpora al enorme mercado de consumo alimentario chino.
Además, China desarrolló una gigantesca capacidad propia de procesamiento: compra enormes cantidades de poroto y realiza el crushing puertas adentro. Según se explicó, la soja importada se procesa sobre todo en grandes plantas con sistemas de extracción por solventes. Hay establecimientos más pequeños y tecnologías alternativas, pero pesan menos y se vinculan más con la soja de producción doméstica.
La escala vuelve a ser determinante. Cuando se procesan decenas de millones de toneladas, pequeñas diferencias en la eficiencia de extracción pueden representar cantidades extraordinarias de aceite y enormes diferencias económicas.
Argentina y China: dos estrategias para la misma soja
Uno de los datos más llamativos fue la evolución de Argentina como proveedor de poroto. Según las cifras expuestas, nuestro país llegó a representar cerca del 29% de las importaciones chinas de soja en algunos momentos de comienzos de este siglo. Hoy esa participación rondaría el 7%.
Es una transformación significativa, y una de las explicaciones que surgieron fue el propio desarrollo de la industria aceitera argentina. Argentina construyó en torno al Gran Rosario uno de los complejos de crushing más importantes del mundo y durante décadas orientó buena parte de su estrategia exportadora a industrializar el poroto dentro del país.
China eligió otro camino: comprar la materia prima y procesarla dentro de su propia estructura industrial. Dicho de otro modo, Argentina tiene capacidad para procesar la soja antes de exportarla, y China tiene capacidad e interés en procesarla después de importarla.

La evolución de las exportaciones argentinas de poroto hacia China debe leerse también en ese marco. Al mismo tiempo, Brasil aumentó extraordinariamente su producción y se consolidó como proveedor fundamental, mientras que Estados Unidos sigue siendo otro gran actor, aunque su vínculo comercial con China estuvo condicionado en los últimos años por las tensiones entre ambas potencias.
¿Quiere China usar menos harina de soja?
Este fue uno de los temas que generó más intercambio. China necesita cantidades enormes de harina de soja para alimentar a sus animales, pero precisamente por esa magnitud existe desde hace años interés en reducir la dependencia de esa fuente de proteína. La cuestión ganó relevancia desde las tensiones comerciales con Estados Unidos iniciadas en 2018.
La pregunta fue si existe realmente una política china para disminuir su uso en las dietas animales, y la respuesta fue más matizada que un simple sí o no. Hay interés y hay recomendaciones para trabajar con dietas de menor proteína bruta, complementando las necesidades nutricionales con aminoácidos y otras fuentes. Pero no todas las empresas pueden hacerlo por igual.
Las grandes compañías de alimentación animal cuentan con nutricionistas, tecnología, conocimiento y capacidad de formulación para reducir la harina de soja sin afectar la productividad. Las más pequeñas pueden tener más dificultades. Y hay otra variable determinante: el precio. Si la harina de soja es competitiva, el incentivo para sustituirla disminuye; si sube, las alternativas ganan atractivo.
Por eso sería un error interpretar esto como una decisión de abandonar la harina de soja. Se trata, más bien, de una búsqueda de eficiencia, flexibilidad y menor dependencia. En un mercado de semejante tamaño, una reducción de pocos puntos porcentuales en la inclusión de harina de soja puede traducirse en millones de toneladas.
Aceites, azúcar y algodón: la dependencia va mucho más allá de la soja
La presentación mostró que la dependencia china del mercado internacional no se limita a la soja. Los aceites vegetales ocupan un lugar importante en sus importaciones agrícolas. Se destacó el aceite de palma, cuyas compras superaron, según los datos presentados, los 6 millones de toneladas anuales, con Indonesia como uno de los principales proveedores.
También forman parte del abastecimiento chino otros aceites y oleaginosas, entre ellos derivados de colza y girasol. En este segmento reaparece una característica que atraviesa toda la política agrícola china: asegurar el abastecimiento, pero manteniendo distintas alternativas.

}
El azúcar fue otro de los productos analizados. Se mencionaron importaciones cercanas a los 5 millones de toneladas anuales, con períodos de compras mayores: para 2021, por ejemplo, se habló de más de 5,5 millones. Brasil aparece otra vez como proveedor destacado, y su presencia repetida en soja, carne, azúcar y otros productos fue inevitable en el análisis.
Para Argentina resulta interesante mirar no solo qué compra China, sino también por qué algunos competidores sudamericanos lograron construir una participación tan importante en ese mercado.
El algodón ofrece otro buen ejemplo de la lógica china. El país es un importante productor, pero también tiene una de las mayores industrias textiles del planeta, y esa demanda supera en ciertos momentos la disponibilidad doméstica. Según las cifras de la jornada, las compras recientes rondaron los 1,14 millones de toneladas, con Brasil entre los proveedores relevantes.
El caso demuestra que una gran producción doméstica no elimina necesariamente la necesidad de importar. Todo depende de la escala de la demanda, y en China prácticamente cualquier demanda adquiere una dimensión extraordinaria.
Carne vacuna: carne barata para el consumidor o rentabilidad para el productor
Naturalmente, la carne vacuna ocupó un lugar central. China se transformó en los últimos años en uno de los mayores importadores del mundo y en un destino fundamental para la cadena ganadera argentina. Se habló de compras cercanas a los 3 millones de toneladas anuales. Brasil ocupa la principal posición como proveedor, mientras que Argentina mantiene una presencia significativa.
Pero la parte más interesante de la discusión apareció cuando dejamos de mirar solo el volumen. China necesita importar carne, pero también tiene productores ganaderos, y allí surge un conflicto económico que las autoridades deben administrar.
Se explicó que cierta carne importada, en particular la brasileña, podía ingresar a precios considerablemente inferiores a los costos de producción domésticos. Se mencionaron casos en los que el precio podía acercarse a la mitad del valor de la carne producida en el país.
La consecuencia es evidente. Para el consumidor y para la industria que necesita abastecimiento, la importación resulta atractiva. Para el productor chino puede significar una presión extraordinaria: si el mercado quedara totalmente abierto y las importaciones siguieran creciendo a precios muy inferiores, parte de la producción local podría dejar de ser viable.
China no parece dispuesta a permitirlo sin límites. La seguridad alimentaria no consiste solo en tener hoy alimentos baratos, sino también en preservar una capacidad de producción para el futuro. Eso ayuda a entender las medidas de protección mencionadas: según se explicó, China recurrió a mecanismos temporales para moderar el impacto de las importaciones sobre su ganadería, alcanzando a varios de los principales países proveedores.
Para Argentina, este punto es clave. Que China necesite carne importada no significa que esté dispuesta a aumentar indefinidamente sus compras si considera que eso amenaza la sustentabilidad de su propia ganadería.
Argentina ocupa una posición relevante en el mercado chino de carne vacuna, aunque su participación porcentual puede variar, sobre todo frente al enorme crecimiento de Brasil y los cambios del propio mercado chino. Aun así, China sigue siendo un destino de enorme importancia para nuestra cadena ganadera.
Aquí vuelve a aparecer la necesidad de entender la lógica del comprador. China no analiza solo el precio: también mira la disponibilidad, la estabilidad del abastecimiento, las condiciones sanitarias, las relaciones comerciales y la situación de su propia producción. El mercado puede ser gigantesco y, al mismo tiempo, altamente administrado.
Sorgo y cebada: dos casos que enseñan cómo funciona el comercio
El sorgo fue uno de los productos donde Argentina consiguió una posición particularmente interesante: durante la exposición se mencionó una participación cercana al 30% de las importaciones chinas. El dato es relevante porque muestra que la relación agroindustrial es mucho más amplia que soja y carne, y porque demuestra que Argentina puede alcanzar posiciones importantes cuando se combinan disponibilidad de producto, demanda china y acceso comercial.
El sorgo tiene distintos usos en China, entre ellos la alimentación animal, y se convirtió en los últimos años en un producto interesante dentro de la relación bilateral.
Probablemente uno de los intercambios más ricos de la reunión haya sido el de la cebada. La presentación mostraba que Argentina llegó a superar el 40% de las importaciones chinas alrededor de 2022, para luego perder parte de esa presencia. Inicialmente se planteó que la caída podía deberse a una reducción de la producción argentina, pero desde nuestro grupo surgió una observación distinta.
El gran cambio había ocurrido por la relación entre China y Australia. Australia era un proveedor natural y muy importante de cebada para el mercado chino, pero en un contexto de tensiones comerciales entre ambos países, China aplicó medidas que limitaron fuertemente el ingreso de cebada australiana.
Eso modificó el mercado: China seguía necesitando cebada, Australia había perdido acceso y otros proveedores ocuparon ese espacio. Argentina fue uno de ellos. Cuando después se levantaron las restricciones, Australia recuperó rápidamente su participación.
El ejemplo es extraordinario porque muestra cómo funciona hoy el comercio agrícola mundial. Había aparecido una ventana comercial generada por un conflicto entre otros dos países, y cuando desapareció la causa que la había originado, el mercado empezó a normalizarse.
La geopolítica ya es una variable agrícola
El caso de la cebada australiana llevó a una discusión más amplia. Durante décadas, quienes analizamos mercados agrícolas nos acostumbramos a mirar producción, consumo, stocks, clima, superficie sembrada, rendimientos y precios. Todo eso sigue siendo esencial, pero ya no alcanza.
Hoy existe otra variable capaz de mover millones de toneladas de un origen a otro: la geopolítica. La relación entre Estados Unidos y China es el ejemplo más evidente. Estados Unidos tiene enormes ventajas productivas y es uno de los grandes exportadores agrícolas del mundo, y en condiciones normales China es su mercado natural.
Pero cuando aparecen aranceles, represalias comerciales o conflictos diplomáticos, el flujo puede cambiar rápidamente. Lo mismo ocurrió con Australia, y esos cambios pueden beneficiar de manera temporal a terceros países, entre ellos Argentina.
Ser competitivo sigue siendo indispensable, pero no garantiza por sí solo el acceso permanente a un mercado. Las relaciones entre gobiernos, los acuerdos comerciales y las decisiones estratégicas de los países tienen cada vez más influencia sobre los agronegocios.
¿Qué lugar ocupa Argentina para China?
Una de las preguntas al expositor fue cómo observa China a Argentina como proveedor. La respuesta destacó la importancia agrícola de nuestro país y la complementariedad entre ambas economías: China tiene una enorme demanda y limitaciones estructurales de recursos productivos, mientras que Argentina tiene tierra, tecnología, conocimiento y capacidad para producir alimentos en volúmenes muy superiores a las necesidades de su población.
La complementariedad parece evidente, pero eso no significa que Argentina tenga asegurado un lugar. China dispone de alternativas: Brasil, Estados Unidos, Australia, Nueva Zelanda, Canadá, Uruguay y muchos otros países compiten en distintos productos.
Por eso quizás sea más apropiado dejar de preguntarse “¿China necesita a Argentina?” y plantear otra pregunta bastante más exigente: ¿en qué productos y bajo qué condiciones puede Argentina convertirse en un proveedor competitivo y confiable para China?
Brasil, el competidor que aparece una y otra vez
Durante toda la presentación hubo un país que apareció repetidamente: Brasil. Soja, carne vacuna, azúcar, algodón. En distintas cadenas consiguió construir una enorme presencia en el mercado chino, y su escala productiva creció considerablemente en las últimas décadas hasta convertirse en un proveedor capaz de abastecer volúmenes extraordinarios.
Para Argentina, Brasil es inevitablemente un punto de comparación. Ambos tienen enormes recursos agrícolas y ambos forman parte del Mercosur, pero Brasil alcanzó una escala y una presencia comercial superiores en varios de los mercados analizados. Comprender esa evolución también es relevante para pensar la estrategia argentina.
Biotecnología: una China que empieza a cambiar
Otro capítulo muy interesante fue el de los organismos genéticamente modificados, a partir de una aparente contradicción. China importa grandes cantidades de productos derivados de cultivos transgénicos, sobre todo para alimentación animal, pero históricamente fue mucho más prudente con el uso de semillas transgénicas en su propia producción, especialmente cuando el producto podía tener relación directa con el consumo humano.

La explicación combinó varios factores. Por un lado, durante años existió cierta preocupación de los consumidores. Por otro, China tenía un desarrollo tecnológico distinto al de los países que adoptaron tempranamente estas tecnologías. Pero esa posición está cambiando: según se explicó, desde aproximadamente 2024 hubo un avance más significativo en experiencias y adopción, particularmente en maíz.
El maíz puede avanzar más rápido porque China tiene una enorme producción doméstica y cualquier mejora de rendimiento tiene un impacto considerable sobre la disponibilidad total. Si las nuevas tecnologías permiten obtener mayores rindes, reducir costos o mejorar la rentabilidad del productor, el incentivo económico para adoptarlas crece.
En soja, la situación es diferente. Se destacó la importante brecha entre los rendimientos chinos y los de países como Estados Unidos: como referencia, los rindes chinos podrían ubicarse en ciertas comparaciones alrededor del 60% de los estadounidenses. Eso muestra que China tiene un enorme desafío productivo.
La evolución de este tema será especialmente importante para el mercado mundial. Si China logra aumentar de manera significativa su producción doméstica de ciertos cultivos, sus necesidades futuras de importación podrían modificarse. Por eso la biotecnología china no es solo un tema tecnológico: también es un tema de mercados agrícolas.
El concepto que une todo: seguridad alimentaria
Después de recorrer soja, harina, aceites, azúcar, algodón, carne, sorgo, cebada y biotecnología, aparece el concepto que une casi todos los temas tratados: la seguridad alimentaria. China necesita importar, pero no quiere depender demasiado.
Quiere alimentos a precios razonables para sus consumidores, pero tampoco quiere destruir la rentabilidad de sus productores. Quiere acceder a las materias primas del mundo, pero también desarrollar su propia capacidad industrial. Quiere mejorar la productividad doméstica y, al mismo tiempo, diversificar sus proveedores. Quiere usar el comercio global, pero conservar herramientas para intervenir cuando un sector estratégico se ve amenazado. Vista desde esta perspectiva, la política agrícola china resulta mucho más comprensible.
Las aparentes contradicciones de China
Desde afuera, algunas decisiones pueden parecer contradictorias. ¿Cómo puede un país importar más de 100 millones de toneladas de soja y, a la vez, promover dietas animales con menos harina de soja? Porque necesita soja hoy, pero también quiere reducir riesgos futuros.
¿Cómo puede ser uno de los mayores importadores de carne vacuna del planeta y establecer medidas para limitar esas importaciones? Porque necesita abastecer al consumidor, pero también quiere preservar a sus productores.
¿Cómo puede importar productos derivados de organismos genéticamente modificados y ser prudente con la adopción doméstica? Porque las decisiones tecnológicas, productivas y sociales tienen ritmos diferentes. ¿Y cómo puede comprar a la vez a Brasil, Estados Unidos, Argentina, Australia y otros países? Porque diversificar proveedores forma parte de su seguridad. No son necesariamente contradicciones. Son distintas piezas de una misma estrategia.
Una China que no se queda quieta
Otro aspecto importante es evitar pensar a China como una realidad estática. Cambian sus consumidores, su producción, su tecnología, las dietas animales, sus relaciones internacionales, sus proveedores y también su política agrícola. La China que empezó a importar enormes cantidades de soja hace dos décadas no es exactamente la que observamos hoy.
Tiene más capacidad industrial, más tecnología, mayor producción doméstica en muchas cadenas, empresas de enorme escala y una preocupación creciente por la seguridad de sus abastecimientos. Por eso, proyectar simplemente las tendencias del pasado hacia los próximos veinte años puede resultar peligroso.
Qué significa todo esto para Argentina
La reunión dejó cinco cuestiones para seguir pensando desde nuestros agronegocios. La primera es que China seguirá siendo un actor central del mercado mundial de alimentos: su escala hace difícil imaginar un escenario agrícola internacional en el que sus decisiones no sean determinantes.
La segunda es que la demanda china no debe considerarse automática. China buscará permanentemente mejorar su producción doméstica, aumentar su eficiencia y reducir vulnerabilidades. La tercera es que Argentina compite: Brasil, Estados Unidos, Australia y otros países quieren abastecer exactamente al mismo comprador.
La cuarta es que los mercados pueden modificarse rápidamente por razones que nada tienen que ver con una cosecha; el caso de la cebada australiana es probablemente el mejor ejemplo. Y la quinta es que debemos observar con enorme atención los cambios tecnológicos dentro de China, porque lo que ocurra con la alimentación animal, el uso de harina de soja, la productividad agrícola y la biotecnología puede modificar las necesidades de importación del futuro.
Una pregunta para los próximos años
Quizás la principal conclusión de la jornada sea que mirar solamente cuánto compra China resulta insuficiente. Las cifras son impresionantes: más de 100 millones de toneladas de soja, millones de toneladas de carne, de azúcar, aceites, algodón y cereales. Pero detrás de esos números hay una estrategia.
China intenta responder una pregunta fundamental para un país de su escala: ¿cómo garantizar el abastecimiento de alimentos para su población sin quedar excesivamente expuesto a las decisiones, los conflictos o los problemas productivos del resto del mundo? Y allí aparece también nuestra propia pregunta.
Argentina tiene una extraordinaria capacidad para producir alimentos y China una extraordinaria necesidad de asegurar su abastecimiento. Existe una complementariedad evidente, pero también competencia, tecnología, política comercial y geopolítica.
Por eso, después de esta jornada de AgroEducación en China, quizás la pregunta que deberíamos llevarnos no sea solamente cuánto seguirá comprándonos China. La más importante es otra: ¿qué lugar puede construir Argentina dentro de la estrategia de seguridad alimentaria china de los próximos diez o veinte años?
Entender cómo responda China a ese desafío será cada vez más importante para entender también el futuro de nuestros agronegocios.
Primicias Rurales
Fuente: AgroEducación
Sep 29, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
El sorgo argentino se posiciona como un negocio de alta rentabilidad impulsado por la fuerte demanda de China, la caída productiva de competidores clave y precios en alza.
Salto, provincia Buenos Aires, martes 29 septiembre (PR/26) — Los mercados internacionales abren una ventana histórica para el sorgo argentino. Con una fuerte demanda de China, caídas productivas en competidores claves como EE. UU. y Australia, precios en alza y el impacto de la chicharrita que reordena los planteos ganaderos en el norte, el cultivo se posiciona como un negocio de alta rentabilidad.
La campaña gruesa encuentra al sorgo argentino en un momento bisagra. Lejos de ser un cultivo secundario, tres variables estructurales se alinean hoy para diagramar una oportunidad económica única, donde la clave del éxito pasa por definir con precisión quirúrgica el híbrido a sembrar según el objetivo comercial.
-
Sorgo granífero: EE.UU. y Australia ante una caída histórica:
El Departamento de Agricultura de los Estados Unidos (USDA) informó un desplome mayor al 36 % en su cosecha de sorgo a causa de la sequía (incluso se espera que la caída sea mayor en cuanto avance la campaña). A este déficit se suma una menor oferta exportable por parte de Australia cuyo calculo de cosecha está en el orden del 28% menos. Estos porcentajes se traducen en más de 2 millones de toneladas menos de grano en el mercado internacional.
En la vereda de enfrente, China mantiene un apetito voraz, absorbiendo entre el 80 % y el 90 % del sorgo global. Ante este escenario, la gran pregunta para el productor no es si sembrar, sino qué material elegir para capturar los mejores márgenes.
Para conquistar el mercado de exportación, la distinción técnica es fundamental, especialmente en lo que respecta al contenido de granos y taninos. En este segmento, el portfolio de RAGT Semillas sobresale con dos opciones tecnológicas de vanguardia: TOB 63 T: Un híbrido con tecnología S-Protect, gran adaptabilidad y excelente rendimiento en grano con alto contenido de taninos; y TOB 1078 IG SFull: un material de máximo potencial que combina la genética de alto rinde con la tecnología igrowth, aportando tolerancia a herbicidas del grupo de las imidazolinonas y S-Protect, tolerancia a pulgón amarillo (Melanaphis sacchari).
-
Doble propósito y ganadería: una alternativa blindada en el norte
La amenaza latente de la chicharrita del maíz (Dalbulus maidis) en el NOA y el Centro-Norte del país devolvió al sorgo al centro de la escena ganadera, al tratarse de un cultivo que no hospeda al vector.
El productor pecuario busca hoy flexibilidad y versatilidad: híbridos que respondan con eficiencia tanto al pastoreo directo como a la confección de reservas (silaje de planta entera). En el segmento de doble propósito, se destaca TOB 1074 IG, el único silero con doble tecnología del mercado. Ofrece un alto rendimiento en grano, destacada aptitud silera y un balance óptimo entre fibra y energía, ideal para sistemas ganaderos intensivos y eficientes.
-
Muy buenos precios y rindes que podrían duplicarse:
Más allá de la exportación, el sorgo demuestra día a día una gran superioridad económica a nivel local, en especial en planteos de zonas semiáridas. En cuanto a precios, hoy el sorgo supera los U$D 190 y la tendencia va en aumento.
En zonas de alto potencial, los rindes podrían duplicarse, gran parte del verdadero rinde se resigna por fallas en el manejo. Así lo advierte Federico Pisoni, Gerente Comercial y de Marketing de RAGT Argentina: «Hoy, por no considerar variables clave como la fecha de siembra, la densidad y el momento de cosecha, estamos perdiendo más del 70 % del rinde potencial. En áreas de alto potencial estamos logrando techos de 12.000 a 14.000 kilos, pero el promedio nacional sigue siendo bajo. Tenemos que duplicar ese rendimiento para consolidarnos como jugadores globales».
Sanidad asegurada: Como respaldo fundamental frente a las exigencias sanitarias actuales, todo el porfolio de materiales de RAGT incorpora la tecnología S-Protect, garantizando una sólida tolerancia frente al pulgón amarillo del sorgo, una herramienta ya indispensable para blindar el margen del productor.
Primicias Rurales
Fuente: Ragt