Oct 1, 2026 | Actualidad, Economía / Economía del Agro
Tras el rojo del primer trimestre, la cuenta corriente volvió a terminar en positivo gracias al salto de las ventas al exterior. Sin embargo, la deuda externa también creció y ya supera los US$ 327.000 millones.
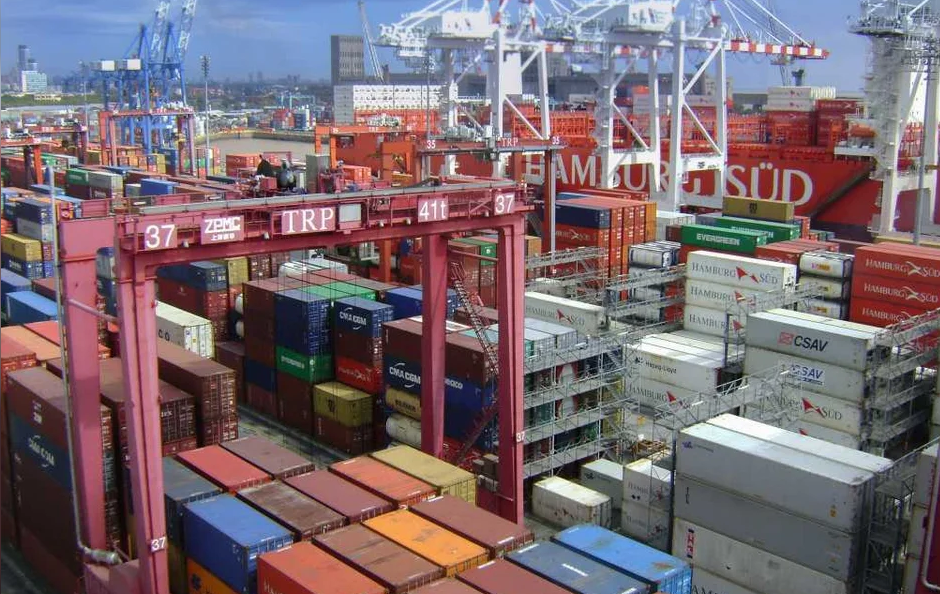
Buenos Aires jueves 1 octubre (PR/26)– Las exportaciones marcaron un récord histórico y devolvieron el color azul a las cuentas externas: la cuenta corriente de la balanza de pagos cerró el segundo trimestre del año con un superávit de US$ 2.214 millones.
Ese resultado se explica por los saldos positivos del balance comercial de bienes, que aportó US$ 9.293 millones, y del ingreso secundario, con US$ 1.055 millones. Ambos fueron compensados solo en parte por los números negativos del ingreso primario (−US$ 6.032 millones) y de la balanza de servicios (−US$ 2.102 millones).

Los datos surgen del informe de balanza de pagos, posición de inversión internacional y deuda externa que publicó el Instituto Nacional de Estadística y Censos (INDEC).
Las ventas al exterior, protagonistas del trimestre
En total, las exportaciones de bienes alcanzaron los US$ 27.557 millones, mientras que las de servicios sumaron US$ 4.942 millones. Al juntar ambos rubros se llega a US$ 32.499 millones, lo que representa un crecimiento de 28,2% frente al segundo trimestre de 2025.
El ministro de Economía, Luis Caputo, puso el foco en ese dato y destacó el fuerte aumento que tuvieron las exportaciones durante el período.
De un primer trimestre en rojo a un cierre en positivo
De esta manera, la balanza de pagos vuelve a cerrar con resultado positivo después de haber caído en el primer trimestre de 2026, cuando pesó la salida de dólares por turismo, transporte y pago de rentas al exterior.
El contraste es todavía mayor si se mira un año atrás: en el mismo período de 2025, la cuenta corriente había registrado un déficit de US$ 2.452 millones.
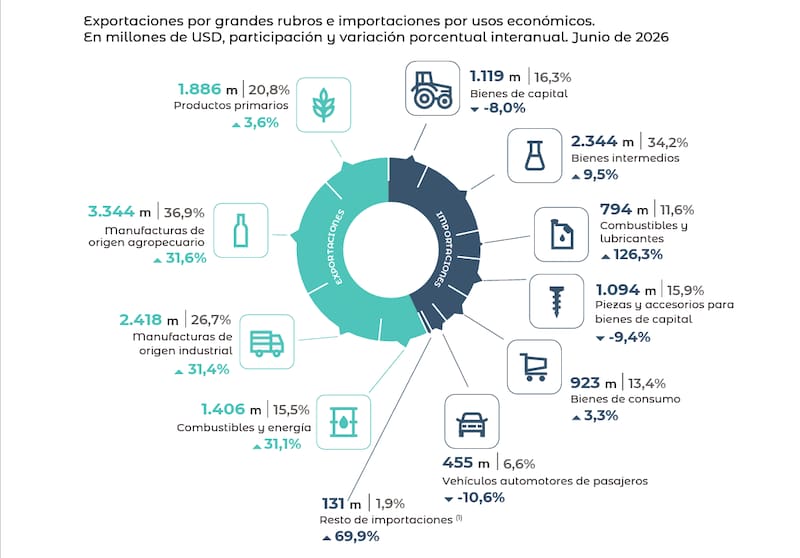
Según el INDEC, el cambio se explicó principalmente por tres factores: el aumento de las exportaciones de bienes (US$ 6.500 millones), un menor déficit en la cuenta de servicios (−US$ 330 millones) y una caída de las importaciones de bienes (−US$ 125 millones).
La cuenta de ingreso secundario también mejoró, con un incremento de US$ 177 millones. En sentido contrario, el déficit del ingreso primario subió US$ 2.466 millones en la comparación interanual, un movimiento originado casi por completo en la renta de la inversión.
La otra cara: la deuda externa siguió creciendo
No todas fueron buenas noticias. Al 30 de junio de 2026, el stock de deuda externa bruta totalizó US$ 327.855 millones, es decir, US$ 4.724 millones más que al cierre del primer trimestre. Más de la mitad, el 55,2%, corresponde al Estado.
El aumento estuvo influenciado por el mayor endeudamiento del Gobierno, que llegó a US$ 181.113 millones (+US$ 6.534 millones). También subió, aunque mucho menos, la deuda de las sociedades captadoras de depósitos, excluido el Banco Central, que alcanzó los US$ 5.606 millones (+US$ 85 millones).
En sentido inverso, la deuda de la autoridad monetaria bajó hasta los US$ 33.226 millones (−US$ 1.527 millones). Lo mismo ocurrió con la de las sociedades no financieras, hogares e instituciones sin fines de lucro que sirven a los hogares (ISFLSH), que pasó a US$ 106.243 millones (−US$ 321 millones) y representó el 32,4% del total.
Por su parte, el endeudamiento de las otras sociedades financieras cerró en US$ 1.666 millones, con una baja de US$ 48 millones.
El dólar, la moneda que domina la deuda
Si se la mira por monedas, el dólar concentra el mayor porcentaje de la deuda, con US$ 222.258 millones (67,8%). En segundo lugar aparecen los Derechos Especiales de Giro, con US$ 64.587 millones (19,7%), la mayor parte con el Fondo Monetario Internacional (FMI), por US$ 57.705 millones.

Más abajo quedaron el yuan, con US$ 21.420 millones (6,5%); el euro, con US$ 12.103 millones (3,7%); el peso, con US$ 6.123 millones (1,9%); y, en último lugar, otras monedas, con US$ 1.364 millones (0,4%).
En cuanto a los pasivos del Gobierno con los organismos multilaterales, el primer lugar lo ocupa el FMI. Le siguen el Banco Interamericano de Desarrollo (BID), con US$ 18.806 millones, y el Banco Internacional de Reconstrucción y Fomento (BIRF), con US$ 12.723 millones. El resto suma, en total, US$ 8.338 millones.
Primicias Rurales
Fuente: Agencia NA
Sep 4, 2026 | Actualidad, Aventura y Turismo
Tras un 2025 de éxodo récord hacia el exterior, la llegada de viajeros extranjeros vuelve a ganar fuerza en 2026. A pesar de la recuperación del sector receptivo, la salida neta de divisas continuará ejerciendo una fuerte presión sobre las reservas del Banco Central.
Buenos Aires viernes 4 septiembre (PR/26)– Después de un 2025 convulsionado por un fuerte éxodo turístico y una salida récord de divisas, las últimas cifras oficiales del INDEC confirman un claro giro en las decisiones de viaje. Hoy son menos los argentinos que deciden vacacionar en el exterior y, al mismo tiempo, aumenta la llegada de visitantes extranjeros. A pesar de este alivio, el saldo negativo mantendrá un impacto elevado sobre la economía.
Aunque la marcada recuperación del turismo receptivo aportará niveles históricos de divisas a lo largo de 2026, la balanza turística seguirá funcionando como un drenaje significativo para las reservas internacionales. Se estima un déficit proyectado de entre US$ 5.700 y US$ 6.200 millones. Sin embargo, los datos más recientes ya muestran señales de reacomodamiento.
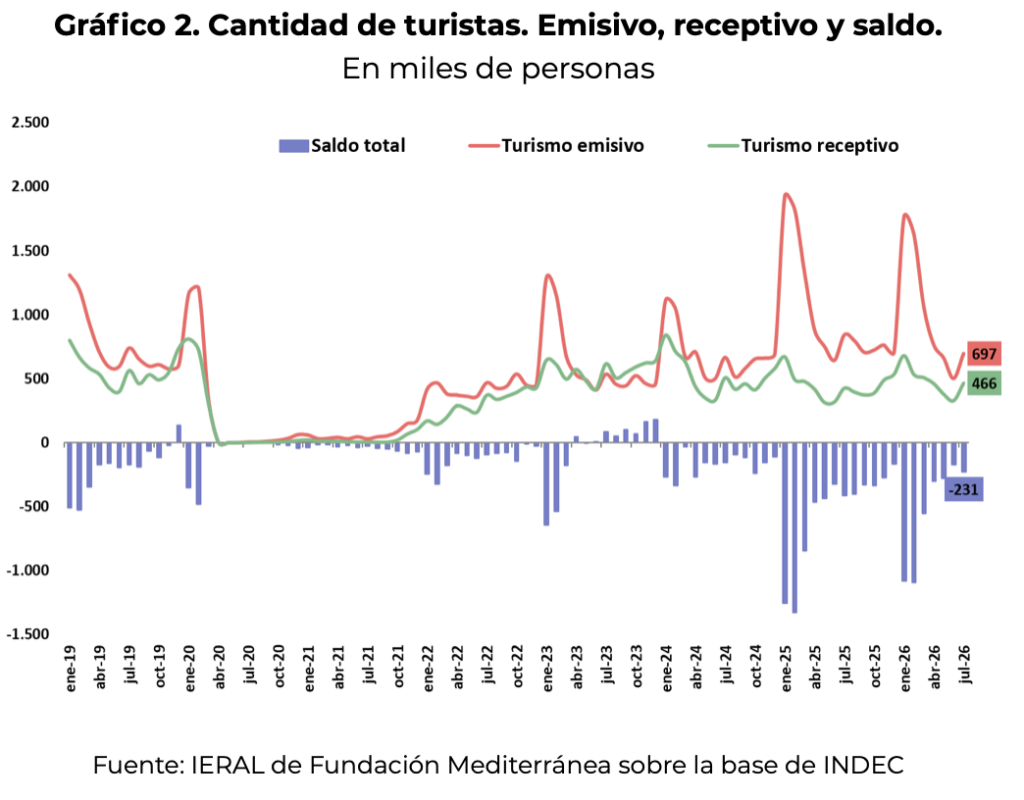
Esta dinámica de transformación resulta de gran valor para la generación de empleo local y el ordenamiento del frente externo. Durante el mes de julio, la llegada de turísticas no residentes registró un aumento del 9%, mientras que los viajes de argentinos hacia el exterior se contrajeron un 17% en la comparación interanual.
Cifras y desbalances en la balanza de viajeros
Si bien la brecha entre las salidas y las entradas de turistas sigue siendo relevante, muestra una mejora sustancial respecto de 2025. Solo en julio, la diferencia neta entre el turismo emisivo y el receptivo fue de aproximadamente 231 mil personas, confirmando que la distancia entre ambos flujos comenzó a acortarse progresivamente.
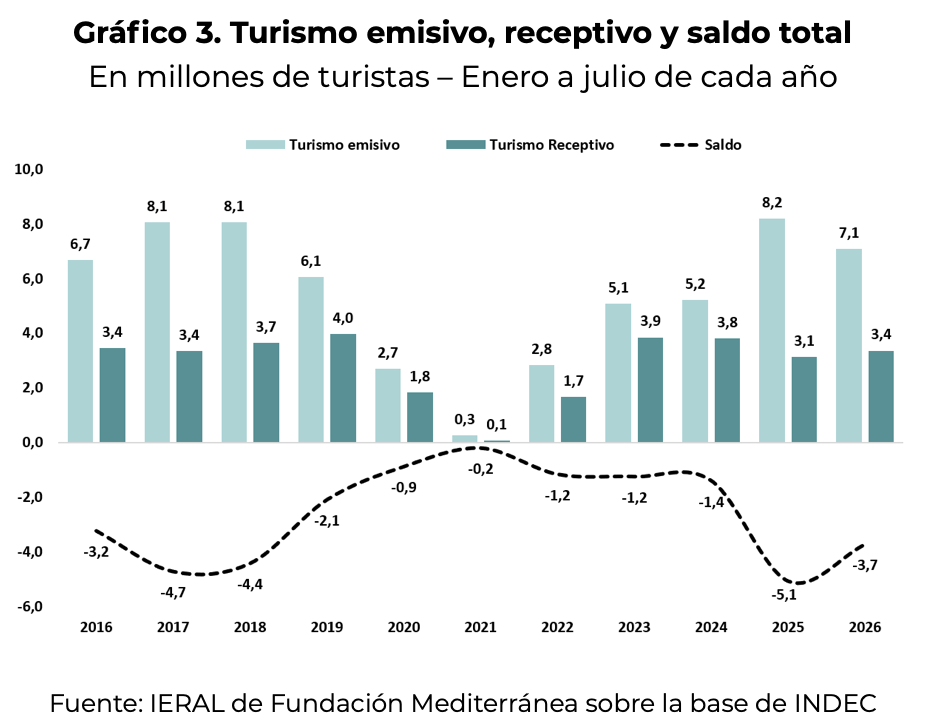
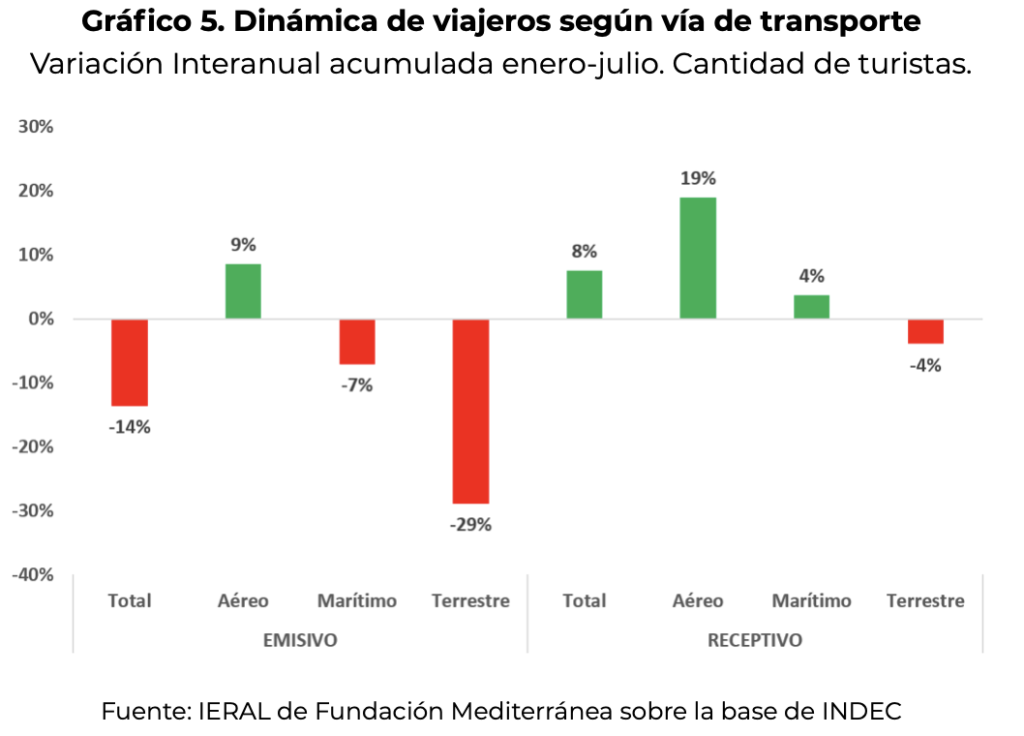
Al evaluar los primeros siete meses de 2026, se observa una reducción del 14% en la cantidad de argentinos que optaron por vacacionar fuera del país. En contraposición, el turismo receptivo creció un 8% globalmente, impulsado por las llegadas por vía aérea que se dispararon un 19% en el mismo período.
En cantidad de personas, la diferencia neta anual pasó de un récord negativo de 5,1 millones en 2025 a 3,7 millones de personas en 2026. En lo que va del año ya ingresaron 3,4 millones de turistas no residentes, mientras que 7,1 millones de residentes viajaron al exterior.
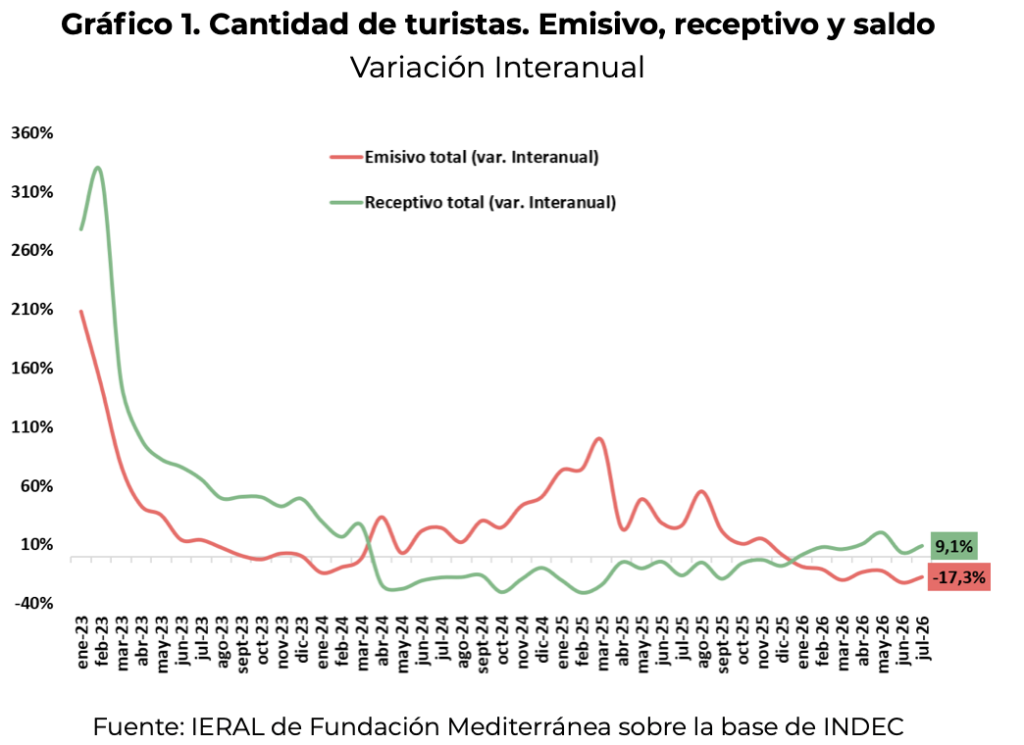
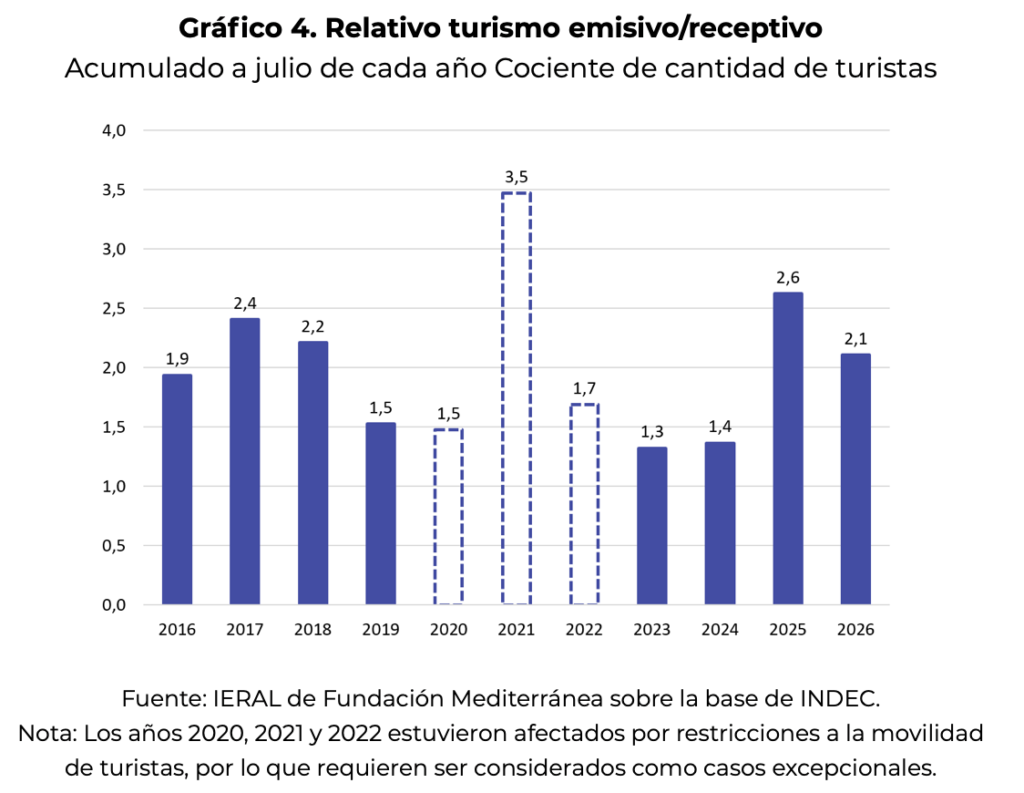
Al analizar el indicador clave de comportamiento, se aprecia que por cada turista internacional que arribó al país, unos 2,1 argentinos viajaron al extranjero. Esta relación es similar a la registrada en 2018 y se ubica holgadamente por debajo del pico histórico de 2,6 alcanzado en 2025.
Comportamiento por medios de transporte y factores estacionales
Al desglosar los medios de transporte, el turismo emisivo por vía aérea muestra un crecimiento del 9% frente al año anterior, mientras que las salidas por vía terrestre o marítima sufrieron una fuerte retracción. Esto evidencia una marcada diferencia de comportamiento según el perfil y costo del viaje.
Los viajes terrestres de menor costo exhibieron la mayor caída del período, al tiempo que el transporte aéreo mantuvo su expansión. Asimismo, el contexto del Mundial de Fútbol junto a otros factores climáticos y económicos frenó las decisiones de salida durante el invierno, registrando una marcada caída desestacionalizada.
Proyección de divisas y el desafío de la competitividad
La paulatina reactivación del turismo receptivo promete ser una fuente clave de divisas. La salida de fondos por residentes en el exterior bajaría a un rango de entre US$ 11.000 y US$ 12.000 millones, mientras que los ingresos por turistas extranjeros aportarían entre US$ 5.300 y US$ 5.800 millones, bordear o superar récords históricos.
De este modo, la salida neta de divisas turísticas rondará entre los US$ 5.700 y US$ 6.200 millones. Si bien este déficit se encuentra actualmente amortiguado por el superávit de la balanza comercial de bienes, no deja de representar una tensión evidente sobre la acumulación de reservas.
Para consolidar esta tendencia positiva y achicar de forma estructural el desbalance, resulta indispensable potenciar la competitividad del sector. Si bien la desregulación y la baja de la inflación ayudan, la apreciación cambiaria limita el atractivo relativo frente a otros destinos internacionales.
El desafío principal pasa por sostener políticas de largo plazo que mejoren la infraestructura, conectividad y pasos fronterizos, sumado a la ampliación del crédito y a un sistema tributario menos gravoso. Solo así el turismo podrá afianzarse como motor de inversión, empleo y divisas.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Ago 25, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Un análisis estratégico revela por qué la nueva Carta Orgánica del Banco Central es crucial para recuperar el valor del peso y qué ajustes normativos faltan para asegurar su estabilidad.
Buenos Aires, martes 25 agosto (PR/26)– La propuesta de reforma a la Carta Orgánica del Banco Central de la República Argentina busca alinearse con las mejores prácticas de la gobernanza monetaria internacional.
Su objetivo central consiste en consolidar la estabilidad macroeconómica y anclar de manera firme las expectativas de la economía.
Dada la enorme trascendencia de esta medida, resulta indispensable realizar un análisis estratégico que permita incorporar mejoras clave al proyecto. De este modo se garantizará una mayor solidez y consistencia institucional para evitar que los avances alcanzados puedan revertirse.
De la subordinación política a la autonomía necesaria
Décadas atrás, las autoridades monetarias operaban como dependencias subordinadas a los Ministerios de Hacienda de turno.
Bajo aquel esquema histórico, los bancos centrales debían perseguir múltiples objetivos contrapuestos, relegando sistemáticamente la estabilidad de los precios.
La propensión de los gobiernos a recurrir a la emisión monetaria excesiva para financiar gasto público generó un persistente sesgo inflacionario.
Frente a esta vulnerabilidad estructural, entre las décadas de 1980 y 1990 surgieron reformas globales orientadas a dotar de independencia. Un ejemplo de ello fue la reforma de 1992 en Argentina, que le otorgó autonomía al BCRA, aunque las modificaciones de 2002 y 2012 la revirtieron.
Hoy la evidencia ratifica que la autonomía del banco central resulta una condición insustituible para erradicar los desequilibrios.
Preservar la independencia acota la posibilidad de que el gasto derivó en dominancia fiscal e inflacionaria sobre la economía.
Una entidad creíble logra ordenar las expectativas del público, facilitando y acelerando los procesos de estabilización de precios. Por el contrario, los costos de la inflación observados en el país son devastadores: destruyen ingresos y encarecen el crédito.
Al comparar a la Argentina con vecinos de la región como Chile y Perú, se advierte la enorme brecha en materia de independencia.
El impacto del financiamiento monetario al Tesoro
La reforma del año 2012 reemplazó el mandato enfocado en preservar el valor de la moneda por un abanico de metas múltiples.
Ese cambio subordinó la política monetaria al Tesoro, generando una emisión descontrolada para financiar el déficit fiscal. Solamente durante la gestión de Alberto Fernández, la asistencia monetaria acumulada rozó niveles equivalentes al 16% del PBI.
El uso sistemático del impuesto inflacionario provocó un estancamiento prolongado, pérdida de reservas y aceleración de precios. Entre 2012 y 2024 la inflación promedio alcanzó el 52% anual, registrando un pico máximo interanual del 211% al cierre de 2023.
Aunque el gobierno de Javier Milei logró una desaceleración sustancial, las proyecciones para 2026 prevén un 30% anual aún por corregir.
Esta dinámica redujo drásticamente la demanda de dinero y hundió las reservas netas hasta un piso preocupante de USD -11.300 millones. A su vez, la acumulación de controles derivó en un cepo cambiario complejo con brechas superiores al 200% y múltiples tipos de cambio.
El caso peruano demuestra que la estabilidad requiere candados normativos rígidos y limites estrictos al financiamiento del sector público.
Los puntos centrales del nuevo proyecto official
El nuevo proyecto busca revertir las modificaciones de 2012, fijando como mandato único la preservación del valor del peso.
Asimismo, establece la prohibición absoluta de otorgar financiamiento directo o indirecto al Gobierno y provincias.
Se eliminan los adelantos transitorios y el uso de las Letras Intransferibles, obligando al Tesoro a financiarse vía impuestos o crédito. Para fortalecer la autonomía, se fijan causas de remoción estrictas y se exige la aprobación de dos tercios del Congreso.
Se excluye también la presencia del Ministro de Economía en las reuniones de Directorio para prevenir injerencias del Poder Ejecutivo.
En el plano patrimonial, se restringe la distribución de utilidades no realizadas y se prioriza la solvencia del balance. Se incorpora además la inembargabilidad de las reservas y se adecuan las normas para operarlas activamente en mercados globales.
Aspectos clave que requieren revisión en el debate parlamentario
Expertos sugieren incluir la prohibición explícita de cepos cambiarios para alinearse verdaderamente con el principio de libre convertibilidad.
También se advierte la conveniencia de poner límites cuantitativos a la compra discrecional de títulos públicos en el mercado secundario.
Resulta necesario regular la integración de encajes bancarios con deuda pública para evitar mecanismos indirectos de asistencia al Estado.
Para blindar la reforma, se propone exigir mayoría calificada ante cualquier futura modificación de la Carta Orgánica en el Congreso.
Por último, se recomienda tipificar sanciones penales para los funcionarios que violen la norma de no financiar emisión espuria.
Primicias Rurales
Fuente: IERAL – Fundación Mediterránea
Ago 14, 2026 | Agricultura, Economía / Economía del Agro
Con ventas al exterior que superan los U$S 2.070 millones y un repunte firme en los valores del aceite, la cadena girasolera vive un momento clave mientras se prepara para expandir su superficie cultivada en un 5,3%.
Buenos Aires, viernes 14 agosto (PR/26)–La nueva campaña agrícola arranca con un entusiasmo palpable en los campos argentinos, donde la estimación de siembra alcanza las 3,0 millones de hectáreas. Este incremento del 5,3% nacional refleja un dinámico impulso regional liderado por el NEA con un salto del 11,1% y el avance sostenido de la Cuenca del Salado.
Otras zonas clave como el Oeste bonaerense y La Pampa (+14%) junto al Sudeste de Buenos Aires (+8,6%) se suman con fuerza a esta expansión. Sin embargo, en regiones como el Centro-Norte de Santa Fe (-8,2%) o San Luis, la intensa competencia con el maíz bajo la influencia de El Niño ha obligado a ajustar los números.
A principios de agosto, las labores de implantación marcaban un avance del 9,8% a nivel general. El norte del país lleva la delantera absoluta en el calendario, registrando una diferencia de 31,2 puntos porcentuales por encima de su promedio histórico de siembra.
Números de impacto: exportaciones históricas y molienda récord
El rendimiento industrial y comercial del sector girasolero durante la primera mitad del año ha sido francamente sobresaliente. Durante el primer semestre de 2026, los embarques al exterior alcanzaron la cifra de U$S 2.073,2 millones, representando un impresionante aumento interanual del 128,5%.

Con este desempeño, la cadena del girasol ya representa el 7,7% de los despachos agroindustriales totales de la Argentina. En las fábricas el ritmo no se detiene: la molienda acumulada entre enero y junio sumó 2,874 millones de toneladas, ubicándose un 29% por encima del año anterior.
Esta aceleración fabril tuvo su punto más alto en marzo, cuando se alcanzó un máximo histórico de 567.144 toneladas procesadas. Además, las compras internas de grano de la campaña 2025/26 rozan las 4,89 millones de toneladas (+49,7%), demostrando una demanda industrial sumamente firme.
Pizarra en alza: la firmeza de las cotizaciones locales e internacionales
En el frente comercial, los precios muestran un atractivo repunte impulsado por la firmeza del mercado de aceites. A nivel local, la cotización de la Cámara Rosario se posicionó en $740.750 por tonelada (unos U$S 499,7/tn), mientras que en terminales del Sur como Quequén y Bahía Blanca cerró en U$S 420/tn.
El valor en las plantas industriales de San Lorenzo trepó hasta los U$S 520 por tonelada, posicionando de manera muy competitiva la entrega de grano. Paralelamente, el valor FOB para el aceite de girasol llegó a U$S 1.379/tn, registrando una suba del 5% mensual que alienta a toda la cadena.
Mirando la plaza internacional, en el influyente puerto europeo de CIF Rotterdam, el aceite argentino cotiza en una sólida franja de U$S 1.520 a 1.540 por tonelada para despachos inmediatos, manteniendo perspectivas elevadas de cara al cierre de año.
El tablero mundial: más producción global y mayor competencia
El mapa mundial trazado por el USDA prevé una cosecha global de 62,62 millones de toneladas (+13,8%), impulsada principalmente por la fuerte recuperación productiva en el hemisferio norte. Países competidores como Ucrania (+21,5%) y Rusia (+18,3%) volcarán un gran volumen de oferta al mercado.
Para la Argentina, los organismos internacionales proyectan una cosecha nacional de 8,0 millones de toneladas (+6,7%) con exportaciones de aceite estimadas en 2,05 millones de toneladas. El aumento global de producción recompondrá los stocks pero exigirá defender cada mercado internacional.
A pesar de la fuerte competencia de los gigantes del Mar Negro, que reducirá levemente la cuota de mercado local al 13,1% mundial, el complejo girasolero argentino ratifica su rol estratégico y altamente competitivo en la agroindustria global.
Primicias Rurales
Fuente: ASAGIR