Volvió a caer el dólar y entró en su tercera rueda a la baja sobre el cierre del mes

Volvió a caer el dólar y entró en su tercera rueda a la baja sobre el cierre del mes

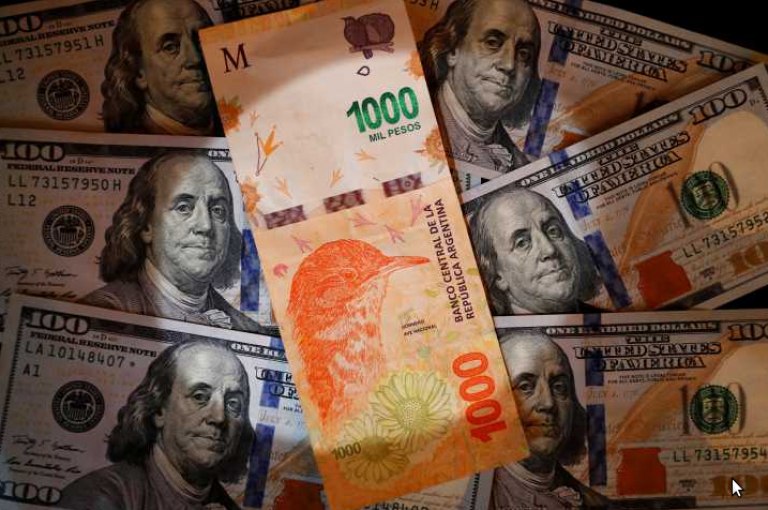
El tipo de cambio mayorista cerró septiembre con una suba de $8,5. En paralelo, el BCRA remontó e hizo la mayor compra de dólares del mes.


El dólar oficial cerró septiembre con un aumento de $10.


Buenos Aires, miércoles 30 septiembre (PR/26) — Luego de una serie de jornadas en las que cotizó al alza, el dólar cortó esa tendencia e hilvanó su tercera rueda a la baja.

Según supo la Agencia Noticias Argentinas, el tipo de cambio mayorista culminó en los $1.517, lo que significó una baja de cinco pesos respecto de su último cierre o el equivalente a 0,3%. Cerró septiembre con una suba de $8,5.

Su brecha con el techo cambiario continúa siendo elevada, dado que el mismo se encuentra en los $1.919,4, un 27% de diferencia.

Respecto al tipo de cambio minorista, en la pizarra del Banco Nación cerró en $1.540 para la venta. Así, cerró el jueves con una baja de cinco pesos (-0,3%). En el promedio de las entidades que releva el Banco Central (BCRA), el dólar oficial cotizó a $1.539,87 para la venta y $1.486,11 para la compra. En total, aumentó $10 durante el noveno mes.

El dólar informal o «blue» se movió en los $1.560 sin cambios en su cotización, subiendo solamente $5 en septiembre.

En cuanto a los tipos de cambio financieros, el MEP cerró el noveno mes en $1.548,7 (-0,01%) y el Contado Con Liquidación (CCL) hizo lo mismo en $1.614,2 (-0,3%).


El Banco Central hizo la mayor compra del mes


El BCRA cerró septiembre con un saldo comprador de US$ 473 millones, siendo uno de los más bajos del año. Hasta ayer había efectuado la compra con el monto más grande del mes; sin embargo, quedó en segundo lugar dado que hoy adquirió US$ 160 millones en el Mercado Libre de Cambios (MLC).

Así, el total de dólares comprados asciende hasta los US$ 14.568 millones. La autoridad monetaria sostuvo, cuando presentó la «fase 4» del programa monetario, que el objetivo es acumular entre US$ 10.000 millones y US$ 17.000 millones en 2026, dependiendo de la evolución de la demanda de dinero y la liquidez del mercado de cambios.

A pesar de eso, las reservas internacionales volvieron a caer. Este jueves cerraron en US$ 46.090 millones, lo que significó una caída de US$ 1.392, dado los movimientos bancarios que se efectúan a fin de mes.


Primicias Rurales
Fuente: Agencia NA
El dólar encadenó su tercera alza consecutiva: Nuevamente hubo demanda en el mercado de cambios

El dólar encadenó su tercera alza consecutiva: Nuevamente hubo demanda en el mercado de cambios

El dólar minorista cerró la semana con una nueva suba y alcanzó un récord nominal de $1.545 en el Banco Nación, en una jornada marcada por la demanda cambiaria y la expectativa ante la próxima licitación del Tesoro.


El dólar se negoció en alza.


Buenos Aires, viernes 25 septiembre (PR/26) — El dólar minorista se mostró de nuevo demandado en el mercado de cambios y cerró en su precio más alto del día, a $1.525,50, un nuevo récord nominal.

Además, la divisa mayorista subió seis pesos.

El techo para el régimen de bandas cambiarias cerró la semana en los 1.912,76 pesos. 

El dólar al público avanzó cinco pesos o 0,3% este viernes, a $1.545 para la venta en el Banco Nación, un nuevo máximo nominal.

El dólar blue se mantuvo a $1.560y a diez pesos de distancia de su récord del 28 de julio.

En el mercado de dólar futuro, la divisa operó con alza en un rango de 0,2% a 0,4% y un volumen elevado que resaltó, por el equivalente a US$ 2.000,2 millones.

La posición más negociada, para fin de mes, subió 6,50 pesos (+0,4%), a 1.531 pesos.

La atención del mercado se centra en el ritmo de compras del BCRA, que se ha estabilizado en torno a los US$ 10 millones diarios.

El Ministerio de Economía oficializó la licitación de un abanico de títulos financieros para afrontar vencimientos por $8,6 billones el próximo lunes 28.

El Tesoro ofrecerá únicamente instrumentos a corto y mediano plazo con vencimientos anteriores a los comicios de 2027.

La oferta incluye opciones a tasa fija, ajustadas por inflación y atadas al dólar.

El ritmo promedio de acumulación diaria de divisas muestra una desaceleración respecto a los meses anteriores.

A esta dinámica se sumaron factores de valuación de activos, como la baja registrada en la cotización del oro.


Fuente: Agencia NA
Primicias Rurales
El dólar mayorista sigue planchado con bajo nivel de compras del Banco Central

El dólar mayorista sigue planchado con bajo nivel de compras del Banco Central

Buena parte de los dólares provenientes del agro está siendo absorbida por importaciones, pagos externos y otras necesidades privadas.


El Banco Central sigue con bajo nivel de compras de divisas.


Buenos Aires, miércoles 23 septiembre (NA) — El dólar mayorista finalizó sin cambios en $1.514 y los niveles de absorción de divisas por parte del Banco Central siguen siendo bajos, pese a las exportaciones récords de la agroindustria.

En el Banco Nación, el dólar operó este martes en $1.535 para la venta, mientras que el promedio que realiza el BCRA de las distintas entidades financieras se ubicó en $1.533,694.

Entre los paralelos, el blue subió hasta los $1.555. 

En los financieros, el MEP se ubica en los $1.534,43 y el contado con liquidación (CCL) trepa 1,4% hasta los $1.598,34. 

Los futuros del dólar cotizaron con avances hasta noviembre y después comenzaron a descender. A diciembre, el dólar se ubica en $1.603,5.

La escasa volatilidad en la cotización se mantuvo pese a una elevada demanda privada de divisas.

Esa demanda viene absorbiendo buena parte de la oferta aportada por el sector agroexportador y limita el margen del Banco Central (BCRA) para acelerar la acumulación de reservas.

Uno de los principales interrogantes del mercado pasa actualmente por la capacidad del Banco Central para transformar la elevada oferta de divisas en una mayor acumulación de reservas.


El agro viene liquidando alrededor de US$ 170 millones diarios durante septiembre, pero el BCRA está comprando cerca de US$ 15 millones por rueda.

El resto de los sectores de la economía registra una demanda neta promedio cercana a u$s154 millones diarios, el nivel más elevado desde octubre de 2025.

Buena parte de los dólares provenientes del agro está siendo absorbida por importaciones, pagos externos y otras necesidades privadas.

El lunes, el BCRA compró apenas US$ 8 millones sobre un volumen negociado de alrededor de US$ 608 millones, con una participación del 1% del total operado. Con esta adquisición, el saldo positivo de septiembre alcanzó los US$ 211 millones.

En lo que va de 2026, las compras de la autoridad monetaria ascienden a u$s14.306 millones, pero a menor ritmo durante los últimos meses.


Fuente: Agencia NA
Primicias Rurales
Dolarizar para 25 años, criticarla para cinco

Dolarizar para 25 años, criticarla para cinco

CATO Nicolás Cachanosky explica que la dolarización no promete ser un «first best» en política monetaria. Promete algo distinto: que la estabilidad de precios no dependa de una sucesión de gobiernos que cumplan la promesa de “hacer las cosas bien”.


Buenos Aires, jueves 17 de septiembre (PR/26) .- La propuesta de «un buen BCRA» como alternativa a la dolarización requiere explicitar por cuánto tiempo debe sostenerse esa buena política monetaria para que se considere una solución.

La Argentina ya ensayó, dos veces, la versión más creíble de esa promesa: la Convertibilidad, que fue la regla monetaria más dura y consensuada del país y aun así no sobrevivió una sola transición presidencial, y el régimen de metas de inflación de 2016, que debe ser el único caso en el mundo de un país que adoptó formalmente metas de inflación y luego las abandonó formalmente. Mientras la dolarización lleva un cuarto de siglo funcionando en la región, ningún intento argentino de «hacerlo bien» llegó a la mitad de los dolarizados.

Un desacuerdo oculto

Cada vez que en Argentina se discute la dolarización, aparece la misma objeción: no hace falta renunciar al peso; basta con un Banco Central (BCRA) independiente que haga bien su trabajo. Un buen BCRA que baje la inflación con una política monetaria seria gana credibilidad, y el resultado sería el mismo, sin pagar el costo de perder el instrumento cambiario. La dolarización sería un costo innecesario.

Esta respuesta, que a veces parece el resultado de un acto reflejo, no especifica por cuánto tiempo debe mantenerse esa buena política monetaria para que cuente como una alternativa real.

Ese plazo es un desacuerdo de fondo entre quienes defienden y quienes se oponen a una dolarización formal de la economía. Quienes defienden la dolarización como una idea seria a considerar piensan, al menos en mi caso, en un horizonte temporal largo. Ecuador lleva 26 años dolarizado. El Salvador, 25 (Panamá es un caso especial en sí mismo, dolarizado desde su independencia en 1904). Quienes prefieren un buen BCRA como alternativa rara vez explicitan el horizonte temporal en el que lo tienen en mente. Y cuando uno mira la historia argentina, es difícil no sospechar que se piensa a un plazo mucho más corto.

La respuesta pendiente

Si la propuesta es un BCRA con una buena política monetaria en lugar de la dolarización, conviene mirar qué ocurrió cuando Argentina lo intentó formalmente. En 2016 el BCRA adoptó un régimen de metas de inflación, con la promesa explícita de independencia del organismo. No llegó a los dos años: incumplió sus metas de manera sistemática, las revisó al alza antes de abandonarlas, y en diciembre de 2017 el propio gobierno le impuso un cambio de meta que los mercados leyeron como intervención política. La inflación pasó de 24,8% a 47,6% en doce meses y el esquema se abandonó formalmente tras dos crisis cambiarias. En la literatura sobre metas de inflación, Argentina debe ser el único país del mundo que adoptó formalmente este régimen y luego lo abandonó formalmente; ningún otro país que lo intentó se arrepintió ni dio marcha atrás. La pregunta relevante, entonces, no es si una buena política monetaria puede funcionar en el papel. La pregunta relevante es: ¿Cuánto tiempo puede durar en la Argentina? ¿Y cuál es la probabilidad de que provea una estabilidad de precios creíble durante el mismo tiempo que puede hacerlo una dolarización?

La estabilidad de precios requiere ser defendida constantemente, gobierno tras gobierno, shock tras shock. Un régimen que da estabilidad de precios durante cinco años y colapsa en el sexto no es una alternativa a la dolarización. Es un paliativo con fecha de vencimiento, y esa fecha llega eventualmente. El plan actual todavía no cumple tres años y las discusiones sobre un posible atraso cambiario que pueda echar por tierra el régimen cambiario siguen siendo uno de los temas más comentados. Es decir, es un programa que aún no ha ganado la credibilidad necesaria.

Quienes proponen un Banco Central con reglas claras y disciplina monetaria como sustituto de la dolarización tienen que explicar por qué ese arreglo va a sobrevivir 25 años en un país donde ya se intentó un régimen con reglas más duras que cualquier promesa de buena política y no llegó a los 11 años.

El experimento argentino

La Convertibilidad, entre 1991 y 2002, fue lo más parecido que tuvo la Argentina a una regla monetaria dura y creíble: paridad uno a uno fijada por ley, con requisito de respaldo en reservas para la base monetaria. No fue una promesa de discrecionalidad bienintencionada. Fue una restricción legal explícita, diseñada precisamente para resolver el problema de credibilidad que hoy se exige a una buena política monetaria. Bajó la inflación de manera contundente en su primer año. Duró casi once. Terminó en la peor crisis económica y social de la historia reciente de Argentina.

Hay otro dato incómodo. La convertibilidad no sobrevivió a un solo cambio de presidente. Gobernó con Menem durante diez años y medio. Cuando asumió De la Rúa, el país colapsó antes de que completara su mandato. El régimen más exitoso y duradero en términos de estabilidad de precios no aguantó ni siquiera la primera transición presidencial pacífica.

El mejor resultado que la Argentina tiene para mostrar es de 11 años bajo un solo presidente. La dolarización en la región lleva más de 25 años, con una diversidad de presidentes, algunos abiertamente en contra, como Rafael Correa en Ecuador.

El instrumento no es el problema

El problema monetario de la Argentina no es de política monetaria. El problema es de durabilidad institucional. La Convertibilidad no cayó porque el uno a uno fuera una mala idea técnica, ni porque le faltara apoyo político al nacer. Las metas de inflación no fracasaron porque fueran una mala idea. Cayeron porque las condiciones políticas que la sostenían cambiaron, y la dirigencia política consideró menos costoso abandonar el régimen monetario que sostenerlo. Un régimen monetario que depende de la buena voluntad de “hacer las cosas bien” no es creíble por definición cuando el plazo en discusión abarca varias presidencias.

Ese es el fundamento pendiente en “démosle al BCRA una buena política monetaria”. No importa qué tan consistente sea esa política monetaria en un artículo académico. Lo que importa es si un gobierno futuro, con otro humor político, otra necesidad de gasto u otra lectura electoral, puede desarmarla sin pagar un costo político mayor que el de mantenerla. La historia argentina responde esta pregunta con claridad. No, no puede.

La dolarización no promete ser un first best en política monetaria. Promete algo distinto: que la estabilidad de precios no dependa de una sucesión de gobiernos que cumplan la promesa de “hacer las cosas bien”, cuando la evidencia empírica, la historia del país, apunta en sentido contrario.

La pregunta pendiente

Quien prefiera un BCRA con una buena política monetaria a la dolarización no tiene que convencerme de que el diseño sea razonable en teoría. Eso no es lo que está en discusión. Lo que tiene que explicar es por qué, en la Argentina, ese buen BCRA va a sobrevivir al próximo cambio de presidente, cuando la versión más exitosa y más consensuada que tuvimos no lo logró.

Hasta que esa pregunta no se responda con algo más que una promesa de buena conducta, la comparación pertinente no es entre una dolarización imperfecta y un BCRA ideal. Es entre una dolarización que ya lleva un cuarto de siglo funcionando en dos países de la región y una sucesión de intentos argentinos, cada uno presentado como la versión definitiva de “esta vez es diferente”, que no sobrevivió ni siquiera una transición presidencial.

La convertibilidad fue esa promesa en los noventa. Las metas de inflación se establecieron en 2016. Alguien, en algún momento de la próxima década, va a proponer la siguiente versión, con otro nombre y otro funcionario a cargo. La pregunta a la que ese anuncio todavía no responde es quién y cuándo va a explicar por qué esta vez sí llegará a los 25 años.


Primicias Rurales
Fuente: Libertad y Progreso
¿Para qué conservar el peso si el riesgo sigue siendo el Estado?  Por Pedro Lobos

¿Para qué conservar el peso si el riesgo sigue siendo el Estado? Por Pedro Lobos

La discusión no es sólo entre peso y dólar: es cuánto poder queremos dejarle al Estado sobre nuestros ahorros, contratos y moneda. La experiencia de la Convertibilidad y de 2001 vuelve a poner esa pregunta sobre la mesa.


Por Ing. Agr.  Pedro Lobos, director de Primicias Rurales

En lenguaje práctico

Buenos Aires, jueves 10 de septiembre (PR/26) –El economista Emilio Ocampo parte de una diferencia importante con Horacio Liendo, arquitecto de la Convertibilidad. Los dos quieren evitar que el Estado vuelva a financiar el déficit emitiendo dinero, pero proponen caminos diferentes.

Liendo plantea algo parecido a: “Conservemos el peso, pero pongámosle cadenas al Banco Central”. Es decir, permitir que convivan peso y dólar, darle curso legal al dólar, eliminar restricciones cambiarias y establecer reglas muy duras para impedir que el Gobierno emita pesos para financiarse.

Ocampo responde: “¿Y si el problema es justamente que esas cadenas se pueden romper?”

Su argumento es que Argentina tiene una larga historia de modificar leyes cuando las circunstancias políticas lo requieren. Por eso, para él, una prohibición legal no necesariamente elimina el riesgo: simplemente lo limita mientras exista voluntad política de respetarla.

Un ejemplo sencillo: la Convertibilidad

La Convertibilidad es el mejor ejemplo para entender el argumento.

En los años 90, la Argentina estableció por ley que el peso debía estar respaldado y limitó fuertemente la posibilidad de emitir dinero.

Durante varios años funcionó. La inflación cayó drásticamente y el peso recuperó credibilidad.

Pero cuando el sistema entró en crisis, la ley terminó modificándose y la Convertibilidad se abandonó.

Para Ocampo, la enseñanza es muy concreta:

Una ley puede decirle al Estado “no hagas esto”, pero si mañana el Estado tiene suficiente poder político para cambiar la ley, la prohibición deja de ser una garantía absoluta.

Es como ponerle un límite de velocidad a un conductor que además tiene la facultad de cambiar el límite cuando quiera.

¿Qué pasa con los depósitos en dólares?

Acá aparece uno de los puntos más interesantes de un reciente artículo de Ocampo.

Imaginemos una persona que tiene:

  • $10 millones en pesos.
  • US$10.000 depositados en un banco argentino.

En un sistema bimonetario, ambos depósitos conviven dentro del sistema financiero.

Ahora supongamos que, dentro de algunos años, el Gobierno enfrenta una crisis fiscal enorme y necesita recursos.

El peso puede devaluarse y los depósitos en pesos perder poder adquisitivo. Pero, además, los depósitos en dólares pasan a ser un activo muy atractivo para un Gobierno desesperado por conseguir recursos.

Eso, sostiene Ocampo, tiene un antecedente concreto: la pesificación de 2002.

Los contratos y depósitos denominados en dólares fueron convertidos compulsivamente a pesos bajo determinadas condiciones, generando una enorme transferencia de riqueza entre distintos sectores.

Por eso su razonamiento es:

Mientras exista un peso que el Estado pueda emitir y un sistema financiero argentino donde convivan pesos y dólares, existe la posibilidad de que un futuro gobierno vuelva a intervenir compulsivamente.

No significa que necesariamente vaya a ocurrir. Significa que el riesgo institucional permanece.

¿Y si obligamos a los bancos a guardar los dólares?


Liendo propone, según interpreta Ocampo, un encaje del 100% para los depósitos en dólares.

Traducido:

Si depositás US$10.000, el banco tendría que mantener esos US$10.000 depositados en el exterior, en lugar de utilizarlos para otorgar préstamos.

Esto reduce el riesgo de que el banco no tenga dólares disponibles cuando el depositante quiera retirarlos.

Pero Ocampo plantea una objeción interesante:

¿Qué sentido tiene traer los dólares de los argentinos al sistema financiero argentino para que inmediatamente vuelvan a Estados Unidos?

Un ejemplo con el crédito


Supongamos que 1.000 argentinos depositan US$100.000 cada uno.

Eso representa:

US$100 millones de ahorro.

Si los bancos pueden utilizar parte de esos depósitos para otorgar créditos, podrían financiar, por ejemplo:

  • una fábrica;
  • una empresa que compra maquinaria;
  • una constructora;
  • una pyme que necesita capital de trabajo;
  • una familia que compra una vivienda.


El ahorro se transforma en inversión.

Pero con un encaje del 100%, los US$100 millones quedan inmovilizados.

Para Ocampo, eso significa desaprovechar una de las grandes ventajas potenciales de una economía dolarizada: incorporar al sistema financiero una enorme cantidad de dólares que hoy los argentinos mantienen fuera de los bancos.

El problema de la “competencia” entre monedas


Hay otro argumento interesante.

Liendo propone que peso y dólar compitan libremente.

Pero Ocampo dice que esa competencia no sería completamente pareja si los bancos pueden prestar los depósitos en pesos pero tienen prohibido hacer lo mismo con los dólares.

Sería como organizar una carrera en la que a un competidor le permitís correr y al otro le ponés una mochila.

Por eso cuestiona la idea de una verdadera competencia monetaria.

¿Los argentinos realmente eligen el peso?


Este es probablemente el argumento más político-económico del artículo.

Ocampo dice que, después de décadas de inflación, los argentinos ya revelaron sus preferencias.

Cuando pueden elegir libremente, muchas personas:

  • ahorran en dólares;
  • piensan los precios de los inmuebles en dólares;
  • pactan operaciones de largo plazo en dólares;
  • compran dólares como cobertura frente a la inflación;
  • mantienen parte de sus ahorros fuera del sistema financiero.

El peso, en cambio, mantiene fundamentalmente su función cotidiana: pagar salarios, comprar alimentos, pagar impuestos y realizar transacciones locales.

La pregunta de Ocampo es entonces bastante provocadora:

Si el mercado ya eligió mayoritariamente al dólar como reserva de valor, ¿por qué obligarnos a conservar una moneda nacional que puede volver a ser utilizada políticamente?

El caso de Perú

Liendo utiliza a Perú como ejemplo de un país que logró estabilidad monetaria manteniendo su moneda.

Ocampo acepta que Perú tiene instituciones y reglas importantes, pero sostiene que el éxito peruano no se explica simplemente por haber escrito buenas leyes.

También hubo:

  • continuidad institucional;
  • disciplina fiscal;
  • un banco central técnicamente sólido;
  • políticas monetarias consistentes durante décadas;
  • manejo sofisticado de una economía parcialmente dolarizada.

Esto es clave porque plantea una diferencia de fondo:

¿Argentina necesita copiar las reglas de un país exitoso o necesita primero construir las instituciones que hacen que esas reglas sean creíbles?

La gran diferencia: reformar el peso vs. eliminarlo


Acá está el corazón del análisis de Ocampo.

Liendo plantea:

“Mantengamos el peso, pero hagamos imposible que el Estado lo utilice irresponsablemente.”

Ocampo plantea:

“Si sabemos que el Estado argentino históricamente rompió esas reglas, eliminemos directamente la herramienta que le permite hacerlo.”

La diferencia podría resumirse así:

Modelo Qué propone Riesgo que queda
Peso restringido Mantener el peso con fuertes límites al BCRA Que las reglas sean modificadas en el futuro
Bimonetarismo Peso + dólar compitiendo Devaluación, cambios regulatorios y riesgo sobre depósitos
Dolarización Eliminar el peso como moneda nacional Se pierde la política monetaria propia


¿Qué se gana y qué se pierde con la dolarización?


Ocampo pone el foco principalmente en eliminar la posibilidad de emisión monetaria.

En términos cotidianos, si Argentina se dolarizara, el Gobierno no podría decir:

“Tenemos un déficit de $10 billones; emitamos pesos para financiarlo”.

Porque ya no tendría una moneda propia que emitir.

Eso elimina una herramienta que históricamente fue utilizada para financiar al Estado y que terminó generando inflación.

Pero también implica perder una herramienta de política económica.

Por ejemplo, ante una crisis, Argentina no podría devaluar su moneda para intentar recuperar competitividad. Tampoco tendría un Banco Central capaz de emitir moneda propia como prestamista de última instancia.

Por eso la discusión seria no debería reducirse a “dólar bueno, peso malo”. La pregunta es más profunda:

¿Los beneficios de tener una moneda propia justifican el riesgo de que un futuro Gobierno vuelva a utilizarla irresponsablemente?

La conclusión de Ocampo, llevada a una frase

El economista (Liendo es abogado)  considera que Argentina ya probó el modelo de “ponerle límites al peso” y que esos límites pueden terminar siendo modificados cuando aparece una crisis política o fiscal.

Por eso propone ir un paso más allá: no solamente limitar la capacidad del Estado de emitir, sino quitarle directamente esa capacidad.

La metáfora que utiliza es la del Leviatán: Liendo quiere encadenarlo mediante leyes; Ocampo sostiene que, dada la historia argentina, es más seguro quitarle el arma.

¿Cuál es la pregunta que queda abierta?

Ocampo termina invirtiendo la carga de la prueba.

Durante décadas, la pregunta fue:

“¿Por qué deberíamos abandonar el peso?”

El economista propone cambiarla por:

“Si podemos usar libremente el dólar, eliminar el cepo, contratar en dólares y prohibir que el Banco Central financie al Tesoro, ¿qué ventaja concreta obtenemos por conservar el peso?”

Y esa es, en definitiva, la discusión económica de fondo: moneda propia como herramienta de política económica versus moneda fuerte como mecanismo para limitar el poder del Estado.

Primicias Rurales