La cebada en Argentina: múltiples usos y circuito comercial de uno de los cultivos más importantes de invierno

La cebada en Argentina: múltiples usos y circuito comercial de uno de los cultivos más importantes de invierno

Por Belén Maldonado – Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR) 
Rosario, lunes 19 enero (PR/26) — Con una amplia diversidad de usos, la cebada es uno de los cereales de invierno más importantes de Argentina.
En esta nota se analiza cómo se estructura su comercialización en el país, sus principales zonas de origen, destinos y modalidades de negociación.


1.    Relevancia productiva y estratégica

La cebada ocupa un lugar relevante dentro de nuestra agricultura: se posiciona en quinto lugar en términos de superficie sembrada y en cuarto lugar en volúmenes de producción. Este cultivo se destaca por ser un insumo esencial para la industria de la maltería, además de su utilización para la alimentación animal. Al mismo tiempo, una proporción significativa de la producción se destina al mercado externo, configurando a nuestro país como uno de los mayores proveedores de este cereal en el mundo. En este marco, resulta pertinente preguntarse ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en Argentina? ¿Qué modalidades de contratos predominan?

2.    Logística y flujos comerciales en las últimas 5 campañas

Concentración geográfica de la originación

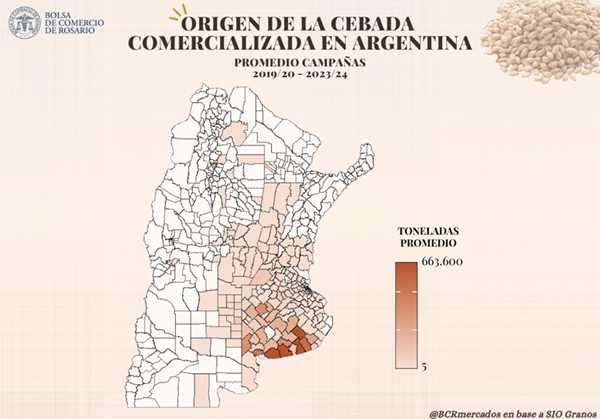
En base a datos de SIO Granos, se estima que, en promedio, se comercializaron 4,7 Mt de cebada por ciclo comercial durante las campañas 2019/20 a 2023/24, considerando tanto las ventas de cebada forrajera como de cebada cervecera. La originación de la mercadería estuvo fuertemente concentrada, asociada de manera directa a las zonas productoras: el 94% de la cebada vendida se originó en la provincia de Buenos Aires, en tanto muy por detrás le siguieron Santa Fe (2%), La Pampa (2%) y Córdoba (1%). La originación estuvo concentrada incluso al interior de la provincia de Buenos Aires, sobresaliendo los partidos del sur tales como Necochea, Tres Arroyos, Tandil, Coronel Dorrego y Lobería.
Destinos de la exportación y la industria local

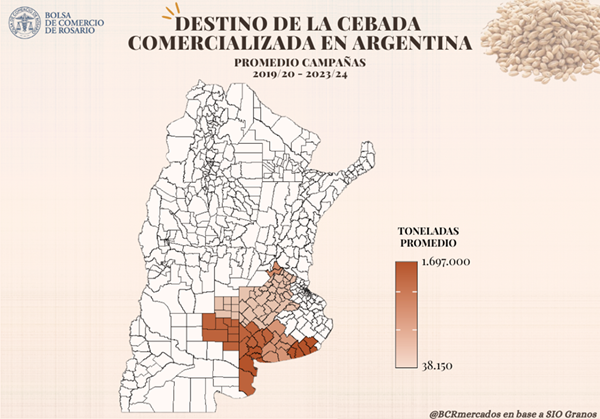
En relación al destino de la mercadería, se destaca que la demanda de cebada proviene tanto del mercado local como del exterior. En cuanto al mercado interno, la demanda del cereal se atribuye a que la cebada cervecera constituye la materia prima exclusiva para la producción de malta, insumo fundamental en la producción de cerveza; mientras que la cebada forrajera es valorada por su alto contenido energético, por lo que se destina a la nutrición animal. Asimismo, gran parte de la cosecha del cereal se destina a la exportación: se estima que en las últimas cinco campañas, dos tercios de la producción se colocaron en el mercado internacional.

En este contexto, los datos de SIO Granos advierten que, en promedio, el 69% de la cebada comercializada en las últimas campañas tuvo como destino los puertos del país: el 36% se dirigió a la zona de Quequén, el 22% a Bahía Blanca y el 11% al Gran Rosario. En términos de volumen, esto implica que aproximadamente 3,3 Mt de toneladas de cebada por campaña comercial tuvieron como destino de entrega las zonas de las terminales portuarias de nuestro país.

En lo que respecta a las demás regiones, se destacan las entregas en el Oeste de Buenos Aires y Este de La Pampa (zonas 2 y 6), donde se envió el 19% del cereal comercializado en las últimas cinco campañas, esto es, aproximadamente 917.000 toneladas promedio por ciclo comercial; el Sur de Buenos Aires (zona 3), hacia donde se dirigió el 9% de la mercadería, que equivale a 442.100 toneladas promedio; y el Norte de Buenos Aires (zona 6), que recibió el 1% de la mercadería, equivalente a 61.300 toneladas por ciclo comercial. El 2% restante se distribuyó en las demás regiones del país.
3. Modalidades de negociación

Temporalidad y tipos de contratos

Llevando la mirada específicamente a las modalidades de comercialización de cebada, los datos de SIO Granos advierten que, en promedio, el 58% de la producción se negocia durante la campaña comercial, la cual se extiende de diciembre a noviembre de cada año. Mientras tanto, el 41% se negocia de manera adelantada, y el restante 1% se comercializa una vez finalizado el ciclo. Dentro de cada categoría, prácticamente la totalidad de las operaciones (99%) corresponde a contratos de compraventa, en tanto los negocios de canje representan apenas el 1% del total negociado.

Hegemonía de los contratos forward

Por otro lado, considerando el momento de entrega de la mercadería, se pueden distinguir dos tipos de contratos: con entrega inmediata, denominados “disponible/contractual”; y con entrega diferida, los cuales se conocen como “forward”1. La elección de la modalidad se relaciona principalmente con el momento en el que se negocia la mercadería.

En las operaciones registradas antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (98%). Esto tiene sentido dado que la mercadería aún no fue cosechada y por ende no puede comprometerse la entrega inmediata, mientras que los pocos contratos negociados con entrega disponible/contractual previo al inicio de la campaña pueden deberse a mercadería proveniente de campos donde la cosecha comienza con anterioridad al inicio formal del ciclo comercial o negociaciones que se hacen apenas unos días antes de dicha fecha, comprometiendo mercadería pronta a recolectar.

Por su parte, se advierte que en las operaciones que se llevan a cabo durante la campaña, la proporción de mercadería negociada con entrega disponible/contractual (51%) y con entrega diferida (49%) es prácticamente idéntica, mientras que en las negociaciones realizadas después de finalizada la campaña prevalece la entrega disponible/contractual (63%). Sin embargo, tomando en cuenta la totalidad de las negociaciones, se observa una predominancia de los contratos con entrega diferida (69%) frente a aquellos de entrega más inmediata (31%).
Formación de precios y aspectos financieros

Considerando todas las combinaciones posibles de negociación, se destaca que la modalidad más utilizada de comercialización de cebada en Argentina es la negociación previa al inicio de la campaña comercial, con contratos de compraventa y entrega diferida (39%). La segunda modalidad que prevalece es la mercadería negociada durante la cosecha, con contratos de compraventa y entrega disponible/contractual (29%). Por detrás, aunque casi en igual proporción, le siguen las operaciones de cebada durante la campaña, bajo contratos de compraventa y con entrega forward (28%).

Otro aspecto relevante para analizar con la información disponible es la modalidad de fijación del precio; es decir, si la mercadería se comercializa a precio hecho o con precio a fijar. En el caso de los contratos con entrega disponible/contractual, la gran mayoría de las operaciones (90%) se negocia a precio hecho, en tanto el 8% se realiza con precio a fijar y el restante 2% se salda con entrega de mercadería, es decir, mediante operaciones de canje. Por su parte, en lo que respecta a los contratos forward, las negociaciones con precio a fijar mantienen un porcentaje más elevado (27%), aunque la modalidad de negociación más utilizada también es el precio hecho (72%), mientras que apenas el 1% son operaciones de canje.

Referencias para la fijación de precios

A su vez, cuando se negocia un contrato con precio a fijar, suele pactarse un mercado de referencia para dicha fijación. En este sentido, se advierte que más de la mitad de estos contratos (55%) establecen la fijación del precio en base al mercado comprador, es decir, la cotización se pacta a partir del precio que los agentes demandantes ofrecen pagar a sus oferentes en un determinado día. Mientras tanto, el 13% utiliza el Precio Cámara, una cotización de referencia publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones llevadas a cabo en el mercado físico de granos. Finalmente, hay que tener en cuenta que el restante 32% de los contratos con precio a fijar no especifica la referencia, lo que puede afectar el análisis y las proporciones efectivas para cada tipo de precio utilizado.

Condiciones de pago y plazos de logística

En relación con el momento de pago respecto de la entrega de la mercadería, se estima que el 52% de los contratos se pagan “contra entrega”, es decir, al momento de entregar la mercadería; el 36% se cancela con posterioridad a la entrega, y el 10% de manera anticipada. El restante 1% corresponde a operaciones de canje, que no implican un pago monetario sino en especie.
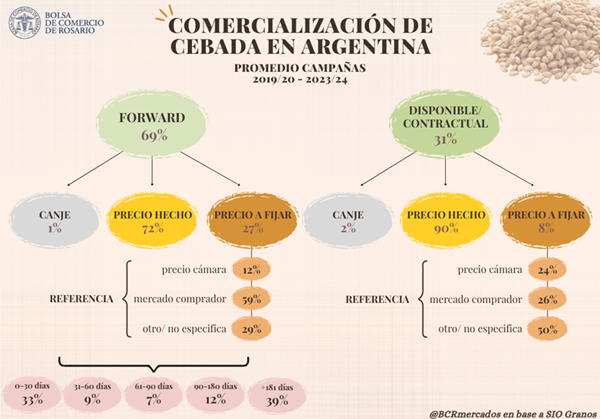
Por último, resulta importante mencionar los plazos de entrega que predominan en los contratos forward, es decir, cuando se negocia la mercadería con entrega a plazo. Se aclara que, para calcular los plazos de entrega, se toma como referencia la fecha límite de descarga de la mercadería en comparación con la fecha inicial en que puede entregarse la misma, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga de la mercadería.

De esta manera, se advierte que el 39% de la mercadería que se negocia bajo modalidad de contrato forward se entrega en un plazo superior a 180 días a partir de que se habilita la posibilidad de descargar la mercadería. En segundo lugar, se destaca la entrega de mercadería en un plazo entre 0 y 30 días, lo que dicha entrega se establece para un mes en particular, asociado a la necesidad de la mercadería en un momento específico del año. Por su parte, siguiendo un orden cronológico, el 9% de la mercadería se entrega con un plazo entre 31 y 60 días, el 7% entre 61 y 90 días y el 12% entre 90 y 180 días.

4. Comercialización de cebada en la campaña 2024/25 y panorama de la 2025/26.

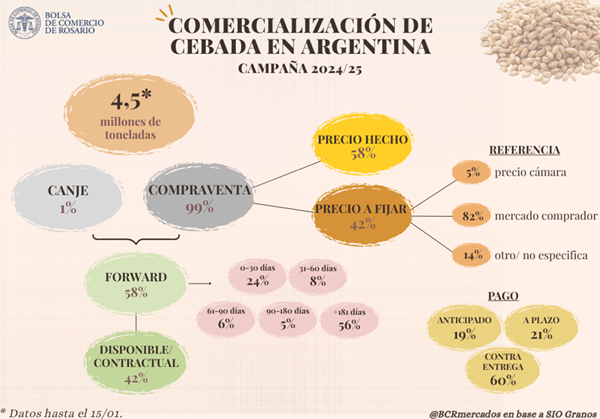
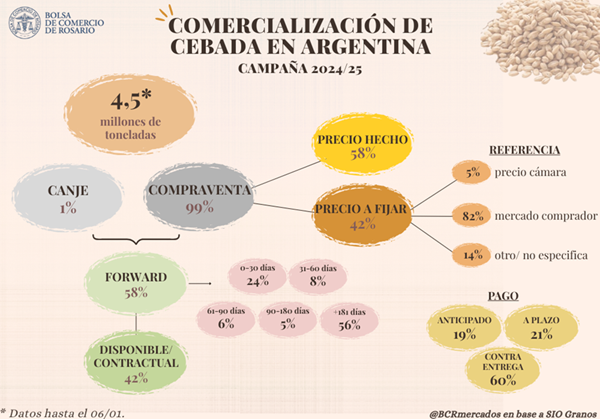
Finalizada formalmente la campaña de cebada 2024/25 a fines de noviembre, los datos hasta el momento indican que la comercialización del cereal asciende a 4,5 Mt para dicho ciclo comercial. De esta manera, se infiere que el 39% de la mercadería se vendió antes del inicio de la campaña y el 53% se negoció durante la misma. Así, el 8% de la producción restante se comercializaría posterior a la finalización de la campaña, según los registros de SIO Granos, siendo una proporción bastante más elevada respecto al 1% promedio de las últimas campañas.

En cuanto a las modalidades de contratación, con los datos disponibles hasta el momento, casi la totalidad de los contratos de la campaña 2024/25 (99%) fueron de compraventa, negociando apenas el 1% de la mercadería como canje, en línea con el promedio.

Lo que sí difiere son las proporciones de contratos distinguiendo la entrega de la mercadería: el 58% se negoció con entrega diferida y el 42% con entrega disponible/contractual. Si bien el promedio indica que la mayoría de los contratos solían ser forward, esta proporción era bastante más elevada, del 69%.

En cuanto a la fijación del precio, considerando el total de contratos de compraventa, el 58% de las toneladas se negociaron con precio hecho y el 42% restante se comercializó con precio a fijar. En este sentido, la proporción de mercadería negociada con precio a fijar se duplicó respecto a lo observado en el promedio de las últimas campañas (21%). Por su parte, la referencia más utilizada para esta mercadería resultó nuevamente el mercado comprador (82%), aunque con una proporción marcadamente más elevada frente al 55% promedio. Muy por detrás se posicionó el Precio Cámara (5%), mientras que el porcentaje de contratos que no especifica la modalidad de fijación resultó del 14%.

Finalmente, el 60% de los contratos de compraventa se saldaron con pago contra entrega de la mercadería, mientras que el 19% se pagó de manera anticipada y el 21% a plazo. Respecto al promedio, se advierte un incremento de las negociaciones con pago de la mercadería tanto de manera anticipada como al momento de la entrega, en contrapartida a una importante disminución de la proporción de negocios con pago a plazo.
En lo que respecta a la campaña 2025/26, se registraron hasta la actualidad ventas de cebada por 3,2 Mt en SIO Granos, de las cuales 2,3 Mt se negociaron previo al inicio formal de la campaña en diciembre. De esta manera, se infiere que aproximadamente el 41% de la misma se comercializó de manera anticipada, similar a lo registrado un año atrás.

5. Conclusión y síntesis de la estructura comercial.

En conjunto, los datos muestran que casi la totalidad de la cebada comercializada en Argentina se origina en Buenos Aires, precisamente en los partidos del sur, en línea con las principales zonas productoras del cultivo.

A su vez, casi 7 de cada 10 toneladas tienen como destino las terminales portuarias del país (Gran Rosario y Sur de Buenos Aires), dando cuenta del marcado perfil exportador de este cultivo, en tanto otra proporción relevante se dirige al Este de La Pampa y al resto de la provincia de Buenos Aires. Respecto a la comercialización, la cebada se negocia principalmente bajo contratos de compraventa previo al inicio de la campaña comercial, con entrega forward.

Si bien en la última campaña se advirtió un aumento en la proporción de contratos con precio a fijar, en general se observa una predominancia a cubrir riesgo precio con negocios a precio hecho. A diferencia de otros productos, como la soja, el maíz o el trigo, el mercado de futuros de cebada en Argentina no presenta volumen ni liquidez significativos, imposibilitando la cobertura de precio en este mercado.

El mercado a término tampoco se utiliza entonces como referencia, de manera que, cuando se realizan negociaciones con precio a fijar, la principal referencia es el mercado comprador y, en menor medida, el Precio Cámara.

Debido a que la demanda de cebada se segmenta en mercados con diferentes usos (producción de malta, alimentación animal, exportación, entre otros), se evidencia que los precios de referencia no suelen formarse en un único mercado centralizado sino a partir de las condiciones y necesidades de los distintos sectores de la demanda.

Por su parte, en cuanto al momento de entrega de la mercadería, se advierte que la mayor parte de los contratos forward poseen ventanas de entrega extensas (superiores a 180 días). Esto implica que estas negociaciones no suelen utilizarse para asegurar mercadería en un momento puntual del año, sino que garantizan disponibilidad de volumen a lo largo del ciclo comercial.

A grandes rasgos, estas serían características claves del mercado de cebada en Argentina, que permiten tener una idea de cómo se estructura el circuito comercial de uno de los cultivos más importantes de nuestro país.

1 En el presente artículo se considera que los contratos con entrega inmediata, denominados “disponible/contractual”, comprenden aquellos cuya fecha de entrega se pacta dentro de los 31 días posteriores a la concertación del negocio; mientras que, los contratos con entrega diferida, o “forward”, refieren a las operaciones en las que la mercadería se descarga a partir de que haya transcurrido un mes desde la fecha de concertación.


Primicias Rurales

Fuente: BCR Informativo Semanal
En 2025, Argentina se convirtió en el principal abastecedor de aceites vegetales de la India

En 2025, Argentina se convirtió en el principal abastecedor de aceites vegetales de la India

Por Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR) 
En 2025, India importó 3,56 Mt de aceites vegetales desde Argentina y se convirtió en el principal abastecedor del país. India crece en demanda de aceite de soja y girasol, productos en los cuales Argentina tiene grandes oportunidades hacia adelante.

Rosario, domingo 18 enero (PR/26) — Cuando se mira el mercado de aceite vegetales a nivel mundial, se presenta una predominancia muy importante de India no solo como un gran consumidor de aceites para uso humano, sino que también como el principal importador de este tipo de productos.

Es importante remarcar que India es un gran productor agrícola a nivel mundial, pero la especialización productiva está muy centrada en legumbres y cereales. A modo de ejemplo, en el caso de los cereales, en trigo es el segundo productor mundial con 117 Mt y en arroz es el líder global en materia productiva con 152 Mt según estimaciones del USDA para la campaña 2025/26.

No obstante, la producción de oleaginosas para industrializar y obtener aceites es relativamente baja en términos de las necesidades de consumo que registran a nivel país, por lo que surge como necesidad la importación de estos derivados.

Por el lado de Argentina, India es nuestro principal socio comercial en el mercado de aceites, ya que representa alrededor del 53% de las exportaciones argentinas de aceite de soja y el 35% en el caso del aceite de girasol.

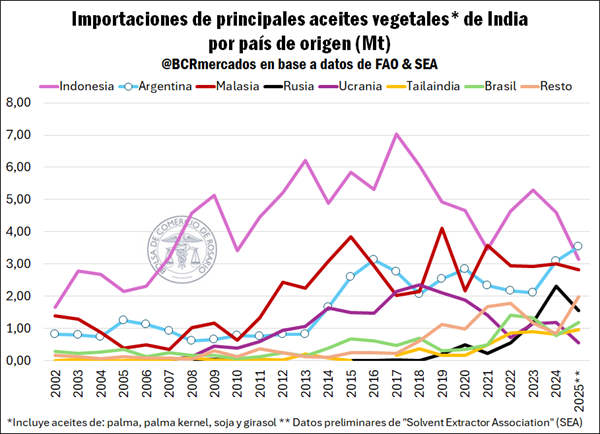
Por su parte, cuando se analiza a los abastecedores de India en materia de aceites vegetales, en 2025 el país registró un nivel de importaciones en torno a 15,7 millones de toneladas (Mt) y Argentina se convirtió por primera vez en su principal abastecedor mundial de dichos derivados, al menos desde el año 2002 en adelante.

Tal como se observa en el siguiente gráfico, Argentina viene creciendo desde el piso de 2023 y en 2025 se estiman importaciones de India desde Argentina por 3,53 Mt de aceites vegetales, también un récord de compras a nivel individual desde el país sudamericano.

En el caso de Argentina, la especialización productiva de aceites se concentra en el derivado de soja y girasol, siendo los dos productos en los cuales concentra India su demanda desde nuestro país. Considerando que este gran volumen de envíos a India es factible por una producción conjunta de estos dos aceites que se estima en 10,48 Mt para la campaña 2024/25, un récord desde al menos el ciclo 2004/05. En este sentido, este récord confirma la capacidad de Argentina para consolidarse como abastecedor confiable capaz de sostener flujos crecientes de exportación hacia socios estratégicos.

Por el lado de Indonesia, es el abastecedor clave del país asiático en aceite de palma, pero las importaciones vienen cayendo fuertemente desde este origen y alcanzando en 2025 un mínimo desde el año 2007 en términos de volumen.

Respecto a este país, se destaca que está registrando un crecimiento moderado en la producción de aceite de palma, al tiempo que el consumo doméstico se duplicó en los últimos 7 años ante el mayor uso del producto para la producción de biocombustibles, por lo que las exportaciones anuales están cayendo.

Respecto a Malasia, que también está enfocado en aceite de palma, registra importaciones relativamente estables si se observa los últimos años, pero tampoco crece en oferta total anual para incrementar sus exportaciones de forma significativa.

En contraposición, se destaca un crecimiento paulatino en la demanda de India desde Rusia por aceite de girasol, Brasil por aceite de soja y Tailandia con foco en aceite de palma. Al tiempo que, cae Ucrania en su relevancia como proveedor por los menores envíos de aceite de girasol desde el pico de 2018, cuando exportó 2,3 Mt de ese producto, y de 2025, cuando alcanzó solo 1,1 Mt.

– Evolución de las importaciones de aceites vegetales de la India y oportunidades en productos claves para Argentina

Por último, es interesante mostrar cómo evoluciona la demanda de importaciones de los principales aceites vegetales de India en perspectiva histórica y las oportunidades para Argentina.

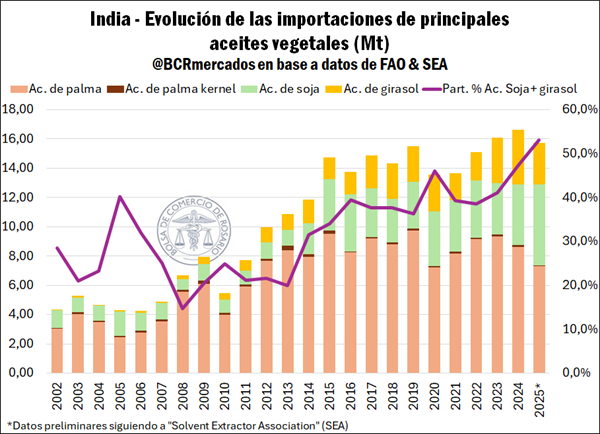
A comienzos de los 2000, las importaciones de la India rondaban entre 4 y 5,5 Mt y estaban muy enfocadas en el aceite de palma. Mientras que, desde 2008 en adelante se comienza a vislumbrar un crecimiento muy importante de la demanda hasta llegar a ubicarse entre 13,7 y 16,6 Mt en la última década. A nivel global, en 2024 se alcanza el récord de importaciones con 16,6 Mt y en 2025 habrían caído, según SEA, hasta 15,7 Mt si se observan los principales aceites.

Sin embargo, hay un punto importante y es que, en este contexto de fuerte crecimiento de las importaciones de aceites, el derivado de la soja y el girasol comenzó a ganar terreno. Desde 2014 en adelante esto se profundiza de forma más estructural, hasta alcanzar un máximo de participación de estos dos productos en 2025 con el 53,1% del total importado, siguiendo estimaciones preliminares de SEA para el último año. Esto es un dato de gran relevancia para Argentina, ya que las importaciones de India en aceite de soja y girasol alcanzaron un récord en 2025 con 8,35 Mt, esto es casi un 50% más que el promedio importado en la última década.

A su vez, esto es un espejo del mismo cambio estructural en la participación de ambos aceites en el consumo interno de la India, lo que está relacionado con el crecimiento económico y la expansión relativa de la clase media india, con mayor poder adquisitivo, en la última década, que le permite sustituir el más barato aceite de palma por los aceites de mayor valor.

Por lo tanto, a primera vista puede pensarse que el contexto actual de la demanda de aceites vegetales de India tiende a concentrarse cada vez más en productos en los cuales Argentina produce y que si los indicadores económicos de ese país se consolidan, existe una gran oportunidad para que Argentina responda a un mercado gigante incrementando la producción e industrialización.

Respecto a los excedentes de harina, también es una oportunidad para profundizar la presencia de Argentina en el mundo y agregar valor en cadenas cárnicas locales para luego salir al mercado externo con productos de mayor nivel de valor agregado en términos generales.


Primicias Rurales
Fuente: Bolsa de Comercio de Rosario
Riesgo y cobertura en el agro: tendencias en un análisis estructural del mercado asegurador argentino

Riesgo y cobertura en el agro: tendencias en un análisis estructural del mercado asegurador argentino

Por Giuliana Dellamaggiore – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
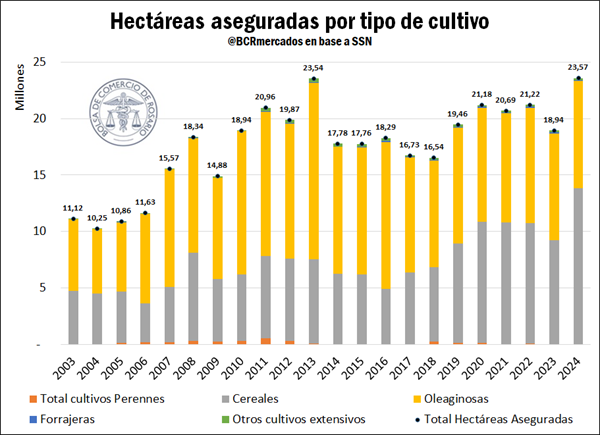
Rosario, lunes 12 enero (PR/25) — Entre 2003 y 2024, la superficie agrícola asegurada se duplicó y alcanzó máximos históricos, con cambios relevantes en la composición de cultivos cubiertos y una marcada concentración en coberturas de granizo simple.

Resumen ejecutivo

  • La superficie agrícola asegurada tuvo un importante incremento: más que duplicó en las últimas dos décadas, alcanzando en 2024 un máximo histórico.
  • A partir de 2020 se observa un cambio en la estructura de la cobertura para los cultivos. Los cereales desplazaron a las oleaginosas como principal grupo asegurado.
  • El costo de cobertura por hectárea para los cultivos anuales promedió $32.000 en los últimos cinco años, una cifra que contrasta con los cultivos perennes, cuya prima por hectárea es 14 veces mayor.
  • El tipo de cobertura de granizo simple se sitúa como la cobertura más difundida, mientras que las coberturas más complejas —multirriesgo y paramétricas— mantienen una participación acotada y decreciente a lo largo de los últimos años.
  • A pesar de la creciente participación en los últimos años, los seguros agropecuarios y forestales aún representan una porción reducida del mercado asegurador. Esta baja participación refleja desafíos estructurales del sector —mayor exposición climática, creciente variabilidad productiva y necesidad de instrumentos más modernos— y pone de manifiesto el amplio margen existente para avanzar hacia esquemas de gestión de riesgos más complejos, diversificados y acordes a las condiciones del agro.

Nota completa

La actividad agropecuaria enfrenta una amplia gama de riesgos exógenos que generan una marcada incertidumbre sobre los resultados, motivo por el cual los productores combinan diversas estrategias de gestión para mitigarlos. En este marco, el seguro agropecuario se consolida como una herramienta central para mitigar los riesgos a nivel producción y capital invertido ante eventos climáticos severos.

El presente informe analiza la evolución de los seguros agropecuarios y forestales en Argentina entre 2003 y 2024, utilizando la información proveniente de la Encuesta sobre Seguros en los Sectores Agropecuario y Forestal de la Superintendencia de Seguros de la Nación, con datos correspondientes a ejercicios julio-junio de cada año y expresados en valores constantes de 2025.

Evolución de la superficie asegurada y cambios estructurales en la composición de cultivos

La superficie agrícola asegurada con algún tipo de cobertura más que duplicó su extensión desde los 11 millones de hectáreas observados en 2003 hasta alcanzar 23,5 millones de hectáreas en 2024.

En términos de composición, hasta el año 2020 las oleaginosas concentraron el mayor porcentaje de superficie cubierta por algún tipo de seguro. No obstante, a partir de dicho año se produjo un cambio estructural en la configuración de la demanda de coberturas, ubicándose los cereales como el grupo de cultivos con mayor proporción de superficie asegurada.

Analizando la evolución de la superficie agrícola asegurada con algún tipo de cobertura durante el período bajo análisis, ésta muestra un primer período de relativo estancamiento hasta el 2007 para, a partir de allí, expandirse con fuerza hasta el año 2013 cuando alcanzó un máximo relativo de 23,5 millones de hectáreas. En 2014, sin embargo, se registró una contracción del 24,5% que inició un estancamiento hasta 2018 para, a partir de allí, comenzar a recuperarse gradualmente. Más allá del efecto de la sequía en 2023, para el año 2024 la superficie asegurada logró recuperar la marca del 2013 e incluso superarla levemente, con 23,6 millones de hectáreas .

Del total de superficie asegurada, alrededor del 99% corresponde a cultivos anuales, mientras que los cultivos perennes mantienen una participación reducida. Hasta 2020, las oleaginosas dominaron la estructura del seguro agrícola, con una proporción promedio del 62% frente al 37% de los cereales.

Sin embargo, a partir de 2020 se produjo un cambio estructural: los cereales pasaron a ocupar el primer lugar y entre 2020 y 2022 alcanzaron una participación promedio del 51%, por encima del 48% correspondiente a oleaginosas.

En 2023 la proporción cereales/oleaginosas llegó a prácticamente un equilibrio (49%/50%). En 2024, la tendencia volvió a invertirse, con una recuperación marcada de los cereales que ampliaron su participación hasta el 59%, mientras que las oleaginosas descendieron al 40%.

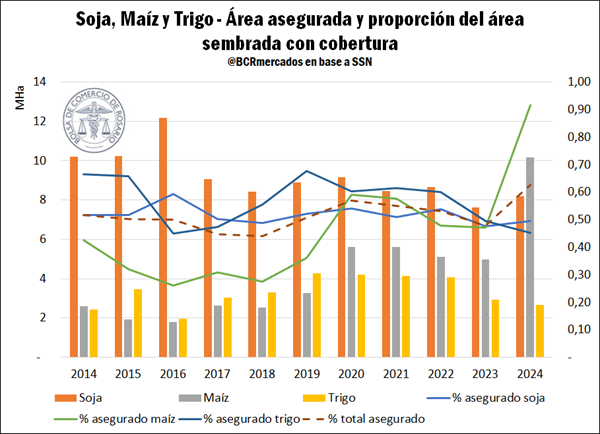
Si bien en los últimos diez años la mayor cantidad absoluta de hectáreas aseguradas correspondió a la soja, el cultivo que históricamente mostró la mayor proporción de superficie sembrada cubierta por seguros fue el trigo, con un promedio del 57%, por su exposición a eventos de granizo en noviembre y diciembre.

El caso del maíz resulta particularmente relevante: hasta 2019, la proporción de superficie sembrada asegurada se mantuvo estable en torno al 33%. Sin embargo, entre 2020 y 2023, la cobertura promedio se incrementó en 20 puntos porcentuales y alcanzó un 53% del área sembrada. Esta mayor propensión se intensificó en 2024, donde la superficie asegurada trepó al 92%, el valor más elevado de toda la serie.

Históricamente, los cultivos perennes o plurianuales han presentado primas por hectárea1 más altas que los cultivos anuales: en la última década promediaron 316,8 mil pesos por hectárea, frente a 25,4 mil pesos en los cultivos anuales. Entre estos últimos, durante el período 2014 y 2019 el maíz fue el más costoso de asegurar, seguido por la soja y el trigo.

Sin embargo, desde 2020 se produjo un cambio en la estructura relativa de costos para los cultivos anuales, y la soja pasó a liderar con un promedio cercano a 40 mil pesos por hectárea, seguida por el trigo con 28 mil pesos por hectárea y el maíz con 24 mil pesos de prima por hectárea en promedio.

La ratio siniestros/prima muestra dinámicas distintas entre cultivos: el trigo es el cultivo más volátil, con picos muy elevados en 2016, 2019, 2023 y 2024, señal de una posible mayor exposición a eventos climáticos severos. En cambio, la soja y el maíz exhiben trayectorias más estables y moderadas. La soja es la más estable del conjunto, mientras que el maíz mantiene niveles similares, pero registra un aumento entre 2022 y 2024.

Hasta 2021, el maíz fue el cultivo con mayor capital asegurado por hectárea, seguido por la soja y el trigo. Desde 2022, la soja pasó a liderar ese indicador, desplazando al maíz al segundo lugar y manteniendo al trigo en tercero. En 2023 y 2024 la jerarquía volvió a modificarse: la soja se mantuvo en primer lugar con 1,3 millones de pesos por hectárea, mientras que el trigo ascendió al segundo puesto con 898 mil pesos, y el maíz quedó tercero con 781 mil pesos de capital asegurado por hectárea.

Granizo como cobertura líder y el retorno gradual de las pólizas con adicionales

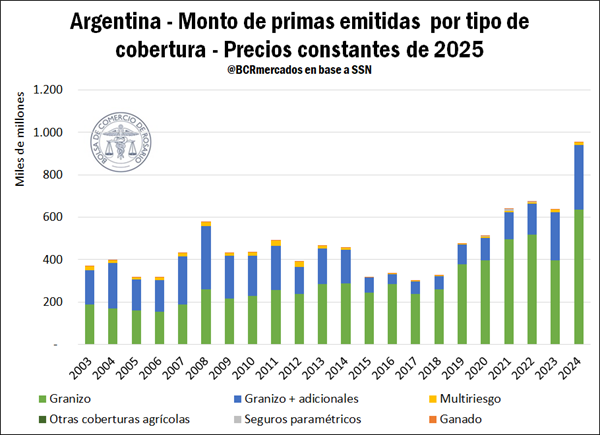
La contratación de seguros es una práctica extendida en el sector agrícola nacional, siendo actualmente la cobertura que indemniza por daños provocados por el granizo la más difundida.

Entre 2003 y 2014, la cobertura por granizo concentró cerca de la mitad de las pólizas emitidas y, entre 2015 y 2022, su participación se expandió hasta el 87%, consolidándose como la opción predominante. No obstante, desde 2023 comenzó a perder participación, descendiendo al 67% en 2024. En contraste, la cobertura de granizo con adicionales promedió el 49% entre 2003 y 2014, pero se redujo significativamente a un 13% en 2015-2022, reflejando un cambio estructural del mercado. Aun así, esta cobertura mostró señales de recuperación y alcanzó una proporción cercana al 19% de pólizas emitidas en 2024.

Los seguros multirriesgo mantuvieron una presencia marginal, representando apenas el 0,01% de las pólizas emitidas.  Los seguros paramétricos registraron una mayor visibilidad entre 2020 y 2023, con un promedio anual de 98 pólizas emitidas. En 2024 sólo tres de las 35 entidades del ramo ofrecieron seguros multirriesgo y no se identificaron compañías con oferta de seguros paramétricos. Sin embargo, el caso del seguro público-privado de la Provincia de Córdoba organizado por ADIRA (Asociación de Aseguradoras del interior de la República Argentina) atado a la incorporación de buenas prácticas agrícolas se erige como un seguro modelo en este segmento.

En efecto, se trata de una herramienta diseñada para brindar cobertura integral frente a sequía, heladas, granizo, inundaciones, exceso de lluvias, viento, falta de piso e incendio. La cobertura alcanzaría a más de 500.000 hectáreas de soja y maíz, con monitoreo satelital continuo, modelos paramétricos, respaldo internacional y aseguradoras líderes del país. Al formar parte de una prueba piloto provincial, la inscripción y la cobertura no tienen costo para el productor.

Esta importante iniciativa contó con la participación del Ministerio de Bioagroindustria de la provincia de Córdoba junto a representantes de IDECOR, Asecor, ADIRA y de las compañías La Segunda Coop. Ltda. de Seguros Generales, San Cristóbal Sociedad Mutual de Seguros Generales, Sancor Cooperativa de Seguros Limitada y Compañía de Seguros El Norte S.A. junto a representantes de la Mesa de Enlace provincial.

En otro orden y siguiendo con el análisis, el costo promedio unitario que el productor paga por cada contrato de seguro se resume en la relación prima/póliza. Este indicador se ve directamente afectado por la escala de la superficie cubierta por póliza, y también por el costo de la prima por hectárea.

Analizando la evolución de este indicador, se observa que el mismo exhibió una tendencia decreciente entre 2003 y 2017 para la cobertura de granizo simple (con un promedio de 3 millones de pesos constantes por póliza). Sin embargo, a partir del ejercicio 2018, se impulsó el costo promedio de la prima por póliza al alza, con un incremento máximo del 39% en 2021.

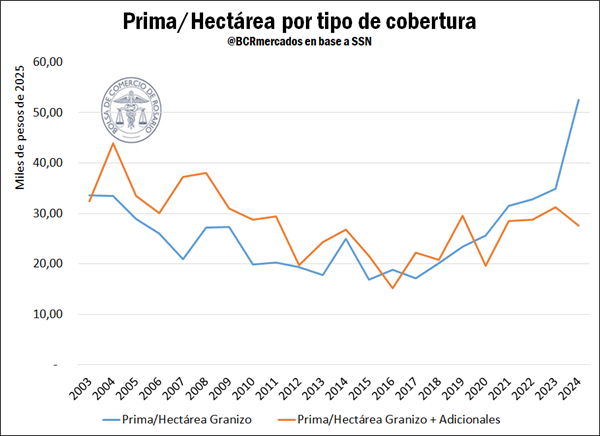
El comportamiento ascendente se replicó en el indicador prima/hectárea, impulsado por la necesidad de las aseguradoras de compensar un aumento de la siniestralidad.

La relación prima/póliza para la cobertura de granizo con adicionales mostró una evolución similar a la observada para la cobertura simple. En cuanto al indicador de primas/hectáreas, éste registró una tendencia descendente hasta 2017 y se mantuvo sistemáticamente por encima del costo de la cobertura de granizo simple, con excepción de los años 2012, 2016 y 2017. Sin embargo, a partir de 2020 se produjo un cambio significativo en la estructura relativa de precios: la prima por hectárea de granizo con adicionales pasó a ubicarse por debajo de la de granizo simple.

La ratio prima/póliza de los seguros multirriesgo exhibe una marcada volatilidad a lo largo del período analizado. Si bien en 2022 se registró una fuerte reducción del costo de la prima por póliza, el indicador volvió a incrementarse de manera sostenida a partir de 2023, alcanzando en 2024 un valor promedio cercano a los 417 millones de pesos de prima por póliza emitida.

La relación prima/hectárea para este tipo de cobertura se ha mantenido en un promedio de $29.000 en los últimos cinco años. Dado los hectareajes asegurados (283.000 Ha) y el número de pólizas emitidas (48) para los datos promedio de los últimos cinco años, se infiere que quienes contratan este tipo de seguros son productores relativamente grandes. Es decir, productores que en promedio aseguran 5.900 Ha por póliza.

En términos de superficie cubierta, el seguro contra granizo mantuvo el liderazgo a lo largo de todo el período analizado —con la excepción de 2007—, alcanzando en los últimos diez años un promedio de 14 millones de hectáreas aseguradas.

La cobertura de granizo con adicionales promedió 4,9 millones de hectáreas en el mismo período, aunque mostró una dinámica más expansiva en los años recientes, particularmente entre 2022 y 2024, cuando registró un incremento sostenido en la superficie asegurada.

La transformación del seguro agrícola argentino 

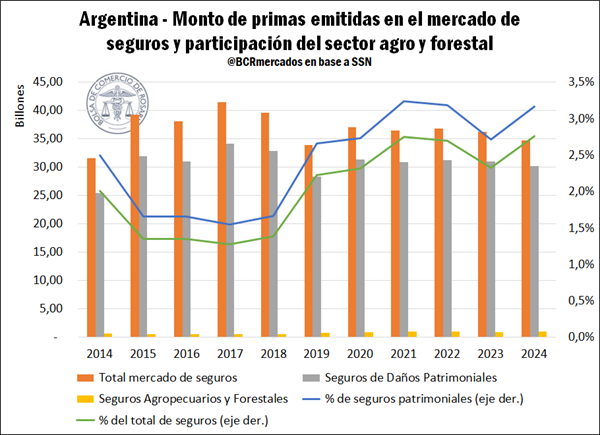
En términos generales, aunque el monto total de primas emitidas en el mercado asegurador mostró una trayectoria creciente, la participación de los seguros agropecuarios y forestales dentro de ese total presentó una tendencia a la baja entre 2010 y 2015, situándose en un promedio de 2,18%.

Entre 2015 y 2018, su participación se estabilizó en torno al 1,33%, luego de la caída abrupta registrada en 2014. A partir de 2018, el segmento retomó una senda de crecimiento que sólo se vio interrumpida en 2023, para luego recuperar e incluso ampliar su participación, alcanzando un máximo histórico de participación en el ejercicio 2024.


El capital asegurado mostró una fuerte expansión entre 2006 y 2008, seguida por una etapa de estabilidad desde 2009 hasta 2017, cuando las variaciones interanuales compensaron subas y bajas.

A partir de 2018 comenzó un ciclo de crecimiento sostenido que alcanzó máximos históricos en 2021 y 2022 (28,7 y 29,8 billones de pesos). En 2023 se produjo una contracción del 35% y, aunque en 2024 hubo recuperación, el capital asegurado (24,7 billones) se mantuvo por debajo de los picos previos. Solo el 0,5% del capital corresponde a riesgos pecuarios, mientras que el resto pertenece a seguros agrícolas.

La cantidad de pólizas emitidas se mantuvo estable, con un promedio anual de 141.000, salvo incrementos significativos en 2007, 2010 y 2024, año que registró el máximo histórico (188.584 pólizas).

Las primas emitidas crecieron en torno al 7% en el período analizado: tras las caídas de 2009, 2012 y 2015, la recuperación iniciada en 2019 —con un aumento del 46%— derivó en un máximo histórico de 957,7 mil millones en 2024. En cuanto a siniestros, la cantidad de eventos pagados se mantuvo estable, con picos en 2013, 2019 y 2024, mientras que el monto total abonado por siniestros creció en promedio 16% y alcanzó niveles récord en 2023 y 2024 (506,51 y 880,12 millones de pesos).

Por último, el índice de siniestralidad2 registró un aumento promedio de 0,7 puntos porcentuales entre 2010 y 2024. Sus máximos históricos se observaron en 2013 y 2023, cuando alcanzó valores de 105,4 y 103,2, respectivamente, evidenciando que en esos años la recaudación por primas resultó insuficiente para cubrir los montos pagados por siniestros.

Los seguros agropecuarios como un instrumento de transferencia de riesgos

La producción agrícola es, en esencia, una fábrica a cielo abierto: opera bajo una exposición permanente a fenómenos climáticos que escapan por completo al control del productor.

Conscientes de esta vulnerabilidad, los agricultores desarrollan estrategias de mitigación que abarcan desde la elección de cultivos y prácticas de manejo hasta la definición del canal comercial, buscando amortiguar el impacto de eventos adversos sobre sus resultados.

La gestión del riesgo, sin embargo, requiere combinar estas decisiones privadas con instrumentos que aporten mayor certidumbre a una actividad caracterizada por una elevada variabilidad entre rendimientos esperados y efectivamente obtenidos.

Entre estos instrumentos, los seguros agropecuarios cumplen un rol central al permitir transferir a entidades especializadas los riesgos derivados de eventos climáticos de gran magnitud.

En un contexto donde el cambio climático intensifica la frecuencia y severidad de los daños, se vuelve necesaria una actitud proactiva por parte del sector público, los productores y la industria aseguradora. Lo que está en juego trasciende el patrimonio individual de cada agricultor: se trata de resguardar la continuidad de una cadena productiva que explica cerca del 20% del PBI y del empleo privado del país. Fortalecer los mecanismos de gestión del riesgo no es solo una necesidad técnica, sino una condición para la sostenibilidad del sistema agroindustrial argentino.


1Las cifras monetarias se encuentran expresadas a valores constantes de 2025.
2 Índice de Siniestralidad=((Siniestros Netos Devengados)/(Primas Netas Devengadas))


Primicias Rurales

Fuente: BCR Informativo Semanal
Ingresaron 4,9 millones de toneladas de granos a los puertos del Gran Rosario en diciembre, el tercer volumen más alto en la historia

Ingresaron 4,9 millones de toneladas de granos a los puertos del Gran Rosario en diciembre, el tercer volumen más alto en la historia

Por Franco Pennino – Matías Contardi – Emilce Terré de la Bolsa de Comercio de Rosario (BCR) 
Rosario, sábado 10 enero (PR/26) — La descarga de trigo y soja llevó el ingreso de camiones a plantas y puertos del Gran Rosario a registrar el segundo volumen más alto en dos décadas. La logística de maíz, en cambio, quedó rezagada en vísperas de una campaña histórica abultando el carry.


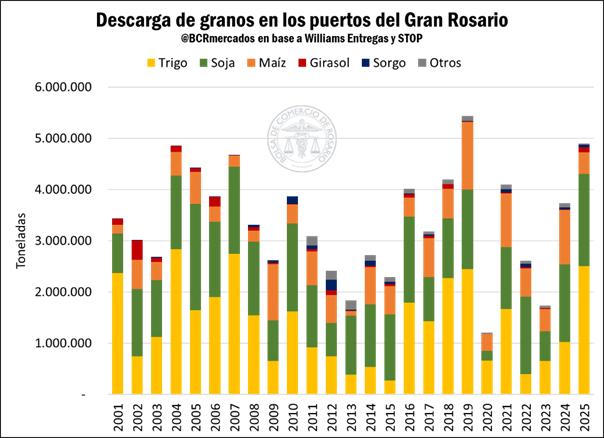
1- En diciembre del 2025 entraron 4,9 Mt de granos a los puertos del Gran Rosario, el tercer mejor registro en la historia 

El ingreso de camiones para descargar granos en puertos y plantas del Gran Rosario cerró diciembre con su tercer registro más alto en la historia y el segundo mayor en dos décadas, impulsado por la logística de trigo y soja. En el caso del cereal, la combinación de una cosecha histórica de trigo y la alta competitividad en el mercado FOB a nivel internacional llevaron a que la absorción externa del cereal durante el último diciembre haya sido un récord para el duodécimo mes del año. Esta dinámica explica las 2,5 Mt descargadas del grano, 2,3 veces el volumen ingresado a los puertos del Gran Rosario durante el año 2024 y casi el triple del promedio de la última década para ese mes.

La descarga de soja también tuvo un diciembre atípico, con la descarga de 1,8 Mt, el volumen más alto para un mes de diciembre desde el año 2005. La demanda externa por aceite y derivados de soja, sumado a los embarques de poroto hacia China, explican el influjo durante diciembre. Este último factor probablemente ya no sea significativo para los meses que siguen, teniendo en cuenta que se han completado casi la totalidad de envíos programados y el line up hacia delante es de poco más de 40.000 toneladas.

La logística será sin duda una de las claves más importantes esta campaña 2025/26. Entre las extraordinarias expectativas para el maíz, sobre todo la relevancia de los planteos tempranos, sumado a la cosecha de soja en abril y el récord que ya se levantó de trigo, el flujo de camiones y la presión de oferta será factor condicionante de los precios disponibles. La dinámica de diciembre, si bien condicionada aún por los efectos de la guerra comercial entre China y los Estados Unidos, es un anticipo de lo que puede venir a partir de marzo, cuando se comiencen a levantar los lotes de maíz


2- Las exportaciones de maíz no despegaron, restando apenas dos meses de campaña comercial

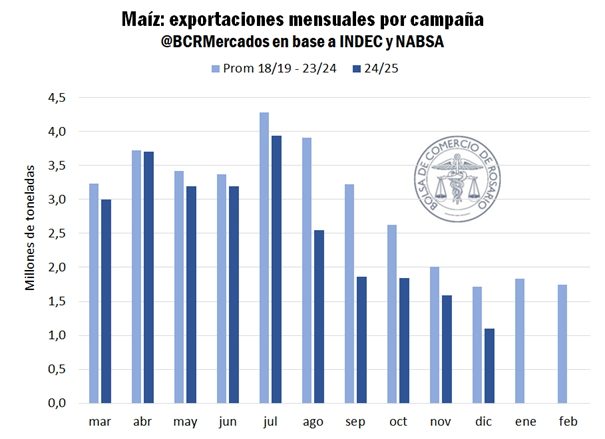
Según la agencia marítima NABSA, durante diciembre se habrían embarcado 1,1 Mt de maíz desde puertos argentinos, 55% menos que el año anterior que, aunque atípico, deja las exportaciones acumuladas del año por debajo de las expectativas iniciales. En efecto, entre marzo y diciembre de 2025 se habrían despachado un total de 25,9 Mt, 16% por detrás del promedio de los últimos cinco años.

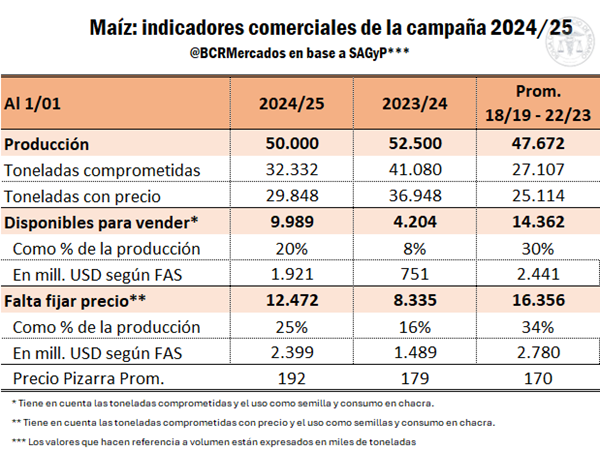
La limitada absorción externa de este ciclo está en línea con el ritmo de comercialización interno. Según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) son 33,6 Mt de maíz las que se comercializaron de la campaña 2024/25 hasta ahora, 7 Mt menos que lo registrado para la misma altura del año anterior. Sacando de la ecuación a las toneladas que no ingresan al circuito comercial, aún restan por vender el 20% de la cosecha de maíz de esta campaña. 

Teniendo en cuenta la dinámica de comercio exterior de este ciclo por maíz y a falta de tres meses para que comience la nueva campaña, desde la Bolsa de Comercio de Rosario se revisa a la baja las proyecciones de exportaciones totales de maíz 2024/25 a 30 Mt, dos millones de toneladas por debajo de lo estimado el mes anterior. En base a estos números y estimando un consumo interno récord apuntalado por el consumo forrajero, quedarían como stocks finales de la campaña 6,6 Mt de maíz, máximos históricos. La ratio stocks/consumo sería del 14%, el más alto desde la 2017/18. No es menor el hecho de que en la antesala de una campaña histórica, los stocks que pasen para el nuevo ciclo sean los más altos hasta ahora, aumentando la oferta disponible y agudizando una eventual presión de cosecha.

En función del nivel de oferta esperado, las cotizaciones del mercado de exportación para el maíz temprano promedian US$ 17/t menos que el año pasado en torno a niveles mínimos desde el 2020.

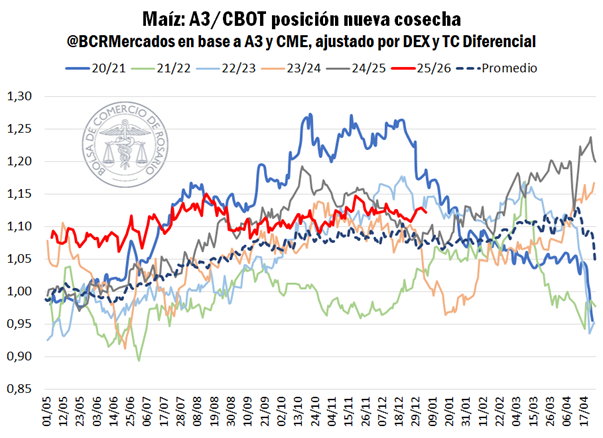
Sin embargo, en el mercado de futuros, el contrato de abril llegó en la semana a US$ 184,8/t, máximos desde el 2022 para esta altura del año en futuros a cosecha, lo cual se percibe como un precio atractivo para cerrar negocios.

En línea con ello, los negocios anticipados para maíz nuevo superan los 9 millones de toneladas según SAGyP, el volumen más alto en tres años y el cuarto mayor registro en la historia para esta altura del año.


3 – El precio del trigo se recupera en el mercado local, tras tocar un piso a finales de noviembre

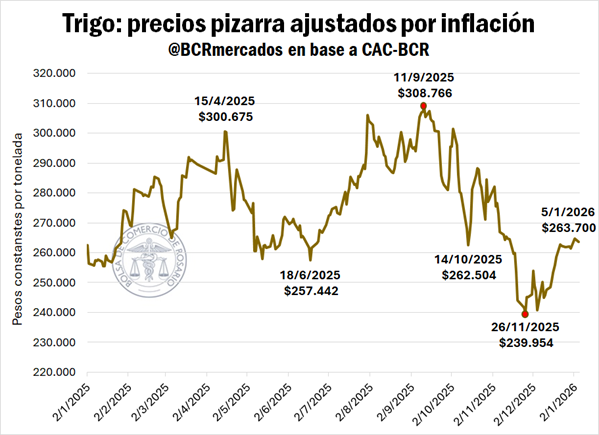
El precio interno del cereal fino abre el 2026 con una tónica de recuperación que viene desde el mes de diciembre, siguiendo los precios pizarra en pesos ajustados por inflación. Tras tocar un mínimo desde 2017 a fines de noviembre, días antes del comienzo de la campaña 2025/26 la cotización hoy alcanza $ 263.700/t. De esta forma, iguala los niveles vistos a mediados de ese mes, cuando la cotización caía en picada. Comparando contra promedios, el precio se ubica 4,4% debajo del correspondiente a 2025 y sólo un 0,8% por debajo del relativo al último trimestre del año.

El nivel de precios internos más elevado se explicaría por el interés comprador desde el mercado externo. Tal como se mencionó anteriormente, diciembre vio las mayores exportaciones de trigo del siglo.

En medio de un contexto de abundante oferta global, la competitiva producción argentina se abre paso y los embarques del mes alcanzan 2,5 Mt en diciembre; el doble que el promedio de los últimos cinco años y que diciembre de 2024. Tal es el atractivo del precio argentino que despertó gran interés en el sudeste asiático, bloque que tomó la delantera entre los destinos de exportación de ese mes.

En un contexto de cosechas récord, y de la mano de la suba del rinde, los parámetros de contenido proteico de trigo han sufrido una merma en la cosecha de la región central, lo cual se refleja en los precios de exportación. Mientras que el valor FOB para el trigo con contenido proteico 11,5% ronda los US$ 220/t, por el trigo proteína 10,5% el valor cae a US$ 197,5/t (una diferencia del 11%).


4- Las cotizaciones de aceite sostienen el precio de venta industrial para la nueva campaña de soja

La siembra de soja está pronta a finalizar, con el 92% de la superficie objetivo ya implantada a nivel nacional. Para este ciclo se espera una ligera disminución de la producción, fruto de la caída en la superficie sembrada con la oleaginosa en favor de otros cultivos, principalmente maíz y girasol. Hasta ahora, el horizonte productivo para la 2025/26 es de 47 Mt de soja en Argentina.

En materia de precio, la “Guerra Comercial USA – China” fue decisiva el año pasado y seguirá siéndolo para esta nueva campaña. Más allá de la intensidad de la demanda externa por poroto, el efecto indirecto en el precio de la harina será clave para el nivel de precios interno en el mercado argentino.

Luego de llegar a máximos del año en el cénit por el optimismo del acuerdo, el precio de la harina de soja en Chicago cayó hasta la fecha US$ 34/t, o un 9%. La harina está atrapada por dos dinámicas internacionales relacionadas. Primero, la expansión de la producción de biodiesel, sobre todo en Estados Unidos y Brasil, que dejan un nivel de oferta de harina indirecto cada vez más alto; esto explica el bajo nivel de precios global de la proteína vegetal.

Segundo, la menor intensidad de compras chinas a USA, que quita presión de demanda al poroto en Norteamérica que tienen que buscar otros destinos.

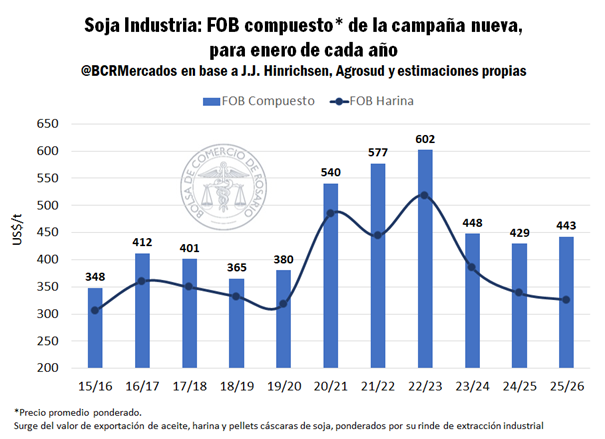
En este escenario, el precio de exportación FOB de la harina de soja argentina para la nueva cosecha se cotiza en torno a los US$ 326/t, mínimos en seis años. El precio de la harina es clave para determinar el precio promedio de venta de exportación del sector agroindustrial y, consecuentemente, la capacidad de pago en el mercado interno.

Entre la naturaleza de producción complementaria para harina y aceite, sumado al hecho de que por cada tonelada procesada de soja se obtenga aproximadamente un 70% de proteína vegetal, hacen que la harina tenga un peso proporcionalmente más alto que el resto de los derivados.

Sin embargo, a pesar del derrotero en las cotizaciones internacionales por la harina, el “FOB Compuesto” o precio de exportación promedio ponderado de la industria de soja argentina para la campaña 2025/26 es 3% más alto que el año pasado y está al mismo nivel que para la campaña 2023/24.

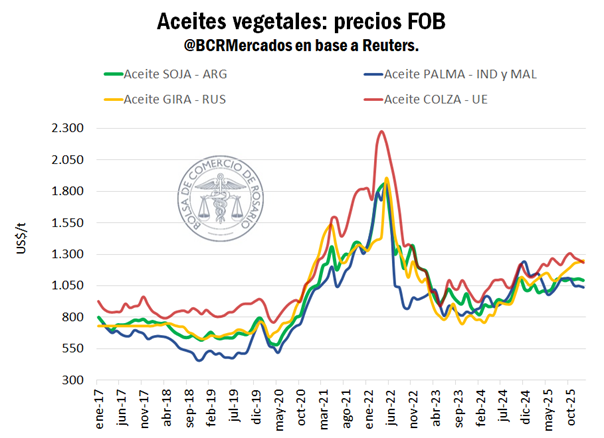
El sostén sigue siendo el aceite de soja, que se negocia 3,2 veces más el precio de la harina, relación más alta en por lo menos la última década.

El mercado de aceites vegetales ha venido mostrando una tendencia alcista desde mediados del 2023, en virtud de las malas cosechas de colza en la Unión Europea primero, la oferta disponible de palma y los traspiés productivos en Ucrania por el girasol.

Actualmente la tendencia se ha estancado y las cotizaciones han venido lateralizando en los últimos meses. Ucrania volvió a decepcionar con la cosecha, sumado a los bajos stocks que viene acumulando, aporta sostén a las cotizaciones.

En el sentido contrario, la recomposición de oferta de soja, el aumento de la producción esperada de girasol en Argentina y una cosecha récord en Rusia presionan para el lado bajista, lo que explica el sendero actual de los precios, por el “camino del medio”.


Primicias Rurales
Fuente: BCR Informativo Semanal
Balance cárnico y lácteo 2025: hubo recuperación en ambos sectores

Balance cárnico y lácteo 2025: hubo recuperación en ambos sectores

Por Giuliana Dellamaggiore – Franco Ramseyer – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) 
El consumo per cápita de carnes se recupera a 113,8 kg por habitante, con incrementos en la carne bovina, aviar y porcina. También se recupera el consumo de leche. Las exportaciones del complejo bovino registran un récord en valor.

Rosario, viernes 9 enero (PR/26) —  El presente informe analiza los principales indicadores de oferta y demanda que definieron el desempeño de los complejos bovino, porcino y aviar; y del sector lácteo durante el 2025, recorriendo las variables clave de producción, consumo interno y comercio exterior.

Producción

Desde el punto de vista productivo, la faena de bovinos en el período de enero a noviembre de 2025 totalizó 12,4 millones de cabezas, de acuerdo con la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), registrando una disminución del 1,9% en comparación con el año pasado y ubicándose un 1,4% por detrás del promedio de los últimos 5 años para el mismo período.

Pese a esta baja relativa, la faena se mantuvo en niveles históricamente altos durante el año, al igual que la tasa de extracción y la participación de hembras en faena, todos indicadores compatibles con los de una fase de liquidación. Sin embargo, a partir de noviembre comenzaron a verse algunas señales preliminares que podrían anticipar un cambio de tendencia, aunque aún es muy pronto para arrojar certezas.

Se estima que la faena total del año 2025 se ubicaría en torno a 13,5 millones de cabezas.

A pesar del menor número de cabezas faenadas, la producción en los primeros once meses de 2025 prácticamente igualó a la del mismo período del año 2024 y al promedio de los últimos cinco años (un 0,6% y 0,2% por debajo, respectivamente). Se estima que la producción total de 2025 se mantendría cerca de 3,1 millones de toneladas (res con hueso).

Esto fue posible gracias a un aumento de productividad, que se vio reflejado en un peso promedio de las carcasas bovinas faenadas de 231,3 kg en 2025, casi 3 kg por encima del registro del año previo y 2,7 kg más que el promedio de los últimos cinco años.

La fortaleza de los precios y los registros favorables de precipitaciones en gran parte de las regiones productivas desde el invierno fueron drivers importantes que incentivaron a los productores a incrementar el peso del ganado antes de enviarlo a faena.

Por el lado del sector aviar, la faena de pollos alcanzó 686 millones de cabezas entre enero y noviembre de 2025, y se proyecta que el año finalice con una faena total de 753 M, con un incremento interanual de 1,9%.

En términos de producción, se estima para todo el año que se ubique alrededor de 2,3 millones de toneladas, reflejando un aumento del 2,2% tanto interanual como en comparación con el promedio de los últimos cinco años. El incremento del consumo doméstico fue un importante impulsor de la producción de carne aviar en este año.

En cuanto al sector porcino, si la faena de diciembre se acerca al número proyectado, es esperable que 2025 sea el decimoquinto año consecutivo de aumento en la producción. El número de cabezas faenadas se estima en 8,4 millones, lo que daría lugar a una producción de 809.000 toneladas; ello es, 3,0% por encima del año anterior y 11,7% arriba del promedio de los últimos cinco años.

Es de destacar que, en los últimos cinco años, la tasa de incremento anual de la producción de carne porcina promedió el 4,2%.

Al consolidar las cifras de las tres principales cadenas cárnicas, se proyecta que Argentina finalice el 2025 con una producción total de carne bovina, porcina y aviar de 6,3 millones de toneladas1. Este volumen representa un crecimiento del 0,5% respecto al año anterior y consolida una tendencia positiva de largo plazo, ubicándose un 1,9% por encima del promedio del último lustro.

El análisis desagregado permite observar un cambio en la composición de la oferta proteica nacional:  mientras la producción bovina muestra una relativa estabilidad, el crecimiento de la carne porcina (+3,0%) y la recuperación del sector aviar (+2,2%) han sido los responsables de empujar el agregado total hacia el alza.


Respecto al sector lechero, la producción nacional de leche acumulada entre enero y noviembre de 2025 alcanzó los 10.572 millones de litros, lo que representa un incremento interanual del 10,2% respecto de igual período de 2024 y un nivel superior al promedio de los últimos cinco años.
Este crecimiento se explica principalmente por una mayor producción individual, aunque también por la expansión del rodeo lechero, de acuerdo con el Observatorio de la Cadena Láctea Argentina (OCLA).

Según el organismo, si bien la caída estacional de diciembre viene siendo más moderada que el promedio histórico, el deterioro de la ratio precio/costo podría afectar la producción hacia el cierre del año. Aun así, se proyecta que la producción total de 2025 supere levemente a la de 2022, ubicándose entre las más altas de la última década, con un volumen cercano a los 11.600 millones de litros.


Asimismo, la producción conjunta de quesos, yogures y leches fermentadas, leche en polvo, dulce de leche, crema, manteca y postres lácteos y flanes alcanzó 1,05 millones de toneladas entre enero y octubre de 2025.

Este volumen representa un incremento interanual del 11% respecto del mismo período del año anterior y se ubica por encima del promedio registrado en los últimos cinco años. Los rubros de mayor crecimiento fueron productos como leches en polvo, quesos de muy alta humedad, yogures, postres, manteca y dulce de leche.

Consumo

En cuanto al consumo doméstico, se destaca un incremento en los tres tipos de carnes. Por una parte, el consumo de carne bovina se recuperó en 2025.

Vale aclarar, si bien en la comparación intermensual, tanto la actividad económica (medida por el ICA-ARG), como el poder adquisitivo de los salarios del sector privado registrado (relevados del SIPA) tuvieron caídas a partir del segundo trimestre del año, en la comparación contra el mismo mes del año anterior, todos los meses fueron positivos en ambos indicadores. De esta manera, se estima un consumo per cápita de carne bovina para el 2025 de 48,6 kg por habitante, mejorando 1,6% interanual, aunque permanece 3,6% por detrás del promedio de los últimos cinco años (50,2 kg / h). 

Por su parte, el consumo de carne aviar y de carne porcina también mostraron un desempeño positivo, alcanzando en 2025 sus máximos registros en términos per cápita, de 46,8 y 18,4 kg por habitante, respectivamente.

Esto implica un incremento interanual del 3,6% para el pollo y del 7,5% para el cerdo. Al efecto ingreso, se suma para estas dos fuentes de proteína animal un efecto sustitución que surge de un abaratamiento relativo con respecto al precio de la carne vacuna.

Las relaciones de precios “asado / pollo entero” y “asado / pechito de cerdo”, basadas en datos del IPCVA, aumentaron este año, en promedio, un 8,2% y un 11,3%, respectivamente.

Esto significa que el precio de la carne vacuna, traccionado por la alta demanda internacional, tuvo un aumento más que proporcional al de las alternativas sustitutas, lo que coadyuvó al aumento de la demanda de las otras opciones.

Sumando los tres tipos de carnes, el consumo en 2025 se habría recuperado a 113,8 kg por habitante, alrededor de 3,7 kg más que el año pasado. Continúa aumentando la participación del pollo y del cerdo en detrimento de la carne vacuna, tendencia que se observa desde principios de los años 2000.

Según los datos más recientes del sector lechero, provistos por el OCLA, el 2025 consolida una recuperación del consumo de leche frente al año anterior. En el período enero-octubre se promediaron 186 litros por habitante, lo que representa una mejora del 8,8% respecto al promedio de 170,9 litros registrado en 2024.

Si bien el dato anualizado puntual de octubre se ubicó en 179,9 litros, la tendencia general del año se mantiene positiva, destacándose mayo como el mes con mayor crecimiento interanual (25%).

No obstante, de cara al cierre de año, el OCLA anticipa una demanda interna más debilitada y una desaceleración en el consumo de productos de mayor valor agregado, con ventas sostenidas principalmente mediante promociones.

Exportaciones

Durante 2025, los precios de exportación de la carne vacuna se mantuvieron elevados debido a la fortaleza de la demanda internacional y a las dificultades para poder abastecerla desde la producción global. Estados Unidos, el mayor productor y consumidor mundial de carne bovina, se encuentra con un nivel de existencias de ganado históricamente bajo, lo que causó una reducción de su producción y generó un considerable impulso en sus importaciones en 2025.

Al mismo tiempo, también se redujeron los stocks en la Unión Europea, en un contexto de costos elevados, normas regulatorias más estrictas y brotes de enfermedades que tuvieron impactos en algunos países de la Unión, lo que impulsa su demanda en los mercados internacionales. Por estos motivos, el índice de precios bovinos que elabora la FAO acumula doce meses de aumentos ininterrumpidos y, en noviembre de 2025, alcanzó su máximo registro en una serie que data de 1990.

De acuerdo con INDEC, entre enero y noviembre, las exportaciones de carne bovina de Argentina alcanzaron las 789.000 toneladas (equivalente res con hueso), cayendo un 8,7% en comparación con el volumen récord de 2024; aunque se mantiene un 2,1% por encima del promedio de los últimos cinco años.

La caída interanual en volumen responde, en parte, a una producción ligeramente inferior, aumento del consumo interno y a una reducción en la demanda de China, el principal destino de exportación.

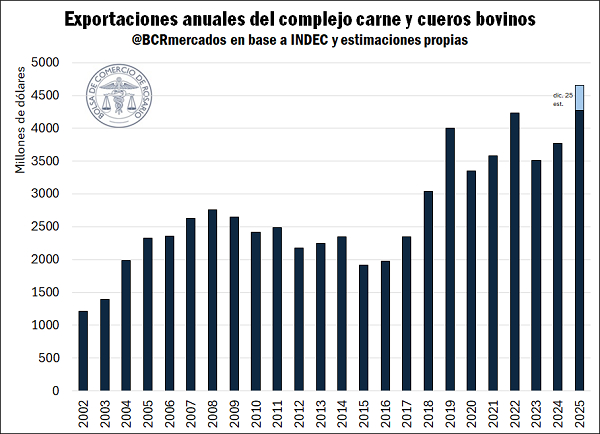
A pesar de la caída en volumen, por el alza de precios, el valor total de las exportaciones del complejo de carne y cueros bovinos alcanzaría el máximo valor en los registros. Entre enero y noviembre suma US$ 4.269 millones, superando ya al valor total exportado en los doce meses de 2024 y 2022 (máximo previo).

En tanto, con la estimación de diciembre, se proyecta que el valor total exportado en 2025 se ubique en US$ 4,6 M, estableciendo un máximo en los registros expresado en dólares corrientes.


Por el lado del sector aviar, se proyecta para 2025 que el volumen exportado de productos comestibles avícolas se ubique en torno a las 163.000 toneladas, registrando una disminución interanual del 12% como resultado del mayor consumo interno y del brote de influenza detectado en agosto, el cual ya fue superado a partir de octubre, cuando el país recuperó el estatus de libre de influenza aviar.

Expresado en dólares, se espera que estas exportaciones generen US$ 211 M, un 5% por debajo del año previo. Por su parte, el aporte del sector porcino es marginal en los mercados de exportación, dado que, en promedio, solo se exporta entre el 2% y el 3% de la producción, con excepciones puntuales.

En 2025, se proyecta que este sector llegue a exportar cerca de 12.000 toneladas, por un valor estimado en casi US$ 16 millones.

Además, entre enero y noviembre de 2025, el complejo lácteo argentino exportó más de 337 mil toneladas de productos según datos del INDEC, un 6,3% por encima del año anterior y el mayor volumen registrado para ese período en los últimos cinco años.

En términos de valor, las exportaciones generaron ingresos por 1.291 millones de dólares, con un incremento interanual del 16,3% y un nivel de divisas superior al promedio del último lustro. De consolidarse esta dinámica hacia el cierre del año, las proyecciones indican que las exportaciones del sector podrían superar las 370 mil toneladas, generando un ingreso de divisas de aproximadamente 1.400 millones de dólares.

Para finalizar, es destacable mencionar que todos los sectores en consideración se vieron favorecidos por los recientes cambios normativos en materia de derechos de exportación: 2025 fue el primer año calendario completo bajo el esquema introducido por el Decreto 697/2024 (agosto de 2024), que fijó alícuota 0% para la categoría “vaca” (excepto animales vivos) y para diversos productos de los sectores lácteo y porcino, además de reducir en un 25% las alícuotas de las carnes bovinas y aviares.

Luego, la rebaja de julio de 2025 se profundizó con el Decreto 526/2025, que redujo nuevamente las alícuotas aplicables a carnes bovina y aviar (en varias posiciones arancelarias pasaron del 6,75% al 5%).

Finalmente, como incentivo de corto plazo, el Decreto 685/2025 dispuso transitoriamente retenciones 0% para productos de los complejos de carnes animales hasta el 31 de octubre de 2025. La consolidación de este sendero de reducción de la carga tributaria marca el rumbo necesario para sostener la competitividad y potenciar el desarrollo productivo de estas cadenas de valor.


1Nota metodológica: Para el cálculo de los volúmenes de carne bovina y porcina se utilizaron toneladas equivalentes a res con hueso, mientras que para la carne aviar se consideraron toneladas peso producto.

Primicias Rurales

Fuente: BCR Informativo Semanal