Descenso térmico inicial y lluvias abundantes: mejora el escenario climático para los cultivos de verano

Descenso térmico inicial y lluvias abundantes: mejora el escenario climático para los cultivos de verano

Por Redacción – con aportes de BCBA y BCR

Buenos Aires, jueves 8 de enero de 2026 (PR/26).– La Perspectiva Agroclimática Semanal anticipa una semana de marcada variabilidad en las condiciones meteorológicas sobre el área agrícola argentina.

Según el informe elaborado por la Bolsa de Cereales de Buenos Aires (BCBA), entre el 8 y el 14 de enero se espera un descenso térmico temporario, seguido por un nuevo ascenso de las temperaturas y la llegada de lluvias abundantes a muy abundantes en gran parte de la región productiva, con excepción de los extremos norte y sudoeste del país.

De acuerdo con la síntesis de la BCBA, el inicio del período estará marcado por el paso rápido de un frente de tormenta, que provocará precipitaciones dispersas y el ingreso de una masa de aire frío impulsada por vientos del sur.

Este fenómeno generará temperaturas mínimas por debajo de los valores normales en amplias zonas del área agrícola, salvo en su porción centro-norte.

Sin embargo, el alivio térmico será de corta duración. El informe advierte que los vientos del trópico retornarán con rapidez y vigor, impulsando nuevamente temperaturas elevadas sobre la mayor parte de las regiones productivas.

Hacia el final de la perspectiva semanal, un nuevo frente de tormenta avanzará sobre el centro del país, dejando precipitaciones abundantes, con focos de tormentas intensas y registros puntualmente muy elevados.

Las lluvias previstas resultan clave para la evolución de los cultivos estivales, especialmente para el maíz temprano, que atraviesa etapas críticas de definición de rendimiento en amplias zonas de la región pampeana.

La Niña pierde fuerza y deja de condicionar las lluvias

En paralelo, la Bolsa de Comercio de Rosario (BCR), a través de su área de Guía Estratégica para el Agro (GEA), destacó que el actual escenario climático ya no está condicionado por el fenómeno de “La Niña”, lo que mejora las perspectivas para el resto del verano.

Según explicó el consultor de la BCR, Alfredo Elorriaga, “La Niña ya tocó su valor mínimo hace un mes atrás y hay una clara tendencia hacia la neutralidad. Es muy difícil que el enfriamiento del Pacífico se vuelva a intensificar y que condicione las lluvias en lo que resta del verano”.

Los datos de la temperatura superficial del mar (SST) en el Pacífico Ecuatorial muestran que la anomalía mensual pasó de un mínimo de -0,68 a -0,61, y que en la primera semana de enero ya se registró un valor de -0,5, considerado el umbral de neutralidad por la NOAA.

Si bien aún es necesario que las próximas semanas consoliden ese valor para declarar oficialmente la fase Neutral, desde la BCR remarcan que no hay señales de un nuevo enfriamiento significativo que pueda alterar el régimen de lluvias. “Como quedó claro desde octubre, las precipitaciones no estuvieron condicionadas por el Pacífico, y eso no va a cambiar en enero y febrero”, subrayó Elorriaga.

Optimismo moderado para la región central

Otro punto destacado por la GEA es la evolución de los fenómenos regionales de corta escala, que están mostrando señales favorables. En las últimas horas, el desplazamiento del centro de alta presión que venía limitando las lluvias en la región central aumentó la probabilidad de recibir precipitaciones más generalizadas en los próximos días.

“Hay que seguir esta situación con cautela, porque la volatilidad es muy alta y reduce la confiabilidad de los pronósticos. Pero hay más motivos para ser optimistas respecto a las lluvias previstas para mañana y el fin de semana en la región central”, indicó el consultor de la BCR.

Un escenario más favorable para el verano agrícola

En conjunto, los informes de la BCBA y la BCR-Geo delinean un escenario climático más alentador para la producción agrícola, con lluvias que podrían recomponer perfiles hídricos en amplias zonas del país y una menor influencia de forzantes oceánicos negativos.

Si bien persisten áreas con riesgos de déficit hídrico, especialmente en los extremos norte y sudoeste del área agrícola, el comportamiento atmosférico de las próximas semanas será determinante para consolidar el potencial productivo del maíz, la soja y el girasol en esta campaña.

Primicias Rurales

Renovado optimismo para la cosecha 2025/26: podría alcanzar los 145,8 millones de toneladas

Renovado optimismo para la cosecha 2025/26: podría alcanzar los 145,8 millones de toneladas

Por Tomás Rodríguez Zurro – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
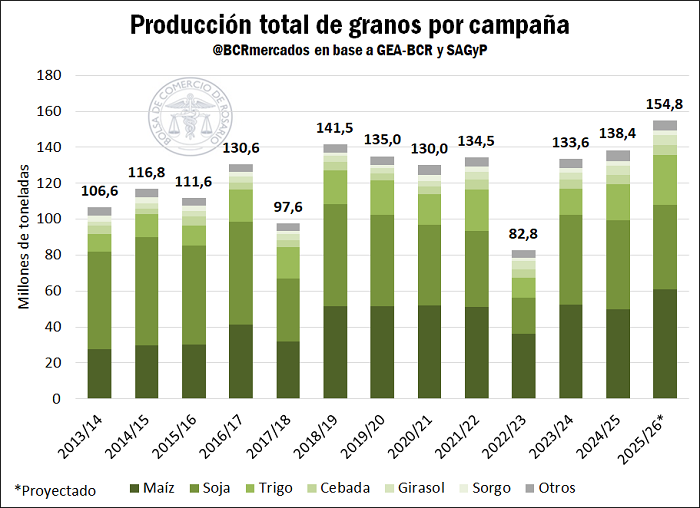
Rosario, viernes 2 enero (PR/25) — Después de una sucesión de sequías, heladas a destiempo e intensas olas de calor, el invierno más lluvioso en décadas plantea un escenario auspicioso. Sin sorpresas en el camino, la nueva campaña podría alcanzar 154,8 millones de toneladas (Mt), un récord histórico.


1-    Producción: trigo, girasol y maíz apuntalan la 2025/26 a un récord histórico

La campaña 2025/26 apunta a marcar un hito para el país. Luego de una sucesión de años en los que las condiciones climáticas distaron de acercarse a las óptimas producto de primaveras secas y frías, tres “Niñas” consecutivas que llegaron a secar las napas, heladas tardías, y un largo etcétera, la nueva campaña se perfila para romper la racha y permitirle al sector finalmente romper el récord productivo marcado hace ya ocho años.
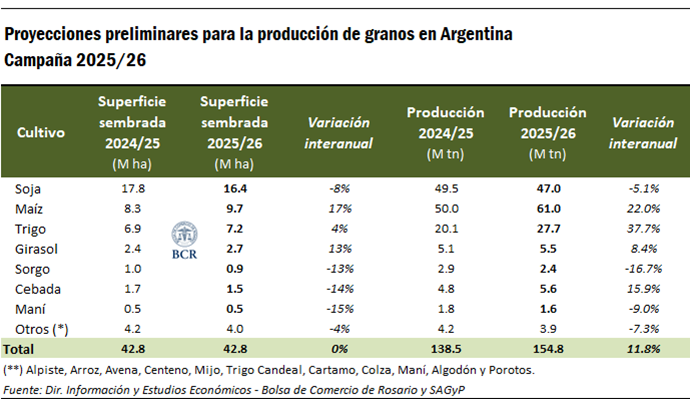
Partiendo en orden cronológico, los cultivos de invierno arrancaron su ciclo con muy buenas perspectivas: con precipitaciones abundantes durante el otoño y el comienzo del invierno, las siembras se desarrollaron con buena humedad en los perfiles, marcando un inicio auspicioso. Pero las lluvias continuaron durante el invierno y la primavera. En algunas zonas incluso se generaron excesos de agua y anegaciones de lotes, pero que en el agregado nacional la cosecha fina alcanzó una marca histórica: la producción triguera se estima en 27,7 Mt y la producción de cebada en 5,6 Mt, en ambos casos un récord para el país.

El récord productivo anterior para el trigo se había marcado en la campaña 2021/22 con 23 Mt pero, a diferencia de lo ocurrido entonces, cuando a la fina le fue muy bien pero el verano dejó déficit de lluvias y la gruesa se vio afectada, el comienzo de este verano trajo continuidad en las precipitaciones en prácticamente todo el territorio productivo nacional, haciendo prever una buena cosecha gruesa 2025/26. Además, cabe recalcar que las siembras se desarrollaron con buena humedad en los perfiles gracias a las lluvias de primavera, lo que también da impulso a las expectativas.

Aún resta para que los cultivos terminen de definir sus rindes, pero partiendo de la superficie sembrada de los principales granos y rindes tendenciales, la producción maicera apunta, preliminarmente, a alcanzar 61 Mt (+22% i.a.), un récord histórico. Este incremento responde a un rebote en el área sembrada luego de la caída observada en el año anterior por el efecto chicharrita. Además, a diferencia de la tendencia de los últimos años, la decisión fue decantarse particularmente por variedades tempranas, con un potencial de rinde más alto.

La contracara del aumento en la superficie de maíz fue una caída en el área destinada a soja. Se estima que la superficie destinada a la oleaginosa esta campaña se reduzca en 1,4 Mhas hasta los 16,4 millones de hectáreasMhas, lo que deja al cultivo con un horizonte productivo proyectado en 47 Mt para el nuevo ciclo, un 5% menos que en la campaña actual.

La otra oleaginosa fuerte, el girasol, marca una tendencia inversa a la de la soja. El área sembrada se estima creciendo 13% hasta los 2,7 Mhas, el nivel más alto del siglo. Este número de superficie deja al girasol con una estimación de producción que supera los 5,5 Mt.

Otro de los cultivos que cede área ante el avance del maíz y girasol es el sorgo, que se estima en 0,9 Mha para la nueva campaña, un retroceso del 13% o 100.000 has, llevando el guarismo de producción proyectada para la gramínea a 2,4 Mt. Finalmente, entre el resto de los cultivos se destaca un retroceso en el área de maní a 450.000 has y una producción esperada de 1,6 Mt.

De esta manera, la producción total de granos en la 2025/26 podría alcanzar 154,8 Mt, un 12% más que el volumen total obtenido en la campaña previa y quedando como la de mayor producción de la historia, superando los 141,5 Mt del ciclo 2018/19.

No debe soslayarse que, respecto de la cosecha gruesa, los números de producción son tentativos, y lo que ocurra efectivamente con las condiciones del tiempo será fundamental para determinar cuál será la producción efectiva del nuevo ciclo.

2-    Exportaciones: posiblemente 110 Mt en el ciclo, el volumen más alto en los registros

Los números de producción proyectados para la nueva campaña permite que el agro consolide su rol como aportante de divisas genuinas para la economía del país. Se proyecta que en la campaña 2025/26 el agro realice exportaciones de granos, harinas, aceites y biocombustibles por 110 Mt; ello es, 7,5 Mt más que el total estimado a exportar en el ciclo que corre y podría llegar a convertirse en la mayor marca histórica para el país.

Para el ciclo comercial 2025/26 se proyectan envíos al exterior de granos cereales y oleaginosos por un total de 69,2 Mt, con el maíz posicionándose como el principal grano de exportación (40 Mt) pero también el trigo aportando despachos récord de 17 Mt. Contrariamente, se prevé que las exportaciones de soja caigan a 5,5 Mt desde las 12,2 Mt estimadas para esta campaña. Aquí cabe realizar la salvedad de que el conflicto comercial entre EE. UU. y China propició una oportunidad para que Argentina se posiciones como un proveedor de poroto al gigante asiático y ello estará condicionado, en el futuro, a cómo continúen las negociaciones entre los principales mandatarios de ambas economías.

En cuanto al envío al exterior de subproductos y aceites, para la 2025/26 se espera un incremento marginal en ambos casos (+ 400.000 tn de harinas y pellets vegetales y +100.000 tn de aceites), fundamentalmente apuntalados por un mayor crush proyectado de girasol, que alcanzaría 5 Mt y significaría un máximo en el siglo.

De esta manera, de acuerdo con los precios de exportación proyectados para el próximo ciclo, el aporte del sector en términos valor de exportaciones ascendería a US$ 36.800 millones, US$ 600 millones por encima del valor exportado en la campaña actual. En efecto, la caída de precios internacionales de los commodities agrícolas se lleva la mayor parte del efecto volumen, y el aumento interanual en el valor de las exportaciones es de apenas 600 millones de dólares, el más alto de los últimos tres años, pero aún por detrás de las marcas de la 2020/21 y 2021/22. Vale aclarar que en el caso de los aceites vegetales, se estiman precios FOB similares a los niveles actuales para el próximo ciclo, en tanto que se proyecta un incremento del precio promedio de exportación de pellets y harinas.
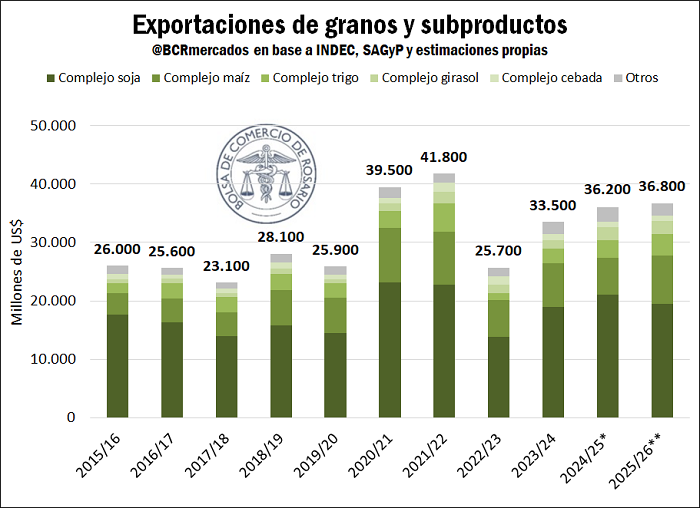
Entre los principales complejos, el sojero se quedaría nuevamente con el podio como principal exportador, con más de US$ 19.500 millones generados por los despachos de granos y derivados, pero también se destaca la fuerte recuperación del maíz, con un aporte de US$ 8.200 millones. El complejo triguero, en tanto, generaría envíos por US$ 3.750 millones. Una mención para el complejo girasol, que apunta a generar exportaciones por US$ 2.500 millones, lo que lo dejaría por encima de la marca de la 2021/22, año del récord de los últimos años apuntalado por el boom de precios internacionales.

3-    La oferta de divisas en el MLC 

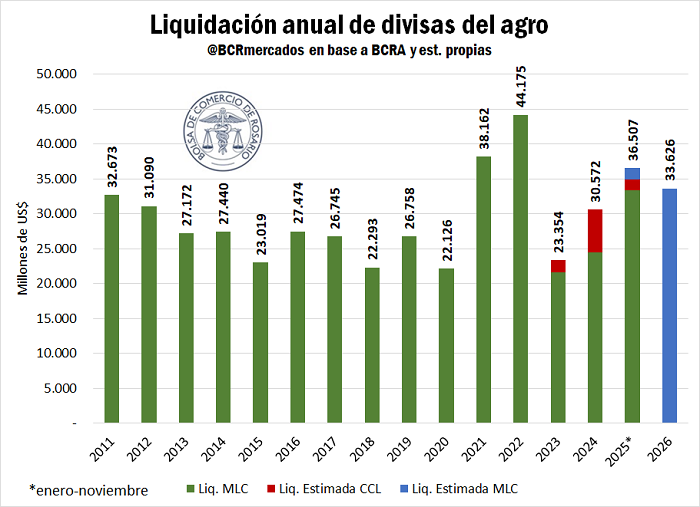
A pesar del aumento en el valor de las exportaciones proyectado para la campaña, la oferta de dólares del agro en el Mercado Libre de Cambios (MLC) para el 2026 se proyecta con una leve caída respecto del año finalizado, producto del adelantamiento en las declaraciones que significó la eliminación temporal de derechos de exportación en 2025.

Comenzando por un comentario acerca de cómo apunta a cerrar el 2025, según estadísticas del BCRA, la oferta total de dólares en el MLC del sector Oleaginosos y Cerealeros suma hasta noviembre US$ 33.397 millones. Se estima, además, que en los primeros tres meses y medio del año, período en que estuvo vigente el llamado “dólar blend”, el agro aportó otros US$ 1.550 millones en el mercado del dólar CCL. Finalmente, para el mes de diciembre se proyecta una liquidación de US$ 1.600 millones. Todo eso deja un total para el 2025 de US$ 36.500 millones de oferta de dólares del agro, el tercer mayor monto detrás de los años récord de precios 2021 y 2022.

No obstante, la proyección para 2026 se ubica un 8% por debajo, con un total estimado de US$ 33.600 para el año. La principal explicación de esta caída obedece al adelanto en la liquidación de divisas que significó la eliminación temporaria de retenciones aplicada a fines de septiembre.

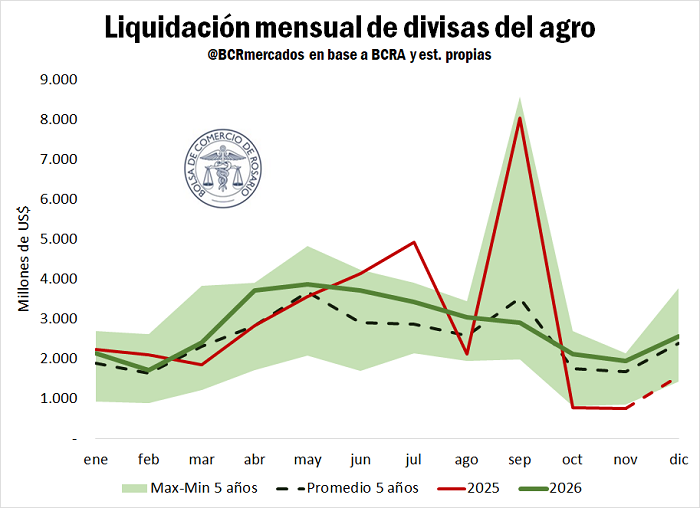
Este programa significó un elevado volumen liquidado en ese mes (más de US$ 8.000 millones, segundo valor mensual más elevado de los que haya registros), pero la contracara fue una menor liquidación en meses subsiguientes (el acumulado octubre-noviembre es el más bajo desde 2005, según los datos del BCRA).

Se proyecta que esta situación se sostenga hacia los primeros meses del nuevo año, aunque no tan marcada como en el bimestre octubre-noviembre 2025, pero sí impactando en el aporte total anual para 2026.

Vale aclarar que la eventual corrección de las cifras proyectadas para la producción y exportación de productos agro, así como también la evolución de los precios internacionales y la política comercial en el 2026 podrían eventualmente corregir la previsión actual de liquidación de divisas.

4-    El aporte del agro por DEX en 2026

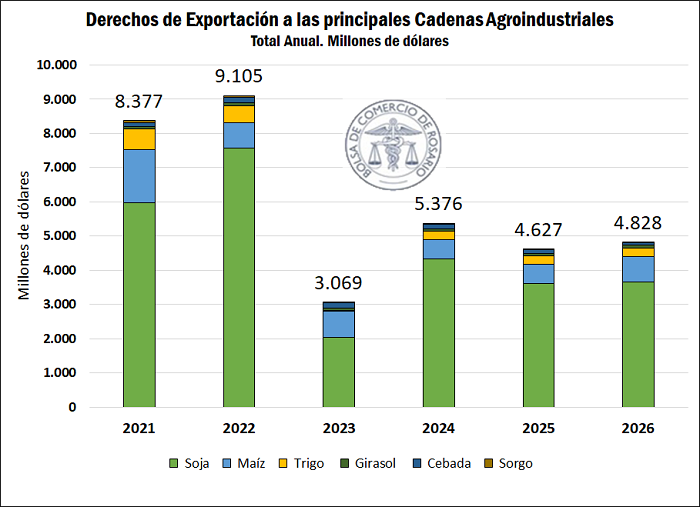
Finalmente, en base a estos números de producción, exportaciones y precios, presentamos la estimación de recaudación por Derechos de Exportación de los principales complejos de granos: soja, maíz, trigo, girasol, sorgo y cebada. Se proyecta que el aporte por DEX de las 6 cadenas alcance US$ 4.830 millones en 2026, 4% más de lo estimado para 2025.

A pesar de la reciente reducción en las alícuotas para los principales productos, el 2025 tuvo en el medio la mencionada eliminación temporaria, por lo que una parte importante del total del volumen exportado no fue gravado con aranceles de exportación, reduciendo el monto en el año recientemente finalizado. No obstante, la proyección para el año nuevo se realiza sobre la base de que las alícuotas anunciadas a comienzos de diciembre se mantendrán vigentes durante todo el año próximo.

El complejo soja aportaría US$ 3.670 millones, prácticamente idéntico al año 2025 (+1,4% i.a.). En segundo lugar, se erige el complejo maíz, con US$ 725 millones (+32% i.a.). El trigo se proyecta aporte US$ 248 millones (+0,8% i.a.). Destaca el aumento en el aporte del complejo girasol producto del mayor volumen proyectado a exportar, con un estimado de US$ 95 millones (+18% i.a.).

Primicias Rurales
Fuente: BCR Informativo Semanal
La actividad agropecuaria alcanzó un récord histórico en noviembre

La actividad agropecuaria alcanzó un récord histórico en noviembre

La actividad de la cadena agropecuaria argentina alcanzó en noviembre su máximo nivel histórico, impulsada principalmente por una cosecha récord de trigo y un fuerte dinamismo de las exportaciones, según el Índice de Actividad de la Cadena Agropecuaria (IACA-BCR) elaborado por la Bolsa de Comercio de Rosario.

Buenos Aires, 24 de diciembre (PR/25) .- El índice general se ubicó 3,5% por encima de octubre y casi 10% por encima de noviembre del año pasado, reflejando un desempeño excepcional del sector. El avance de las labores agrícolas, en especial la recolección de trigo y cebada, junto con una mayor superficie sembrada, fueron factores clave. La cosecha de trigo se perfila como la más alta de la historia, estimada en 27,7 millones de toneladas.

En el plano agroindustrial, la actividad se mantuvo estable en niveles históricamente elevados, pese a una leve caída mensual. Se destacaron los aumentos en la producción de biocombustibles, especialmente biodiesel y bioetanol, aunque este segmento aún opera por debajo de su capacidad potencial. En contraste, la molienda de soja retrocedió debido a una mayor exportación del grano sin procesar, favorecida por la fuerte demanda internacional, especialmente desde China.

Las exportaciones agroindustriales volvieron a crecer y encadenaron seis meses consecutivos al alza. Los complejos soja y trigo lideraron las ventas externas, alcanzando volúmenes récord para un mes de noviembre, impulsados por precios competitivos y una mayor disponibilidad de mercadería.

Conclusiones y tendencias

  • 📈 Máximo histórico de actividad agropecuaria, con fuerte tracción del sector exportador.

  • 🌾 Trigo como principal motor, gracias a una cosecha récord y alta competitividad externa.

  • 🚢 Creciente orientación exportadora, especialmente en soja sin procesar.

  • ⚙️ Agroindustria estable, con margen para crecer, en particular en biocombustibles.

  • 🔮 Perspectiva positiva a corto plazo, sostenida por la demanda externa y buenos niveles de producción.


Primicias Rurales

Fuente: BCR

En el mercado de harinas vegetales de Argentina, el girasol se lleva todas las miradas

En el mercado de harinas vegetales de Argentina, el girasol se lleva todas las miradas

Por Franco Pennino – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, martes 23 diciembre (PR/25) — La harina de girasol vio un récord de exportaciones en 2025, mientras la de soja experimenta precios de exportación mínimos desde 2007/08, en tanto que las políticas de biocombustible vigorizan indirectamente su oferta a nivel global.

La dinámica de la harina de soja argentina en la campaña actual

Teniendo en cuenta que la harina se obtiene de forma simultánea al aceite, los cambios en la producción de uno necesariamente afectan a las disponibilidades del otro. Con el segundo volumen de exportación del aceite más alto del siglo entre enero y noviembre del 2025, el análisis del mercado de harina resulta de especial interés.

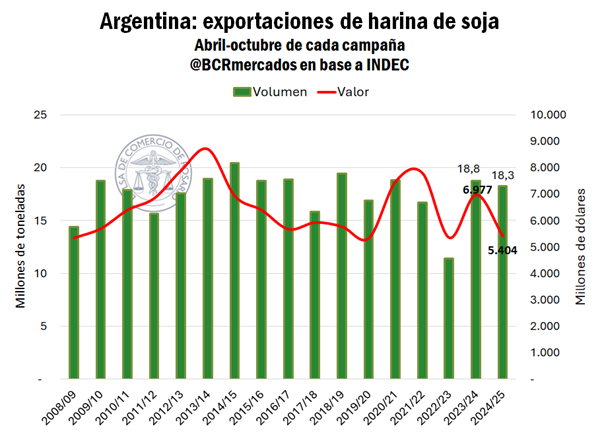
Argentina consiguió colocar en los mercados externos 18,3 Mt de harina de soja entre abril y octubre de este año, de acuerdo con datos de la INDEC. La comparativa respecto al año anterior evidencia un descenso de un 10,3% entre campañas para este periodo. A pesar de esto, el número de embarques está un 10,5% por encima del promedio de los últimos cinco años en lo que va de la campaña.

Los valores exportados no siguieron un ritmo similar a los volúmenes. Cuando incorporamos la variable precio al análisis encontramos que, entre abril y octubre, el valor exportado de harina de soja en la campaña 2024/25 acumula US$ 5.404 millones, 23% menos que la campaña anterior. Asimismo, la campaña que corre acumula el tercer valor más bajo de la década. 

Si aislamos el precio promedio, se aprecia que el valor FOB percibido por tonelada exportada de harina de soja es de US$ 296/t en este periodo, coincidente con 2018/19 y el más bajo desde 2006/7. Centrando nuestra atención en el último año, la variable se mantuvo en un continuo descenso. En abril el valor era de US$ 312/t, para llegar a US$ 281/t en octubre. Este tema fue abordado en profundidad por la BCR. 

Harina y pellets de girasol: récord de exportación del siglo

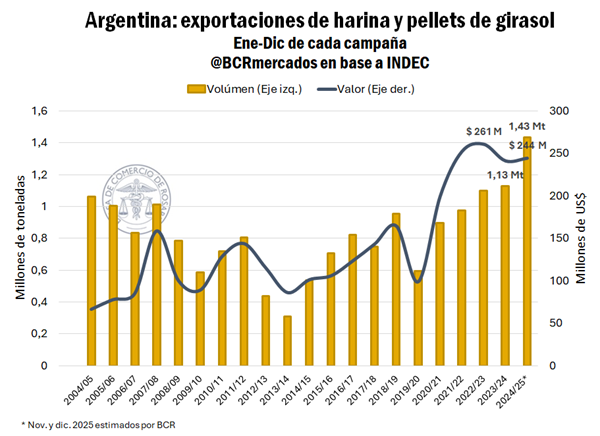
Se trata de uno los productos para los que Argentina disputa el podio dentro de los líderes exportadores a nivel mundial. De acuerdo con cifras de INDEC, entre enero y octubre de la campaña que corre nuestro país logró un récord en tonelaje exportado de harina de girasol de 1,26 Mt, siendo la cifra más alta del siglo. Esta cifra es un 28,6% mayor a lo conseguido la campaña anterior a esta altura, donde se habían totalizado 981.290 tn. El récord valdría también si realizamos nuestra comparación interanual con estimaciones propias de la BCR para noviembre y diciembre. De esta forma, la marca acompaña al dato de exportaciones de aceite de girasol, que fue el segundo más alto del siglo, conformando un gran año para el complejo girasol.

Por su parte, los valores exportados de harina de girasol totalizan US$ 220,2 M, un 4,2% por encima del año pasado y 17,7% más que el promedio de los últimos cinco años para este periodo. Se observa que en 2020/21 se alcanzó un máximo en el siglo para los valores embarcados por un empuje en los precios en el mercado exportador. En efecto, el precio FOB promedio por tonelada fue el más alto de la década, alcanzando los US$ 258/t. Desde esa campaña, las cotizaciones han ido decreciendo hasta alcanzar los US$ 170/t este año. Por lo tanto, se entiende que el valor exportado de este año esté en línea con el promedio del último lustro debido al viento en cola que aportaron los volúmenes, más que por precios.

¿Qué factores explican los bajos precios de exportación de las harinas vegetales?

En los últimos años se viene dando que varios países avanzaron en la dirección de políticas de promoción a biocombustibles más estrictas. Esta práctica suele darse en orígenes con grandes excedentes de producción de soja (como Brasil y Estados Unidos) que, en lugar de colocarse en los mercados de exportación, encuentra un destino en la industria.

Los mayores requerimientos de producción de biodiesel para cumplimentar estas normativas generan una demanda derivada de la oleaginosa para procesar y obtener aceite, llegando a convertirse en combustible vía ulteriores procesos. Sin embargo, recordemos que producto del crushing obtenemos mayormente y de forma necesaria harina por sobre aceites. Por lo tanto, producto de las políticas gubernamentales, y en específico por la mayor producción de biodiesel, se generan grandes volúmenes de harina para vender en los mercados globales, ejerciendo una gran presión de oferta que empujó hacia abajo los precios FOB. 

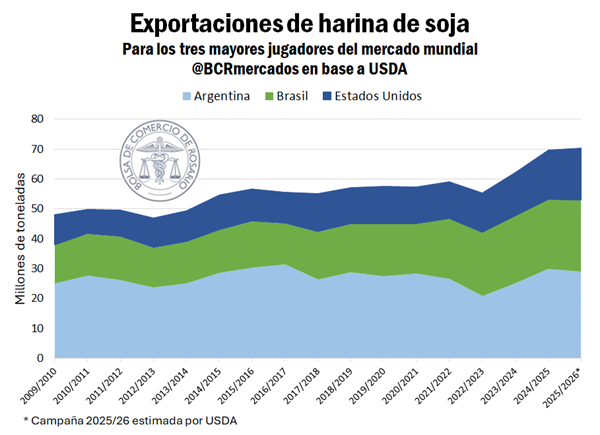
Como correlato de lo anterior, la dinámica de los volúmenes de harina de soja vendidos en los mercados internacionales sigue un vertiginoso ascenso. Siguiendo datos de USDA, las exportaciones mundiales de harina hasta 2023/24 veían un crecimiento interanual promedio de 1,5% para los cinco mayores proveedores. Sin embargo, se vio un agudo salto en las cifras de exportación en el último año. En la campaña 2024/25 el saldo de toneladas vendidas fue de 73,4 Mt, un 12,3% más que en el registro anterior y 18,4% por encima del promedio de los cinco años anteriores.

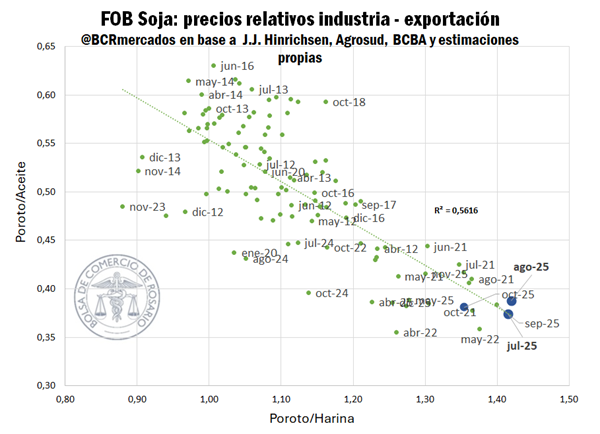
Se verifica nítidamente la existencia de una relación negativa entre el precio del aceite y el de la harina de soja en el caso de Argentina. En el gráfico siguiente vemos como las variaciones del FOB se mueven en direcciones opuestas, correlacionados entre sí. Se observa que los precios relativos de exportación de entre harina respecto al aceite llegaron a mínimos históricos para Argentina en julio y agosto. 

Primicias Rurales 
Fuente: Informativo Semanal de la BCR
La campaña de trigo 2025/26 arrancó con exportaciones récord en diciembre

La campaña de trigo 2025/26 arrancó con exportaciones récord en diciembre

Por Matías Contardi – Franco Pennino – Emilce Terré de la Bolsa de Comercio del Rosario (BCR)
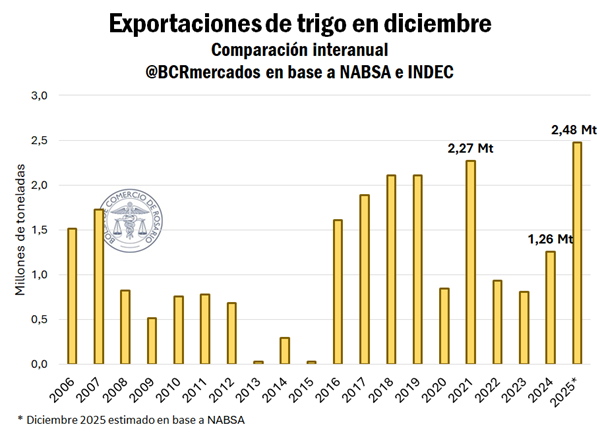
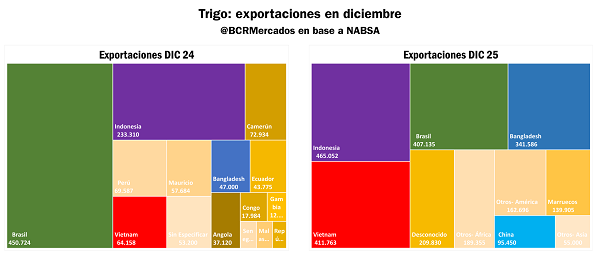
Se estiman embarques de trigo por casi 2,5 millones de toneladas (Mt) en diciembre, un récord histórico para el mes que prácticamente duplica los despachos del mismo mes de 2024.

Rosario, lunes 22 diciembre (PR/25) — Cerrando el primer mes de la campaña 2025/26 de trigo, y de la mano de una producción que rompe todas las marcas históricas con una estimación de GEA- BCR de 27,7 millones de toneladas, el desfile de camiones a puertos ha marcado el paisaje del Gran Rosario.

En base al flujo de buques del nodo Up River Paraná informado por NABSA, se estiman embarques de trigo para el mes de diciembre por 2,48 Mt, un récord histórico, que prácticamente duplica el volumen del año pasado y supera, incluso, el máximo anterior de 2,3 Mt de diciembre 2021.


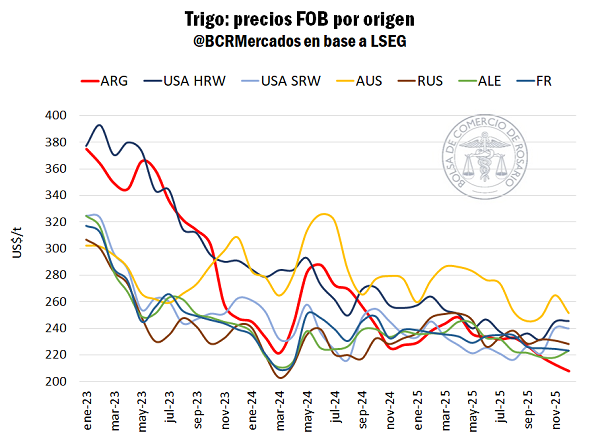
En materia de precios, Argentina actualmente registra el precio FOB de trigo más competitivo del mundo, dando impulso a los embarques del cereal que no sólo encuentran mercado en la tradicional plaza brasilera, sino que se despachan a países mucho más alejados como el sudeste asiático.

En particular, China ha completado sus primeras compras de trigo argentino en tres décadas, cuando normalmente el gigante asiático tiende a abastecerse principalmente con producción australiana, históricamente más conveniente debido a la cercanía geográfica entre los países.

En 2025 Brasil ha perdido el podio como principal destino del trigo argentino en manos de Indonesia (que lleva 0,46 Mt) y Vietnam (0,41 Mt), quedando en tercer lugar Brasil (con compras por 0,40 Mt). Si se agrega Bangladesh con el cuarto puesto (0,34 Mt), los tres países asiáticos explicarían la mitad de los embarques de trigo estimados para el último mes del año.
Se destaca que, de alcanzarse solo ese volumen de embarques a Brasil en el mes de diciembre, sería el total más bajo para el mes desde 2020 cuando se exportaron 0,31 Mt. Igualmente, es importante marcar que esto se confirmaría recién cuando se publiquen los datos oficiales de INDEC. No obstante, en parte marca cómo el mercado argentino se está inclinando para abastecer la demanda de destinos más lejanos en este momento del año.

La alta diversificación de destinos y los importantes volúmenes embarcados hacia compradores no tan habituales para esta época del año son una buena noticia para el trigo argentino, ya que la alta competitividad en precios permite colocar la abundante oferta fruto de la campaña histórica que está atravesando Argentina.

2 – Abundante oferta global y precios bajos

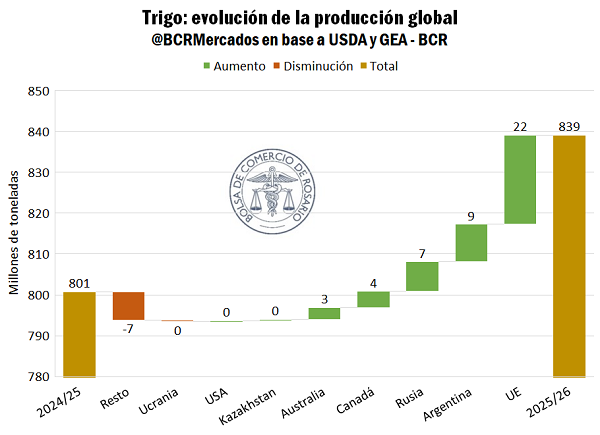
Las malas noticias llegan del lado de los precios. Si bien la cosecha 2025/26 está destinada a hacer historia en Argentina, los campos del resto del mundo han tenido una performance sobresaliente y más importante aún, siete de los ocho principales países exportadores incrementaron su producción este año.

Según las estimaciones de la agencia privada SOVECON, en Rusia se habrían levantado 88,8 Mt de trigo. En Australia se está terminando de cosechar una campaña apuntada en 37 Mt. En la Unión Europea, el volumen cosechado de trigo ascendió hasta los 144 Mt luego de un fatídico ciclo 2024/25. Todo ello, ha llevado a un nivel de producción récord y presionado las cotizaciones.

A la hora de evaluar los precios de exportación, el FOB argentino es el más barato, oscilando entre los US$ 198 y US$ 205/t según el nivel de proteína negociado. Esto le permite llegar a destinos que no son los habituales y poder colocar un mayor número de granos en el mercado internacional. En un escenario de oferta global abundante y de un techo que todavía no se termina de vislumbrar, el nivel de suministros le ha puesto un límite al alza en las cotizaciones.

}Primicias Rurales
Fuente: BCR: Informativo Semanal