Las importaciones de fertilizantes crecen un 19% en lo que va del año

Las importaciones de fertilizantes crecen un 19% en lo que va del año

Por Guido D’Angelo – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, martes 9 diciembre (PR/25) — El 2025 podría quedar en el podio de los años de mayor consumo de fertilizantes de la historia argentina. Se espera el segundo año consecutivo de incremento en la demanda desde 2021.

El trigo argentino augura una campaña histórica para el ya iniciado ciclo 2025/26. Mientras tanto, el maíz cerró noviembre con más de la mitad de su superficie sembrada y destacándose por su muy buena condición.

El desarrollo del grano amarillo se muestra sorprendente y con estados entre excelentes a muy buenos, de acuerdo con el último informe semanal de la Guía Estratégica para el Agro (GEA). El maíz ya trae una campaña 2025/26 que proyecta un crecimiento de cerca del 17% para su superficie sembrada, esperando totalizar 9,7 millones de hectáreas.

Las perspectivas para estos dos cultivos son esenciales para el mercado de fertilizantes argentino, en tanto el maíz y el trigo concentran cerca del 70% del consumo de fertilizantes del país, de acuerdo con datos de Fertilizar Asociación Civil y CIAFA.

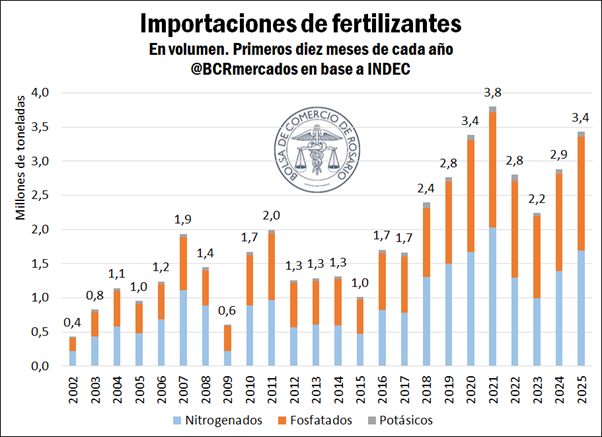
De la mano de estos dos cultivos, además de los consumos de la soja, el girasol, la cebada, el sorgo, entre otros, las importaciones de fertilizantes anotan un crecimiento del 19% en los primeros diez meses del año, totalizando 3,4 millones de toneladas.

El año en curso espera hilar dos años seguidos de crecimiento de la importación y el consumo de fertilizantes, algo que no se ve desde el 2021. Con este nivel de importaciones y consumo, el 2025 podría quedar en el podio de los años de mayor consumo de fertilizantes, junto con el 2020 y el 2021.

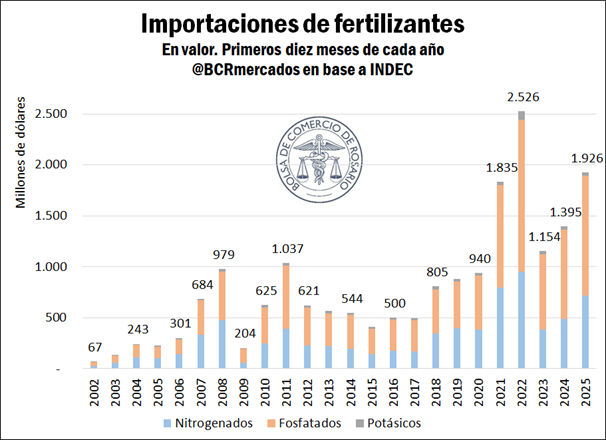
En términos de valor, las importaciones de fertilizantes totalizaron US$ 1.926 millones entre enero y octubre del 2025. Este dato es un 38% superior al nivel importador del mismo período del 2024, y sólo queda superado por el récord del año 2022 cuando los precios internacionales tocaron máximos históricos ante el conflicto armado entre Rusia y Ucrania.

Los dos principales renglones de las importaciones de fertilizantes se explican por la urea (principal fertilizante nitrogenado) y el fosfato monoamónico (también conocido como MAP, principal fertilizante fosfatado).

Entre ambos productos se encuentra cerca del 56% del volumen y el 61% del valor importado el año pasado (incluyendo sólo urea con contenido de nitrógeno superior al 45%, y MAP incluso mezclado con otros fosfatados).

Estos ítems de fertilizantes acumulan subas interanuales del 32% para la urea y del 19% para el fosfato monoamónico en volumen importado en lo que va del año. De esta manera, las importaciones entre ambos totalizan 2,07 millones de toneladas entre enero y octubre, el segundo mayor volumen para este período y cerca del 60% del volumen importado en lo que va del año.

Además, este nivel se ubica un 26% por encima del mismo período del 2024 y sólo un 3,8% por debajo del máximo de 2021.

Por su parte, los precios promedio de importación de los primeros diez meses del 2025 se ubican un 17% por encima del 2024 para la urea, en tanto el MAP anota un aumento interanual del 22%. No obstante, detrás de dichos promedios se registra una importante suba de los precios internacionales a lo largo del año hasta tocar un máximo relativo en julio/agosto de 2025 y, a partir de allí, seguir un sendero descendente.

En Argentina el 67% del consumo de fertilizantes se abastece con importaciones, tomando el promedio de los últimos cinco años.

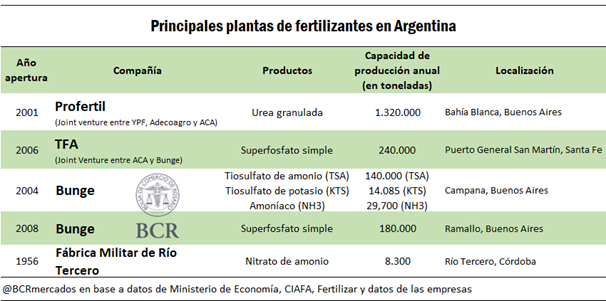
El tercio restante es abastecido con producción nacional. En el abastecimiento doméstico toma especial protagonismo Profertil, productor de cerca de la mitad de la urea que se consume en la República Argentina, con la planta más grande de Latinoamérica para este fertilizante, ubicada en Bahía Blanca.


Desde el 16 de octubre hasta mediados de este mes Profertil se encuentra con una parada de planta programada, lo que implicó una inversión de US$ 90 millones. Por ello, es probable que la participación de la importación en el consumo doméstico de fertilizantes muestre subas. En 2021, año con una parada de sesenta días de duración, la participación de las importaciones en el consumo subió al 80% del total.

Esta parada de Profertil no es la única de este año: la otra sucedió a mediados de marzo en el marco de las graves inundaciones sufridas en Bahía Blanca, que interrumpieron el abastecimiento de gas de la planta por algunos días.

Estas dos paradas son factores de peso a la hora de analizar el crecimiento de las importaciones de fertilizantes nitrogenados al país. Más allá de ello, las expectativas de CIAFA esperan un 2025 con crecimiento de la demanda de fertilizantes en Argentina.


(*) Los autores agradecen profundamente los aportes de la Cámara de la Industria Argentina de Fertilizantes y Agroquímicos (CIAFA) al presente artículo. 

Primicias Rurales

Fuente: Informativo Semanal BCR

Mapa comercial del trigo en Argentina

Mapa comercial del trigo en Argentina

Por Belén Maldonado – Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
El cereal argentino tiene un rol central en el abastecimiento interno y externo. La presente nota analiza cómo se estructura su comercialización en el país, dónde se origina, cuáles son sus principales destinos y qué modalidades contractuales predominan.

Rosario, lunes 8 diciembre (PR/25) — El trigo ocupa un lugar central dentro de la agricultura argentina: es el tercer cultivo más sembrado en el país, así como también el tercero en volumen de producción. Su cadena combina una fuerte presencia de la industria molinera, destinada mayormente a abastecer el mercado local, junto con un gran flujo comercial de trigo en grano hacia las terminales portuarias.

Así, este tradicional cereal argentino constituye una pieza clave tanto para el abastecimiento interno como para la generación de divisas a través de las exportaciones.

En este marco, resulta pertinente preguntarse ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en Argentina? ¿Qué modalidades de contratos predominan?

1.    Comercialización de trigo en el promedio de las últimas cinco campañas

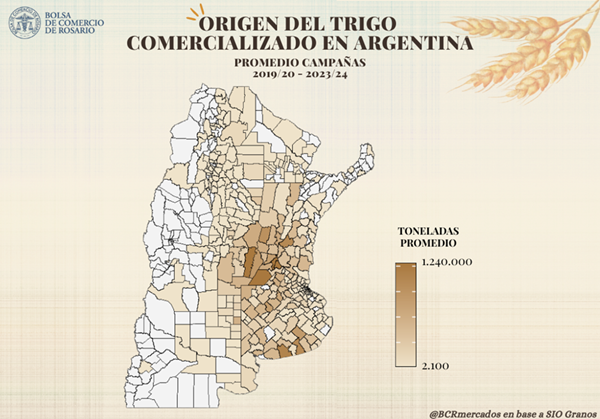
En base a datos de SIO Granos, se estima que, en promedio, se comercializaron 18,3 Mt de trigo por ciclo comercial durante las últimas cinco campañas. Más del 90% del trigo vendido en Argentina se originó en cuatro provincias: Buenos Aires (41%), Santa Fe (29%), Córdoba (12%) y Entre Ríos (9%). Hacia el interior de cada provincia, como departamentos de mayor producción sobresalen en Buenos Aires, los partidos del sur tales como Tres Arroyos, Necochea y Tandil; en Santa Fe, General López, Rosario y San Lorenzo, también sobre el límite sur provincial. En Córdoba, la mayor parte de la mercadería se origina en los departamentos del este, como Unión, Marcos Juárez y San Justo; mientras que en Entre Ríos, destacan los partidos del oeste, como Paraná, La Paz y Diamante, así como también el departamento de Gualeguaychú, al sureste de la provincia.
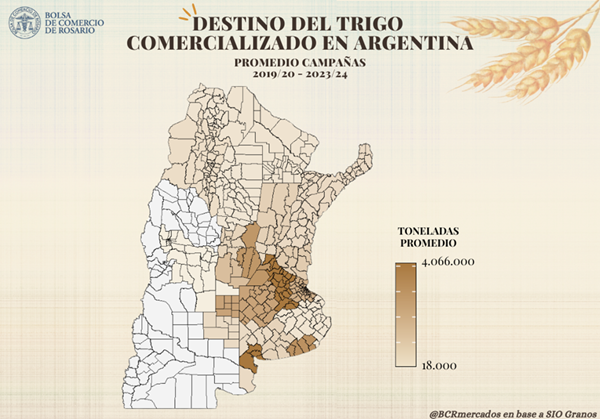
En relación al destino de la mercadería, cabe destacar que el trigo cosechado en Argentina tiene dos usos principales: la molinería para la obtención de harina destinada principalmente al mercado interno y, en menor medida, a la exportación, y la exportación del grano sin procesar. En general, la demanda interna (que incluye en gran medida la molinería pero también usos secundarios como semilla o alimentación animal) suele mantenerse constante con el correr de las campañas, en torno a las 7 Mt, mientras que el volumen exportado se ajusta según el saldo exportable disponible, dependiendo de la oferta de cada campaña, el dinamismo comercial doméstico y las condiciones del mercado internacional del cereal.

Como consecuencia, se estima que, en el promedio de las ultimas cinco campañas, el 55% del trigo comercializado tuvo como destino los puertos del país: de todo el trigo que se vende en el país, el 38% se dirigió al Gran Rosario, el 11% a Bahía Blanca y el 6% a Quequén. En términos de volumen, esto implica que aproximadamente 10 Mt de toneladas de trigo por campaña tuvieron como destino de entrega las zonas de las terminales portuarias. En este aspecto, resulta importante aclarar que estos valores promedio pueden verse distorsionados por dos campañas de fuerte sequía (2022/23 y 2023/24), que dejaron como resultado una producción atípicamente baja y, como consecuencia, un menor saldo exportable.

En lo que respecta a las demás regiones, se destacan las entregas en el Norte de Buenos Aires (zonas 5, 6, 7 y 21), donde se envió el 20% del trigo comercializado en las últimas cinco campañas, esto es, aproximadamente 3,7 Mt por ciclo comercial; y también el Centro-Este de Córdoba (zonas 8, 9 y 22), hacia donde se dirigió el 11% de la mercadería, que equivale a 1,9 Mt promedio. Precisamente, son estas dos provincias las que concentran la mayor cantidad de plantas de procesamiento de trigo en el país. Finalmente, el 14% restante tuvo como destino las demás regiones del país.
Llevando la mirada específicamente a las modalidades de comercialización, en promedio, el 43% de la producción se negocia de manera anticipada al inicio de la campaña comercial, la cual se extiende de diciembre a noviembre, en tanto que el 54% se negocia durante la misma campaña comercial. El restante 3% se negocia una vez finalizado el ciclo. Dentro de cada categoría, casi la totalidad de las operaciones (95%) corresponde a contratos de compraventa, en tanto los negocios de canje representan apenas el 5% del total negociado, en el caso del trigo.

Por otro lado, considerando el momento de entrega de la mercadería, se pueden distinguir dos tipos de contratos: con entrega inmediata, denominados “disponible/contractual”; y con entrega diferida, los cuales se conocen como “forward”1. La elección de la modalidad se relaciona principalmente con el momento en el que se negocia la mercadería.

En las operaciones registradas antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (+87%). Esto tiene sentido dado que la mercadería aún no fue cosechada y por ende no puede comprometerse la entrega inmediata, aunque los contratos negociados con entrega disponible/contractual previo al inicio de la campaña pueden deberse a mercadería proveniente de campos donde la cosecha comienza con anterioridad al inicio formal del ciclo comercial o negociaciones que se hacen apenas unos días antes de dicha fecha, comprometiendo mercadería pronta a recolectar. Por el contrario, en las operaciones que se llevan a cabo durante la campaña, predominan mayormente los contratos con entrega disponible/contractual (71%), al igual que en las negociaciones realizadas después de finalizada la campaña (86%).
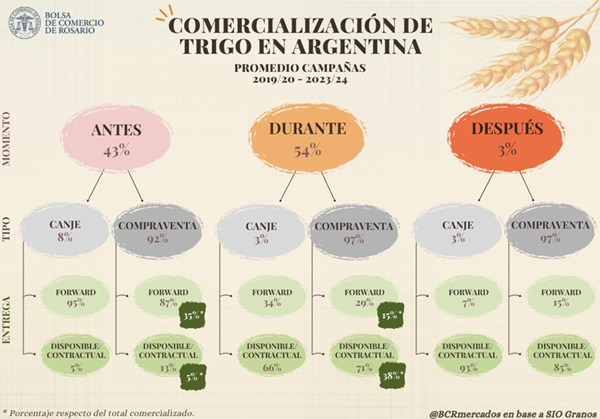
Considerando todas las combinaciones posibles de negociación, en promedio, el 38% del trigo se comercializa durante la compaña comercial, con contratos de compraventa y con entrega disponible/contractual. La segunda modalidad más utilizada es la mercadería negociada de manera adelantada a la cosecha, con contratos de compraventa y entrega diferida (35%). Le siguen, en orden decreciente de importancia, las operaciones de trigo durante la campaña, bajo contratos de compraventa y con entrega forward (18%), y la mercadería negociada antes del inicio del ciclo comercial, bajo contratos de compraventa y con entrega disponible/contractual (5%).

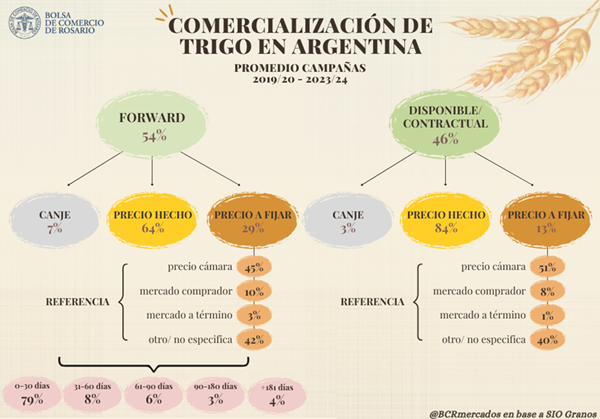
Otro aspecto relevante para analizar con la información disponible es la modalidad de fijación del precio; es decir, si la mercadería se comercializa a precio hecho o con precio a fijar. En el caso de los contratos con entrega disponible/contractual, la gran mayoría de las operaciones (84%) se negocia a precio hecho, en tanto el 13% se realiza con precio a fijar y el restante 3% se salda con entrega de mercadería, es decir, mediante operaciones de canje. Por su parte, en lo que respecta a los contratos forward, las negociaciones con precio a fijar mantienen un porcentaje más elevado (29%), al igual que las operaciones de canje (7%), aunque la modalidad de negociación más utilizada dentro de esta categoría también es el precio hecho (64%).

A su vez, cuando se negocia un contrato con precio a fijar, suele pactarse un mercado de referencia para dicha fijación. En este sentido, se advierte que casi la mitad de estos contratos utilizan el Precio Cámara (47%), una cotización de referencia publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones llevadas a cabo en el mercado físico de granos. En segundo lugar, se toma como referencia el mercado comprador (9%), mientras que apenas el 2% de los contratos utilizan el mercado a término. Cabe aclarar, no obstante, que el restante 42% de los contratos con precio a fijar no especifica la referencia, lo que puede afectar parcialmente el análisis y las proporciones efectivas para cada tipo de precio utilizado.

En relación con el momento de pago respecto de la entrega de la mercadería, se estima que el 68% de los contratos se pagan “contra entrega”, es decir, al momento de entregar la mercadería; el 21% se cancela con posterioridad a la entrega, y el 6% de manera anticipada. El restante 5% corresponde a operaciones de canje, que no implican un pago monetario sino en especie.

Por último, resulta importante mencionar los plazos de entrega que predominan en los contratos forward, es decir, cuando se negocia la mercadería con entrega a plazo. Se aclara que, para calcular los plazos de entrega, se toma como referencia la fecha límite de descarga de la mercadería en comparación con la fecha inicial en que puede entregarse la misma, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga de la mercadería.

De esta manera, se advierte que el 79% de la mercadería que se negocia bajo modalidad de contrato forward se entrega en un plazo entre 0 y 30 días a partir de que se habilita la posibilidad de descargar la mercadería. Esto implica que, en general, cuando se pacta un contrato con entrega diferida, dicha entrega suele establecerse para un mes en particular, lo que se asocia con la necesidad de la mercadería en un momento específico del año. Por su parte, siguiendo un orden cronológico, el 8% de la mercadería se entrega con un plazo entre 31 y 60 días, el 6% entre 61 y 90 días, el 3% entre 90 y 180 días, y el 4% en un plazo superior a 180 días.

2.    Comercialización de trigo en la campaña 2024/25

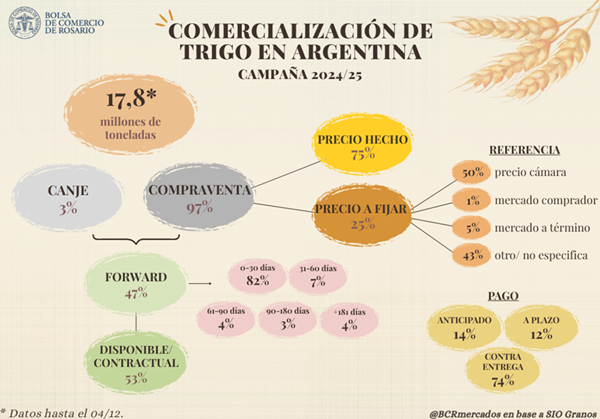
Finalizada formalmente la campaña de trigo 2024/25, los datos hasta el 4 de diciembre indican que la comercialización del cereal hasta el momento asciende a 17,8 Mt para dicho ciclo comercial. De esta manera, se infiere que el 28% de la mercadería se vendió antes del inicio de la campaña y el 60% se negoció durante; restando comercializar aproximadamente el 12% de la producción, según los registros de SIO Granos. Respecto a esto, resulta interesante mencionar que se advierten diferencias respecto al análisis del promedio, donde al momento del inicio del ciclo comercial ya se solía comprometer el 43% de la producción. Analizando específicamente por campaña, se observa que a partir de 2023/24 la proporción de mercadería vendida previo al inicio del ciclo comercial baja notoriamente, patrón que se repite en la campaña 2024/25 y 2025/26.

En cuanto a las modalidades de contratación, con los datos disponibles hasta el momento, casi la totalidad de los contratos de la campaña 2024/25 (97%) fueron de compraventa, negociando apenas el 3% de la mercadería como canje, en línea con el promedio. Lo que sí difiere son las proporciones de contratos distinguiendo la entrega de la mercadería: el 47% se negoció con entrega diferida y el 53% con entrega disponible/contractual, cuando el promedio indica que la mayoría de los contratos solían ser forward. Esto tiene que ver con que la proporción de contratos que se hicieron antes del inicio de la campaña fue baja en relación con el promedio, siendo este el momento en el que los contratos forward suelen predominar.

En cuanto a la fijación del precio, considerando el total de contratos de compraventa, 3 de cada 4 toneladas se negociaron con precio hecho, en tanto el restante se comercializó con precio a fijar. La referencia más utilizada resultó una vez más el precio cámara (50%), mientras que muy por detrás se posicionó el mercado a término (5%) y el mercado comprador (1%). Nuevamente, cabe aclarar que la proporción de contratos que no especifica la modalidad de fijación resulta muy elevada (43%), lo que puede influir en el cálculo de estos porcentajes. Finalmente, el 74% de los contratos de compraventa se saldaron con pago contra entrega de la mercadería, un porcentaje más elevado que lo observado en el promedio; mientras tanto, el 14% se pagó de manera anticipada y el 12% a plazo.
En lo que respecta a la campaña 2025/26, se registraron hasta la actualidad ventas de trigo por 8,8 Mt en SIO Granos, de las cuales 8,1 Mt se negociaron previo al inicio formal de la campaña el lunes pasado. De esta manera, se infiere que aproximadamente el 33% de la misma se comercializó de manera anticipada, similar a lo registrado un año atrás.

3.    Conclusión

En conjunto, los datos muestran que la mayor parte del trigo comercializado en Argentina se origina en cuatro provincias del centro del país, que conforman la denominada Pampa Húmeda. A su vez, más de la mitad de la mercadería tiene como destino las terminales portuarias del país (Gran Rosario y Sur de Buenos Aires), en tanto otra proporción relevante se dirige a las zonas de Buenos Aires y Córdoba, donde se concentran la mayor cantidad de plantas molineras. Respecto a la comercialización, el trigo se negocia principalmente bajo contratos de compraventa durante la campaña, con entrega disponible/contractual, a precio hecho y con pago contra entrega. También se advierte una gran proporción de negociaciones de compraventa previo al inicio de la campaña, con entrega diferida; aunque en las últimas campañas esta proporción disminuyó.

En general, se observa una predominancia a cubrir riesgo precio con negocios a precio hecho, en un marco donde existen mercados de referencia bien establecidos con un volumen de operaciones elevadas (de los cuales se obtienen los precios cámara) que facilita pactar un precio al momento de la negociación. Sin embargo, en las últimas campañas se advierte un ligero incremento en la proporción de contratos con precio a fijar, lo cual coincide con un crecimiento del volumen operado en el mercado a término (A3). Esto sugiere una adopción creciente de herramientas de cobertura en este mercado, siendo que el mismo ofrece mecanismos eficientes para gestionar riesgo precio. En promedio, se estima que se operó un volumen de aproximadamente 8,4 Mt de trigo en los últimos cinco años, existiendo potencialidad de seguir profundizando su utilización.

Por su parte, el hecho de que el 79% de la mercadería con entrega diferida se pacte para ser entregada en un plazo que se extiende entre 0 y 30 días, es decir, en un mes determinado, respondería a la necesidad de exportadores y molinos de planificar abastecimiento, minimizar costos de almacenamiento y asegurar disponibilidad de mercadería a lo largo del ciclo comercial.

A grandes rasgos, estas serían características claves del mercado de trigo en Argentina, que permiten tener una idea de cómo se estructura el circuito comercial de uno de los cultivos más importantes de nuestro país.


1En el presente artículo se considera que los contratos con entrega inmediata, denominados “disponible/contractual”, comprenden aquellos cuya fecha de entrega se pacta dentro de los 31 días posteriores a la concertación del negocio; mientras que, en los contratos con entrega diferida, o “forward”, refiere a las operaciones en las que la mercadería se descarga a partir de que haya transcurrido un mes desde la fecha de concertación.

Primicias Rurales

Fuente: BCR Informativo Semanal

El trigo se prepara para hacer historia: se lanza la 2025/26

El trigo se prepara para hacer historia: se lanza la 2025/26

Por Franco Pennino – Matías Contardi – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 6 diciembre (PR/25) — Rindes extraordinarios marcan el pulso a la campaña nueva, pero la abultada oferta y su consecuente presión logística profundizan la baja de precios, hoy en mínimos de ocho años.

Esta semana se largó oficialmente la campaña comercial 2025/26 de trigo en argentina, un ciclo que desde antes de la siembra viene prometiendo quedar en la historia como una de las campañas más importantes en nuestro país.

Las excelentes condiciones previas, consecuentes inversiones en tecnología y esfuerzos productivos están dejando rindes extraordinarios a medida que va avanzando la cosecha. Se ven testimonios de rindes astronómicos que llegan a superar los 100 qq/ha y GEA-BCR estima que el rendimiento promedio del trigo en la Región Núcleo podría llegar a 60 qq/ha (ver).

Para dimensionar los rendimientos que están arrojando las cosechadoras, vale ponerlos en perspectiva histórica. Según la información oficial de SAGyP, el mayor rendimiento registrado en una serie que inicia en la campaña 1969/70 corresponde al departamento de Monte (Buenos Aires), con 71,86 qq/ha en el ciclo 2009/10.

A lo largo de cincuenta y seis campañas y para cada uno de los departamentos agrícolas del país, solo en tres ocasiones al menos uno de ellos logró superar los 60 qq/ha. 

Un rendimiento que históricamente ocurrió apenas en el 0,02% de los casos (sobre casi seis décadas y para los 337 departamentos que llegó a relevar SAGyP) sea hoy la estimación promedio para la Región Núcleo ilustra por sí solo la magnitud excepcional de la campaña 2025/26.

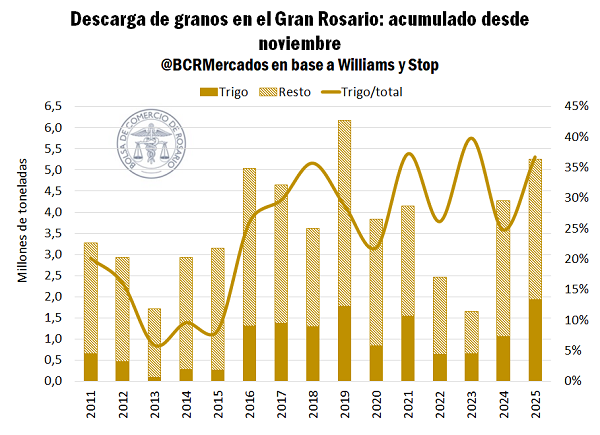
Bajo esta performance nunca vista, con el 47% de avance de cosecha a nivel nacional, las descargas de trigo en puertos del Gran Rosario alcanzaron máximos históricos, acumulando 1,98 Mt en noviembre, el doble que el promedio del último quinquenio y un 80% arriba de la media de la última década.

Sin embargo, no sólo es trigo lo que entra a los puertos, sino que la soja sumó otros 2,7 Mt, superando el ritmo de ingreso de los últimos diez años.

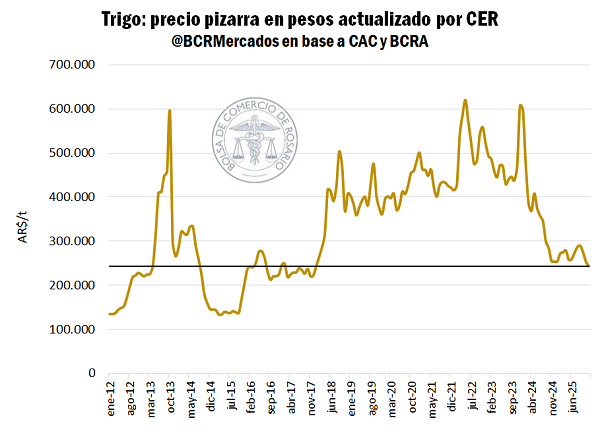
Con la ingente llegada del trigo nuevo al mercado, los precios disponibles se resintieron fuertemente. El cereal paso de promediar US$ 182/t durante los primeros veinte días de noviembre, a tocar piso en US$ 161/t y estabilizarse entre los US$ 165 y US$ 171/t en la semana. Comparando con el histórico y actualizando las cotizaciones en pesos según el efecto de la inflación, hoy el precio pizarra por trigo en Rosario es el más bajo desde diciembre del 2017.

Que el actual nivel de precios por trigo este en mínimos de ocho años, en una gran proporción es explicado por la impresionante oferta esperada para esta campaña y el contexto de elevados suministros globales. Sin embargo, hay dos factores determinantes que se están conjugando en el corto plazo para agudizar aún más la tendencia bajista: la presión logística y los diferenciales de precio por nivel de proteína. 

Por el lado del flujo, a la estacional presión de cosecha de trigo hay que sumarle el efecto de la guerra comercial USA -China y sus consecuencias en los envíos de soja hacia el exterior. Este escenario deriva en importantes flujos de mercadería hacia puerto y convierte a la logística en una variable clave para la determinación de precios.

En un contexto de elevada producción y necesidad de entrega de mercadería, el valor del “cupo” empieza a pesar considerablemente y se observan diferencias entre las cotizaciones para contratos con entrega inmediata y contractuales (dentro de los próximos 30 días) de hasta un 4% en el precio, para un mismo día y con descarga en el Gran Rosario.

Por el lado de la proteína, los precios de exportación llegan a distanciarse en US$ 10/t comparando un mismo mes de entrega. El FOB de diciembre 2025 para embarcar desde el Up-River se negocia en US$ 195/t para trigo con un nivel de proteína del 10,5% y en US$ 205/t con un nivel de proteína del 11,5%. Inclusive se han llegado a ver ofertas vendedoras para trigo con proteína 12,5% en diciembre por US$ 210/t.

El descuento en proteína se traslada hacia el mercado local, combinándose con los descuentos por prioridad de entrega, lo que explica la caída abrupta de las cotizaciones estas últimas semanas.

2.1- Mercado internacional: el FOB argentino no tiene rival

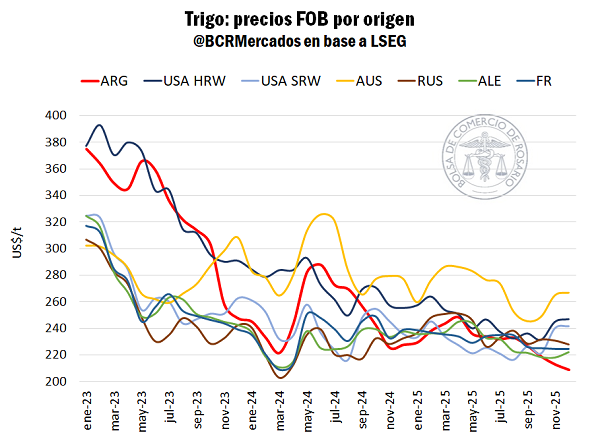
Centrándonos en el plano internacional, las condiciones climáticas en el hemisferio sur se presentan excepcionales. Australia, el mayor proveedor de trigo a esta etapa del año, presenta volúmenes de oferta sorprendentes. De acuerdo con ABARES, una agencia dependiente de su Departamento de Agricultura, las estimaciones de cosecha 2025/26 la posicionan 29% por encima del promedio de los últimos diez años y con perspectivas a ser tercera más grande de su historia. 

La historia para los volúmenes en Argentina es similar a la de Australia, aunque en la dimensión de precios existen grandes diferencias. A pesar de estar realizando sus labores en paralelo, el precio FOB del gigante de Oceanía se consolida como el más alto entre los principales exportadores mundiales, mientras que el precio de exportación argentino es el más bajo del grupo.

 Vale aclarar, sin embargo, que la distancia a los grandes centros de consumo de Asia, por ejemplo, distan fuertemente lo que afecta el valor al cual efectivamente se comercializa el grano en puerto de destino (CIF o C&F). Así todo, hay que remontarse a enero de 2020 para encontrar valores tan bajos para el FOB local.

3- La soja se suma a la presión de cosecha del trigo: el efecto de la guerra comercial USA- China

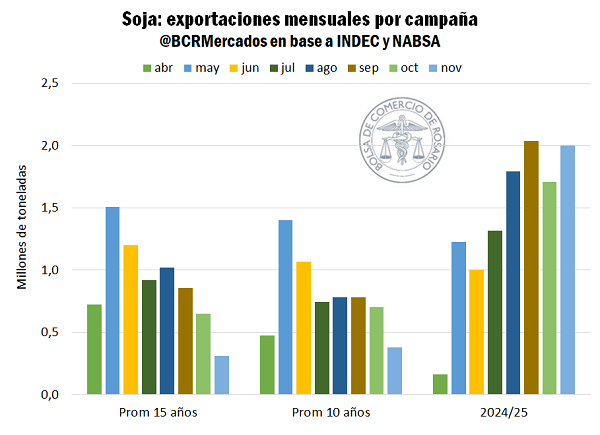
Durante noviembre se embarcaron 2 Mt de poroto de soja, récord para el mes y un 41% por encima del máximo anterior del 2019. En lo que va de la campaña, las exportaciones de soja llegan a 11,3 Mt, máximos en una década y el tercer valor más alto de la historia para esta altura del año. Este ciclo está rompiendo completamente con la estacionalidad habitual de los embarques de soja, siendo el efecto de la guerra comercial el principal culpable de ello.

Sin embargo, lo que hace aún más particular a esta campaña, es que el ritmo de exportaciones de derivados corre igual o incluso más rápido que el de poroto. A la tercer mejor marca exportadora de soja, hay que sumarle la segunda mejor de la historia en embarques de aceites, con 5,7 Mt, exportadas a solo 100.000 toneladas del récord de 2021 y 20,8 Mt embarcadas de harina, un 5% por encima del promedio para la última década. 

Fenomenal absorción externa que se materializa en el nivel de comercialización del mercado argentino, con 40 Mt comprometidas hasta ahora, el 81% de la producción y 20% por encima del año pasado a esta altura.

En esto deriva el hecho de que el ingreso de toneladas a puertos se mantenga en niveles tan elevados a esta altura del año.

}a necesidad de procesar toneladas y cumplir con contratos de derivados sumado a los embarques pactados de poroto, “ocupan espacio” en los puertos y se mezclan con los envíos de trigo, intensificando aún más los efectos de la presión de cosecha sobre la pizarra.

En términos gráficos, la programación de embarques para la primera mitad de diciembre es de 900.000 toneladas de soja, cuando el récord para todo el mes lo tiene el año 2018 con 873.000 toneladas.

Lo que incentiva aún más la operatoria de soja es que, a contramano del precio del trigo, las cotizaciones han aumentado en virtud de la menor oferta disponible y la necesidad de originación, lo que mantiene el precio de la pizarra promediando US$ 346/t a pesar de que Chicago ha venido cayendo un 3,3% desde que alcanzara máximos el 17 de noviembre.

El secretario del Tesoro Norteamericano, Scott Bessent, declaró este miércoles que China cumpliría con la parte de su acuerdo de originar 12 Mt de soja en el corto plazo, con una pequeña salvedad, en vez de completar ese volumen a fines de diciembre, ahora la fecha límite se corrió hacia fines de febrero del 2026.

Radiografía de la comercialización de girasol en Argentina

Radiografía de la comercialización de girasol en Argentina

Por Belén Maldonado – Bruno Ferrari – Patricia Bergero de la Bolsa de Comercio de Rosario (BCR)

El girasol es uno de los cultivos más relevantes del país, con una fuerte presencia exportadora. En la presente nota se analiza cómo se estructura su venta, qué modalidades contractuales predominan y las principales zonas de originación de la mercadería.

Rosario, martes 2 diciembre (PR/25) — Es innegable la relevancia del girasol de entre todos los cultivos extensivos argentinos, ya que ocupa el cuarto lugar en términos de superficie sembrada y el quinto en términos de producción.

Con más del 90% de la cosecha industrializada para obtener aceite y harina para el mercado interno y el externo, nuestro país se consolida como uno de los proveedores globales claves del aceite. Pero ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en Argentina? ¿Qué modalidades de contratos predominan?

Para responder estas preguntas, existen dos fuentes de información clave: la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) y la plataforma del Sistema unificado de Información Obligatoria de compraventa de granos (SIO Granos), que surgió de una resolución conjunta SAGyP y la Comisión Nacional de Valores (CNV).

En general, son bases de datos que se complementan, por la información que brinda cada una de ellas, considerando que en SIO-Granos pueden existir errores de carga y afectar parcialmente los análisis. Sin embargo, esta base tiene las ventajas de la obligatoriedad de declaración, la frecuencia y la disponibilidad diaria de los registros y un mayor nivel de detalle respecto de las modalidades de comercialización y origen/destino de la mercadería, entre otros datos.

Por estos motivos, la información presentada de aquí en adelante se elabora con datos de SIO Granos.

Se estima que, en promedio, se comercializaron 3,4 millones de toneladas (Mt) de girasol por ciclo comercial durante las últimas cinco campañas, en línea con una producción promedio de 3,7 Mt.

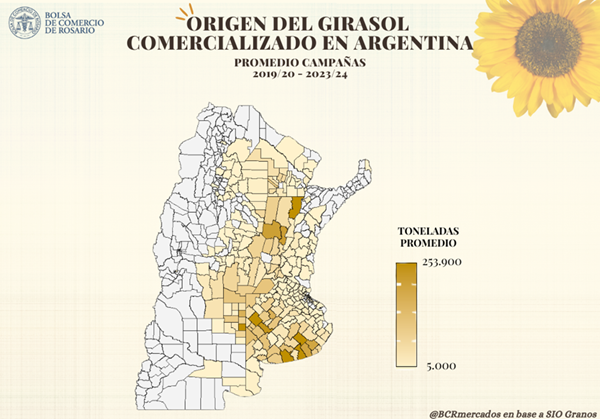
Más del 85% de la mercadería comercializada en el país se origina en tres provincias: Buenos Aires (60%), Santa Fe (15%) y La Pampa (11%). Dentro de estas tres provincias, la originación no resulta uniforme en todo el territorio, sino que, lógicamente, se encuentra ligada a las zonas de mayor producción del cultivo.

En Buenos Aires, sobresalen los partidos del sur, como Tandil, Necochea y Tres Arroyos, y del oeste, como Trenque Lauquen y Daireaux; en Santa Fe, predominan los departamentos del norte, principalmente General Obligado, San Justo y San Cristóbal; mientras que, en La Pampa, toman relevancia los partidos del noreste, como Catriló, Maracó y Conhelo.

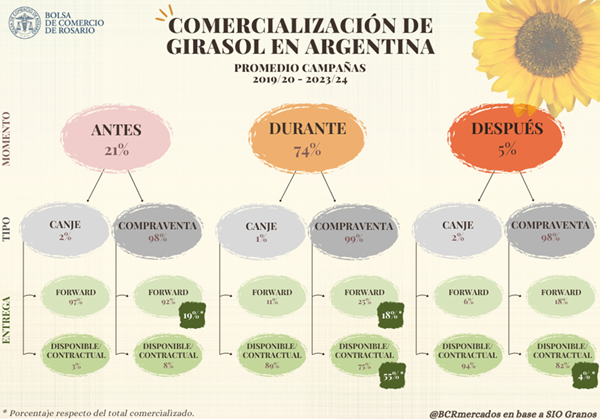
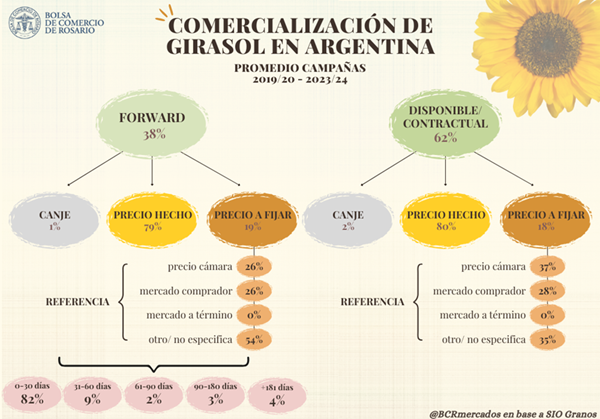
Llevando la mirada a la comercialización, casi tres cuartas partes de la producción (74%) se negocia durante la campaña comercial (enero a diciembre de cada año). El 21% de la producción se opera de manera adelantada; esto es, previo al inicio de la cosecha.

El restante 5% se negocia finalizado el ciclo. Dentro de cada categoría, casi la totalidad de las operaciones se realiza bajo compraventa, con las operaciones de canje representando menos del 2% del total negociado.

Por su parte, considerando el momento de entrega de la mercadería, se pueden distinguir dos tipos de contratos: con entrega inmediata, denominados “disponible/contractual”; y con entrega diferida, los cuales se conocen como “forward”. La elección de la modalidad se relaciona principalmente con el momento en el que se negocia la mercadería.

En las operaciones registradas antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (+92%). Esto tiene sentido dado que, al negociarse antes de comenzar la cosecha, es razonable que la mercadería se entregue con posterioridad, una vez recolectada de los campos.

Los contratos negociados con entrega disponible/contractual previo al inicio de la campaña pueden deberse a mercadería proveniente de campos donde la cosecha comienza previo al inicio formal del ciclo comercial, que se establece a modo de referencia el 1 de enero, o de negociaciones que se hacen apenas unos días antes de dicha fecha, comprometiendo mercadería pronta a recolectar.

Por el contrario, en las operaciones que se llevan a cabo durante la campaña, predominan mayormente los contratos con entrega disponible/contractual (76%), al igual que en las negociaciones realizadas después de finalizada la campaña (82%).


En promedio, el 55% del girasol se comercializa durante la compaña comercial, con contratos de compraventa y con entrega disponible/contractual. 

La segunda modalidad más utilizada es la mercadería negociada en precosecha, con contratos de compraventa y entrega diferida (19%).

Le siguen, en orden decreciente de importancia, las operaciones de girasol durante la campaña, bajo contratos de compraventa y con entrega forward (18%), y la mercadería negociada una vez finalizada la campaña, bajo contratos de compraventa y con entrega disponible/contractual (4%).

Otro aspecto relevante para analizar con la información disponible es la modalidad de fijación del precio; es decir, si la mercadería se comercializa a precio hecho o con precio a fijar. La gran mayoría de los contratos (80%) se negocia a precio hecho, en tanto el 18% se realiza con precio a fijar y el restante 2% se salda con entrega de mercadería, es decir, mediante operaciones de canje.

A su vez, cuando se negocia un contrato con precio a fijar, suele pactarse un mercado de referencia para dicha fijación.

El más utilizado es el denominado precio cámara (33%), una cotización de referencia publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones llevadas a cabo en el mercado físico de granos. En segundo lugar, se toma como referencia el mercado comprador (25%), mientras que para el resto de los contratos no se especifica.

Esto último, puede afectar parcialmente el análisis y las proporciones efectivas para cada tipo de precio utilizado.

En relación con el momento de pago respecto de la entrega de la mercadería, considérese que el 98% de la mercadería se negocia a través de contratos de compraventa

. El 82% se paga “contra entrega”, es decir, al momento de entregar la mercadería; el 8% se cancela de forma anticipada y el 8% restante a plazo. El otro 2% corresponde a operaciones de canje, que no implican un pago monetario.


Por último, resulta importante mencionar los plazos de entrega que predominan en los contratos forward, es decir, cuando se negocia la mercadería con entrega a plazo.

Se aclara que, para calcular los plazos de entrega, se toma como referencia la fecha límite de descarga de la mercadería en comparación con la fecha inicial en que puede entregarse la misma, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga de la mercadería.

De esta manera, se advierte que el 82% de la mercadería que se negocia bajo modalidad de contrato forward se entrega en un plazo entre 0 y 30 días a partir de que se habilita la posibilidad de descargar la mercadería.

Esto implica que, en general, cuando se pacta un contrato con entrega diferida, dicha entrega suele establecerse para un mes en particular, lo que se asocia con la necesidad de la mercadería en un momento específico del tiempo.

Por su parte, siguiendo un orden cronológico, el 9% de la mercadería se entrega con un plazo entre 31 y 60 días, el 2% entre 61 y 90 días, el 3% entre 90 y 180 días, y el 4% en un plazo superior a 180 días.

En cuanto a la campaña 2024/25, que se encuentra en curso y pronta a finalizar, las modalidades contractuales se mantienen en línea con el promedio de los últimos años.

 La única diferencia considerable es la preponderancia, hasta el momento, de los contratos forward (53%) por sobre los contratos disponibles (47%). En lo que respecta a la fijación del precio, la gran mayoría de lo negociado (81%) se realizó a precio hecho, mientras que el 18% se hizo con precio a fijar y menos del 1% se negoció como canje.

En conjunto, los datos muestran que la mayor parte del girasol comercializado en Argentina se origina en pocas provincias, donde predomina su producción. Asimismo, se negocia mayormente bajo contratos de compraventa durante la campaña y se pacta principalmente a precio hecho y con pago contra entrega.

En general, se podría pensar que esta prevalencia a operar con precio firme podría relacionarse con ciertas limitaciones para hacer coberturas o una mayor aversión al riesgo, en el contexto de un mercado no tan líquido tanto en el plano FAS como FOB por los volúmenes que se negocian.

Al mismo tiempo, la comercialización tiende a concentrarse en los primeros meses del ciclo comercial, con una tendencia a desacelerarse desde el mes de mayo en adelante. En este sentido, las fábricas tienden a generar volumen en el pico de la cosecha para luego distribuir la molienda a lo largo del ciclo comercial, con las mayores dificultades de tener disponibilidades de grano para procesar sobre el último trimestre de cada año.

A esto último se agrega que en el último cuatrimestre del año comienza a ingresar la cosecha de los principales productores del hemisferio norte, situación que tiende a acrecentar la competencia en el plano externo.

A grandes rasgos, estas serían características clave del mercado de girasol que permiten tener una idea de cómo se estructura el circuito comercial de uno de los cultivos más importantes de nuestro país.

Aclaración metodológica

Los datos analizados en el presente informe se obtuvieron tomando como referencia el promedio de las últimas cinco campañas finalizadas; es decir, desde la 2019/20 hasta la 2023/24. Para ello, se tuvieron en consideración únicamente las toneladas registradas como contratos, sumando las rectificaciones y ampliaciones, y restando las anulaciones.

A su vez, con el fin de evitar la doble contabilización, se consideraron exclusivamente las operaciones registradas como finales.

Los contratos con entrega inmediata, denominados “disponible/contractual”, son aquellos cuya fecha de entrega se pacta dentro de los 31 días posteriores a la concertación del negocio; mientras que en los contratos con entrega diferida, los cuales se conocen como “forward”, la mercadería se descarga a partir de que haya transcurrido un mes desde la fecha de concertación.

Para poder distinguir estas modalidades se tomó como referencia la fecha límite de entrega en relación con la fecha de concertación del negocio, considerando como disponibles/contractuales a aquellos contratos con límite de entrega dentro de los 31 días posteriores a la concertación del negocio, mientras que los demás fueron considerados forward.

No obstante, cabe mencionar que, dado que es imposible conocer con certeza cuándo fue el momento exacto de entrega de la mercadería, puede suceder que algunos contratos considerados forward por tener fecha límite de entrega superior a 31 días, se hayan descargado efectivamente en un plazo inferior.

Primicias Rurales

Fuente: BCR Informativo Semanal

La Bolsa de Comercio de Rosario va a elecciones sin lograr unidad interna

La Bolsa de Comercio de Rosario va a elecciones sin lograr unidad interna

La entidad elegirá nuevas autoridades este jueves en medio de disputas entre el oficialismo y una oposición que reclama recuperar el “poder de lobby”


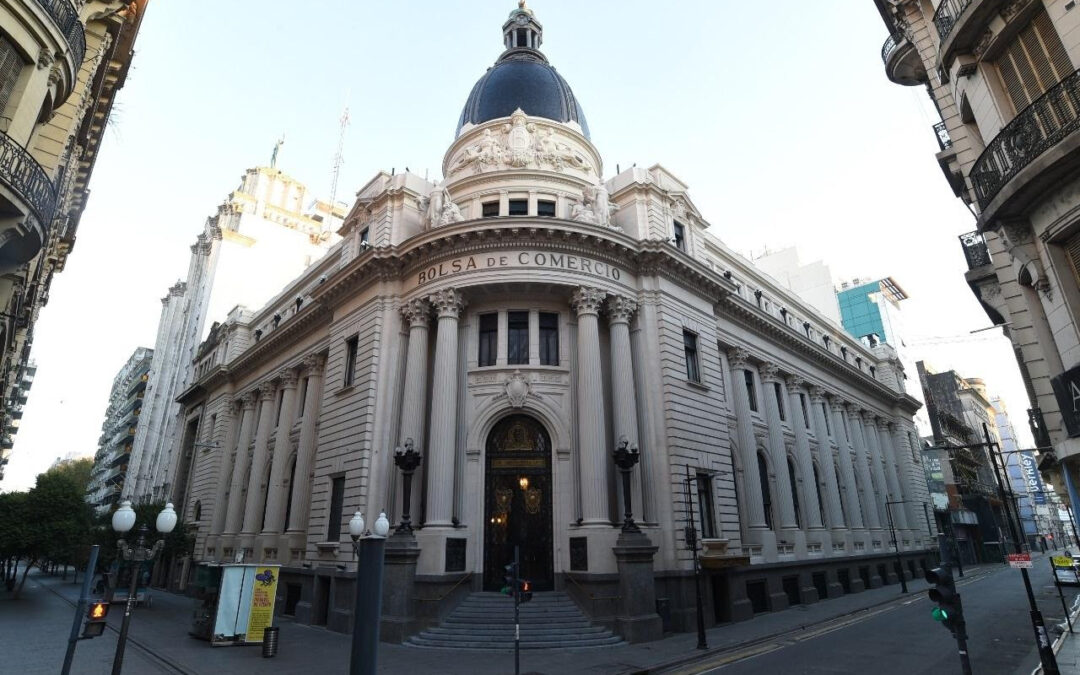
Edificio de la Bolsa de Comercio de Rosario, que aglutina a entidades y de las cadenas agrícola, ganadera y del sector bursátil, y que tendrá elecciones este jueves

Buenos Aires, martes 25 noviembre (PR/25) — La Bolsa de Comercio de Rosario, una de las entidades más importantes del país, concurrirá a elecciones internas este jueves, por tercera vez en 141 años de historia sin lista de unidad, en el marco de disputas internas entre el oficialismo y una oposición que reclama recuperar el “poder de lobby” de la institución.

Pablo Bortolato, vicepresidente del Mercado Argentino de Valores (MAV), encabeza la lista respaldada por el oficialismo del actual presidente de la BCR, Miguel Simioni, mientras que la oposición estará encabezada por Víctor Cabanellas secundado por Soledad Aramendi, presidenta de la Sociedad Rural de Rosario.

Aramendi dejó al descubierto parte de la lucha interna en la BCR, ya que, según supo la Agencia Noticias Argentinas, expresó en varias oportunidades que la entidad necesita «tener una institución a la altura de las circunstancias, una Bolsa lobbista que tenga sus comisiones técnicas, y que después ese material se utilice para resolver los problemas y transformar una gestión».

Muchos dirigentes interpretan la presencia de la Sociedad Rural de Rosario en la lista opositora como un avance de los dirigentes del campo sobre otros sectores con preponderancia hasta ahora, como el bursátil que representa Bortolato.

La BCR aglutina a entidades y dirigentes de las cadenas agrícolas, ganaderas y del sector bursátil, y en su lucha interna se mezclan en esta oportunidad intereses cruzados y diferencias que vienen desde la crisis del gigante Vicentín.

Luego de concluir de forma infructuosa las negociaciones para una lista de unidad, Bortolato alineó detrás de su postulación a la actual conducción y anuncia la continuidad de la gestión que inició Simioni, quien asumió en la institución con una imagen deteriorada por la caída de Vicentín y por la Causa de los Cuadernos que involucra a algunos empresarios del sector.

Bortolato afirmó recientemente que impulsará «una Bolsa de puertas abiertas” porque considera que existe “una relación con las entidades que tiene que seguir así», mientras que otros miembros del oficialismo confían en mantener la armonía con el Estado en sus distintos niveles, tanto provinciales como nacionales.

Agenda económica: calendario del INDEC y la evolución del dólar

Respecto de la relación con el Gobierno nacional, la gestión de Simioni asegura que existe una línea directa con el equipo económico, que se mantendrá en el caso de que triunfe la lista oficialista de Bortolato.

Desde la oposición que lidera Cabanellas hay, en cambio, objeciones a la poca injerencia de la BCR en políticas estratégicas del estado, y como ejemplo se menciona la licitación de la Hidrovía, en la que, dicen, la actual conducción no tuvo participación por falta de “poder de lobby” y desconexiones con el Gobierno nacional.tQJ7Vg

La lista opositora deja trascender que son optimistas de cara al resultado de la elección del jueves y señalan que puede pasar algo similar a las elecciones nacionales del 26 de octubre, cuando nadie esperaba el resultado que obtuvo La libertad Avanza.

Luego de años de lista de unidad, la incógnita es saber cómo quedarán las relaciones internas de la entidad de cara al futuro, y de forma independiente a quien logre el triunfo.

#AgenciaNA

Primicias Rurales