Las proyecciones de maíz temprano le marcan el pulso a la logística 2026

Las proyecciones de maíz temprano le marcan el pulso a la logística 2026

Por Matías Contardi – Franco Peninno – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Con una proyección récord de 61 Mt para el maíz 25/26, la alta participación de siembras tempranas anticipa un flujo logístico inédito hacia marzo-abril, que podría llevar los ingresos a puerto a máximos históricos y condicionar precios y comercialización.

Rosario, domingo 21 diciembre (PR/25) — La recarga de humedad en los suelos de los últimos meses y la regularidad de lluvias en pleno desarrollo crítico del maíz en gran parte del territorio nacional generan excelentes perspectivas para el maíz temprano en Argentina.

Según la Secretaría de Agricultura Ganadería y Pesca (SAGyP) prácticamente toda el área agrícola nacional tiene niveles de humedad que van de muy buenos a excesivos y prácticamente no hay maíces que estén en condiciones regulares o malas. }

Teniendo en cuenta lo que se ha visto con el desempeño de la cosecha de trigo este año, se hace muy difícil descartar aumentos en la producción de maíz para la nueva campaña.

Ya simplemente basándose en rindes normales, la expectativa de producción para la campaña maicera 2025/26 de GEA-BCR apunta a 61 millones de toneladas (Mt), un récord histórico.

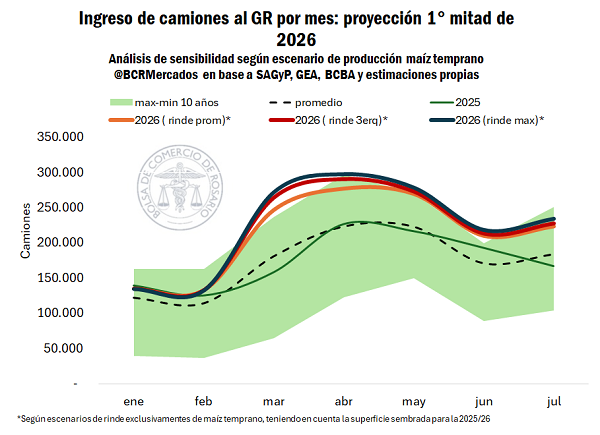
Pero si sobre esa base imputamos la alta participación de las siembras tempranas en el total, se tiene que ésta condicionará todo el flujo logístico a puerto a partir de marzo del año próximo.

Para comenzar, el área sembrada con maíz temprano alcanzó un récord este año, según estimaciones propias en base a datos de avances de labores de SAGyP. Sobre ello, haciendo un ejercicio teórico y extrapolando los rendimientos observados por cada delegación nacional en los últimos diez años, si el rinde se ubica en el promedio de la última década, la producción total de maíz temprano, que se cosecha en torno al mes de marzo, sería un 40% más alta que el promedio de los últimos cinco años. Ahora bien, si en base a las excelentes perspectivas que se tiene a la fecha el rinde alcanza el 75% de la mejor productividad histórica para cada zona, la cosecha de maíz temprano sería un 58% superior a la del último lustro y, finalmente, si iguala su mejor rendimiento, estaríamos hablando de una producción de maíz temprano un 70% superior al promedio de cinco años.

Partiendo de estos tres escenarios (rinde promedio, rinde al 75% de su mejor marca histórica y rinde máximo registrado a la fecha), y suponiendo que no hay una falla productiva generalizada, el potencial de flujo de maíz en el mercado interno sería inédito. Teniendo en cuenta que el despacho de maíz a puerto se registraría mayormente en torno al mes de marzo/abril, justo cuando comienza a cosecharse la soja, y en el marco de una producción récord de trigo, el ingreso de camiones a puertos del Gran Rosario podría ser un 80% mayor al promedio de los últimos 10 años, y entre un 25% y un 30% más alto que el máximo anterior. En otras palabras, se adelantaría la estacionalidad de descarga típica que se observa durante el mes de abril y marcaría máximos históricos para los meses de la cosecha gruesa.
En el mercado, los precios futuros de maíz ya reflejan optimismo por el lado del maíz temprano. La presión de cosecha es un viejo conocido en el mercado de granos, pero si se confirma una gran performance en la campaña 2025/26 puede acentuarse aún más.

Teniendo en cuenta las proyecciones récord para la cosecha del temprano, la relación entre los contratos de abril y julio (de referencia para el maíz temprano y tardío) es la más baja en por lo menos de la última década. Es decir, en base a la oferta esperada de maíz el año que viene, el “premio” que se negocia en el mercado de futuros por maíz temprano sobre tardío es mínimo.
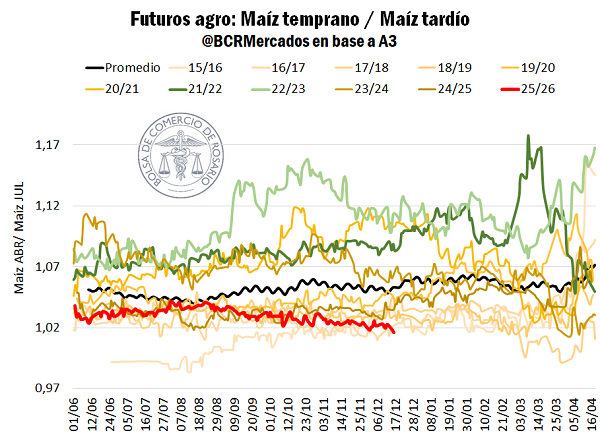
Esta dinámica es aún más relevante teniendo en cuenta el ritmo de comercialización de la campaña actual de maíz y de la 2025/26. De la actual campaña 2024/25 sólo se comprometieron por contrato 31,5 Mt de maíz, 20% menos que el año pasado a esta altura. Además, teniendo en cuenta la producción de esta campaña y neteando las toneladas de autoconsumo, aún quedaría por ponerle precio al 28% de la cosecha, cuando el promedio es del 9%. Mientras tanto, por la campaña 2025/26, se comprometieron anticipadamente 7,5 Mt, de las cuáles menos de la mitad tienen precio firme.

La soja no escapa a la espiral descendente del maíz

Para cerrar, un comentario respecto a la soja, cuyos fundamentos bajistas combinados con una oleada de ventas en Chicago marcaron la tercera semana consecutiva en baja. 

En Brasil el avance de la siembra de soja ya alcanza el 94% de la superficie objetivo a nivel nacional, 3,5 p.p. por encima de la media, por lo que el ritmo de implantación ya se puso completamente al día en los campos de ese hermano país. En su última estimación mensual, CONAB, la agencia gubernamental brasilera, apuntó su proyección de soja para el año que viene en 177 Mt, 6Mt más que el año pasado y récord histórico.

La oferta sudamericana sería mayor al año pasado y las buenas condiciones en Mato Grosso y Mato Grosso do Sul apuntalan el optimismo hacia 2026. Es en este escenario donde se enmarcan las especulaciones en torno a China y su ritmo de compras actual y futuro a Estados Unidos, el FOB brasilero para el año entrante se mantiene más competitivo en precio que el norteamericano.

En Chicago, el precio de la soja ya ajustó a la baja un 9% (US$ 38/t) desde el último pico de noviembre, cuando el optimismo por el acuerdo había llegado a su cenit. En ese entonces, la posición de los fondos especulativos llegó a un máximo de cinco años marcando un rally impresionante de compras netas por 230.000 contratos en veintiséis días hábiles que impulsó el precio en US$ 50/t. Desde entonces y frente a la decepción por la mediocre materialización del acuerdo, la evolución de la cartera cambió completamente su dirección y ya se desarmó en un 30%, presionando las cotizaciones.
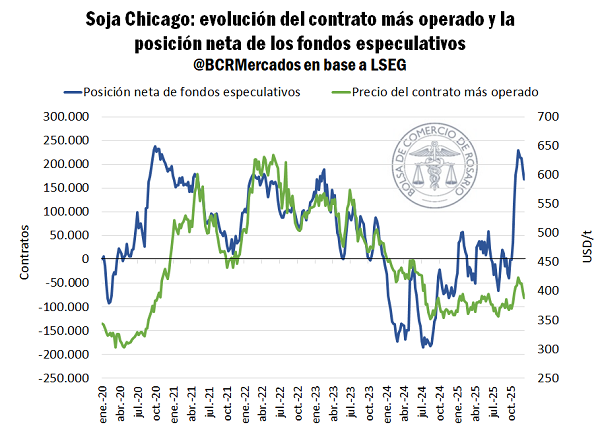
Más allá del desarme de posiciones largas de estas últimas semanas, los fondos mantienen una cartera comprada estimada en 168.000 contratos, máximos desde el 2023.

Por lo tanto, aún resta mucho “poder de fuego” para continuar con el desarme lo que podría acentuar la tendencia bajista en Chicago, si es que las expectativas frente al flujo internacional de soja no cambian de rumbo. 

Primicias Rurales

Fuente: Informativo Semanal de la BCR
Diagnóstico del ciclo ganadero argentino

Diagnóstico del ciclo ganadero argentino

 Por Franco Ramseyer – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Con la faena de hembras al 47,4% y una tasa de extracción que supera el 26%, no se evidencia aún con claridad un cambio de fase en el ciclo ganadero. Pese a ello, la tasa de extracción en noviembre disminuyó de manera considerable.

Rosario, miércoles 12 diciembre (PR/25) — Un tema que se debate habitualmente en Argentina es en qué fase se encuentra el ciclo ganadero.

Este fenómeno, relacionado con los tiempos biológicos de la hacienda, puede definirse como la oscilación pendular de la actividad ganadera y de sus variables representativas.

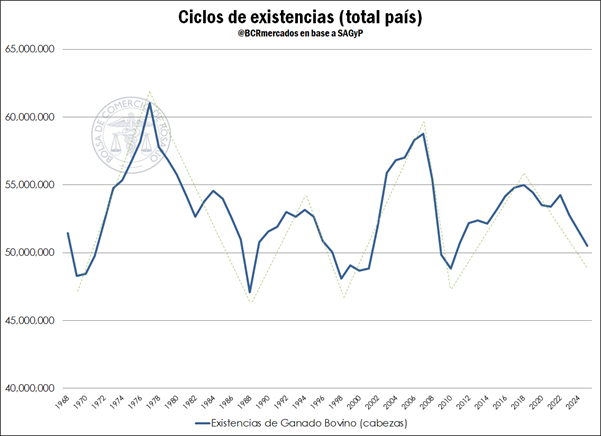
Una manera habitual de medir el ciclo es mediante las fluctuaciones en las existencias de bovinos: estas no siguen una tendencia constante, sino que atraviesan periódicamente fases de expansión y de contracción, conocidas como “retención” y “liquidación”, respectivamente.

Las fases de liquidación son períodos en los cuales los productores se desprenden de sus existencias, generando un incremento de la oferta en el corto plazo, mientras que las fases de retención son aquellas en las que los productores retienen vientres para poder ampliar la oferta futura, generando en el corto plazo una retracción de la oferta.

La causa de este comportamiento cíclico de la oferta ganadera radica en el doble carácter del ganado vacuno hembra, que es simultáneamente un bien de consumo (en tanto puede faenarse inmediatamente para la producción de carne) y un bien de capital (dado que puede retenerse a las hembras para su procreación y aumento futuro de la oferta).

Son diversos los factores que desencadenan el paso de una a otra fase del ciclo ganadero. Un aspecto importante es el climático. Una sequía severa, como la ocurrida en 2023, puede reducir la disponibilidad y calidad de pasturas, forzando a los productores a liquidar vientres. Otro factor de relevancia es el precio de la hacienda: en contextos con precios al alza, los productores pueden verse tentados a retener hembras para incrementar la oferta futura, lo que paradójicamente genera una reducción de la oferta en el corto plazo.

También hay otros factores como los precios de los insumos, la rentabilidad relativa de la ganadería en comparación con la agricultura, los precios de los bienes sustitutos, variables macroeconómicas y también políticas. Todo esto puede generar cambios en los incentivos de los productores ganaderos, y las decisiones resultantes pueden orientar el ciclo hacia una fase u otra.

Hay diferentes enfoques para cuantificar un ciclo ganadero.

Como muestra Gluck (1977), el mismo puede medirse desde la perspectiva de las existencias, la faena, los precios, la relación faena/existencias y la proporción de vientres en la faena. A continuación, se procederá a tomar la primera de estas definiciones, es decir, el ciclo de existencias; y luego se reforzará el análisis observando los indicadores de faena/existencias y de proporción de vientres en la faena.

Se considera que, dentro de un ciclo, la fase de liquidación comienza un año después de haberse alcanzado el máximo registro de stocks, hasta el mínimo relativo siguiente, e inversamente la fase de retención comienza en el punto posterior al mínimo y se extiende hasta el siguiente máximo relativo.


Bajo este enfoque, el último ciclo completo en Argentina se habría desarrollado entre 2008 y 2018. Inicialmente, se produjo una fase de liquidación de tres años de duración entre 2008 y 2010, y desde 2011 comenzó una fase de retención que se extendió hasta 2018, con una breve interrupción en 20141. Desde 2019 en adelante, las existencias de bovinos cayeron todos los años con excepción de 2022, cuando presentaron un incremento del 1,5% interanual. Se considera que una fase de retención requiere de una duración mínima de alrededor de tres años (Gluck, 1977; Tobar, 1998), que es el tiempo que aproximadamente debe transcurrir entre la decisión de retener vientres, la posterior procreación y el subsiguiente engorde hasta la obtención de un novillo2. Por este motivo, se considera que los stocks de ganado se encuentran en una fase de liquidación desde 2019 en adelante, acelerada por la sequía de la campaña 2022/23, que deterioró las pasturas y forzó a la liquidación de existencias.

¿Hay señales de cambio de fase?

Eventualmente, la fase de liquidación llegará a su fin y comenzará una nueva fase de retención, para completar el ciclo comenzado en el año 2019. Lo que no se sabe exactamente es cuándo sucederá esto. Para indagar acerca de si el ciclo ganadero se está encaminando o no hacia una fase de retención, resulta relevante observar la dinámica de dos indicadores clave: el porcentaje de faena de hembras sobre el total y la tasa de extracción.

Participación de hembras en la faena

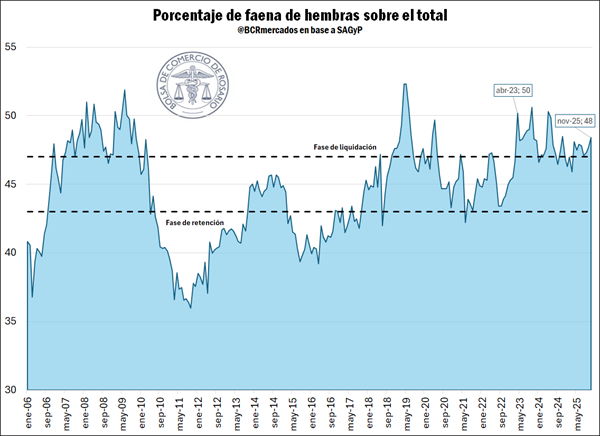
Uno de los primeros indicadores que se observan al momento de determinar si nos encontramos en una fase de retención o de liquidación es la proporción de hembras que componen la faena, siempre que se mantengan estables las tasas de extracción general. Cuando este indicador supera por varios meses límites del 47% a 49% suele estar asociado a un proceso de liquidación. Por el contrario, cuando ese porcentaje resulta inferior al rango 42% – 44%, se puede inferir que lo que está primando es una decisión de retención.

En los primeros once meses del corriente año, la faena de hembras alcanzó una participación del 47,4% de la faena total, ubicándose moderadamente por debajo del registro del 47,8% correspondiente al período enero a noviembre de 2024. En el año en curso, se remitieron a faena cerca de 169.000 hembras menos que en el mismo periodo del año anterior. Pese a ello, el indicador todavía no presenta señales que permitan inferir de manera clara un cambio de fase, dado que los registros mensuales continúan por encima del 47%, inclusive con el dato de noviembre posicionándose en 48,4%.


Tasa de extracción

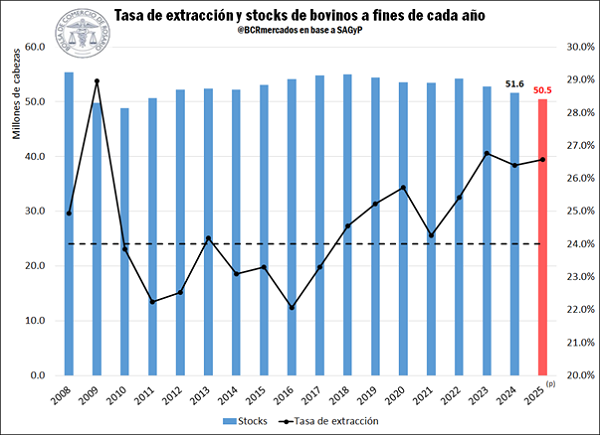
Otro indicador que se suele observar para determinar el estado de una fase es el de la tasa de extracción, que puede ser aproximada a partir de la relación entre la faena total durante un año y el stock de bovinos al comienzo del mismo.

Siguiendo la evidencia presentada por Gluck (1977), existe un valor umbral del 24%: niveles por debajo de esta cifra suelen asociarse a períodos de retención (como ocurrió entre 2011 y 2018, donde el promedio fue del 23,2%), mientras que valores superiores sugieren una fase de liquidación.

En 2025, si la faena de diciembre sigue los patrones estacionales, este indicador podría cerrar el año en un rango de entre 26% y 26,5%, compatible con una fase de liquidación. Los años 2023 y 2024 tuvieron una tasa de extracción similar (26,8% y 26,4%, respectivamente), siendo los únicos que superaron el 26% considerando desde 2010 en adelante. En estos dichos, el stock en promedio cayó un 2,4% interanual.

A pesar de ello, en el mes de noviembre de 2025 la faena presentó una caída significativa en la serie desestacionalizada, traccionada por el buen estado de las pasturas en gran parte del país y por la fortaleza de los precios.

La tasa de extracción que surgiría de anualizar este dato mensual, filtrado por estacionalidad, se ubicaría en 24%, lo que brinda una primera señal temprana acerca de un posible cambio de fase que podría estar gestándose.

En base a los indicadores de porcentaje de faena de hembras y de tasa de extracción, se proyecta que las existencias a fines de 2025 podrían tener una caída interanual cercana al 2,2%, pudiendo ubicarse los stocks al 31 de diciembre del corriente en un registro cercano a las 50,5 millones de cabezas.

En conclusión, el análisis de las variables del ciclo ganadero no permite inferir con certeza un cambio de fase.

Por un lado, el indicador de porcentaje de hembras en la faena total se mantiene en niveles compatibles con una fase de liquidación.

Por otra parte, la tasa de extracción podría cerrar el año en un rango entre el 26% y el 26,5%, también compatible con una fase de liquidación. Pese a ello, la faena de noviembre analizada de manera aislada sí podría ser compatible con una posible transición hacia una fase de retención.

Todavía resulta temprano para confirmar este escenario, ya que los indicadores considerados no permiten una lectura unívoca; por este motivo, resultará imprescindible seguir monitoreando de cerca tanto estas variables como así también la evolución de los precios y de las existencias.

Como mencionó Rosgan en su informe de la semana pasada, si no se presenta un plan estratégico orientado a la recomposición del rodeo, estas señales tempranas de retención podrían verse interrumpidas en el corto plazo.

Fuente: BCR Informativo Semanal
Primicias Rurales


Bibliografía

Basualdo, E. M. y Arceo, N. (2006). Evolución y situación actual del ciclo ganadero en la Argentina. Realidad Económica, 221. 7-30.
Gluck, S. (1977). Anatomía del Ciclo Ganadero Argentino. Ensayos Económicos. Banco Central de la República Argentina. 59-89.
Silva, A. (2006). Descripción y Análisis del Ciclo Ganadero Argentino. Asociación Argentina de Economía Agraria.
Tobar, J. C. (1998). Notas sobre la estructura económica argentina. Rosario: Homo Sapiens.
1 Consideramos aquí que, por la duración y magnitud de la caída de stocks de 2014, la misma no es suficiente para constituir una fase de liquidación en sí misma, ya que sólo duró un año, con una leve caída de 0,4%. Es decir, se adopta aquí una perspectiva de mediano plazo, similar a la planteada por Basualdo y Arceo (2006). Pese a ello, cabe mencionar que en el trabajo de Gluck (1977) existe el antecedente de una fase de liquidación de un año de duración, en 1950.
2 Cabe mencionar que Silva (2006) caracterizó una fase de retención de dos años, pero en ningún caso se registra una de tan solo un año. 

Impacto de la baja de DEX entre los principales productos agro

Impacto de la baja de DEX entre los principales productos agro

Por Matías Contardi – Tomás Rodriguez Zurro – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
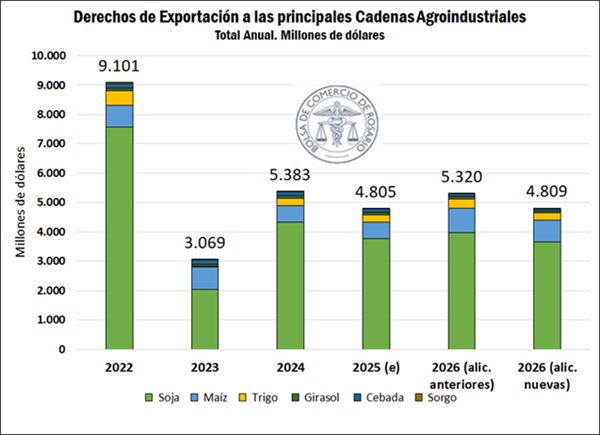
El 9 de diciembre el ministro de Economía anunció una baja permanente en los DEX de los principales productos agro. Esto implica una mejora en los precios FAS Teóricos y una disminución en la presión fiscal directa para el sector de USD 511 millones.


Rosario, domingo 14 diciembre (PR/25) — El ministro de Economía – Luis Caputo – anunció el 9 de diciembre una baja permanente en los Derechos de Exportación (DEX) de los principales productos agroindustriales exportados por Argentina. El día de hoy, viernes 12 de diciembre se publicó en el Boletín Oficial el Decreto 877/2025, el cual oficializa dicha rebaja de DEX para los principales productos agro.

En general, se estableció una reducción aproximada del 20% para el trigo, girasol y cebada, mientras que de un 10% para los productos del complejo soja y para el maíz. Específicamente, para los principales productos las alícuotas se reducen de la siguiente manera:

– Soja: de 26% a 24%

– Subproductos de soja: de 24,5% a 22,5%

– Trigo y cebada: de 9,5% a 7,5%

– Maíz y sorgo: de 9,5% a 8,5%

– Girasol: de 5,5% a 4,5%


Impacto fiscal año 2026: US$ 511 millones menos de recaudación por DEX

La rebaja de alícuotas para los principales granos y derivados se estima tendrá un impacto fiscal directo de US$ 511 millones en el año 2026, dejando la recaudación por este concepto en un estimado de US$ 4.809 millones bajo el nuevo esquema, lo que representa una caída del 10% con relación a lo que se proyectaba a recaudar bajo el esquema de alícuotas anterior.

No obstante, comparando con lo estimado a recaudar para el año 2025, la recaudación proyectada se mantiene prácticamente estable (US$ 4.805 millones vs. US$ 4.809 millones).

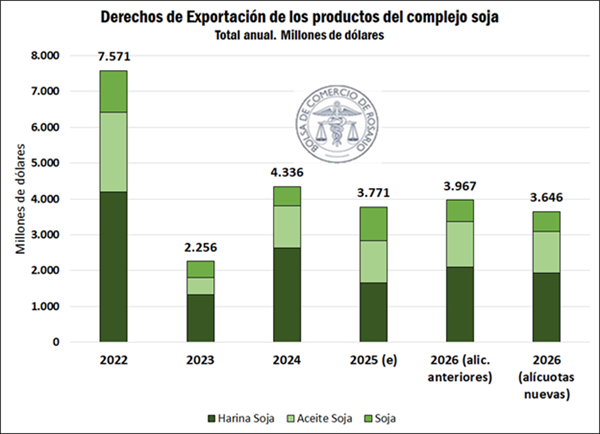
La explicación a esta estabilidad interanual a pesar de la baja de alícuotas se encuentra en el programa de “retenciones 0%” que estuvo vigente a fin de septiembre. Bajo ese esquema, se declararon para vender al exterior casi 20 Mt que no tributaron Derechos de Exportación, lo que representa casi un 20% de las 106 Mt vendidas al exterior durante el año que corre. Además, de esas 20 casi 14 Mt fueron de productos del complejo soja, que están gravados por una alícuota superior al resto y que, de haber sido gravadas hubieran elevado la recaudación del año pronto a finalizar.


Impactos en los precios FAS Teóricos:  La baja en DEX mejora la capacidad de pago en el mercado local

La menor carga impositiva, fruto de la reducción en Derechos de Exportación (DEX), conlleva a un incremento en el poder de compra del sector exportador, apuntalando el precio que puede negociarse en el mercado interno. Es decir, la reducción de DEX implica un incremento potencial en el precio percibido por el vendedor (productor, acopiador etc.) debido a las características propias del comercio internacional de granos.

Esta no ha sido el primer recorte a las alícuotas de exportación de productos agroindustriales del año, sino que en contadas ocasiones se han reducido, de forma temporal primero y permanente después, incrementando el poder de compra del sector exportador frente a un mismo precio de venta.

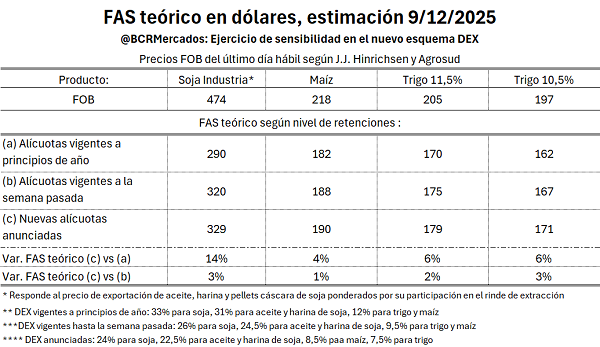
En base a los precios actuales, es posible analizar cómo varía el FAS teórico (capacidad teórica de pago) con distintos niveles de alícuotas. En lo inmediato, dado un mismo precio de venta, el FAS teórico con el nuevo nivel de retenciones anunciado para el complejo soja aumenta un 3% si comparamos con los DEX vigentes a la semana del 5 de diciembre.

Sin embargo, a la hora de comparar el efecto de reducción de retenciones en términos interanuales, la diferencia es mucho más significativa. Hacia comienzos del 2025 el sector agroindustrial afrontaba retenciones del 33% para soja y del 31% para aceite y harina de soja. Si estas alícuotas se hubieran mantenido hoy en día, el FAS teórico de la soja sería de US$ 286/t. Con el nivel de retenciones anunciado recientemente, el FAS teórico es de US$ 326/t, un 14% más.


Actualización de los cuadros comerciales: Resta que se le fije precio a 26,37 Mt entre soja y maíz 2024/25 y 21,12 Mt de trigo nuevo 2025/26

Desde el plano comercial doméstico, todavía se está transcurriendo la campaña 2024/25 de soja, maíz, sorgo y girasol. En el caso de trigo y cebaba acaba de comenzar en el mes de diciembre el nuevo ciclo comercial 2025/26. Al mismo tiempo, se recalca que, en el girasol, si bien aún está transitando la campaña 2024/25, en el mes de enero ya inicia oficialmente la nueva campaña 2025/26.

Si se hace foco en los dos principales cultivos en materia de producción, falta que se le ponga precio a 26,37 Mt entre soja y maíz 2024/25, que equivale a unos USD 6.937 millones según la valuación FAS a precios actuales. Por el lado del trigo, que recién comienza el ciclo 2025/26 falta que se le ponga precio a 21,12 Mt que equivale a unos USD 3.612 millones en términos de valuación FAS.

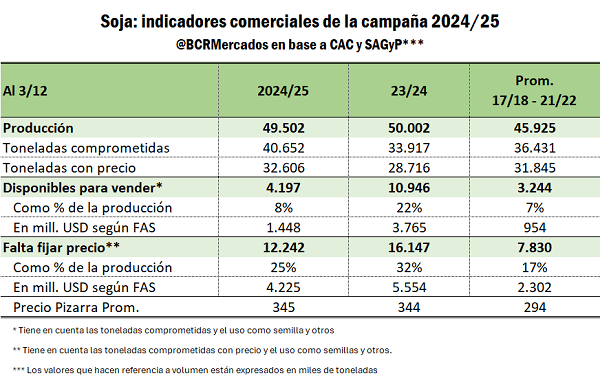
A continuación, se presentan los cuadros comerciales actualizados a comienzos de diciembre de los tres principales granos producidos en Argentina:

Por el lado de la soja, en el mercado local ya se comprometieron 40,6 Mt de la campaña 2024/25 a comienzos de diciembre, de las cuales 32,6 Mt ya tienen precio firme. En este marco, aún quedan por comercializar 4,2 Mt adicionales de la campaña actual y falta ponerle precio a 12,2 Mt. En términos relativos de la producción, se arriba a que un 25% de la cosecha aún no tiene precio firme, mientras que la campaña previa a igual fecha faltaba el 32% respectivamente.

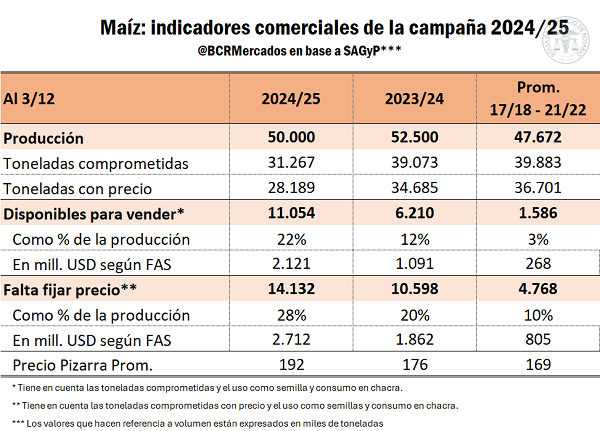
Por el lado del maíz, partiendo de una producción 2024/25 estimada en 50 Mt ya se comercializaron 31,26 Mt, de las cuales 28,18 Mt ya tienen precio firme. Si se centra el foco en el maíz que entra al circuito comercial, aún quedan por vender 11,05 Mt y que se le ponga precio 14,13 Mt. En este sentido, falta que se le ponga precio al 28% de la producción estimada, frente al 20% registrado a igual fecha del año pasado.

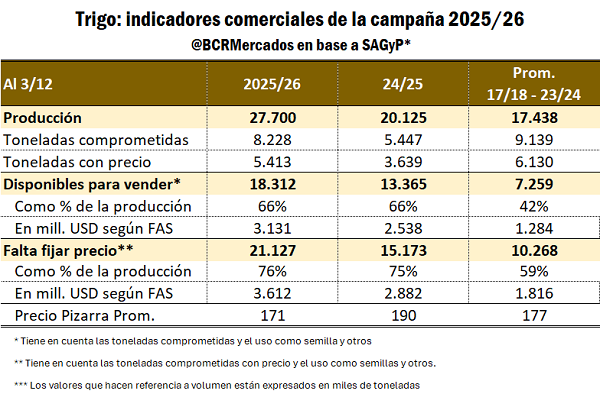
Por último, en el caso del trigo, recientemente terminó la campaña comercial 2024/25 y ya se dio comienzo al ciclo 2025/26, que viene con un gran salto en materia productiva al arribarse a récord de 27,7 Mt.

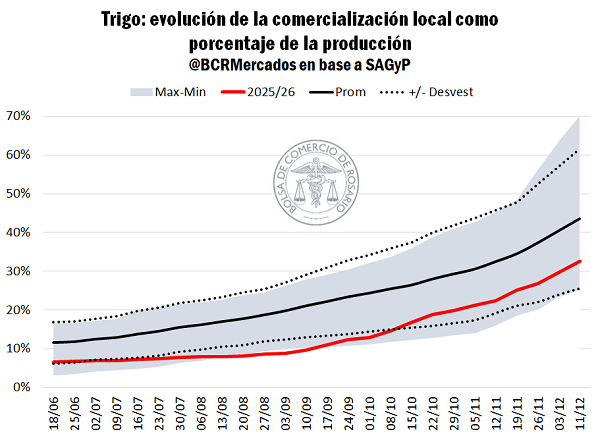
En materia comercial, en las últimas semanas comenzó a acelerarse el ritmo de ventas domésticas, pero hasta el momento se vendieron 8,23 Mt y se le puso precio a 5,4 Mt. En este sentido, solo el 19% de la producción estimada 2025/26 tiene precio firme, por lo que la baja en DEX tiene un impacto amplio en lo que es la nueva campaña.

Hacia adelante, resta que se comercialicen 18,31 Mt de trigo y que se le ponga precio a  21,13 Mt según las últimas estimaciones disponibles en materia de producción. En relación con la producción, falta ponerle precio al 76% del total, guarismo relativamente en línea con el año pasado, aunque más alto que el promedio de las últimas ocho campañas.

Primicias Rurales
Fuente: BCR Informativo Semanal
La rebaja de DEX en trigo da un respiro a los precios del cereal

La rebaja de DEX en trigo da un respiro a los precios del cereal

Por Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
La baja de DEX impulsó un 4% el trigo en Rosario, mientras EE. UU. marca récord de exportaciones de maíz y la soja ajusta en Chicago por el lento avance de ventas a China.


El anuncio de reducción de Derechos de Exportación (DEX) tomó por sorpresa al mercado y llega justo a tiempo para darle más aire a las cotizaciones de trigo que vienen sintiendo el rigor de la presión de cosecha (ver).

La pizarra Rosario por el cereal llegó a marcar los US$ 161/t y la última rueda previa al anuncio de baja de DEX cotizó en US$ 165/t, cuando a principios de noviembre el trigo superaba los US$ 180/t.

Las retenciones a la exportación de trigo pasan de 9,5% a 7,5%, alícuota ya anunciada en el Decreto 877/2025. En términos proporcionales, es la reducción más importante de todas las anunciadas. Una menor carga impositiva implica que el poder de compra del sector exportador aumenta para un mismo precio de venta FOB. Este mayor poder de compra es susceptible de trasladarse hacia el mercado local en forma de precios más altos.

Haciendo un ejercicio teórico de sensibilidad en el poder de compra exportador según el régimen de retenciones vigente, el FAS teórico aumenta entre un 2% y 3% comparado con el nivel de DEX previo al anuncio. Replicando el mismo ejercicio, pero ahora contra el nivel de retenciones de principios de este año, entonces el FAS teórico es entre un 5% y 6% más alto.

En la práctica, el resultado fue bastante similar que en la teoría. La pizarra Rosario para el 9 de diciembre, día del anuncio de reducción de retenciones, el precio del trigo alcanzó los US$ 171/t, un 4% más que la rueda anterior. Al mismo tiempo, el mercado a término también reflejó las mayores cotizaciones, desplazando toda la curva de futuros US$ 3/t hacia arriba.

El hecho de que la respuesta sea tan inmediata en precios se explica en gran parte por el volumen de Declaraciones Juradas de Venta al Exterior (DJVE) registrado previo a la reducción de DEX. Eran solo 2,9 Mt en DJVE, cuando las proyecciones de exportación para esta campaña alcanzan las 17 Mt, cinco veces y media más de lo registrado. Contexto que da lugar a que la mayor parte de las toneladas a exportar de trigo para esta 2025/26 puedan beneficiarse de aranceles más bajos.

Sin embargo, el efecto positivo en los precios, debido a la mejora en poder de compra, puede verse opacado en parte por un posible aumento en la intención de venta interna, oferta atraída justamente por estos precios más elevados.

Teniendo en cuenta que la campaña recién comienza y la cosecha se estima en un récord de 27,7 Mt, 38% más que el año pasado, la oferta de este año está en máximos y es susceptible de volcarse al mercado con más intensidad frente a una mejora del precio en el corto plazo, sobre todo a sabiendas de los bajos niveles que se han venido barajando.  Además, hasta ahora solo se comprometieron 9 Mt de trigo, el 33% de la cosecha esperada, 11 p.p. por detrás del promedio a esta altura. Dando lugar a un posible desplazamiento de la oferta. Inclusive, comparando en términos absolutos contra la anterior campaña récord, la 2021/22, a esta altura ya había 12 Mt comprometidas de trigo en el mercado local, un 32% más, con una producción que fue un 20% menor.

Es importante tener en cuenta que el actual mercado por trigo muestra una gran heterogeneidad en términos de calidad y, por ende, en precios. Esta semana, el mercado FOB mostró tres condiciones distintas para embarques durante diciembre desde el Up-River, cada una para un nivel de proteína distinta, que va desde 10,5% hasta 11,5%, con una diferencia de hasta US$ 23/t entre el de mayor y menor proteína.

En consecuencia, el abanico de ofertas compradoras en el mercado interno es muy amplio, y fue desde los US$ 165/t con entrega inmediata, hasta los US$ 205/t con niveles altos de calidad para descarga contractual (proteína mínima del 11%).

2 – Récord de exportaciones de maíz en Estados Unidos. En Argentina, mínimos.

El flujo internacional de maíz está dominado claramente por los granos norteamericanos, que, con diferencia, son los más competitivos en el mercado. Los estadounidenses están exportando a un ritmo récord y ya llevan embarcados más de 20 Mt desde que arrancó la campaña, 51% por encima del año pasado a esta altura y 24% delante del anterior récord. En su reciente informe de oferta y demanda global, el Departamento de Agricultura de los Estados Unidos (USDA) incrementó nuevamente sus expectativas de exportaciones para esta campaña 2025/26, siendo que ahora las proyecciones de embarques para los granos del norte son de 81 Mt, por lo que aún restarían embarcar más de 60 Mt. 

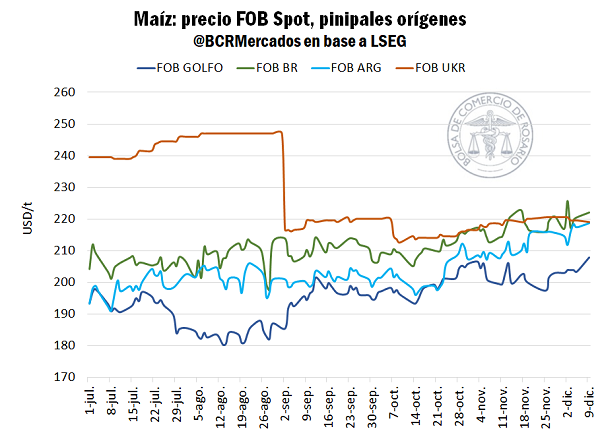
El peso de la oferta global llevó a que las cotizaciones por maíz en Chicago llegaran hasta niveles mínimos en más de cinco años. Sin embargo, desde septiembre, el mercado en general ha mostrado una leve tendencia alcista, fruto de la misma dinámica de precios al despertar una mayor demanda dado lo atractivo del nivel de cotizaciones. Por supuesto, la guerra entre Rusia y Ucrania que amenaza con complejizar la logística en los puertos del Mar Negro, sumado a problemas de humedad y transporte interno en Ucrania, también les dieron cierto aire a las cotizaciones.

En Sudamérica, Brasil ya lleva embarcadas 31 Mt de maíz, el 80% de lo proyectado para el total de la campaña y completamente en línea con años anteriores. En este sentido, le restarían embarcar 8,7 Mt siguiendo las estimaciones de CONAB, volviendo a ingresar con fuerza al mercado externo en julio del año entrante cuando se comience a cosechar la nueva cosecha safrinha. Consistente con el paso del tiempo y la intensa demanda interna, los precios de exportación desde Paranaguá subieron un 8% desde julio hasta ahora y es el origen más caro entre los principales exportadores.

En este escenario, se enmarca el FOB argentino que copió la misma tendencia que el brasilero. Entre el rol clave que está jugando el consumo interno esta campaña para el mercado local y el nivel de precios que no despierta intención de ventas, el precio de exportación fue ajustando al alza, aunque limitado lógicamente por la alta competitividad de sus competidores. Para embarques desde el Up-River, el FOB llega a promediar por encima de los US$ 220/t con altas primas positivas sobre Chicago, un 10% más que el promedio de julio. Dinámica que se trasladó al mercado interno y que ahora se acentúa aún más con la baja de retenciones. La pizarra Rosario supera los US$ 190/t, US$ 6/t más que el promedio de noviembre y US$ 17/t más que en julio.

De esta forma, se plantea un escenario en el que Estados Unidos está muy competitivo en el plano FOB y Ucrania – país clave del hemisferio norte – no está pudiendo exportar con fluidez debido a problemas logísticos y de infraestructura. Por su parte, Brasil y Argentina están menos atractivos en términos FOB ante un consumo interno relativamente alto y por estar en período de contra cosecha.

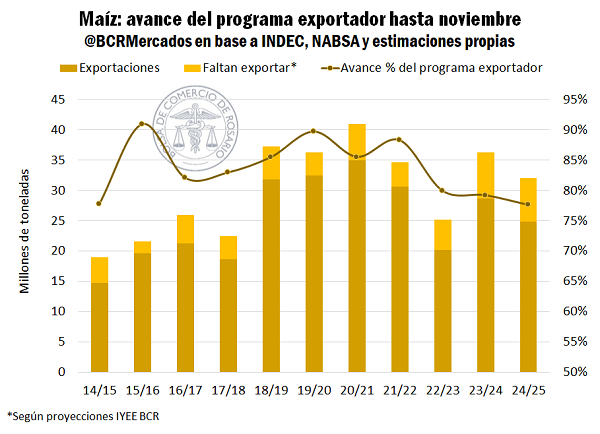
A su vez, en el caso de Argentina, se le estaría dando más lugar a otros cultivos como la soja y el trigo, lo cual quita algo de espacio a los embarques de maíz, sumado que el cereal registró una comercialización algo más friccionada esta última campaña. De esta forma, desde argentina se llevan exportadas 24,8 Mt hasta noviembre, el volumen más bajo a esta altura desde que en nuestro país se cosechan 50 Mt, dejando de lado la fatídica campaña 2022/23.

3 – El segundo tiempo de la guerra comercial, ya le costó US$ 24/t a la soja en Chicago

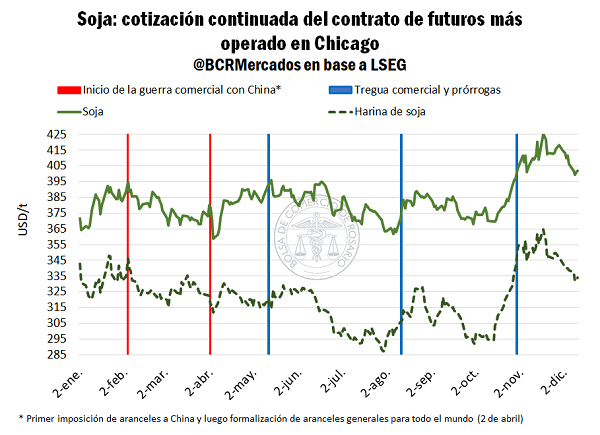
Luego del 30 de octubre, fecha en la que tuvo lugar la reunión entre Xi – Jinping y Donald Trump en Corea del Sur, el mercado de soja entró en un “segundo tiempo”. El “primer tiempo”, estaba totalmente condicionado y supeditado a la concreción de un acuerdo comercial entre ambas potencias. Una vez llegado a ese acuerdo, ahora lo importante es que se cumpla, esa es la clave de esta segunda mitad de la guerra comercial.

La Casa Blanca había anunciado que China compraría 12 Mt de soja hacia fin de año y 25 Mt anuales durante los próximos tres. Por lo tanto, el ritmo diario de ventas es el mejor indicador para el mercado y no viene siendo demasiado alentador. Según los “flash sales” reportados por USDA, se habrían comprometido solo 3,2 Mt con destino oficial a China correspondientes a la campaña 2025/26, lejos del benchmark inicial y del promedio del último quinquenio, 23 Mt, siete veces más que lo actual. Para menor tranquilidad de los operadores, el secretario del Tesoro norteamericano y quien encabezó las negociaciones con China, acordó extender la fecha para las 12 Mt hasta fines de febrero de 2026.

Como consecuencia del lento ritmo de ventas, respecto a las expectativas generadas por el acuerdo inicial, el precio de la soja ha venido ajustando fuertemente a la baja y llegó a romper el piso de los US$ 400/t, actualmente cotiza un 5% menos que el pico alcanzado en noviembre, cuando el optimismo por el acuerdo se generalizó en el mercado. La falta de materialización de esas 12 Mt, le están costando a la soja US$ 24/t.

En este sentido, será clave seguir de cerca la evolución de ventas de exportación estadounidense, sumado que a medida que entremos al año próximo, Brasil volverá al mercado con fuerza y con la posibilidad de jaquear la competitividad estadounidense.

Primicias Rurales

Fuente: BCR Informativo Semanal
Argentina marca un récord histórico: el trigo alcanzaría 27,7 millones de toneladas en la campaña 2025/26

Argentina marca un récord histórico: el trigo alcanzaría 27,7 millones de toneladas en la campaña 2025/26

Por Cristián Russo

La campaña triguera 2025/26 sigue sorprendiendo y se encamina a marcar un nuevo hito en la historia agrícola argentina. Según la actualización mensual de la Guía Estratégica para el Agro (GEA–BCR), la producción nacional trepó a 27,7 millones de toneladas, 3,2 Mt más que la estimación previa y un asombroso 37% por encima del ciclo anterior.

Buenos Aires, viernes 12 de diciembre (PR/25) .- La magnitud del salto productivo resulta aún más llamativa considerando que meses atrás el horizonte inicial era de apenas 20 Mt, luego de una sequía severa y un escenario climático incierto. Sin embargo, las lluvias excepcionales de julio y, sobre todo, de agosto, junto con condiciones de llenado casi ideales, permitieron que el cultivo expresara un potencial sin precedentes.

Más área sembrada y rindes extraordinarios

El uso de tecnología satelital permitió ajustar al alza la superficie implantada, que ahora se estima en 7,17 millones de hectáreas, superando el récord histórico de 7,1 M ha alcanzado en 2001/02. La región núcleo aportó 220.000 ha adicionales y Entre Ríos, según datos del SIBER, sumó otras 50.000.

Con el 58% de la cosecha ya completada, los rindes relevados confirman una campaña fuera de lo común:

  • Casi 60 qq/ha en la región núcleo

  • 42 qq/ha en Entre Ríos

  • Casi 40 qq/ha en Córdoba

Así, el rinde medio nacional pasó de 37,7 a 41 qq/ha, quebrando también el récord previo de 2010/11 (36,2 qq/ha).

La estimación final de producción contempla además 400.000 ha que no llegarán a cosecharse.

Santa Fe lidera el podio de rindes

La provincia de Santa Fe encabeza el ranking nacional con un rinde promedio de 47,3 qq/ha, seguida por Buenos Aires con 43,2 qq/ha, Entre Ríos con 42 qq/ha, y Córdoba con 39,6 qq/ha. En las cuatro provincias se trata de valores récord.

En Buenos Aires, los resultados de la cebada —que se cosecha antes y funciona como termómetro del trigo— también sorprenden, con rindes que superan los 50 y 60 qq/ha. En zonas del centro-este incluso se esperan lotes trigueros que puedan ubicarse en el rango de 50 a 70 qq/ha, salvo en sectores bajos donde hubo excesos hídricos.

Tecnología y clima: los motores del récord

Tanto técnicos como productores coinciden en que este ciclo combina dos factores determinantes:

  1. Un clima excepcional, con lluvias abundantes durante el invierno y condiciones óptimas de llenado.

  2. Una fuerte inversión en tecnología, especialmente en genética, control sanitario y fertilización, incluyendo refertilizaciones que fueron necesarias tras las pérdidas por lixiviación.

Avance acelerado de la siembra de soja: ya cubre el 64% del área prevista

El buen clima de las últimas dos semanas permitió recuperar ritmo de siembra en la región pampeana, pese a lluvias más erráticas en su porción centro-sur. Con 10,5 millones de hectáreas ya implantadas, la soja alcanza el 64% de avance y supera en 2 puntos porcentuales el ritmo del año pasado. El área objetivo para esta campaña asciende a 16,4 millones de hectáreas.

En zonas como Alberti (Buenos Aires), técnicos locales señalan que el descenso de los excesos hídricos permitió retomar labores de pulverización y siembra. Sin embargo, el retraso de un mes en la soja de primera podría implicar pérdidas cercanas a 1.000 kg/ha.

De mantenerse las condiciones actuales, el horizonte productivo nacional se proyecta en 47 millones de toneladas.

El maíz entra a su etapa crítica con muy buen estado sanitario

Los lotes tempranos de maíz muestran condiciones de muy buenas a excelentes, impulsados por las abundantes lluvias de noviembre, aun bajo el contexto de un “Niña débil”. Ya se implantaron 5,4 millones de hectáreas, equivalentes al 57% de las 9,73 M ha intencionadas.

Si se concretan las previsiones, la producción de maíz alcanzaría 61 millones de toneladas, un volumen inédito para el país. Pese a que algunos productores evalúan cambiar maíz tardío por soja por cuestiones de costos y precios, por ahora la intención de siembra se mantiene en los niveles estimados en noviembre.

Primicias Rurales

Fuente: GEA – Bolsa de Cereales de Rosario